

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
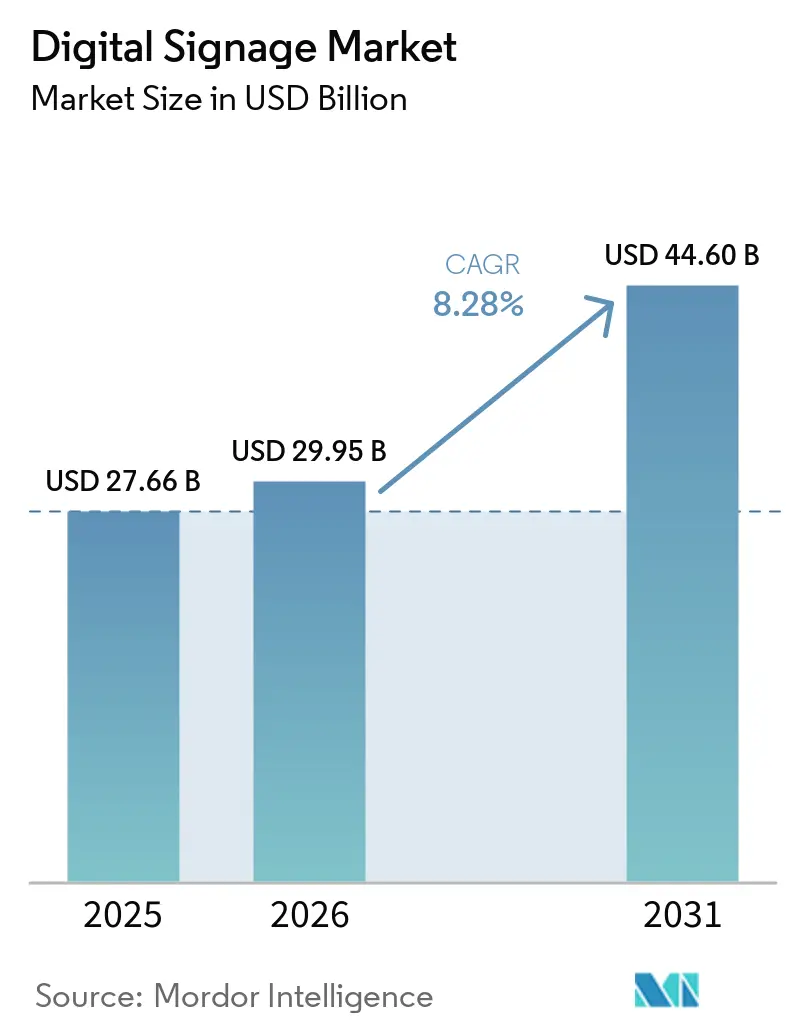
| Dimensione del mercato (2026) | 29.95 miliardo di dollari |
| Dimensione del mercato (2031) | 44.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.28% CAGR |
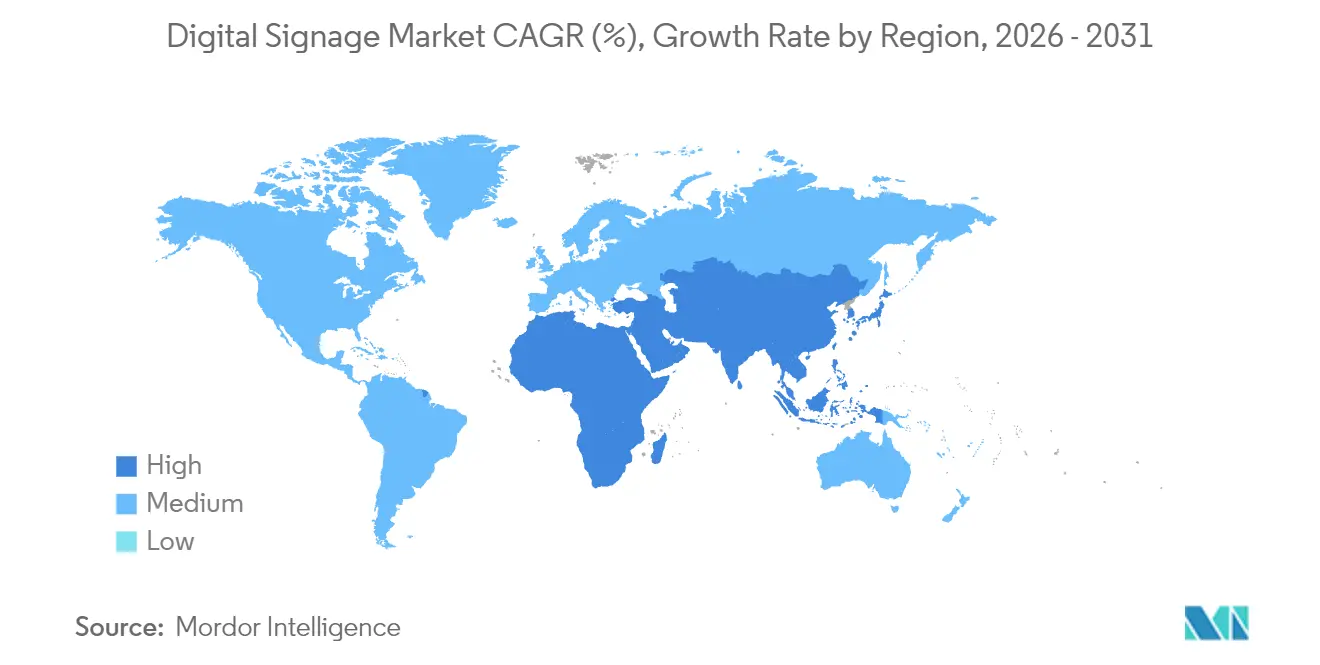
| Mercato in più rapida crescita | Asia |
| Il mercato più grande | Nord America |
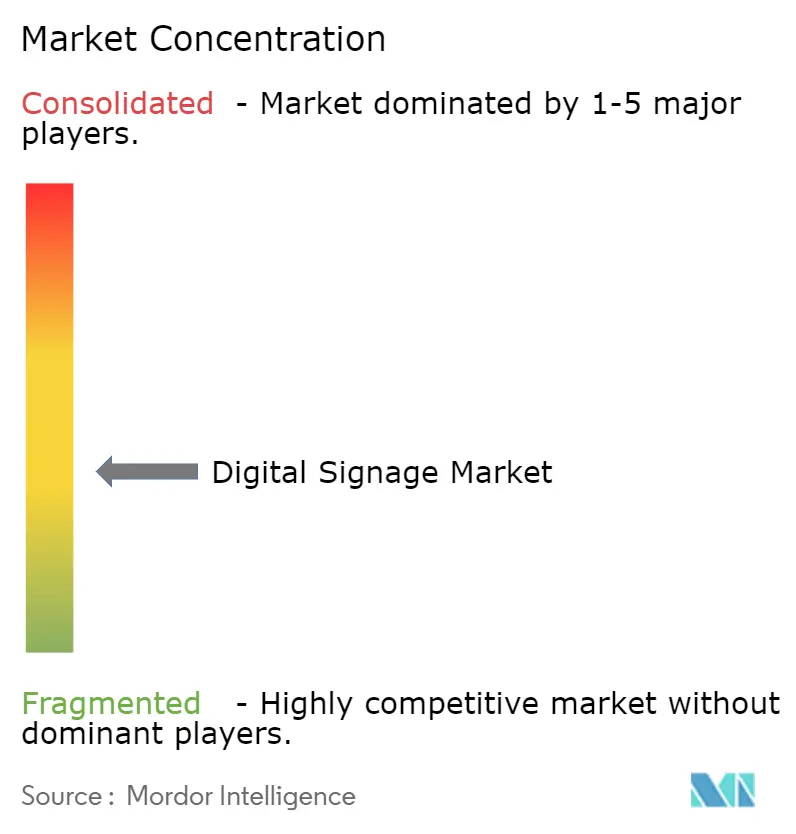
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della segnaletica digitale di Mordor Intelligence
Si stima che il mercato del digital signage raggiungerà i 29.95 miliardi di dollari nel 2026, in crescita rispetto ai 27.66 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 44.6 miliardi di dollari, con un CAGR dell'8.28% nel periodo 2026-2031. La costante adozione di motori di contenuti basati sull'intelligenza artificiale, reti edge abilitate al 5G e schermi MicroLED a basso consumo energetico sostiene questa espansione. Le grandi aziende utilizzano display connessi per unificare le comunicazioni tra luoghi di lavoro ibridi, mentre le autorità cittadine integrano pannelli interattivi nelle infrastrutture delle smart city per semplificare la mobilità e le iniziative di sicurezza pubblica. I rivenditori intensificano gli investimenti, poiché le piattaforme di analisi del pubblico trasformano gli schermi nei negozi in risorse multimediali commerciali generatrici di fatturato. Allo stesso tempo, gli operatori dei trasporti implementano sistemi di informazione ai passeggeri in tempo reale che migliorano la qualità del servizio.
Punti chiave del rapporto
- Per componente, l'hardware ha mantenuto il 60.12% dei ricavi del 2025, mentre il software cresce a un CAGR del 10.39% fino al 2031.
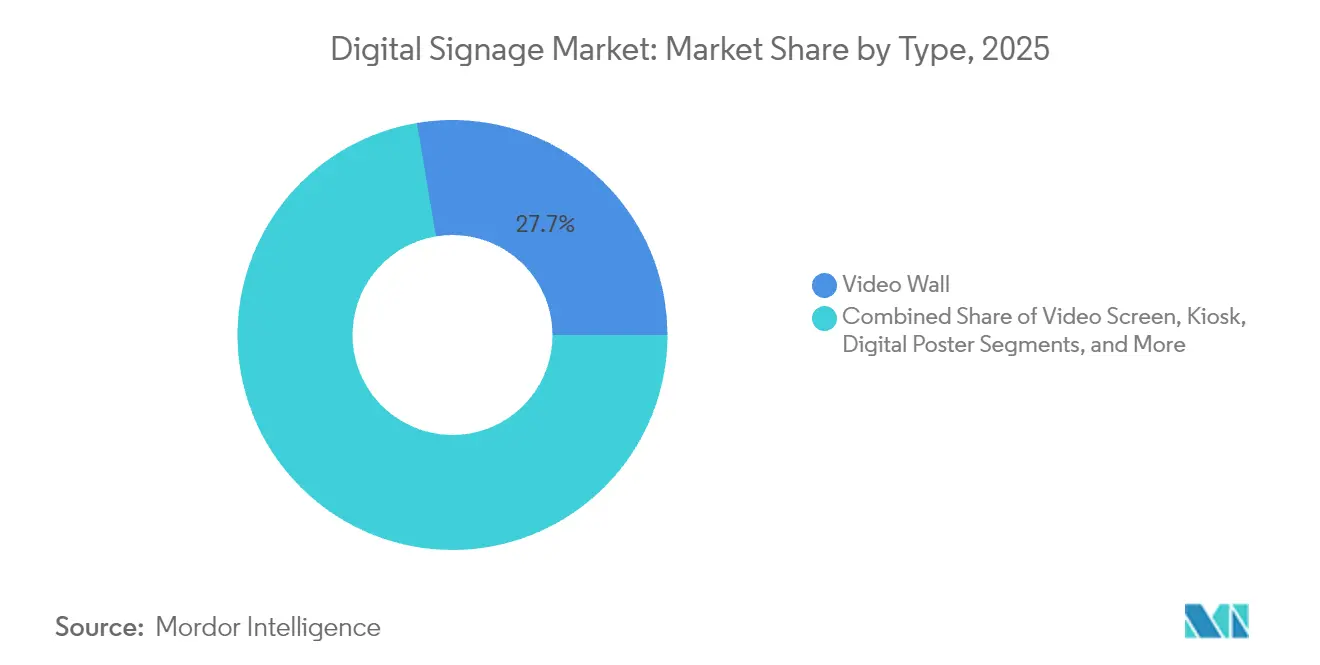
- Per tipologia, nel 27.65 i videowall rappresentavano il 2025% della quota di mercato della segnaletica digitale; si prevede che i chioschi cresceranno del 9.1% all'anno fino al 2031.
- In termini di implementazione, i sistemi on-premise hanno registrato un fatturato del 69.05% nel 2025, ma le piattaforme cloud mostrano le previsioni di CAGR più rapide, pari al 12.54%.
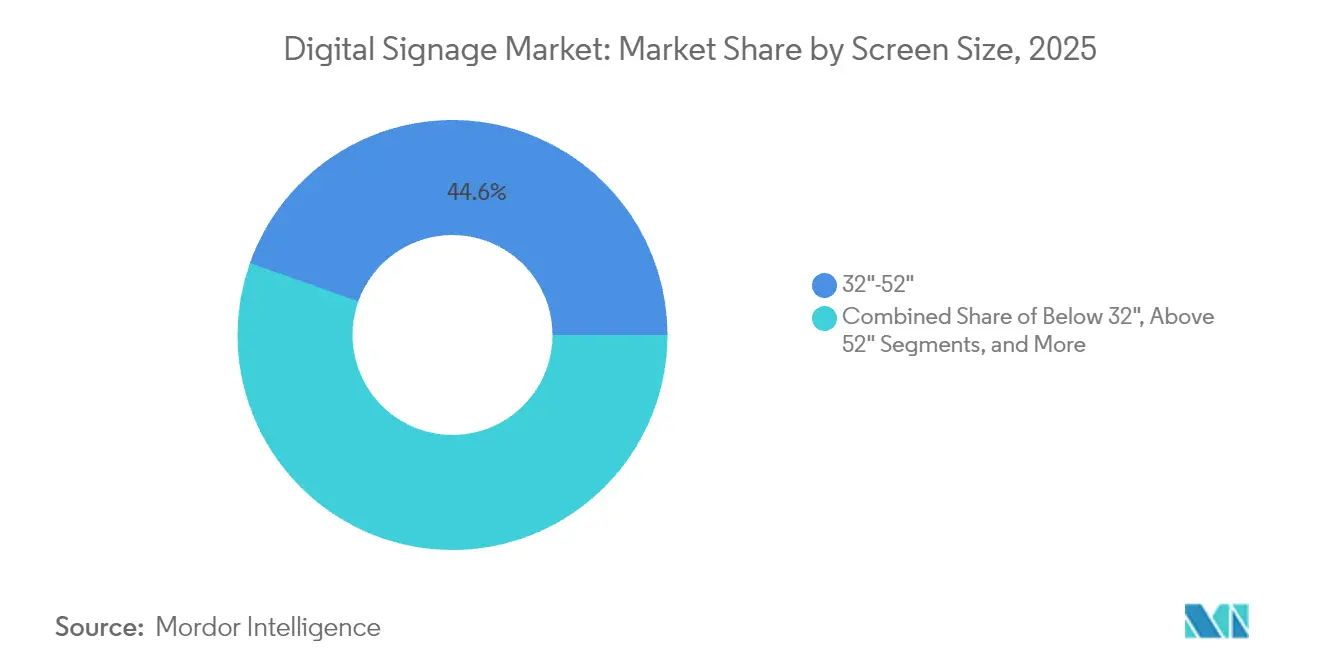
- In base alle dimensioni dello schermo, nel 32 la fascia da 52" a 44.55" ha conquistato una quota del 2025% del mercato della segnaletica digitale; gli schermi superiori a 52" aumentano del 7.68% annuo.
- In base alla posizione, le installazioni indoor hanno generato il 65.92% delle vendite del 2025, mentre le implementazioni outdoor registrano un CAGR dell'8.82%.
- In base all'utilizzo finale, il commercio al dettaglio ha registrato il 21.35% dei ricavi nel 2025, mentre gli espositori per i trasporti hanno registrato il CAGR più rapido, pari al 9.19% fino al 2031.
- Per regione, il Nord America ha assorbito il 33.08% della spesa del 2025; l'area Asia-Pacifico è in testa alla crescita con un CAGR dell'8.42% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della segnaletica digitale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Analisi del pubblico basata sull'intelligenza artificiale | + 1.2% | Nord America e Europa | Medio termine (2-4 anni) |
| 5G più edge computing | + 1.5% | Asia-Pacifico, ricadute sulla MEA | A breve termine (≤ 2 anni) |
| Mandati di sostenibilità dell'UE | + 0.8% | Europa | A lungo termine (≥ 4 anni) |
| Dashboard di comunicazione di lavoro ibride | + 1.1% | Nord America, ricaduta globale | Medio termine (2-4 anni) |
| Megaprogetti di città intelligenti | + 0.9% | Medio Oriente | A lungo termine (≥ 4 anni) |
| Monetizzazione dei media al dettaglio | + 1.3% | America Latina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Analisi del pubblico basate sull'intelligenza artificiale che potenziano la personalizzazione dinamica dei contenuti
I rivenditori ora sostituiscono i loop standard con motori di intelligenza artificiale che adattano i messaggi in tempo reale all'avvicinarsi degli acquirenti. I moduli di visione artificiale misurano la fascia d'età, il genere e la durata dell'interazione, quindi attivano varianti creative che possono aumentare le conversioni fino al 30%. Catene negli Stati Uniti, nel Regno Unito, in Germania e in Francia collegano queste informazioni ai dati delle app di fidelizzazione per arricchire le campagne omnicanale. Le agenzie pagano CPM premium per una visibilità così precisa, trasformando le reti di negozi in canali media ad alto margine. La conformità al GDPR determina il ritmo di implementazione in Europa, eppure i fornitori integrano flussi di lavoro "privacy by design" che anonimizzano i fotogrammi video localmente prima dell'analisi. Questi fattori mantengono il mercato del digital signage su un solido percorso di crescita a medio termine.
5G + edge computing che consente lo streaming outdoor in tempo reale
Le autorità dei trasporti di Tokyo, Seul, Singapore e Sydney utilizzano dorsali 5G a onde millimetriche per inviare video a bassissima latenza e avvisi di emergenza a pannelli LED esterni. I server edge sui dispositivi pre-memorizzano nella cache clip ad alta risoluzione, riducendo i costi di transito dei dati e consentendo alle campagne di cambiare istantaneamente quando i sensori di traffico pedonale aumentano. Studi per gli hub di trasporto asiatici mostrano aumenti di produttività dal 52% al 245% e risparmi sui costi fino al 90% quando il 5G sostituisce la fibra tradizionale. [1] Governo del Regno Unito, "Revisione dell'ecosistema 5G, dell'adozione e dei casi d'uso industriali in Asia", assets.publishing.service.gov.uk Con l'attivazione di un numero sempre maggiore di reti centrali 5G autonome nelle aree metropolitane, il mercato della segnaletica digitale riceve un immediato impulso.
La sostenibilità aziendale dell'UE impone l'accelerazione dei display a basso consumo energetico
Le norme di Bruxelles pongono un limite all'indice di efficienza energetica dei display e impongono un supporto per i pezzi di ricambio di sette anni, indirizzando gli acquirenti verso schermi MicroLED e a carta elettronica a colori. Gli analisti prevedono un risparmio annuo di elettricità di 39 TWh entro il 2030 e una riduzione di 13 milioni di tonnellate di CO₂. [2] Commissione europea, "TV e display elettronici", energy-efficient-products.ec.europa.eu Il pannello a carta elettronica a colori Samsung del 2025 consuma 0.00 W per i contenuti statici, in linea con le checklist di approvvigionamento europee. La conformità all'ecodesign rafforza l'attrattiva a lungo termine della regione sul mercato della segnaletica digitale.
Modelli di lavoro ibridi post-pandemici che guidano i dashboard cloud
Negli Stati Uniti, i datori di lavoro riducono l'ingombro degli uffici, ma potenziano le aree condivise con cluster di display ricchi di dati. Le console cloud integrano feed di pianificazione, videoconferenze e metriche di benessere, semplificando la gestione multi-sede. I sondaggi indicano che il 74% delle aziende considera le lavagne digitali come una via per ridurre i costi del 50% nelle operazioni di facility management. Questo scenario incoraggia gli abbonamenti software a reddito ricorrente, che manterranno il mercato della segnaletica digitale in espansione fino al 2027.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standard CMS frammentati | -0.7% | Global | A breve termine (≤ 2 anni) |
| CAPEX e permessi per LED esterni nelle zone storiche | -0.5% | Europa | A lungo termine (≥ 4 anni) |
| Vulnerabilità della sicurezza informatica nei display dei mezzi pubblici | -0.4% | Nord America, diffondendosi a livello globale | Medio termine (2-4 anni) |
| Picchi di prezzo dei driver-IC specializzati | -0.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Standard CMS frammentati che complicano l'interoperabilità multi-fornitore
I rivenditori globali spesso utilizzano schermi di diverse marche, ma non trovano un protocollo comune per la programmazione o l'analisi. L'Unione Internazionale delle Telecomunicazioni avverte che la mancanza di interoperabilità rallenta le implementazioni e aumenta il costo totale di proprietà. [3] Unione Internazionale delle Telecomunicazioni, "Lack of Standards Threatens Digital Signage Market", itwire.com Molte aziende si vincolano quindi a ecosistemi monofornitore, limitando le offerte competitive. Le alleanze di settore stanno elaborando API, ma le roadmap divergenti tra i fornitori rallentano i progressi. Questa realtà frena la scalabilità a breve termine per il mercato della segnaletica digitale.
Vulnerabilità della sicurezza informatica evidenziate dal ransomware sui display dei mezzi pubblici
Il ransomware ha infettato le aziende di trasporto pubblico degli Stati Uniti, provocando dirottamenti di messaggi che hanno generato confusione tra il pubblico. Un avviso della Federal Transit Administration classifica i pannelli a messaggio variabile come risorse ad alto rischio e raccomanda la segmentazione della rete e l'accesso a più fattori. [4] DOT – Federal Transit Administration, “Cyber and Data Security Report,” transit.dot.gov Ulteriori misure di sicurezza aumentano i costi e allungano i tempi di realizzazione dei progetti, frenando temporaneamente lo slancio di crescita nel mercato della segnaletica digitale.
Analisi del segmento
Per tipo: i chioschi guidano la rivoluzione del coinvolgimento interattivo
I videowall hanno dominato il fatturato del 2025 con una quota del 27.65% grazie al loro impatto immersivo nelle sale di controllo e negli spazi dei negozi di punta. Il mercato del digital signage continua a privilegiare la loro diffusione su larga scala per eventi teatrali di marca e presentazioni aziendali. La domanda di poster digitali rimane stabile anche nei ristoranti fast food, poiché gli affiliati apprezzano la semplicità di scambio dei contenuti.
I chioschi, tuttavia, offrono il CAGR più rapido, pari al 9.1%, entro il 2031, grazie all'adozione da parte dei clienti di casse automatiche, sistemi di orientamento e programmi fedeltà su touchscreen reattivi. I rivenditori nel mercato della segnaletica digitale implementano moduli di intelligenza artificiale che consigliano componenti aggiuntivi al momento del pagamento, riducendo le dimensioni del biglietto. Gli schermi LCD trasparenti si stanno ritagliando una nicchia nei negozi di lusso e negli showroom automobilistici, integrando la visibilità dei prodotti con la sovrapposizione di dati. I produttori stanno ora sperimentando soluzioni ibride che combinano videowall multi-pannello e interazione tramite chiosco per gli atri dei trasporti pubblici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: le soluzioni software accelerano la migrazione al cloud
I componenti hardware hanno generato il 60.12% del fatturato del 2025 e rimangono fondamentali per il mercato della segnaletica digitale, includendo moduli LED, lettori multimediali e kit di montaggio. Il calo dei costi dei pixel mantiene gli investimenti gestibili per i cicli di aggiornamento ogni quattro o cinque anni.
I ricavi del software crescono a un CAGR a due cifre del 10.39%, poiché le aziende hanno scoperto che l'orchestrazione e l'analisi dei contenuti guidano il ROI. Le dashboard cloud garantiscono l'operatività della flotta tramite diagnostica remota, mentre gli scheduler basati sull'intelligenza artificiale migliorano la pertinenza delle campagne. I fornitori integrano registri di proof-of-play per consentire agli inserzionisti di verificare l'esposizione, aumentando la fiducia nel mercato del digital signage.
Per distribuzione: le soluzioni basate su cloud trasformano le operazioni aziendali
I modelli on-premise hanno rappresentato il 69.05% della spesa del 2025, poiché settori altamente regolamentati come la finanza e la sanità preferiscono ancora la custodia locale dei dati. Il loro predominio mantiene il mercato del digital signage ancorato ai modelli IT tradizionali.
I servizi cloud, in crescita del 12.54% annuo, rimodellano le strutture dei costi raggruppando licenze, storage e analisi. I modelli ibridi facilitano la transizione mantenendo i file sensibili in sede e sfruttando al contempo la scalabilità elastica del cloud per le playlist non critiche. I fornitori rassicurano gli acquirenti con la conformità ISO-27001 e tenant cloud privati opzionali, attenuando le preoccupazioni relative ai rischi informatici che un tempo ostacolavano il mercato del digital signage.
Per dimensione dello schermo: i grandi formati catturano applicazioni premium
I display tra 32" e 52" si sono assicurati il 44.55% della quota di mercato del digital signage nel 2025, in quanto si adattano alla maggior parte di cabine, sale riunioni e hall di hotel. Il loro punto di forza bilancia campo visivo e consumo energetico.
I pannelli superiori a 52" registrano la crescita più elevata, pari al 7.68%, poiché piazze, stadi e aeroporti richiedono tele giganti per feed in tempo reale. I nuovi blocchi MicroLED modulari consentono di realizzare pareti continue di oltre 100" senza giunzioni visibili, migliorando le esperienze di fascia alta. La scarsità di offerta di pannelli LCD di grandi dimensioni potrebbe far aumentare i prezzi, ma la domanda nel mercato della segnaletica digitale persiste perché il ROI derivante da immagini accattivanti rimane evidente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per posizione: le implementazioni all'aperto accelerano l'integrazione delle città intelligenti
Nel 2025, gli ambienti interni hanno rappresentato il 65.92% delle vendite e rimarranno fondamentali per il merchandising, la comunicazione aziendale e l'orientamento. Le temperature stabili prolungano la durata dei componenti e semplificano la logistica di assistenza nel mercato della segnaletica digitale. Nel 2025, le installazioni in ambienti interni hanno conquistato il 63.95% della quota di mercato dei servizi di segnaletica digitale , beneficiando di illuminazione e temperatura controllate e di un minor rischio di atti vandalici.
Le installazioni esterne, in crescita dell'8.82% all'anno, cavalcano l'onda delle smart city, con i sindaci che installano cartelloni connessi che passano dalla pubblicità alle istruzioni di evacuazione in caso di emergenza. La luminosità migliorata, gli involucri con grado di protezione IP e la regolazione intelligente dell'intensità luminosa contrastano l'abbagliamento e il consumo energetico. Le normative sull'inquinamento luminoso nei quartieri storici europei frenano alcuni progetti, ma le megalopoli mediorientali continuano a progredire, sostenendo lo slancio del mercato della segnaletica digitale per esterni.
Per settore di utilizzo finale: i trasporti emergono come leader della crescita
Il settore retail ha registrato un fatturato del 21.35% nel 2025, grazie alla monetizzazione degli schermi a bordo scaffale e dei display di fondo corridoio da parte dei brand. L'integrazione con i dati del punto vendita incrementa le conversioni cross-selling, generando guadagni misurabili che rafforzano gli investimenti nel mercato della segnaletica digitale.
I display per i trasporti raggiungono un CAGR del 9.19%, con l'adozione da parte di aeroporti, hub ferroviari e metropolitani di pannelli di gestione del viaggio che combinano orientamento, avvisi di sicurezza e pubblicità programmatica. I processori edge eseguono algoritmi di intelligenza artificiale localmente per mantenere il servizio anche in caso di guasto dei collegamenti centrali. Le agenzie per la sicurezza impongono limiti di sicurezza informatica, aumentando leggermente i costi, ma non abbastanza da attutire il potenziale di crescita del mercato della segnaletica digitale.
Analisi geografica
Mercato della segnaletica digitale in Nord America
Il Nord America ha registrato il 33.08% dei ricavi nel 2025, trainato dalle ristrutturazioni aziendali negli Stati Uniti che hanno trasformato le hall in vetrine digitali. I rivenditori canadesi accelerano la modernizzazione delle casse, mantenendo stabile la domanda regionale. Il mercato del digital signage qui beneficia di un'infrastruttura cloud matura che riduce le difficoltà di implementazione.
Mercato della segnaletica digitale APAC
L'area Asia-Pacifico si colloca su una traiettoria di CAGR dell'8.42%, trainata dai progetti di cluster urbani in Cina, dalla spinta all'export tecnologico giapponese, dal boom dei centri commerciali in India e dalla ripresa del turismo nel Sud-est asiatico. Una catena di fornitura integrata per pannelli e circuiti integrati riduce i costi unitari, offrendo agli acquirenti regionali una certa flessibilità nella scelta dei prezzi, con conseguente aumento della penetrazione del mercato della segnaletica digitale.
Mercato europeo della segnaletica digitale
L'Europa registra guadagni stabili, sostenuti dai requisiti di ecodesign e dall'elevato potere d'acquisto. I limiti alla segnaletica nei centri storici impongono ulteriori sforzi di conformità, eppure le aziende tedesche e nordiche adottano display di classe energetica A, compensando le pause nelle zone turistiche. Gli aeroporti dell'Europa orientale competono per lo status di hub attraverso pareti immersive di segnaletica, espandendo il mercato della segnaletica digitale verso est.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le implementazioni di digital signage sono influenzate dalle normative in materia di sicurezza dei prodotti e compatibilità elettromagnetica, oltre che dai crescenti obblighi di sicurezza informatica per i dispositivi connessi. Dal 31 luglio 2025, la norma IEC/UL 62368-1 è diventata lo standard di sicurezza principale basato sui rischi, sostituendo le norme IEC 60950-1 e IEC 60065 per le classi di apparecchiature AV e ICT che includono display commerciali e lettori multimediali, il che comporta la ricertificazione per l'accesso al mercato in molte giurisdizioni. Nell'UE, la conformità alla Direttiva sulla compatibilità elettromagnetica (EMCD) rimane un prerequisito fondamentale per l'immissione sul mercato di dispositivi elettronici per digital signage, mentre il processo di autorizzazione delle apparecchiature della FCC statunitense disciplina i componenti per digital signage abilitati alla radiofrequenza.
La pressione politica si sta spostando anche verso i requisiti energetici e di sicurezza informatica che influenzano le distinte base, la manutenzione del software e le checklist di approvvigionamento. La versione 8.0 di ENERGY STAR Displays (in vigore dal 28 gennaio 2020) continua a essere un punto di riferimento per la qualificazione dell'efficienza dei display di grande formato e verticali per la segnaletica digitale in molte gare d'appalto, integrata dalle linee guida federali statunitensi per gli acquisti efficienti di display e monitor. In materia di sicurezza informatica, le norme Cyber Security (Security Standards for Smart Device) Rules 2025 sono entrate in vigore in Australia il 4 marzo 2026, e i requisiti di sicurezza dei prodotti e delle infrastrutture di telecomunicazione del Regno Unito per i prodotti collegabili pertinenti sono stati aggiornati tramite emendamenti del 2025, rafforzando i controlli di base come l'autenticazione e la gestione delle vulnerabilità per l'hardware di segnaletica digitale connesso a Internet. Parallelamente, le linee guida della CISA statunitense del 2025 hanno promosso requisiti di sicurezza "by-design" per gli appalti nel settore pubblico e nelle installazioni in luoghi critici.
Analisi della catena del valore
La catena del valore del digital signage comprende componenti e pannelli (moduli LCD/OLED/MicroLED, circuiti integrati di pilotaggio, sottosistemi di alimentazione e termici), la produzione di display e lettori multimediali (inclusi display commerciali basati su SoC), piattaforme software/CMS e di gestione dei dispositivi, e l'integrazione di sistemi a valle. Gli integratori e le aziende di servizi AV/IT in genere progettano le reti, installano supporti e custodie, si connettono alle reti aziendali e di trasporto pubblico e convalidano le prestazioni, mentre gli studi di contenuti, i partner di ad-tech e i fornitori di dati/analisi forniscono contenuti creativi, misurazione dell'audience e prove di riproduzione. I servizi gestiti e i contratti di supporto chiudono il cerchio con il monitoraggio, l'applicazione di patch e la manutenzione sul campo, che diventa sempre più importante con la crescita delle flotte e il rafforzamento dei requisiti di sicurezza informatica.
La creazione di valore si sta spostando verso software, operazioni cloud e risultati legati ai media retail e alle comunicazioni aziendali, ma la catena continua a incontrare ostacoli a causa dell'eterogeneità dell'hardware e degli ambienti operativi. La frammentazione tra piattaforme SoC e versioni di sistemi operativi/browser aumenta lo sforzo di integrazione e i costi del ciclo di vita, soprattutto laddove i display possono funzionare per 10-15 anni, mentre l'elaborazione integrata diventa obsoleta più rapidamente a causa degli standard web e degli aggiornamenti di sicurezza. Iniziative di settore e piattaforme innovative stanno affrontando questi colli di bottiglia, tra cui l'annuncio da parte di SignageOS della sua piattaforma Supra nel gennaio 2026 per ridurre la frammentazione hardware ed estendere il ciclo di vita dei dispositivi, e il commento della Global Signage Alliance del marzo 2026 che evidenzia l'integrazione della segnaletica digitale negli stack IT e IoT aziendali principali. Ciò sottolinea l'importanza della connettività API, delle certificazioni di sicurezza e della gestione remota scalabile nelle decisioni di acquisto e implementazione.
Panorama competitivo
Samsung ha mantenuto la leadership per 15 anni consecutivi combinando lettori multimediali SoC proprietari con innovazioni MicroLED, OLED ed e-paper a colori. LG Display, NEC, Panasonic e Sony si sono aggiudicate gare d'appalto per progetti di alto livello con soluzioni di elaborazione delle immagini e servizi differenziati. La loro quota combinata supera il 55%, il che conferisce al mercato della segnaletica digitale una moderata concentrazione.
Integratori di soluzioni come Stratacache, BrightSign e Planar integrano software specialistico che integra componenti multi-vendor in reti chiavi in mano. Spesso si aggiudicano contratti verticali specifici nei settori QSR, istruzione e sanità, dimostrando di avere spazio per competenze di nicchia al fianco di produttori globali.
La ricerca e sviluppo ora converge su scheduling basato sull'intelligenza artificiale, firmware con sicurezza rafforzata e substrati a basso consumo. I fornitori con stack end-to-end acquisiscono un vantaggio negli accordi quadro pluriennali, mentre le partnership con le aziende di sicurezza informatica diventano routine. Questa corsa agli armamenti accelera il time-to-market per funzionalità innovative, alimentando la tensione competitiva nel mercato del digital signage.
Leader del settore della segnaletica digitale
Samsung Electronics Co. Ltd
Panasonic Corporation
Sony Corporation
NEC Corporation
LG Elettronica Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Samsung Electronics ha annunciato il lancio globale di un modello da 32 pollici nella sua linea Spatial Signage, ampliando il portfolio di display commerciali 3D senza occhiali. Questa innovazione estende le possibili applicazioni per il merchandising immersivo e le esperienze di marca, riducendo le dimensioni e le difficoltà di installazione rispetto ai display specializzati di formato maggiore.
- Maggio 2025: Sony ha annunciato l'integrazione con Playipp per abilitare flussi di lavoro plug-and-play per la segnaletica digitale aziendale sui display professionali Sony BRAVIA utilizzando Playipp CMS. Ciò rafforza le implementazioni incentrate sul SoC, riducendo la dipendenza da lettori multimediali esterni e semplificando l'implementazione e la gestione dei contenuti per flotte aziendali multi-sede.
- Gennaio 2025: LG Electronics ha annunciato un'alleanza con BrightSign per integrare BrightSignOS nei display di digital signage UHD di LG (serie UV5N). L'integrazione di un ambiente operativo per il digital signage ampiamente utilizzato direttamente sui display consente installazioni più rapide e crea un percorso più chiaro per i partner CMS e gli integratori, consentendo loro di standardizzare le implementazioni in diverse sedi.
Ambito e metodologia
La segnaletica digitale sembra essere un sottosegmento della segnaletica. Tecnologie come LCD, LED e proiezione sono utilizzate nella segnaletica digitale per visualizzare contenuti digitali come immagini, video, streaming multimediale e informazioni. I cartelloni pubblicitari digitali sono utilizzati in spazi pubblici, sistemi di trasporto, musei, stadi, negozi al dettaglio, hotel, ristoranti, edifici aziendali, ecc., per orientamento, mostre, marketing e pubblicità esterna.
Il mercato Digital Signage è in crescita ed è segmentato per tipologia (videowall, schermo video, chiosco, schermo LCD trasparente, poster digitale), per componente (hardware [display LCD/LED, display OLED, lettori multimediali, proiettore/schermi di proiezione], software , servizi), per dimensione (sotto 32, da 32 a 52, sopra 52), per ubicazione (in negozio, all'aperto), per applicazione (vendita al dettaglio, trasporti, ospitalità, aziendale, istruzione, pubblica amministrazione) e per area geografica (Nord America , Asia Pacifico, Europa, America Latina, Medio Oriente e Africa). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti di cui sopra.
Per tipo
| Video Wall |
| Schermo video |
| Chiosco |
| Schermo LCD trasparente |
| Poster digitale |
| Billboard |
| altri tipi |
Per componente
| Hardware | Esposizione dell'affissione a cristalli liquidi/LED |
| schermo OLED | |
| Display MicroLED | |
| Lettori multimediali | |
| Controller | |
| Proiettore/schermi di proiezione | |
| Altro hardware | |
| Software | |
| Servizi | Installazione e integrazione |
| Managed Services | |
| Supporto e manutenzione |
Per distribuzione
| On-premise |
| Cloud-based |
| IBRIDO |
Per dimensione dello schermo
| Sotto 32" |
| 32 "-52" |
| Superiore a 52 " |
| Ultra-large oltre 100" |
Per località
| In negozio/al chiuso |
| All'aperto |
Per settore di uso finale
| Settore Retail |
| Trasporti |
| Settore Hospitality |
| Aziende |
| Formazione |
| Settore Sanitario |
| Enti Pubblici |
| Sport e intrattenimento |
| Servizi Bancari e Finanziari |
| Impianti di produzione |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Video Wall | ||
| Schermo video | |||
| Chiosco | |||
| Schermo LCD trasparente | |||
| Poster digitale | |||
| Billboard | |||
| altri tipi | |||
| Per componente | Hardware | Esposizione dell'affissione a cristalli liquidi/LED | |
| schermo OLED | |||
| Display MicroLED | |||
| Lettori multimediali | |||
| Controller | |||
| Proiettore/schermi di proiezione | |||
| Altro hardware | |||
| Software | |||
| Servizi | Installazione e integrazione | ||
| Managed Services | |||
| Supporto e manutenzione | |||
| Per distribuzione | On-premise | ||
| Cloud-based | |||
| IBRIDO | |||
| Per dimensione dello schermo | Sotto 32" | ||
| 32 "-52" | |||
| Superiore a 52 " | |||
| Ultra-large oltre 100" | |||
| Per località | In negozio/al chiuso | ||
| All'aperto | |||
| Per settore di uso finale | Settore Retail | ||
| Trasporti | |||
| Settore Hospitality | |||
| Aziende | |||
| Formazione | |||
| Settore Sanitario | |||
| Enti Pubblici | |||
| Sport e intrattenimento | |||
| Servizi Bancari e Finanziari | |||
| Impianti di produzione | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Nordici | |||
| Resto d'Europa | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Paesi del Consiglio di cooperazione del Golfo | |
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato della segnaletica digitale?
Le dimensioni del mercato del digital signage dovrebbero raggiungere i 29.95 miliardi di dollari nel 2026 e crescere a un CAGR dell'8.28% per raggiungere i 44.6 miliardi di dollari entro il 2031.
Chi sono i principali produttori nel mercato Segnaletica digitale?
Samsung Electronics Co. Ltd, Panasonic Corporation, Sony Corporation, NEC Corporation e LG Electronics Inc. sono le principali aziende che operano nel mercato del Digital Signage.
Qual è la regione in più rapida crescita nel mercato della segnaletica digitale?
Si stima che l'Asia-Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
Quale regione ha la quota maggiore nel mercato Digital Signage?
Nel 2026, il Nord America rappresenta la maggiore quota di mercato nel mercato della segnaletica digitale.


