

Dimensioni e quota del mercato della stampa digitale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
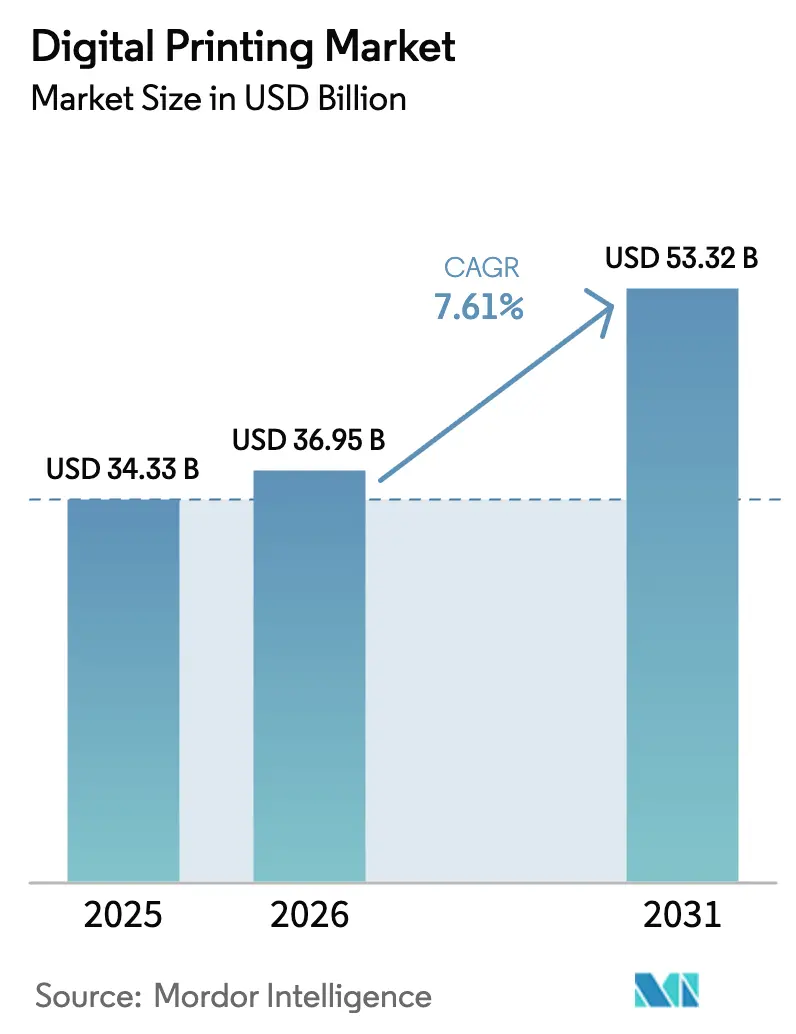
| Dimensione del mercato (2026) | 36.95 miliardo di dollari |
| Dimensione del mercato (2031) | 53.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.61% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della stampa digitale di Mordor Intelligence
Si prevede che il mercato della stampa digitale aumenterà da 34.33 miliardi di dollari nel 2025 a 36.95 miliardi di dollari nel 2026 e raggiungerà i 53.32 miliardi di dollari entro il 2031, con un CAGR del 7.61% nel periodo 2026-2031.
L'impulso arriva dai marchi di e-commerce che richiedono imballaggi personalizzati entro 24 ore, dagli strumenti di prestampa basati sull'intelligenza artificiale che rendono economiche le tirature di micro-lotti e dalle nuove normative dell'Unione Europea che impongono un abbandono delle macchine da stampa analogiche a base di solvente. La carenza di semiconduttori che allunga i tempi di consegna delle macchine da stampa, unita alle riformulazioni di sostanze perfluoroalchiliche e polifluoroalchiliche, sta rallentando alcune decisioni di acquisto, eppure i trasformatori che investono ora si aggiudicano contratti per dati variabili, un tempo impossibili da ottenere con tirature inferiori alle 5,000 unità. Il cartone rimane il substrato principale, ma le nicchie ad alta crescita includono linee di abbigliamento direct-to-fabric e imballaggi flessibili che incorporano codici di tracciabilità. I leader di mercato stanno acquisendo know-how sulle testine di stampa, rafforzando la loro presa sui materiali di consumo e integrando software per flussi di lavoro basati sull'intelligenza artificiale per difendere i margini dai fattori dirompenti in rapida evoluzione.
Punti chiave del rapporto
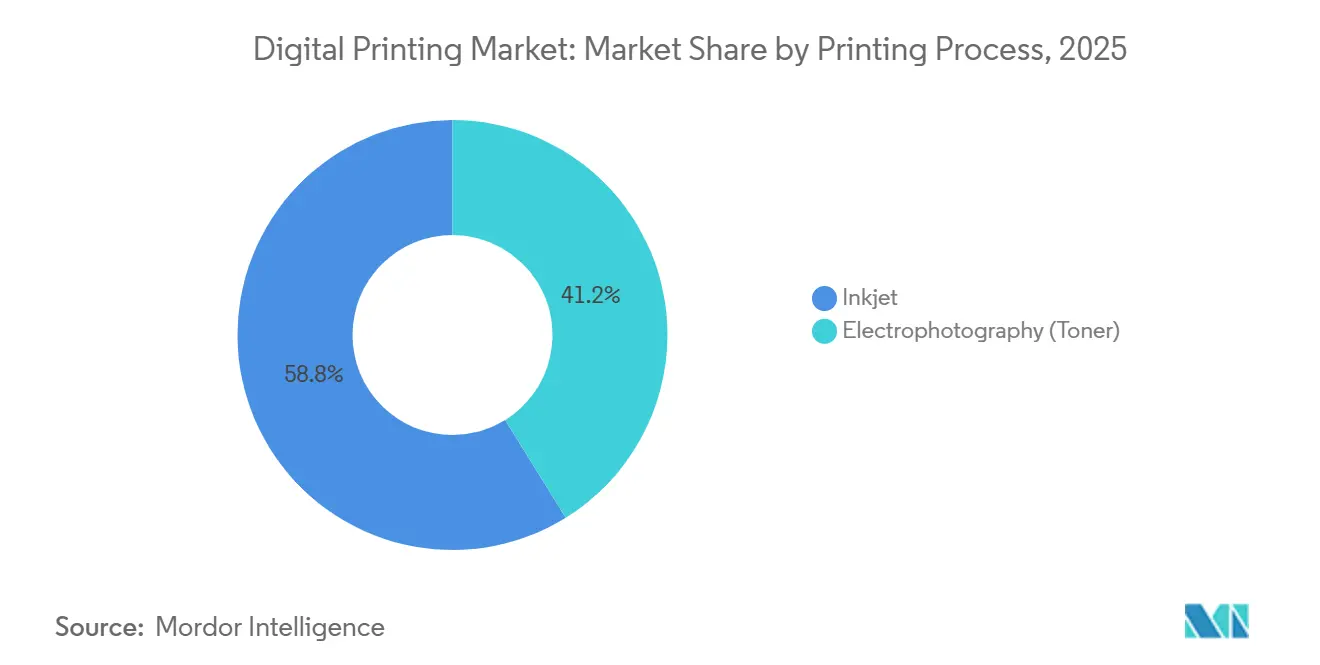
- In base al processo di stampa, il getto d'inchiostro ha rappresentato il 58.83% del fatturato nel 2025; si prevede che l'elettrofotografia seguirà la stessa tendenza, poiché il getto d'inchiostro crescerà a un CAGR dell'8.44% fino al 2031.
- In base al tipo di inchiostro, le formulazioni UV-curable hanno detenuto il 31.74% della quota di mercato della stampa digitale nel 2025, mentre si prevede che le varianti LED-UV cresceranno a un CAGR dell'8.14% entro il 2031.
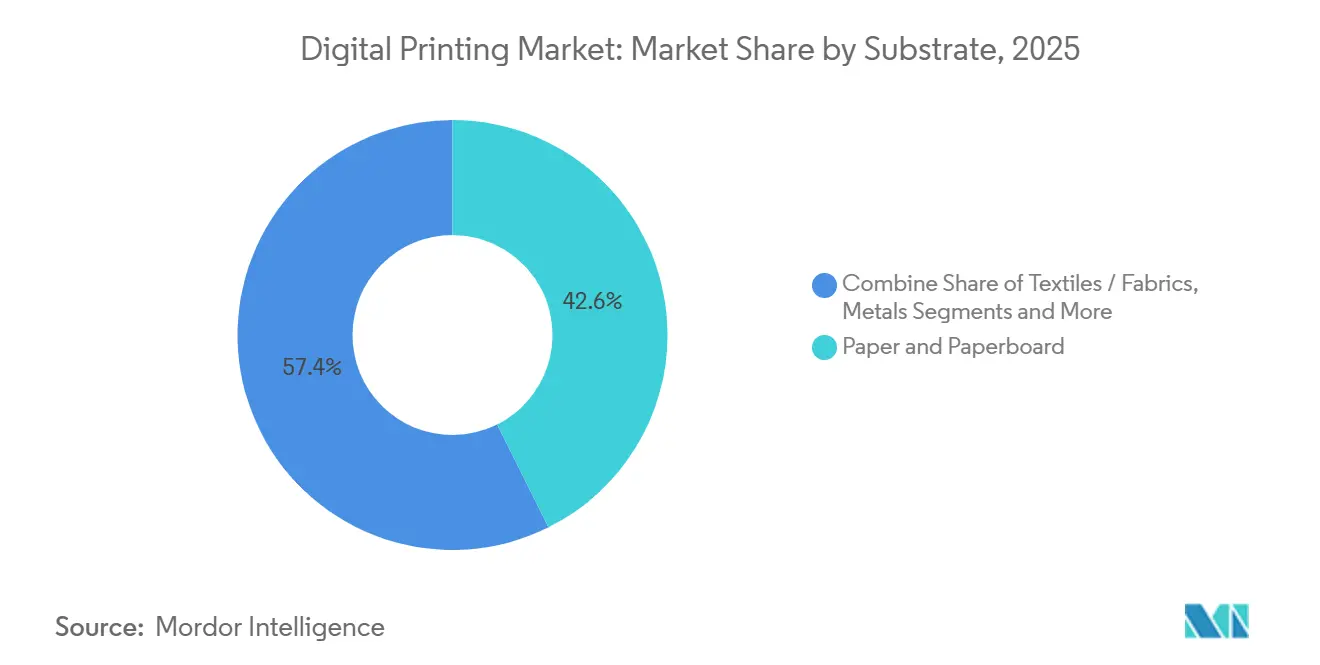
- In base al substrato, nel 2025 carta e cartone hanno conquistato una quota del 42.63% del mercato della stampa digitale; si prevede che tessuti e stoffe registreranno il CAGR più rapido, pari all'8.23%, tra il 2026 e il 2031.
- Per applicazione, il settore degli imballaggi ha contribuito al 30.73% del fatturato del 2025, mentre la stampa tessile è destinata a crescere a un CAGR dell'8.06% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 38.73% del fatturato del mercato della stampa digitale nel 2025 ed è sulla buona strada per un CAGR dell'8.32% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della stampa digitale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda crescente di imballaggi personalizzati a breve termine | + 1.8% | Globale, con concentrazione nei centri di e-commerce del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Riduzione dei costi di stampa per unità e tempi di consegna più rapidi | + 1.5% | Globale, con particolare beneficio per i piccoli e medi trasformatori in Europa e Nord America | A breve termine (≤ 2 anni) |
| Automazione rapida del flusso di lavoro basata sull'intelligenza artificiale per ordini in micro-lotti | + 1.3% | I primi ad adottare il Nord America e l'Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione delle microfabbriche tessili digitali nell'Unione Europea e negli Stati Uniti | + 1.1% | Europa (Portogallo, Italia, Spagna) e Stati Uniti (Carolina del Nord, California), con ricadute in Vietnam e Bangladesh | A lungo termine (≥ 4 anni) |
| Crescente domanda di inchiostri sostenibili e substrati riciclabili | + 1.0% | L'Europa è in testa grazie agli obblighi normativi, seguita dal Nord America e da alcuni mercati dell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| L'e-commerce ha portato ad un aumento della stampa di etichette e imballaggi su richiesta | + 1.2% | Asia Pacifico (Cina, India, ASEAN), Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda in forte espansione di imballaggi personalizzati a breve termine
I volumi globali di pacchi continuano ad aumentare man mano che la vendita al dettaglio diretta al consumatore si radica nello shopping quotidiano, spingendo i trasformatori verso configurazioni di stampa in grado di gestire economicamente lavori di confezionamento inferiori a 1,000 unità. La serie varioPrint iX di Canon riduce i tempi di cambio formato a tre minuti, consentendo agli stabilimenti di medie dimensioni di produzione di astucci pieghevoli di eseguire fino a 20 versioni grafiche durante un singolo turno. [1] Canon Inc., “varioPrint iX Series Product Launch,” Canon Global Newsroom, global.canon La produzione ad alto mix aiuta i marchi di bellezza e nutraceutici a testare gli SKU stagionali senza dover gestire scorte invendute. Il servizio postale degli Stati Uniti ha registrato un picco del 23% nel volume dei pacchi durante il picco delle festività del 2025, a conferma che il packaging a rapida rotazione non è una tendenza passeggera. Con l'accelerazione delle rotazioni degli SKU, i trasformatori che combinano una rapida preparazione con flussi di lavoro a dati variabili stanno registrando aumenti di quota a doppia cifra tra i marchi che privilegiano l'e-commerce. La stampa offset analogica, con i suoi costi delle lastre e i tempi di lavaggio di 90 minuti, non può competere al di sotto delle 5,000 unità, aprendo così un ampio margine di vantaggio per il mercato della stampa digitale.
Riduzione dei costi di stampa per unità e tempi di consegna più rapidi
I fornitori di macchine da stampa hanno ridotto i costi per clic e aumentato la produttività a sufficienza per eguagliare l'economia offset per ordini da 2,000 a 10,000 fogli. La HP Indigo 200K produce 4,600 fogli B2 all'ora a meno di 0.02 USD per pagina A4, grazie alle testine di stampa Samba a lunga durata che superano i due miliardi di gocce prima di essere sostituite. [2] HP Inc., “HP Indigo 200K Press Specifications and Case Studies,” HP Investor Relations, hp.com I convertitori di etichette in India hanno ridotto i cicli dall'ordine alla spedizione a 36 ore dopo aver installato le unità UV EFI Jetrion, consentendo modifiche grafiche in tempo reale richieste dalla serializzazione farmaceutica. Questi miglioramenti delle prestazioni consentono alle tipografie regionali di aggiudicarsi lavori un tempo monopolizzati dagli stabilimenti multinazionali, aumentando la concorrenza e ampliando al contempo il mercato complessivo della stampa digitale.
Automazione rapida del flusso di lavoro basata sull'intelligenza artificiale per ordini in micro-lotti
L'intelligenza artificiale è ora integrata nei controller delle macchine da stampa, nei server di colore e nei pannelli di controllo della manutenzione. Xerox FreeFlow Vision utilizza reti neurali per rilevare errori di registro e correggere automaticamente la deposizione dell'inchiostro, riducendo gli sprechi dall'8% a meno del 2%. [3] Xerox Holdings Corporation, "Iridesse Production Press and FreeFlow Vision Software", xerox.com Ricoh Predictive Insight analizza i dati storici dei sensori per prevedere i guasti delle testine di stampa con 72 ore di anticipo, consentendo ai team di assistenza di programmare le sostituzioni durante i tempi di inattività pianificati. [4] Ricoh Company Ltd., "Pro C9500 Series and Predictive Insight Platform", ricoh.com Il front-end Nio di HP preseleziona persino i profili ICC leggendo le curve di riflettanza del substrato in linea, riducendo i cicli di approvazione del colore a 15 minuti. Questi moduli di intelligenza artificiale alleviano i colli di bottiglia della manodopera, soprattutto nei siti occidentali dove gli operatori esperti sono scarsi, e aggiungono collettivamente 1.3 punti percentuali al CAGR del mercato.
Espansione delle microfabbriche tessili digitali nell'Unione Europea e negli Stati Uniti
I rivenditori di fast-fashion stanno costruendo hub on-demand entro 500 chilometri dai clienti per evitare ritardi nelle spedizioni asiatiche, ridurre le emissioni di CO₂ legate al trasporto e conformarsi alla legge sulla prevenzione del lavoro forzato uiguro. Atlas Max Poly di Kornit produce 220 metri quadrati all'ora su rotoli di poliestere eliminando le fasi successive al lavaggio, riducendo il consumo di acqua del 95%. Inditex ha registrato una riduzione del 18% delle emissioni di Scope 3 dopo aver trasferito i volumi di produzione a microfabbriche europee, dimostrando che la stampa di prossimità soddisfa sia gli obiettivi ESG sia le aspettative dei consumatori "vuoi subito". Installazioni simili nella Carolina del Nord dimostrano che gli stabilimenti di abbigliamento nazionali possono competere in modo redditizio con i prezzi delle importazioni quando le linee digitali eliminano i vincoli di ordine minimo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati investimenti in CAPEX e R&S per presse di fascia alta | -1.2% | Globale, con un impatto acuto sulle piccole e medie imprese in Europa e Nord America | Medio termine (2-4 anni) |
| Normative più severe sugli inchiostri PFAS/solventi causano ritardi nella riqualificazione | -0.9% | Europa e Stati Uniti in testa, con ricadute anche su Canada e Australia | A breve termine (≤ 2 anni) |
| Complessità persistente della gestione del colore su tutti i substrati | -0.6% | Globale, colpisce in particolare i convertitori che servono più mercati finali | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nella fornitura di semiconduttori per testine a getto d'inchiostro industriali | -0.7% | Globale, con fornitura concentrata in Giappone e Taiwan | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e di ricerca e sviluppo per le presse di fascia alta
I sistemi a getto d'inchiostro single-pass per linee di cartone ondulato variano da 2.5 a 4 milioni di dollari, un muro di capitale che gli stabilimenti regionali non possono scalare senza il supporto di fondi di private equity. La Nozomi C18000 di EFI richiede altri 500,000 dollari di ammodernamenti del sito, dai pavimenti rinforzati ai controlli dell'umidità, prima che la prima stampa vada a fuoco. I contratti di locazione attenuano il colpo, ma le cambiali da 35,000 a 50,000 dollari al mese rimangono insostenibili per gli stabilimenti con un fatturato inferiore a 20 milioni di dollari. Il divario di finanziamento sta spingendo i converter di primo livello ancora più avanti, consolidando i contratti con marchi ad alto margine e impedendo alle piccole aziende di entrare nel mercato della stampa digitale.
Normative più severe su PFAS/inchiostro a solvente causano ritardi nella riqualificazione
L'Agenzia per la protezione ambientale degli Stati Uniti ha dichiarato pericolose le principali sostanze chimiche PFAS nell'aprile 2024, costringendo i produttori di inchiostri a riformulare le miscele UV-curing e a testare nuovamente ogni substrato a contatto con gli alimenti. Flint Group e Siegwerk stimano che i cicli di qualificazione si estendano ora dai sei ai nove mesi, rallentando le nuove approvazioni delle macchine da stampa e riducendo marginalmente il CAGR del mercato. L'ampio divieto europeo sui PFAS, in fase di consultazione nel 2025, potrebbe innescare un altro ciclo di riformulazione entro il 2027, aggiungendo costi di conformità e problemi di pianificazione per i trasformatori alla ricerca di clienti multinazionali nel settore degli imballaggi.
Analisi del segmento
Con il processo di stampa: il getto d'inchiostro rafforza il suo vantaggio con la flessibilità del substrato
Il getto d'inchiostro ha registrato un fatturato del 58.83% nel 2025 e si prevede un CAGR dell'8.44% fino al 2031, poiché le architetture a passaggio singolo offrono velocità di 150 metri al minuto sia su carta tissue da 40 GSM che su cartoncino da 600 micron. Il mercato della stampa digitale attribuito alle installazioni a getto d'inchiostro ha superato i 21 miliardi di dollari nel 2026. Le installazioni di HP Indigo 200K e Canon ProStream in Cina e negli Stati Uniti dimostrano che le linee di pigmento a base acquosa ora equivalgono alla brillantezza offset su supporti patinati, consentendo di cambiare lavoro in pochi minuti. L'elettrofotografia continua a distinguersi nella stampa transazionale monocromatica; Xerox Iridesse aggiunge toner metallizzato per inviti premium, consolidando la sua nicchia. Tuttavia, le piattaforme a toner si basano su fusori riscaldati che consumano il 40% di energia in più rispetto alla polimerizzazione UV LED, un costo aggiuntivo in Europa, dove i prezzi dell'energia rimangono volatili. L'ISO sta aggiornando lo standard 12647-2 per formalizzare le tolleranze a passaggio singolo, semplificando gli audit dei marchi e accelerando l'adozione della stampa a getto d'inchiostro.
La crescita dell'elettrofotografia si attesterà a circa il 6.2%, poiché gli standard di sostenibilità sconsigliano la contaminazione da olio siliconico nei flussi di fibre riciclate. La C9500 oil-free di Ricoh raddoppia gli intervalli di manutenzione a 1 milione di stampe, ma persistono i limiti dei supporti. AccurioPress C14000 di Konica Minolta compete in termini di tasso di clic, eppure i proprietari di marchi scelgono sempre più macchine da stampa con i marchi Forest Stewardship Council e Cradle to Cradle, riconoscimenti più facilmente ottenibili dai sistemi a base d'acqua. Pertanto, la versatilità e l'allineamento normativo del getto d'inchiostro continuano ad ampliare la sua quota nel mercato della stampa digitale.
Per tipo di inchiostro: i polimerizzabili LED-UV accelerano l'adozione dell'efficienza energetica
Le formulazioni UV-curable hanno rappresentato il 31.74% del fatturato del 2025 e cresceranno a un ritmo dell'8.14%, sostenute da array LED che si illuminano a 385-395 nanometri e si avviano istantaneamente. La Fujifilm Jet Press 750S High Speed ha dimostrato un consumo di energia elettrica inferiore del 60% rispetto ai modelli precedenti a mercurio durante i test del 2025, offrendo agli stampatori europei una strada diretta verso gli obiettivi di riduzione delle emissioni di carbonio. I pigmenti a base d'acqua dominano le applicazioni su cartone ondulato e tessuto, offrendo zero composti organici volatili e un semplice trattamento delle acque reflue. Gli inchiostri latex soddisfano i requisiti di resistenza all'aria interna e resistenza all'esterno; HP Latex 2700 estende la durata della grafica applicata a cinque anni all'esterno senza laminazione. Le linee a sublimazione come la Mimaki Tiger-1800B MkII hanno raggiunto i 180 metri quadrati all'ora, consentendo alle fabbriche di abbigliamento sportivo di competere con la serigrafia rotativa per tirature superiori alle 500 unità.
Gli inchiostri a solvente sono ora utilizzati principalmente per rivestimenti per veicoli e striscioni per esterni, dove l'adesione al vinile prevale sulle normative ambientali. Il Regolamento dell'Unione Europea sulla progettazione ecocompatibile dei prodotti sostenibili, in vigore dal 2027, renderà obbligatoria l'etichettatura di riciclabilità sui tessuti, spingendo gli acquirenti verso pigmenti a base d'acqua. Nel complesso, questi cambiamenti ampliano la varietà di tipologie di inchiostro nel mercato della stampa digitale, ma la tecnologia LED-UV rimane la protagonista per il suo profilo energetico e di conformità.
Per substrato: i tessili registrano la crescita più rapida mentre la moda abbraccia l'on-demand
Carta e cartone hanno rappresentato il 42.63% del volume di stampa del 2025, ma i tessuti sono destinati a un CAGR dell'8.23%, il più rapido tra i substrati. I sistemi direct-to-garment come Kornit Apollo raggiungono le 240 magliette all'ora con una resistenza a 50 lavaggi, consentendo modelli pre-vendita che eliminano il 30% di scarti di magazzino invenduti. Si prevede che il mercato della stampa digitale nel settore tessile raddoppierà entro il 2031, con l'adozione da parte dei marchi di una produzione quasi in tempo reale. Plastica e film si stanno ritagliando una quota di mercato nelle buste flessibili che ospitano codici QR per il coinvolgimento dei consumatori, poiché le macchine da stampa ibride Bobst Digital Master 340 eliminano il costo della lastra di 10,000 dollari tipico delle tirature rotocalco. Vetro, ceramica e metallo rimangono volumi di nicchia, ma la Durst P5 350 HS dimostra che i produttori di piastrelle apprezzano il digitale per i rapidi cambi di pattern all'interno delle collezioni per la casa intelligente.
Il cartone ondulato, trainato dalle esportazioni cinesi di e-commerce, sta guadagnando terreno nel settore digitale, con i kit di ricircolo Screen Truepress Jet520HD che portano la durata delle testine di stampa a 2.5 miliardi di gocce. Il mix di supporti sottolinea come il mercato della stampa digitale premi le piattaforme che passano rapidamente da fibra a polimero a tessuto senza cambi meccanici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il packaging domina, i tessili accelerano
Il packaging ha rappresentato il 30.73% del fatturato del 2025, trainato dalle etichette che ora devono riportare identificatori univoci in base alle leggi europee e statunitensi sulla tracciabilità dei farmaci. Domino N730i integra telecamere che verificano ogni codice a barre, soddisfacendo la Direttiva sui medicinali falsificati e risparmiando al contempo i passaggi di ispezione manuale. Le scatole di cartone ondulato stampate al volo per le spedizioni JD.com trasformano i cartoni di spedizione in cartelloni pubblicitari, ampliando le aree in cui i costi sono giustificati per le linee single-pass ad alto volume. Gli astucci rigidi alternano ancora la stampa offset per le grandi tirature e quella digitale per le edizioni limitate, ma i converter avvertono una crescente pressione da parte dei clienti per passare completamente ai flussi di lavoro con dati variabili.
La stampa tessile sta crescendo a un ritmo dell'8.06%, con i marchi sportivi che stanno migrando le maglie in poliestere alla sublimazione. La Seiko Epson SureColor F10000 amplia la larghezza dei tessuti a 1.6 metri, aprendo i mercati di tappezzeria e tende. La stampa commerciale sta complessivamente perdendo volume, ma i libri on-demand tengono impegnate le macchine da stampa a toner nei centri di distribuzione di Amazon. La segnaletica di grande formato sfrutta proficuamente gli inchiostri LED-UV che si installano immediatamente senza ritardi di degassamento. Ogni traccia applicativa sottolinea come il mercato della stampa digitale monetizzi velocità, personalizzazione e conformità più del volume di stampa grezzo.
Analisi geografica
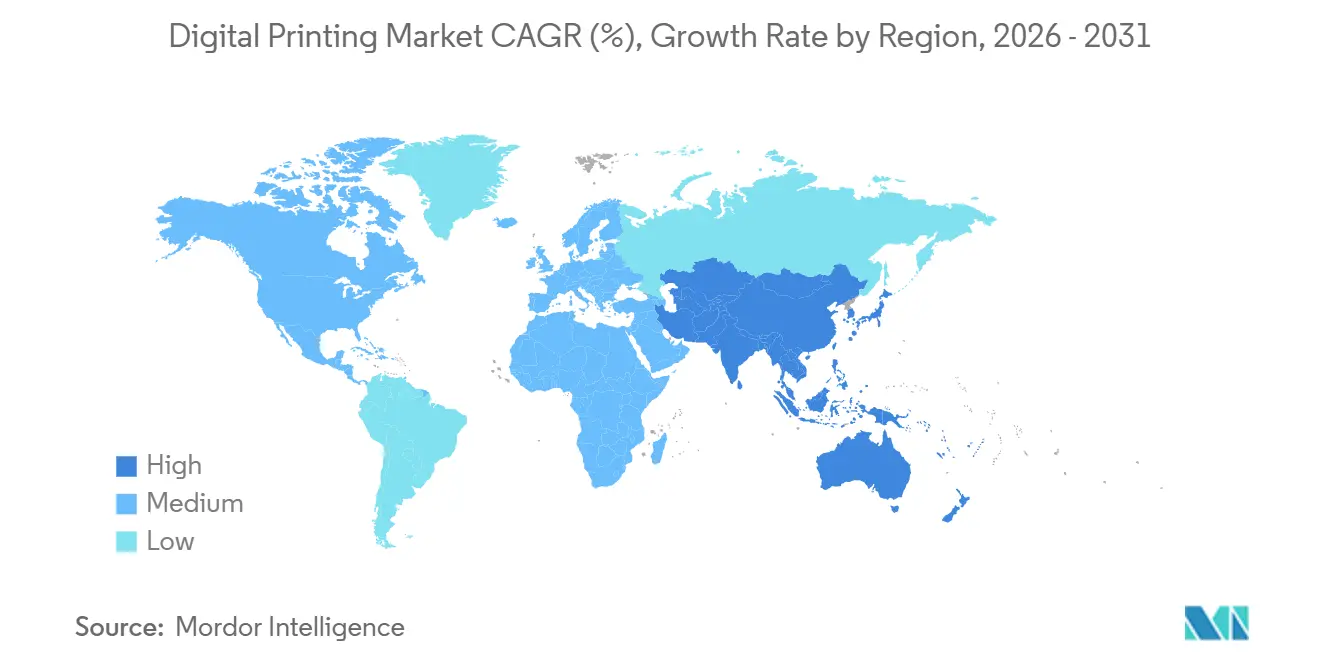
Mercato della stampa digitale in Nord America e nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 38.73% del fatturato del 2025 ed è sulla buona strada per un CAGR dell'8.32%, sostenuto da oltre 200 linee di cartone ondulato a passaggio singolo installate in Cina nel biennio 2024-2025 per gestire le spedizioni transfrontaliere. La China National Packaging Corporation ha stimato la penetrazione digitale nel cartone ondulato al 12% nel 2025, il doppio rispetto ai livelli del 2023. Il settore delle etichette in India si sta digitalizzando rapidamente per soddisfare le normative sui codici QR della Food Safety and Standards Authority. Vietnam e Bangladesh attraggono microfabbriche di abbigliamento, poiché i marchi si stanno diversificando rispetto alla Cina, come Kornit che ha aperto un centro di formazione a Ho Chi Minh all'inizio del 2025. Il Nord America ha registrato circa il 28% del fatturato, trainato da imballaggi flessibili per prodotti nutraceutici e a base di cannabis che richiedono testi di conformità in continua evoluzione. Il Canada sfrutta il digitale per le avvertenze provinciali sulla cannabis, mentre il boom del nearshoring in Messico richiede scatole just-in-time per l'assemblaggio di dispositivi elettronici.
Mercato europeo della stampa digitale
L'Europa pone l'accento sulla sostenibilità e sul rispetto dell'economia circolare nell'ambito del Green Deal europeo. Il Passaporto Digitale dei Prodotti per tessuti e imballaggi richiede la codifica a livello di articolo, una funzione naturalmente integrata nelle linee a getto d'inchiostro ad alta risoluzione. L'industria meccanica tedesca integra i moduli di stampa in celle di finitura robotizzate, mentre il settore del lusso francese insiste sulla riproduzione precisa dei colori spot e sugli effetti di vernice tattile. Il Regno Unito sfrutta la domanda delle industrie creative di stampe su misura in tiratura limitata, incoraggiando le PMI ad acquistare unità a getto d'inchiostro compatte B2. Nel complesso, queste dinamiche regionali rafforzano il mercato della stampa digitale come pilastro della produzione di nuova generazione in tutto il mondo.
Mercato della stampa digitale in EMEA e Sud America
L'Europa detiene una quota considerevole delle vendite, con Germania e Regno Unito leader nelle installazioni di stampanti a getto d'inchiostro di fascia alta. Le restrizioni sulla plastica monouso indirizzano gli investimenti verso vassoi di carta stampata e fibre stampate, favorendo gli inchiostri a base d'acqua. I marchi del lusso in Francia e Italia apprezzano le linee digitali per tessuti ed etichette per tirature limitate. Spagna e Portogallo sono diventati hub per la stampa su indumenti on-demand, con spedizioni in giornata verso l'Europa occidentale. Sud America, Medio Oriente e Africa insieme costituiscono un blocco di fatturato inferiore al 10%, eppure il Brasile registra una crescita a due cifre per le etichette e gli Emirati Arabi Uniti equipaggiano gli stampatori fieristici con unità LED-UV di grande formato. Il Sudafrica testa unità direct-to-garment nell'ambito del suo piano generale per il retail, a dimostrazione della progressiva globalizzazione del mercato della stampa digitale.
Panorama normativo
Il quadro normativo per la stampa digitale riflette sempre più la sostenibilità degli imballaggi, la sicurezza chimica e i requisiti informativi a livello di singolo articolo. Nell'Unione europea, il Regolamento sugli imballaggi e i rifiuti di imballaggio, Regolamento (UE) 2025/40 (PPWR), è entrato in vigore l'11 febbraio 2025, con applicazione generale a partire dal 12 agosto 2026. Ciò ha comportato il passaggio da norme nazionali recepite a un unico quadro normativo a livello europeo, e l'implementazione del PPWR ha anche accelerato la pubblicazione delle linee guida di attuazione nel 2026, compreso il supporto interpretativo della Commissione europea (linee guida/FAQ) e gli atti derivati. Le modifiche inaspriscono le aspettative in merito alla documentazione tecnica, alla tracciabilità e ai requisiti informativi sugli imballaggi, che la stampa digitale supporta tramite dati variabili e supporti codificati.
Per le applicazioni a contatto con gli alimenti e altre applicazioni chimicamente sensibili, gli enti regolatori si stanno spostando a monte, nella chimica degli inchiostri e dei materiali, il che aumenta gli oneri di riformulazione e riqualificazione. Negli Stati Uniti, il sistema di notifica delle sostanze a contatto con gli alimenti (FCN) della FDA rimane un punto di controllo fondamentale per le sostanze utilizzate negli imballaggi a contatto con gli alimenti e, nel gennaio 2025, le azioni della FDA che hanno reso inefficaci le FCN per 35 sostanze PFAS a causa dell'abbandono da parte dei produttori hanno rafforzato l'allontanamento da alcune sostanze chimiche utilizzate per la protezione dal grasso. Insieme alla tendenza all'ampliamento dell'ambito di indagine sulle PFAS e sugli inchiostri a base di solventi (e ai relativi ritardi nella riqualificazione), queste misure influenzano la selezione degli inchiostri (a base d'acqua, alternative LED-UV) e aumentano la domanda di flussi di lavoro di produzione verificabili e documentati per imballaggi, etichette e altri usi finali regolamentati.
Analisi della catena del valore
La catena del valore della stampa digitale inizia con i fornitori a monte di testine di stampa, componenti elettronici, inchiostri (polimerizzabili UV, a pigmenti a base d'acqua, a solvente, al lattice, a sublimazione) e substrati (cartone, pellicole, tessuti). Prosegue poi con la produzione di macchine da stampa OEM e l'integrazione del flusso di lavoro front-end, della gestione del colore e del controllo qualità. I partecipanti alla fase intermedia includono i convertitori e i fornitori di servizi di stampa che combinano le macchine da stampa con l'automazione della prestampa, la finitura (taglio, laminazione, verniciatura, rilegatura) e i sistemi di dati per la serializzazione e la tracciabilità, seguiti dalla distribuzione tramite proprietari di marchi e rivenditori nei settori del packaging, del tessile, della segnaletica e dell'editoria.
Le recenti evoluzioni dell'ecosistema mostrano un'integrazione più stretta tra materiali, attrezzature e software. Ad esempio, Metsä Board, in collaborazione con Heidelberger Druckmaschinen AG, punta ad allineare il cartone leggero alle tecnologie di stampa, mentre Agfa ha stretto una partnership con Hybrid Software per integrare SmartDFE con SpeedSet Orca per la gestione di dati variabili complessi negli astucci pieghevoli. I colli di bottiglia e la pressione sui margini tendono a concentrarsi sulla disponibilità delle attrezzature, sulla produttività della fase di finitura e sulla volatilità dei costi degli input. I vincoli relativi ai semiconduttori, citati nel contesto del report, possono allungare i tempi di consegna dei componenti per la stampa a getto d'inchiostro industriale, e la fase di finitura rappresenta spesso il fattore limitante della produttività quando i lavori digitali e convenzionali condividono le stesse linee a valle. Per stabilizzare l'offerta ed espandere la capacità, gli OEM e i fornitori di piattaforme stanno ricorrendo ad accordi commerciali e partnership più ampi, come l'accordo da 50 milioni di dollari siglato tra HP Indigo ed ePac per installazioni di macchine da stampa, materiali di consumo e servizi. HEIDELBERG ha inoltre evidenziato le partnership dell'ecosistema che spaziano dalla serializzazione/autenticazione all'integrazione logistica, spostando il mercato dall'acquisto di macchine da stampa isolate verso reti di produzione integrate e basate sui dati, che collegano substrati, inchiostri conformi, flussi di lavoro di dati variabili, ispezione e requisiti di distribuzione.
Panorama competitivo
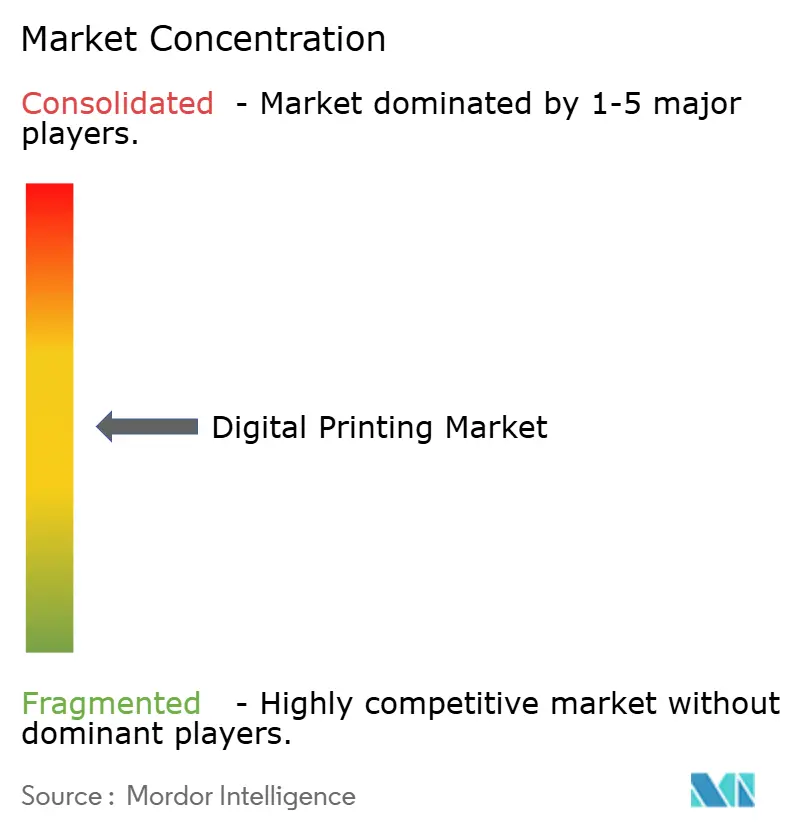
Il mercato della stampa digitale è moderatamente frammentato. I cinque principali fornitori, HP, Canon, Xerox, Ricoh ed Electronics For Imaging, detenevano la quota maggiore nel 2025, lasciando spazio agli specialisti. HP si è espansa verticalmente acquistando i brevetti delle testine di stampa Memjet nel 2024 per ridurre il rischio di fornitura e, a gennaio 2026, ha impegnato 150 milioni di dollari per ampliare la produzione di Indigo in Israele, aggiungendo laboratori di ricerca e sviluppo per inchiostri acquosi per uso alimentare. La piattaforma varioPrint iX di Canon integra stazioni toner e inkjet, consentendo ai clienti di alternare le modalità senza dover cambiare stampante. Xerox ha acquisito la divisione testine inkjet di Toshiba Tec per 180 milioni di dollari nell'ottobre 2025, integrando il talento nell'ingegneria delle forme d'onda nella sua roadmap Iridesse. Ricoh ha aperto un hub di innovazione a Telford certificato ISO/IEC 17025, offrendo agli acquirenti europei un luogo in cui eseguire test sui substrati in condizioni di umidità controllata.
Continuano a emergere innovazioni dirompenti. Landa Digital Printing ha commercializzato la nanografia, stratificando inchiostro con uno spessore inferiore a 500 nanometri per ottenere la brillantezza offset su carta non patinata, un balzo in avanti che attrae stampatori commerciali di alta qualità. Kornit Digital ha conquistato i clienti del settore dell'abbigliamento abbinando inchiostri pigmentati a base d'acqua al pretrattamento integrato, creando costi di passaggio per gli utenti formati sugli ecosistemi Apollo e Atlas. I fornitori emergenti spesso propongono contratti di tipo "equipment-as-a-service" che dimezzano le spese iniziali, sfidando i paradigmi CAPEX elevati che frenano i trasformatori più piccoli. Nel frattempo, i brevetti sugli algoritmi delle testine di stampa e sulle sostanze chimiche degli inchiostri sono aumentati del 35% su base annua nel database dell'Organizzazione Mondiale per la Proprietà Intellettuale nel periodo 2024-2025, a dimostrazione di un'innovazione continua. Le strategie competitive stanno convergendo sulla manutenzione predittiva basata sull'intelligenza artificiale e sull'ispezione in linea, poiché i trasformatori non tollerano più del 2% di scarti nei cicli di evasione degli ordini in rapida evoluzione.
Leader del settore della stampa digitale
HP Inc.
Canon Inc.
Xeikon N.V
Xerox Holding Corporation
Elettronica per l'imaging, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Flint Group Digital Xeikon ha lanciato a livello globale la piattaforma di produzione di etichette digitali Ecolyne con un modello in abbonamento. La piattaforma si rivolge ai trasformatori che necessitano di una qualità a 1200 dpi e di un'adozione più rapida senza l'onere di capitale iniziale richiesto per l'acquisto di apparecchiature tradizionali, ampliando l'accesso alla capacità di produzione di etichette digitali.
- Marzo 2026: HP Inc. ha presentato la stampante digitale HP Indigo 7K+ e ha annunciato che la HP Indigo 200K ha superato le 100 installazioni in tutto il mondo. Queste notizie, nel loro insieme, rafforzano l'impegno di HP verso una produzione più automatizzata e ad alta produttività per etichette e imballaggi, supportando i trasformatori che stanno passando dai flussi di lavoro analogici a quelli digitali per le tirature brevi e medie.
- Ottobre 2025: Canon Inc. ha annunciato la stampante a getto d'inchiostro industriale corrPress iB17 per imballaggi in cartone ondulato, progettata per la produzione su scala industriale con inchiostri a base d'acqua. Il passaggio al digitale ad alta velocità per il cartone ondulato amplia le applicazioni di imballaggio, andando oltre etichette e astucci pieghevoli, e aiuta i trasformatori a monetizzare la grafica variabile e a velocizzare i cambi di formato delle scatole di spedizione.
Ambito e metodologia
La stampa digitale è un processo che incorpora la stampa on-demand di alta qualità. Rappresenta una moderna tecnica di produzione che consente la stampa da file elettronici. Inoltre, non necessita di una lastra di stampa, a differenza della stampa offset più convenzionale. Lo studio traccia i ricavi maturati dai vari processi di stampa digitale che vengono utilizzati in varie applicazioni. Inoltre, sono stati presi in considerazione i ricavi maturati dai fornitori di stampa digitale.
Il mercato della stampa digitale è segmentato in base al processo di stampa (elettrofotografia e getto d'inchiostro), applicazione (libri, stampa commerciale e imballaggi [etichette, imballaggi in cartone ondulato, cartoni, imballaggi flessibili, imballaggi in plastica rigida e imballaggi in metallo]) e geografia (Nord America [Stati Uniti e Canada], Europa [Germania, Regno Unito, Francia, Paesi Bassi, Polonia e resto d'Europa], Asia-Pacifico [Cina, India, Giappone e resto dell'Asia-Pacifico], America Latina [Brasile, Messico e resto dell'America Latina] e Medio Oriente e Africa [Emirati Arabi Uniti, Arabia Saudita, Egitto, Sudafrica e resto del Medio Oriente e Africa]). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Elettrofotografia (toner) |
| a getto d'inchiostro |
| Pigmento a base d'acqua |
| Solvente |
| Induribile ai raggi UV |
| Latex |
| Sublimazione del colore |
| Carta e cartone |
| Plastica e pellicole |
| Tessili / Tessuti |
| Vetro e Ceramica |
| Metalli |
| Libri ed editoria | |
| Stampa commerciale | |
| Packaging | da abbigliamento |
| Imballaggio ondulato | |
| cartoni | |
| Flexible Packaging | |
| Imballaggio in plastica rigida | |
| Imballaggi metallici | |
| Stampa tessile | |
| Fotografia e Merchandise | |
| Segnaletica e grafica di grande formato |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Mediante processo di stampa | Elettrofotografia (toner) | ||
| a getto d'inchiostro | |||
| Per tipo di inchiostro | Pigmento a base d'acqua | ||
| Solvente | |||
| Induribile ai raggi UV | |||
| Latex | |||
| Sublimazione del colore | |||
| Per substrato | Carta e cartone | ||
| Plastica e pellicole | |||
| Tessili / Tessuti | |||
| Vetro e Ceramica | |||
| Metalli | |||
| Per Applicazione | Libri ed editoria | ||
| Stampa commerciale | |||
| Packaging | da abbigliamento | ||
| Imballaggio ondulato | |||
| cartoni | |||
| Flexible Packaging | |||
| Imballaggio in plastica rigida | |||
| Imballaggi metallici | |||
| Stampa tessile | |||
| Fotografia e Merchandise | |||
| Segnaletica e grafica di grande formato | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della stampa digitale nel 2026?
Il mercato della stampa digitale ha raggiunto i 36.95 miliardi di dollari nel 2026 e si prevede che salirà a 53.32 miliardi di dollari entro il 2031.
Quale CAGR è previsto per la stampa digitale fino al 2031?
Si prevede che il mercato crescerà a un CAGR del 7.61% nel periodo 2026-2031.
Quale processo di stampa sta crescendo più velocemente?
La stampa a getto d'inchiostro sta avanzando a un CAGR dell'8.44%, supportata da linee a passaggio singolo che eguagliano la qualità offset su più substrati.
Perché l'Asia-Pacifico è in testa all'adozione?
Gli elevati volumi di e-commerce, gli investimenti in macchine da stampa a getto d'inchiostro per cartone ondulato e la crescita delle microfabbriche tessili attribuiscono all'Asia Pacifica il 38.73% del fatturato del 2025, con una previsione di crescita dell'8.32%.
Qual è il limite maggiore per le stampanti più piccole?
Gli elevati costi di capitale per le presse industriali e gli aggiornamenti degli impianti, che spesso superano i 2.5 milioni di dollari, impediscono alle aziende più piccole di entrare nella produzione digitale.


