

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
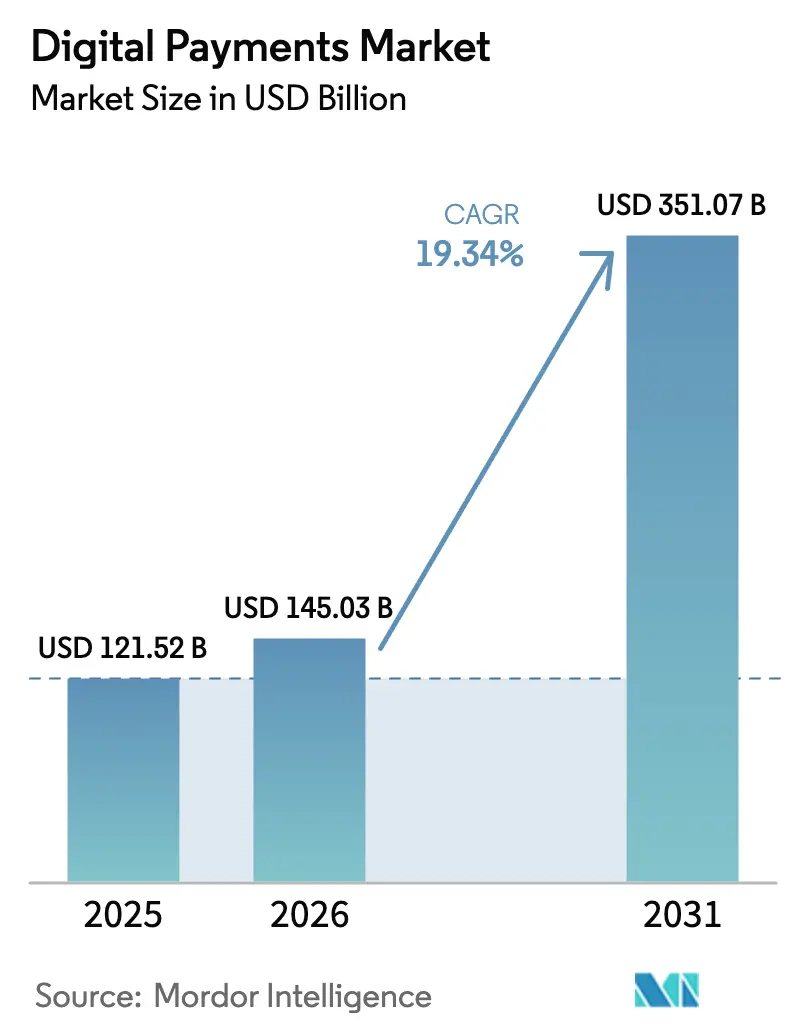
| Dimensione del mercato (2026) | 145.03 miliardo di dollari |
| Dimensione del mercato (2031) | 351.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.34% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
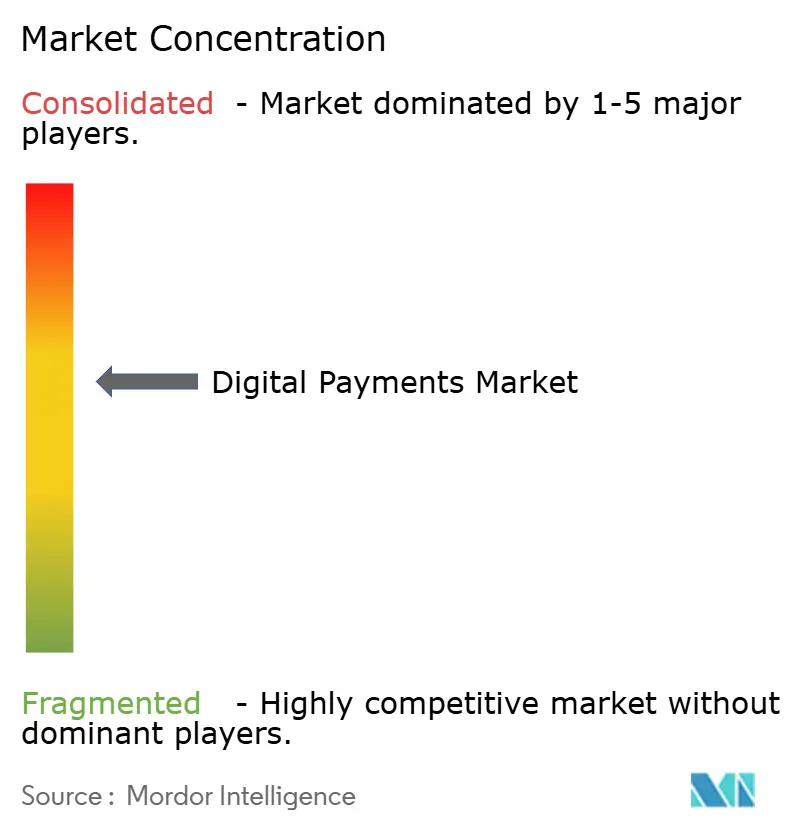
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pagamenti digitali di Mordor Intelligence
Il mercato dei pagamenti digitali raggiungerà i 145.03 miliardi di dollari nel 2026 e si prevede che raggiungerà i 351.07 miliardi di dollari entro il 2031, con un CAGR del 19.34% per il periodo di previsione. La migrazione strutturale da sistemi incentrati sulle carte a sistemi di regolamento istantaneo da conto a conto, wallet basati su QR code e piattaforme di orchestrazione sta rimodellando le curve dei costi e le performance di approvazione. Gli obblighi normativi in materia di tokenizzazione e autenticazione forte dei clienti in Europa stanno accelerando la modernizzazione dei sistemi core, mentre gli standard ISO 20022 sui dati stanno rendendo disponibili dati sulle transazioni più completi, a supporto del credit scoring automatizzato. In Asia-Pacifico e Sud America, l'interoperabilità QR supportata dal governo e i trasferimenti istantanei a zero commissioni stanno sostituendo contanti e carte a una velocità senza precedenti. Le dinamiche competitive si stanno frammentando poiché l'orchestrazione indipendente dal gateway e le super-app per wallet stanno indebolindo i ricavi di interscambio degli acquirenti tradizionali, ma le reti di carte tradizionali stanno difendendo la propria quota acquisendo capacità di open banking e di analisi delle frodi.
Punti chiave del rapporto
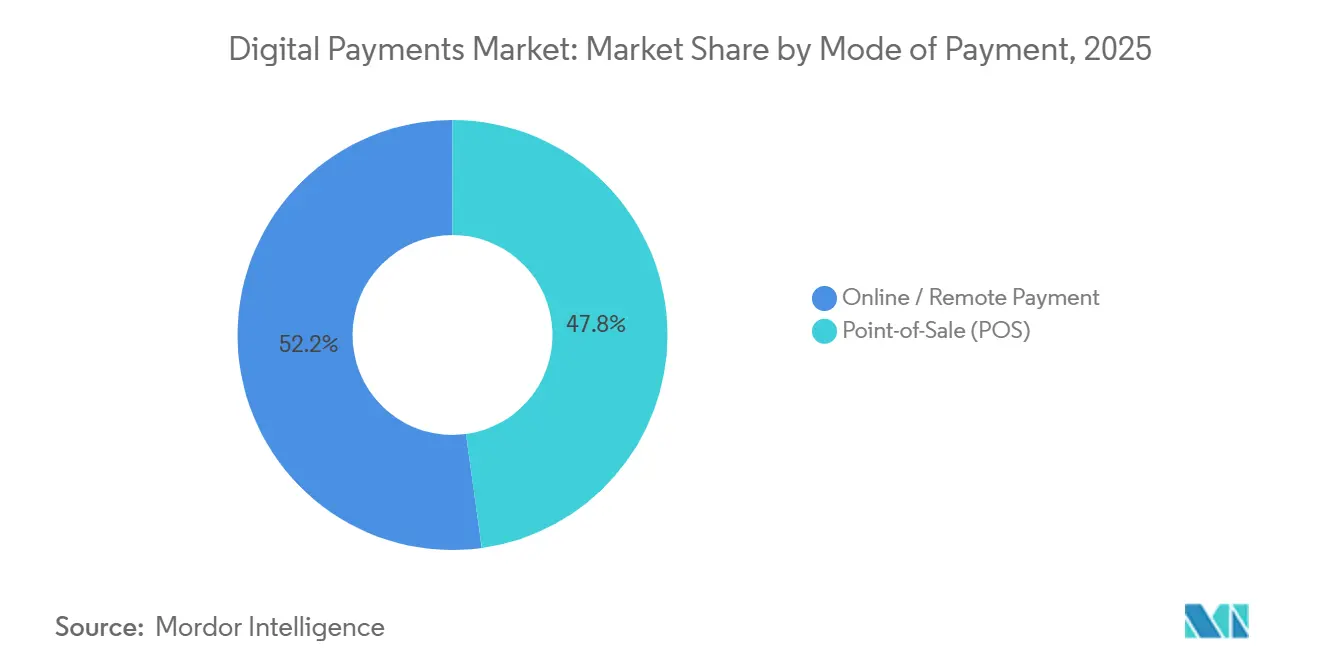
- Per modalità di pagamento, i canali POS detenevano il 47.83% della quota di mercato dei pagamenti digitali nel 2025, mentre i pagamenti online e a distanza stanno crescendo a un CAGR del 20.39% fino al 2031.
- Per componente, le soluzioni rappresentavano il 67.82% delle dimensioni del mercato dei pagamenti digitali nel 2025 e continuano a crescere a un CAGR del 20.77% fino al 2031.
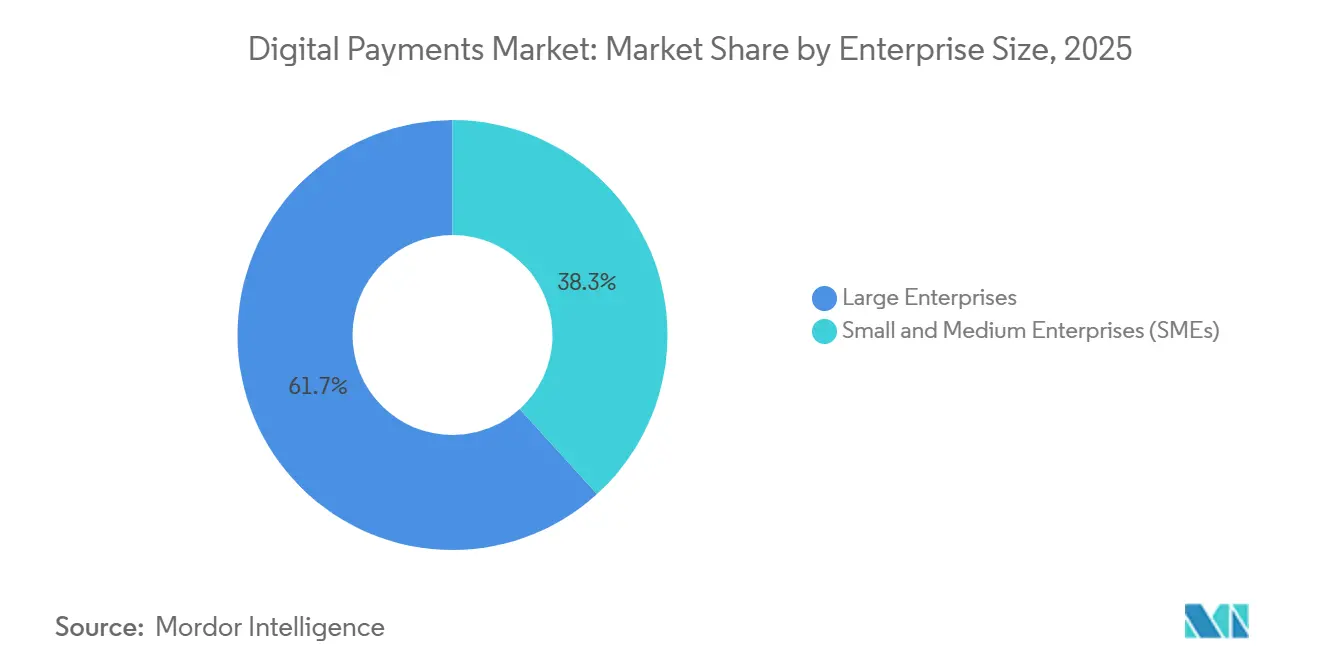
- In base alle dimensioni aziendali, le grandi imprese sono state le prime con una quota di fatturato del 61.74% nel mercato dei pagamenti digitali nel 2025; le piccole e medie imprese stanno crescendo a un CAGR del 20.56% entro il 2031.
- Per settore di utilizzo finale, il commercio al dettaglio e l'e-commerce hanno rappresentato il 34.72% del valore del mercato dei pagamenti digitali nel 2025, mentre il settore sanitario è destinato a crescere a un CAGR del 20.22% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha catturato il 38.72% del valore globale del mercato dei pagamenti digitali nel 2025 e si prevede che aumenterà a un CAGR del 20.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pagamenti digitali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei pagamenti tramite codice QR nel Sud-est asiatico | + 4.2% | Nucleo ASEAN (Indonesia, Thailandia, Filippine, Vietnam), espansione verso l'Asia meridionale | Medio termine (2-4 anni) |
| I mandati di tokenizzazione dell'UE rafforzano la sicurezza online | + 3.8% | Europa, con adozione in espansione in Nord America e APAC | A breve termine (≤ 2 anni) |
| Domanda di e-commerce transfrontaliero per APM in Sud America | + 2.9% | Sud America (Brasile, Argentina, Cile), con collegamenti con il Nord America | Medio termine (2-4 anni) |
| Sistemi di pagamento immediato delle buste paga nel Consiglio di cooperazione del Golfo | + 2.1% | Medio Oriente (Arabia Saudita, Emirati Arabi Uniti, Qatar), estendendosi ai corridoi di lavoro dell'Asia meridionale | A lungo termine (≥ 4 anni) |
| Messaggi ricchi di dati ISO 20022 che sbloccano il punteggio di credito delle PMI | + 3.5% | Globale, con guadagni iniziali nei centri finanziari di Europa, Nord America e APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei pagamenti tramite codice QR nel Sud-est asiatico
L'interoperabilità guidata dal governo ha esteso l'accettazione dei codici QR dai centri commerciali urbani ai chioschi rurali. Il sistema QRIS indonesiano ha elaborato 18.6 miliardi di transazioni nel 2025, un aumento del 47% su base annua che conferma la familiarità dei consumatori con le scansioni da portafoglio a portafoglio rispetto allo strisciamento della carta. PromptPay in Thailandia ha raggiunto una penetrazione quasi universale tra gli esercenti urbani nello stesso periodo, mentre le Filippine hanno collegato 52 banche ed emittenti di moneta elettronica sotto InstaPay QR Ph, riducendo le commissioni di sconto per gli esercenti al di sotto dell'1%. La rapida adozione riflette l'ubiquità degli smartphone, la crescente concorrenza fintech e il supporto normativo che consente ai micro-esercenti di evitare costosi hardware POS. L'espansione transfrontaliera, promossa dal quadro ASEAN Payment Connectivity, promette regolamenti in tempo reale in tutti i 10 Stati membri entro il 2027, riducendo le commissioni di rimessa e aprendo nuovi corridoi di esportazione per i venditori dell'industria artigianale. [1] BANK INDONESIA, “QRIS Transaction Statistics 2025,” bi.go.id
I mandati di tokenizzazione dell'UE rafforzano la sicurezza online
La Direttiva 3 sui servizi di pagamento della Commissione europea rende obbligatori i token di rete per tutte le transazioni senza presenza fisica della carta entro gennaio 2027. Gli esercenti che migrano verso i sistemi di tokenizzazione stanno già registrando una diminuzione dei tassi di frode; le informazioni fornite da Mastercard nel 2025 attribuiscono a questo cambiamento un risparmio annuo di 1.2 miliardi di dollari in frodi in Europa. Visa ha elaborato 8 miliardi di credenziali tokenizzate nel 2025, un aumento del 62% che dimostra la rapidità delle azioni di conformità. Il trasferimento di responsabilità sposta il rischio di archiviazione delle credenziali dai rivenditori, creando domanda di servizi gateway che combinano la gestione dei token con solidi flussi di autenticazione del cliente. Sebbene i costi di conformità gravino sugli esercenti di fascia media, la riduzione dei chargeback e i tassi di autorizzazione più elevati stanno migliorando i margini lordi complessivi. [2] AUTORITÀ BANCARIA EUROPEA, "Standard tecnici sulla tokenizzazione dei pagamenti", eba.europa.eu
Domanda di e-commerce transfrontaliero per APM in Sud America
La brasiliana Pix ha elaborato 42 miliardi di trasferimenti istantanei nel 2025 e ora sta sperimentando collegamenti transfrontalieri con Argentina e Uruguay. I dati sull'abbandono dei carrelli mostrano miglioramenti di 18 punti percentuali quando i commercianti offrono APM locali come Pix, Mercado Pago o bonifici bancari al posto delle carte internazionali. I round di finanziamento fintech, tra cui la raccolta di 300 milioni di dollari di Ualá nel 2025, sottolineano la convinzione degli investitori che il checkout localizzato sia indispensabile per la crescita regionale. Una ricerca della Banca Interamericana di Sviluppo stima una crescita del 34% dell'e-commerce transfrontaliero in Sud America nel 2025, spinta da piattaforme che uniscono conversione di valuta, calcolo delle imposte e consegna in un unico livello API.
Sistemi di erogazione immediata della busta paga nel Consiglio di cooperazione del Golfo
Arabia Saudita, Emirati Arabi Uniti e Qatar ora richiedono ai datori di lavoro di instradare gli stipendi attraverso sistemi di pagamento istantaneo autorizzati. Questi obblighi creano flussi di transazioni prevedibili e ad alta frequenza, incoraggiando banche e fintech a integrare l'accesso ai salari guadagnati, i micro-risparmi e i prodotti assicurativi nei flussi salariali. Gli Emirati Arabi Uniti hanno elaborato 890 milioni di transazioni istantanee nel 2025, con il 22% del volume rappresentato dalle buste paga. La verifica dello storico salariale migliora l'accesso al credito per i lavoratori occasionali e gli espatriati, riducendo la quota di occupazione dell'economia informale nei paesi del Consiglio di cooperazione del Golfo e ampliando la base di riferimento per le piattaforme di prestito digitale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regole KYC frammentate nei Caraibi | -1.4% | Isole caraibiche, con ripercussioni sull'America centrale | Medio termine (2-4 anni) |
| Aumento dei costi delle frodi CNP per i commercianti di fascia media | -2.7% | Globale, con forti pressioni in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Analisi dell'impronta di carbonio dei livelli di regolamento della blockchain | -1.1% | Globale, con focus normativo in Europa e acquirenti istituzionali in Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regole KYC frammentate nei Caraibi
Quindici distinti regimi normativi creano ostacoli all'onboarding per i portafogli elettronici e i fornitori di servizi di rimesse, gonfiando i costi di conformità fino al 60%. Le valutazioni del GAFI hanno segnalato una due diligence incoerente come un rischio di riciclaggio di denaro, spingendo le banche corrispondenti a ritirarsi e spingendo i migranti verso canali informali. Il database delle rimesse della Banca Mondiale mostra una commissione media dell'8.9% sui trasferimenti di 200 dollari nella regione, quasi il triplo dell'obiettivo dell'Obiettivo di Sviluppo Sostenibile. Finché i responsabili politici non armonizzeranno i quadri di riferimento per l'identità o non adotteranno sandbox regionali, una supervisione frammentata limiterà l'economia di scala e sopprimerà l'adozione del digitale.
Aumento dei costi delle frodi CNP per i commercianti di fascia media
Le perdite dovute a frodi con carta non presente sono salite a 9.3 miliardi di dollari nel 2025, con i commercianti di fascia media che si sono accollati il 58% dell'onere. I tassi di chargeback hanno superato le soglie di rete, innescando commissioni di interscambio più elevate e costringendo i rivenditori a scegliere tra investire in sistemi di difesa basati sull'apprendimento automatico o ridimensionare le ambizioni online. I sondaggi del Merchant Risk Council indicano che il 34% dei rivenditori di fascia media prevede di rallentare l'espansione digitale, una risposta che limita la crescita dei volumi nei segmenti di articoli per la casa, abbigliamento ed elettronica. Senza sistemi di gestione del rischio frode a prezzi accessibili, questi venditori faranno fatica a eguagliare l'aumento delle autorizzazioni di cui godono le imprese che utilizzano sistemi di orchestrazione. [3] MASTERCARD INCORPORATED, “Q4 2025 Earnings Call Transcript,” investor.mastercard.com
Analisi del segmento
Per modalità di pagamento: i canali online guadagnano terreno mentre il pagamento tramite banca erode il predominio delle carte
I sistemi di pagamento tramite POS hanno mantenuto il 47.83% del valore nel 2025, ma le transazioni online e da remoto stanno crescendo a un CAGR del 20.39%, consolidando il loro ruolo di principali motori di crescita nel mercato dei pagamenti digitali. I sistemi di pagamento istantaneo tramite banca in Europa e i codici QR open-wallet nell'ASEAN consentono ai commercianti di evitare il costo dell'1.5-2.5% dell'interscambio delle carte, reindirizzando i risparmi verso sconti fedeltà o incentivi per il pagamento in giornata. I portafogli digitali e gli adesivi QR statici hanno eliminato la dipendenza dall'hardware, offrendo ai micro-commercianti un accesso agevole all'accettazione senza contanti. In Nord America e in alcune parti d'Europa, le carte EMV contactless sono ancora favorite, ma l'attenzione normativa sui livelli di interscambio sta spingendo i commercianti a sperimentare su larga scala i pulsanti di pagamento da conto a conto. I pagamenti ricorrenti variabili dell'open banking, autenticati tramite richieste biometriche, stanno migliorando la certezza delle autorizzazioni per i commercianti in abbonamento, mentre la tokenizzazione attraverso i canali delle carte sta aumentando i tassi di approvazione di diversi punti percentuali, riducendo il divario tra le modalità gestite dalle carte e quelle gestite dalle banche.
Il checkout dell'e-commerce si frammenta ora in tre sottoflussi, come il pagamento tramite carta non presente, il pagamento tramite banca e le fonti di finanziamento ospitate dal portafoglio. Il mercato dei pagamenti digitali sta crescendo più rapidamente nel pagamento tramite banca, supportato dalle autorità di regolamentazione del Regno Unito che hanno segnalato una quota del 18% dei pagamenti online nel 2025. I giganti dei portafogli elettronici come PayPal, Apple Pay e Google Pay hanno conquistato il 34% del volume dell'e-commerce europeo, poiché l'autenticazione con un clic ha ridotto gli abbandoni. Le transazioni con carta non presente mantengono la loro dimensione, ma subiscono una compressione dei margini dovuta ai mandati di tokenizzazione e ai cambiamenti di responsabilità di rete che riducono il premio di rischio precedentemente incorporato nell'interscambio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: le piattaforme di orchestrazione rimodellano lo stack di soluzioni
Le soluzioni hanno contribuito al 67.82% del fatturato del 2025 e si prevede che cresceranno a un CAGR del 20.77%, sostituendo le soluzioni a processore singolo nei portafogli aziendali. L'orchestrazione indipendente dal gateway indirizza le transazioni attraverso più canali, aumentando i tassi di approvazione di 3-5 punti percentuali per i commercianti transfrontalieri, un incremento documentato nelle informative agli investitori del 2025. I moduli di elaborazione e switching si stanno consolidando sotto la guida di specialisti cloud-native che integrano autorizzazione, compensazione e regolamento in un'unica base di codice unificata. Le piattaforme di portafoglio digitale hanno registrato una crescita del 31% degli utenti, sostenuta dalle super-app che raggruppano funzionalità di pagamento, fidelizzazione, acquisto ora-paga dopo e micro-investimenti in esperienze coese.
I motori di scoring antifrode rappresentano il sottosegmento in più rapida crescita, con un'espansione del 26% annuo, grazie all'inasprimento dei controlli normativi e all'esternalizzazione da parte dei commercianti dell'analisi basata sul machine learning. I servizi hanno catturato il 32.18% del valore del 2025 e stanno aumentando del 17.8%, grazie alle migrazioni ISO 20022 e alla conformità PSD3 che guidano progetti di implementazione pluriennali. La quota di mercato dei pagamenti digitali controllata dai fornitori di servizi di orchestrazione si espanderà ulteriormente, poiché gli sviluppatori prediligono funzionalità API-first che riducono il time-to-market per i nuovi metodi di pagamento.
Per dimensione aziendale: le PMI accelerano mentre la finanza integrata riduce le barriere
Le grandi imprese detenevano il 61.74% del valore del 2025, ma le PMI stanno crescendo più rapidamente, con un CAGR del 20.56%, riducendo un divario di capacità storico. I sistemi POS a tariffa fissa e i plug-in SaaS consentono ai micro-negozi di integrarsi in pochi minuti, accettare portafogli internazionali e accedere ad anticipi di capitale circolante senza garanzie. Le offerte Platform-as-a-Service (PPA) presentano la stessa sofisticatezza dei modelli antifrode dei rivenditori globali, riducendo il delta del tasso di autorizzazione di quasi 2 punti percentuali nel 2025. Stripe ha stimato che il 64% dei suoi 8.2 milioni di PMI commercianti ha ampliato le vendite online principalmente perché i metodi transfrontalieri sono diventati chiavi in mano.
La finanza integrata è fondamentale per questo cambiamento. I software di fatturazione ora integrano piani di rateizzazione e pagamenti immediati, mentre i venditori di marketplace sfruttano sistemi di deposito a garanzia che rilasciano i fondi alla conferma di consegna. Queste funzionalità erano un tempo riservate alle aziende con team tecnologici proprietari, ma le API preintegrate hanno democratizzato l'accesso in tutto il settore dei pagamenti digitali. Con la proliferazione delle PMI, i fornitori di piattaforme acquisiscono margini incrementali dagli spread di finanziamento e dagli sconti di interscambio che in precedenza le banche intascavano.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: la digitalizzazione dell'assistenza sanitaria supera la maturità del commercio al dettaglio
Il commercio al dettaglio e l'e-commerce hanno guidato il mercato con un valore di mercato del 34.72% nel 2025, ma la crescita si sta stabilizzando poiché la saturazione degli smartphone e le carte contactless raggiungono il tetto massimo nelle economie sviluppate. L'assistenza sanitaria, con un CAGR del 20.22%, è il settore in più rapida crescita, trainato dalla telemedicina, dalla riscossione dei ticket in tempo reale e dall'aggiudicazione assicurativa integrata. I fattori normativi favorevoli, tra cui le norme statunitensi che impongono opzioni di pagamento elettronico per i pazienti, stanno accelerando l'adozione di fatture SMS-to-pay e fatture con codice QR nei portali ospedalieri. I settori dei media e dell'intrattenimento hanno registrato una crescita del volume del 19% grazie allo streaming in abbonamento e alle microtransazioni in-game che sfruttano l'autenticazione con un clic.
Il settore dell'ospitalità è tornato ai volumi di pagamento pre-pandemia nel 2025, adottando rapidamente chioschi contactless e tap-to-phone. I settori della pubblica amministrazione, dell'istruzione e dei servizi pubblici stanno modernizzando il pagamento delle bollette, con il 41% degli enti statali e locali statunitensi che accettano transazioni tramite wallet entro la fine del 2025. Il mercato dei pagamenti digitali si sta espandendo nei servizi professionali, nelle donazioni e nelle piattaforme di pagamento delle tasse universitarie, registrando un tasso di crescita del 18.4%, a dimostrazione del fatto che i pagamenti istantanei a basso costo sono praticabili anche in segmenti storicamente orientati agli assegni.
Analisi geografica
Mercato dei pagamenti digitali nella regione Asia-Pacifico
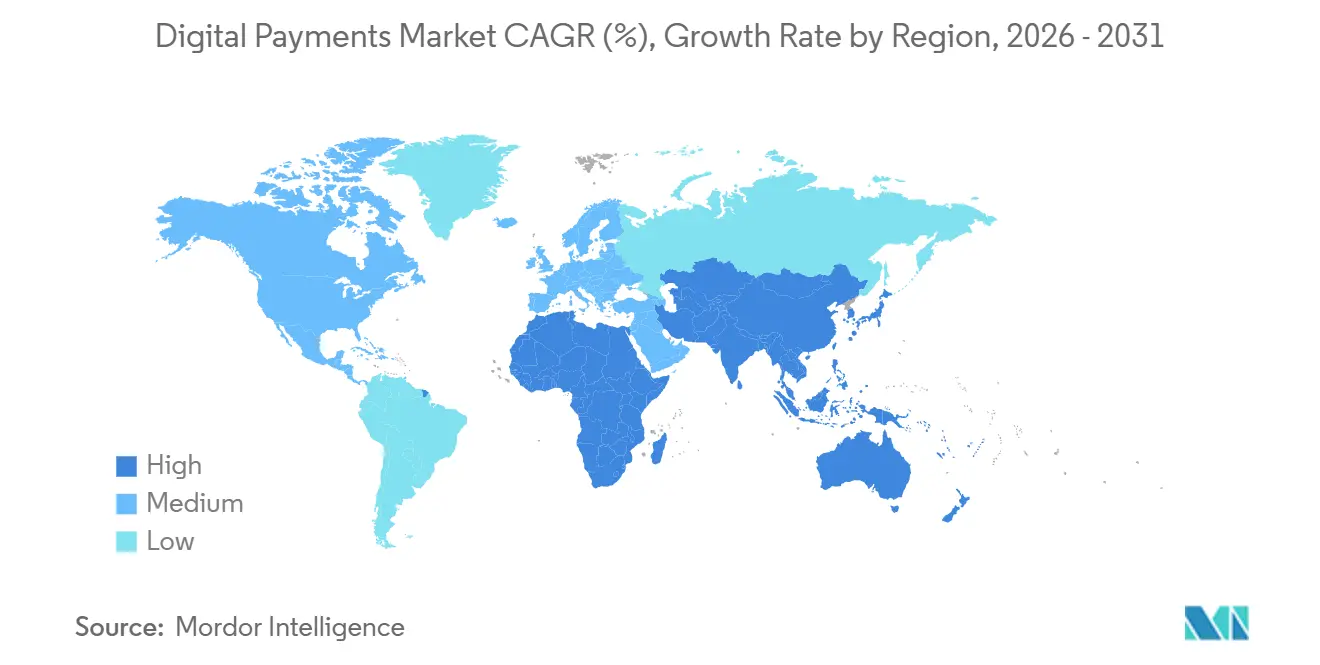
L'Asia-Pacifico si distingue come il maggiore contributore regionale al mercato dei pagamenti digitali, con una quota di valore del 38.72% nel 2025 e un CAGR previsto del 20.32%, superiore alla media globale. Gli standard Instant Rail e QR imposti dal governo accelerano l'adozione da parte dei commercianti tra le microimprese incentrate sul contante. Gli operatori storici dei wallet cinesi, pur essendo ancora dominanti, si trovano ad affrontare limiti politici che aprono spazi vuoti per schemi interoperabili in Indonesia e Thailandia. L'UPI indiana dimostra che la commutazione open source combinata con front-end del settore privato può scalare più rapidamente dei wallet proprietari, soprattutto quando le sovrapposizioni di credito collegano i pagamenti istantanei ai prestiti di piccolo importo. Giappone e Corea del Sud stanno aggiornando le infrastrutture delle carte legacy, ma le abitudini consolidate in materia di contante attenuano la loro curva rispetto ai paesi ASEAN.
Mercato europeo dei pagamenti digitali
L'Europa contribuisce con una quota matura ma in continua espansione al mercato dei pagamenti digitali. La tokenizzazione PSD3, il Digital Operational Resilience Act e il TARGET Instant Payment Settlement guidano gli aggiornamenti delle piattaforme bancarie. Il Regno Unito è leader nell'adozione dell'open banking, con i pagamenti ricorrenti variabili che stanno guadagnando terreno per abbonamenti e bollette. Germania, Francia, Italia e Spagna stanno convergendo sui bonifici istantanei, sebbene i flussi transfrontalieri rimangano rallentati da quadri normativi KYC eterogenei. Il tasso di partecipazione bancaria dell'89% del Consiglio europeo per i pagamenti (ECPC) al SEPA Instant entro la fine del 2025 indica un progresso sostanziale verso la copertura end-to-end dell'Eurozona.
Il mercato dei pagamenti digitali nelle Americhe e in Medio Oriente e Africa
Nord America, Sud America, Medio Oriente e Africa svolgono ruoli distinti ma convergenti nell'evoluzione del mercato dei pagamenti digitali. Gli Stati Uniti stanno integrando i sistemi ferroviari FedNow nei pagamenti di buste paga e bollette, il Canada è attivo con Real-Time Rail e CoDi in Messico aggiunge punti di accettazione QR, sebbene a un ritmo più lento rispetto a Pix in Brasile. Il notevole CAGR regionale del Sud America sottolinea la richiesta dei consumatori di trasferimenti istantanei senza commissioni e APM localizzati. Nel Consiglio di cooperazione del Golfo, gli obblighi di tutela salariale creano stipendi ricorrenti che alimentano proposte di credito e risparmio accessorie, mentre le valute digitali delle banche centrali in Nigeria e Sudafrica stanno creando nodi per la futura interoperabilità panafricana.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione si sta inasprendo in materia di tutela dei consumatori, diritti sui dati e responsabilità delle piattaforme, in quanto i pagamenti si stanno spostando verso portafogli digitali, open banking e sistemi di pagamento istantanei. Negli Stati Uniti, il Consumer Financial Protection Bureau ha emanato nel novembre 2024 una norma definitiva relativa alle applicazioni di pagamento digitali per i consumatori di uso generale, estendendo l'attenzione della vigilanza federale anche alle principali app di pagamento non bancarie. In Europa, la Direttiva sui servizi di pagamento 3 e il relativo regolamento si stanno affermando come quadro unificante per i servizi di pagamento e la moneta elettronica, mentre l'Autorità bancaria europea (EBA) ha definito le aspettative tecniche in materia di tokenizzazione dei pagamenti, direttamente collegate ai programmi di sicurezza per i pagamenti senza presenza fisica della carta.
Il commercio transfrontaliero e gli obblighi di rendicontazione digitale stanno influenzando anche i flussi di lavoro dei pagamenti e gli strumenti di conformità. Il pacchetto UE sull'IVA nell'era digitale (ViDA) promuove concetti standardizzati di rendicontazione digitale e fatturazione elettronica che incidono sul modo in cui i fornitori di servizi di pagamento (PSP) e le piattaforme per i commercianti acquisiscono e riconciliano i dati delle transazioni. Il coordinamento delle politiche sui pagamenti transfrontalieri prosegue attraverso il CPMI e il Financial Stability Board (FSB), con quest'ultimo che pubblicherà a luglio 2026 un aggiornamento sulla prossima fase della roadmap per i pagamenti transfrontalieri, rafforzando l'attenzione sull'interoperabilità, sui dati e sull'efficienza end-to-end lungo i corridoi.
Analisi della catena del valore
La catena del valore dei pagamenti digitali si estende su infrastrutture e regole di circuito regolamentate (reti di carte, sistemi nazionali di pagamento istantaneo e sistemi di compensazione e regolamento), infrastrutture bancarie e non bancarie (emittenti, banche acquirenti, operatori di wallet) e livelli di supporto per i commercianti (gateway di pagamento, piattaforme di orchestrazione, processori/switch, sistemi di rilevamento frodi e rischi e servizi di riconciliazione/tesoreria). In questo contesto, i livelli di orchestrazione e di rilevamento frodi si collocano sempre più al di sopra di più infrastrutture per ottimizzare le prestazioni di routing e autorizzazione, mentre la tokenizzazione e i rigorosi requisiti di autenticazione del cliente aggiungono servizi specializzati di archiviazione delle credenziali, identità e 3DS/SCA, che spesso si integrano tramite API.
La distribuzione e la monetizzazione sono concentrate negli ecosistemi di software e piattaforme per esercenti, dove ISV, marketplace e fornitori di POS integrano l'accettazione e il pagamento come funzionalità, anziché come rapporti di elaborazione separati. A riprova di questa tendenza all'integrazione, JP Morgan Payments ha lanciato nel luglio 2025 una soluzione integrata per il finanziamento della catena di approvvigionamento con Oracle Fusion Cloud ERP, a dimostrazione di come le funzionalità di pagamento e liquidità vengano integrate nei flussi di lavoro aziendali per ridurre la latenza di regolamento e le frizioni del capitale circolante. A monte, anche le autorità di regolamentazione stanno influenzando la partecipazione alla catena del valore: il provvedimento della Casa Bianca del maggio 2026, che impone la revisione delle frizioni nelle partnership fintech e dell'accesso non bancario ai servizi di pagamento della Banca Centrale, evidenzia come le politiche possano modificare l'accesso, i modelli di sponsorizzazione e gli obblighi di conformità lungo tutta la catena.
Panorama competitivo
Il mercato dei pagamenti digitali è moderatamente frammentato, con i primi 10 fornitori che rappresentano la maggior parte del valore delle transazioni nel 2025. Le reti di carte tradizionali stanno effettuando acquisizioni difensive di asset di open banking e orchestrazione, come dimostrato dall'acquisizione di Tink da parte di Visa per 1 miliardo di dollari e dall'acquisizione di Aiia da parte di Mastercard. Stripe, Adyen e Rapyd aumentano la trazione transfrontaliera unendo gateway, motori antifrode e sistemi di pagamento istantaneo in un'unica API, con un incremento dei tassi di autorizzazione di 3-5 punti percentuali per i commercianti globali. Le super-app nell'area Asia-Pacifico integrano i pagamenti con i servizi quotidiani, sostenendo un elevato tasso di lock-in degli utenti e stimolando una crescita a due cifre dei portafogli elettronici.
L'orchestrazione specifica per nicchie verticali rappresenta un nuovo campo di battaglia. I piani di pagamento dell'assistenza sanitaria, i depositi per l'ospitalità e i flussi di lavoro fiscali governativi richiedono una logica di conformità di cui i gateway generici sono privi. I livelli di regolamento blockchain, sebbene esaminati attentamente per l'impatto ambientale, assicurano punti di appoggio nelle rimesse di valore elevato e nei trasferimenti di asset tokenizzati, dove il regolamento lordo in tempo reale compensa i costi energetici. Il benchmark di sostenibilità di Visa di 0.002 kilowattora per transazione rimane un parametro di riferimento a cui i protocolli proof-of-stake si avvicinano, ma le reti proof-of-work non possono. Facilitatori di finanza integrata come Plaid hanno elaborato 8 miliardi di chiamate API nel 2025, consentendo agli sviluppatori di integrare i pagamenti in app non finanziarie e ampliando la superficie dell'ecosistema.
L'intensità competitiva accelererà man mano che l'adozione del trasporto ferroviario istantaneo eroderà l'economia degli interscambi, spingendo gli acquirenti a riconcentrarsi sui servizi a valore aggiunto. Le fusioni e acquisizioni per la prevenzione delle frodi, esemplificate dall'acquisizione di Featurespace da parte di Visa per 280 milioni di dollari, integrano l'analisi comportamentale nell'autorizzazione in tempo reale, riducendo i falsi rifiuti. L'hardware per i punti vendita si sta standardizzando; Clover Flex 4 di Fiserv, in uscita nel 2025, dimostra che il tap-to-phone può eliminare i lettori di carte separati e ridurre i costi dell'hardware del 70%. I fornitori globali continueranno a entrare nei corridoi dei mercati emergenti acquistando processori locali, come la partecipazione del 60% di Worldline in Pine Labs per 1.5 miliardi di dollari, mentre la crescita gravita verso l'Asia-Pacifico e il Sud America.
Leader del settore dei pagamenti digitali
PayPal Holdings Inc.
Visa Inc.
Mastercard incorporata (Mastercard)
Amazon Pay (Amazon.com Inc.)
Google Pay (Alfabeto Inc.)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: la Financial Conduct Authority (FCA) del Regno Unito ha avviato un'indagine formale su Mastercard, Visa e PayPal per sospetta condotta anticoncorrenziale legata al finanziamento e all'utilizzo del portafoglio digitale di PayPal. L'azione intensifica il controllo sui rapporti tra portafogli digitali e reti di pagamento e su come gli accordi commerciali influenzino l'interoperabilità e le scelte dei consumatori. I fornitori di servizi di pagamento che operano nel Regno Unito sono soggetti a maggiori obblighi di conformità e documentazione in merito alle strutture di partnership e alla condotta di mercato.
- Gennaio 2026: Mastercard ha ampliato la sua rete multi-token nel 2026, estendendo la copertura geografica e abilitando servizi per il ciclo di vita dei token che rafforzano la gestione delle credenziali basate su token per il commercio senza presenza fisica della carta.
- Novembre 2025: Visa ha completato l'acquisizione di Featurespace per 280 milioni di dollari, integrando l'analisi comportamentale adattiva nell'autorizzazione in tempo reale. L'accordo rafforza le capacità di gestione delle frodi e dei rischi a livello di rete, che possono essere fornite attraverso i canali di emittenti e acquirenti, riducendo i rifiuti ingiustificati e gli storni per gli esercenti. Inoltre, accelera il consolidamento delle tecnologie antifrode, poiché i circuiti di pagamento e i grandi PSP (Payment Service Provider) cercano prestazioni differenziate in termini di autorizzazione e gestione del rischio.
Ambito e metodologia
Il pagamento digitale viene effettuato utilizzando i canali digitali. Sia il pagatore che il beneficiario inviano e ricevono denaro utilizzando metodi digitali nei pagamenti digitali. Un altro nome per questo è pagamento elettronico. I pagamenti digitali non includono denaro reale. Secondo gli standard del settore, la DP è chiamata transazione non in contanti tramite piattaforme digitali. L'ambito del rapporto è limitato alle transazioni dei consumatori effettuate tramite il commercio digitale (pagamenti effettuati tramite gateway di pagamento online per pagamenti con carta, addebito diretto e transazioni presso punti vendita mobili).
Il mercato dei pagamenti digitali è segmentato per modalità di pagamento (punto vendita e vendita online), per settore utente finale (vendita al dettaglio, intrattenimento, sanità, ospitalità) e per area geografica (Nord America, Europa, Asia Pacifico, America Latina e Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore in USD per tutti i segmenti di cui sopra.
Per modalità di pagamento
| Punto vendita (POS) | Binari per carte |
| Da conto a conto / Istantaneo | |
| Portafoglio digitale / QR | |
| Pagamento online/remoto | Carta non presente (CNP) |
| Pagamento tramite banca | |
| Portafogli digitali |
Per componente
| Soluzioni | Gateway e orchestrazione |
| Elaborazione e commutazione | |
| Piattaforme di portafoglio digitale | |
| Motori di frode e rischio | |
| Altri moduli specializzati | |
| Servizi | Consulenza e Integrazione |
| Supporto gestito e regolamento |
Per dimensione aziendale
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per settore degli utenti finali
| Vendita al dettaglio ed e-commerce |
| Media and Entertainment |
| Settore Sanitario |
| Ospitalità e Viaggi |
| Governo, istruzione e servizi pubblici |
| Altre industrie di utenti finali |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per modalità di pagamento | Punto vendita (POS) | Binari per carte | |
| Da conto a conto / Istantaneo | |||
| Portafoglio digitale / QR | |||
| Pagamento online/remoto | Carta non presente (CNP) | ||
| Pagamento tramite banca | |||
| Portafogli digitali | |||
| Per componente | Soluzioni | Gateway e orchestrazione | |
| Elaborazione e commutazione | |||
| Piattaforme di portafoglio digitale | |||
| Motori di frode e rischio | |||
| Altri moduli specializzati | |||
| Servizi | Consulenza e Integrazione | ||
| Supporto gestito e regolamento | |||
| Per dimensione aziendale | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce | ||
| Media and Entertainment | |||
| Settore Sanitario | |||
| Ospitalità e Viaggi | |||
| Governo, istruzione e servizi pubblici | |||
| Altre industrie di utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato dei pagamenti digitali entro il 2031?
Si prevede che crescerà a un CAGR del 19.34%, raggiungendo i 351.07 miliardi di USD entro il 2031.
Quale regione contribuisce in misura maggiore al valore dei pagamenti digitali globali?
L'area Asia-Pacifico ha rappresentato il 38.72% del valore del 2025 e si prevede che manterrà la leadership con l'accelerazione dell'interoperabilità QR e delle ferrovie istantanee.
Perché le piattaforme di orchestrazione stanno guadagnando popolarità tra i commercianti?
Instradano le transazioni attraverso più gateway e canali di pagamento, aumentando i tassi di autorizzazione fino al 5% e riducendo i costi di elaborazione.
Cosa sta determinando la rapida adozione dei pagamenti digitali tra le piccole e medie imprese?
Le piattaforme di finanza integrata raggruppano accettazione, anticipi di capitale circolante e funzionalità di conformità in API plug-and-play che riducono l'onboarding a pochi minuti.
Quale settore verticale dell'utente finale è destinato a superare gli altri nel periodo di previsione?
L'assistenza sanitaria, supportata dalla telemedicina, dalla riscossione dei ticket in tempo reale e dagli obblighi normativi per i pagamenti elettronici dei pazienti, sta crescendo a un CAGR del 20.22%.


