

Dimensioni e quota del mercato MRO digitale
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
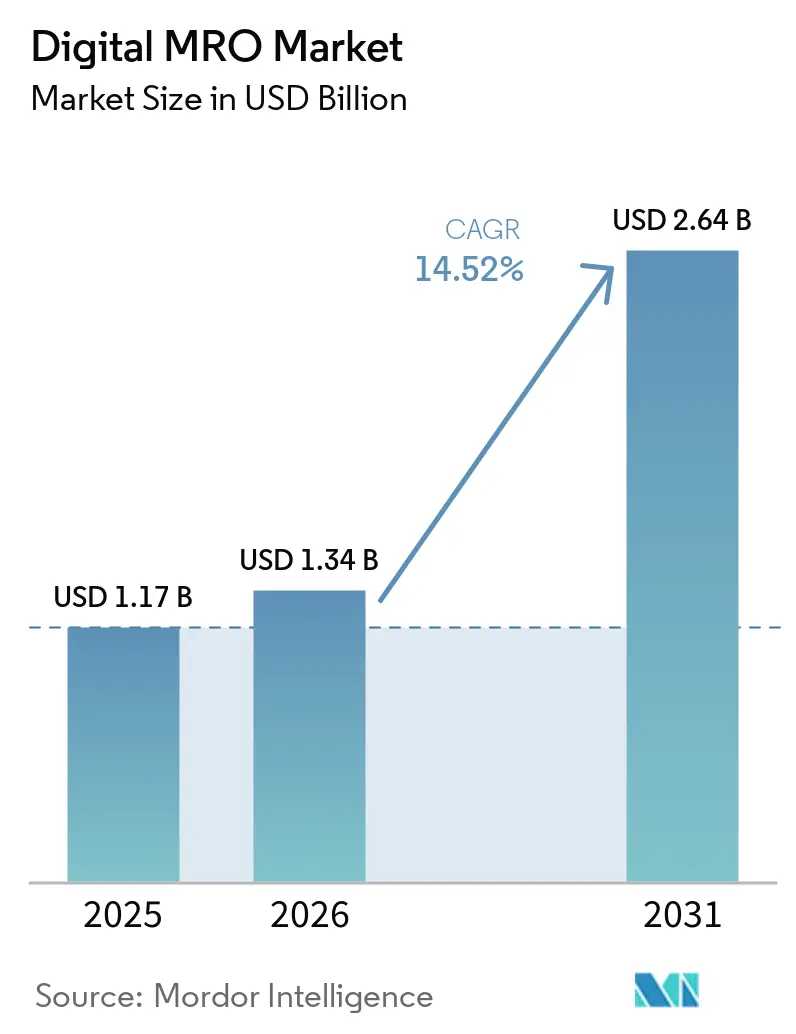
| Dimensione del mercato (2026) | 1.34 miliardo di dollari |
| Dimensione del mercato (2031) | 2.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.52% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato MRO digitale di Mordor Intelligence
Il mercato digitale della manutenzione, riparazione e revisione (MRO) aveva un valore di 1.17 miliardi di dollari nel 2025 e si prevede che crescerà da 1.34 miliardi di dollari nel 2026 a 2.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.52% durante il periodo di previsione (2026-2031). Il mercato digitale della MRO è in espansione poiché le compagnie aeree estendono la vita utile degli aeromobili e necessitano di una pianificazione della manutenzione più affidabile. Le compagnie aeree hanno meno alternative al continuo utilizzo degli asset esistenti quando le consegne di aeromobili rimangono limitate. Gli strumenti digitali aiutano i team di manutenzione a utilizzare i dati operativi per programmare gli interventi prima che un aeromobile venga ritirato dal servizio. Il mercato digitale della MRO beneficia anche quando i produttori di apparecchiature originali (OEM) includono software, monitoraggio e analisi nei loro rapporti di assistenza. La concorrenza si sta spostando verso piattaforme che collegano i dati degli aeromobili, i registri di manutenzione e le decisioni operative, mentre i fornitori più piccoli cercano di soddisfare la domanda di sistemi modulari.
Punti chiave del rapporto
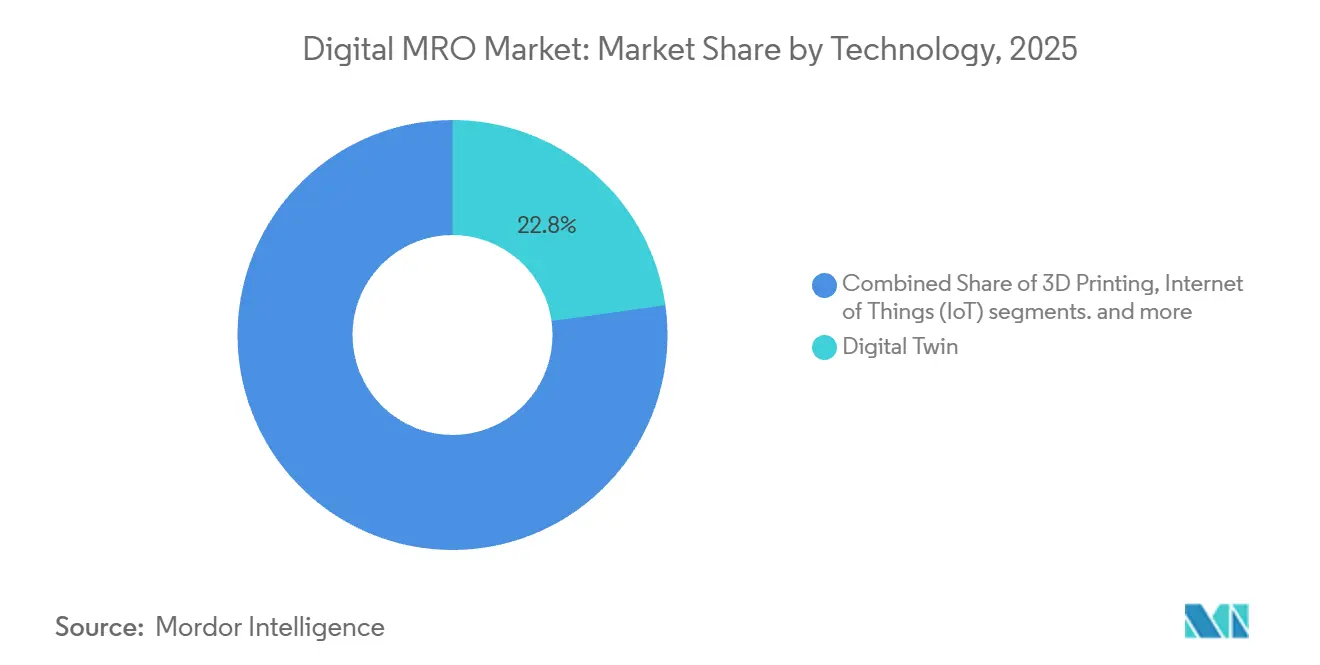
- In termini di tecnologia, le soluzioni di digital twin detenevano il 22.78% della quota di mercato digitale della manutenzione, riparazione e revisione (MRO) nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18.73% fino al 2031.
- Per quanto riguarda le applicazioni, l'ispezione e la valutazione dei danni rappresentavano il 25.53% del mercato digitale della manutenzione, riparazione e revisione (MRO) nel 2025, mentre si prevede che l'analisi predittiva crescerà a un tasso annuo composto (CAGR) del 15.95% fino al 2031.
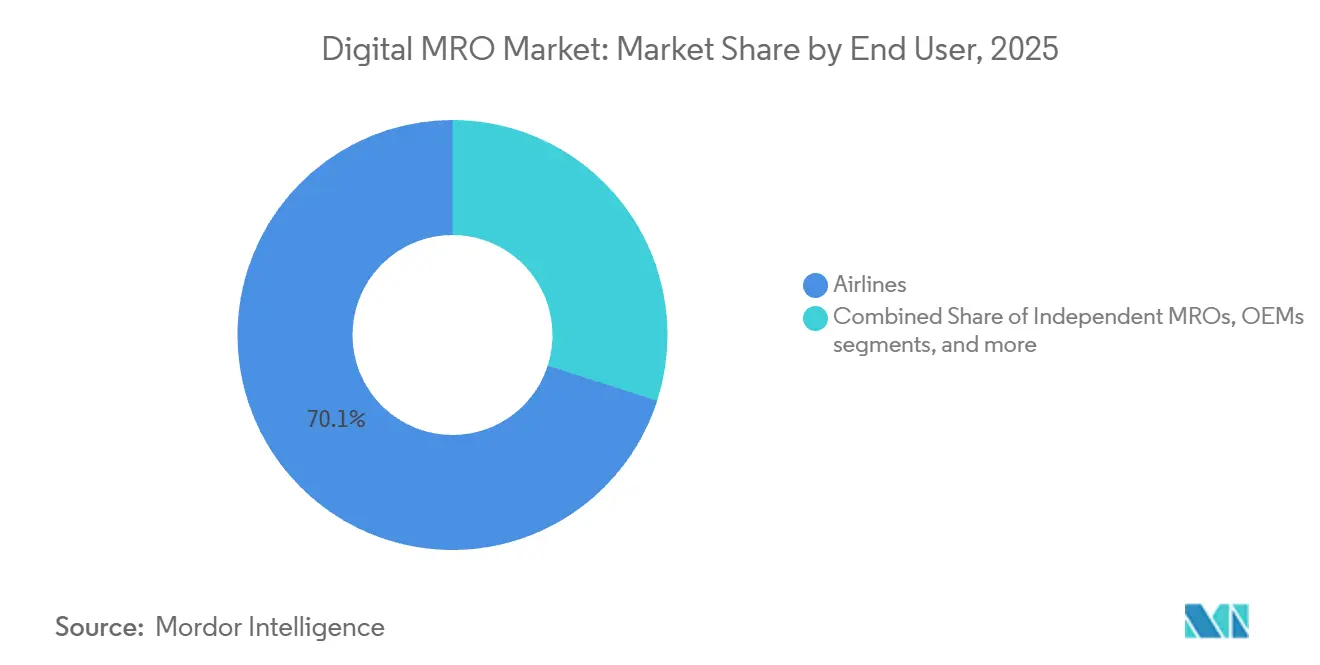
- Per quanto riguarda gli utenti finali, nel 2025 le compagnie aeree detenevano il 70.05% della quota di mercato digitale della manutenzione, riparazione e revisione (MRO), mentre si prevede che le società di leasing di aeromobili cresceranno a un tasso annuo composto (CAGR) del 16.11% fino al 2031.
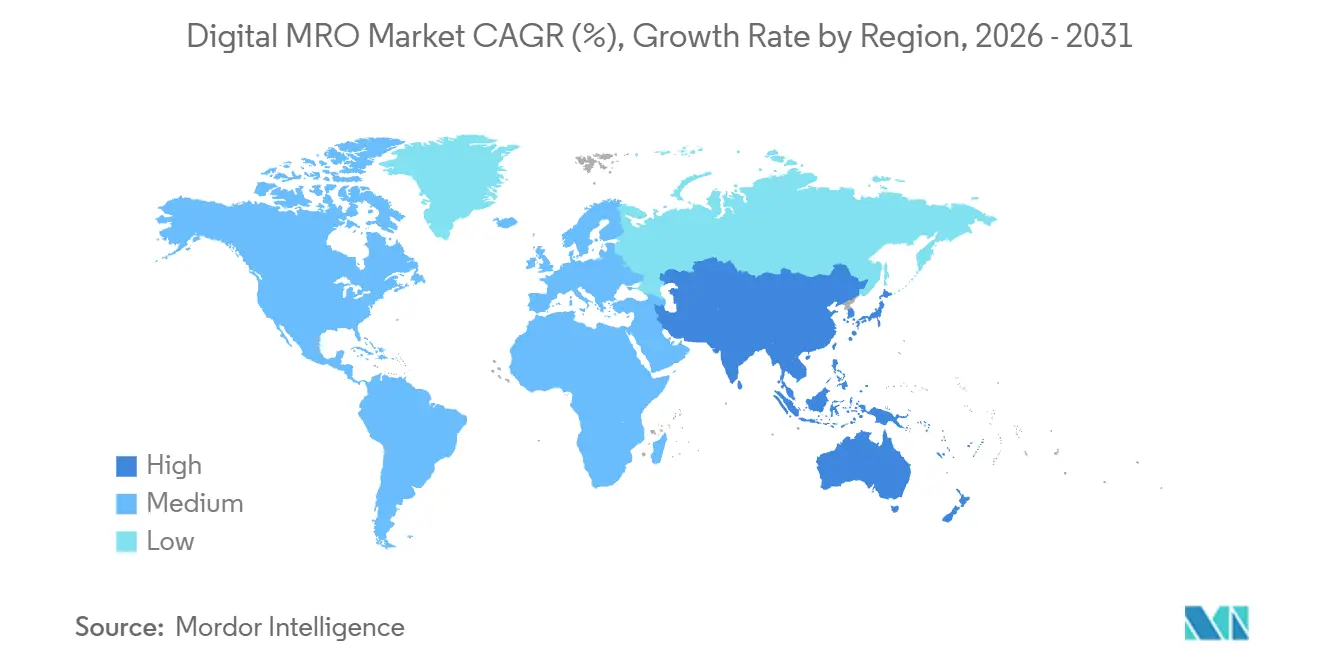
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 33.67% del mercato digitale della manutenzione, riparazione e revisione (MRO), mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 17.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato MRO digitale globale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione accelerata di soluzioni di manutenzione predittiva | + 2.5% | Global | Medio termine (2-4 anni) |
| Iniziative guidate dagli OEM per digitalizzare le operazioni aftermarket | + 2.0% | Rete OEM globale | A lungo termine (≥ 4 anni) |
| Crescita degli ecosistemi di data lake di aeromobili connessi | + 1.8% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Implementazione di postazioni di lavoro di manutenzione mobili abilitate per XR | + 1.4% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Adozione nel settore del leasing di modelli di gemelli digitali per il remarketing degli asset | + 1.2% | Centri di leasing globali in Irlanda, negli Stati Uniti e negli Emirati Arabi Uniti. | Medio termine (2-4 anni) |
| Integrazione di strumenti di tracciamento del carbonio in tempo reale per audit di conformità ESG | + 0.9% | Europa, espansione globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione accelerata di soluzioni di manutenzione predittiva
La manutenzione predittiva è fondamentale per le decisioni di acquisto relative alle piattaforme MRO digitali, in quanto collega le condizioni dei componenti alla pianificazione della manutenzione. Può aiutare i team di manutenzione ad allineare le informazioni sullo stato di salute dei componenti con il posizionamento delle scorte e gli interventi programmati. La manutenzione predittiva basata sulle condizioni può aiutare i team a posizionare i pezzi di ricambio e a programmare gli interventi prima che una rimozione pianificata si trasformi in un evento imprevisto. L'invecchiamento delle flotte e la riduzione degli intervalli di riparazione alimentano la domanda di sistemi in grado di identificare le condizioni dei componenti nelle fasi iniziali del ciclo di manutenzione. Il mercato MRO digitale, pertanto, supporta le compagnie aeree che necessitano di sostituire i controlli basati sul calendario con finestre di manutenzione programmate.
Crescita degli ecosistemi di data lake degli aeromobili connessi
Gli ambienti dati connessi forniscono le informazioni sugli aeromobili necessarie al funzionamento dell'analisi predittiva. GE Aerospace ha annunciato un investimento di 300 milioni di dollari a Singapore nel 2025 per espandere le capacità di riparazione dei motori, tra cui un Centro di Eccellenza AI per la MRO, l'ispezione digitale automatizzata e le applicazioni di manutenzione predittiva. [1] Fonte: GE Aerospace, "300 milioni di dollari per rafforzare le capacità di riparazione dei motori di GE Aerospace a Singapore", GE Aerospace, geaviation.com. Il lavoro sui servizi digitali di Rolls-Royce ha collegato Trax eMRO e i sistemi di assistenza Rolls-Royce attraverso il suo Blue Data Thread, consentendo agli operatori dei motori Trent di scambiare informazioni senza un progetto su misura. Uno studio sottoposto a revisione paritaria ha descritto un ecosistema unificato di manutenzione aeronautica che riunisce dati di sensori, manutenzione, volo e meteo per migliorare il rilevamento delle anomalie e la pianificazione della manutenzione. Il mercato MRO digitale dipende sempre più da dati continui e utilizzabili piuttosto che da funzioni software isolate. Gli operatori che registrano più aeromobili e fonti di dati all'interno di un singolo ambiente potrebbero dover affrontare costi di transizione più elevati nel tempo.
Iniziative guidate dagli OEM per digitalizzare le operazioni aftermarket
Gli OEM stanno aggiungendo servizi digitali alle offerte post-vendita che in precedenza si concentravano su ricambi e visite in officina. Airbus ha unito Navblue e Skywise nell'aprile 2026 per creare un'unica entità per le operazioni di volo e l'analisi della manutenzione. [2] Fonte: Airbus, "Con Skywise, Airbus sta reinventando il cielo digitale", Airbus, airbus.com Airbus ha anche firmato un accordo Skywise Fleet Performance+ con JetBlue nell'aprile 2026 per le sue flotte della famiglia A320 e A220, che copre il monitoraggio in tempo reale e l'analisi predittiva. Questi accordi combinano dati operativi, software e supporto di servizio continuo nel corso di una relazione più lunga con il cliente. I fornitori MRO indipendenti potrebbero aver bisogno di piattaforme di terze parti quando non possono accedere ai flussi di dati OEM. Il mercato MRO digitale consente agli OEM di supportare attività software ricorrenti insieme al lavoro di manutenzione tradizionale.
Distribuzione di postazioni di manutenzione abilitate per Mobile XR
Gli strumenti di realtà estesa mobile possono presentare istruzioni di riparazione, informazioni di ispezione e dati sugli aeromobili direttamente sul luogo di lavoro. Scope AR e FTAI Aviation hanno presentato istruzioni di ispezione e assemblaggio del motore guidate dalla realtà aumentata all'MRO Americas 2025. Un documento presentato all'ECNDT 2026 ha utilizzato HoloLens 2 per l'ispezione delle ammaccature degli aeromobili e ha sovrapposto i dati di misurazione a ultrasuoni sulla superficie dell'aeromobile. [3] Fonte: T. Versmeren et al., "Augmented Reality In Aircraft Maintenance", ECNDT 2026, ndt.net Questi strumenti possono ridurre l'incertezza nelle procedure che altrimenti dipenderebbero fortemente da tecnici esperti. Possono anche aiutare i team a trasferire istruzioni e criteri di ispezione al personale meno esperto. Il mercato MRO digitale può trarre vantaggio quando le postazioni di lavoro mobili supportano la formazione, l'ispezione e l'esecuzione guidata all'interno di un unico flusso di lavoro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vulnerabilità della sicurezza informatica e preoccupazioni sulla proprietà intellettuale | -1.2% | A livello globale, con una maggiore pressione in termini di conformità in Europa. | A breve termine (≤ 2 anni) |
| Elevato investimento di capitale richiesto per la digitalizzazione dei sistemi legacy | -1.0% | Sviluppo dei mercati in Asia-Pacifico, Medio Oriente e Africa e America Latina | Medio termine (2-4 anni) |
| Carenza di tecnici di manutenzione qualificati e competenti nella gestione dei dati | -0.8% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Conflitti di sovranità sui dati tra compagnie aeree e OEM | -0.6% | A livello globale, con maggiore rilevanza in Europa e nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Vulnerabilità della sicurezza informatica e problematiche relative alla proprietà intellettuale
Una maggiore connettività nelle operazioni di manutenzione crea un numero crescente di sistemi che richiedono controlli di sicurezza delle informazioni. I requisiti della Parte IS dell'EASA, applicati alle organizzazioni Part-145 nel febbraio 2026, richiedono un sistema di gestione della sicurezza delle informazioni a supporto degli obiettivi di sicurezza aerea. I dati di manutenzione sollevano anche questioni commerciali relative alla possibilità per compagnie aeree, MRO (Manutenzione, Riparazione e Revisione) o OEM (Original Equipment Manufacturer) di utilizzare i dati generati dai sensori degli aeromobili. Tali questioni possono rallentare gli accordi di condivisione dei dati, soprattutto laddove i dati potrebbero migliorare un'offerta di servizi concorrente. Gli investimenti per la conformità possono sottrarre risorse che altrimenti sarebbero destinate ad applicazioni per la produttività. Il mercato digitale della MRO continua ad attrarre investimenti, ma l'implementazione può essere più lenta quando le questioni relative alla sicurezza e ai diritti sui dati rimangono irrisolte.
Elevato investimento di capitale richiesto per la digitalizzazione dei sistemi legacy
La digitalizzazione dei sistemi legacy richiede più di un semplice nuovo software; le organizzazioni di manutenzione devono sostituire i processi cartacei, integrare fonti di informazione eterogenee e formare il personale. Le piccole aziende di manutenzione, riparazione e revisione (MRO) indipendenti e gli operatori militari potrebbero scoprire che i costi di hardware, software, integrazione e formazione superano i budget operativi disponibili. Ciò può creare una divisione tra i grandi operatori con sistemi integrati e quelli più piccoli che mantengono flussi di lavoro manuali. I modelli di implementazione modulari possono ridurre la barriera iniziale, ma il materiale fornito non dimostra l'esistenza di ampi programmi di finanziamento. Il mercato MRO digitale potrebbe quindi mostrare un'adozione disomogenea in base alle dimensioni degli operatori e alle infrastrutture regionali.
Analisi del segmento
Per tecnologia: il gemello digitale è il fulcro dell'infrastruttura di analisi
Nel 2025, le soluzioni di digital twin rappresentavano il 22.78% del segmento tecnologico, risultando la categoria tecnologica più ampia, e si prevede che registreranno la crescita più rapida, con un CAGR del 18.73% durante il periodo di previsione. Le piattaforme di digital twin creano rappresentazioni virtuali permanenti di motori, cellule e componenti. Queste registrazioni consentono analisi più specifiche per ciascun asset rispetto agli approcci che si basano esclusivamente sulle medie di flotta. L'infrastruttura di digital twin fornisce inoltre dati per la pianificazione predittiva, l'analisi tramite intelligenza artificiale e la formazione.
La realtà aumentata (AR) e la realtà virtuale (VR) supportano l'ispezione, la formazione e la riparazione guidata, dove le informazioni spaziali possono ridurre gli errori procedurali. La stampa tridimensionale consente la produzione su richiesta di componenti difficili da reperire per i veicoli più datati. L'IoT fornisce il livello di sensori utilizzato dai gemelli digitali e dai modelli predittivi. L'intelligenza artificiale (IA) e l'analisi dei big data identificano modelli nei dati generati dai gemelli digitali e dai dispositivi connessi. La blockchain supporta la tracciabilità e la provenienza dei componenti critici. Insieme, questi livelli tecnologici formano uno stack interconnesso e l'investimento in un livello può aumentare il valore degli altri. Il settore MRO digitale include queste tecnologie perché i team di manutenzione necessitano sia di un livello dati sia di strumenti che lo utilizzino.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Applicazione pratica: l'analisi predittiva ridefinisce l'economia della manutenzione.
Nel 2025, l'ispezione e la valutazione dei danni rappresentavano il 25.53% del segmento applicativo, risultando la categoria più ampia. Le funzionalità di ispezione digitale forniscono alle organizzazioni le informazioni sulle condizioni necessarie per utilizzare modelli predittivi. Si prevede che l'analisi predittiva crescerà a un tasso annuo composto (CAGR) del 15.95% fino al 2031, il tasso più elevato tra le applicazioni. La dimensione del mercato MRO digitale per l'analisi predittiva è supportata dalla necessità di convertire gli interventi di manutenzione non programmati in visite in officina pianificate. Il materiale fornito indicava che un evento di fermo a terra di un aeromobile può costare dai 10,000 ai 150,000 dollari all'ora, a seconda del tipo di aeromobile e della rotta. Previsioni più accurate sui componenti possono aiutare i team a gestire le scorte prima di un intervento di manutenzione.
Il monitoraggio delle prestazioni raccoglie dati relativi a motori e sistemi per la creazione di modelli predittivi e il benchmarking della flotta. Le funzioni di gestione delle scorte e di sostituzione dei pezzi utilizzano le previsioni per predisporre i ricambi prima che un aeromobile ne abbia bisogno. Gli strumenti di mobilità consentono ai tecnici di accedere a ordini di lavoro, manuali e informazioni dai sensori direttamente in pista o in hangar. La formazione e l'assistenza remota permettono ai tecnici esperti di guidare i colleghi più giovani e di conservare le proprie conoscenze operative. Gli strumenti di documentazione e conformità creano registri di manutenzione che supportano i requisiti di aeronavigabilità e riducono il lavoro di audit cartaceo. Queste funzioni sono interconnesse perché ognuna dipende dalla disponibilità e dall'utilizzo dei dati di manutenzione. Il mercato digitale della manutenzione, riparazione e revisione (MRO) supporta un flusso di lavoro che inizia con l'ispezione e prosegue con la pianificazione, l'esecuzione e la tenuta dei registri.
Per utente finale: le compagnie aeree sono in testa; le società di leasing si affermano come il gruppo in più rapida crescita.
Nel 2025, le compagnie aeree hanno rappresentato il 70.05% della spesa degli utenti finali, risultando i principali acquirenti di funzionalità MRO digitali. Le grandi compagnie aeree gestiscono flotte complesse e necessitano di ridurre i costi degli interventi di manutenzione non programmati. Le dimensioni della flotta rendono rilevanti anche piccoli miglioramenti nella pianificazione della manutenzione, incidendo sui costi operativi annuali. Le cronologie di manutenzione registrate e verificabili digitalmente possono inoltre supportare la valutazione del valore residuo degli aeromobili e le decisioni relative al leasing. Secondo l'analisi fornita, le società di leasing di aeromobili sono risultate gli utenti finali in più rapida crescita, con un CAGR del 16.11% fino al 2031. I report di remarketing supportati dal digital twin possono presentare le condizioni dei componenti e le riserve di manutenzione previste durante le transizioni degli asset.
Le aziende di manutenzione, riparazione e revisione (MRO) indipendenti subiscono pressioni quando le piattaforme OEM includono l'analisi dei dati nei contratti di assistenza a ore. Questi fornitori utilizzano analisi proprietarie e piattaforme di terze parti per mantenere i rapporti con i clienti. Ramco Systems e IFS forniscono software utilizzati in molti di questi programmi. Gli OEM utilizzano i propri sistemi per migliorare la produttività delle officine, estendere gli intervalli di manutenzione e supportare contratti di assistenza a lungo termine. Gli operatori militari e della difesa hanno requisiti specifici per la classificazione dei dati, l'hosting sovrano e la certificazione. La loro adozione è più lenta perché gli strumenti commerciali richiedono una personalizzazione sostanziale per i loro aeromobili e le loro regole operative. Il mercato digitale delle MRO si rivolge a diversi utenti finali, ma ognuno di essi richiede dati di manutenzione affidabili e controlli di accesso adeguati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America rappresentava il più grande mercato digitale per la manutenzione, riparazione e revisione (MRO), con una quota del 33.67% nel 2025, grazie all'integrazione delle operazioni di ingegneria degli OEM, ai siti MRO indipendenti e a un consolidato ambiente software per l'aftermarket. La regione si trova ad affrontare una significativa sfida legata alla transizione della forza lavoro, poiché molti meccanici certificati si avvicinano all'età pensionabile. L'analisi condotta ha identificato Boeing Global Services e GE Aerospace come i principali fornitori di piattaforme digitali nella regione. Anche Ramco Systems, IFS e SAP supportano gli operatori indipendenti. Le compagnie aeree nordamericane utilizzano da anni progetti pilota di manutenzione predittiva. Questa esperienza supporta applicazioni più avanzate, tra cui la diagnostica autonoma e la selezione del percorso di riparazione guidata dall'intelligenza artificiale.
L'Europa deteneva una quota di mercato MRO digitale assoluta inferiore rispetto al Nord America, ma ha mostrato un modello di adozione distinto guidato dalla conformità. La norma EASA Part-IS è stata applicata alle organizzazioni Part-145 nel febbraio 2026 e ha aggiunto requisiti di sicurezza delle informazioni per i sistemi di manutenzione. Lufthansa Technik ha approvato investimenti superiori a 2 miliardi di euro (2.31 miliardi di dollari) nelle Americhe, nell'Asia-Pacifico, in Europa, Medio Oriente e Africa nell'ambito dei suoi piani di sviluppo. [4] Fonte: Lufthansa Technik, "Lufthansa Technik approva investimenti da un miliardo di euro", Lufthansa Technik, lufthansa-technik.com Francia, Germania e Regno Unito supportano la base di fornitura regionale.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 17.45% fino al 2031, diventando così il mercato MRO digitale regionale in più rapida crescita. La crescita della flotta in Cina, India, Giappone e Sud-est asiatico sostiene la domanda di capacità di manutenzione e di strumenti digitali. L'espansione dell'aviazione interna cinese sta creando una domanda locale di piattaforme MRO integrate. I requisiti indiani per la registrazione digitale della manutenzione stanno spingendo verso un abbandono della documentazione cartacea, dettato dalla conformità normativa. Sud America, Medio Oriente e Africa rimangono mercati di dimensioni inferiori in termini assoluti. Gli hub aeronautici del Golfo, in particolare negli Emirati Arabi Uniti e in Arabia Saudita, stanno investendo in infrastrutture MRO digitali nell'ambito di programmi di modernizzazione del settore aeronautico.
Panorama competitivo
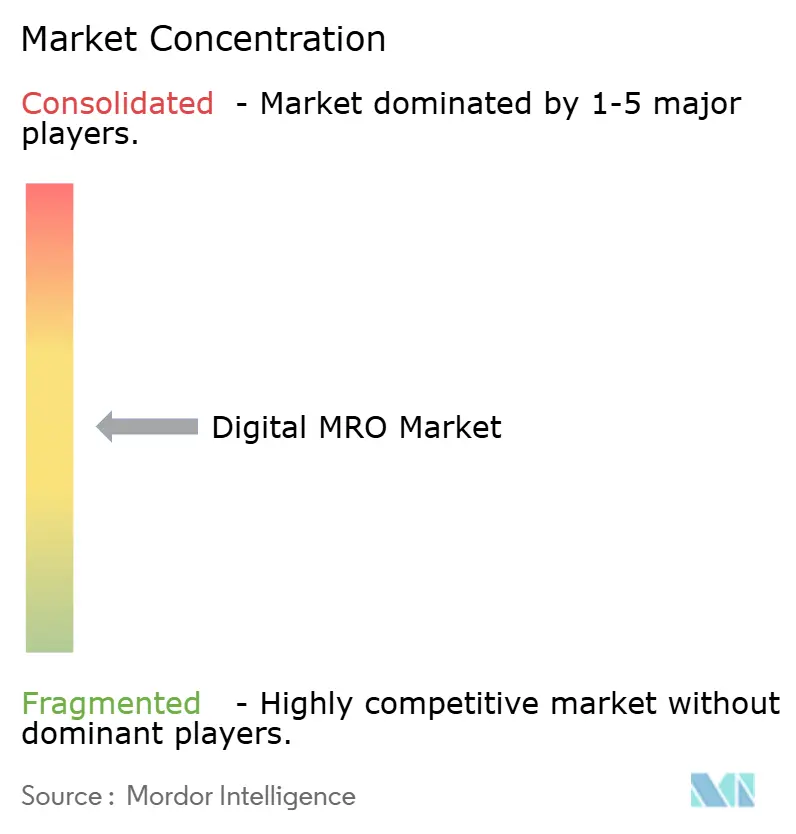
Il mercato digitale della manutenzione, riparazione e revisione (MRO) presenta una concentrazione media, con aziende leader che detengono posizioni significative, ma nessun partecipante controlla tutte le tecnologie, le tipologie di operatori o le regioni. Gli OEM utilizzano i sistemi degli aeromobili e l'accesso ai dati per integrare l'analisi con i contratti di assistenza a lungo termine. L'ecosistema Digital Tech Ops di Lufthansa Technik combina l'esperienza nella manutenzione con una rete dati in espansione. Ramco Systems, IFS, SAP SE e Swiss AviationSoftware competono in termini di ampiezza di integrazione e flessibilità di implementazione, soprattutto per gli operatori che consolidano le informazioni provenienti da OEM e terze parti. L'interoperabilità dei dati tra le flotte rimane un obiettivo ancora da raggiungere, poiché nessuna piattaforma normalizza completamente i dati degli aeromobili e degli operatori per consentire il benchmarking aziendale. Questa lacuna alimenta la concorrenza tra i fornitori di piattaforme digitali per la MRO.
I fornitori emergenti utilizzano l'intelligenza artificiale agentiva per automatizzare il rilevamento dei danni, la selezione del percorso di riparazione, i controlli di conformità e il coordinamento dei fornitori. Inoltre, le basi installate più ampie rimangono importanti perché forniscono informazioni operative e relazioni con i clienti. I fornitori specializzati offrono anche soluzioni puntuali laddove l'integrazione aziendale completa non è praticabile. I risultati competitivi dipenderanno dall'accesso ai dati, dalle prestazioni di integrazione e dall'adeguatezza al flusso di lavoro.
Leader del settore MRO digitale
The Boeing Company
Lufthansa Technik AG
Airbus SE
Honeywell International Inc.
Ramco Sistemi Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: CFM International ha annunciato impegni di investimento quinquennali superiori a 1 miliardo di dollari da parte di GE Aerospace e oltre 1 miliardo di euro (circa 1.15 miliardi di dollari) da parte di Safran Aircraft Engines per espandere il proprio ecosistema di manutenzione, riparazione e revisione (MRO) dei motori LEAP. I nuovi impianti sono stati inaugurati in Belgio, India, Messico, Polonia e Fort Worth, in Texas, aumentando significativamente la capacità globale di revisione dei motori LEAP in vista del previsto incremento delle visite in officina.
- Luglio 2026: Ramco Systems è stata selezionata da CFS Aero, società di ingegneria aerospaziale con sede nel Regno Unito e titolare della certificazione di tipo per i motori Honeywell ALF502 e LF507, per implementare la sua piattaforma software aeronautica a supporto delle operazioni di manutenzione, riparazione e revisione (MRO) di motori e APU.
- Giugno 2026: Airbus SE ha inaugurato il suo Digital Campus ad Albacete, in Spagna, integrando progettazione digitale, produzione, intelligenza artificiale, analisi dei dati e capacità di sicurezza informatica per le operazioni aerospaziali, con l'obiettivo di ospitare circa 200 dipendenti entro il 2029.
- Marzo 2025: GE Aerospace e Lufthansa Technik AG fondano XEOS, un centro di manutenzione in Polonia, specializzato nella riparazione e revisione dei motori CFM LEAP-1A e 1B. Il centro potenzia le capacità di manutenzione regionali attraverso operazioni snelle, programmi di formazione e un'infrastruttura di test ampliata.
Ambito del rapporto sul mercato globale MRO digitale
La manutenzione, riparazione e revisione (MRO) digitale sostituisce la manutenzione aeronautica tradizionale, basata su documenti cartacei, con sistemi connessi e guidati dai dati. Utilizza software cloud, sensori IoT e intelligenza artificiale predittiva per monitorare lo stato di salute degli asset, ottimizzare le catene di approvvigionamento dei ricambi e ridurre i tempi di fermo a terra degli aeromobili (AOG).
Il mercato MRO digitale è segmentato per tecnologia, applicazione, utente finale e area geografica. Per tecnologia, il mercato è segmentato in digital twin, realtà aumentata/realtà virtuale (AR/VR), stampa 3D, Internet delle cose (IoT), intelligenza artificiale e analisi dei big data e blockchain. Per applicazione, il mercato è segmentato in ispezione e valutazione dei danni, monitoraggio delle prestazioni, analisi predittiva, inventario e sostituzione dei pezzi, mobilità e funzionalità, formazione e assistenza remota, documentazione e conformità. Per utente finale, il mercato è segmentato in compagnie aeree, MRO indipendenti, OEM, società di leasing di aeromobili e operatori militari e della difesa. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato MRO digitale nei principali paesi in diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Digital Twin |
| Realtà aumentata/realtà virtuale (AR/VR) |
| Stampa 3D |
| Internet of Things (IoT) |
| Intelligenza artificiale (IA) e analisi dei Big Data |
| Blockchain |
| Ispezione e valutazione dei danni |
| Monitoraggio delle prestazioni |
| Analisi predittiva |
| Inventario e sostituzione dei pezzi |
| Mobilità e funzionalità |
| Formazione e Assistenza Remota |
| Documentazione e conformità |
| Compagnie Aeree |
| MRO indipendenti |
| OEM |
| Locatori di aerei |
| Operatori militari e della difesa |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tecnologia | Digital Twin | ||
| Realtà aumentata/realtà virtuale (AR/VR) | |||
| Stampa 3D | |||
| Internet of Things (IoT) | |||
| Intelligenza artificiale (IA) e analisi dei Big Data | |||
| Blockchain | |||
| Per Applicazione | Ispezione e valutazione dei danni | ||
| Monitoraggio delle prestazioni | |||
| Analisi predittiva | |||
| Inventario e sostituzione dei pezzi | |||
| Mobilità e funzionalità | |||
| Formazione e Assistenza Remota | |||
| Documentazione e conformità | |||
| Per utente finale | Compagnie Aeree | ||
| MRO indipendenti | |||
| OEM | |||
| Locatori di aerei | |||
| Operatori militari e della difesa | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per la MRO digitale fino al 2031?
Si prevede che il mercato digitale della manutenzione, riparazione e revisione (MRO) raggiungerà i 2.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.52% nel periodo 2026-2031.
Quale tecnologia sta guidando l'adozione della MRO digitale?
Le soluzioni di digital twin rappresentavano la categoria tecnologica leader, con una quota del 22.78% nel 2025.
Quale applicazione digitale di manutenzione, riparazione e revisione (MRO) sta crescendo più rapidamente?
Si prevede che l'analisi predittiva crescerà a un tasso annuo composto del 15.95% fino al 2031.
Perché le compagnie aeree investono in piattaforme digitali per la manutenzione?
Nel 2025, le compagnie aeree rappresentavano il 70.05% della spesa degli utenti finali e utilizzano queste piattaforme per pianificare la manutenzione, migliorare l'accesso ai dati e ridurre gli eventi imprevisti.
Quale regione sta registrando la crescita più rapida nell'adozione di strumenti digitali per la manutenzione?
Si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 17.45% fino al 2031, grazie alla crescita della flotta e all'adozione delle tecnologie digitali.
Quali sono i fattori che limitano la diffusione dei sistemi digitali di manutenzione, riparazione e revisione (MRO)?
I controlli di sicurezza informatica, i diritti sui dati, i costi di integrazione dei sistemi preesistenti e la carenza di tecnici esperti in materia di dati possono rallentare l'implementazione.


