

Dimensioni e quota del mercato dell'identità digitale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
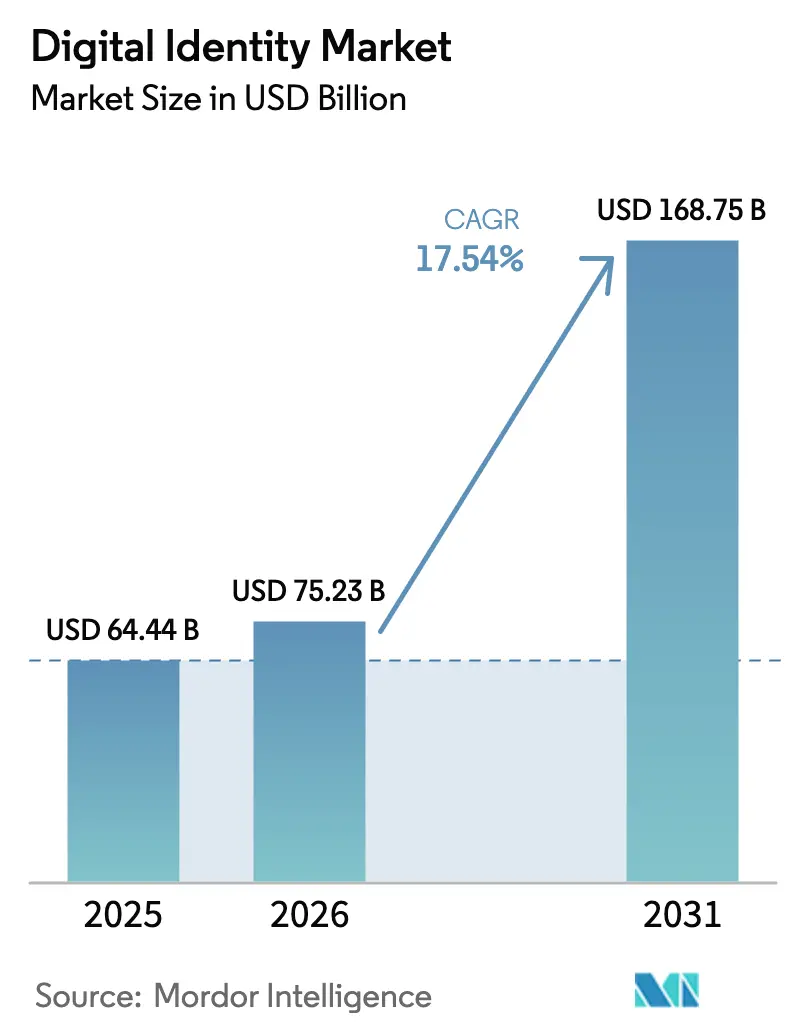
| Dimensione del mercato (2026) | 75.23 miliardo di dollari |
| Dimensione del mercato (2031) | 168.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.54% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'identità digitale di Mordor Intelligence
Si prevede che il mercato dell'identità digitale crescerà da 64.44 miliardi di dollari nel 2025 a 75.23 miliardi di dollari nel 2026 e raggiungerà i 168.75 miliardi di dollari entro il 2031, con un CAGR del 17.54% nel periodo 2026-2031. L'aumento degli obblighi di wallet nell'ambito dell'eIDAS 2.0, le sanzioni antiriciclaggio record e i framework di sicurezza zero-trust hanno contribuito ad accelerare la curva di adozione ben oltre i cicli di adozione volontaria. Le aziende ora considerano la verifica dell'identità come un controllo di prima linea, indirizzando il budget dall'hardware perimetrale all'orchestrazione di policy-as-code che si adatta ai carichi di lavoro cloud. Il rilevamento biometrico della vitalità, l'analisi comportamentale continua e lo scambio di credenziali verificabili stanno convergendo in piattaforme unificate per l'identità del cliente, riducendo il lock-in del fornitore e aumentando la concorrenza sull'accuratezza della prevenzione delle frodi. I cambiamenti paralleli nell'economia delle frodi commerciali, nell'erogazione dei servizi governativi e nell'inserimento dei lavoratori autonomi continuano ad ampliare la base di riferimento per il mercato dell'identità digitale, garantendo che lo slancio di crescita non mostri segni di rallentamento.
Punti chiave del rapporto
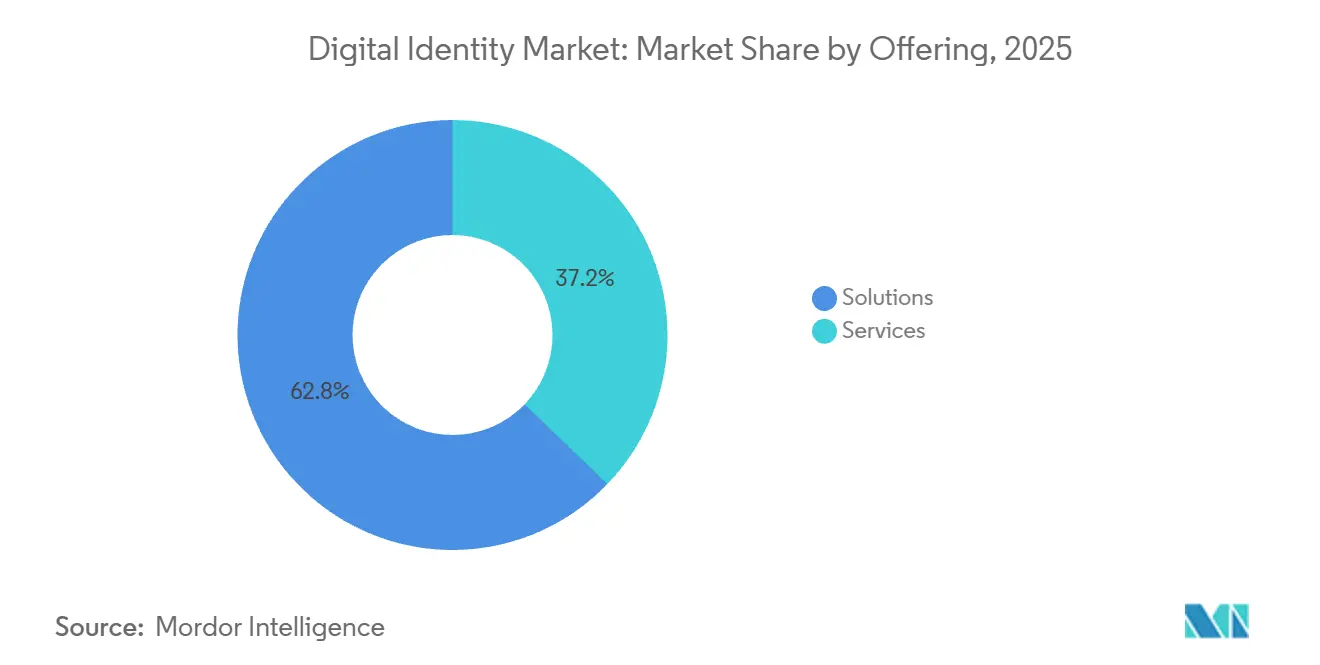
- Grazie all'offerta di soluzioni, l'azienda ha raggiunto il 62.81% della quota di mercato nel 2025, mentre i servizi stanno crescendo a un CAGR del 18.36% fino al 2031.
- In base alla modalità di distribuzione, il cloud ha conquistato il 71.55% della quota di mercato nel 2025 e si prevede che crescerà a un CAGR del 18.28% tra il 2026 e il 2031.
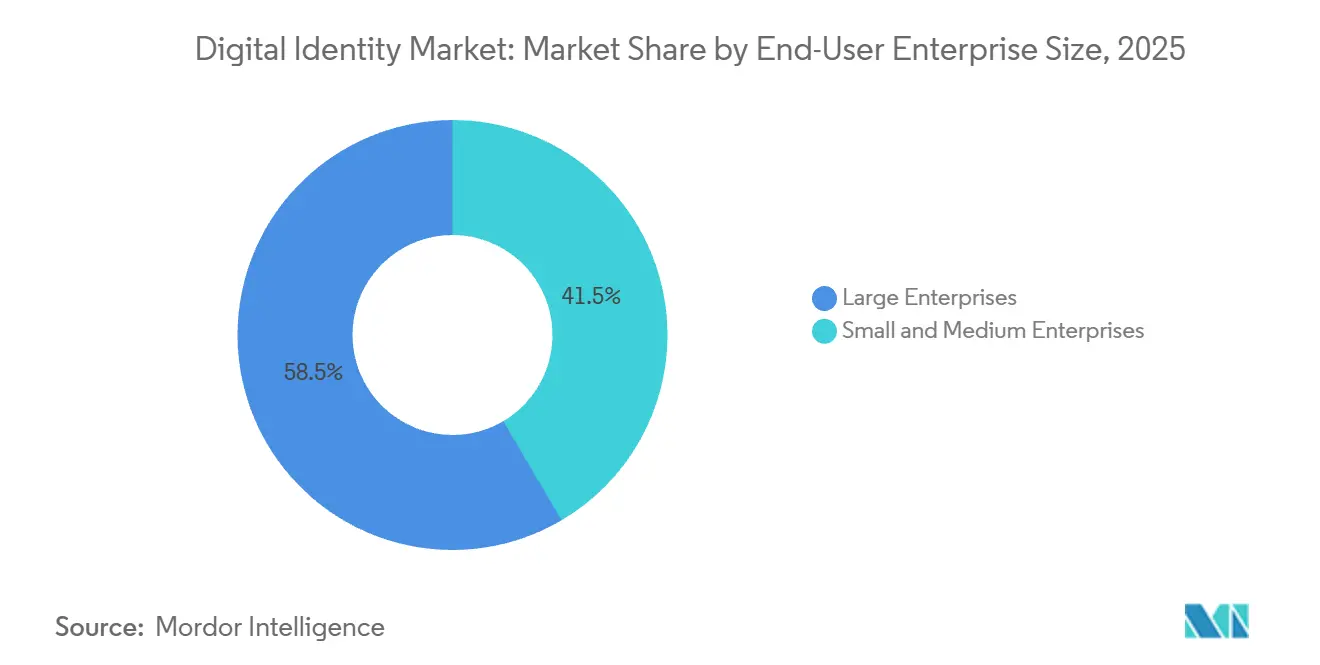
- In base alle dimensioni aziendali, le grandi imprese detenevano il 58.48% della quota di mercato nel 2025, mentre le piccole e medie imprese cresceranno a un CAGR del 18.49% fino al 2031.
- Per settore di utenza finale, i settori bancario, dei servizi finanziari e assicurativo sono stati i principali con una quota del 28.86% nel 2025, mentre si prevede che il commercio al dettaglio e l'e-commerce cresceranno a un CAGR del 19.17% entro il 2031.
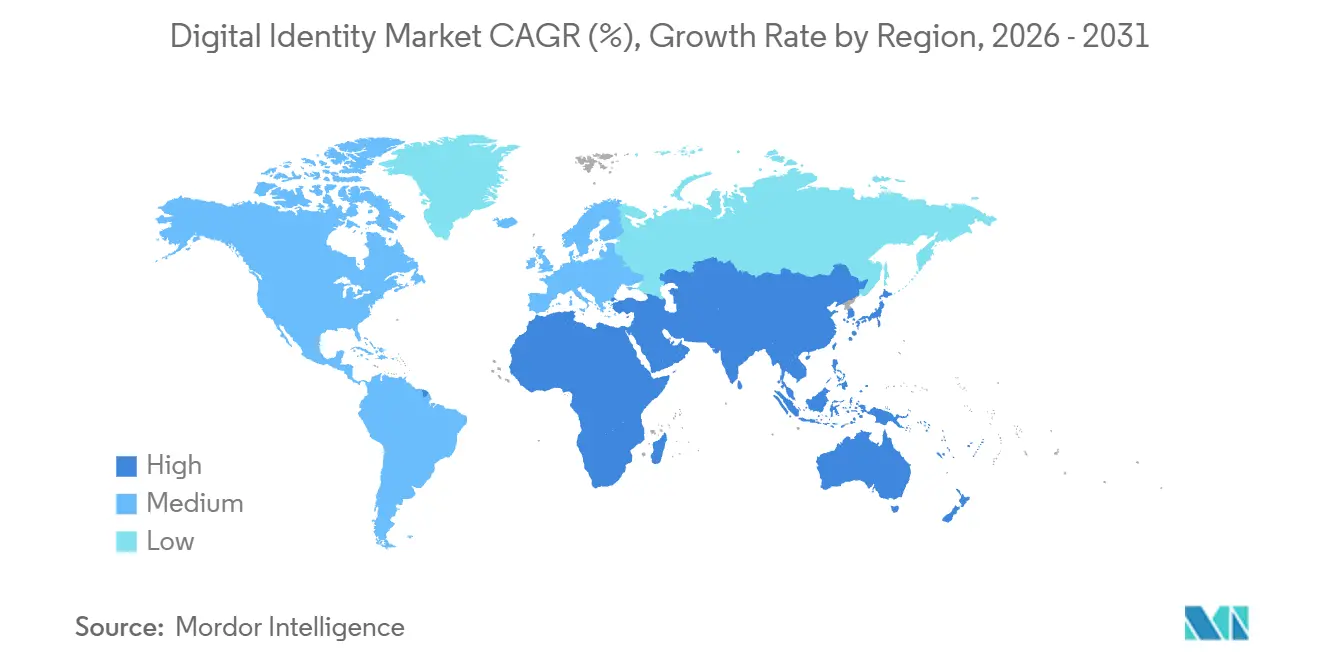
- In termini geografici, nel 2025 il Nord America rappresentava il 39.84% della quota di mercato, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 19.02% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'identità digitale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione dei programmi nazionali di portafogli identificativi | + 3.5% | Europa, ricaduta in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Maggiore conformità KYC e AML | + 3.2% | Globale, acuto nei centri finanziari | A breve termine (≤ 2 anni) |
| Adozione CIAM cloud-first | + 2.8% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione della biometria mobile | + 2.5% | Il nucleo dell'Asia-Pacifico accelera a livello globale | A breve termine (≤ 2 anni) |
| Il governo spinge per la digitalizzazione delle ferrovie G2P | + 2.0% | Asia-Pacifico, Africa, Sud America | A lungo termine (≥ 4 anni) |
| Domanda di credenziali verificabili nelle catene di fornitura | + 1.5% | Europa e Nord America, Asia-Pacifico emergente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione dei programmi nazionali di portafogli identificativi
L'implementazione obbligatoria dei wallet sta comprimendo i tempi di adozione, trasformando l'infrastruttura di identità da un miglioramento opzionale a un requisito normativo per l'intero mercato dell'identità digitale. La scadenza di eIDAS 2.0 obbliga ogni Stato membro dell'Unione Europea a rilasciare wallet per i cittadini entro dicembre 2026, per poi imporre l'accettazione da parte del settore privato un anno dopo, eliminando le possibilità di esenzione per banche, operatori di telecomunicazioni e rivenditori. Gli Stati Uniti si stanno muovendo in parallelo, con le patenti di guida mobili accettate ai checkpoint della Transportation Security Administration in 30 aeroporti, anche se i formati tecnici divergono ancora. La MyNumber Card giapponese ha aggiunto la funzionalità di assicurazione sanitaria nel 2024 e punta alla convergenza patente-auto entro il 2027, indicando che i programmi dell'Asia-Pacifico rispecchiano sempre più i mandati europei. I fornitori di piattaforme in grado di acquisire più credenziali rilasciate dal governo senza riprogettare il codice principale ottengono un vantaggio decisivo, poiché le imprese ricalibrano le roadmap relative all'interoperabilità dei wallet. [1] COMMISSIONE EUROPEA, “Regolamento eIDAS”, digital-strategy.ec.europa.eu
Maggiore conformità KYC e AML in un contesto di frodi online record
Le perdite globali dovute alle frodi e le nuove linee guida di vigilanza stanno costringendo gli istituti finanziari ad abbandonare i controlli puntuali. L'analisi comportamentale continua e la riautenticazione biometrica in tempo reale stanno sostituendo le tradizionali istantanee delle credenziali per soddisfare le linee guida aggiornate della Financial Action Task Force (FATF) che sottolineano l'importanza del monitoraggio continuo. Le banche del Regno Unito ora si assumono la responsabilità del rimborso per le frodi con pagamenti autorizzati, il che le spinge ad implementare procedure di verifica biometrica in tempo reale per i trasferimenti di alto valore. Anche i flussi da criptovalute a valuta fiat subiscono pressioni simili, poiché i flussi transfrontalieri illeciti superano i 40.9 miliardi di dollari, vincolando gli investimenti nell'intelligence a segnale condiviso che individua le impronte digitali dei dispositivi e le anomalie di geolocalizzazione entro 200 millisecondi. Queste dinamiche rafforzano fortemente la domanda di motori di identificazione del cliente (KYC) scalabili e nativi del cloud in tutto il mercato dell'identità digitale. [2] FATF, “Updated Guidance on Digital Identity,” fatf-gafi.org
Adozione CIAM cloud-first in architetture Zero-Trust
Le politiche zero-trust, codificate dal NIST SP 800-207A, richiedono la verifica dell'identità per ogni richiesta di risorsa, rendendo l'identità il piano di controllo primario e relegando i perimetri di rete a uno stato obsoleto. Le aziende che adottano politiche di accesso condizionale segnalano un forte calo degli incidenti di credential stuffing, evitando al contempo i costi di appliance on-premise sovradimensionate. I rivenditori che gestiscono i picchi di traffico delle vendite flash illustrano il guadagno in termini di elasticità: la capacità di calcolo si adatta istantaneamente, la fatturazione si allinea al volume e i modelli di rilevamento delle frodi si riaddestrano sulla telemetria multi-tenant anonimizzata. I fornitori che offrono toolkit policy-as-code che mappano il contesto di utenti, dispositivi e applicazioni in decisioni granulari sono ora centrali per gli acquisti, consolidando la leadership del cloud nel mercato dell'identità digitale. [3] NIST, “Special Publication 800-207A,” nist.gov
Espansione della biometria mobile nelle app di pagamento e fintech
La biometria, in precedenza confinata agli aeroporti, è ora integrata nel commercio quotidiano. Il checkout con passkey di Visa ha ridotto gli abbandoni del 23%, l'alternativa indiana al riconoscimento facciale ha ridotto i tassi di errore delle impronte digitali e il sistema brasiliano Pix ha ridotto le frodi del 34% dopo aver reso obbligatoria la biometria oltre le soglie di transazione. L'adozione della passkey su Google, Apple e PayPal è aumentata del 180% in un anno, anche se la portabilità multipiattaforma deve ancora maturare. Le startup fintech, non gravate dalla logistica dei token hardware, preferiscono kit di sviluppo software che sfruttano i sensori nativi dei dispositivi, facilitando una rapida implementazione nel mercato dell'identità digitale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni persistenti sulla privacy e sulle violazioni dei dati | -2.8% | Globale, acuto in Europa, in crescita nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Frammentazione normativa e degli standard | -2.2% | Operazioni transfrontaliere globali | Medio termine (2-4 anni) |
| Falsi rifiuti di identità sintetiche basati su deep-fake | -1.8% | Nord America ed Europa, estendendosi all'Asia-Pacifico | Medio termine (2-4 anni) |
| Scarsità di talenti nella crittografia a ID decentralizzata | -1.3% | Centri tecnologici del Nord America e dell'Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni persistenti sulla privacy e sulle violazioni dei dati
I dati biometrici non possono essere riemessi una volta divulgati, intensificando l'ansia dei consumatori e aumentando i costi di conformità. Quasi il 40% dei fornitori europei elabora ancora i modelli in regioni extra UE, contravvenendo alle garanzie speciali del GDPR, esponendo i clienti a sanzioni che possono raggiungere il 4% del fatturato globale. Una violazione del 2024 che ha compromesso 12 milioni di modelli facciali ha portato a proposte legislative per vietare la biometria remota in diversi paesi europei, segnalando che la fiducia del pubblico rimane fragile. Le aziende ora utilizzano doppi canali di autenticazione, biometrica e tradizionale, perché quasi la metà dei consumatori intervistati si rifiuta di condividere i dati biometrici con aziende private, limitando il potenziale teorico del mercato dell'identità digitale. I fornitori devono quindi integrare la crittografia per migliorare la privacy, anche a costo di una maggiore latenza, per sbloccare la prossima ondata di adozione. [4] EDPB, “Biometric Data Processing Guidelines,” edpb.europa.eu
Frammentazione normativa e degli standard nelle diverse regioni
Mandati contrastanti sulla localizzazione dei dati costringono le piattaforme multinazionali a mantenere stack di identità paralleli, prosciugando il 15-25% del budget che altrimenti potrebbe alimentare l'innovazione. Gli algoritmi europei specificati da eIDAS 2.0 si scontrano con i requisiti di crittografia backdoor della Cina, mentre le clausole di consenso extraterritoriale dell'India complicano l'aggregazione della telemetria. Il limitato riconoscimento reciproco impedisce alle credenziali giapponesi o australiane di fluire senza problemi nelle relying party europee, costringendo le aziende a stipulare contratti con più fornitori di verifica con interfacce di programmazione applicativa proprietarie. Queste discrepanze rallentano il lancio commerciale e aumentano il costo totale di proprietà per ogni nuova area geografica lanciata, frenando il potenziale CAGR complessivo per il mercato dell'identità digitale.
Analisi del segmento
Offrendo: i servizi aumentano con l'aumento della complessità dell'integrazione
Nel 2025, le soluzioni rappresentavano il 62.81% della quota di mercato, mentre si prevede che i servizi cresceranno a un CAGR impressionante del 18.36% fino al 2031. I servizi professionali e gestiti si stanno espandendo più rapidamente dei software pacchettizzati, poiché gli ambienti legacy di core banking e di pianificazione delle risorse aziendali richiedono la traduzione dei protocolli, l'allineamento degli schemi e la mappatura dei ruoli che i team interni raramente padroneggiano. I partner di implementazione creano ponti tra Security Assertion Markup Language, OAuth 2.0 e i protocolli di credenziali verificabili, riducendo il rischio di progetto pur aumentando i costi operativi. Le soluzioni di verifica dell'identità continuano a dominare il fatturato, ma i clienti ora richiedono servizi di consulenza, integrazione e ottimizzazione continua in bundle, anziché licenze statiche. I fornitori di servizi gestiti garantiscono il monitoraggio in tempo reale e la risposta agli incidenti, una proposta interessante per le banche regionali che autenticano mezzo milione di clienti al mese senza gestire un centro operativo di sicurezza attivo 24 ore su 24, 7 giorni su 7. Questo cambiamento riassegna il valore verso contratti basati sui risultati che promettono una riduzione delle perdite dovute a frodi, rafforzando la traiettoria del servizio nel mercato dell'identità digitale.
L'onboarding senza intoppi e la governance pronta per l'audit attraggono ulteriormente le aziende verso specialisti in grado di rendere operativi i playbook di conformità per SOC 2, ISO 27001 e i mandati specifici di settore. I progetti pilota di identità decentralizzata, con le loro complessità di rotazione delle chiavi e progettazione degli schemi, rappresentano nuove fonti di reddito per i partner di consulenza che ora confezionano starter kit e modelli di accelerazione. La propensione verso i servizi non annulla la domanda di soluzioni, ma riformula la logica di acquisto; il software deve ora essere pre-integrato con dashboard di analisi, flussi di lavoro di gestione dei casi e interfacce di programmazione delle applicazioni flessibili, altrimenti gli utilizzatori si rivolgono a fornitori le cui divisioni di servizi professionali offrono uno stack end-to-end. Di conseguenza, la crescente complessità dell'integrazione consolida la tendenza al rialzo dei servizi nel mercato dell'identità digitale.
Per modalità di distribuzione: il dominio del cloud riflette gli imperativi Zero-Trust
L'ascesa verso il cloud riflette considerazioni sia economiche che di sicurezza. I motori di policy in tempo reale che elaborano milioni di chiamate di autorizzazione all'ora richiedono una scalabilità elastica, che l'hardware on-premise non può eguagliare senza un costoso margine di manovra. Le piattaforme cloud raccolgono dati di attacco anonimizzati da migliaia di tenant, addestrando modelli difensivi che le distribuzioni single-tenant non accumulerebbero mai. Le organizzazioni che migrano verso policy di accesso condizionato segnalano riduzioni a due cifre nella frequenza delle violazioni, a conferma dell'efficacia della sicurezza del cloud. Questi attributi hanno conferito al cloud una quota di mercato del 71.55% nel mercato dell'identità digitale nel 2025 e si prevede che la categoria crescerà a un tasso del 18.28% nel periodo 2026-2031.
L'ambiente on-premise mantiene la sua posizione ovunque si applichino air-gap, resilienza di livello di difesa o statuti di cloud sovrano, ma il costo totale di proprietà rimane superiore del 40%-60% a causa di patch, aggiornamenti hardware e obblighi di disaster recovery. Le strategie ibride forniscono un sollievo transitorio, ma introducono latenza di sincronizzazione tra directory cloud e repliche on-premise che può bloccare i token di sessione o disallineare i privilegi. I fornitori che offrono toolkit di migrazione, escrow di chiavi di crittografia e mappatura delle policy point-and-click trovano un pubblico ricettivo che desidera modernizzare senza compromettere i tempi di attività. Nel complesso, i punti di forza architettonici del cloud ne garantiscono la leadership nel mercato dell'identità digitale, con l'ambiente on-premise sempre più relegato a enclave normative di nicchia.
Per dimensione aziendale: le PMI superano i vincoli legacy
Un tempo le piccole e medie imprese erano in ritardo a causa di vincoli di capitale e della scarsità di competenze crittografiche. I modelli di abbonamento cloud ora invertono questa dinamica, consentendo alle startup di integrare l'autenticazione multifattoriale di livello aziendale tramite interfacce di programmazione di applicazioni configurate in ore, non mesi. I prezzi basati sul consumo si allineano ai volumi volatili delle transazioni comuni alle piattaforme della gig economy, consentendo loro di pagare solo per le autenticazioni elaborate anziché per la licenza di postazioni utente inattive. Di conseguenza, le PMI mostrano una crescita annua composta del 18.49% fino al 2031, eclissando lo slancio delle grandi imprese e ampliando la base di riferimento per il mercato dell'identità digitale.
Le grandi organizzazioni rappresentavano il 58.48% della quota di mercato nel 2025, grazie alle loro dimensioni e alla rigorosa supervisione che impone solidi audit trail. Tuttavia, il rallentamento della migrazione legato ai mainframe legacy, alle sovrapposizioni giurisdizionali e alla riqualificazione della forza lavoro sindacalizzata rallenta l'implementazione. La scarsità di talenti aggrava l'ostacolo; le posizioni aperte a livello globale per architetti dell'identità superano di tre a uno i candidati qualificati, gonfiando gli stipendi e la durata dei progetti. Le PMI aggirano questo vincolo delegando le operazioni a fornitori di servizi gestiti i cui modelli multi-tenant integrano le competenze nella logica della piattaforma. Di conseguenza, la nuova domanda si orienta verso livelli di identità leggeri e self-service che sbloccano cicli di lancio rapidi e alimentano l'espansione del mercato dell'identità digitale.
Per settore di utilizzo finale: il commercio al dettaglio supera il BFSI in termini di velocità di crescita
Il settore bancario, dei servizi finanziari e assicurativo domina con una quota del 28.86% nel 2025, ma il commercio al dettaglio e l'e-commerce sono ora i settori in più rapida crescita, con un CAGR del 19.17% fino al 2031. Gli anelli di identità sintetica sono costati ai commercianti statunitensi 6 miliardi di dollari nel 2025, alimentando gli investimenti in biometria comportamentale e segnali di intelligenza artificiale che profilano la cadenza di digitazione e la pressione del touchscreen. I commercianti devono inoltre affrontare margini di profitto ridottissimi, rendendo fondamentale evitare i falsi rifiuti; la carta biometrica di Mastercard ha aumentato i tassi di approvazione del 31%, dimostrando che una migliore autenticazione favorisce la conversione dei ricavi. Questo CAGR previsto del 19.17% sottolinea perché i commercianti stanno emergendo come aggressivi utilizzatori nel mercato dell'identità digitale.
Anche la pubblica amministrazione, la sanità, la produzione e le telecomunicazioni aumentano la domanda, ma con criticità specifiche per ciascun dominio. La digitalizzazione del trasferimento del welfare, le disposizioni di audit dell'Health Insurance Portability and Accountability Act e i requisiti di accesso a bassa latenza in fabbrica richiedono modelli di governance dell'identità personalizzati. I fornitori ora distribuiscono modelli verticali che preconfigurano finestre di conservazione dei dati, flussi di consenso e soglie di attività, accelerando l'implementazione e riducendo al contempo il rischio di conformità. Tuttavia, il mantenimento di numerose roadmap verticali mette a dura prova la larghezza di banda ingegneristica, spingendo i fornitori a scegliere tra una profonda specializzazione e un'ampia gamma di piattaforme orizzontali. In ogni caso, lo slancio aggregato inter-verticale continua ad ampliare le dimensioni del mercato dell'identità digitale nell'orizzonte di previsione.
Analisi geografica
Il Nord America rimane il principale contributore regionale, rappresentando il 39.84% della quota di mercato nel 2025, ma il suo arco di crescita si è appiattito con la transizione dei mandati federali "zero trust" dall'implementazione all'ottimizzazione. La spesa del settore pubblico si orienta verso i rinnovi delle patenti e la messa a punto delle politiche di accesso condizionato piuttosto che verso l'espansione netta dei nuovi posti. Allo stesso modo, le imprese del settore privato spostano il budget dalle prime implementazioni di identità digitale verso componenti aggiuntivi di analisi che riducono l'attrito dell'autenticazione. La frammentazione a livello statale delle patenti di guida mobili persiste, costringendo i residenti a portare con sé credenziali fisiche e limitando gli effetti di rete del portafoglio. Il quadro di fiducia del Canada è operativo ma parziale, mentre il vuoto legislativo del Messico introduce un'incertezza di conformità che frena le implementazioni su larga scala. Nel complesso, la maturazione delle infrastrutture comporta un rallentamento della crescita incrementale, anche se i cicli di sostituzione stabilizzano i ricavi regionali all'interno del mercato dell'identità digitale.
L'area Asia-Pacifico registra la traiettoria più rapida, con un CAGR del 19.02% tra il 2026 e il 2031. L'ecosistema Aadhaar indiano autentica miliardi di pagamenti al mese e l'introduzione del riconoscimento facciale ha ridotto i tassi di fallimento per i lavoratori manuali le cui impronte digitali si deteriorano. La convergenza MyNumber giapponese punta a unificare le patenti di guida entro il 2027, riducendo le spese amministrative nazionali e fornendo agli istituti di credito privati una credenziale standardizzata per il credit scoring. I sistemi di riconoscimento facciale pervasivi in Cina elaborano le transazioni al dettaglio quotidiane su larga scala, sebbene le rigide leggi sulla residenza dei dati scoraggino i fornitori occidentali. Il sistema nazionale australiano di identità digitale, che unisce fornitori governativi e privati, sottolinea l'interesse regionale per credenziali interoperabili che facilitino l'e-commerce transfrontaliero. Nel complesso, l'enorme volume di nuovi iscritti consolida l'area Asia-Pacifico come motore di crescita del mercato dell'identità digitale.
Europa, Sud America, Medio Oriente e Africa rappresentano la prossima tranche di opportunità, ciascuna caratterizzata da fattori catalizzatori e vincoli unici. L'eIDAS 2.0 impone un conto alla rovescia per la conformità che dovrebbe tradursi in una rapida accettazione da parte del settore privato una volta lanciati i wallet; tuttavia, le differenze fiscali tra gli Stati membri rischiano di rendere la preparazione scaglionata. Il sistema Pix brasiliano, con soglie biometriche legate ai limiti delle transazioni, mette in luce i guadagni di fiducia dei consumatori ottenibili quando l'autenticazione migliora senza hardware aggiuntivo. I paesi del Consiglio di Cooperazione del Golfo superano il passato integrando la biometria nei portali nazionali, ma l'integrazione transfrontaliera rimane un obiettivo ambizioso. Iniziative africane come l'ID nazionale nigeriano affrontano le lacune di connettività nelle aree rurali, con conseguenti implementazioni incentrate sulle aree urbane che rischiano l'esclusione digitale. In questi scenari, i fornitori che localizzano rapidamente e offrono modalità offline sono nella posizione migliore per capitalizzare sull'espansione del mercato dell'identità digitale.
Panorama competitivo
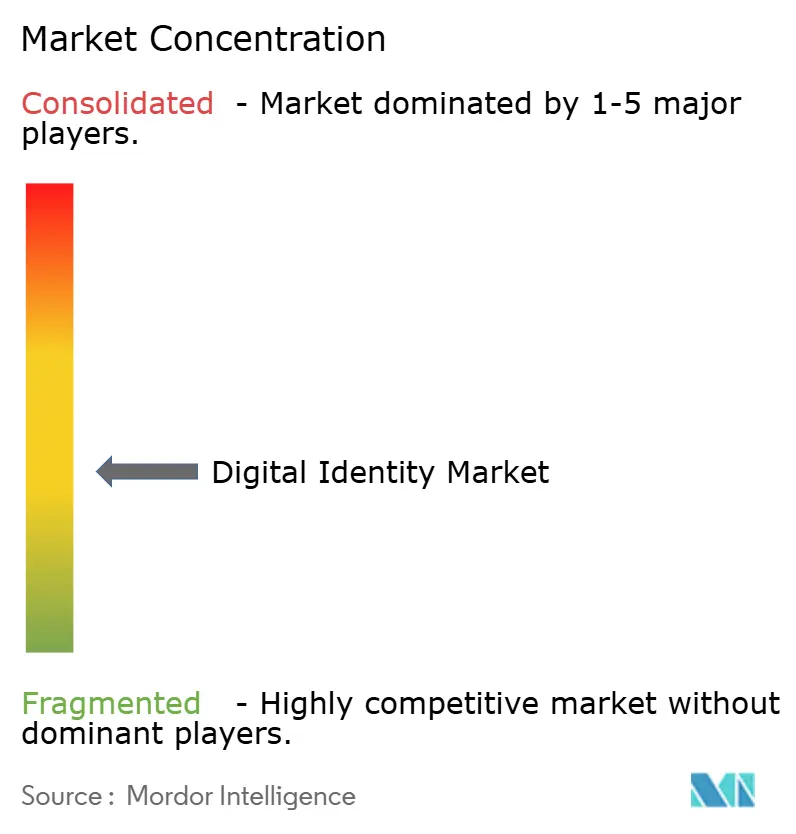
Il mercato è moderatamente frammentato. Thales e IDEMIA sfruttano decenni di esperienza nell'emissione di passaporti per assicurarsi contratti governativi, integrando elementi crittografici che resistono ad attacchi di clonazione avanzati. Tuttavia, i loro modelli basati su hardware avanzato incontrano una compressione dei margini nei settori consumer, dove gli smartphone forniscono enclave sicure che eliminano i token standalone. La suite Entra di Microsoft sfrutta la sua base installata di Azure Active Directory, vendendo in modo incrociato funzioni di accesso condizionale e identità privilegiate all'interno di pacchetti di licenze aziendali. Okta si posiziona come orchestratore neutrale in ambienti multi-cloud, attraendo le organizzazioni diffidenti nei confronti del predominio di un singolo fornitore nel mercato dell'identità digitale.
Le startup si concentrano su competenze di nicchia come la resilienza del deep-fake o il rapido onboarding degli sviluppatori. L'analisi della vitalità di iProov rileva lo spoofing a livello di pixel, un elemento di differenziazione poiché gli strumenti di intelligenza artificiale generativa democratizzano le capacità di face-swap. Jumio combina la verifica dei documenti con lo screening delle sanzioni in un unico flusso di lavoro, riducendo i passaggi di consegne e le lacune di conformità per gli operatori fintech. Anche il consolidamento del private equity ha rimodellato il settore; la fusione di Ping Identity con ForgeRock sotto Thoma Bravo integra moduli per la forza lavoro e i clienti, promettendo una riduzione dei costi attraverso la razionalizzazione della linea di prodotti. Nel frattempo, gli enti di standardizzazione hanno elevato l'interoperabilità a fattore decisivo. Il modello di credenziali verificabili del World Wide Web Consortium, ratificato nel 2024, rende gli schemi proprietari meno difendibili, spingendo i fornitori verso framework aperti che semplificano la portabilità del portafoglio nel mercato dell'identità digitale.
La differenziazione tecnologica si basa ora su modelli di frode adattivi, formati su set di dati diversificati a livello globale, su calcoli che migliorano la privacy e soddisfano le normative regionali senza compromettere la latenza, e su un'esperienza di sviluppo valutata dalla semplicità di integrazione dei kit di sviluppo software. Certificazioni come ISO 27001 e SOC 2 un tempo conferivano differenziazione, ma sono sempre più standardizzate, spingendo i fornitori a ottenere attestazioni specifiche per giurisdizione, come la LGPD brasiliana o la conformità alla normativa sulla protezione dei dati personali digitali in India. Date queste divergenze, nessuna azienda sembra pronta a dominare completamente il mercato e il mercato dell'identità digitale mantiene il suo profilo di moderata concentrazione, anche se alleanze e acquisizioni continuano a ridefinire i confini.
Leader del settore dell'identità digitale
Gruppo IDEMIA
NEC Corporation
Gruppo Thales
Experian plc
Microsoft Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Microsoft ha ampliato Entra Verified ID per consentire ai clienti di ancorare identificatori decentralizzati su Ethereum, Hyperledger Fabric o catene private, adattandosi alle giurisdizioni che non consentono l'archiviazione su registri pubblici.
- Dicembre 2025: Thales ha allineato il suo portafoglio di identità digitale alla suite di conformità dell'infrastruttura europea di servizi blockchain, preparando il terreno per la presentazione transfrontaliera delle credenziali secondo eIDAS 2.0.
- Settembre 2025: Okta ha integrato la redazione di policy basate sull'intelligenza artificiale generativa in Workforce Identity Cloud, automatizzando le raccomandazioni sui privilegi minimi e riducendo di centinaia di ore il lavoro di audit trimestrale.
- Febbraio 2025: Thales ha lanciato FIDO Key Lifecycle Management, che consente alle organizzazioni di ruotare o revocare le chiavi hardware-token da remoto, eliminando i tempi di inattività di diversi giorni in caso di smarrimento dei dispositivi.
Ambito e metodologia
Un'identità digitale è un dato memorizzato su sistemi informatici relativi a un individuo, un'organizzazione, un'applicazione o un dispositivo. Può contenere anche altre informazioni come l'indirizzo o informazioni biometriche, come un'impronta digitale o una scansione del viso.
Il mercato dell'identità digitale è segmentato in base alle offerte (soluzioni, servizi), all'implementazione (cloud, on-premise), alle aziende (PMI, grandi aziende), ai settori verticali degli utenti finali (BFSI, IT e telecomunicazioni, produzione, governo, vendita al dettaglio, altri settori verticali degli utenti finali), alla geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Soluzioni | Verifica dell'identità |
| Autenticazione | |
| Gestione delle credenziali | |
| Gestione dell'identità e degli accessi (IAM) | |
| Servizi | Servizi professionali |
| Managed Services |
| Cloud |
| On-Premise |
| Piccole e medie imprese |
| Grandi imprese |
| BFSI |
| Governo e servizi pubblici |
| IT e telecomunicazioni |
| Vendita al dettaglio ed e-commerce |
| Produzione |
| Settore Sanitario |
| Altre industrie |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Offrendo | Soluzioni | Verifica dell'identità | |
| Autenticazione | |||
| Gestione delle credenziali | |||
| Gestione dell'identità e degli accessi (IAM) | |||
| Servizi | Servizi professionali | ||
| Managed Services | |||
| Per modalità di distribuzione | Cloud | ||
| On-Premise | |||
| Per dimensione aziendale dell'utente finale | Piccole e medie imprese | ||
| Grandi imprese | |||
| Per settore degli utenti finali | BFSI | ||
| Governo e servizi pubblici | |||
| IT e telecomunicazioni | |||
| Vendita al dettaglio ed e-commerce | |||
| Produzione | |||
| Settore Sanitario | |||
| Altre industrie | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'identità digitale?
Nel 2025 il mercato dell'identità digitale ha raggiunto i 64.44 miliardi di dollari e si prevede che crescerà rapidamente fino al 2031.
Quale regione si sta espandendo più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 19.02% tra il 2026 e il 2031, trainata da programmi di identificazione nazionale su larga scala e dal boom dei pagamenti tramite dispositivi mobili.
Perché in questo settore i servizi crescono più velocemente dei software?
La complessità dell'integrazione, la traduzione dei protocolli e le esigenze di conformità spingono le organizzazioni ad acquistare servizi professionali e gestiti anziché licenze autonome.
In che modo l'architettura zero-trust influenza la spesa per l'identità?
Le policy Zero Trust richiedono una verifica continua del contesto dell'utente, del dispositivo e dell'applicazione, indirizzando i budget verso piattaforme cloud per l'identità dei clienti con motori di policy elastici.
Quale settore verticale è attualmente in testa all'adozione?
I settori bancario, dei servizi finanziari e assicurativo dominano la spesa complessiva, detenendo una quota del 28.86% nel 2025 a causa di rigorosi obblighi normativi.
Quale tendenza nell'autenticazione sta riducendo l'abbandono del checkout?
Il checkout con passkey e biometrico, promosso dalle reti di pagamento e dai fornitori di portafogli elettronici, ha ridotto l'abbandono del carrello di oltre il 20% per i commercianti che hanno adottato per primi questa soluzione.


