

Dimensioni e quota del mercato della stampa grafica digitale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
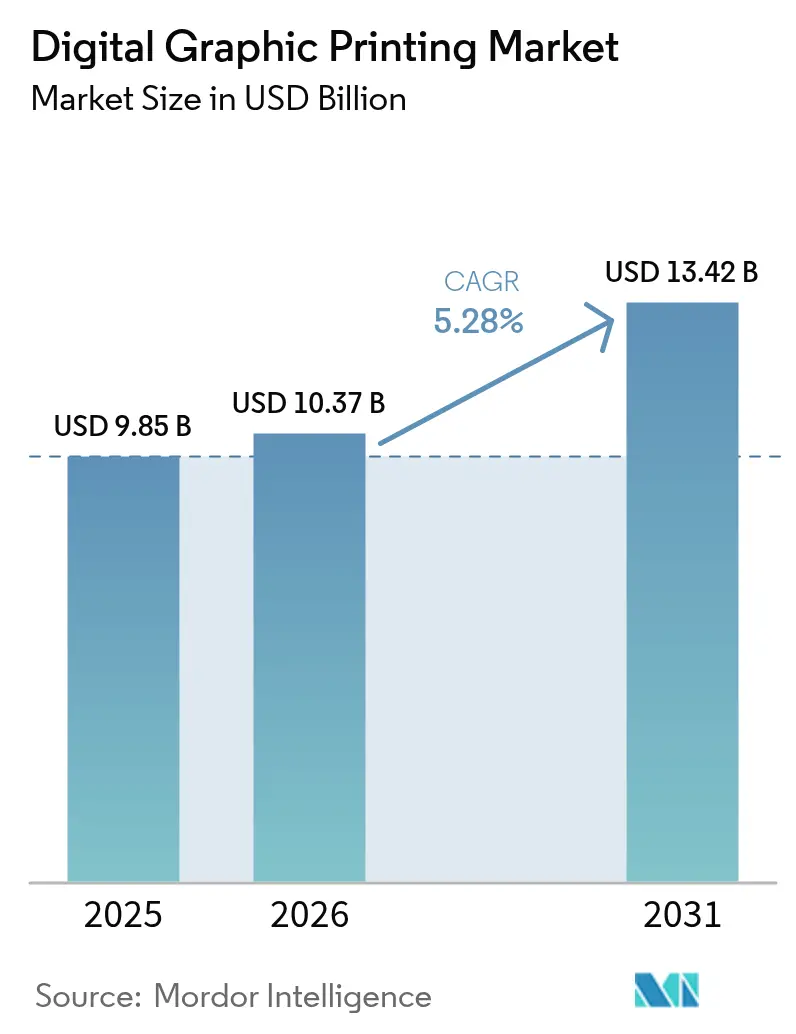
| Dimensione del mercato (2026) | 10.37 miliardo di dollari |
| Dimensione del mercato (2031) | 13.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.28% CAGR |
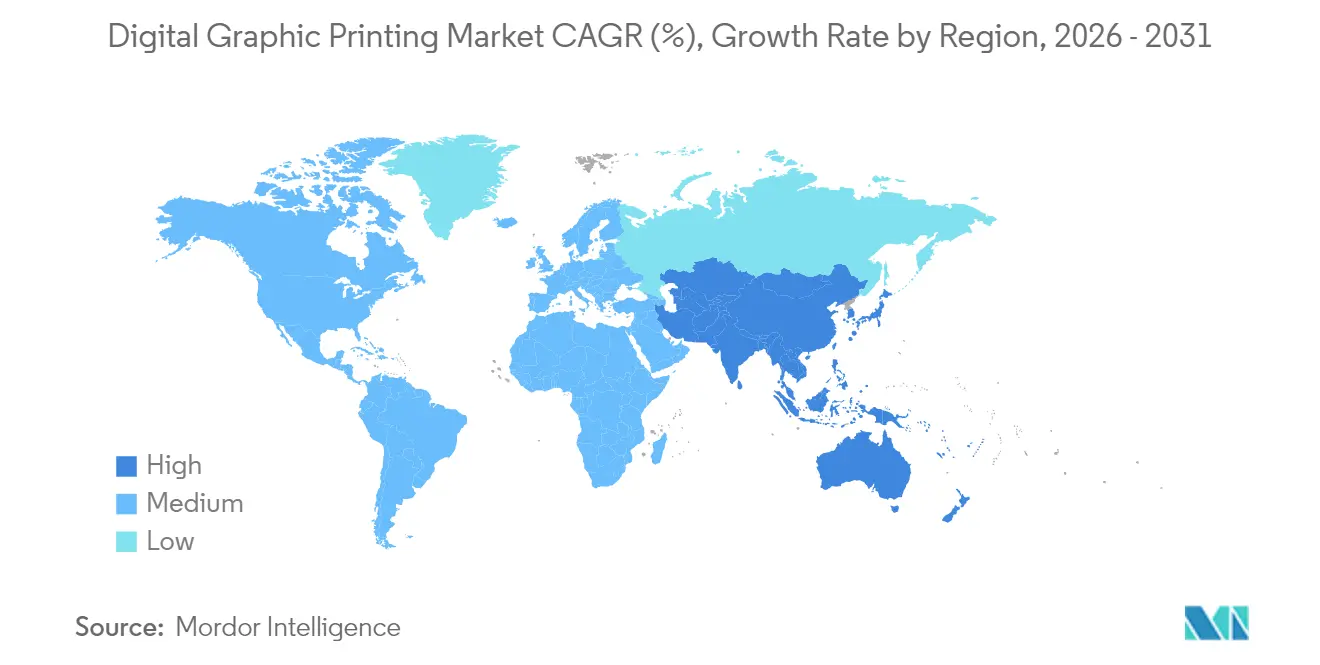
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
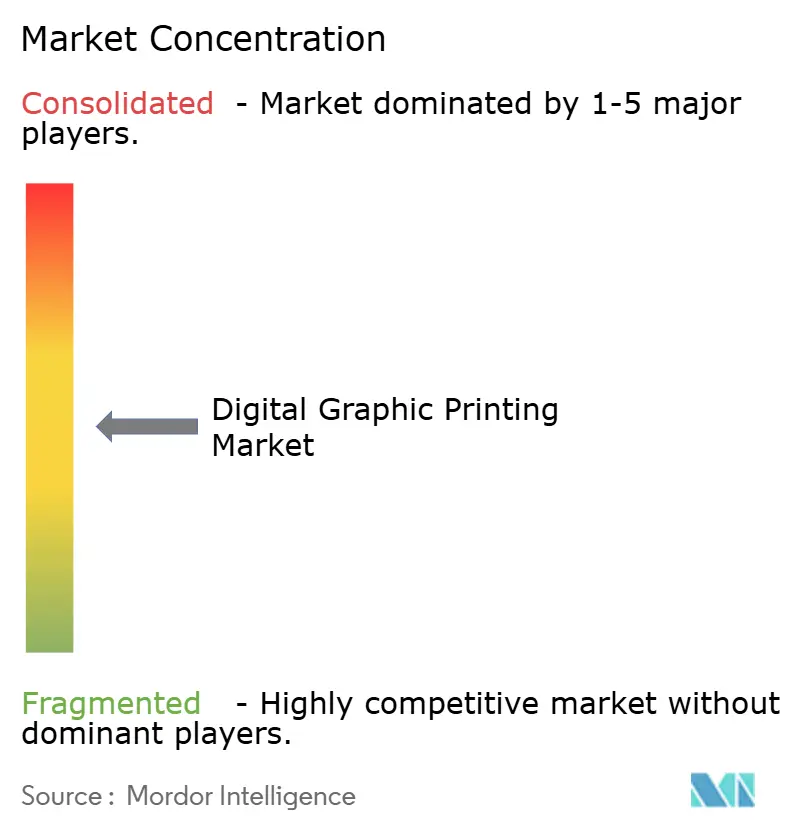
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della stampa grafica digitale di Mordor Intelligence
Si prevede che il mercato della stampa grafica digitale crescerà da 9.85 miliardi di dollari nel 2025 a 10.37 miliardi di dollari nel 2026, per poi raggiungere i 13.42 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.28% nel periodo 2026-2031. La crescente domanda di flussi di lavoro on-demand a dati variabili sta accorciando i cicli di inventario, consentendo ai marchi di commercializzare un maggior numero di SKU e al contempo ridurre gli sprechi. La tecnologia inkjet è diventata il processo di stampa preferito perché le piattaforme industriali ora stampano direttamente su substrati con rivestimento offset senza pretrattamento, riducendo i tempi di configurazione e il consumo energetico per impressione. L'evasione degli ordini e-commerce e i modelli di vendita diretta al consumatore stanno amplificando questa tendenza, poiché i trasformatori devono essere in grado di soddisfare economicamente ordini fino a 500 unità. Le normative sulla sostenibilità in Europa e Nord America, tra cui l'obbligo di divulgazione dell'impronta di carbonio sui prodotti stampati, orientano ulteriormente gli investimenti verso le macchine da stampa digitali che eliminano gli sprechi derivanti dalla produzione di lastre e minimizzano le emissioni di VOC (composti organici volatili).
Punti chiave del rapporto
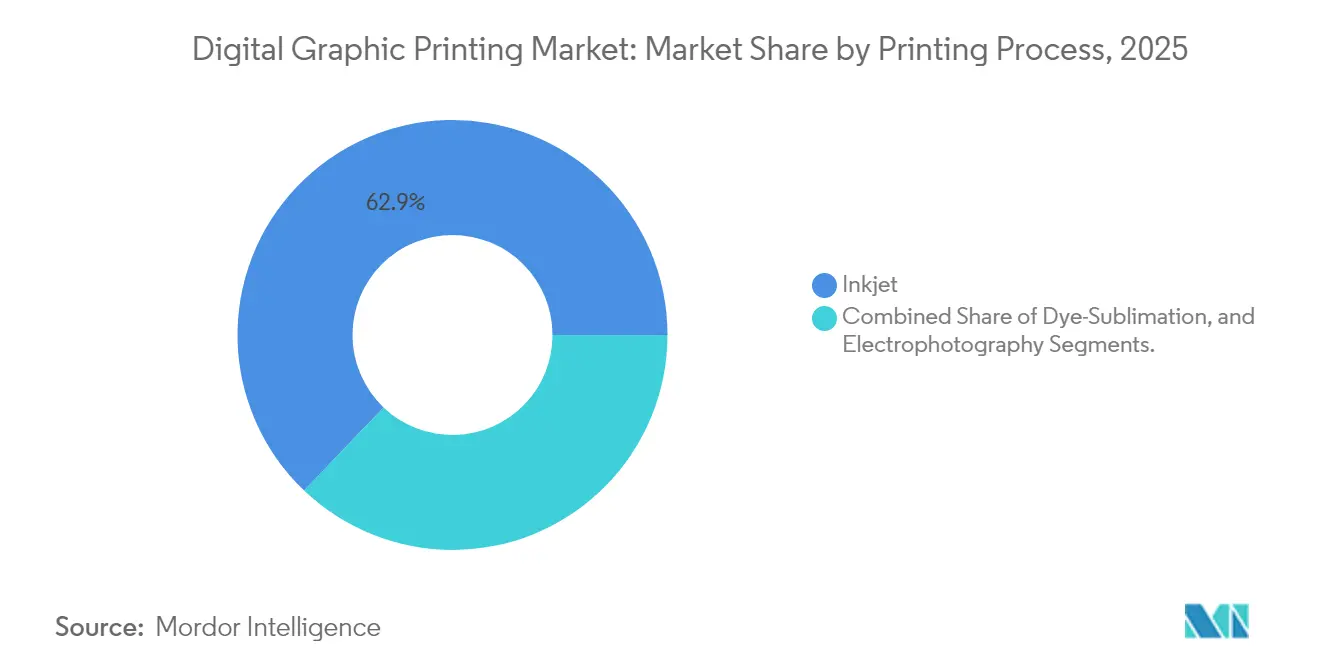
- In base al processo di stampa, il getto d'inchiostro ha dominato con una quota di fatturato del 62.88% nel 2025, mentre si prevede che la sublimazione del colore crescerà a un CAGR del 6.18% fino al 2031.
- Per applicazione, il packaging ha raggiunto un potenziale di crescita CAGR del 6.62% entro il 2031, rispetto alla quota del 28.10% della stampa pubblicitaria nel 2025.
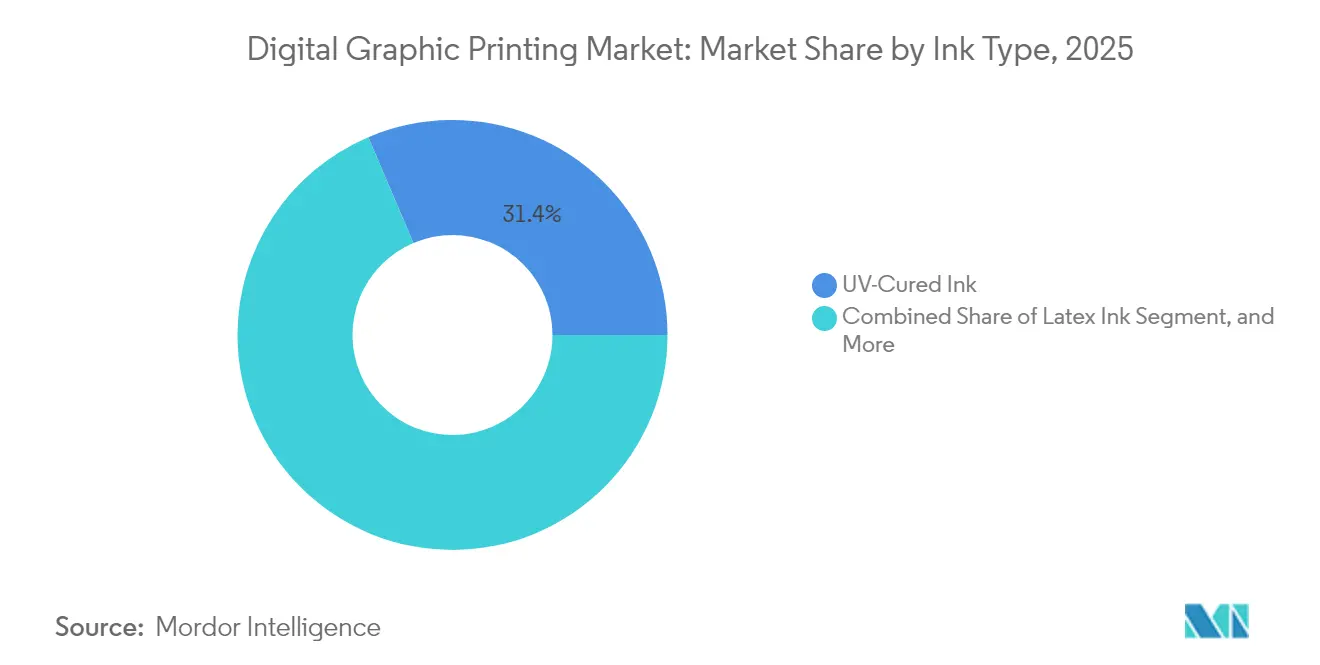
- Per tipologia di inchiostro, l'inchiostro a polimerizzazione UV ha rappresentato una quota del 31.40% nel 2025, mentre si prevede che gli inchiostri al lattice registreranno il CAGR più elevato, pari al 7.05%, durante il periodo di previsione.
- In base al materiale del substrato, la carta ha mantenuto una quota del 47.80% nel 2025, mentre i substrati in plastica e pellicola stanno avanzando a un CAGR del 7.51% fino al 2031.
- Per regione, il Nord America deteneva una quota del 39.70% nel 2025, mentre l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'7.68% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della stampa grafica digitale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di imballaggi a breve termine | + 0.8% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente adozione della tecnologia a getto d'inchiostro | + 1.2% | Globale, guidato da Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Passaggio alla personalizzazione nei materiali di marketing | + 0.6% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Utilizzo crescente di inchiostri UV nella stampa di etichette | + 0.5% | Globale, più forte in Europa e Nord America | Medio termine (2-4 anni) |
| Emersione di retrofit ibridi analogico-digitali per la stampa | + 0.4% | Europa e Nord America, adozione precoce nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Mandati del marchio per la rendicontazione dell'impronta di carbonio | + 0.3% | Europa e Nord America, ricadute normative sull'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di imballaggi a breve termine
L'e-commerce e i marchi direct-to-consumer hanno ridotto la lunghezza di tiratura economica per gli astucci pieghevoli e gli imballaggi flessibili, rendendo il digitale l'unico metodo conveniente per ordini inferiori a 500 unità. [1] Gelato, “Industry Survey on Print Run Lengths,” GELATO.COM La macchina da stampa nanografica S11 di Landa raggiunge 11,200 fogli all'ora con rivestimento in linea opzionale, consentendo ai convertitori di trarre profitto da micro-lotti che le linee analogiche non possono servire in modo competitivo. I lanci in edizione limitata ora richiedono rapide iterazioni di progettazione e test di mercato, aumentando l'adozione di macchine da stampa come la VariJET 106 di Durst, che utilizza inchiostri a base d'acqua per alimenti e punta a capacità mensili superiori a 1 milione di fogli B1. [2] Durst, “Durst Group to launch KJet, a hybrid solution for label printing,” DURST-GROUP.COM I rivenditori stanno anche inasprendo i mandati di inventario, spingendo i fornitori a produrre su richiesta piuttosto che immagazzinare scorte in eccesso. Il Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio obbliga i trasformatori a raggiungere determinati parametri di riciclabilità, rafforzando l'idoneità del digitale per una produzione just-in-time sostenibile.
Crescente adozione della tecnologia a getto d'inchiostro
Il getto d'inchiostro industriale è diventato mainstream poiché i nuovi inchiostri si legano direttamente ai substrati rivestiti, eliminando la necessità di costosi primer. La Truepress JET 560HDX di SCREEN abbina inchiostri SC2 ad alta densità a una bobina da 560 mm per competere con la qualità offset mantenendo una produttività di 150 metri al minuto. La varioPRESS iV7 di Canon, lanciata nel 2024, produce 3,000 fogli B2 all'ora, consentendo alle stampanti di astucci pieghevoli di sostituire la capacità analogica senza compromettere la produttività. L'AccurioJet 60000 di Konica Minolta si integra perfettamente nei flussi di lavoro ibridi, indirizzando i lavori lunghi all'offset e quelli brevi al digitale per un costo di gestione ottimale. La REVORIA PRESS GC12500 di Fujifilm amplia le opzioni basate su toner aggiungendo colori speciali metallizzati e fluorescenti, una nicchia in cui il getto d'inchiostro è ancora in ritardo. Mentre gli acquirenti valutano chimica, compatibilità dei substrati e automazione, il campo di gioco competitivo si sta spostando dalla velocità pura all'efficienza olistica del flusso di lavoro.
Passaggio alla personalizzazione nei materiali di marketing
La stampa a dati variabili è ormai la soluzione di base, con il 68% dei marketer che personalizza i contenuti di stampa e il 91% che integra la stampa con i canali digitali. La stampante Indigo 120K HD di HP integra l'automazione basata sull'intelligenza artificiale, consentendo a un solo operatore di supervisionare più stampanti che eseguono lavori specifici, riducendo così i costi di manodopera mantenendo al contempo una qualità di livello offset. La partnership di Xerox con Screen integra il software FreeFlow ai motori Truepress, riducendo i tempi di configurazione dei lavori a dati variabili e migliorando la sicurezza dei dati in linea con il GDPR. I marketer integrano sempre più codici QR e URL personalizzati, spingendo le stampanti transazionali a integrare fatture con offerte mirate in un unico passaggio. La sostenibilità è ora parte integrante della strategia di personalizzazione, con le modalità ECO sulle nuove stampanti che riducono le emissioni di carbonio senza compromettere la produttività. I flussi di lavoro sicuri che crittografano i dati dei clienti durante la preparazione della stampa stanno diventando obbligatori, soprattutto nei settori finanziario e sanitario.
Utilizzo crescente di inchiostri UV nella stampa di etichette
Gli inchiostri polimerizzabili UV polimerizzano istantaneamente sotto lampade a LED, eliminando i tempi di asciugatura e consentendo processi di finitura in linea come la fustellatura e la laminazione. Le resine UV a bassa migrazione di Covestro, introdotte nel 2024, soddisfano i requisiti di sicurezza alimentare previsti dall'Ordinanza tedesca sugli inchiostri da stampa, riducendo al minimo il trasferimento del fotoiniziatore. La serie Nozomi LABEL di EFI supera i 100 metri al minuto su etichette autoadesive, guaine termoretraibili e applicazioni in-mold, preservando al contempo una gamma cromatica vibrante . I marchi apprezzano gli effetti metallici e i colori speciali ottenibili tramite la stratificazione UV, difficili da realizzare con sistemi acquosi o a solvente. Tuttavia, i limiti di migrazione EuPIA sempre più stringenti stanno spingendo i formulisti a innovare con fotoiniziatori di nuova generazione che bilancino la velocità di polimerizzazione con basse emissioni di sostanze estraibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento di capitale iniziale | -0.7% | Globale, più acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime per gli inchiostri speciali | -0.5% | Globale, con concentrazione della catena di fornitura in Asia | Medio termine (2-4 anni) |
| Pressioni sui prezzi competitivi della stampa offset | -0.4% | Globale, più forte in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Crescente controllo normativo sulle emissioni di nanoparticelle | -0.3% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato investimento di capitale iniziale
Una macchina da stampa a getto d'inchiostro in formato B1 può superare i 2 milioni di dollari, scoraggiando i trasformatori di piccole e medie dimensioni che non hanno impegni di volume garantiti. La S11P di Landa, dotata di un set di sette colori e di un modulo di velocità 11K, è un esempio di intensità di capitale, poiché i proprietari devono anche finanziare il software di flusso di lavoro, la gestione del colore e la formazione, aggiungendo un ulteriore 20-30% al costo di proprietà. I retrofit ibridi stanno alleviando il carico: la N610i-R di Domino inserisce la tecnologia a getto d'inchiostro nelle linee analogiche esistenti a una frazione del costo di una macchina da stampa completa. Le unità Jetfire di Heidelberg si integrano alle piattaforme Speedmaster, consentendo agli stampatori di gestire tirature brevi senza dover rottamare le apparecchiature obsolete. I modelli di leasing basati sulla produzione spostano la spesa dal capitale alle spese operative, ma la loro adozione è ancora limitata al di fuori del Nord America e dell'Europa occidentale.
Volatilità dei prezzi delle materie prime per gli inchiostri speciali
Pigmenti speciali, resine UV e fotoiniziatori subiscono interruzioni di fornitura che erodono la prevedibilità dei margini per i fornitori di inchiostri. I prezzi del biossido di titanio hanno subito forti oscillazioni nel 2024 a seguito delle restrizioni ambientali in Cina, costringendo i produttori di resine a trasferire i costi a valle. Gli inchiostri al lattice, in crescita a un CAGR del 7.32%, si basano su dispersioni polimeriche proprietarie provenienti da una manciata di fornitori, creando rischi di singolo punto di guasto. I trasformatori cercano di coprire i loro rischi con contratti a lungo termine, ma questo approccio mette a dura prova il capitale circolante e limita l'agilità quando la domanda cambia. La direttiva europea 2024/825 sulla verifica delle dichiarazioni ecologiche ora richiede ai produttori di inchiostri di documentare gli impatti del ciclo di vita, aggiungendo costi di conformità che riducono i margini lordi. [3] Unione europea, "Direttiva 2024/825 sulla verifica delle dichiarazioni ecologiche", EUR-LEX.EUROPA.EU
Analisi del segmento
Con il processo di stampa: il getto d'inchiostro mantiene il primato nonostante l'impennata della sublimazione
Nel 2025, il getto d'inchiostro ha conquistato il 62.88% della quota di mercato della stampa grafica digitale, a dimostrazione del suo predominio nei segmenti commerciale, delle etichette e del packaging. Si prevede che la dimensione del mercato della stampa grafica digitale attribuita alle macchine da stampa a getto d'inchiostro aumenterà costantemente, poiché la Truepress JET 560HDX di SCREEN e la varioPRESS iV7 di Canon promuovono la stampa diretta su supporti patinati a velocità competitive. Queste piattaforme semplificano i cambi formato, consentendo ai converter di gestire la proliferazione degli SKU senza incorrere nei costi di installazione tipicamente associati alla stampa offset. L'economia di produzione ora favorisce il getto d'inchiostro per tirature inferiori a 5,000 fogli, un intervallo che rappresenta una quota crescente degli ordini di stampa totali. Gli operatori apprezzano anche le telecamere di controllo qualità in linea e la compensazione automatica degli ugelli, che riducono gli sprechi e migliorano i tempi di attività.
La sublimazione sta avanzando a un robusto CAGR del 6.18% fino al 2031, trainata dalla domanda di tessuti e soft signage. La stampante SureColor F11070H di Epson utilizza inchiostri ad alta densità a sei colori e testine di stampa a ricircolo per raggiungere una produttività di 255 metri quadrati all'ora, consentendo ai produttori di abbigliamento di soddisfare i cicli del fast fashion con scorte minime. TRAPIS di Mimaki consolida la produzione di carta transfer e la sublimazione in un unico telaio, riducendo l'ingombro e i consumi per i negozi più piccoli. L'elettrofotografia rimane rilevante dove gli effetti speciali del toner, metallizzati, fluorescenti e bianchi, guidano applicazioni di alto valore come brochure premium e confezioni per cosmetici. La REVORIA PRESS GC12500 di Fujifilm amplia la gamma cromatica del toner, contendendo il primato del getto d'inchiostro in termini di ricchezza grafica e offrendo al contempo il supporto per supporti più spessi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il packaging guadagna slancio mentre la stampa pubblicitaria si stabilizza
Il packaging si è rivelato l'applicazione in più rapida crescita, con una previsione di CAGR del 6.62%, trainata dalle dinamiche di spedizione diretta al consumatore e dalle severe normative sulla sicurezza alimentare che richiedono un'etichettatura tracciabile e on-demand. I converter stanno installando linee ibride, come la VariJET 106 di Durst, che integra la tecnologia inkjet a base d'acqua e la verniciatura flexo in linea, per sfruttare sia i vantaggi economici delle basse tirature sia l'affidabilità ad alta produttività. La Nozomi 14000 AQ di EFI estende la capacità di stampa a passaggio singolo agli imballaggi in cartone ondulato, stampando 300 scatole al minuto su supporti fino a 1.4 metri di larghezza. Questi progressi sono in linea con l'interesse dei rivenditori per imballaggi di dimensioni adeguate che riducano i costi di trasporto ed eliminino gli spazi vuoti.
La stampa pubblicitaria ha dominato una quota del 28.10% nel 2025, ma sta rallentando a causa della riallocazione dei budget sui media digitali da parte dei brand. Gli schermi LED dinamici stanno sostituendo banner di grande formato e display per punti vendita, ma la stampa inkjet di grande formato rimane fondamentale per campagne di breve durata in cui è necessaria la presenza fisica. Gli inchiostri lattice e UV consentono un'installazione rapida senza rilascio di gas, un vantaggio per gli ambienti retail indoor. La stampa di sicurezza è una nicchia in cui la capacità di gestire dati variabili del digitale contrasta la contraffazione; la filigrana STEGANO di Koenig & Bauer introduce codici leggibili dalle macchine in valuta e documenti d'identità. I rendiconti transazionali persistono perché gli istituti finanziari devono fornire fatture cartacee e ora integrano offerte personalizzate, coniugando la conformità con gli obiettivi di marketing.
Per tipo di inchiostro: la polimerizzazione UV mantiene il predominio mentre il lattice sale
Le formulazioni a polimerizzazione UV hanno rappresentato il 31.40% del mercato della stampa grafica digitale nel 2025, poiché la polimerizzazione istantanea consente la produzione di etichette e astucci pieghevoli ad alta velocità. Il contributo delle applicazioni a polimerizzazione UV al mercato della stampa grafica digitale rimarrà sostanziale, poiché le nuove resine a bassa migrazione ne estendono l'utilizzo agli imballaggi alimentari primari. Le etichette termoretraibili, in-mold e metallizzate beneficiano tutte dell'elevata densità di colore e della riproduzione fine del testo grazie agli UV. Tuttavia, gli inchiostri al lattice, con un CAGR del 7.05%, stanno colmando il divario offrendo una chimica a base d'acqua con una migliore resistenza ai graffi, neutralità degli odori e ampia compatibilità con i materiali. La serie Latex 2700 di HP stampa su vinile, tessuto, carta da parati e supporti rigidi utilizzando lo stesso set di inchiostri, semplificando la gestione dell'inventario per i fornitori di servizi di stampa che operano nei settori dell'arredamento, della segnaletica e dell'abbigliamento.
Gli inchiostri a base d'acqua stanno guadagnando popolarità negli imballaggi in cartone ondulato e nei libri per bambini, dove è richiesta la certificazione per il contatto con gli alimenti o a basso contenuto di COV. La Truepress PAC 520P di SCREEN eroga inchiostro a base d'acqua a 150 metri al minuto su supporti kraft, offrendo una qualità simile alla rotocalcografia senza emissioni di solventi. Gli inchiostri a solvente continuano a essere utilizzati nei mercati del wrapping per veicoli e dei cartelloni pubblicitari per esterni grazie alla loro durevolezza, ma le attuali normative sui COV ne limitano la crescita futura. La sublimazione rimane la soluzione di nicchia per i tessuti in poliestere e gli inchiostri a sublimazione a base di pigmenti emergenti potrebbero superare le barriere dei substrati legandosi alle miscele di cotone, ampliando i mercati di riferimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale di supporto: la carta è ancora sovrana, le pellicole di plastica accelerano
La carta ha mantenuto una quota del 47.80% nel 2025, essendo utilizzata per la stampa commerciale, le riviste e la corrispondenza transazionale. Tuttavia, le dimensioni del mercato della stampa grafica digitale per i supporti in film plastici stanno crescendo rapidamente a causa della domanda di buste flessibili stand-up e confezioni retort che prolungano la durata di conservazione dei prodotti. La Nozomi 200K di EFI raggiunge i 56 metri al minuto su pellicole larghe 760 millimetri, offrendo ai trasformatori la produttività necessaria per competere con la flessografia nelle tirature di media lunghezza. La Indigo 200K di HP, con 400 installazioni in tutto il mondo, sfrutta la tecnologia LEP per fornire uniformità cromatica di qualità rotocalco e una copertura Pantone del 97% su pellicole in PET e BOPP.
I substrati tessili rappresentano un altro punto di forza. TRAPIS di Mimaki e SureColor F11070H di Epson consentono la produzione diretta su tessuto, riducendo il consumo di acqua fino al 60% rispetto alla stampa serigrafica rotativa. La soluzione a pigmenti Reggiani ecoTERRA di EFI elimina pretrattamenti, vaporizzatori e lavaggi, riducendo il consumo di energia e prodotti chimici del 30%. Metallo, vetro e ceramica rimangono materiali specializzati ma redditizi per applicazioni decorative e industriali; la Nozomi 12000 MP di EFI stampa immagini fotorealistiche su lattine di alluminio per bevande a velocità commerciali, consentendo opzioni di personalizzazione precedentemente irraggiungibili. La spinta normativa per il packaging monomateriale sta spingendo i trasformatori a scegliere substrati compatibili con i flussi di riciclo esistenti, amplificando l'interesse per i film in PP e PE.
Analisi geografica
Il Nord America ha detenuto il 39.70% del fatturato del mercato della stampa grafica digitale nel 2025, grazie alle consolidate basi installate di HP, Canon e Xerox. I converter statunitensi sfruttano la capacità di gestire dati variabili per rendiconti finanziari, direct mail e astucci pieghevoli a bassa tiratura, mentre gli stabilimenti canadesi e messicani ampliano la capacità di etichettatura per servire le supply chain transfrontaliere. La crescita è in rallentamento perché molti grandi stampatori hanno completato la conversione dall'analogico al digitale in segmenti ad alto volume. L'uscita di Xerox dalla produzione di toner iGen5 nel 2024 e il passaggio alla tecnologia a getto d'inchiostro Screen illustrano il cambiamento strategico verso un costo per impressione inferiore e una maggiore compatibilità con i substrati.
Si prevede che l'area Asia-Pacifico aumenterà a un CAGR dell'7.68% entro il 2031, il più rapido di qualsiasi altra regione. China Print 2025 ha visto HP presentare la Indigo 120K HD, a dimostrazione della fiducia nell'aggiornamento della capacità produttiva da parte dei converter cinesi e indiani. L'aumento dei costi del lavoro nella Cina costiera rende l'automazione basata sull'intelligenza artificiale interessante, mentre l'espansione dei beni di consumo in India alimenta la domanda di packaging che le linee ibride inkjet-flexo possono soddisfare. Gli stampatori giapponesi, di fronte alla riduzione dei volumi nazionali, stanno combinando digitale e offset per soddisfare le esigenze di esportazione di nicchia, con AccurioJet 60000 di Konica Minolta progettata per un'integrazione ottimale del flusso di lavoro. Corea del Sud e Australia stanno implementando sistemi tessili direct-to-fabric per soddisfare i cicli del fast fashion e ridurre il consumo di acqua.
L'Europa sta avanzando sotto l'egida di obblighi di sostenibilità più rigorosi, come il Regolamento 2025/40 sugli imballaggi e i rifiuti di imballaggio, che favorisce la produzione on-demand e i materiali riciclabili. Germania, Regno Unito, Francia, Italia e Spagna dominano collettivamente grazie all'elevata domanda di etichette, cartoni e stampa di sicurezza. Il flusso di lavoro Prinect Touch Free di Heidelberg indirizza automaticamente i lavori tra offset e digitale, migliorando l'utilizzo delle risorse su flotte miste. I converter si stanno orientando verso inchiostri a base d'acqua e lattice conformi alla Direttiva Europea 2024/825 sulle dichiarazioni ecosostenibili. Sud America, Medio Oriente e Africa sono più piccoli ma in crescita, con il Brasile che adotta macchine da stampa digitali per etichette per i marchi di bevande e gli Emirati Arabi Uniti che investono nella produzione di passaporti sicuri.
Panorama normativo
La sostenibilità e le politiche relative ai rifiuti di imballaggio stanno influenzando sempre più le decisioni di investimento nella stampa grafica digitale, soprattutto per imballaggi ed etichette. Nell'Unione Europea, il Regolamento sugli imballaggi e i rifiuti di imballaggio (PPWR) 2025/40 stabilisce i requisiti per gli imballaggi immessi sul mercato UE, con data di applicazione generale del 12 agosto 2026 per le disposizioni relative a produzione, composizione e sostenibilità. Ciò sta spingendo i trasformatori verso la produzione su richiesta e una maggiore trasparenza dei materiali.
Anche la conformità degli inchiostri e dei materiali a contatto con gli alimenti si sta inasprendo. Negli Stati Uniti, la FDA continua a regolamentare le sostanze a contatto con gli alimenti attraverso il quadro normativo Food Contact Notification (FCN), che include la data di entrata in vigore, ad agosto 2025, della FCN n. 2444, relativa al biossido di titanio come colorante nei polimeri a contatto con gli alimenti. In Svizzera e Germania, regimi di conformità più rigorosi per gli inchiostri da stampa (Ordinanza svizzera del 2026 e Ordinanza tedesca sugli inchiostri del 2027) stanno accelerando l'adozione di inchiostri UV a bassa migrazione e di portafogli di inchiostri pronti per la documentazione, tra cui la gamma di inchiostri digitali UV Thalia di BOBST. L'attività di standardizzazione supporta ulteriormente l'armonizzazione dell'etichettatura e della verifica, comprese le pubblicazioni ISO del 2026 sulla comunicazione ambientale e sui supporti dati per gli imballaggi.
Analisi della catena del valore
La catena del valore comprende (1) input a monte, inclusi la chimica degli inchiostri (resine UV, fotoiniziatori, pigmenti), testine di stampa ed elettronica e substrati come carta, pellicole e tessuti speciali, (2) OEM e integratori di sistemi che forniscono macchine da stampa, front-end e automazione, (3) convertitori e fornitori di servizi di stampa che gestiscono linee digitali, ibride e convenzionali e (4) proprietari di marchi a valle, rivenditori e partner logistici che richiedono sempre più cambi di SKU rapidi, tracciabilità e rendicontazione dell'impronta di carbonio per i prodotti stampati. La strategia degli OEM si sta spostando dalla vendita di macchine da stampa autonome ad approcci di flusso di lavoro integrati, in cui la pianificazione, la gestione del colore e l'interoperabilità tra flotte miste differenziano i fornitori.
I colli di bottiglia operativi si stanno spostando a valle, dalla meccanica delle presse all'integrazione del flusso di lavoro e alla gestione dei dati, con commenti del settore nel 2026 che evidenziano la connettività e l'integrazione dei sistemi come un vincolo alla produttività. La volatilità dell'offerta di materie prime (plastica, film, alluminio) e i costi logistici continuano a esercitare pressione sui margini dei trasformatori, il che aumenta l'attenzione sulla riduzione degli sprechi e sull'efficienza a breve termine. Le partnership che combinano capacità hardware e software, come quella tra Koenig e Bauer con Google Cloud per la produzione di imballaggi basata sull'intelligenza artificiale e quella tra BHS Corrugated e Agfa per migliorare le piattaforme digitali per il cartone ondulato, dimostrano come il valore venga creato attraverso la produzione connessa piuttosto che attraverso i singoli componenti.
Panorama competitivo
Il mercato della stampa grafica digitale presenta una moderata concentrazione. I principali attori, come Landa Corporation, OEM HP, Canon e altri, controllano una significativa base installata di sistemi commerciali e transazionali. I produttori di macchine da stampa offset come Heidelberg, Koenig e Bauer stanno difendendo la loro quota di mercato adattando moduli digitali a linee analogiche, confondendo le categorie di apparecchiature tradizionali e costringendo i fornitori "pure-play" a competere sul costo di proprietà end-to-end piuttosto che sulla velocità pura. Soluzioni ibride, come la VariJET 106 di Durst, sviluppata in collaborazione con Koenig e Bauer, consentono ai converter di aggiungere flessibilità digitale senza dover rinunciare alle risorse esistenti.
Le partnership strategiche si stanno moltiplicando per accelerare l'integrazione software e l'innovazione dei materiali. La collaborazione di Agfa con EFI, prevista per il 2024, combina le formulazioni di inchiostri e i supporti di stampa di Agfa con i front-end digitali Fiery di EFI per offrire soluzioni chiavi in mano che standardizzano il colore nei flussi di lavoro commerciali, di etichette e di packaging. Landa continua a promuovere la tecnologia Nanographic, vantando 50 macchine da stampa in 14 paesi e affermando che il 20% dei clienti ha ordinato sistemi ripetuti, a dimostrazione della crescente fiducia nell'architettura di trasferimento a caucciù. Gli inchiostri SC2 e il design della testina termica di SCREEN mantengono la brillantezza di livello offset sui supporti patinati, aumentandone l'appeal nei mercati editoriali in cui l'elevata densità ottica è un requisito imprescindibile.
Leader del settore della stampa grafica digitale
Xerox Holding Corporation
Giesecke+Devrient Valuta Technology GmbH
A1 Sicurezza Stampa Ltd
Soluzioni Posta Svizzera
Landa Corporation Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Koenig e Bauer hanno annunciato che Drukarnia Tamir passerà alla produzione digitale ad alto volume di astucci pieghevoli utilizzando la macchina da stampa ibrida VariJET 106. L'impianto supporterà la migrazione di migliaia di lavori annuali dalla vecchia capacità di stampa offset a un flusso di lavoro che combina la flessibilità digitale con la finitura industriale, rafforzando la convenienza economica delle conversioni ibride analogico-digitali nel settore degli astucci.
- Ottobre 2025: Xerox ha annunciato la serie Xerox Proficio Production (macchine da stampa PX300 e PX500) in occasione di PRINTING United. Il lancio ha ampliato il portfolio di soluzioni di produzione di Xerox e ha integrato le nuove macchine da stampa in un approccio ecosistemico che privilegia i flussi di lavoro automatizzati e una più ampia copertura applicativa per le attività di stampa commerciale.
- Settembre 2024: Xerox ha presentato le stampanti a colori PrimeLink serie C9200 in occasione di PRINTING United 2024. L'aggiornamento era pensato per gli ambienti di stampa di produzione che puntavano a maggiore produttività e uniformità, supportando i fornitori di servizi che competono con tempi di consegna brevi e lavori a contenuto variabile.
Ambito del rapporto sul mercato globale della stampa grafica digitale
La stampa grafica digitale è una moderna tecnica di produzione di stampa che offre la stampa di contenuti pubblicitari, transazionali, di sicurezza e commerciali. Il mercato della stampa grafica digitale registra l'adozione di diversi processi di stampa utilizzati per la stampa grafica, come il getto d'inchiostro e l'elettrofotografia. Lo studio si concentra anche sul panorama del mercato della stampa digitale. Il rapporto copre anche il panorama dei fornitori del mercato e le sue offerte e strategie, che stanno stimolando la crescita del mercato della stampa grafica digitale.
Il rapporto sul mercato della stampa grafica digitale è segmentato in base al processo di stampa (getto d'inchiostro, elettrofotografia, sublimazione), applicazione (stampa pubblicitaria, stampa transazionale, stampa di sicurezza, imballaggio, altre applicazioni), tipo di inchiostro (inchiostro a polimerizzazione UV, inchiostro acquoso, inchiostro a solvente, inchiostro al lattice, inchiostro a sublimazione, altri tipi di inchiostro), materiale del substrato (carta, plastica/pellicola, tessuto/tessuto, altri materiali del substrato) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| a getto d'inchiostro |
| Elettrofotografia |
| Sublimazione del colore |
| Stampa pubblicitaria |
| Stampa transazionale |
| Stampa di sicurezza |
| Packaging |
| Altre applicazioni |
| Inchiostro a polimerizzazione UV |
| Inchiostro acquoso |
| inchiostro solvente |
| Inchiostro al lattice |
| Inchiostro a sublimazione |
| Altri tipi di inchiostro |
| Carta |
| Plastica / Pellicola |
| Tessuto / Tessile |
| Altri materiali di substrato |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Kenia | ||
| Nigeria | ||
| Resto d'Africa | ||
| Mediante processo di stampa | a getto d'inchiostro | ||
| Elettrofotografia | |||
| Sublimazione del colore | |||
| Per Applicazione | Stampa pubblicitaria | ||
| Stampa transazionale | |||
| Stampa di sicurezza | |||
| Packaging | |||
| Altre applicazioni | |||
| Per tipo di inchiostro | Inchiostro a polimerizzazione UV | ||
| Inchiostro acquoso | |||
| inchiostro solvente | |||
| Inchiostro al lattice | |||
| Inchiostro a sublimazione | |||
| Altri tipi di inchiostro | |||
| Per materiale del substrato | Carta | ||
| Plastica / Pellicola | |||
| Tessuto / Tessile | |||
| Altri materiali di substrato | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Kenia | |||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della stampa grafica digitale entro il 2031?
Si prevede che raggiungerà 13.42 miliardi di dollari entro il 2031, con un CAGR del 5.28%.
Quale processo di stampa prevale attualmente nelle applicazioni commerciali?
La stampa a getto d'inchiostro detiene una quota del 62.88% grazie alla sua capacità di stampare su supporti rivestiti senza pretrattamento.
Perché la regione Asia-Pacifico è quella in più rapida crescita?
Gli investimenti in capacità produttiva in Cina e India, uniti all'automazione basata sull'intelligenza artificiale, stanno determinando un CAGR regionale dell'7.68%.
In che modo le normative influenzano le scelte degli inchiostri?
Le direttive UE sulla riciclabilità e le dichiarazioni ecologiche stanno spingendo i trasformatori verso inchiostri a base d'acqua, lattice e UV a bassa migrazione.
Quali barriere limitano l'adozione tra i piccoli convertitori?
I costi di capitale iniziali superano i 2 milioni di dollari per le stampanti a getto d'inchiostro B1, sebbene i modelli di retrofit ibridi e di leasing stiano alleggerendo l'onere.


