

Dimensioni e quota di mercato delle piattaforme di esperienza digitale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
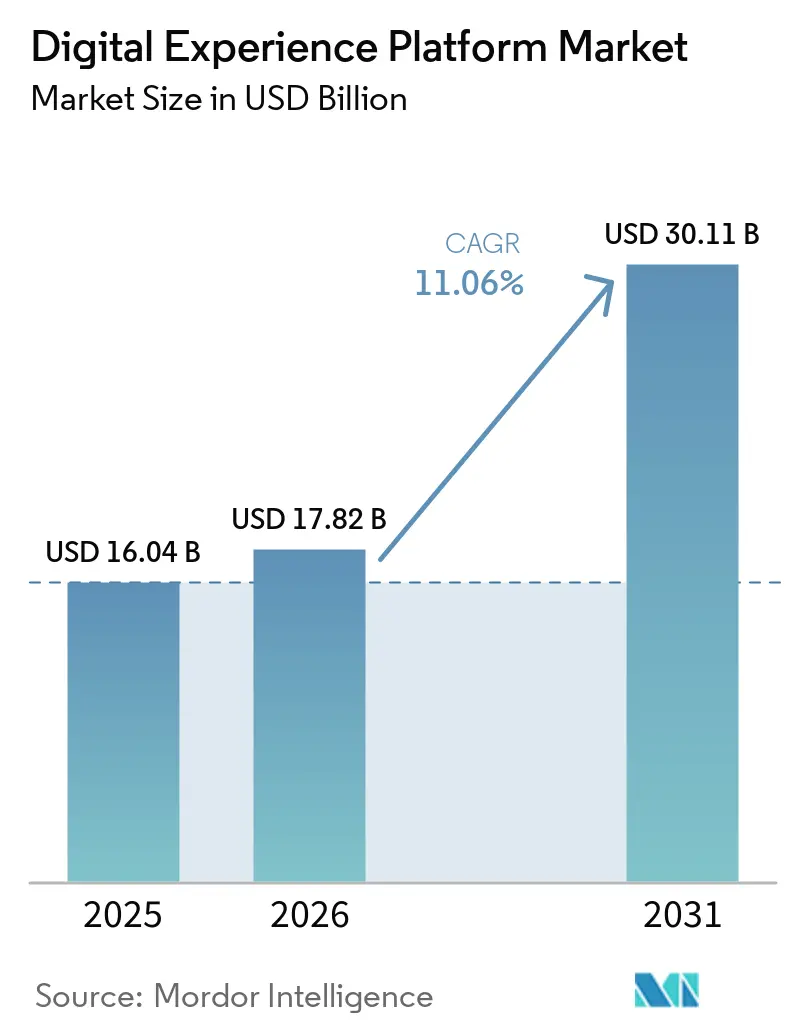
| Dimensione del mercato (2026) | 17.82 miliardo di dollari |
| Dimensione del mercato (2031) | 30.11 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.06% CAGR |
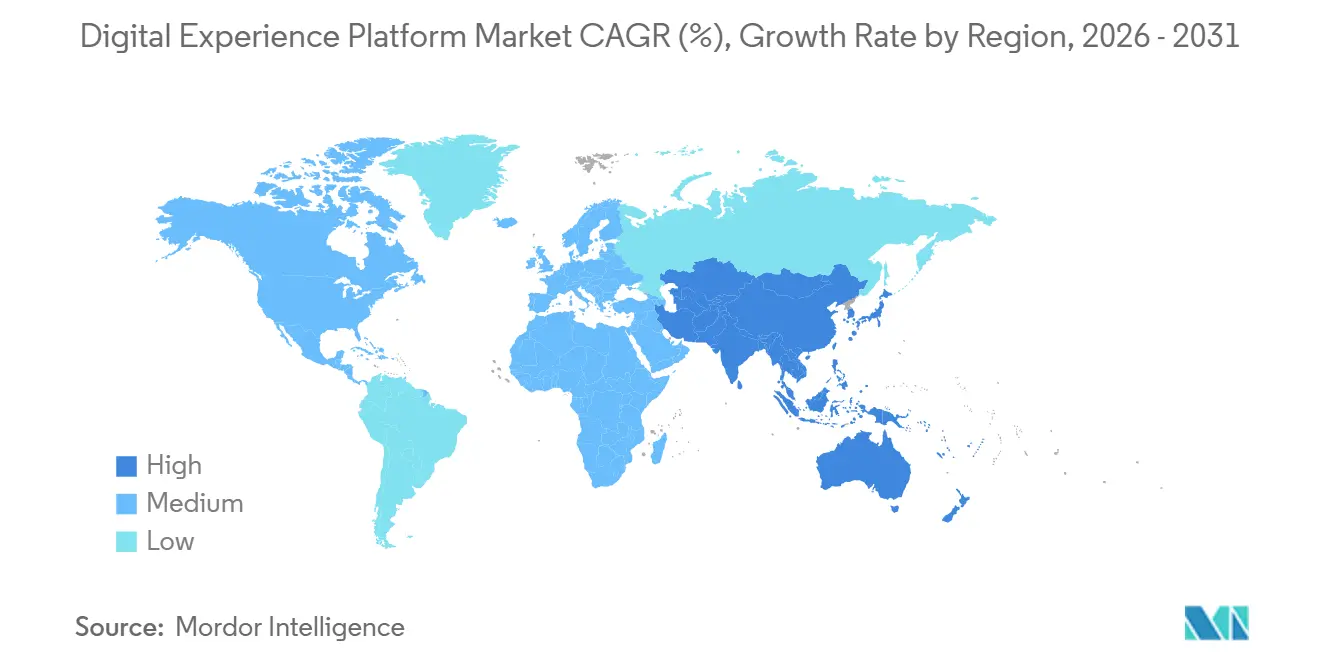
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della piattaforma di esperienza digitale di Mordor Intelligence
Il mercato delle piattaforme di esperienza digitale ha raggiunto i 17.82 miliardi di dollari nel 2026 e si prevede che salirà a 30.11 miliardi di dollari entro il 2031, con un CAGR dell'11.06% durante il periodo di previsione. Questa crescita riflette il passaggio delle aziende da sistemi di contenuti monolitici a stack modulari basati sulle API che armonizzano i dati dei clienti, i contenuti e i motori di personalizzazione su web, dispositivi mobili e touchpoint emergenti. L'implementazione cloud-native ha rappresentato il 57.83% del fatturato del 2025 e si sta espandendo al 13.11%, con le organizzazioni che abbandonano le infrastrutture legacy e adottano prezzi basati sul consumo. Il fatturato dei servizi sta crescendo al 12.34%, il tasso di crescita più rapido, poiché integrazione, personalizzazione e operazioni gestite rimangono essenziali per integrare la gestione dei contenuti headless, le piattaforme di dati dei clienti e gli strumenti di analisi. Nel 2025, il commercio al dettaglio e l'e-commerce hanno detenuto una quota del 27.83% grazie ai mandati omnicanale, mentre il settore bancario, dei servizi finanziari e delle assicurazioni (BFSI) è il settore verticale in più rapida crescita, con il 12.78%, poiché le regole dell'open banking favoriscono l'esposizione delle API e le interfacce digitali di livello consumer.
Punti chiave del rapporto
- Per componente, le piattaforme hanno rappresentato il 68.73% dei ricavi del 2025 e si prevede che il segmento dei servizi crescerà a un CAGR del 12.34% fino al 2031.
- In base alla modalità di distribuzione, il cloud ha generato il 57.83% dei ricavi nel 2025 e si prevede che continuerà a crescere a un CAGR del 13.11% fino al 2031.
- Per settore di utilizzo finale, il commercio al dettaglio e l'e-commerce hanno registrato un fatturato del 27.83% nel 2025, mentre si prevede che il BFSI registrerà il CAGR più elevato, pari al 12.78%, fino al 2031.
- In base alle dimensioni dell'organizzazione, le grandi imprese detenevano una quota del 60.93% nel 2025, ma le piccole e medie imprese stanno avanzando a un CAGR del 12.66% poiché i fornitori scompongono le suite in moduli di ingresso di basso livello.
- In termini geografici, il Nord America ha generato il 38.73% del fatturato del 2025, mentre l'Asia Pacifica è sulla buona strada per un CAGR del 12.74%, il ritmo regionale più rapido.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle piattaforme di esperienza digitale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le strategie IT aziendali cloud-first accelerano l'adozione di DXP | + 3.2% | Globale, con un'adozione concentrata in Nord America ed Europa | Medio termine (2-4 anni) |
| Rapido passaggio alla personalizzazione omnicanale basata sull'intelligenza artificiale | + 2.8% | Globale, guidato dai mercati ad alta concentrazione di vendita al dettaglio in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Le operazioni sui contenuti Gen-AI riducono il time-to-market delle campagne | + 2.1% | Nord America ed Europa, espandendosi verso l'Asia Pacifica | A breve termine (≤ 2 anni) |
| Il boom del commercio mobile nell'Asia emergente stimola la domanda del mercato medio | + 1.9% | Nucleo dell'Asia Pacifica (India, Indonesia, Vietnam), espansione in Medio Oriente | Medio termine (2-4 anni) |
| Democratizzazione dei DXP componibili e headless | + 1.5% | Globale, con una trazione iniziale in Nord America e in Europa occidentale | A lungo termine (≥ 4 anni) |
| L'EU Data Act e le iniziative US Open Data impongono l'interoperabilità | + 1.2% | Europa e Nord America, influenzando le roadmap dei fornitori globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le strategie IT aziendali cloud-first accelerano l'adozione di DXP
Le organizzazioni continuano a sostituire le licenze on-premise con modelli software-as-a-service che raggruppano la potenza di calcolo, l'archiviazione e la larghezza di banda per la distribuzione dei contenuti, riducendo il costo totale di proprietà fino al 40% in cinque anni. [1] Oracle Corporation, “Oracle Experience Cloud Multi-Cloud Support,” Oracle.com Le piattaforme cloud consentono anche la distribuzione continua, permettendo ai team di implementare aggiornamenti del codice più volte al giorno invece di attendere le finestre di manutenzione. Microsoft Azure e Amazon Web Services offrono marketplace con un solo clic che riducono i cicli di proof-of-concept da mesi a settimane. [2] Microsoft Corporation, “Azure Marketplace DXP Solutions,” Azure.microsoft.com Il supporto multi-cloud riduce ulteriormente i timori di vendor lock-in e soddisfa i requisiti di sovranità, spingendo le grandi imprese a migrare i carichi di lavoro mission-critical.
Rapido passaggio alla personalizzazione omnicanale basata sull'intelligenza artificiale
I consumatori ora interagiscono attraverso da sei a otto punti di contatto prima dell'acquisto, creando una domanda di piattaforme che unificano identità, comportamento e contesto in tempo reale. Il commercio al dettaglio e l'e-commerce hanno dominato i ricavi del 2025 perché i commercianti utilizzano motori di raccomandazione che mostrano articoli pertinenti in millisecondi. Adobe ha integrato i modelli generativi Firefly per automatizzare la scrittura dei prodotti in 29 lingue, accelerando le iterazioni delle campagne e aumentando il potenziale di conversione. [3] Adobe Inc., “Adobe Firefly Services,” Adobe.com Gli istituti BFSI sfruttano le API di open banking per fornire aggregazione dei saldi e offerte di prestito personalizzate, riducendo i costi di acquisizione e accorciando i cicli di conversione.
Le operazioni sui contenuti Gen-AI riducono il time-to-market delle campagne
L'intelligenza artificiale generativa comprime i tempi di produzione gestendo copywriting, sintesi di immagini, editing video e localizzazione. Adobe Agent Orchestrator consente ai marketer di impostare obiettivi come il tasso di clic, quindi di implementare agenti autonomi che iterano la creatività e regolano le offerte in tempo reale. Agentforce di Salesforce redige risposte di servizio e gestisce i ticket, riducendo del 30% i tempi di risoluzione. [4] Salesforce Inc., “Agentforce: Autonomous AI Agents for Customer 360,” Salesforce.com Queste funzionalità native dell'IA attenuano la carenza di talenti mantenendo linee guida di marca coerenti, sebbene le aziende debbano monitorare i rischi relativi alla proprietà intellettuale e implementare controlli di filtraggio dell'output.
Il boom del commercio mobile nell'Asia emergente stimola la domanda del mercato medio
L'adozione degli smartphone ha superato il tasso di maggioranza in India, Indonesia e Vietnam entro il 2025, e gli acquisti da dispositivi mobili rappresentano oltre l'80% dell'e-commerce regionale. Unified Payments Interface (UPI) ha elaborato 13.4 miliardi di transazioni solo a dicembre 2025. Le DXP basate su cloud, con tariffazione per chiamata API, consentono ora ai rivenditori di fascia media e alle aziende fintech di lanciare canali diretti al consumatore senza dover creare stack interni estesi. Fornitori come Contentstack e Bloomreach hanno aggiunto onboarding localizzato, termini per valute regionali e integrazioni con i leader della logistica Gojek e Grab, consentendo implementazioni rapide in aree geografiche con larghezza di banda limitata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità di integrazione con stack legacy | -2.3% | Globale, acuto in Nord America ed Europa con patrimoni IT maturi | Medio termine (2-4 anni) |
| Aumento dei costi di conformità alla privacy dei dati | -1.8% | Europa (GDPR), Nord America (leggi a livello statale), espansione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Carenza di talenti qualificati nell'architettura MACH | -1.1% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Il blocco dello schema proprietario aumenta il rischio di migrazione | -0.9% | Globale, che interessa le aziende con relazioni pluriennali con i fornitori | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità di integrazione con stack legacy
Le grandi aziende gestiscono da 15 a 20 applicazioni di marketing e commercio che si basano su API proprietarie e integrazioni batch. Il re-platforming in DXP componibili richiede la mappatura degli schemi di dati, la riconciliazione dei record duplicati e la garanzia della coerenza delle transazioni, estendendo spesso i progetti a 18 mesi e assorbendo il 40% dei budget. Gli istituti finanziari devono affrontare ulteriori ostacoli perché i core mainframe non possono esporre API RESTful senza una costosa modernizzazione. I connettori predefiniti coprono i casi d'uso standard, ma i flussi di lavoro personalizzati e le regole di conformità richiedono ancora middleware codificato manualmente, alimentando la domanda di integratori di sistemi specializzati.
Aumento dei costi di conformità alla privacy dei dati
Le sanzioni previste dal GDPR hanno raggiunto 1.3 miliardi di euro (1.39 miliardi di dollari) nel 2024, evidenziando il prezzo della non conformità. Il Data Act dell'UE ora richiede la portabilità dei dati, obbligando i fornitori a esporre le API di esportazione anche quando ciò indebolisce il legame con il cliente. Nel frattempo, 14 stati degli Stati Uniti hanno emanato leggi sulla privacy specifiche tra il 2023 e il 2025, costringendo le aziende a implementare banner di consenso geo-recintati e policy di conservazione specifiche per giurisdizione. Leggi simili in India e Cina richiedono data center regionali e certificazioni locali, gonfiando i costi operativi delle piattaforme e mettendo a dura prova i team addetti alla conformità.
Analisi del segmento
Per componente: i servizi aumentano con l'aumento delle richieste di integrazione
Il segmento dei servizi ha rappresentato il 31.27% del fatturato del 2025 ed è sulla buona strada per un CAGR del 12.34%, la crescita più rapida tra i gruppi di componenti. Questa traiettoria deriva dal fatto che le aziende destinano il 40-50% dei budget di mercato delle piattaforme di esperienza digitale (DXP) all'integrazione di sistemi, alla gestione operativa e alla consulenza strategica. Le piattaforme hanno comunque generato il 68.73% delle vendite nel 2025 attraverso abbonamenti ricorrenti, capacità di distribuzione dei contenuti e misurazione delle chiamate API. Tuttavia, il passaggio a stack componibili moltiplica i punti di contatto con terze parti, aumentando la domanda di integratori con competenze multipiattaforma. Le società di consulenza globali hanno ampliato le loro pratiche DXP integrando specialisti in gestione dei contenuti headless, piattaforme di dati dei clienti e automazione del marketing. I corsi di formazione ora insegnano ai team di marketing lo sviluppo low-code, la gestione delle API e i metodi di sperimentazione, democratizzando compiti un tempo riservati ai reparti tecnici. I servizi comprendono anche l'ottimizzazione continua dei moduli di intelligenza artificiale generativa, in quanto i clienti perfezionano i messaggi e le linee guida per conformarsi ai requisiti del marchio e alle normative vigenti.
Sebbene i ricavi da licenze rimangano essenziali, un passaggio costante verso modelli di fatturazione basati sull'utilizzo è destinato a rimodellare i portafogli di guadagno. I fornitori ora raggruppano onboarding "white-glove", ottimizzazione delle prestazioni e sperimentazione continua in livelli premium, coltivando flussi di rendite ad alto margine. Allo stesso tempo, le offerte di servizi gestiti affrontano la carenza di talenti garantendo affidabilità e ottimizzazione del sito 24 ore su 24, 7 giorni su 7, consentendo ai clienti di concentrarsi sulla strategia di contenuti e commercio piuttosto che sulla manutenzione dell'infrastruttura. Questa dinamica posiziona i servizi come leva principale per una quota di portafoglio sostenibile sul mercato.

Per modalità di distribuzione: il cloud domina mentre i modelli ibridi guadagnano terreno
Il segmento cloud ha registrato un fatturato del 57.83% nel 2025 e si sta espandendo al 13.11% annuo, ben al di sopra delle implementazioni on-premise. Scalabilità elastica, prezzi basati sul consumo e patch di sicurezza automatizzate attraggono le organizzazioni che cercano costi prevedibili e sperimentazione rapida. Anche i settori sensibili alla sicurezza ora sperimentano framework ibridi che mantengono i dati sensibili on-premise, trasferendo la distribuzione dei contenuti e l'analisi sui cloud pubblici, bilanciando conformità e agilità. Il supporto multi-cloud di Oracle illustra la crescente domanda di portabilità dei carichi di lavoro, consentendo alle aziende di negoziare condizioni favorevoli tra i provider, rispettando al contempo le regole di sovranità.
Le pipeline di integrazione continua, abilitate dall'orchestrazione dei container e dall'infrastruttura come codice, consentono più push di codice al giorno, supportando la sincronizzazione dell'inventario in tempo reale e i personalizzatori basati sull'intelligenza artificiale. Tuttavia, la dipendenza da servizi di terze parti espone il servizio a violazioni del livello di servizio. Le aziende mitigano i rischi attraverso failover multi-regione, monitoraggio dei limiti di velocità delle API e penali contrattuali per i tempi di inattività. Con la maturazione degli strumenti, i modelli ibridi dovrebbero acquisire una quota incrementale, ma il cloud pubblico è destinato a rimanere il motore di crescita del mercato.
Per settore dell'utente finale: BFSI guida la crescita mentre l'Open Banking rimodella l'impegno
Retail ed e-commerce hanno mantenuto la quota maggiore nel 2025, al 27.83%, dopo aver unificato i canali web, store e social-commerce in piattaforme omnicanale che sincronizzano inventario e prezzi in tempo reale. La quota di mercato delle piattaforme di esperienza digitale per BFSI è destinata a crescere più rapidamente, trainata da un CAGR del 12.78%, poiché i requisiti di open banking costringono le banche a esporre API e implementare portali di livello consumer. Le società finanziarie sfruttano le visualizzazioni di aggregazione dei conti, gli insight sulla spesa e le offerte di prestito automatizzate per aumentare il coinvolgimento. Gli operatori di telecomunicazioni implementano portali self-service e pianificano motori di raccomandazione per ridurre i volumi dei call center, mentre gli operatori sanitari adottano portali per i pazienti conformi all'HIPAA e integrazioni di telemedicina.
I produttori utilizzano le DXP per potenziare le app di assistenza sul campo e le esperienze configurabili su richiesta, integrandosi con i sistemi di pianificazione delle risorse aziendali e del ciclo di vita del prodotto. I segmenti dell'istruzione, della pubblica amministrazione, dei media e dell'ospitalità completano la domanda, ognuno con requisiti di funzionalità orientati alla conformità. La convergenza intersettoriale è evidente, poiché i modelli verticali accelerano l'implementazione, ma le normative specifiche di settore garantiscono che le roadmap personalizzate rimangano essenziali.
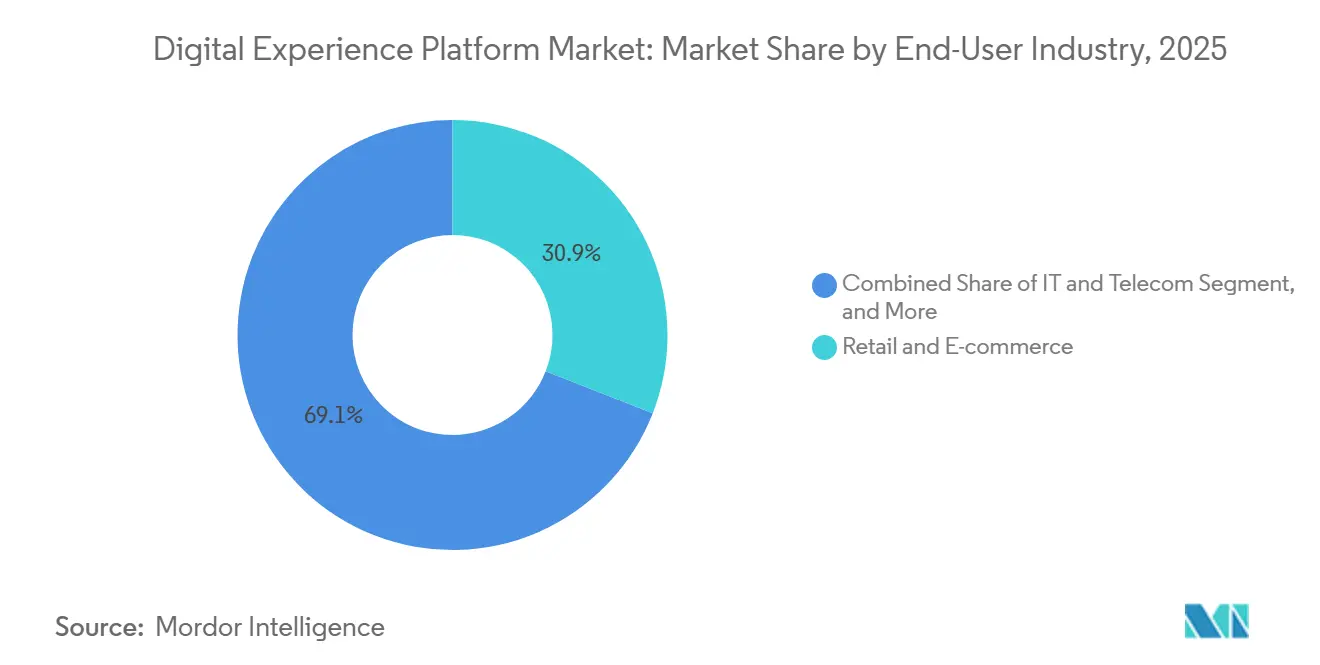
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: le PMI adottano il cloud per aggirare i vincoli IT
Le grandi aziende controllavano il 60.93% del fatturato del 2025 grazie a vasti patrimoni digitali che richiedono una governance avanzata, ma le piccole e medie imprese rappresentano la fascia in più rapida crescita, con un CAGR del 12.66%. I prezzi a consumo riducono le barriere di capitale, mentre i builder drag-and-drop e le integrazioni pre-confezionate neutralizzano le lacune di competenze. I fornitori hanno introdotto pacchetti di avvio inferiori a 1,000 dollari al mese, che si adattano automaticamente al traffico e al numero di utenti. Questa flessibilità riduce il divario di capacità tra gli operatori storici dotati di risorse e i nuovi arrivati agili, favorendo la parità competitiva.
Le PMI beneficiano inoltre della democratizzazione delle architetture headless, poiché le API RESTful si collegano facilmente ai front-end JavaScript più diffusi, eliminando la necessità di una padronanza dei template proprietari. Le funzionalità di machine learning integrate per la previsione del tasso di abbandono e le raccomandazioni sui prodotti aumentano ulteriormente la base funzionale. Nel complesso, queste tendenze consolidano le PMI come un campo di battaglia strategico per la futura espansione del mercato.
Analisi geografica
Il Nord America ha generato il 38.73% del fatturato del 2025, grazie alla spesa delle aziende Fortune 500 per la governance di livello aziendale, le certificazioni SOC 2 Tipo II e ISO 27001 e le architetture multi-tenant. La legislazione statunitense sulla privacy, frammentata in 14 stati, impone politiche di consenso e conservazione basate su georeferenziazione, eliminando le barriere all'ingresso per i fornitori più piccoli ma aprendo la strada a ricavi da consulenza per gli specialisti della conformità. Le aziende canadesi danno priorità alla distribuzione di contenuti bilingue francese-inglese, mentre i rivenditori messicani investono in framework di e-commerce transfrontalieri che collegano inventario, tassazione e logistica lungo i corridoi commerciali Stati Uniti-Messico-Canada.
Si prevede che l'Asia Pacifica registrerà il CAGR più elevato, pari al 12.74%. Il settore del commercio mobile in India raggiungerà i 150 miliardi di dollari nel 2025, trainato dai 13.4 miliardi di transazioni dell'Unified Payments Interface a dicembre 2025. L'approccio smartphone-first in Indonesia, Vietnam e Filippine stimola la domanda di contenuti vernacolari, gateway di pagamento locali e consegne a bassa latenza. La Cina concentra l'adozione su ecosistemi di super-app che richiedono API mini-programmate e conformità alla legge sulla protezione dei dati personali. Giappone e Corea del Sud migrano i sistemi legacy sul cloud per supportare i set di caratteri a doppio byte, mentre Singapore, Malesia e Thailandia sfruttano i framework di e-commerce transfrontalieri per semplificare le dogane e l'interoperabilità dei pagamenti.
L'Europa detiene una quota significativa, sostenuta dal GDPR e dal Data Act, che impongono l'interoperabilità e il consenso esplicito, favorendo piattaforme open source basate su API. Germania, Regno Unito e Francia continuano a investire massicciamente in esperienze omnicanale nei settori automobilistico, del lusso e finanziario. L'Interoperable Europe Act obbliga le agenzie pubbliche ad adottare API standardizzate, ampliando le opportunità di approvvigionamento per i fornitori conformi. Le nazioni dell'Europa meridionale accelerano la modernizzazione utilizzando i fondi di recupero dell'Unione Europea, mentre la regione nordica promuove implementazioni completamente serverless. Sud America, Medio Oriente e Africa rimangono mercati emergenti; il Brasile guida l'America Latina attraverso investimenti nel commercio al dettaglio e nel fintech, l'Arabia Saudita e gli Emirati Arabi Uniti danno priorità alle iniziative di smart city e il Sudafrica funge da hub tecnologico subsahariano nonostante le sfide infrastrutturali.
Panorama competitivo
Il mercato delle piattaforme di esperienza digitale è moderatamente concentrato. I primi cinque fornitori, Adobe, Salesforce, SAP, Oracle e Microsoft, hanno detenuto la maggior parte del fatturato del 2025, lasciando una quota significativa a oltre 30 specialisti. Gli operatori storici effettuano il cross-selling di moduli di esperienza nelle basi esistenti di gestione delle relazioni con i clienti e di pianificazione delle risorse aziendali, raggruppando contratti pluriennali e integrando funzionalità di intelligenza artificiale che aumentano i costi di passaggio. Agent Orchestrator di Adobe integra agenti autonomi nei cloud creativi, di esperienza e di documentazione, dimostrando la potenza della leva dell'ecosistema interno.
I provider cloud hyperscale, tra cui Amazon Web Services, Microsoft Azure e Google Cloud, stanno integrando le funzionalità DXP direttamente nei servizi infrastrutturali, comprimendo i margini dei fornitori indipendenti. In risposta, i player indipendenti si differenziano attraverso acceleratori verticali, certificazioni di conformità specifiche per dominio e core open source che riducono al minimo il lock-in. Contentstack, Bloomreach e Contentful puntano sulle organizzazioni di medie dimensioni con prezzi di ingresso bassi, connettori di marketplace e librerie di estensioni basate sulla community.
La corsa agli armamenti tecnologici ruota attorno all'integrazione tra intelligenza artificiale generativa e intelligenza artificiale per la creazione di contenuti, il processo decisionale e le interfacce conversazionali. Le domande di brevetto per la personalizzazione basata sull'intelligenza artificiale, l'identità federata e il processo decisionale in tempo reale sono aumentate notevolmente nel 2024-2025. I fornitori investono massicciamente in dati di training, perfezionamento dei modelli e spiegabilità per soddisfare i team di governance nei settori regolamentati. Persistono opportunità di mercato per gli specialisti che offrono modelli addestrati in base al dominio e dashboard di conformità su misura per la sanità, la finanza e il settore pubblico.
Leader del settore delle piattaforme di esperienza digitale
Adobe Inc.
Oracle Corporation
SAP SE
IBM Corporation
Progress Software Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2025: Press Ganey Forsta acquisisce InMoment per espandere la sua piattaforma Human Experience a 43,000 clienti.
- Maggio 2025: Capillary Technologies ha acquisito Kognitiv, la sua quarta acquisizione nel settore della fidelizzazione dal 2021, per ampliare la personalizzazione basata sull'intelligenza artificiale in Nord America.
- Maggio 2025: IgniteTech acquisisce Khoros, aggiungendo al proprio portafoglio strumenti di coinvolgimento omnicanale per 2,000 aziende.
- Marzo 2025: Adobe ha introdotto Customer Experience Orchestration ed Experience Platform Agent Orchestrator, dotati di dieci agenti di intelligenza artificiale.
Ambito e metodologia
La piattaforma di esperienza digitale (DXP) coinvolge un'ampia gamma di pubblico attraverso vari punti di contatto digitali. Le organizzazioni li utilizzano per creare, distribuire e migliorare i propri portali, siti Web e altre esperienze digitali. Lo studio monitora la domanda di piattaforme e servizi di esperienza digitale a livello globale. L'analisi si basa sulle informazioni di mercato acquisite attraverso la ricerca primaria e secondaria.
Il mercato delle piattaforme di esperienza digitale è segmentato per componente (piattaforma e servizi), tipo di implementazione (on-premise e cloud), utenti finali (vendita al dettaglio, IT e telecomunicazioni, BFSI, sanità, altri utenti finali) e area geografica (Nord America , Europa, Asia-Pacifico, Resto del Mondo). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Piattaforma |
| Servizi |
| On-Locale |
| Cloud |
| Vendita al dettaglio ed e-commerce |
| IT e telecomunicazioni |
| Banca, servizi finanziari e assicurativi (BFSI) |
| Settore Sanitario |
| Produzione |
| Altri settori degli utenti finali |
| Grandi imprese |
| Piccole e medie imprese |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Piattaforma | ||
| Servizi | |||
| Per modalità di distribuzione | On-Locale | ||
| Cloud | |||
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce | ||
| IT e telecomunicazioni | |||
| Banca, servizi finanziari e assicurativi (BFSI) | |||
| Settore Sanitario | |||
| Produzione | |||
| Altri settori degli utenti finali | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| ASEAN | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente crescerà il mercato delle piattaforme di esperienza digitale entro il 2031?
Si prevede che il mercato crescerà a un CAGR dell'11.06% dal 2026 al 2031.
Quale modalità di distribuzione sta avanzando più rapidamente?
Le implementazioni cloud stanno crescendo a un CAGR del 13.11%, superando le alternative on-premise e ibride.
Perché i ricavi derivanti dai servizi aumentano più rapidamente delle licenze della piattaforma?
La complessità dell'integrazione, la personalizzazione dell'intelligenza artificiale generativa e le operazioni gestite spingono i servizi a un CAGR del 12.34%, il tasso di crescita dei componenti più rapido.
Quale settore verticale contribuirà alla crescita incrementale più elevata?
Si prevede che BFSI registrerà lo slancio più forte con un CAGR del 12.78%, alimentato dalle normative sull'open banking e dai modelli di coinvolgimento esclusivamente digitali.
Cosa determina la rapida adozione da parte dell'Asia Pacifica?
Il commercio mobile-first, la domanda di contenuti vernacolari e i prezzi bassi del cloud entry-level sono alla base di un CAGR del 12.74%, il più rapido tra tutte le regioni.


