

Dimensioni e quota del mercato del monitoraggio dell'esperienza digitale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
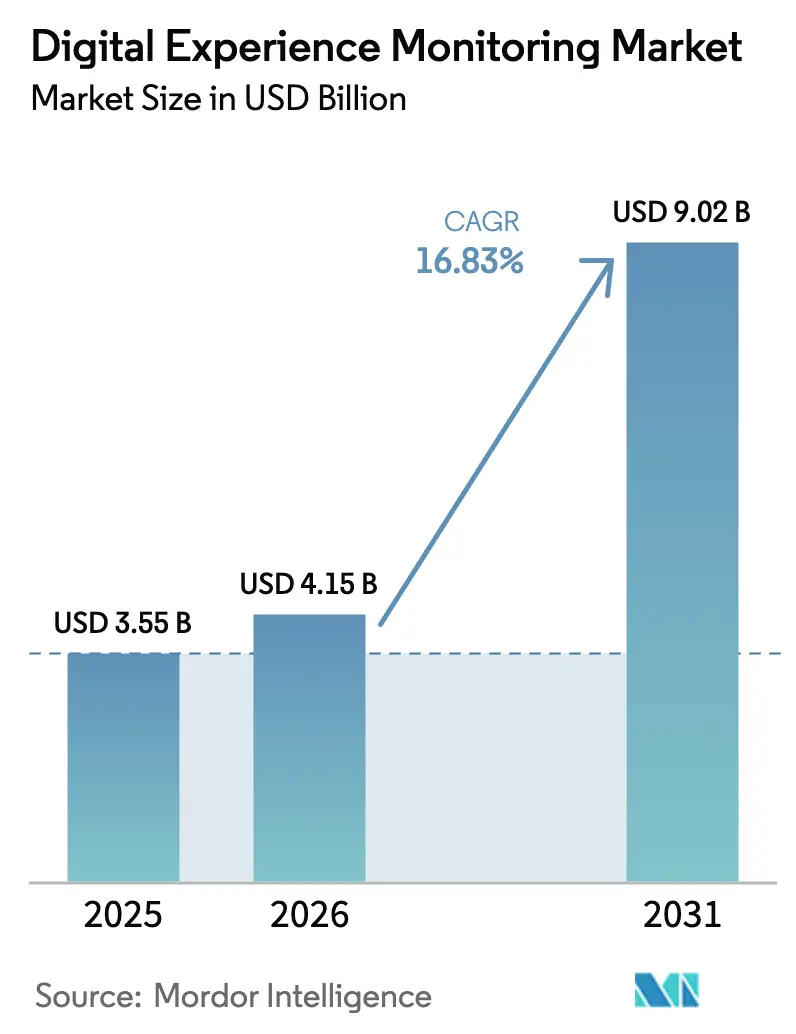
| Dimensione del mercato (2026) | 4.15 miliardo di dollari |
| Dimensione del mercato (2031) | 9.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.83% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
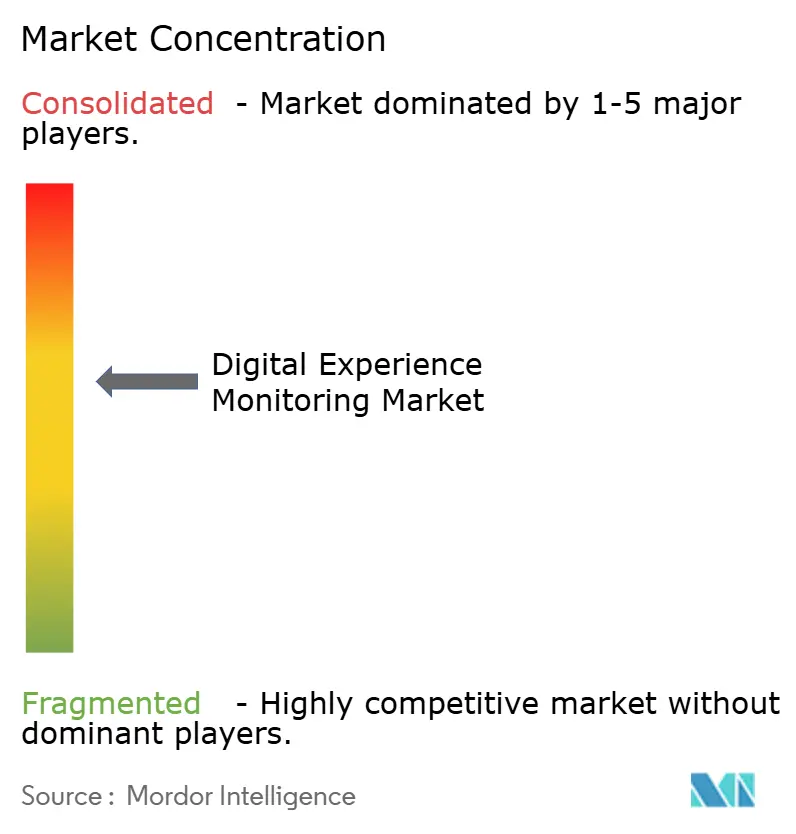
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del monitoraggio dell'esperienza digitale di Mordor Intelligence
Si stima che il mercato del monitoraggio dell'esperienza digitale raggiungerà i 4.15 miliardi di dollari nel 2026, in crescita rispetto ai 3.55 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 9.02 miliardi di dollari, con un CAGR del 16.83% nel periodo 2026-2031. La crescente adozione cloud-native, le crescenti interdipendenze tra applicazioni e reti e le crescenti aspettative in termini di customer experience stanno rimodellando le priorità del monitoraggio aziendale. Le organizzazioni stanno consolidando strumenti specifici in piattaforme unificate che correlano i percorsi utente con la telemetria dell'infrastruttura. L'automazione basata sull'intelligenza artificiale, le implementazioni 5G ed edge e le metriche prestazionali basate su ESG stanno accelerando gli aggiornamenti delle soluzioni, mentre la persistente carenza di competenze e le normative sulla privacy dei dati rallentano il ritmo delle implementazioni su larga scala. L'intensità competitiva è moderata, poiché i fornitori APM affermati, gli hyperscaler cloud e gli specialisti di rete convergono attorno all'osservabilità incentrata sull'esperienza.
Punti chiave del rapporto
- Per componente, il software ha rappresentato il 70.55% del fatturato nel 2025; i servizi si stanno espandendo a un CAGR del 19.92% fino al 2031.
- In base all'implementazione, i modelli cloud hanno conquistato il 67.85% della quota di mercato del monitoraggio dell'esperienza digitale nel 2025 e stanno crescendo a un CAGR del 21.66%.
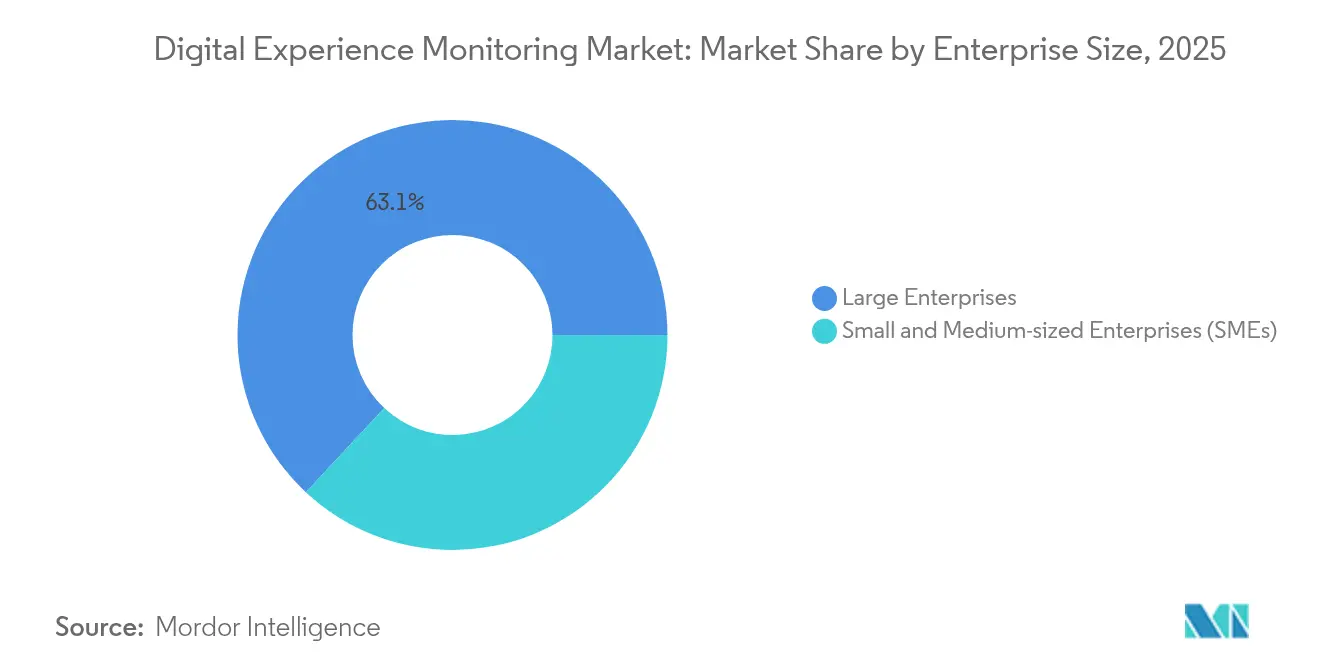
- In base alle dimensioni aziendali, le grandi imprese sono in testa con una quota del 63.05% nel 2025, mentre le PMI registrano il CAGR più rapido, pari al 23.63% fino al 2031.
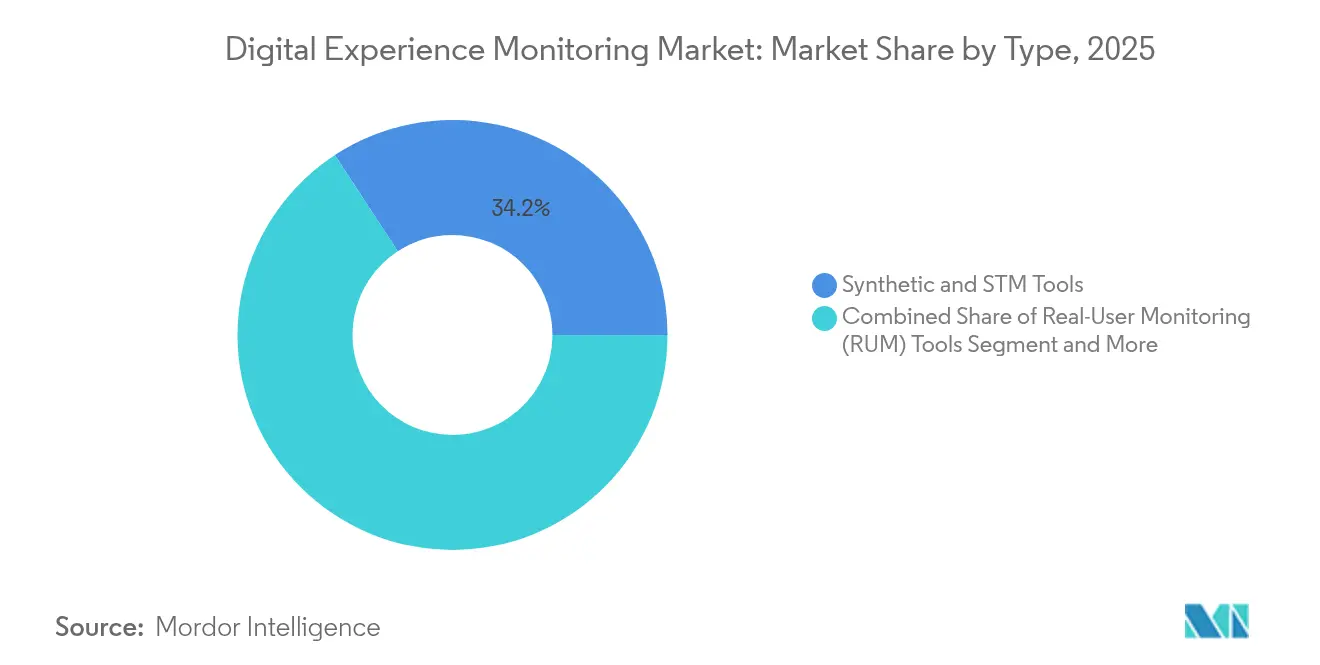
- Per tipologia, nel 34.21 gli strumenti sintetici e STM hanno rappresentato il 2025% del mercato del monitoraggio dell'esperienza digitale; si prevede che il monitoraggio delle API aumenterà a un CAGR del 19.4%.
- Per quanto riguarda l'utente finale, nel 31.42 IT e telecomunicazioni rappresentavano il 2025% della quota di mercato del monitoraggio dell'esperienza digitale; il commercio al dettaglio e l'e-commerce stanno crescendo a un CAGR del 24.84%.
- In termini geografici, il Nord America ha dominato con una quota del 42.30% nel 2025; l'Asia Pacifica è la regione con il CAGR più rapido, pari al 24.4% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale del monitoraggio dell'esperienza digitale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di applicazioni mobili e web | + 3.2% | Globale; più elevato in Asia-Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Complessità dei microservizi e del cloud-native | + 4.1% | Nord America e Europa | Medio termine (2-4 anni) |
| Adozione dell'osservabilità DevOps e SRE | + 2.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Bonifica autonoma basata sull'intelligenza artificiale | + 3.5% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Visibilità dell'ultimo miglio con 5G ed edge computing | + 2.1% | Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Metriche di sostenibilità digitale collegate agli ESG | + 1.3% | Leader in Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità dei microservizi e del cloud nativo
Il passaggio dai monoliti ai microservizi distribuiti ha moltiplicato le dipendenze tra i servizi e aumentato il rischio di esplosione dei guasti. Le aziende ora utilizzano in media più di 10 strumenti di monitoraggio, il che spinge la domanda di dashboard unificate che colleghino tracce, metriche e log ai KPI dell'esperienza utente. Uno studio regionale ha mostrato che il 61% delle aziende dell'Asia-Pacifico utilizza cinque o più strumenti, sottolineando le pressioni dovute alla proliferazione degli strumenti. [1] New Relic, “Observability Trends in Asia-Pacific 2024,” newrelic.com I fornitori che rilevano automaticamente le service mesh e mostrano le mappe delle dipendenze stanno guadagnando terreno con i team di piattaforma che cercano una valutazione più rapida degli incidenti.
Bonifica autonoma guidata dall'intelligenza artificiale
Il monitoraggio dell'esperienza si sta evolvendo dall'avviso reattivo all'autoriparazione predittiva. Cisco ThousandEyes ora analizza 650 miliardi di misurazioni giornaliere per prevedere le interruzioni di Internet e attivare correzioni basate su policy prima che gli utenti se ne accorgano. [2] Cisco Systems, "Cisco completa l'acquisizione di Splunk", cisco.com I modelli linguistici di grandi dimensioni aggiungono interfacce di query in linguaggio naturale che abbassano la soglia di competenze per l'analisi approfondita delle cause principali. I primi utilizzatori segnalano notevoli riduzioni del MTTR quando l'IA chiude i cicli di feedback tra rilevamento e correzione.
Adozione dell'osservabilità DevOps e SRE
Le pratiche di Site Reliability Engineering integrano SLI e SLO nei flussi di lavoro CI/CD, trasformando le metriche dell'esperienza in gate di rilascio. Le organizzazioni che integrano la telemetria dell'utente finale con le pipeline di distribuzione hanno ridotto i tempi di risoluzione dei problemi di rete fino al 75%. I team di osservabilità centrale stanno standardizzando i modelli di dati per allineare sviluppatori e operatori sulla stessa baseline di esperienza.
Visibilità dell'ultimo miglio con 5G ed Edge Computing
I servizi a bassissima latenza, come il cloud gaming e la robotica connessa, richiedono informazioni a livello di millisecondi su nodi edge distribuiti. La ricerca mostra che le implementazioni edge ibride possono ridurre la latenza dell'11%, ma introducono percorsi multi-hop complessi che gli strumenti legacy non riescono a gestire. [3] Arxiv.org "Latency Reduction via Hybrid Edge Architectures", arxiv.org La telemetria in tempo reale che si estende ai livelli dispositivo, edge e cloud sta diventando fondamentale per garantire la qualità dell'esperienza in scenari di sanità, veicoli autonomi e fabbriche intelligenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diversificata complessità dell'ecosistema digitale | -2.7% | Globale; grandi imprese | Medio termine (2-4 anni) |
| Elevato costo e sforzo di integrazione delle suite DEM | -3.1% | Globale; PMI | A breve termine (≤ 2 anni) |
| Limiti della privacy dei dati durante l'acquisizione della sessione | -1.8% | L'Europa è leader | A lungo termine (≥ 4 anni) |
| Scarsità di talenti nell'ingegneria dell'esperienza | -2.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati e sforzo di integrazione delle suite DEM
Le implementazioni DEM full-stack possono consumare fino al 30% dei budget infrastrutturali, mettendo a dura prova le risorse delle PMI. Gli ostacoli all'integrazione, che vanno dai collettori di dati personalizzati all'armonizzazione del Single Sign-On (SSO), prolungano i cicli di implementazione e fanno aumentare il costo totale di proprietà (TCO). Molte piccole aziende ritardano gli acquisti finché i fornitori non offrono pacchetti modulari con pagamento in base alla crescita o opzioni di servizi gestiti che spostano i costi di capitale (CAPEX) sui costi operativi (OPEX).
Limiti della privacy dei dati durante l'acquisizione di sessione
Normative come il GDPR limitano i dati granulari di riproduzione delle sessioni, spingendo i fornitori ad anonimizzare o campionare i percorsi utente. Le misure di sicurezza per la conformità aggiungono sovraccarico e possono lasciare punti ciechi nell'analisi comportamentale, complicando l'analisi delle cause profonde per i flussi di lavoro critici per la conversione in ambito finanziario e sanitario. I fornitori stanno rispondendo con tecniche di edge-scrubbing e di privacy differenziale, ma il compromesso tra profondità e legalità rimane un ostacolo chiave all'adozione.
Analisi del segmento
Per tipo: il monitoraggio delle API stimola l'innovazione
Nel 34.21, gli strumenti sintetici e STM detenevano una quota del 2025% del mercato del monitoraggio dell'esperienza digitale, grazie alla loro copertura di test preventivi. Il monitoraggio delle API, tuttavia, si sta espandendo a un CAGR del 19.4%, con le organizzazioni che migrano verso i microservizi e utilizzano le API come generatori di fatturato. Il monitoraggio degli utenti reali rimane fondamentale per ottenere informazioni in tempo reale sul percorso, mentre la diagnostica delle prestazioni di rete garantisce la visibilità a livello di trasporto.
Le strategie API-first espongono vulnerabilità legate all'uptime: uno studio ha registrato un calo della disponibilità delle API su base annua dal 99.66% al 99.45%, pari a 18 ore di inattività all'anno. Gli investimenti si stanno quindi spostando verso analisi approfondite delle tracce API, test dei contratti e trigger di rollback automatizzati per proteggere le interazioni con i clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: l'accelerazione dei servizi riflette la complessità
Il software ha dominato al 70.55% nel 2025, grazie al consolidamento dei livelli di acquisizione, analisi e visualizzazione dei dati da parte delle piattaforme. Il segmento dei servizi, in crescita con un CAGR del 19.92%, segnala una crescente domanda di competenze in progettazione, integrazione e gestione operativa. I team di servizi professionali elaborano roadmap di osservabilità, mentre i provider di servizi gestiti gestiscono centri di comando 24 ore su 7, 90 giorni su XNUMX per i clienti privi di personale interno. Le organizzazioni che adottano la DEM gestita segnalano una più rapida acquisizione del valore, con alcune che comprimono i cicli di distribuzione a meno di XNUMX giorni e riducono gli arretrati degli incidenti con percentuali a due cifre una volta che l'ottimizzazione continua viene esternalizzata a partner specializzati.
Per distribuzione: il dominio del cloud accelera
Le opzioni cloud hanno conquistato il 67.85% della quota di mercato del monitoraggio dell'esperienza digitale nel 2025 e stanno crescendo a un CAGR del 21.66%, poiché le aziende privilegiano la scalabilità e l'onboarding rapido. Le installazioni on-premise persistono per i carichi di lavoro regolamentati, ma mostrano un trend in calo.
I progetti di "lift-and-shift" rapidi spesso integrano DEM basati su SaaS per mantenere la visibilità sui cluster di container temporanei. I dati raccolti sul campo dimostrano che le aziende completano l'implementazione di DEM cloud full-stack in 90 giorni, rispetto a tempi di un anno per gli equivalenti on-premise.
Per dimensione aziendale: la crescita delle PMI segnala la democratizzazione
Le grandi aziende hanno mantenuto una quota di fatturato del 63.05% nel 2025, mentre le PMI stanno registrando un CAGR del 23.63%, poiché i modelli di abbonamento e le procedure guidate di distribuzione a basso impatto riducono le barriere all'ingresso. Gli strumenti cloud-native che configurano automaticamente il codice senza installare agenti sono apprezzati dai team con risorse limitate.
Nonostante i progressi, le PMI citano carenze in termini di costi, competenze e consapevolezza come ostacoli persistenti. Le associazioni di settore consigliano ai fornitori di pacchetti di moduli formativi e prezzi basati sui risultati per sostenere lo slancio delle PMI.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la trasformazione del commercio al dettaglio favorisce l'adozione
Il settore IT-telecom ha guidato il mercato del monitoraggio dell'esperienza digitale, con il 31.42% delle dimensioni nel 2025, riflettendo la complessità dei sistemi multi-cloud e i rigorosi obiettivi di SLA. Il settore retail ed e-commerce, in crescita con un CAGR del 24.84%, tratta la latenza di caricamento delle pagine e gli errori di checkout come perdite di fatturato dirette.
I rivenditori che integrano l'analisi DEM nei dashboard di merchandising hanno correlato un guadagno di 1 secondo nel tempo di caricamento con un aumento del 2% nelle conversioni, rafforzando la priorità di budget per la telemetria dell'intero percorso.
Analisi geografica
Mercato nordamericano del monitoraggio dell'esperienza digitale
Il Nord America ha dominato il mercato del monitoraggio dell'esperienza digitale con una quota del 42.30% nel 2025, trainata dalla profonda penetrazione del cloud, dall'elevata spesa in SaaS e dalla concentrazione delle sedi centrali dei fornitori. Le aziende statunitensi richiedono analisi cross-domain che colleghino i livelli di rete e applicazione, mentre le aziende canadesi enfatizzano il monitoraggio conforme alla conformità per i flussi di dati transfrontalieri. La digitalizzazione del settore manifatturiero in Messico e la crescente attività di e-commerce stanno creando opportunità di nicchia per i fornitori di servizi locali.
Mercato del monitoraggio dell'esperienza digitale nella regione Asia-Pacifico
L'area Asia-Pacifico, in espansione a un CAGR del 24.4%, sta rimodellando i modelli di crescita globale. Le migrazioni cloud su larga scala della Cina, gli investimenti in smart factory del Giappone, l'ecosistema sanitario digitale in rapida crescita dell'India e la leadership della Corea del Sud nel 5G creano un terreno fertile per la DEM. L'aumento della capacità dei data center regionali e i programmi di economia digitale sostenuti dai governi ne stimolano ulteriormente l'adozione.
Mercato del monitoraggio dell'esperienza digitale in EMEA e Sud America
L'Europa rimane un mercato considerevole in cui il GDPR stimola la domanda di analisi di sessione rispettose della privacy. Regno Unito, Germania e Francia sono pionieri nello sviluppo di modelli di osservabilità allineati al GDPR. Le banche e le società di telecomunicazioni dell'Europa orientale stanno incrementando la spesa in metriche di esperienza omnicanale per rimanere competitive. Sud America, Medio Oriente e Africa sono in una fase iniziale, ma mostrano uno slancio costante, trainati dal boom fintech del Brasile e dalle iniziative di e-government degli Emirati Arabi Uniti.

Panorama competitivo
Il mercato del monitoraggio dell'esperienza digitale è moderatamente frammentato. Dynatrace, Datadog e New Relic dominano il quadrante leader, mentre l'acquisizione di Splunk da parte di Cisco per 28 miliardi di dollari nel marzo 2024 ha creato un colosso che combina risorse di rete, sicurezza e osservabilità. Riverbed, Catchpoint e Aternity si concentrano sulla specializzazione in reti ed endpoint, mentre i competitor cloud-native come Grafana Labs e Honeycomb puntano sulla telemetria aperta.
I temi strategici si concentrano sulla risoluzione dei problemi potenziata dall'intelligenza artificiale, sull'unificazione delle piattaforme per limitare la proliferazione degli strumenti e sulla strumentazione edge-aware. I fornitori stanno integrando interfacce in linguaggio naturale e funzionalità di spiegazione delle anomalie per ampliare l'adozione da parte degli utenti nei team aziendali e operativi. I livelli SaaS rivolti alle PMI e gli acceleratori specifici per settore (sanità, produzione) stanno emergendo come soluzioni "white-space".
La collaborazione tra fornitori di DEM e provider cloud, CDN e piattaforme SASE sta crescendo per offrire garanzie integrate sui livelli di servizio. È probabile che la pressione competitiva si intensificherà con l'integrazione di componenti aggiuntivi di osservabilità nativi da parte degli hyperscaler e con la maturazione dei progetti open source.
Leader del settore del monitoraggio dell'esperienza digitale
Broadcom Inc.
Dynatrace LLC
Scatola di vetro
AppDynamics LLC
Nuova reliquia Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2024: Datadog si posiziona come Leader nel primo Quadrante Magico di Gartner dedicato al monitoraggio dell'esperienza digitale.
- Giugno 2024: New Relic si integra con NVIDIA NIM, aggiungendo l'osservabilità completa dello stack AI.
- Giugno 2024: Cisco ThousandEyes lancia Digital Experience Assurance basato sull'intelligenza artificiale per prevedere le interruzioni di Internet.
- Marzo 2024: Cisco conclude l'acquisizione di Splunk per 28 miliardi di dollari, creando una piattaforma congiunta di osservabilità e sicurezza.
Ambito del rapporto sul mercato globale del monitoraggio dell'esperienza digitale
Il monitoraggio dell'esperienza digitale (DEM) è una tecnologia di gestione IT che misura le prestazioni e aiuta i team IT e delle operazioni IT a risolvere i problemi monitorando lo stato di salute di tutti i sistemi tra utenti finali e applicazioni.
Il mercato del monitoraggio dell'esperienza digitale è segmentato per tipo (strumenti di monitoraggio sintetico e monitoraggio sintetico delle transazioni (STM), strumenti di monitoraggio degli utenti reali (RUM), strumenti di monitoraggio delle prestazioni delle applicazioni (APM), strumenti di monitoraggio e diagnostica delle prestazioni di rete (NPMD), strumenti di monitoraggio degli endpoint), offerta (software, servizi [servizi gestiti, servizi professionali l]), tipo di distribuzione (on-premise, cloud), dimensioni aziendali (PMI, grandi aziende), utente finale (BFSI, media e intrattenimento, governo, IT e telecomunicazioni, sanità, vendita al dettaglio ed e-commerce, viaggi e ospitalità, altri utenti finali), geografia (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra indicati.
| Strumenti sintetici e STM |
| Strumenti di monitoraggio degli utenti reali (RUM) |
| Strumenti di monitoraggio delle prestazioni delle applicazioni (APM). |
| Strumenti di monitoraggio e diagnostica delle prestazioni di rete (NPMD) |
| Strumenti di monitoraggio degli endpoint |
| Strumenti di monitoraggio dell'esperienza API |
| Software | |
| Servizi | Servizi professionali |
| Managed Services |
| Cloud |
| Locale |
| Piccole e medie imprese (PMI) |
| Grandi imprese |
| IT e telecomunicazioni |
| BFSI |
| Settore Sanitario |
| Vendita al dettaglio ed e-commerce |
| Enti Pubblici |
| Media and Entertainment |
| Viaggi e ospitalità |
| Produzione |
| Altri utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per tipo | Strumenti sintetici e STM | ||
| Strumenti di monitoraggio degli utenti reali (RUM) | |||
| Strumenti di monitoraggio delle prestazioni delle applicazioni (APM). | |||
| Strumenti di monitoraggio e diagnostica delle prestazioni di rete (NPMD) | |||
| Strumenti di monitoraggio degli endpoint | |||
| Strumenti di monitoraggio dell'esperienza API | |||
| Per componente | Software | ||
| Servizi | Servizi professionali | ||
| Managed Services | |||
| Per distribuzione | Cloud | ||
| Locale | |||
| Per dimensione aziendale | Piccole e medie imprese (PMI) | ||
| Grandi imprese | |||
| Per utente finale | IT e telecomunicazioni | ||
| BFSI | |||
| Settore Sanitario | |||
| Vendita al dettaglio ed e-commerce | |||
| Enti Pubblici | |||
| Media and Entertainment | |||
| Viaggi e ospitalità | |||
| Produzione | |||
| Altri utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del monitoraggio dell'esperienza digitale?
Nel 4.15 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato del monitoraggio dell'esperienza digitale?
Si prevede che registrerà un CAGR del 16.83% e raggiungerà i 9.02 miliardi di USD entro il 2031.
In quale regione le soluzioni di monitoraggio dell'esperienza digitale stanno crescendo più rapidamente?
L'area Asia-Pacifico è in testa con un CAGR previsto del 24.4% fino al 2031.
Perché il monitoraggio delle API sta acquisendo importanza nell'ambito del monitoraggio dell'esperienza digitale?
Le architetture API-first aumentano la dipendenza dalle interfacce i cui tempi di inattività incidono direttamente sui percorsi degli utenti; il monitoraggio specializzato delle API sta crescendo a un CAGR del 19.4%.


