

Dimensioni e quota del mercato dell'editoria educativa digitale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 28.72 miliardo di dollari |
| Dimensione del mercato (2031) | 53.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.10% CAGR |
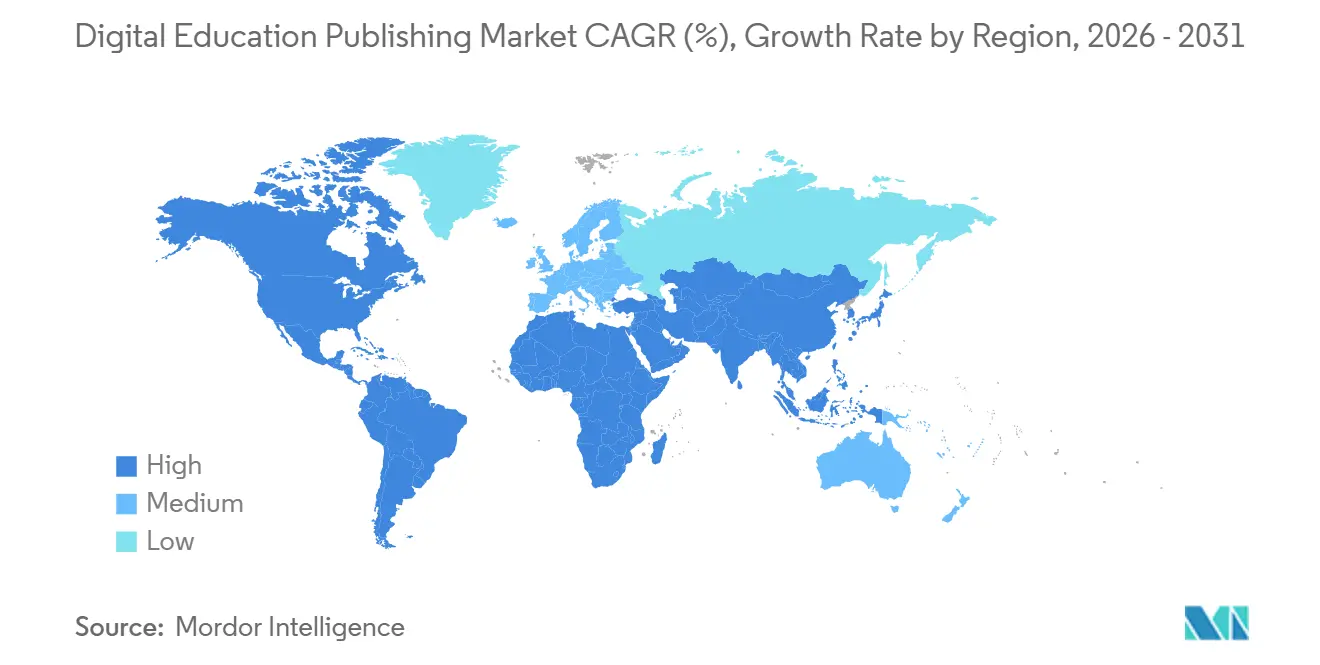
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
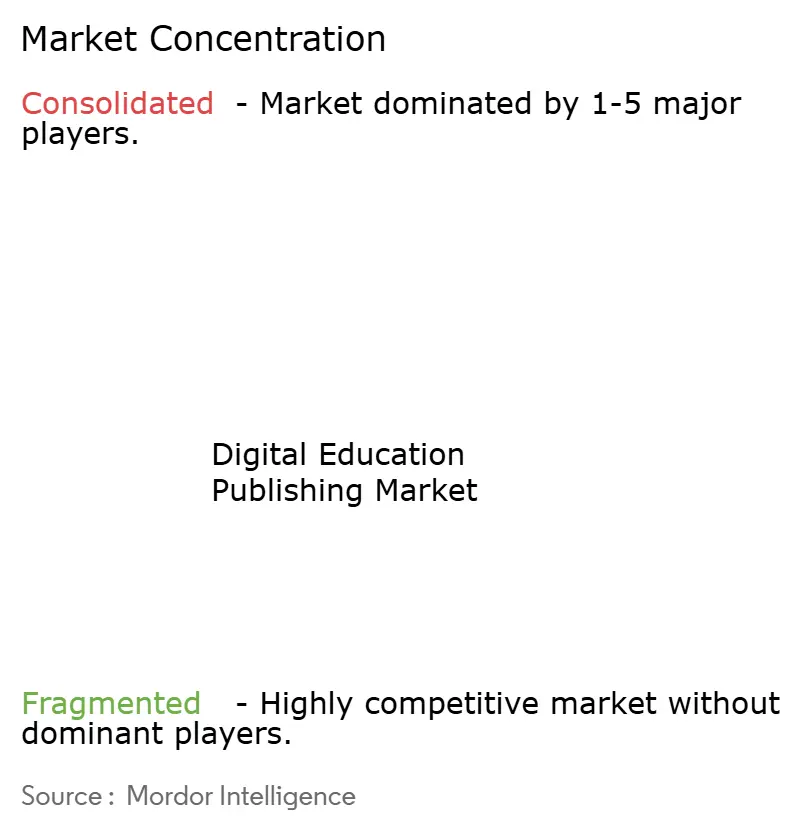
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'editoria educativa digitale di Mordor Intelligence
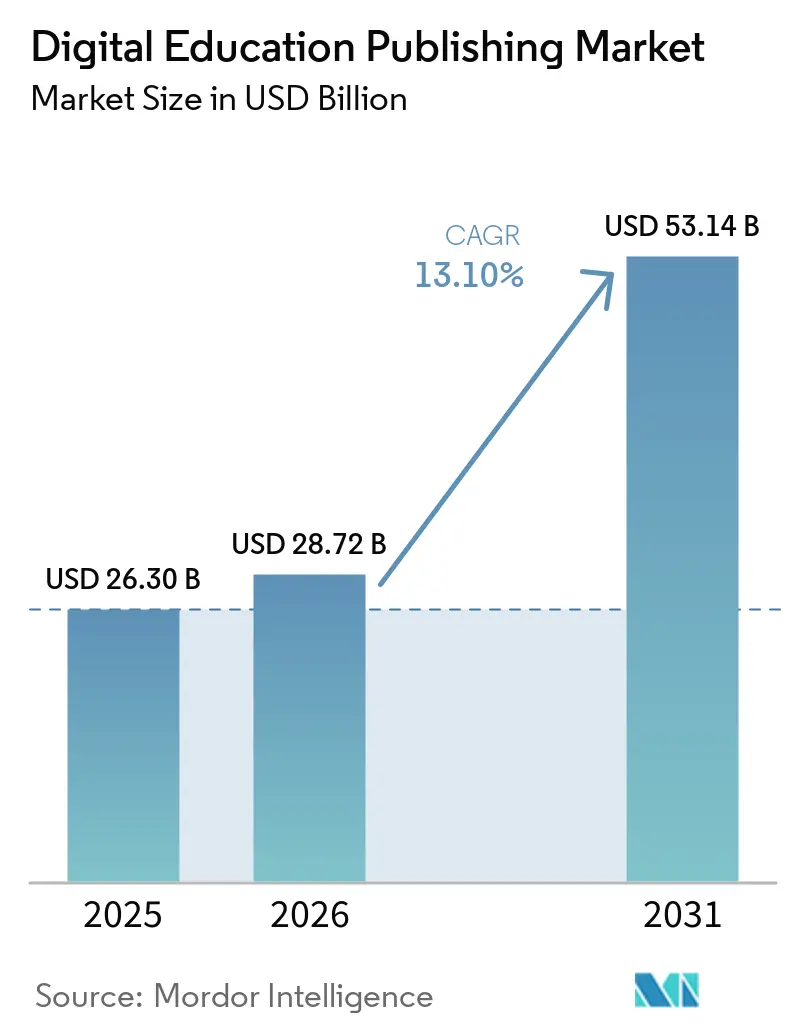
Il mercato dell'editoria digitale per l'istruzione aveva un valore di 26.30 miliardi di dollari nel 2025 e si stima che crescerà da 28.72 miliardi di dollari nel 2026 a 53.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.10% durante il periodo di previsione (2026-2031).
L'espansione riflette una svolta verso modelli nativi di piattaforma, dove il valore deriva da esperienze di apprendimento integrate che combinano valutazione adattiva, tutoraggio basato sull'IA e abbonamenti integrati nei sistemi di gestione dell'apprendimento (LMS) in ecosistemi persistenti. Gli appalti si stanno spostando verso licenze istituzionali pluriennali che ancorano i rinnovi all'interoperabilità, all'accessibilità e alla sicurezza dei dati, aumentando così i costi di transizione e premiando i fornitori che soddisfano i requisiti LTI 1.3, WCAG 2.2 e Sezione 508. Le piattaforme nazionali supportate dal governo danno ulteriore impulso formalizzando l'erogazione digitale, come si è visto con le iniziative DIKSHA e PM e-VIDYA in India e con il piano d'azione "AI + Education" in Cina, che definisce gli standard dei contenuti e le tempistiche di implementazione nei sistemi pubblici. Il mercato dell'editoria digitale per l'istruzione trae vantaggio quando i ministeri vincolano i budget all'infrastruttura a banda larga per le scuole e alle piattaforme di apprendimento intelligenti che normalizzano i contenuti digitali nella didattica quotidiana. Al contempo, i repository OER e le normative regionali in materia di appalti perpetuano la frammentazione, incoraggiando gli editori a differenziarsi in base a interoperabilità, accessibilità e supporto linguistico, in linea con gli obiettivi pubblici per le competenze digitali e l'inclusione in classe.
Punti chiave del rapporto
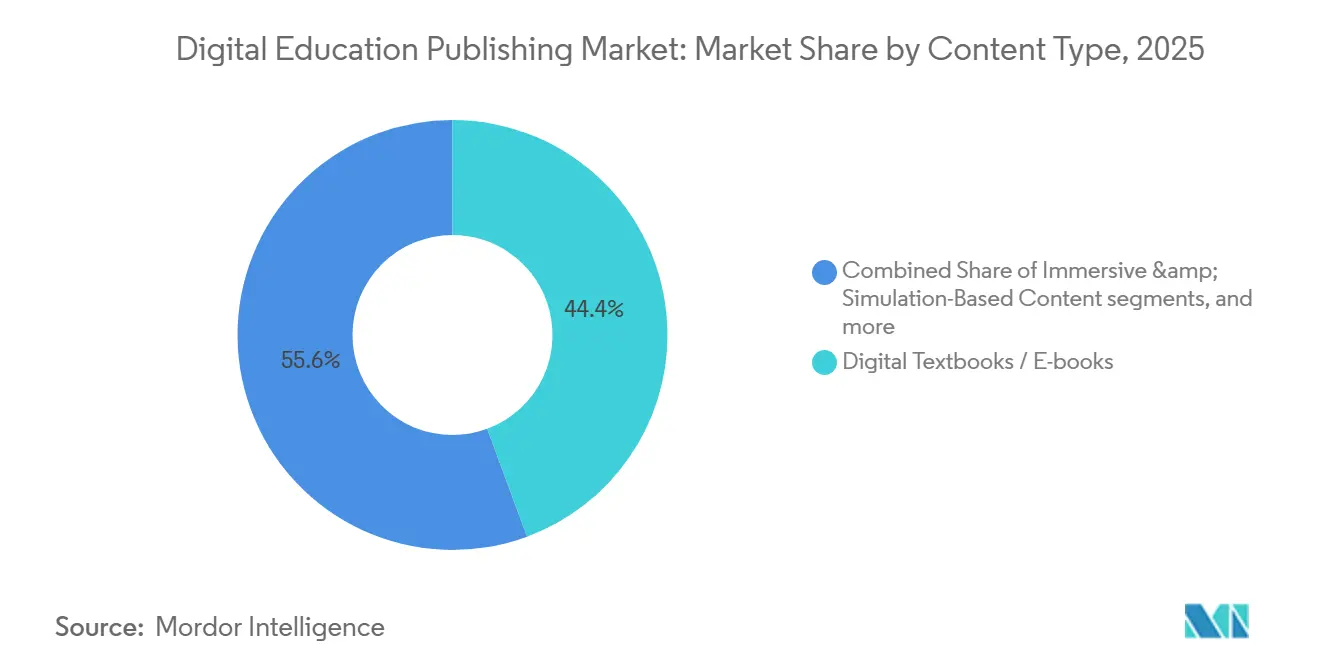
- Per tipologia di contenuto, i libri di testo digitali detenevano il 44.36% della quota di mercato dell'editoria digitale per l'istruzione nel 2025, mentre si prevede che i contenuti immersivi e basati su simulazioni cresceranno a un tasso annuo composto del 21.87% fino al 2031.
- Per quanto riguarda gli utenti finali, gli istituti di istruzione primaria e secondaria e gli istituti di istruzione superiore rappresentavano complessivamente una quota del 37.75% nel 2025, mentre si prevede che la formazione aziendale e professionale crescerà a un tasso annuo composto del 19.39% fino al 2031.
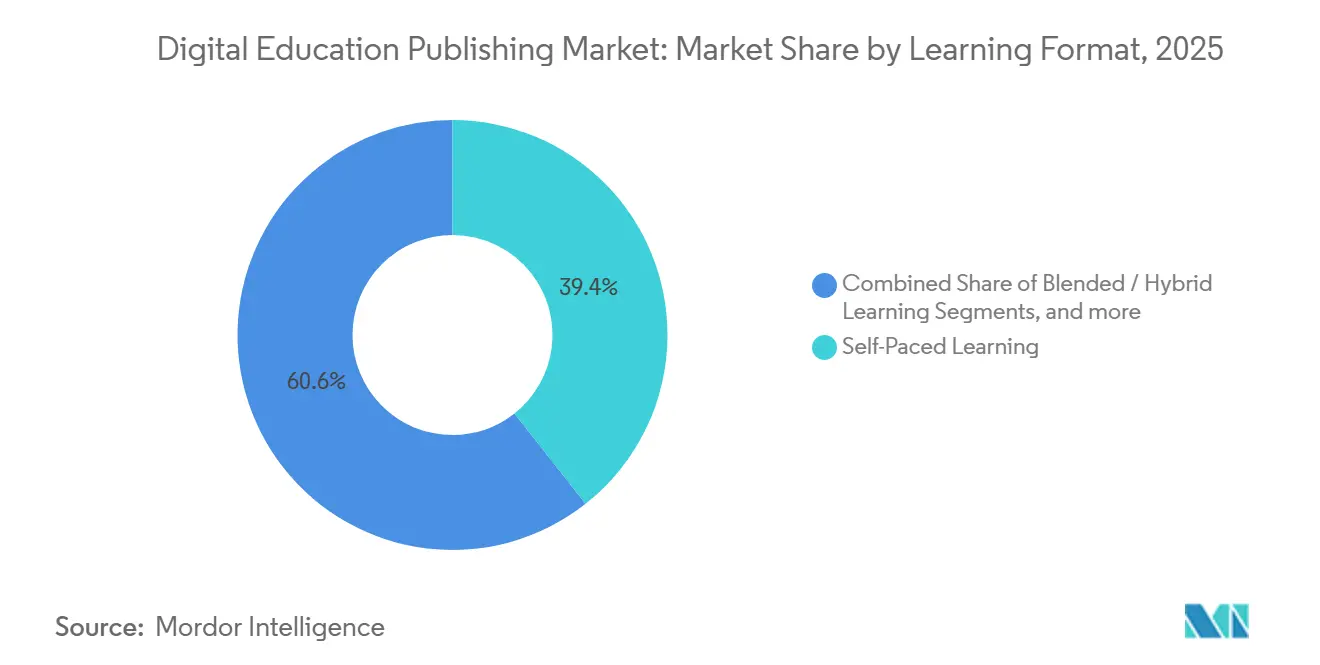
- Per modalità di apprendimento, l'apprendimento autonomo ha raggiunto una quota del 39.38% nel 2025, mentre si prevede che l'apprendimento misto/ibrido registrerà un tasso di crescita annuo composto (CAGR) dell'11.38% fino al 2031.
- Per canale di distribuzione, le piattaforme e i portali web rappresentavano il 42.38% del mercato nel 2025, mentre si prevede che le applicazioni di apprendimento mobile cresceranno a un tasso annuo composto del 15.49% fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva una quota del 31.74% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà un tasso di crescita annuo composto (CAGR) del 15.99% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'editoria per l'istruzione digitale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cicli istituzionalizzati di approvvigionamento per l'apprendimento ibrido | + 2.8% | A livello globale, l'effetto di ricaduta è più forte in Nord America e in Europa occidentale. | Medio termine (2-4 anni) |
| Obblighi di valutazione digitale allineati al curriculum | + 2.1% | Nucleo nordamericano, con espansione nella regione APAC (quadri nazionali di India e Cina) | A lungo termine (≥ 4 anni) |
| L'adozione su larga scala dei pacchetti di contenuti nativi LMS | + 1.9% | Globale, con una penetrazione maggiore in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| L'accesso mobile-first espande il consumo | + 1.7% | Asia-Pacifico, Medio Oriente e Africa, America Latina, aree rurali e sottoservite | A breve termine (≤ 2 anni) |
| Le certificazioni di interoperabilità guidano sempre più gli acquisti | + 1.3% | Nord America, Europa con requisiti di conformità LTI 1.3, SCORM, xAPI | A lungo termine (≥ 4 anni) |
| Preparazione rapida ai test di velocità per le banche di elementi GenAI | + 1.6% | A livello globale, primi risultati positivi in Nord America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I cicli istituzionalizzati di appalto per l'apprendimento ibrido vincolano i flussi di entrate pluriennali
I mandati di apprendimento ibrido a livello distrettuale e di sistema convogliano la spesa in licenze triennali o quinquennali, trasformando le transazioni una tantum in rinnovi ancorati all'integrazione con i sistemi di gestione dell'apprendimento (LMS), all'accessibilità dei contenuti e ai percorsi di certificazione dei fornitori. Laddove l'adozione dei libri di testo è centralizzata in 19 stati degli Stati Uniti più Washington, DC, le richieste di offerta formali (RFP) elevano la conformità a LTI 1.3, WCAG 2.2 e Sezione 508 da attributi desiderabili a requisiti di ammissibilità per le approvazioni a livello statale, stabilizzando il mercato editoriale dell'istruzione digitale premiando i fornitori conformi durante i cicli di adozione pluriennali [1] Kitaboo, “K12 Digital Textbooks State Adoption,” kitaboo.com . Le piattaforme governative attribuiscono maggiore importanza ai contenuti digitali, come illustrato da PM e-VIDYA e DIKSHA in India, che supportano la distribuzione su scala nazionale; quando i ministeri standardizzano i repository e i metadati dei contenuti, gli editori adattano le roadmap dei prodotti per allinearsi ai flussi di lavoro pubblici e alle esigenze multilingue. Il piano d'azione cinese "IA + Istruzione" si estende dall'istruzione primaria a quella superiore, con un orizzonte temporale del 2030 per la piena integrazione dell'IA nei corsi, rafforzando la domanda di materiale didattico digitale e contenuti localizzati allineati all'IA che possano connettersi alle piattaforme provinciali. In Europa, il Piano d'azione per l'istruzione digitale definisce l'interoperabilità e lo sviluppo delle competenze degli insegnanti, spingendo i fornitori di contenuti verso la partecipazione agli standard e processi di produzione accessibili per rimanere rilevanti nei programmi transfrontalieri, il che sostiene il potenziale di rinnovamento nell'intero mercato dell'editoria digitale per l'istruzione. Poiché gli appalti si concentrano su integrazioni durature piuttosto che su singoli titoli, il mercato dell'editoria digitale per l'istruzione si trova ad affrontare costi di transizione più elevati, favorendo i fornitori consolidati nei flussi di lavoro e nei sistemi di dati distrettuali.
I mandati di valutazione digitale allineati al curriculum ristrutturano l'economia dello sviluppo dei contenuti.
La valutazione formativa obbligatoria e il monitoraggio dei progressi spostano gli editori dalla semplice distribuzione di contenuti a partner che si occupano di diagnostica e analisi continue, alimentando così la pianificazione delle lezioni e gli interventi a livello di classe. L'effetto quadro è più evidente laddove i ministeri definiscono obiettivi espliciti in materia di competenze digitali, come si evince dal percorso politico dell'UE volto ad aumentare l'alfabetizzazione informatica e informativa, indirizzando al contempo gli investimenti verso piattaforme interoperabili in grado di ospitare e condividere i risultati delle valutazioni tra le scuole, rimodellando così la domanda nel mercato editoriale dell'istruzione digitale [2] Commissione europea, “Piano d'azione per l'istruzione digitale 2021-2027”, Commissione europea, education.ec.europa.eu . La direzione “AI + Istruzione” della Cina genera esigenze di localizzazione dei contenuti e di valutazione supportata dall'IA in diverse lingue e alfabeti, con piattaforme intelligenti provinciali che servono ampie basi installate e che possono utilizzare la diagnostica integrata per colmare le lacune di apprendimento. I flussi di lavoro con intervento umano rimangono essenziali anche se l'IA accelera la creazione di elementi, come dimostrato dalla ricerca peer-reviewed sulla generazione di test assistita dall'IA che documenta la scalabilità insieme alla persistente necessità di revisione da parte di esperti per garantire qualità ed equità. L'effetto complessivo è che contenuti, valutazione e analisi convergono in servizi continui legati a licenze istituzionali anziché a cicli di pubblicazione distinti per i libri di testo, il che rafforza le entrate ricorrenti per il mercato dell'editoria digitale nel settore dell'istruzione.
I pacchetti di contenuti nativi LMS comprimono i margini degli editori attraverso la condivisione dei ricavi della piattaforma
Gli istituti privilegiano i contenuti integrati con i sistemi LMS e i modelli di accesso inclusivo che semplificano la fornitura e garantiscono la disponibilità fin dal primo giorno, aumentando così la dipendenza dai connettori di piattaforma e dal posizionamento nei cataloghi. Con la crescita delle iscrizioni digitali e l'integrazione dell'accesso ai corsi attraverso i sistemi universitari, gli editori puntano sulla differenziazione del prodotto, come i motori adattivi e gli strumenti di analisi, piuttosto che sui soli contenuti statici, il che allinea il mercato dell'editoria digitale per la formazione a licenze in pacchetto e accordi istituzionali a lungo termine. I quadri normativi sulla privacy dei dati nell'UE e le aspettative del settore pubblico in materia di elaborazione sicura dei dati impongono pratiche di anonimizzazione e minimizzazione dei dati che possono limitare le informazioni a livello di evento in alcune implementazioni, obbligando i fornitori di contenuti a perfezionare le analisi senza violare i vincoli normativi. Allo stesso tempo, le piattaforme MOOC nazionali come SWAYAM esercitano una pressione al ribasso sui prezzi dei contenuti non differenziati, quindi gli editori enfatizzano l'adattabilità proprietaria, la validità delle valutazioni e i servizi di supporto per giustificare i prezzi aziendali nel mercato dell'editoria digitale per la formazione. Queste dinamiche convogliano i ricavi verso pacchetti di abbonamento e partnership con istituzioni per la condivisione dei dati, anziché verso le vendite cartacee tradizionali, rimodellando le strategie di prodotto nell'intero mercato dell'editoria digitale per l'istruzione.
L'accesso mobile-first amplia i mercati raggiungibili nelle aree geografiche con connettività limitata.
In molti mercati emergenti l'utilizzo prioritario dello smartphone è la norma, pertanto le prestazioni delle app su reti 3G e 4G, la memorizzazione nella cache offline e la distribuzione a basso consumo di dati diventano fattori limitanti. I vincoli di accessibilità economica persistono in diverse regioni in cui la banda larga mobile, in percentuale del reddito nazionale lordo pro capite, è superiore all'obiettivo della Commissione per la banda larga delle Nazioni Unite, il che influenza i modelli di prezzo per l'accesso ai corsi e le micro-credenziali che alimentano il mercato editoriale dell'istruzione digitale [3] Unione Internazionale delle Telecomunicazioni, "Lo stato della banda larga: il nostro mondo digitale", itu.int . La regione ASEAN mostra un'ampia varianza in termini di accesso e velocità, il che richiede agli editori di mantenere SKU parallele e utilizzabili offline per i mercati con larghezza di banda inferiore ed esperienze sincronizzate con il cloud nei mercati con infrastrutture mature. I cambiamenti nelle politiche nazionali sull'utilizzo dei dispositivi e sul tempo trascorso davanti allo schermo nelle scuole influenzano le ipotesi sui modelli di coinvolgimento mobile persistenti. Possono ricalibrare gli investimenti degli editori in app native rispetto alla parità desktop all'interno del mercato editoriale dell'istruzione digitale. Nel tempo, i programmi di connettività ibrida e gli aggiornamenti delle reti scolastiche portano online nuove generazioni di studenti, ampliando la portata dei contenuti digitali e supportando la crescita più ampia del mercato editoriale dell'istruzione digitale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La pirateria e le vulnerabilità dei sistemi DRM sono spesso causate da vulnerabilità. | -1.4% | Globale, acuto in APAC, MEA, America Latina | A breve termine (≤ 2 anni) |
| Accesso alla banda larga e ai dispositivi disomogeneo | -2.3% | Medio Oriente e Africa, aree rurali dell'Asia-Pacifico, America Latina, alcune zone rurali del Nord America. | Medio termine (2-4 anni) |
| La quota di ricavi derivante dai servizi LMS comprime i margini. | -0.9% | Istruzione superiore in Nord America, Europa e regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Gli interventi di adeguamento per l'accessibilità fanno lievitare i costi di produzione. | -0.7% | Nord America, Europa con obblighi WCAG 2.2 e Sezione 508 | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La pirateria e i sistemi DRM inadeguati erodono i ricavi nei mercati emergenti.
Gli ambienti con scarsa connettività influenzano le scelte di distribuzione e possono aumentare il rischio di ridistribuzione non autorizzata quando i materiali devono essere accessibili offline per periodi prolungati. Nei mercati in cui l'accessibilità economica della banda larga mobile e fissa supera gli obiettivi di riferimento, la dipendenza degli utenti da contenuti memorizzati nella cache o caricati da fonti esterne aumenta il rischio di fughe di dati, complicando il ritorno sull'investimento (ROI) dei titoli premium nel mercato dell'editoria digitale per l'istruzione. Le regioni con reti scolastiche ancora nelle prime fasi di implementazione spesso non dispongono di controlli persistenti di identità e licenza, il che riduce l'efficacia dei flussi di lavoro di verifica DRM basati sul cloud e costringe i fornitori di contenuti a considerare controlli alternativi adatti a una connettività intermittente. Quando le piattaforme nazionali impostano l'accesso aperto come predefinito per i materiali di base, gli editori rispondono segmentando le funzionalità premium, come l'adattabilità e l'analisi dei dati, per difendere il valore, influenzando così la strategia di prodotto nell'intero mercato dell'editoria digitale per l'istruzione. Questo contesto mantiene una continua necessità di modelli di packaging e misure di sicurezza per la distribuzione allineati ai profili di connettività locali e alle politiche sui dispositivi scolastici, il che può modificare i calcoli delle architetture DRM.
TAM indirizzabile per l'accesso disomogeneo alla banda larga e ai dispositivi
Una parte consistente della popolazione mondiale rimane offline e molte scuole non dispongono ancora di una connettività affidabile, il che limita la domanda di materiale didattico esclusivamente in cloud e ostacola l'utilizzo di contenuti multimediali avanzati. I bilanci nazionali stanno ora investendo fondi in laboratori e nella realizzazione di infrastrutture a banda larga per le scuole, come dimostrano i recenti stanziamenti per l'istruzione in India, che prevedono l'invio di risorse digitali e supporto agli insegnanti nelle scuole pubbliche attraverso finestre di attuazione pluriennali, ampliando così la portata del mercato editoriale digitale per l'istruzione man mano che le implementazioni procedono. In Europa, il finanziamento Digitalpakt 2.0 mira all'espansione delle reti WLAN e all'acquisto di dispositivi dal 2026 al 2030, supportando la preparazione delle scuole all'utilizzo su larga scala dei contenuti digitali una volta ottenuto il cofinanziamento locale e avviata l'implementazione. Questi programmi pubblici eliminano gradualmente i vincoli sulle funzionalità sincrone e sui contenuti multimediali avanzati che dipendono da una larghezza di banda affidabile e promuovono l'allineamento degli standard e l'accessibilità nei criteri di appalto per l'intero mercato editoriale digitale per l'istruzione. Con il miglioramento del rapporto tra dispositivi e studenti e l'estensione della rete alle aree rurali e svantaggiate, cresce la domanda di contenuti adattivi e ricchi di analisi che vadano a vantaggio sia dell'insegnamento che della valutazione.
Analisi del segmento
Per tipologia di contenuto: i libri di testo digitali mantengono le entrate, mentre i formati immersivi ridefiniscono i modelli di coinvolgimento.
Nel 2025, i libri di testo digitali detenevano il 44.36% della quota di mercato dell'editoria digitale per l'istruzione, a testimonianza della persistenza dei cicli di adozione statale e del ruolo consolidato dei programmi di studio di base negli appalti formali. Si prevede che i formati immersivi e basati sulla simulazione cresceranno più rapidamente, con un CAGR del 21.87% fino al 2031, poiché istituzioni e datori di lavoro ricercano un apprendimento esperienziale che simuli ambienti clinici, ingegneristici e critici per la sicurezza, ampliando così la portata del mercato dell'editoria digitale per l'istruzione. Gli investimenti europei in piattaforme digitali nazionali e reti scolastiche supportano una pedagogia incentrata sui contenuti multimediali. Ciò innalza il livello di qualità dei pacchetti di contenuti e dell'accessibilità, un obiettivo che i soli libri di testo non possono raggiungere, influenzando di conseguenza l'equilibrio del portfolio degli editori tra risorse statiche e interattive. Il settore dell'editoria digitale per l'istruzione sta inoltre dando priorità alle risorse pronte per l'analisi, in linea con obiettivi politici come il monitoraggio delle competenze e l'accesso inclusivo, ponendo i contenuti adattivi e pronti per la valutazione al centro delle strategie di rinnovamento dell'istruzione formale. Mentre i repository nazionali forniscono materiali di base, gli editori si concentrano su elementi premium come il feedback adattivo, le dashboard di monitoraggio dei progressi e la sorveglianza sicura, al fine di creare un vantaggio competitivo rispetto ai contenuti aperti e mantenere i contratti istituzionali nell'intero mercato dell'editoria digitale per la formazione.
I materiali didattici e di valutazione interattivi continuano a diffondersi grazie alla creazione assistita dall'intelligenza artificiale che riduce i tempi di sviluppo. Allo stesso tempo, la validazione umana mantiene la qualità psicometrica, come documentato da ricerche peer-reviewed su item di test generati dall'IA con la supervisione di esperti. L'adozione di contenuti multimediali aumenta laddove la banda larga e la disponibilità di dispositivi consentono formati più ricchi, con partnership di integrazione dati che collegano valutazioni e programmi di studio per personalizzare la sequenza di apprendimento in classi e distretti. Si prevede che il mercato editoriale digitale per la didattica, in particolare per i contenuti immersivi e di simulazione, crescerà a un CAGR del 21.87% fino al 2031, poiché le istituzioni acquisiscono apprendimento basato su scenari che può essere misurato attraverso attività e analisi integrate. I contenuti di riferimento e supplementari vedono una maggiore concorrenza nel settore delle risorse educative aperte (OER), il che spinge la differenziazione verso l'adattabilità, l'accessibilità e la dimostrazione dell'impatto dell'apprendimento, in linea con le aspettative del settore pubblico. Insieme, questi cambiamenti spostano i portfolio da PDF statici a moduli dinamici con elementi di valutazione che si allineano agli standard emergenti e agli obiettivi politici del mercato editoriale digitale per la didattica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i partecipanti ai corsi aziendali superano i partecipanti ai corsi accademici, poiché le certificazioni sostituiscono i titoli di studio.
Nel 2025, gli istituti di istruzione primaria e secondaria e gli istituti di istruzione superiore detenevano complessivamente una quota del 37.75%, mentre si prevede che la formazione aziendale e professionale crescerà a un tasso annuo composto del 19.39% fino al 2031, grazie ai finanziamenti che le organizzazioni destinano alla formazione mirata e alle credenziali verificabili tracciabili attraverso i sistemi HR. La domanda aziendale si concentra sulla diagnostica delle competenze, sulla valutazione continua e sui percorsi di apprendimento basati sui ruoli che incrementano la produttività della forza lavoro, orientando una quota maggiore del mercato dell'editoria digitale per la formazione verso la distribuzione in abbonamento e le integrazioni con i sistemi di analisi. Le piattaforme e gli editori collegati alle università stanno stringendo partnership tecnologiche per integrare la ricerca, la scoperta e la verifica dei contenuti supportate dall'intelligenza artificiale nei flussi di lavoro istituzionali, il che sostiene i prezzi elevati per l'utilizzo e la citazione autenticati all'interno del mercato dell'editoria digitale per la formazione. Il settore dell'editoria digitale per la formazione beneficia anche della richiesta da parte degli acquirenti istituzionali di componenti accessibili per progettazione che si integrino nei cataloghi LMS in conformità con le norme sulla protezione dei dati, incoraggiando così gli investimenti nell'affidabilità della piattaforma e nell'assistenza clienti in linea con le aspettative del pubblico. Nel tempo, i contenuti legati ai risultati e le reti di credenziali diventano vantaggi competitivi, poiché i datori di lavoro equiparano le competenze verificate alla preparazione al lavoro, il che accresce il valore della valutazione integrata nell'intero mercato dell'editoria per la formazione digitale.
I fornitori di formazione tecnica e professionale beneficiano degli obiettivi nazionali che ampliano l'accesso ai laboratori, alla connettività e allo sviluppo professionale degli insegnanti, incrementando così l'adozione di contenuti modulari e integrabili, allineati ai percorsi occupazionali locali, nel mercato dell'editoria digitale per la formazione. I programmi aziendali ricercano contenuti che si integrino con i sistemi interni e supportino analisi basate sui ruoli, senza violare le aspettative regionali in materia di dati, in linea con le normative in continua evoluzione nell'UE e in altre regioni. Nel frattempo, i settori dell'istruzione primaria e secondaria e dell'istruzione superiore continuano a dare priorità a valutazioni allineate, linee guida per gli insegnanti e conformità ai requisiti di accessibilità, elementi che contribuiscono a stabilizzare i rinnovi anche in presenza di fluttuazioni di bilancio a livello distrettuale e di campus. Questi andamenti indicano una solida domanda di contenuti ricchi di funzionalità analitiche che verifichino l'acquisizione di competenze e supportino la conformità per diverse tipologie di utenti all'interno del mercato dell'editoria digitale per la formazione.
Formato di apprendimento: modelli misti, istituzionalizzazione della spesa per infrastrutture ibride
L'apprendimento autogestito ha conquistato il 39.38% della quota di mercato nel 2025 grazie alla diffusa accettazione di moduli asincroni e piattaforme adattive che si adattano a orari e profili di larghezza di banda variabili. Si prevede che l'apprendimento misto e ibrido crescerà a un CAGR dell'11.38% fino al 2031, poiché le istituzioni integreranno la fornitura di LMS e programmi per dispositivi nei budget a lungo termine, convogliando una domanda sostenuta nel mercato dell'editoria digitale per la formazione. Le iniziative nazionali di MOOC e e-learning rafforzano le modalità di apprendimento autogestito su larga scala, inclusi programmi che offrono la scoperta dei corsi, il monitoraggio delle iscrizioni e la certificazione tramite piattaforme pubbliche che integrano i curricula formali. Si prevede che il mercato dell'editoria digitale per la formazione in formato misto si espanderà a un CAGR dell'11.38% fino al 2031, poiché gli aggiornamenti della connettività e i dispositivi in classe consentono verifiche dei progressi in tempo reale e la sequenza delle lezioni supportata dall'analisi dei dati. In Europa, i finanziamenti strategici per le reti scolastiche e la formazione degli insegnanti innalzano le competenze di base per la didattica ibrida e i contenuti accessibili per impostazione predefinita, sostenendo gli investimenti nell'integrazione dei flussi di lavoro che aumentano i tassi di rinnovo nell'intero mercato dell'editoria digitale per l'istruzione.
Le aule virtuali sincrone e le modalità di insegnamento in presenza continuano a essere utilizzate in ambiti regolamentati e ad alto rischio, dove l'interazione in tempo reale e la verifica dell'identità sono fondamentali per il raggiungimento dei risultati. I cambiamenti nelle politiche scolastiche relative ai dispositivi e alle linee guida sul tempo di utilizzo dello schermo possono ridimensionare le aspettative di un coinvolgimento continuo e in tempo reale sui dispositivi mobili, spingendo gli editori a mantenere la parità con la versione desktop e a offrire una modalità di erogazione flessibile che si adatti ai contesti normativi del mercato dell'editoria digitale per la formazione. Le partnership che collegano i dati di valutazione ai programmi di studio contribuiscono a personalizzare i tempi di apprendimento nelle aule ibride, e queste integrazioni supportano interventi tempestivi senza richiedere un'istruzione completamente sincrona per ogni studente. Nel complesso, queste modalità di erogazione riflettono la richiesta istituzionale di combinazioni flessibili di contenuti asincroni, momenti di interazione sincrona periodici e supporti basati sull'analisi dei dati, che possano essere eseguiti sulle reti scolastiche e soddisfare gli standard di accessibilità pubblica nel mercato dell'editoria digitale per la formazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le app per dispositivi mobili crescono rapidamente grazie alla riduzione delle lacune di connettività, ma le piattaforme LMS mantengono un forte legame con le istituzioni.
Nel 2025, le piattaforme e i portali basati sul Web detenevano una quota del 42.38%, poiché le istituzioni prediligono l'implementazione tramite browser, che riduce il carico di lavoro legato alla gestione dei dispositivi, supporta strumenti di accessibilità e standardizza i flussi di autenticazione. Si prevede che le applicazioni di apprendimento mobile (Mobile Learning Applications) registreranno un CAGR del 15.49% fino al 2031, grazie alla crescente diffusione degli smartphone, soprattutto nei mercati in cui i laptop sono meno comuni e la larghezza di banda mobile influenza i modelli di utilizzo nel mercato dell'editoria digitale per la formazione. Le app progettate per funzionare bene su reti 3G e 4G, minimizzare il consumo di dati e memorizzare i contenuti nella cache per l'utilizzo offline aumentano l'adozione nelle aree con larghezza di banda limitata, ampliando così la portata del mercato dell'editoria digitale per la formazione. I canali LMS rimangono centrali per le istituzioni grazie alla sincronizzazione degli elenchi studenti, alla valutazione, all'integrazione con i sistemi di analisi e ai flussi di lavoro di approvvigionamento che privilegiano l'accesso singolo (single sign-on) e la gestione del catalogo, elementi che continuano a plasmare le relazioni a lungo termine nel mercato dell'editoria digitale per la formazione.
Stanno emergendo nuovi canali, come strumenti di tutoraggio basati su chat con intelligenza artificiale e interfacce vocali, con i primi progetti pilota istituzionali che integrano banche dati di domande e link alle classi per ridurre il carico di lavoro degli insegnanti e semplificare i flussi di lavoro relativi ai compiti. I modelli di intelligenza artificiale che adattano i materiali dei libri di testo in base al livello scolastico e ai profili di interesse mostrano anche miglioramenti nell'apprendimento in esperimenti controllati, segnalando una futura domanda di piattaforme di distribuzione più adattive nel mercato dell'editoria digitale per l'istruzione. Le tendenze alla localizzazione dei dati incoraggiano strategie di hosting regionali per registrazioni e analisi al fine di soddisfare le aspettative del pubblico e i criteri di appalto, che a loro volta influenzano le architetture cloud e i costi operativi che gli editori considerano nei loro piani di distribuzione multiregionali. Questi percorsi di distribuzione dimostrano come le prestazioni delle app, le garanzie sulla privacy e la profondità dell'integrazione guidino ora la scelta del canale da parte degli istituti e modellino il modo in cui i contenuti vengono confezionati nel mercato dell'editoria digitale per l'istruzione.
Analisi geografica
Nel 2025, il Nord America si è assicurato una quota del 31.74%, grazie a distretti scolastici K-12 ben finanziati e programmi universitari che privilegiano licenze ad accesso inclusivo legate alla fornitura e all'analisi dei dati tramite piattaforme LMS. L'adozione centralizzata dei libri di testo in 19 stati degli Stati Uniti e a Washington, DC, sottolinea l'importanza della conformità a LTI 1.3, WCAG 2.2 e alla Sezione 508, che guidano la progettazione dei prodotti e l'ammissibilità alle gare d'appalto nel mercato dell'editoria digitale per l'istruzione. Gli istituti mantengono inoltre una preferenza per l'accesso tramite browser, in linea con gli strumenti di accessibilità e la gestione delle identità, a supporto di portfolio web-first. Allo stesso tempo, le app per dispositivi mobili colmano specifiche lacune e coprono contesti finora trascurati. Il passaggio della regione a curricula basati su strumenti diagnostici e analitici rafforza i modelli di ricavi ricorrenti per i fornitori in grado di dimostrare l'impatto sull'apprendimento e l'allineamento alle politiche nel mercato dell'editoria digitale per l'istruzione. Nel tempo, queste caratteristiche aumentano i costi di transizione e favoriscono i fornitori con integrazioni comprovate e compatibilità con i flussi di dati distrettuali che abbracciano l'insegnamento e la valutazione.
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 15.99% fino al 2031, supportato da ingenti investimenti pubblici in connettività, dispositivi e piattaforme di istruzione intelligenti. I recenti stanziamenti di bilancio dell'India continuano a sostenere le risorse e le infrastrutture digitali per le scuole, incrementando così l'utilizzo delle piattaforme e l'adozione da parte degli insegnanti nei sistemi governativi, in linea con iniziative nazionali come PM e-VIDYA e DIKSHA, che promuovono la scoperta e la distribuzione su larga scala nel mercato dell'editoria digitale per l'istruzione. Il piano d'azione cinese "AI + Education" definisce le aspettative per la copertura dei corsi di intelligenza artificiale entro il 2030 e sfrutta le piattaforme provinciali che supportano un numero elevato di iscrizioni, accelerando lo sviluppo di contenuti localizzati e funzionalità di valutazione nel mercato dell'editoria digitale per l'istruzione. I mercati ASEAN mostrano un'ampia variabilità nell'accesso e nella velocità di Internet, il che spinge gli editori ad adattare i prodotti alle reali disponibilità di banda larga, preparandosi al contempo alla crescita man mano che i programmi nazionali promuovono le ambizioni dell'economia digitale. Con l'evoluzione dei cloud nazionali e delle normative sulla residenza dei dati, i fornitori adottano pratiche di hosting e privacy specifiche per regione, che consentono appalti pubblici e partnership istituzionali a lungo termine nel mercato dell'editoria digitale per l'istruzione.
L'Europa registra progressi costanti grazie ai programmi a livello UE che definiscono le linee guida per soluzioni interoperabili e risultati in termini di competenze, mentre gli Stati membri gestiscono gli appalti e i cofinanziamenti. Il Piano d'azione per l'istruzione digitale 2021-2027 dà priorità alla formazione degli insegnanti, all'interoperabilità delle piattaforme e ai progressi misurabili nelle competenze digitali degli studenti, plasmando così le priorità dei fornitori in materia di accessibilità, standard e analisi nel mercato dell'editoria digitale per l'istruzione. Il Digitalpakt 2.0 tedesco destina finanziamenti dal 2026 al 2030 a reti WLAN, dispositivi e formazione, ampliando la capacità di offrire contenuti multimediali e didattica ibrida su larga scala una volta definiti i cofinanziamenti locali. Le aspettative dell'UE in materia di protezione dei dati guidano i modelli di hosting e analisi che supportano l'uso istituzionale senza compromettere la privacy, allineando ulteriormente la progettazione dei pacchetti di contenuti e delle valutazioni ai requisiti del settore pubblico nel mercato dell'editoria digitale per l'istruzione. Alcuni mercati in Medio Oriente e Africa e in America Latina continuano ad espandere la connettività e le reti scolastiche nell'ambito dei piani strategici digitali nazionali, che amplieranno progressivamente la base di utenti potenziali per la distribuzione di contenuti digitali a scuola e sul posto di lavoro.
Panorama competitivo
Il mercato dell'editoria digitale per la didattica rimane frammentato, poiché i regimi di appalto regionali, la disponibilità di risorse educative aperte (OER) e le piattaforme nazionali impediscono a qualsiasi singolo fornitore di consolidare una posizione dominante. Piattaforme pubbliche come DIKSHA dimostrano come i governi possano garantire la distribuzione di contenuti su larga scala e il supporto agli insegnanti, spingendo gli editori a differenziarsi attraverso l'adattabilità, l'analisi dei dati e servizi complementari ai repository aperti. Le iniziative di standardizzazione e i quadri normativi dell'UE continuano ad aumentare le aspettative in termini di accessibilità e interoperabilità, premiando i fornitori che definiscono le specifiche e forniscono prove di conformità nelle gare d'appalto del mercato dell'editoria digitale per la didattica. Le partnership sui dati che collegano la valutazione e il curriculum a livello di classe sono diventate strategiche, come dimostrano le collaborazioni che integrano le valutazioni di riferimento con i programmi di base per personalizzare i percorsi degli studenti.
Le mosse strategiche spaziano dall'abilitazione dell'IA alle partnership con le piattaforme e alla reperibilità dei contenuti. Le collaborazioni tra università ed editori stanno integrando la ricerca generativa basata sull'IA e l'accesso autenticato nei flussi di lavoro universitari, semplificando la ricerca e la citazione e aiutando gli istituti a gestire le risorse di conoscenza in modo più efficace nel mercato dell'editoria digitale per la formazione. Le partnership tecnologiche incentrate sulla modernizzazione del cloud e sulle piattaforme abilitate all'IA indicano una spinta a scalare l'infrastruttura e ad accelerare la fornitura di funzionalità per i clienti istituzionali. Editori e aziende di edtech stanno anche sperimentando assistenti basati sull'IA che generano contenuti allineati agli standard e semplificano la creazione di compiti tramite collegamenti diretti alle classi, riducendo il carico di lavoro dei docenti e favorendo l'adozione in tutto il mercato dell'editoria digitale per la formazione. Allo stesso tempo, gli esperimenti sulla generazione adattiva di contenuti mostrano miglioramenti misurabili nella memorizzazione, segnalando vantaggi a lungo termine per i percorsi personalizzati basati sull'IA e gli ausili di studio multimodali.
Le operazioni di fusione e acquisizione (M&A) e l'innovazione di prodotto si concentrano sul feedback nativo dell'IA, sull'integrazione dei dati e sulla produzione accessibile fin dalla progettazione. Le acquisizioni e i programmi di incubazione che sviluppano strumenti di valutazione e feedback sulla scrittura riflettono un più ampio spostamento dai contenuti statici verso assistenti per gli insegnanti che riducono il carico di lavoro, allineando i modelli commerciali con l'interesse istituzionale per risultati misurabili nel mercato dell'editoria digitale per l'istruzione. Mentre i finanziatori pubblici spingono per l'impatto dell'apprendimento e le competenze digitali, i fornitori investono in integrazioni che mostrano i progressi in tempo reale e adattano i materiali alle esigenze degli studenti, preservando al contempo le garanzie di privacy necessarie per l'utilizzo su larga scala. Queste direzioni strategiche suggeriscono una continua frammentazione, con vantaggi in termini di prestazioni per i fornitori che combinano conformità, adattabilità e analisi su scala istituzionale nel mercato dell'editoria digitale per l'istruzione.
Leader del settore dell'editoria educativa digitale
Pearson
Mcgraw hill
Houghton Mifflin Harcourt
Scolastico
Cengage Learning
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: McGraw-Hill e Renaissance hanno lanciato una partnership nazionale per l'integrazione dei dati in vista del ritorno a scuola nel 2026, collegando i dati di Renaissance Star Assessment con i programmi di matematica e alfabetizzazione di McGraw-Hill per consentire il monitoraggio in tempo reale dei progressi degli studenti e percorsi di apprendimento personalizzati all'interno di Renaissance Intelligence℠.
- Febbraio 2026: Virtusa Corporation e Wiley hanno stretto una partnership pluriennale per la fornitura di servizi gestiti, in base alla quale Virtusa ha assunto la proprietà delle attività tecnologiche di Wiley in Sri Lanka per accelerare la trasformazione tecnologica, la modernizzazione delle infrastrutture e lo sviluppo di piattaforme basate sull'intelligenza artificiale.
- Ottobre 2024: il modello Evergreen di McGraw-Hill ha iniziato a offrire aggiornamenti digitali perpetui, sostituendo i tradizionali cicli di edizioni fisse. Garantisce agli utenti l'accesso ai contenuti più attuali e pertinenti senza dover attendere aggiornamenti periodici, migliorando l'esperienza di apprendimento complessiva.
- Settembre 2025: Google ha lanciato Learn Your Way, un esperimento di ricerca basato su LearnLM e Gemini 2.5 Pro, che adatta i materiali dei libri di testo in base al livello scolastico e agli interessi degli studenti, generando mappe concettuali, lezioni audio e quiz interattivi; gli studi sull'efficacia hanno dimostrato che gli studenti hanno ottenuto punteggi superiori dell'11% nei test di memorizzazione a lungo termine.
- Agosto 2025: Wiley e Perplexity hanno annunciato una partnership, rendendo Wiley il primo partner nel settore dell'istruzione per la piattaforma di ricerca generativa basata sull'intelligenza artificiale di Perplexity. Ciò consentirà agli utenti di Perplexity Enterprise Pro presso istituzioni come la Texas A&M e la Texas State University di accedere alle collezioni didattiche di Wiley con la corretta attribuzione e citazione.
Ambito del rapporto sul mercato globale dell'editoria educativa digitale
| Libri di testo digitali |
| Materiale didattico interattivo |
| Materiali di valutazione e preparazione ai test |
| Materiali di riferimento e supplementari |
| Contenuti multimediali |
| Contenuti immersivi e basati sulla simulazione |
| Istituti scolastici K-12 |
| Istituzioni di istruzione superiore |
| Studenti aziendali e professionisti |
| Fornitori di formazione tecnica e professionale |
| Studenti indipendenti |
| Apprendimento personalizzato |
| Apprendimento guidato dall'istruttore |
| Apprendimento misto/ibrido |
| Aule virtuali sincrone |
| Piattaforme e portali basati sul Web |
| Applicazioni di apprendimento mobile |
| Sistemi di gestione dell'apprendimento (LMS) |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di contenuto | Libri di testo digitali | |
| Materiale didattico interattivo | ||
| Materiali di valutazione e preparazione ai test | ||
| Materiali di riferimento e supplementari | ||
| Contenuti multimediali | ||
| Contenuti immersivi e basati sulla simulazione | ||
| Per utente finale | Istituti scolastici K-12 | |
| Istituzioni di istruzione superiore | ||
| Studenti aziendali e professionisti | ||
| Fornitori di formazione tecnica e professionale | ||
| Studenti indipendenti | ||
| Per formato di apprendimento | Apprendimento personalizzato | |
| Apprendimento guidato dall'istruttore | ||
| Apprendimento misto/ibrido | ||
| Aule virtuali sincrone | ||
| Per canale di consegna | Piattaforme e portali basati sul Web | |
| Applicazioni di apprendimento mobile | ||
| Sistemi di gestione dell'apprendimento (LMS) | ||
| Altro | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dell'editoria digitale per la formazione e quali sono le sue prospettive per il 2031?
Il mercato dell'editoria digitale per l'istruzione ha raggiunto un valore di 28.72 miliardi di dollari nel 2026 e si prevede che raggiungerà i 53.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.10%.
Quale segmento sta crescendo più rapidamente all'interno del mercato dell'editoria digitale per la formazione?
I contenuti immersivi e basati sulla simulazione rappresentano la tipologia di contenuto in più rapida crescita, con un CAGR del 21.87% fino al 2031, supportati dalle esigenze di apprendimento esperienziale in ambito accademico e lavorativo.
Quale regione è leader e quale registra la crescita più rapida nel mercato dell'editoria digitale per l'istruzione?
Il Nord America si conferma leader con una quota del 31.74% nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 15.99% fino al 2031.
In che modo le politiche e gli standard stanno influenzando il mercato dell'editoria digitale per la formazione?
La fase di approvvigionamento pone l'accento su LTI 1.3, WCAG 2.2 e contenuti conformi all'accessibilità, mentre le iniziative europee e nazionali guidano gli obiettivi di interoperabilità e competenze digitali che definiscono le roadmap dei fornitori.
Quali canali e formati di distribuzione sono attualmente più importanti nel mercato dell'editoria digitale per la formazione?
Le piattaforme basate sul web detengono la quota maggiore, mentre le app per dispositivi mobili e i formati di apprendimento misto sono in crescita, in quanto gli istituti cercano di trovare un equilibrio tra l'accesso offline e la didattica ibrida ricca di strumenti di analisi.
In che modo l'intelligenza artificiale e le tendenze in materia di valutazione stanno influenzando il mercato dell'editoria digitale nel settore dell'istruzione?
La creazione di valutazioni assistita dall'IA e la diagnostica integrata nel curriculum aumentano la scalabilità, mentre la revisione umana garantisce la qualità e l'integrazione dei dati consente percorsi personalizzati legati ai risultati.


