

Dimensioni e quota di mercato degli inalatori a dose digitale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
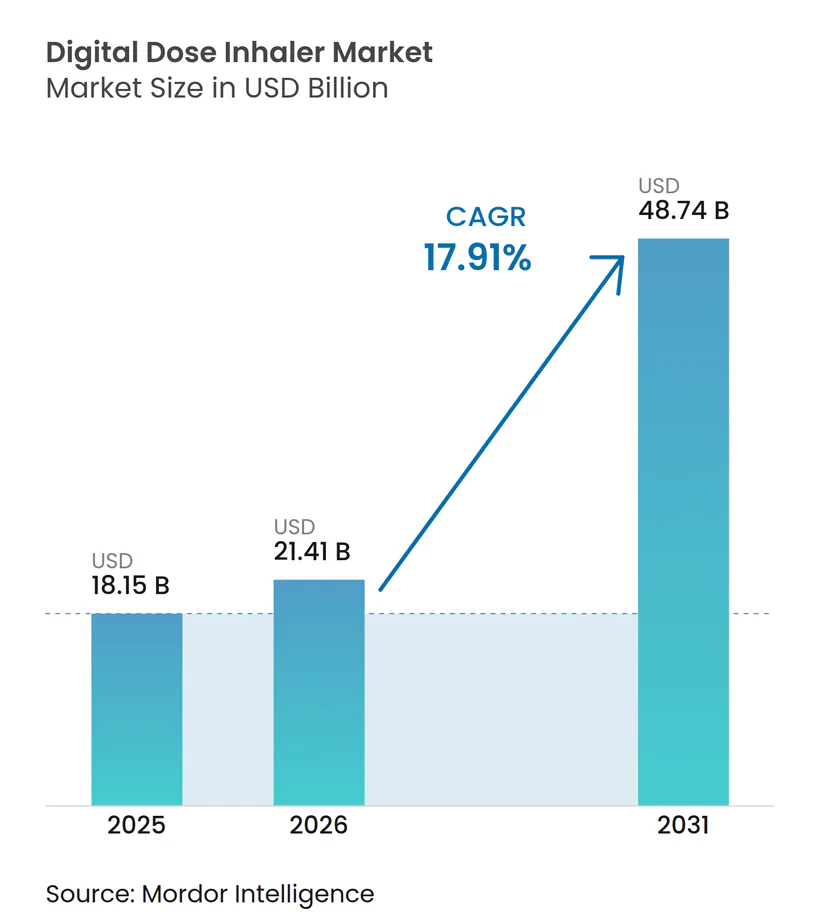
| Dimensione del mercato (2026) | 21.41 miliardo di dollari |
| Dimensione del mercato (2031) | 48.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.91% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
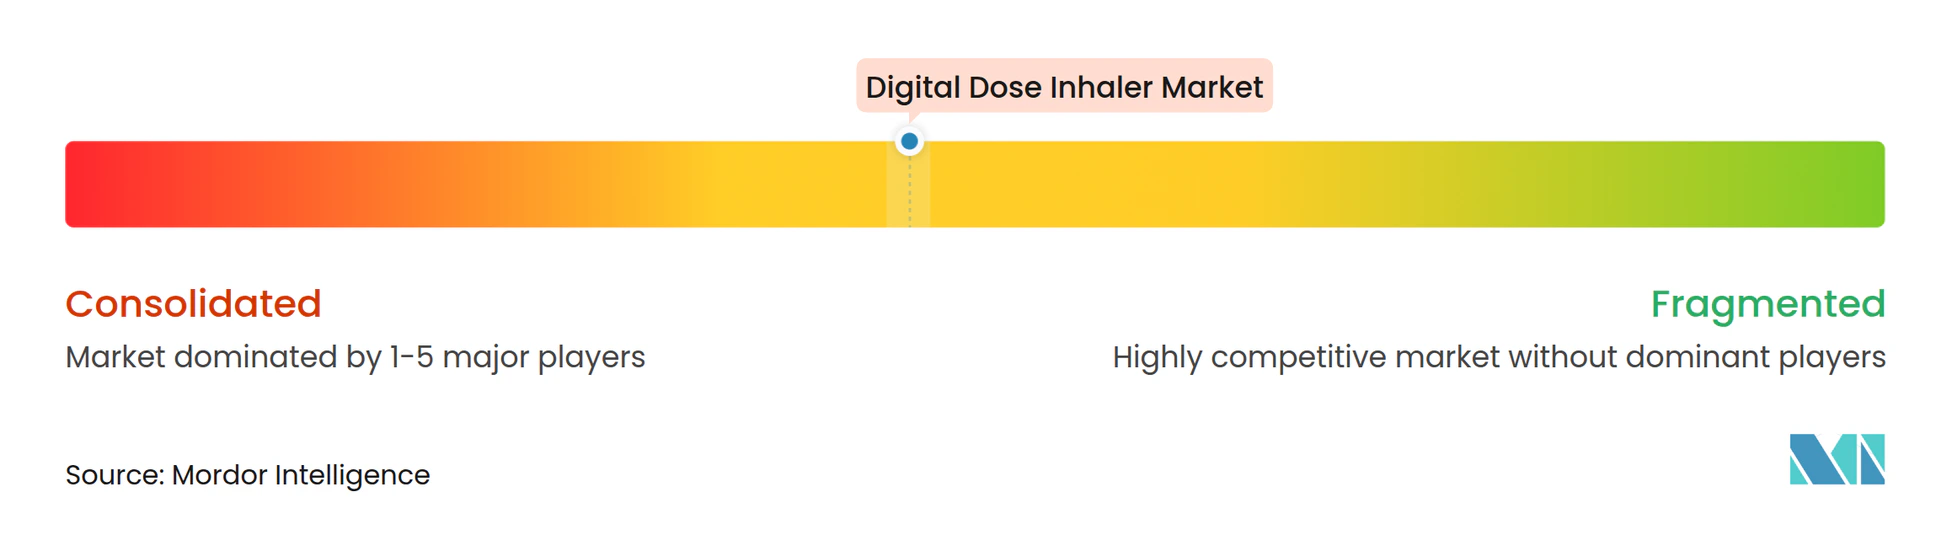
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli inalatori a dose digitale di Mordor Intelligence
Si prevede che il mercato degli inalatori predosati digitali crescerà da 18.15 miliardi di dollari nel 2025 a 21.41 miliardi di dollari nel 2026, per poi raggiungere i 48.74 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.91% nel periodo 2026-2031. Questa solida crescita è legata alla crescente prevalenza delle malattie respiratorie, alla rapida diffusione delle terapie connesse e alle rigorose normative ambientali che stanno spingendo all'innovazione nel settore dei propellenti. L'acquisizione di dati in tempo reale dagli inalatori abilitati all'Internet delle cose (IoT) fornisce ai medici dati oggettivi sull'aderenza alla terapia, mentre l'intelligenza artificiale sta iniziando a prevedere le riacutizzazioni prima che si verifichino. Gli afflussi di capitali nelle startup del settore della cura respiratoria digitale continuano ad aumentare, rafforzando il panorama competitivo ed espandendo l'accesso dei pazienti ai dispositivi dotati di sensori. La legislazione ambientale europea sta accelerando il passaggio a propellenti a basso GWP (potenziale di riscaldamento globale), spingendo i principali fornitori a rinnovare i propri portafogli di inalatori predosati ben prima delle scadenze di conformità del 2030.
Punti chiave del rapporto
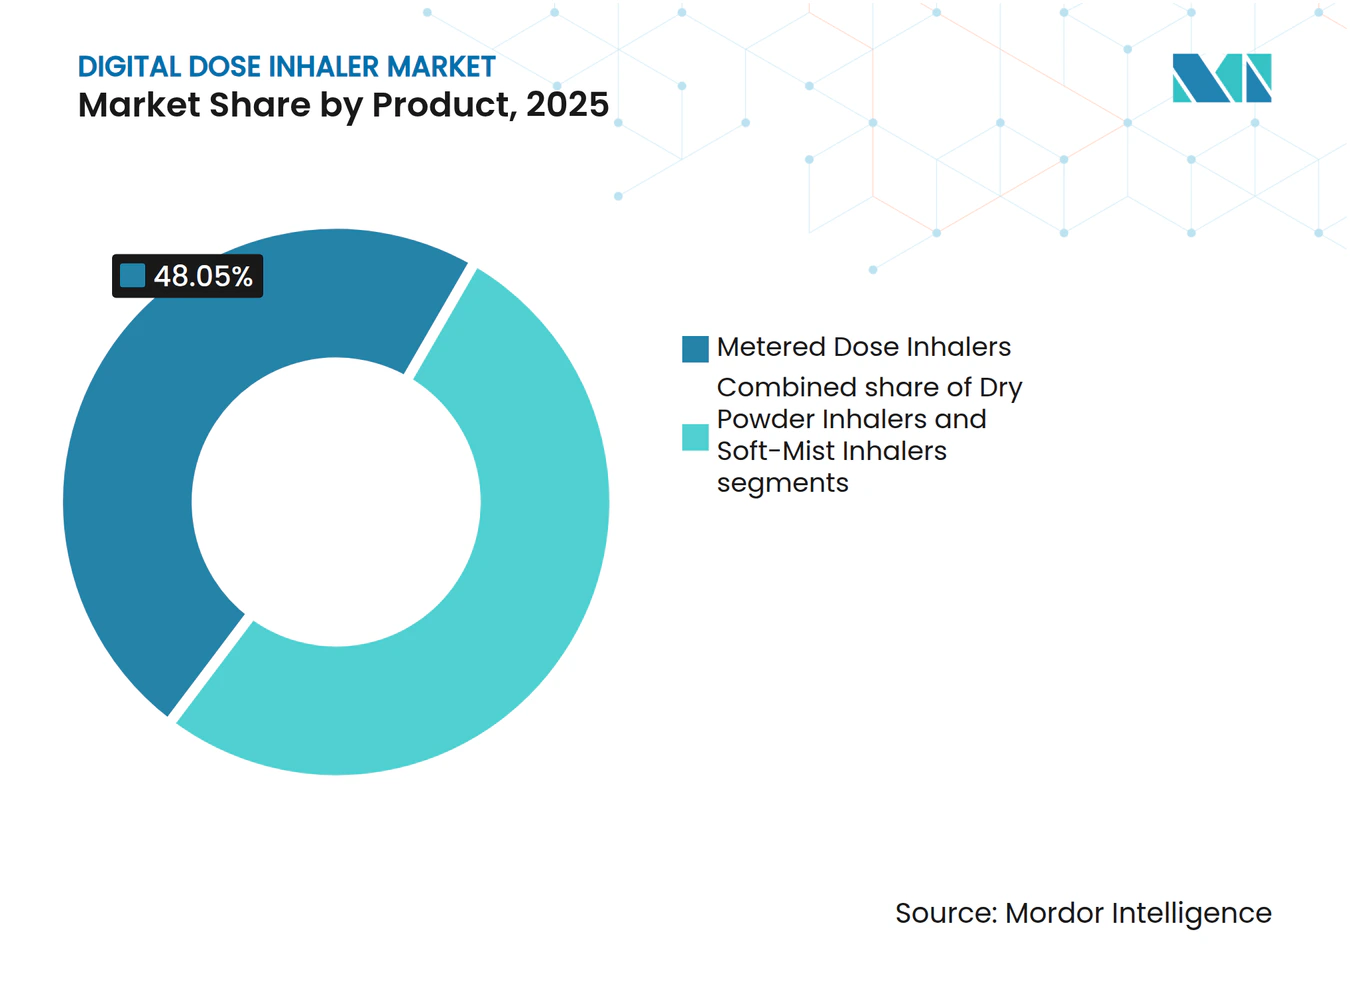
- Per prodotto, gli inalatori a dose misurata hanno dominato il mercato degli inalatori a dose digitale con una quota del 48.05% nel 2025, mentre gli inalatori a nebbia morbida stanno crescendo a un CAGR del 19.62% entro il 2031.
- Per indicazione, nel 41.02 l'asma rappresentava il 2025% del mercato degli inalatori digitali; si prevede che la fibrosi cistica aumenterà a un CAGR del 19.18% fino al 2031.
- Per tipologia, i prodotti di marca hanno conquistato una quota di fatturato del 59.72% nel 2025, mentre i farmaci generici presentano il CAGR previsto più elevato, pari al 19.62% entro il 2031.
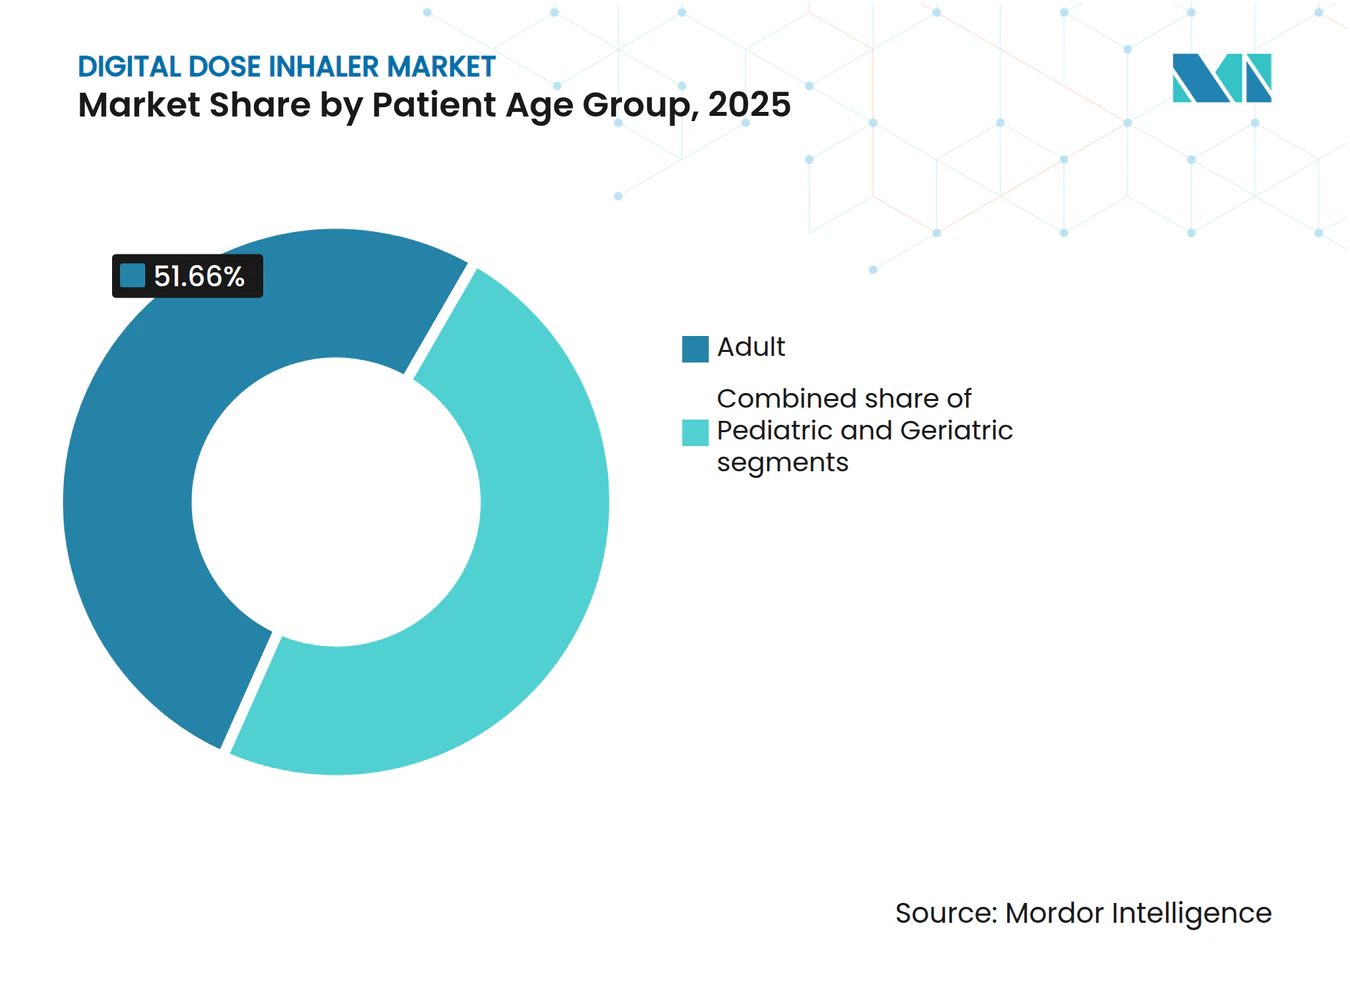
- In base all'età del paziente, nel 51.66 gli adulti detenevano una quota del 2025% del mercato degli inalatori digitali, mentre la pediatria crescerà a un CAGR del 18.41% fino al 2031.
- In base al canale di distribuzione, nel 46.10 le farmacie al dettaglio hanno dominato con il 2025% della quota di mercato degli inalatori digitali, mentre si prevede che le farmacie online registreranno un CAGR del 20.12% entro il 2031.
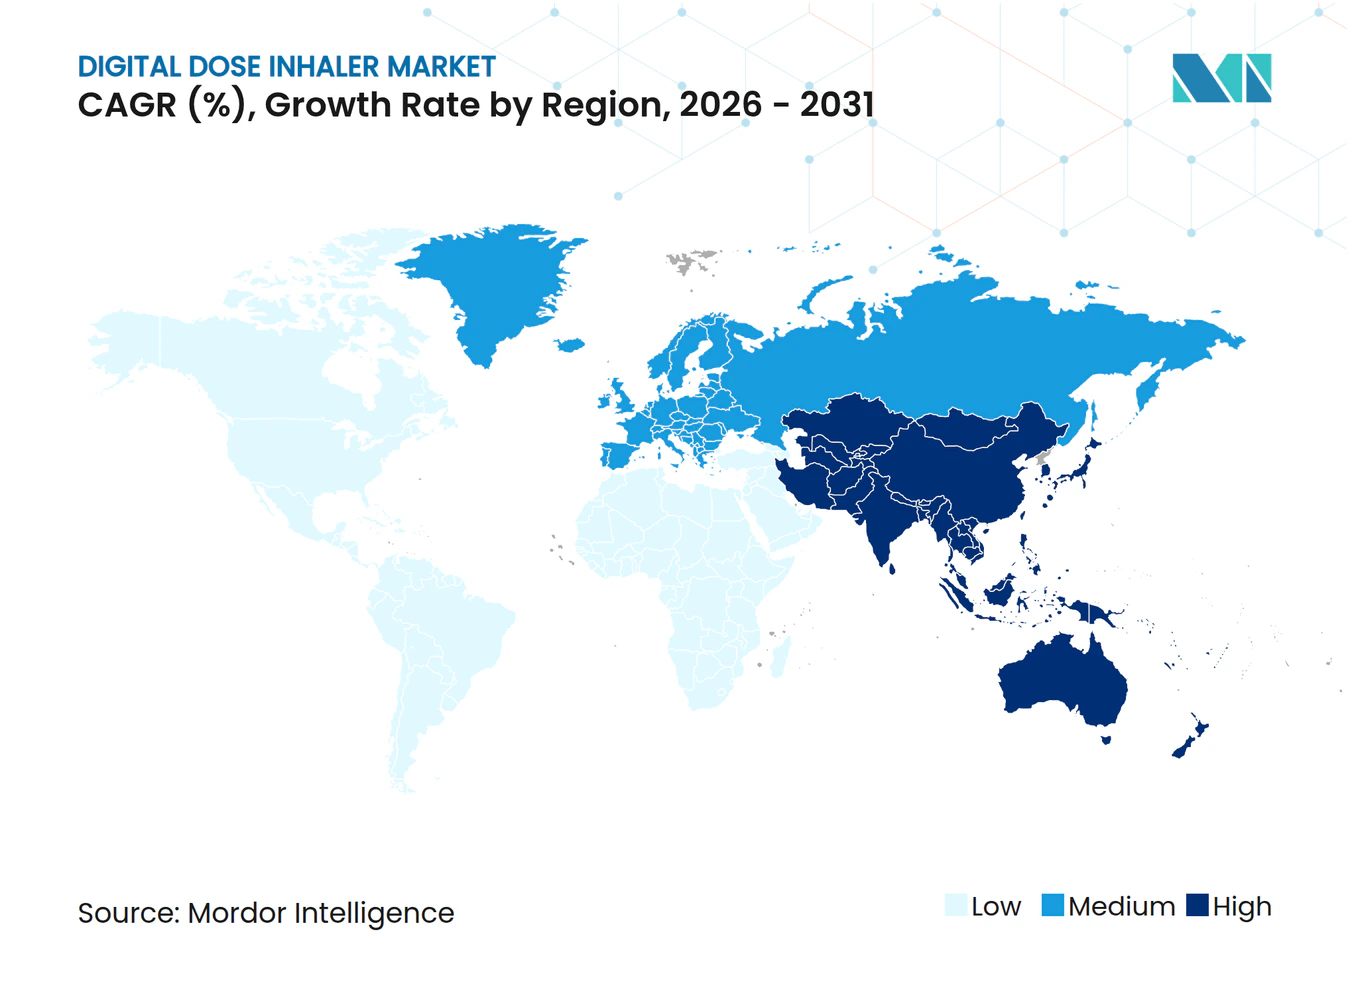
- In termini geografici, il Nord America ha registrato il 42.85% dei ricavi nel 2025; l'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 19.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli inalatori digitali
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il crescente peso globale delle malattie respiratorie | + 4.2% | Più alto nell'Asia-Pacifico e in Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Ampliamento del bacino di pazienti geriatrici | + 3.1% | Nord America ed Europa; in crescita nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nelle piattaforme di inalatori intelligenti | + 5.8% | Nord America ed Europa in testa; l'Asia-Pacifico sta recuperando terreno | Medio termine (2-4 anni) |
| Transizione verso la terapia digitale e il monitoraggio remoto | + 3.7% | Globale, con variazioni normative | Medio termine (2-4 anni) |
| Integrazione di analisi dei dati e modelli di assistenza basati sul valore | + 2.9% | Principalmente Nord America ed Europa | Medio termine (2-4 anni) |
| Conformità ambientale e adozione di propellenti a basso GWP | + 2.1% | Unione Europea ora; previsto il lancio globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Il crescente peso globale delle malattie respiratorie
Nel 2021, le malattie respiratorie croniche hanno colpito 213.39 milioni di persone, alimentando la domanda di inalatori connessi che registrano oggettivamente l'aderenza alla terapia. Gli studi dimostrano un miglioramento del 44% nell'aderenza tra i pazienti affetti da BPCO che utilizzano programmi di modifica del comportamento collegati a dispositivi intelligenti [1] Ravi Patel, “Behavior-Change Programs Boost COPD Adherence,” Expert Review of Pharmacoeconomics & Outcomes Research, tandfonline.com . L'integrazione dell'intelligenza artificiale sta consentendo avvisi precoci di esacerbazione, trasformando i dispositivi digitali da tracker passivi a strumenti proattivi per la gestione della malattia.
Ampliamento del bacino di pazienti geriatrici
La coorte geriatrica è il gruppo di utenti in più rapida crescita, con un CAGR del 18.67% fino al 2030, poiché le limitazioni di destrezza legate all'età rendono attraenti i dispositivi intuitivi attivati dal respiro. Interfacce semplificate e display più grandi migliorano l'usabilità, mentre i progetti pilota di pagamento Medicare stanno sperimentando il rimborso tramite sensori, sebbene la copertura nazionale rimanga disomogenea.
Progressi tecnologici nelle piattaforme di inalatori intelligenti
Il ProAir Digihaler è diventato il primo inalatore con monitoraggio integrato ad aver ricevuto l'approvazione della FDA, e i dati raccolti in tempo reale da 360 pazienti hanno registrato 53,083 inalazioni in 12 settimane, dimostrando una visione dettagliata della tecnica e della frequenza. Dispositivi indossabili emergenti come AI Asthma Guard estendono l'analisi oltre il dispositivo, includendo l'ambiente circostante e la fisiologia, creando sistemi di gestione a circuito chiuso.
Transizione verso la terapia digitale e il monitoraggio remoto
Il Centro di eccellenza per la salute digitale della FDA sta accorciando i cicli di revisione per i prodotti combinati e l'infrastruttura di telemedicina creata durante la pandemia di COVID-19 rimane in funzione, consentendo ai dati degli inalatori di confluire direttamente nelle visite virtuali. Le dashboard in tempo reale avvisano i medici della mancata aderenza, riducendo le visite di emergenza e i giorni di ricovero, sebbene gli alti costi dei dispositivi e le esigenze di educazione del paziente ne limitino la diffusione universale [2] Anna Smith, “Artificial Intelligence Enhances Digital Inhaler Adherence,” Frontiers in Digital Health, frontiersin.org.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi premium dei dispositivi inalatori connessi | -2.8% | Il migliore nei mercati sensibili al prezzo in tutto il mondo | A breve termine (≤ 2 anni) |
| Percorsi complessi di regolamentazione e rimborso | -1.9% | Le difficoltà maggiori si registrano nell’UE e nelle economie emergenti | Medio termine (2-4 anni) |
| Rigorosi requisiti di privacy dei dati e sicurezza informatica | N/A | Globale; più forte dove le leggi sui dati sono severe | Medio termine (2-4 anni) |
| Vincoli della catena di fornitura dei semiconduttori | N/A | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi premium dei dispositivi inalatori connessi
Gli inalatori intelligenti costano notevolmente di più rispetto alle unità convenzionali e le spese totali di gestione includono piani dati e abbonamenti software. Le valutazioni economiche rilevano benefici clinici, ma mettono in dubbio il rapporto costo-efficacia quando i margini delle farmacie sono ridotti. I prezzi a livelli differenziati e le partnership con i pagatori si stanno evolvendo, ma la mancanza di un rimborso coerente, soprattutto nei sistemi pubblici, ne limita la penetrazione nelle regioni in via di sviluppo.
Percorsi complessi di regolamentazione e rimborso
Gli inalatori digitali sono regolamentati come combinazioni farmaco-dispositivo, che richiedono la conformità simultanea agli standard farmaceutici e dei dispositivi medici. I produttori devono gestire le autorizzazioni 510(k) per i sensori mantenendo lo status NDA o ANDA per le formulazioni, prolungando i tempi e gonfiando i costi [3] FDA, “Digital Health Center of Excellence Guidance,” US Food and Drug Administration, fda.gov . Le normative sulla protezione dei dati come il GDPR aggiungono obblighi di sicurezza informatica e i modelli di pagamento basati sul valore richiedono ampie prove del mondo reale prima dell'approvazione del prezzo premium.
Analisi del segmento
Per prodotto: gli inalatori dosati sono leader nonostante le pressioni ambientali
Gli inalatori dosati hanno mantenuto il 48.05% della quota di mercato degli inalatori digitali nel 2025, a dimostrazione della familiarità degli utenti e della maturità economica della produzione. Si prevede che il mercato degli inalatori digitali per questo segmento aumenterà a un CAGR del 13.97% con la transizione delle aziende verso propellenti a bassissimo GWP. Le normative ambientali stanno accelerando la reingegnerizzazione delle formulazioni, con l'introduzione dell'HFO-1234ze(E) di AstraZeneca che ha ridotto l'impatto ambientale complessivo del 99.9%.
Gli inalatori a nebbia leggera offrono una maggiore deposizione polmonare e non necessitano di propellente, alimentando un CAGR del 19.62% che supera il più ampio mercato degli inalatori digitali. La miniaturizzazione del dispositivo e i sensori integrati consentono la misurazione del flusso in tempo reale, risultando utili per gli operatori sanitari che cercano una verifica precisa della dose. Gli inalatori a polvere secca rimangono rilevanti nelle regioni con climi più freddi e un flusso inspiratorio robusto tra gli adulti, ma l'elevata umidità ne limita l'utilizzo nelle aree tropicali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per indicazione: la predominanza dell'asma si scontra con l'accelerazione della crescita della BPCO
L'asma ha rappresentato il 41.02% del fatturato nel 2025, grazie ad ampie coorti pediatriche e di giovani adulti e a numerose evidenze cliniche a supporto di soluzioni per l'aderenza connessa. Il mercato degli inalatori digitali per la BPCO sta crescendo più rapidamente, con un CAGR del 18.56%, poiché l'invecchiamento della popolazione prolunga la durata della malattia e gli enti paganti cercano compensazioni dei costi attraverso una riduzione dei ricoveri ospedalieri. HealthPrize RespiPoints ha documentato un aumento del 44% dell'aderenza tra gli utilizzatori di tiotropio, che si traduce in un risparmio sui costi materiali.
La crescita della fibrosi cistica al 19.18% di CAGR dimostra la volontà degli operatori sanitari di investire in un monitoraggio di alta qualità per ottimizzare i regimi terapeutici ad alto valore aggiunto. Gli algoritmi di intelligenza artificiale ora differenziano i modelli di inalazione specifici per ogni malattia, personalizzando il coaching per ogni indicazione e aumentando la rilevanza clinica delle piattaforme connesse.
Per tipo: il segmento di marca mantiene la posizione premium
I prodotti di marca hanno generato il 59.72% del fatturato nel 2025, poiché i medici attribuiscono grande importanza a prestazioni aerosol costanti e app integrate. Un esempio è Enerzair Breezhaler di Novartis, che ha ricevuto l'autorizzazione della Commissione Europea in bundle con un sensore e un'app di promemoria. I nuovi operatori generici stanno guadagnando terreno, sebbene la duplicazione di sofisticati ecosistemi digitali pesi sui budget di sviluppo. Con l'emergere di barriere all'esclusività, le partnership tra produttori di generici e specialisti di software potrebbero colmare il divario di funzionalità.
Le autorità di regolamentazione richiedono la bioequivalenza sia per il farmaco che per il dispositivo, complicando ulteriormente il lancio di inalatori intelligenti generici. Tuttavia, la pressione sui prezzi nei sistemi pubblici rischia di produrre modelli ibridi in cui gli involucri dei dispositivi a basso costo si abbinano a sovrapposizioni digitali basate su abbonamento.
Per fascia d'età del paziente: leadership nel segmento degli adulti con crescita pediatrica
Gli adulti hanno detenuto una quota del 51.66% nel 2025 grazie a una copertura assicurativa estesa e a percorsi clinici consolidati. Gli anziani affrontano difficoltà di destrezza, spingendo i cicli di aggiornamento verso unità ad attivazione respiratoria con boccagli più ampi e contatori di dose visivi. L'adozione pediatrica sta accelerando con un CAGR del 18.41%, trainata da studi clinici specifici per i bambini come INHALE-1, che valuta la somministrazione di insulina per via inalatoria nei giovani pazienti diabetici.
La gamification dell'interfaccia utente aumenta il coinvolgimento dei bambini, mentre le dashboard per i genitori consentono la conferma della dose. Il ritiro di alcuni corticosteroidi specifici per età all'inizio del 2024 ha evidenziato le vulnerabilità dell'offerta, supportando le argomentazioni politiche a favore di portafogli pediatrici diversificati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il dominio delle farmacie al dettaglio affronta l'interruzione online
Le farmacie al dettaglio hanno venduto il 46.10% delle unità nel 2025, poiché la formazione sulla tecnica di inalazione spesso avviene di persona. I progetti pilota delle farmacie di catena ora integrano postazioni didattiche con Bluetooth che si sincronizzano con gli smartphone dei pazienti per una successiva autovalutazione. Le farmacie online sono destinate a registrare un CAGR del 20.12% con la crescente legittimità della telemedicina, in particolare per le ricariche di farmaci per malattie croniche.
La riforma normativa che consente le prescrizioni elettroniche per gli inalatori controllati sostiene la migrazione dei canali. Le vetrine dirette al consumatore per i sensori collegabili rafforzano le opportunità di cross-selling, sebbene le autorità di regolamentazione richiedano ancora l'evasione degli ordini da parte delle farmacie per le bombolette di medicinali.
Analisi geografica
Mercato degli inalatori digitali a dose fissa in Nord America
Il Nord America ha generato il 42.85% del fatturato nel 2025, grazie a sistemi di pagamento sofisticati, all'elevata prevalenza di BPCO e alle tempestive approvazioni FDA per le terapie digitali. GSK e Propeller Health hanno ampliato la loro collaborazione per distribuire inalatori Ellipta con sensori in tutto il paese, dimostrando la fattibilità commerciale di pacchetti integrati di tecnologia per la prescrizione. Il Canada beneficia della leva di acquisto del sistema a pagatore unico, mentre i prontuari provinciali stanno sperimentando acquisti basati sui risultati, legati ai report di aderenza. La crescente classe media messicana e gli incentivi per la salute digitale aprono le porte ai dispositivi di fascia media.
Mercato degli inalatori digitali a dose fissa in EMEA, Sud America e APAC
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 19.12% fino al 2031, poiché l'inquinamento atmosferico urbano e il fumo contribuiscono all'aumento dei casi di BPCO. L'impatto demografico cinese spinge i decisori politici ad adottare strumenti di prevenzione; gli ospedali pubblici stanno sperimentando dashboard cloud che integrano i dati degli inalatori con le cartelle cliniche elettroniche. L'espansione della copertura 4G in India e le linee guida riviste per la telemedicina supportano la distribuzione di kit di sensori da parte delle farmacie online, ma persistono divari di accessibilità economica. Il Giappone coniuga un rapido invecchiamento demografico con una cultura tecnologica matura, il che lo rende un mercato fertile per gli inalatori soft-mist premium abbinati al coaching basato sull'intelligenza artificiale. L'Europa rimane un mercato maturo ma innovativo, in cui la regolamentazione ambientale stabilisce precedenti globali. Il Regolamento F-Gas 2024/573 vieta i nuovi inalatori a base di HFC al di fuori delle quote assegnate a partire dal 2025, accelerando i programmi di adozione di farmaci a basso GWP. Il framework DiGA tedesco rimborsa le app sanitarie digitali certificate, posizionando il software di accompagnamento degli inalatori per una rapida adozione. Il Regno Unito mantiene una posizione pragmatica, rimborsando i dispositivi che dimostrano di evitare il ricovero ospedaliero. Il Medio Oriente, l'Africa e il Sud America sono paesi emergenti ma promettenti, limitati dalle infrastrutture, dalla formazione dei medici e dal potere d'acquisto dei consumatori. Programmi di donazione e modelli di prezzi differenziati mirano a colmare queste lacune.
Panorama normativo
Nei principali mercati, gli inalatori a dose digitale sono generalmente soggetti alla supervisione dei prodotti combinati farmaco-dispositivo, il che estende la conformità oltre le prestazioni dell'aerosol, includendo controlli sul software come dispositivo medico, sicurezza informatica e interoperabilità. Negli Stati Uniti, la supervisione della FDA solitamente abbina le procedure di autorizzazione all'immissione in commercio dei farmaci (NDA/ANDA) alla revisione dei dispositivi per quanto riguarda i sensori integrati e le relative funzioni software, supportata dalle linee guida della FDA in materia di salute digitale, tra cui una guida definitiva del gennaio 2026 sul software di supporto alle decisioni cliniche che chiarisce quando il software è soggetto ai requisiti completi per i dispositivi.
In Europa, i produttori gestiscono la valutazione di conformità al Regolamento UE sui dispositivi medici (MDR) contestualmente alla regolamentazione dei medicinali. La legge UE sull'intelligenza artificiale (Regolamento (UE) 2024/1689), in vigore dal 1° agosto 2024, innalza gli obblighi di conformità per i software dei dispositivi medici basati sull'intelligenza artificiale che possono essere classificati come ad alto rischio. Anche le normative ambientali influenzano i portafogli di inalatori predosati (pMDI): il Regolamento UE sui gas fluorurati (F-Gas) 2024/573 è entrato in vigore nel gennaio 2025, inasprendo le condizioni per i propellenti HFC e accelerando le transizioni verso soluzioni a basso GWP (potenziale di riscaldamento globale), con ripercussioni sia sul controllo delle modifiche di formulazione sia sulle strategie di ricertificazione dei dispositivi.
Analisi della catena del valore
La catena del valore si suddivide in (1) sviluppo e produzione farmaceutica (API, formulazione, riempimento di contenitori e assemblaggio di inalatori) e (2) elettronica e software (sensori, moduli di connettività, firmware, app mobili, analisi cloud e manutenzione della sicurezza informatica). L'integrazione avviene spesso tramite CDMO specializzati in inalazione e partner di ingegneria dei dispositivi in grado di combinare la convalida dell'hardware di erogazione della dose con la gestione del ciclo di vita del software, per poi supportare la sorveglianza post-commercializzazione e la generazione di dati reali per i pagatori e le autorità di regolamentazione.
A monte, i vincoli si concentrano sui componenti di precisione e sull'elettronica qualificata, dove i requisiti di approvvigionamento, validazione e tracciabilità sono più rigorosi rispetto agli inalatori convenzionali e la disponibilità di semiconduttori può creare instabilità nei tempi di consegna. A metà della catena di fornitura, la documentazione relativa alla qualità e alla regolamentazione si espande a causa delle esigenze di gestione del cambiamento quando i propellenti o i moduli digitali vengono aggiornati, rafforzate dall'implementazione da parte dell'EMA di una linea guida scientifica aggiornata sulla qualità farmaceutica dei medicinali per inalazione e nasali (Revisione 1), in vigore dal 2 gennaio 2026. A valle, la distribuzione rimane ancorata alle farmacie al dettaglio e ospedaliere per la formazione e la continuità del rifornimento, mentre la distribuzione tramite farmacie online cresce grazie alla prescrizione elettronica e ai flussi di lavoro di telemedicina che supportano il monitoraggio dell'aderenza tramite app.
Panorama competitivo
Il mercato degli inalatori digitali a dose singola mostra un moderato consolidamento, con gli operatori storici che acquisiscono aziende di progettazione specializzate per consolidare le proprie capacità end-to-end. Molex ha finalizzato l'acquisizione di Vectura Group tramite Phillips Medisize, combinando l'esperienza nella miniaturizzazione dei componenti con la produzione su larga scala. Altaris ha unito Kindeva Drug Delivery con Meridian Medical Technologies per creare un CDMO ibrido che comprende inalatori, autoiniettori e cerotti transdermici, segnalando una tendenza verso fornitori di servizi di somministrazione di farmaci indipendenti dalla piattaforma.
Le alleanze tecnologiche sono altrettanto influenti. Teva ha collaborato con Amazon Web Services per analizzare i dati relativi al flusso inalatorio, migliorando gli algoritmi predittivi per il rischio di attacchi d'asma. Le startup offrono innovazione dirompente: Aevice Health ha raccolto 7 milioni di dollari per commercializzare uno stetoscopio indossabile che si integra con i flussi di dati degli inalatori per convalidare le relazioni tra sintomi e dose. Le domande di proprietà intellettuale relative all'erogazione di vapore a circuito chiuso e all'analisi delle tecniche acustiche stanno proliferando, a indicare che la differenziazione competitiva si sta spostando dalla formulazione alla scienza dei dati.
La competenza normativa si è affermata come una risorsa competitiva. Le aziende con sistemi di gestione della qualità e certificazioni di sicurezza informatica consolidati ottengono approvazioni più rapide, riducendo il time-to-market. L'ingresso sul mercato di nuovi operatori è possibile, ma richiede un elevato impiego di risorse, il che incoraggia la collaborazione rispetto al confronto diretto.
Leader del settore degli inalatori a dose digitale
Teva Pharmaceutical Industries
GlaxoSmithKline plc
AstraZeneca plc
Boehringer Ingelheim
Novartis AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Chance Pharma ha annunciato che l'NMPA cinese ha accettato la sua domanda di autorizzazione all'immissione in commercio (NDA) per l'inalatore di polvere secca CXG87 a base di budesonide/formoterolo, a seguito dei risultati positivi della Fase 3. La presentazione della domanda amplia la pipeline di farmaci inalatori in fase avanzata di sviluppo in un mercato in cui l'assistenza sanitaria connessa al cloud è in fase di sperimentazione negli ospedali pubblici, aumentando il valore dell'abbinamento di nuovi inalatori con flussi di lavoro integrati di monitoraggio e dati.
- Marzo 2025: AstraZeneca ha presentato domanda di autorizzazione nell'UE, nel Regno Unito e in Cina per gli inalatori predosati pressurizzati HFO-1234ze(E) nell'ambito del suo programma di transizione verso un basso GWP (potenziale di riscaldamento globale). Tali domande aumentano l'attività di controllo delle modifiche alla formulazione e al dispositivo presso diverse autorità di regolamentazione, restringendo i tempi di sviluppo per le aziende che devono anche mantenere la conformità del software, della connettività e della sicurezza informatica nei portafogli di inalatori connessi.
- Agosto 2024: Aevice Health si è assicurata un finanziamento seed-plus di 7 milioni di dollari per espandere la sua piattaforma indossabile di monitoraggio respiratorio negli Stati Uniti, in Giappone e a Singapore. Il finanziamento supporta una più ampia integrazione dei flussi di dati relativi alla gestione respiratoria, rafforzando l'insieme delle fonti di dati su cui si basano gli inalatori digitali per la validazione dei sintomi, dell'aderenza alla terapia e dei risultati.
Ambito e metodologia
Secondo quanto riportato nel documento, gli inalatori a dose digitale sono dispositivi che erogano una quantità specifica di farmaco ai polmoni sotto forma di aerosol o polvere secca. Il mercato degli inalatori a dose digitale è segmentato per prodotto (inalatori a polvere secca e inalatori a dose misurata), applicazione (broncopneumopatia cronica ostruttiva, asma e altre), tipologia (di marca e generici) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 diversi paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
| Inalatori di polvere secca |
| Inalatori dosati |
| Inalatori Soft-Mist |
| BPCO |
| Asma |
| Fibrosi Cistica |
| Altri disturbi respiratori |
| Marcato |
| Generico |
| Pediatrico |
| Adulti |
| geriatrico |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Inalatori di polvere secca | |
| Inalatori dosati | ||
| Inalatori Soft-Mist | ||
| Per indicazione | BPCO | |
| Asma | ||
| Fibrosi Cistica | ||
| Altri disturbi respiratori | ||
| Per tipo | Marcato | |
| Generico | ||
| Per fascia d'età del paziente | Pediatrico | |
| Adulti | ||
| geriatrico | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli inalatori digitali?
Nel 21.41 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 48.74 miliardi di dollari entro il 2031.
Quale tipologia di prodotto guida il mercato degli inalatori digitali?
Gli inalatori a dose misurata detengono una quota di mercato del 48.05% grazie alla familiarità clinica, sebbene gli inalatori a nebbia morbida siano quelli che stanno crescendo più rapidamente.
In che modo le normative ambientali influenzano la progettazione degli inalatori?
Il regolamento UE 2024/573 sui gas fluorurati vieta i propellenti ad alto GWP, stimolando la rapida adozione di alternative come l'HFO-1234ze(E).
Quale regione si prevede crescerà più rapidamente?
L'area Asia-Pacifico registra il CAGR più elevato, pari al 19.12% fino al 2031, trainato dall'aumento dell'incidenza delle malattie e dall'espansione delle infrastrutture sanitarie digitali.
Quali sono i principali ostacoli all'adozione degli inalatori intelligenti?
I prezzi elevati dei dispositivi e le complesse procedure di rimborso normativo ne limitano l'adozione su larga scala, soprattutto nei mercati sensibili al prezzo.
In che modo gli inalatori intelligenti migliorano i risultati clinici dei pazienti?
I sensori forniscono dati in tempo reale sull'aderenza alla terapia, l'intelligenza artificiale prevede le riacutizzazioni e il monitoraggio remoto riduce le visite al pronto soccorso e i ricoveri ospedalieri.


