

Dimensioni e quota del mercato delle piattaforme bancarie digitali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
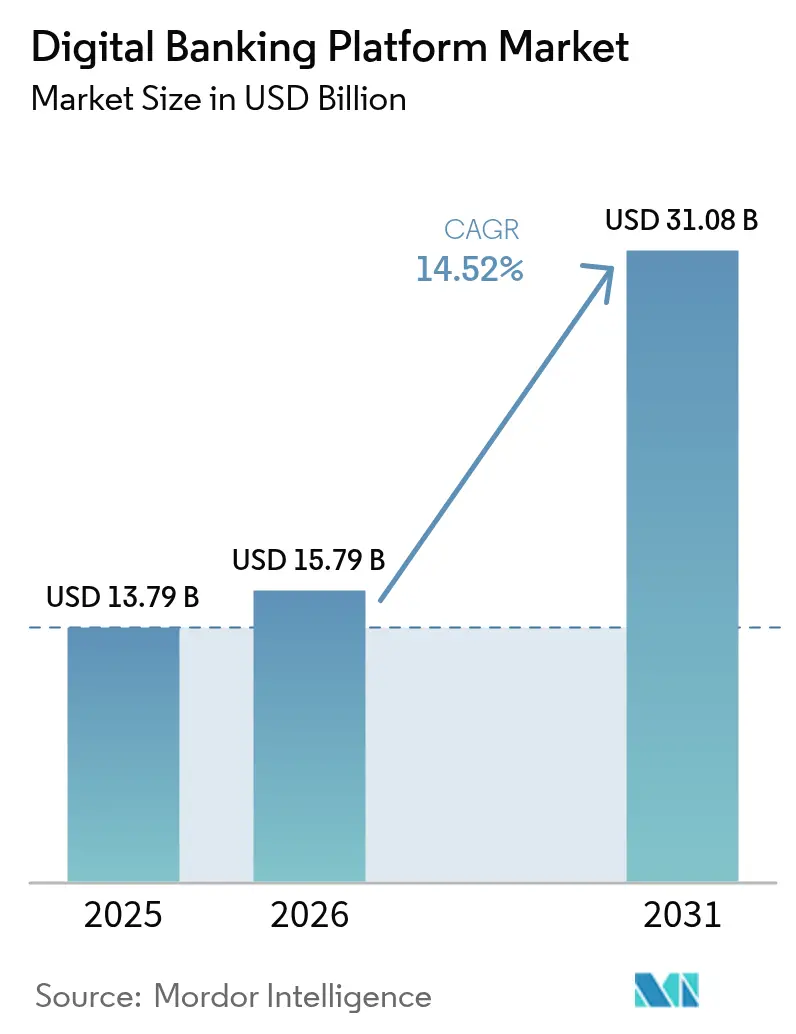
| Dimensione del mercato (2026) | 15.79 miliardo di dollari |
| Dimensione del mercato (2031) | 31.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.52% CAGR |
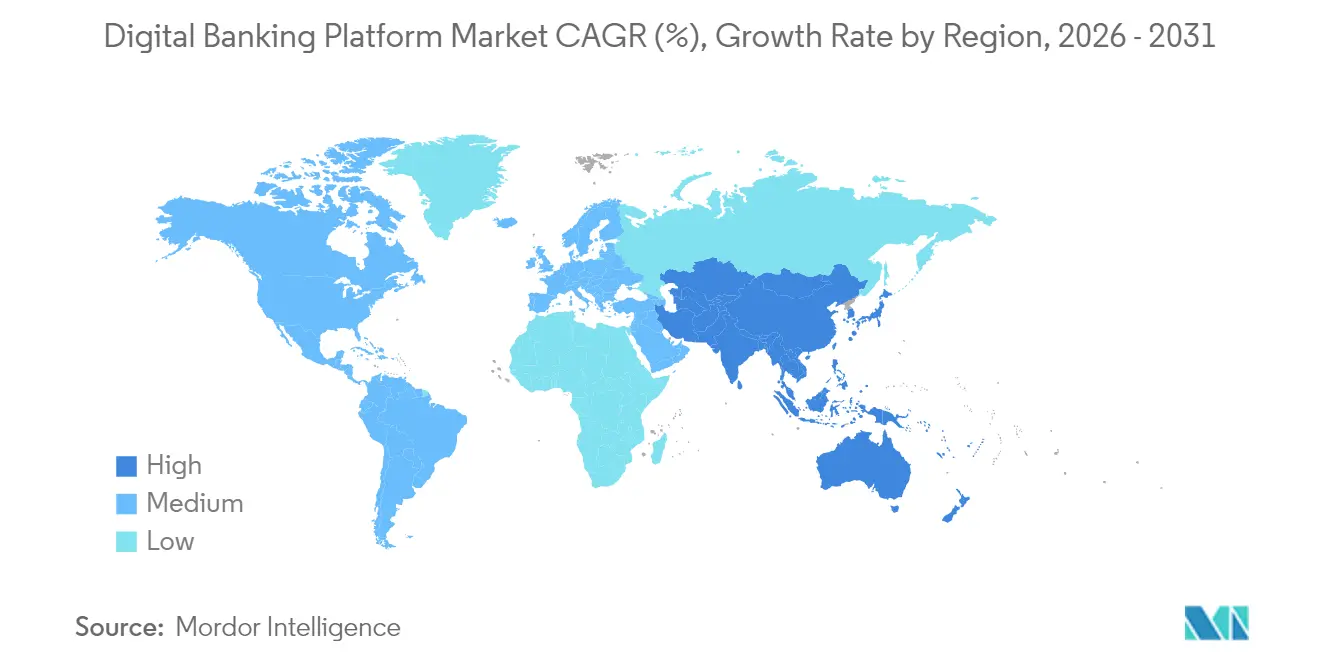
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
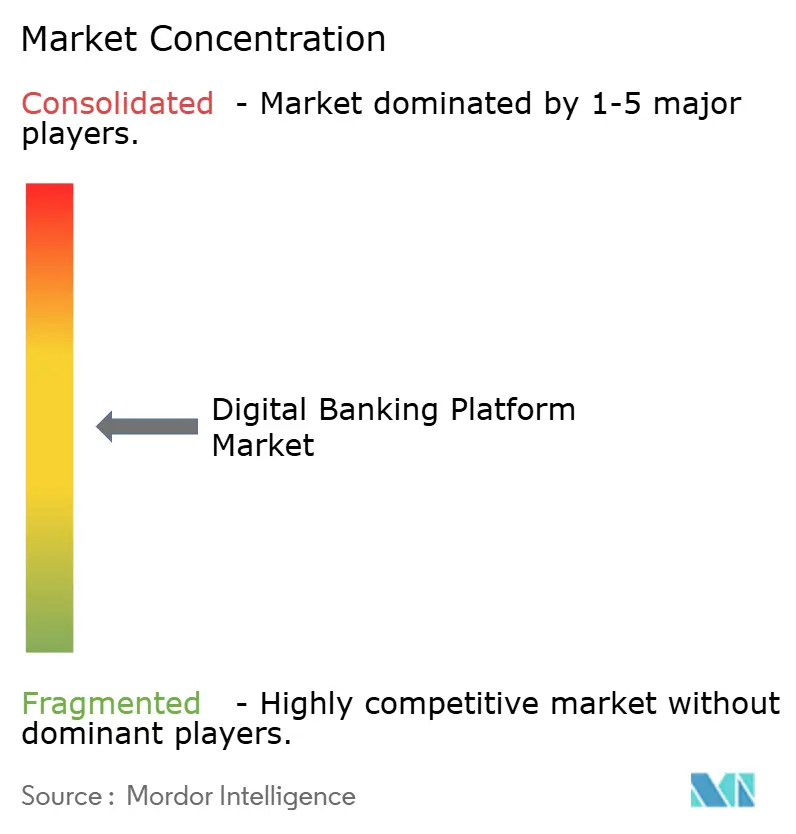
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle piattaforme di digital banking di Mordor Intelligence
Il mercato delle piattaforme di digital banking aveva un valore di 13.79 miliardi di dollari nel 2025 e si prevede che crescerà da 15.79 miliardi di dollari nel 2026 a 31.08 miliardi di dollari entro il 2031, con un CAGR del 14.52% durante il periodo di previsione (2026-2031). Le rapide migrazioni verso architetture cloud-native, l'intensificarsi dei mandati di open banking e gli investimenti in intelligenza artificiale generativa accelerano i cicli di aggiornamento delle piattaforme nei segmenti retail e corporate. Un passaggio del 61.2% al cloud nel 2024 conferma la preferenza delle banche per modelli di abbonamento scalabili, mentre il Banking-as-a-Service (BaaS) cresce più rapidamente con un CAGR del 17.1%, poiché i marchi non bancari integrano servizi finanziari tramite API. Le modalità di accesso mobile aumentano con un CAGR del 17.5%, riflettendo la preferenza dei consumatori per interazioni indipendenti dalla posizione. A livello regionale, il tasso di crescita annuo composto (CAGR) dell'Asia-Pacifico, pari al 16.8%, supera quello del Nord America, grazie alla diffusione degli smartphone e ai programmi di inclusione governativa che intensificano l'utilizzo dei portafogli digitali. L'intensità competitiva rimane moderata; i fornitori di soluzioni core consolidati difendono le proprie basi installate, mentre i nuovi operatori cloud-native capitalizzano su velocità, ampiezza delle API e differenziazione basata sull'intelligenza artificiale. L'aumento dei costi di conformità AML (213.9 miliardi di dollari all'anno) e i rischi di vendor lock-in frenano lo slancio, costringendo le istituzioni a bilanciare la velocità di innovazione con la resilienza operativa.
Punti chiave del rapporto
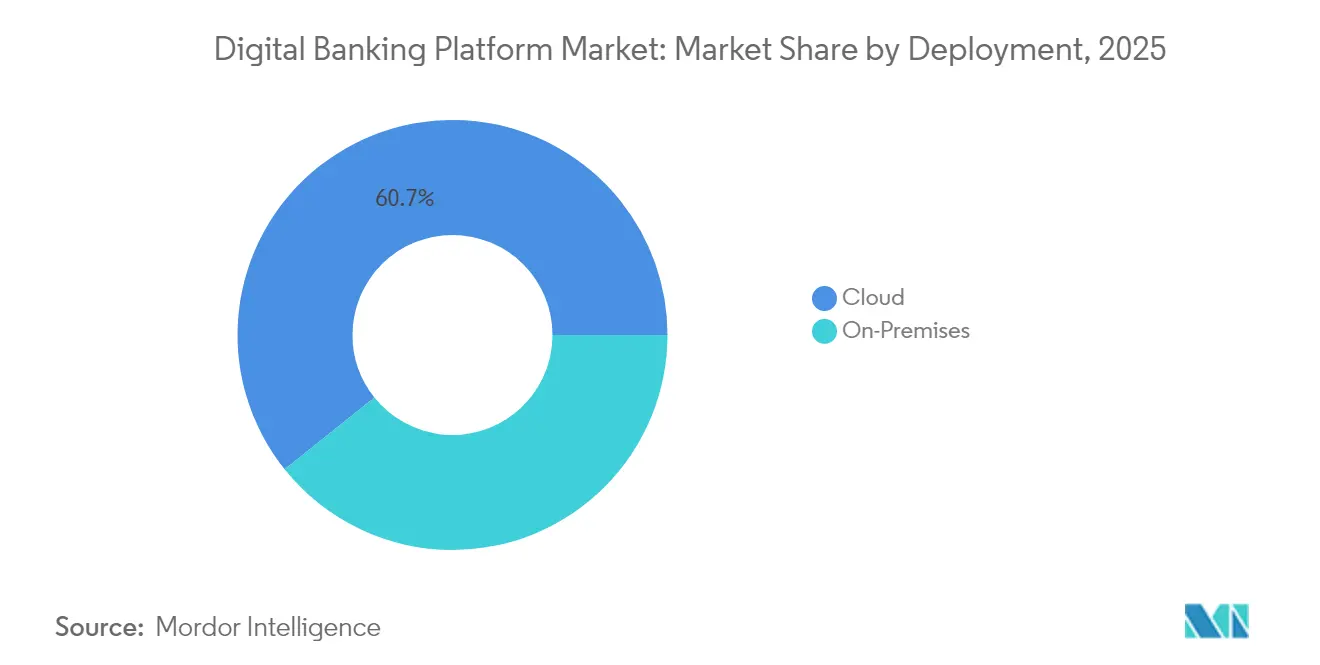
- In termini di implementazione, nel 60.74 il cloud ha conquistato il 2025% della quota di mercato delle piattaforme di digital banking; l'ambiente on-premise è indietro, ma resta essenziale laddove prevalgono le leggi sulla sovranità dei dati.
- Per tipologia di attività bancaria, il settore retail è stato in testa con una quota di fatturato del 63.12% nel 2025, mentre si prevede che il settore corporate/PMI crescerà a un CAGR del 16.19% fino al 2031.
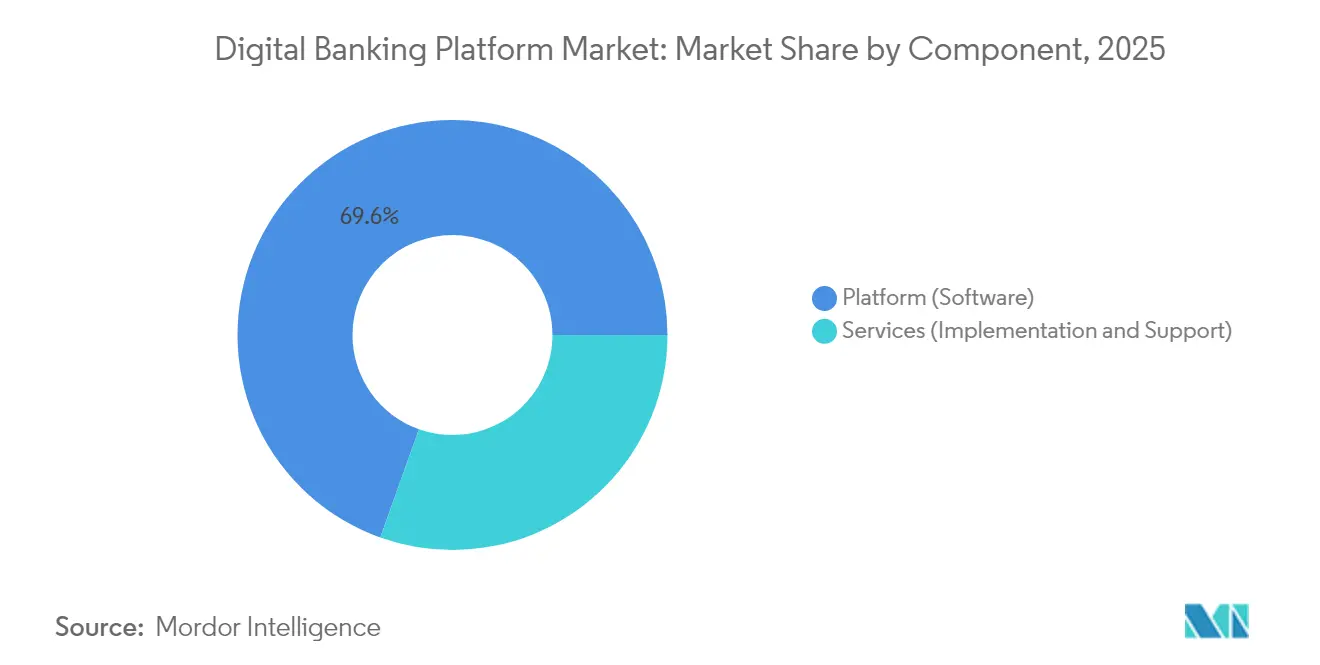
- Per componente, nel 69.55 il software di piattaforma deteneva una quota del 2025% del mercato delle piattaforme di digital banking; i servizi registrano il CAGR previsto più elevato, pari al 15.98% entro il 2031.
- In base al modello di servizio, nel 48.05 il SaaS ha registrato una quota del 2025%; il BaaS è il segmento in più rapida crescita, con un CAGR del 16.68%, nonostante un controllo più rigoroso.
- In base alla modalità di accesso, l'online/web banking ha mantenuto una quota del 56.12% nel 2025; il mobile banking accelera a un CAGR del 17.02% fino al 2031.
- In termini geografici, nel 37.35 il Nord America rappresentava il 2025% del mercato delle piattaforme bancarie digitali, mentre l'area Asia-Pacifico registra il CAGR più elevato, pari al 16.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle piattaforme bancarie digitali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Migrazioni di core banking cloud-first | + 2.8% | Nord America, Europa con ricadute globali | Medio termine (2-4 anni) |
| Domanda di servizi bancari per uno stile di vita incentrato sugli smartphone | + 2.1% | Nucleo Asia-Pacifico, America Latina, MEA | A breve termine (≤ 2 anni) |
| Regolamentazione dell'open banking e degli standard API | + 1.9% | Europa, Nord America, espansione nell'APAC | Medio termine (2-4 anni) |
| Iper-personalizzazione guidata dall'intelligenza artificiale generativa | + 1.6% | Mercati sviluppati in tutto il mondo | A lungo termine (≥ 4 anni) |
| Mandati Green-IT per SaaS a basso consumo energetico | + 1.2% | Europa, Nord America, diffusione nell'APAC | A lungo termine (≥ 4 anni) |
| Espansione della neo-banca esclusivamente digitale | + 0.9% | America Latina, Asia sud-orientale, Africa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Migrazioni cloud-first del core banking tra le banche di primo livello
Le istituzioni di primo livello accelerano le implementazioni multi-cloud per ridurre i costi fissi dell'infrastruttura e comprimere i cicli di lancio dei prodotti. JPMorgan Chase ha completato un'implementazione multi-cloud, mentre la revisione in dieci mercati di Santander sottolinea l'impegno necessario per dismettere i core legacy. Le banche segnalano un time-to-market più breve del 50% per i nuovi prodotti digitali dopo la migrazione, rafforzando il cloud come leva strategica. Analisi in tempo reale, motori di rilevamento delle frodi integrati e insight sui clienti basati sull'IA si basano sulla stessa architettura, aumentando l'agilità di cross-selling e conformità. Banco Itaú intende completare una migrazione al cloud al 100% entro il 2028, un segnale per i concorrenti che i guadagni di efficienza misurabili superano il rischio di transizione. [1] Nome non fornito, "Banco Itaú sta pianificando di migrare il 100% della sua infrastruttura al cloud entro il 2028", BNamericas, bnamericas.com
Domanda di servizi bancari basati sullo stile di vita basato sugli smartphone nei mercati emergenti
L'adozione del mobile-first interrompe l'economia di espansione delle filiali in Asia-Pacifico e America Latina. I portafogli digitali supportano già oltre il 70% della spesa e-commerce regionale, costringendo le banche a rimodellare i propri front-end come super-app lifestyle. L'economia dei costi guida lo slancio: una transazione mobile costa 0.17 dollari contro i 4.25 dollari allo sportello, liberando margine da reinvestire nell'aggiornamento dell'esperienza utente e nei servizi integrati per i commercianti. Nubank dimostra un vantaggio di scala, aumentando la propria base clienti da 33.3 milioni nel 2020 a 93.9 milioni nel 2023, mantenendo al contempo un ROE ante imposte del 27%.
Spinta normativa per l'Open Banking e la conformità agli standard API
Le successive estensioni della PSD2 e le nuove regole di accesso ai dati del CFPB costringono le banche ad adottare architetture API-first. I budget per la conformità si spostano dalle integrazioni puntuali a piattaforme bancarie condivise che semplificano l'onboarding di terze parti, tutelando al contempo la privacy dei dati. L'XNUMX% delle banche ora gestisce le richieste di servizi integrati all'interno di app non bancarie, a dimostrazione di un modello di ecosistema in cui la prontezza della piattaforma prevale sull'esclusività del prodotto. L'integrazione di FedNow di Commerce Bank tramite lo stack Temenos dimostra che la regolamentazione funge da catalizzatore per gli aggiornamenti dei pagamenti in tempo reale.
Implementazioni UX iper-personalizzate basate sull'intelligenza artificiale generativa
Le banche integrano l'IA generativa nei livelli di servizio, offrendo supporto conversazionale, suggerimenti predittivi per il budgeting e offerte di prodotti contestuali. Le implementazioni iniziali generano un aumento della produttività del 20% nell'erogazione del software e nella produttività del contact center. La tecnologia supporta inoltre l'aumento del fatturato personalizzando le raccomandazioni di credito e risparmio in base agli eventi dei clienti in tempo reale. La partnership di Temenos con NVIDIA per l'IA generativa on-premise esemplifica come i fornitori inseriscano modelli avanzati all'interno di framework bancari conformi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi dell'analisi delle frodi in tempo reale e dell'AML | -1.4% | Globale, il più alto nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Rischio di vendor lock-in con cloud hyperscaler | -1.1% | Banche globali e multinazionali | Medio termine (2-4 anni) |
| Scarsità di talenti cloud-native | -0.8% | APAC, America Latina, Africa | A lungo termine (≥ 4 anni) |
| Lacune di interoperabilità con gli stack legacy | -0.7% | Istituzioni globali con un’eredità importante | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi dell'analisi delle frodi in tempo reale e della conformità AML
La spesa globale per l'AML ha raggiunto i 213.9 miliardi di dollari. Nonostante gli investimenti, i riciclatori di denaro convogliano ogni anno circa 2 trilioni di dollari attraverso ID sintetici e mixer di criptovalute. Le banche hanno ricevuto multe per 7 miliardi di dollari solo nel 2023. Le suite Smart-AML promettono un risparmio sui costi del 60% grazie alla riduzione dei falsi positivi, ma la loro implementazione richiede capitali e competenze specialistiche, mettendo sotto pressione gli istituti di credito di piccole e medie dimensioni. [2] Nome non fornito, "Come il software Smart AML ha aiutato le banche a ridurre i costi di conformità del 60%", Tookitaki, tookitaki.com
Rischi di lock-in del fornitore derivanti dai servizi gestiti Hyperscaler
La dipendenza da Amazon, Microsoft e Google suscita preoccupazioni normative sulla concentrazione sistemica. Il Tesoro statunitense rileva opacità in merito alla riparazione dei guasti, mentre la Banca d'Inghilterra segnala lacune in termini di resilienza. I progetti multi-cloud mitigano il rischio, ma aumentano i costi di integrazione. Il programma di supervisione delle nuove attività della Federal Reserve richiede ora strategie di uscita esplicite, spingendo le banche a negoziare la portabilità in anticipo.
Analisi del segmento
Per distribuzione: il dominio del cloud accelera il cambiamento delle infrastrutture
Il cloud ha conquistato il 60.74% della quota di mercato delle piattaforme di digital banking nel 2025 e si sta espandendo a un CAGR del 15.54%, poiché gli istituti convertono gli oneri di capex in opex flessibili. Le banche segnalano una riduzione del 50% della manutenzione delle infrastrutture e migliori strategie di disaster recovery una volta che i carichi di lavoro si spostano in regioni scalabili. I core on-premise persistono nelle giurisdizioni che impongono una rigorosa localizzazione dei dati, ma anche queste implementazioni ora imitano l'elasticità del cloud attraverso l'orchestrazione dei container. La migrazione di EQ Bank basata su Temenos sottolinea come gli istituti di credito regionali sfruttino il cloud per colmare le lacune di capacità con i competitor del settore finanziario.
L'adozione del cloud rimodella l'economia dei fornitori: le licenze in abbonamento allineano i ricavi ai picchi di utilizzo, consentendo alle banche di prototipare nuovi servizi senza ritardi negli acquisti. Analisi in tempo reale, punteggio di frode integrato e modelli di credito basati sull'intelligenza artificiale si attivano in modo nativo, riducendo la complessità di integrazione. Parallelamente, i fornitori di piattaforme ottimizzano la progettazione dei data center per l'efficienza energetica, rispettando le direttive europee Green-IT e riducendo il costo totale di proprietà. Con l'aumento delle banche di primo livello che pubblicano scadenze per l'azzeramento delle emissioni di carbonio, le aziende che dimostrano risparmi di emissioni verificabili ottengono un vantaggio negli acquisti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia bancaria: il corporate banking emerge come motore di crescita
Nel 2025, il settore bancario al dettaglio rappresentava il 63.12% del fatturato, ma il settore bancario per aziende e PMI registra ora una crescita annua composta (CAGR) del 16.19%, risultando il sottosegmento a più rapida espansione all'interno del mercato delle piattaforme di digital banking. Le aziende ricercano dashboard di liquidità in tempo reale, pagamenti tramite API e moduli integrati per il finanziamento del commercio internazionale che si integrino perfettamente con i flussi di lavoro ERP. La dimensione media dei contratti di implementazione supera quella dei contratti al dettaglio, a supporto di margini più elevati per i fornitori e periodi di vincolo più lunghi.
I fornitori transfrontalieri nell'area Asia-Pacifico aumentano la domanda di liquidazioni istantanee e di copertura dinamica del rischio di cambio all'interno di singoli spazi di lavoro. Le proposte di finanza integrata contribuiscono ulteriormente: le partnership fintech consentono ai produttori di integrare strumenti di sconto fatture o di credito fornitore direttamente nei portali di approvvigionamento, aumentando la fidelizzazione della piattaforma.
Per componente: la crescita dei servizi riflette la complessità dell'implementazione
Nel 69.55, il software di piattaforma rappresentava il 2025% del mercato delle piattaforme di digital banking, ma il livello dei servizi registra ora un CAGR del 15.98% fino al 2031, mentre le banche si confrontano con la connettività legacy, l'adeguamento normativo e la gestione del cambiamento. I team di integrazione si occupano di sbrogliare codice COBOL vecchio di decenni, migrare archivi e mappare API di open banking, attività raramente coperte dai canoni di licenza.
Il consumo di servizi aumenta ulteriormente con l'introduzione di moduli di personalizzazione dell'intelligenza artificiale, orchestrazione delle frodi e reporting ESG. Cicli di sprint di quaranta ore per l'ottimizzazione dei modelli, i test di penetrazione e l'acquisizione di prove di conformità richiedono contratti di supporto evergreen. Integratori di sistemi come TCS e Infosys istituiscono team di dominio specializzati in varianti di cloud sovrano, ottenendo così un vantaggio competitivo laddove le clausole di residenza dei dati limitano le opzioni dei fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di servizio: il banking-as-a-service guida l'ondata di innovazione
Il SaaS rappresenta ancora il 48.05% della quota di mercato, ma il Banking-as-a-Service è in testa con un CAGR del 16.68%, a indicare un cambiamento strutturale: le banche non bancarie integrano conti, carte e strumenti di prestito white-label senza dover acquisire una licenza bancaria. Le partnership BaaS consentono ai supermercati o alle piattaforme di gig economy di integrare prodotti finanziari nelle esperienze quotidiane, ampliando i depositi indirizzabili.
Le autorità di regolamentazione, tuttavia, evidenziano lacune nella governance. La FDIC ha emesso diverse ordinanze di consenso per migliorare la supervisione sulla selezione dei partner e sulla custodia dei dati. Le banche ora valutano attentamente le fintech in termini di capitalizzazione, comportamento antifrode e allineamento con le normative sulla tutela dei consumatori prima di firmare le API. I fornitori che forniscono dashboard di conformità e manuali standardizzati accelerano i cicli di due diligence, mantenendo il BaaS in crescita nonostante i controlli.
Per modalità di accesso: il mobile banking trasforma il coinvolgimento degli utenti
L'online banking continua a supportare la complessa gestione dei conti e i flussi di lavoro documentali, ma il tasso di crescita annuo composto (CAGR) del 17.02% del mobile fino al 2031 ridefinisce l'economia dell'engagement. Il XNUMX% di tutte le interazioni bancarie avviene ora tramite dispositivi mobili, con i Millennial e la Generazione Z che mostrano un comportamento esclusivamente tramite app. Il mercato delle piattaforme di digital banking aumenta la frequenza delle transazioni, poiché le notifiche push stimolano i micro-risparmi e l'erogazione immediata del credito.
I minori costi di elaborazione unitari consentono alle banche di ridistribuire il personale di filiale a ruoli di consulenza. Le ambizioni delle super-app vanno oltre la finanza pura: i marketplace di ride-hailing, biglietteria, assicurazioni e fidelizzazione si integrano per convertire gli accessi in fedeltà allo stile di vita. Il Financial Brand osserva che i consumatori si aspettano sempre più offerte contestuali all'interno della loro timeline mobile, spingendo i team UX verso cadenze di rilascio continue.
Analisi geografica
Mercato delle piattaforme di digital banking nella regione Asia-Pacifico
L'area Asia-Pacifico registra la crescita più rapida, registrando un CAGR del 16.34% che aumenta il contributo regionale al mercato delle piattaforme di digital banking. La saturazione degli smartphone, l'infrastruttura universale per i pagamenti QR e i regimi di licenza di supporto favoriscono sia la digitalizzazione degli operatori tradizionali che il lancio di nuove banche. La sola Cina ha gestito 7.6 trilioni di dollari di spesa tramite portafogli digitali nel 2024, mentre Singapore e Malesia ampliano le quote delle banche digitali per promuovere la concorrenza. Il fatturato dei servizi finanziari digitali nel Sud-est asiatico ha raggiunto i 33 miliardi di dollari, confermando la redditività commerciale.
Mercato delle piattaforme di digital banking in Nord America
Il Nord America mantiene una quota del 37.35%, sostenuta da ingenti budget tecnologici e dall'adozione del cloud in fase iniziale. Le banche canalizzano la spesa verso copiloti di intelligenza artificiale per l'analisi del credito, integrazioni con FedNow e sostituzioni di core allineate ai criteri ESG. La chiarezza normativa in materia di open banking è ancora in fase di formazione, ma lo slancio degli investimenti rimane intatto, con le istituzioni che aggiornano mainframe vecchi di decenni. Il rischio di concentrazione del cloud ottiene supervisione, stimolando esperimenti multi-cloud che mitigano la dipendenza dai fornitori.
Mercato delle piattaforme di digital banking in Europa, America Latina e Africa
L'Europa bilancia la leadership nell'open banking con gli imperativi di sostenibilità. La PSD2 ha normalizzato l'esposizione delle API, mentre la rendicontazione ESG ora influenza la selezione dei fornitori; i core SaaS a basso consumo energetico ottengono la preferenza per la scorecard. I mercati nordici dimostrano maturità, con una penetrazione del digital banking di quasi il 90% e una rapida adozione dell'autenticazione biometrica. L'America Latina segue una traiettoria mobile-first; le rotaie Pix in Brasile dimostrano come l'infrastruttura di pagamento istantaneo acceleri l'adozione digitale. L'Africa, sebbene nascente, beneficia degli ecosistemi del settore telco money che fungono da rampe di accesso al digital banking completo, creando opportunità greenfield per i fornitori cloud-native.
Panorama competitivo
La concorrenza rimane moderata, con i fornitori core storici Temenos, Finastra e FIS che sfruttano relazioni consolidate, mentre Mambu, Thought Machine e 10x puntano a implementazioni greenfield con core basati su microservizi. I fornitori storici riprogettano suite monolitiche in moduli API-first, puntando a eguagliare la velocità di implementazione dei concorrenti.
Le strategie si concentrano sull'integrazione delle capacità: l'acquisizione di MANTL da parte di Alkami per 400 milioni di dollari accresce la profondità dell'apertura di conti. Temenos ha ceduto Multifonds per 400 milioni di dollari, liberando capitale per estendere le roadmap dell'intelligenza artificiale. FIS registra oltre 3 milioni di conti sulla sua piattaforma di Modern Banking, a dimostrazione della sua trazione tra le banche di fascia media.
La differenziazione dei fornitori si basa su risultati misurabili: riduzione del time-to-market, risparmi sui costi operativi e accelerazione della conformità. I fornitori neo-core promuovono l'implementazione in settimane anziché anni, ma devono scalare il supporto e dimostrare affidabilità attraverso i cicli economici. Gli ecosistemi di servizi influenzano le decisioni di acquisto; gli integratori con competenze certificate influenzano le shortlist delle RFP, in particolare quando le banche esternalizzano la governance della trasformazione. I fornitori di piattaforme ora raggruppano connettori fintech pre-testati - BNPL, custodia di criptovalute, punteggio ESG - creando un'estensibilità pronta all'uso che attrae i team di strategia digitale.
La quota di mercato combinata dei primi cinque fornitori di piattaforme si avvicina al 45%, indicando un margine di consolidamento, pur preservando lo spazio per i fornitori specializzati. I fornitori con moduli di pagamento o wealth management adiacenti ottengono un vantaggio in termini di cross-selling, mentre quelli ancorati esclusivamente ai depositi core rischiano una compressione dei margini a causa delle guerre dei prezzi nel cloud.
Leader del settore delle piattaforme di digital banking
Backbase BV
Sede Temenos SA
Finastra Group Holdings Limited
Infosys Ltd. (Finacle)
Oracle Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Temenos accetta di vendere Multifonds a Montagu Private Equity per circa 400 milioni di dollari, concentrandosi maggiormente sul core banking.
- Febbraio 2025: Alkami Technology conclude l'acquisizione di MANTL per 400 milioni di dollari, ampliando la portata dell'apertura di conti digitali.
- Gennaio 2025: Temenos ha riportato un EBIT e un flusso di cassa libero per l'anno fiscale 24 superiori alle previsioni, segnalando una domanda di licenze sostenuta.
- Gennaio 2025: FIS ha registrato un fatturato di 10.1 miliardi di USD nel 2024; oltre 3 milioni di conti sono ora gestiti sulla sua Modern Banking Platform.
Ambito e metodologia
Una banca tradizionale può diventare una banca completamente digitale con l'aiuto di una piattaforma bancaria digitale. Queste piattaforme aiutano a potenziare la digitalizzazione della banca in termini di attenzione al cliente, ottimizzazione interna e preparazione dell'ecosistema, supportando così il percorso di trasformazione digitale a lungo termine di una banca attraverso l'off-off. funzionalità disponibili sul mercato e architettura flessibile.
Il mercato delle piattaforme di digital banking è segmentato per implementazione (cloud, on-premise), tipo (corporate banking, retail banking) e geografia (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
| Cloud |
| On-Locale |
| Retail Banking |
| Servizi bancari aziendali/per le PMI |
| Piattaforma (Software) |
| Servizi (Implementazione e Supporto) |
| Abbonamento SaaS |
| Con licenza (perpetua) |
| Servizi bancari come servizio (BaaS) |
| Servizi bancari per smarthpone |
| Servizi bancari online/web |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Singapore | ||
| Malaysia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per distribuzione | Cloud | ||
| On-Locale | |||
| Per tipo di banca | Retail Banking | ||
| Servizi bancari aziendali/per le PMI | |||
| Per componente | Piattaforma (Software) | ||
| Servizi (Implementazione e Supporto) | |||
| Per modello di servizio | Abbonamento SaaS | ||
| Con licenza (perpetua) | |||
| Servizi bancari come servizio (BaaS) | |||
| Per modalità di accesso | Servizi bancari per smarthpone | ||
| Servizi bancari online/web | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Singapore | |||
| Malaysia | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle piattaforme bancarie digitali?
Nel 15.79 il mercato delle piattaforme bancarie digitali avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato delle piattaforme bancarie digitali?
Si prevede che aumenterà a un CAGR del 14.52%, raggiungendo i 31.08 miliardi di USD entro il 2031.
Quale modello di implementazione detiene la quota maggiore nel mercato delle piattaforme di digital banking?
L'implementazione del cloud detiene una quota del 60.74% e continua a espandersi rapidamente.
Perché il modello Banking-as-a-Service sta guadagnando terreno?
Il BaaS cresce a un CAGR del 16.68% perché i marchi non bancari possono integrare servizi finanziari chiavi in mano senza dover possedere una licenza.
In quale regione le piattaforme di digital banking cresceranno più rapidamente?
La regione Asia-Pacifico è in testa con un CAGR del 16.34%, trainato dall'adozione dei portafogli mobili e dalle politiche di inclusione.
Quali sono le principali sfide che limitano l'adozione?
I principali limiti sono l'aumento dei costi di conformità AML, il rischio di dipendenza dagli hyperscaler e la scarsità di talenti cloud-native.


