

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
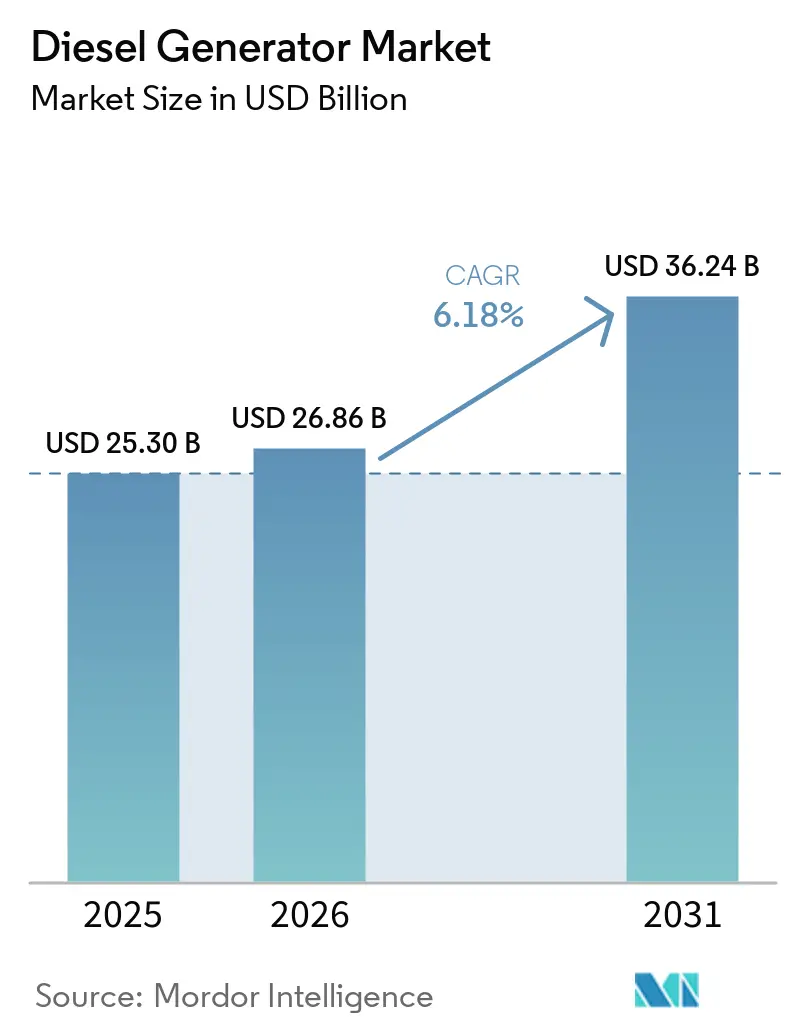
| Dimensione del mercato (2026) | 26.86 miliardo di dollari |
| Dimensione del mercato (2031) | 36.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
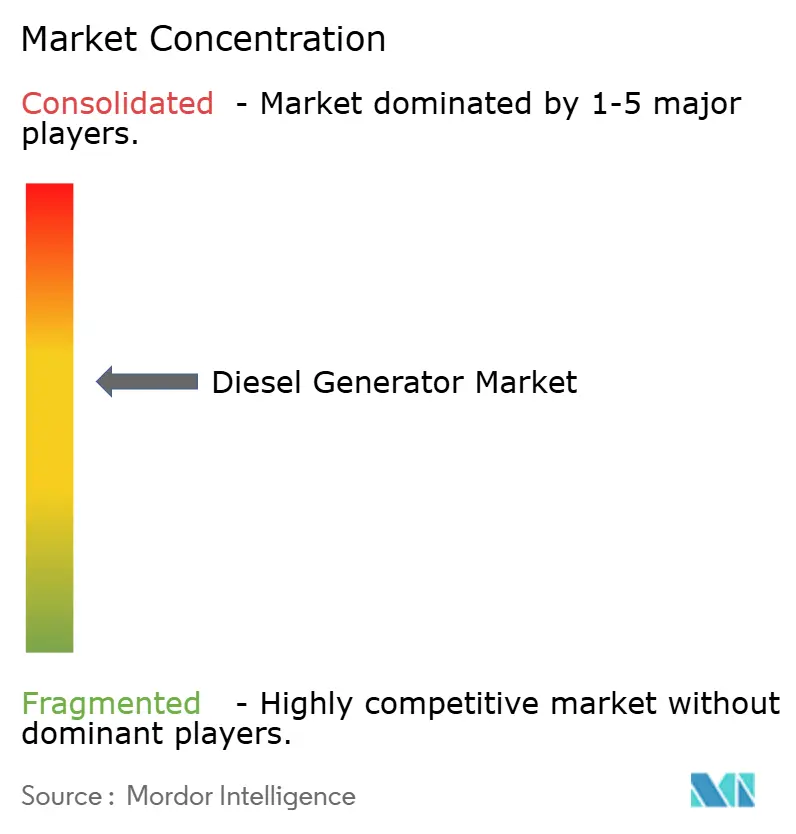
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei generatori diesel di Mordor Intelligence
Si prevede che il mercato dei generatori diesel crescerà da 25.30 miliardi di dollari nel 2025 a 26.86 miliardi di dollari nel 2026 e raggiungerà i 36.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.18% nel periodo 2026-2031.
Le previsioni sottolineano la continua rilevanza del mercato, nonostante l'aumento delle energie rinnovabili nelle reti e l'inasprimento dei limiti alle emissioni da parte delle autorità di regolamentazione. La domanda ruota attorno a tre forze strutturali: la necessità di energia resiliente per proteggere le operazioni digitalizzate, la rapida espansione industriale nelle regioni in cui le reti non riescono a tenere il passo e la disponibilità di motori Tier 4 Final avanzati che riducono drasticamente il particolato e gli ossidi di azoto. Allo stesso tempo, le microreti ibride combinano batterie e fotovoltaico con la generazione diesel, consentendo agli operatori di limitare il consumo di carburante senza compromettere la disponibilità. I gruppi di fascia media da 75 a 375 kVA ora integrano monitoraggio remoto, post-trattamento e quadri di distribuzione predisposti per il parallelo, un tempo riservati alle unità da megawatt, ampliando la base di utenti a cui rivolgersi.
Punti chiave del rapporto
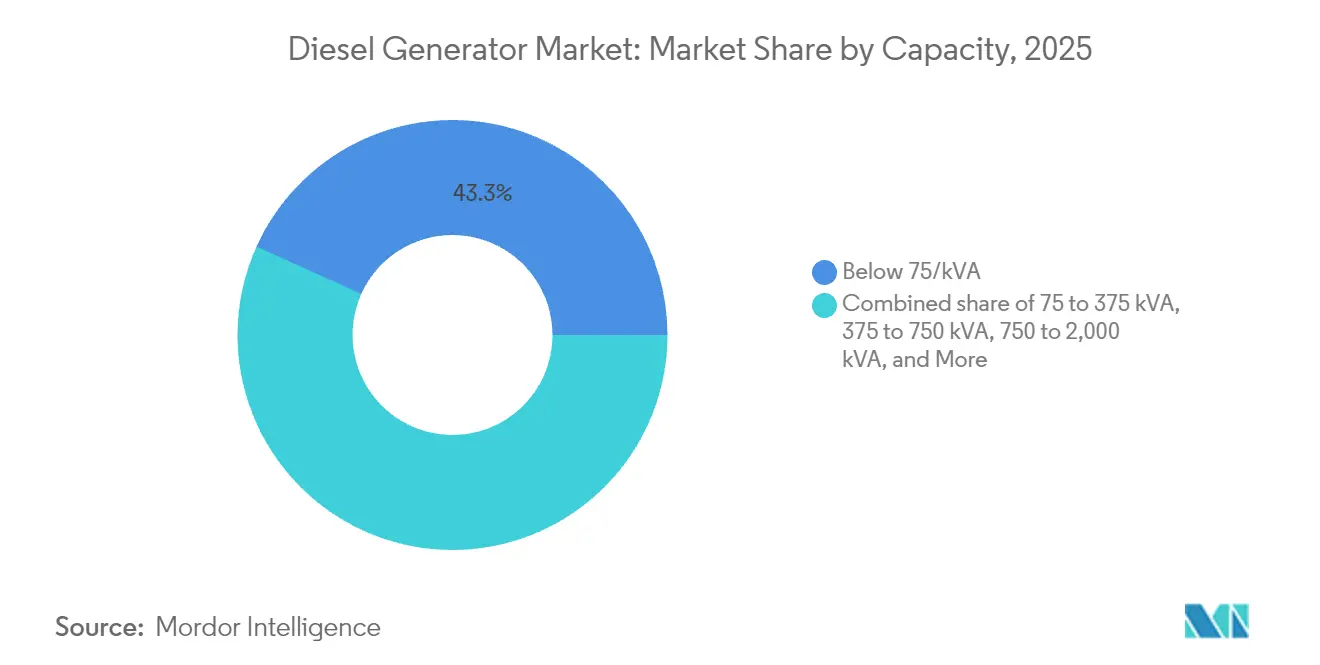
- In termini di capacità, nel 2025 i gruppi elettrogeni inferiori a 75 kVA rappresentavano il 43.25% del mercato dei generatori diesel; tuttavia, si prevede che la gamma 375-750 kVA crescerà a un CAGR del 7.55% entro il 2031.
- Per applicazione, l'alimentazione di riserva e di backup ha rappresentato il 66.70% delle dimensioni del mercato dei generatori diesel nel 2025, mentre si prevede che l'alimentazione continua/di riserva registrerà il CAGR più rapido, pari al 7.05% nel periodo di previsione.
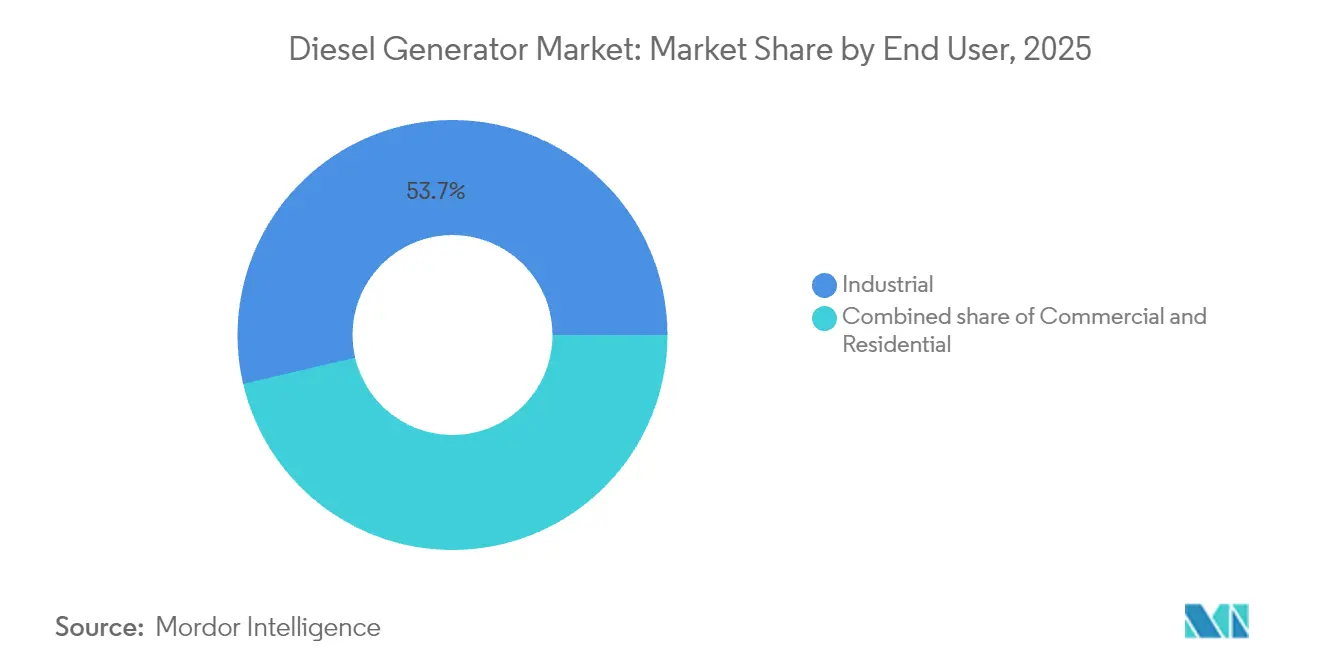
- In termini di utente finale, il segmento industriale deteneva una quota di mercato del 53.65% del mercato dei generatori diesel nel 2025 e si prevede che crescerà a un CAGR del 6.62% entro il 2031.
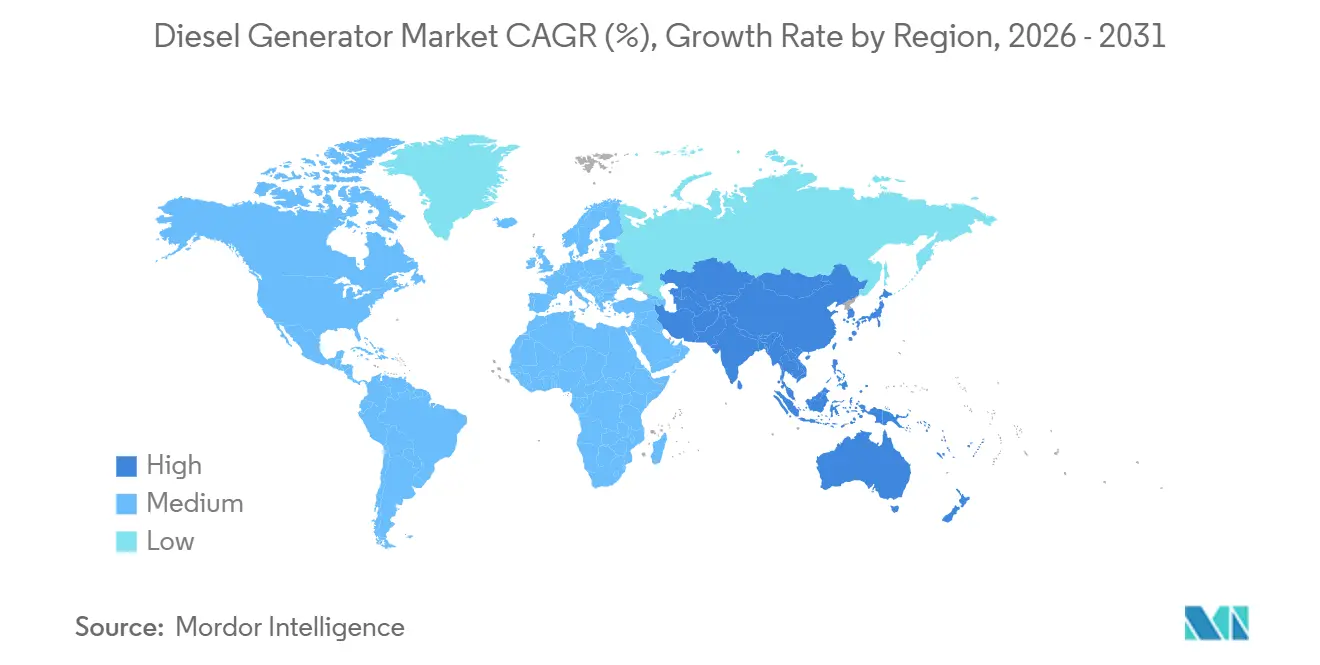
- In termini geografici, la regione Asia-Pacifico ha guidato il mercato dei generatori diesel con una quota del 48.55% nel 2025 e ha registrato il tasso di crescita più rapido, pari al 7.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei generatori diesel
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di energia elettrica ininterrotta nelle infrastrutture critiche | + 1.2% | Globale, concentrato in Nord America e APAC | Medio termine (2-4 anni) |
| Rapida industrializzazione e sviluppo delle infrastrutture nell'area APAC e in Africa | + 1.8% | Nucleo APAC, ricadute su MEA | A lungo termine (≥ 4 anni) |
| Instabilità della rete causata da eventi meteorologici estremi | + 0.9% | Nord America e UE, emergente nell'APAC | A breve termine (≤ 2 anni) |
| Implementazione di data center edge nelle città di secondo livello | + 0.7% | Globale, guidato da Nord America e Cina | Medio termine (2-4 anni) |
| Aumento delle installazioni di torri per le telecomunicazioni 5G | + 0.6% | Globale, concentrato in APAC e Nord America | Medio termine (2-4 anni) |
| Adozione di microreti diesel-ibride nell'attività mineraria off-grid | + 0.5% | Regioni minerarie MEA, APAC e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di energia elettrica ininterrotta nelle infrastrutture critiche
Ospedali, borse valori e stabilimenti di produzione di semiconduttori ora classificano la perdita di corrente come un rischio per la continuità aziendale alla pari degli attacchi informatici. Il Walsh Data Center in California ha installato 96 MW di backup diesel per proteggere i carichi di lavoro cloud, un investimento che illustra come gli operatori equiparino la capacità del generatore alla protezione dei ricavi. [1] California Energy Commission, “Santa Clara Data Center Environmental Impact Report,” energy.ca.gov L'analisi predittiva integrata nel firmware del controller pianifica la manutenzione in base ai carichi in funzione, riducendo i costi del ciclo di vita e trasformando i generatori in risorse attive dell'impianto. Poiché i costi medi dei tempi di inattività superano i 100,000 dollari all'ora per molte aziende digitali, i team di approvvigionamento danno sempre più priorità all'affidabilità comprovata del diesel rispetto al risparmio sulle spese in conto capitale. Questa tendenza supporta prezzi premium per i set Tier 4 Final che combinano la diagnostica remota con emissioni di particolato inferiori del 99%, preservando la proposta di valore del settore dei generatori diesel anche in presenza di normative più severe.
Rapida industrializzazione e sviluppo delle infrastrutture nell'area APAC e in Africa
La produzione industriale nel Sud-est asiatico e in Africa aumenta più rapidamente di quanto le utility riescano a potenziare la trasmissione. I parchi industriali integrano spesso 10-20 MW di generazione in loco che si sincronizzano con reti deboli o funzionano in modalità isola durante le interruzioni. Le flotte a noleggio chiavi in mano fornite da Aggreko e Cummins mantengono operative le miniere greenfield nell'Africa subsahariana fino all'arrivo delle linee permanenti, riducendo i tempi di progetto di diversi anni. I generatori diesel vengono consegnati, messi in servizio e sottoposti a test di carico in pochi mesi, rispetto ai tempi pluriennali di estensione della rete. Questo vantaggio in termini di velocità alimenta un circolo virtuoso in cui la crescita industriale richiede una maggiore capacità di generazione, consentendo un'ulteriore espansione e mantenendo il settore dei generatori diesel su una traiettoria di crescita costante nelle economie emergenti.
Instabilità della rete causata da eventi meteorologici estremi
Uragani, incendi boschivi e vortici polari hanno aumentato la frequenza delle interruzioni non pianificate, spingendo i proprietari di impianti nordamericani a ripensare le strategie di resilienza. L'Agenzia Internazionale per l'Energia osserva che le risorse dispacciabili, come i generatori diesel, rimangono vitali per stabilizzare le reti con un'elevata penetrazione di fonti rinnovabili variabili. Si prevede che le spedizioni di gruppi elettrogeni residenziali negli Stati Uniti cresceranno a un CAGR del 6% fino al 2026, poiché i proprietari di abitazioni cercano autonomia in un contesto di infrastrutture obsolete. Gli acquirenti industriali richiedono serbatoi di carburante a lunga durata e una migliore attenuazione del rumore per funzionare senza interruzioni durante eventi prolungati. Di conseguenza, i gruppi diesel di qualità superiore con controlli avanzati delle emissioni conquistano quote di mercato rispetto ai modelli tradizionali destinati esclusivamente alle emergenze, rafforzando i fondamenti del settore dei generatori diesel.
Implementazione di data center edge nelle città di secondo livello
Gli operatori hyperscale posizionano le micro-strutture più vicine agli utenti per ridurre la latenza, stimolando la domanda distribuita di blocchi di backup da 1 a 10 MW. Il sito di Atlanta di Edged Energy utilizza unità diesel Tier 4 Final certificate EPA fornite da PowerSecure per soddisfare i rigorosi limiti di emissione e garantire al contempo tempi di attività. Si prevede che il segmento globale dei generatori per data center raggiungerà i 12.98 miliardi di dollari entro il 2030, trainato in gran parte da nuove implementazioni edge che richiedono gruppi di fascia media che bilanciano ingombro e affidabilità. Queste installazioni ampliano geograficamente il mercato del settore dei generatori diesel e supportano i fornitori di servizi regionali in grado di offrire tempi di risposta rapidi.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme sulle emissioni più severe a favore dei gruppi a gas e ibridi | -0.8% | Globale, guidato da UE e California | Medio termine (2-4 anni) |
| Crescente penetrazione degli UPS con accumulo di batterie | -0.6% | Nord America e UE, emergente nell'APAC | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nell'approvvigionamento di terre rare per i motori Tier-4 | -0.4% | Globale, fornitura concentrata in Cina | A breve termine (≤ 2 anni) |
| Premi assicurativi urbani più elevati per i rischi di scarico dei motori diesel | -0.3% | Centri urbani del Nord America e dell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme sulle emissioni più severe a favore dei motori a gas e ibridi
L'Air Resources Board della California sta spingendo le soglie di particolato diesel e NOx al di sotto del Tier 4 Final, motivando alcuni proprietari di flotte a passare a unità a gas naturale o microreti ibride. [2] California Air Resources Board, “Proposed Amendments to Stationary Diesel Engine Regulations 2025,” arb.ca.gov La normativa europea Stage V impone l'uso della riduzione catalitica selettiva e dei filtri antiparticolato sui motori superiori a 19 kW, aumentando così i costi di acquisizione e complicando i programmi di manutenzione. Sebbene questi standard rappresentino un ostacolo, i produttori di motori hanno risposto con strategie di combustione EGR raffreddato, iniezione di carburante avanzata e compatibilità con diesel rinnovabile che soddisfano la conformità senza compromettere le prestazioni. Gli impianti con carichi critici continuano a valorizzare la densità energetica del diesel, preservando così la rilevanza dell'industria dei generatori diesel nei segmenti premium.
Crescente penetrazione degli UPS con accumulo di batteria
I prezzi delle batterie agli ioni di litio sono diminuiti di oltre il 60% dal 2016, consentendo alle batterie containerizzate da quattro ore di sostituire il diesel nelle applicazioni di breve durata. Le unità mobili ora alimentano set cinematografici e cantieri urbani che devono rispettare limiti di rumore o emissioni, una nicchia precedentemente dominata dai piccoli gruppi elettrogeni. Ciononostante, il diesel mantiene vantaggi in termini di costi per interruzioni di più giorni e a temperature in cui l'efficienza della batteria diminuisce. Le architetture ibride che abbinano una batteria per la risposta al primo avviamento al diesel per un'autonomia prolungata stanno diventando comuni, aumentando la spesa totale per sito anziché cannibalizzare completamente il settore dei generatori diesel. I produttori che integrano i controlli delle batterie nei quadri elettrici dei gruppi elettrogeni sono in grado di catturare questa domanda mista.
Analisi del segmento
Per capacità: le unità di fascia media emergono come catalizzatori di crescita
La classe inferiore a 75 kVA ha mantenuto la quota maggiore del settore dei generatori diesel, pari al 43.25%, nel 2025, riflettendo una forte diffusione in ambito residenziale, commerciale di piccole dimensioni e nelle telecomunicazioni, dove carichi modesti giustificano gruppi compatti. Tuttavia, la fascia 375-750 kVA sta avanzando a un CAGR del 7.55% fino al 2031, superando ogni altra fascia, poiché fabbriche, hub di elaborazione dati e grandi punti vendita al dettaglio migrano verso soluzioni che bilanciano costi e resilienza. I modelli di fascia media sono ora dotati di post-trattamento Tier 4-Final, controlli predisposti per sistemi ibridi e telemetria cloud, un tempo riservati alle unità multi-megawatt.
L'architettura compatta di Caterpillar riduce lo spazio di installazione del 31%, mantenendo al contempo la piena conformità EPA, un salto di qualità che riduce i costi totali di installazione e accelera l'adozione in impianti dismessi. Nella fascia alta, i generatori da 750-2,000 kVA e >2,000 kVA alimentano miniere e data center di grandi dimensioni, che richiedono tempi di autonomia prolungati con regolazione della tensione di livello utility. Il crescente divario prestazionale tra i modelli entry-level e quelli ricchi di funzionalità segnala un settore dei generatori diesel in fase di maturazione, in cui sono le esigenze applicative, piuttosto che il solo prezzo, a dettare i criteri di acquisto e a offrire un posizionamento premium agli OEM.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la potenza primaria guadagna slancio nonostante il predominio della potenza in standby
I servizi di standby e backup hanno continuato a rappresentare il 66.70% del fatturato del 2025, sottolineando il ruolo fondamentale del diesel nella protezione dai guasti della rete. Ciononostante, le distribuzioni prime e continue stanno crescendo al ritmo più rapido, con un CAGR del 7.05%, poiché miniere, giacimenti petroliferi e parchi industriali remoti fuori dalla rete elettrica fanno affidamento sul diesel come fonte primaria di energia. Questo cambiamento dimostra che gli operatori stanno adottando l'energia distribuita per aggirare le costose o lente estensioni della rete.
Nell'Africa subsahariana, le società minerarie adottano gruppi di generatori containerizzati di prima qualità, che possono essere consegnati e messi in servizio in pochi mesi, anziché anni, per gli allacciamenti alla rete. Allo stesso modo, i progetti di peak-shaving nelle regioni collegate alla rete sfruttano unità di prima qualità per evitare tariffe orarie, pur mantenendo la copertura in caso di interruzione, trasformando i generatori da assicurazione statica in asset generatori di reddito. Questo profilo di servizio diversificato amplia le dimensioni del settore dei generatori diesel e lo protegge dai cali ciclici in ogni singola nicchia applicativa.
Per utente finale: il settore industriale guida sia la scala che la crescita
Nel 2025, gli impianti industriali detenevano il 53.65% della quota di mercato del settore dei generatori diesel e si prevede che registreranno il CAGR più rapido, pari al 6.62%, entro il 2031, grazie all'implementazione di fabbriche intelligenti e di automazione dei processi che aumentano la tolleranza all'assenza di tempi di fermo. La perdita di produzione nell'industria pesante può superare i 100,000 dollari all'ora, spingendo i responsabili degli impianti verso gruppi elettrogeni ad alta affidabilità con filtraggio delle armoniche e analisi di manutenzione predittiva.
Utenti commerciali, data center, ospedali e centri finanziari rimangono la seconda fetta più grande, ma la loro crescita è più costante poiché molti siti dispongono già di ridondanza N+1. La domanda residenziale beneficia di interruzioni più frequenti dovute a condizioni meteorologiche estreme e di una maggiore consapevolezza della resilienza personale, soprattutto nel Nord America, soggetto a tempeste. La convergenza tra tecnologia operativa e sistemi IT innalza le soglie di qualità dell'energia in tutti i settori, sostenendo una traiettoria ascendente per il settore dei generatori diesel, nonostante l'avanzare dei combustibili alternativi e delle tecnologie di accumulo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
APAC Diesel Generator Market
La regione Asia-Pacifico detiene una quota di mercato leader del 48.55% nel settore dei generatori diesel nel 2025 e si prevede che si espanderà a un CAGR del 7.12% fino al 2031. La solida produzione industriale, i nuovi collegamenti di trasporto e un forte aumento della spesa nel cloud mantengono la domanda ben al di sopra degli aggiornamenti della rete locale. Cina e India rappresentano la maggior parte delle installazioni, poiché i produttori si affidano a set in loco per proteggere la produzione dalle fluttuazioni di tensione. La capacità dei data center regionali ammonta ora a 12,206 MW, con altri 14,338 MW in costruzione, con ogni megawatt di carico IT abbinato a circa un megawatt di potenza di riserva. La moratoria di Singapore sulle nuove server farm ha reindirizzato gli investimenti verso Johor e la Grande Giacarta, ampliando la distribuzione geografica delle vendite di generatori. Una rapida implementazione del 5G richiede l'aggiunta di migliaia di torri per le telecomunicazioni, che necessitano di unità piccole ma affidabili. Nel frattempo, i siti minerari remoti in Australia e nel Sud-est asiatico richiedono pacchetti ibridi diesel-solare più grandi per evitare costose estensioni della rete.
North America and Europe Diesel Generator Market
Il Nord America è la seconda regione per fatturato e registra una crescita costante grazie al potenziamento delle reti da parte delle utility per mitigare le interruzioni dovute alle condizioni meteorologiche. Le spedizioni residenziali aumentano del 5.82% con un CAGR fino al 2031, poiché i proprietari di case acquistano protezione da blackout prolungati causati da uragani, incendi boschivi e tempeste di ghiaccio. Le rigide normative sulle emissioni della California favoriscono i motori Tier 4 Final e le miscele di diesel rinnovabile, creando sottosegmenti premium che attribuiscono la stessa importanza alla conformità rispetto al prezzo. Anche il settore dei generatori diesel beneficia della crescente domanda in Virginia, Texas e California settentrionale. Questi paesi ospitano cluster di data center di grandi dimensioni e un singolo campus, come l'impianto di Walsh da 96 MW, può ordinare decine di generatori a media velocità per garantire l'operatività dei servizi cloud. In Europa, gli obiettivi di riduzione delle emissioni di carbonio stanno spingendo gli acquirenti a optare per gruppi ibridi e sistemi di post-trattamento conformi allo Stage V che riducono le emissioni di particolato e NOx.
MEA and South America Diesel Generator Market
Il Medio Oriente e l'Africa stanno registrando una crescita a una sola cifra, poiché i governi investono nella costruzione di aeroporti, corridoi ferroviari e miniere che sono lontani da reti affidabili. Gli sviluppatori spesso abbinano il diesel a pannelli solari e batterie per ridurre i costi del carburante e semplificare la logistica nei deserti o in alta quota. Il Sud America rispecchia questo schema: le miniere di rame e litio in Cile, Perù e Argentina utilizzano unità containerizzate di prima qualità perché i collegamenti alla rete spesso ritardano i tempi dei progetti. L'industria dei generatori diesel in Brasile e Argentina aggiunge anche capacità per l'industria alimentare e petrolchimica, ampliando la base clienti oltre le industrie estrattive. Una prospettiva stabile per l'offerta globale di diesel, delineata nel rapporto 2025 dell'Agenzia Internazionale per l'Energia, supporta la disponibilità e i prezzi dei generatori nelle regioni emergenti. Insieme, questi fattori creano un panorama di domanda diversificato in cui le soluzioni integrate che combinano l'affidabilità del diesel con input rinnovabili guadagnano terreno.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il rispetto delle normative sulle emissioni rimane il principale strumento normativo che influenza le specifiche dei generatori diesel nei principali mercati. Negli Stati Uniti, gli standard EPA Tier 4 Final per i motori a combustione interna ad accensione per compressione non stradali (comunemente applicabili a generatori mobili o semimobili in molte configurazioni) definiscono il livello di riferimento per il post-trattamento, utilizzando combinazioni di SCR e DPF per ridurre gli NOx e il particolato. In California, il California Air Resources Board (CARB) impone requisiti e controlli più rigorosi, tra cui le decisioni del Federal Register del 2025 che riconoscono gli aggiornamenti californiani agli standard per le flotte di motori diesel fuoristrada in uso, con periodi di transizione che vanno dal 2024 al 2036.
In Europa, il Regolamento (UE) 2016/1628 (Fase V) continua a disciplinare i limiti di emissione per i motori dei macchinari mobili non stradali, spingendo i produttori di apparecchiature originali (OEM) verso un sistema integrato di post-trattamento e omologazione per i gruppi elettrogeni venduti per cicli di lavoro mobili e semimobili. Un quadro normativo complementare dell'UE, il Regolamento (UE) 2025/14 del 19 dicembre 2024, stabilisce i requisiti tecnici e le procedure amministrative per l'omologazione UE e la sorveglianza del mercato dei macchinari mobili non stradali che circolano su strade pubbliche, aumentando la complessità della conformità per le flotte a noleggio e i gruppi elettrogeni trasportabili rispetto alle unità fisse installate in modo permanente, gestite in base alle autorizzazioni locali in materia di qualità dell'aria e alle relative disposizioni nazionali o di ecodesign.
Panorama competitivo
Il settore dei generatori diesel è moderatamente concentrato. Caterpillar è in testa con una quota del 17.15% del fatturato complessivo dei sistemi di alimentazione, seguita da Cummins con il 9.02% e Generac con l'1.14%, guadagnando terreno nelle nicchie residenziali e commerciali. Gli OEM si differenziano per la loro competenza nel post-trattamento, nel software di controllo e nell'impronta di servizio del ciclo di vita. I motori Tier 4 Final richiedono un dosaggio ad alta precisione di urea o DEF, creando barriere all'ingresso per i produttori a basso costo. I clienti apprezzano la rapida disponibilità dei ricambi e la diagnostica remota che prevede l'usura degli iniettori o la saturazione del filtro, consolidando la fedeltà ai marchi con servizi completi.
Il consolidamento è una strategia fondamentale. Generac ha acquisito MOTORTECH, Deep Sea Electronics e Off Grid Energy nel 2025, rafforzando le competenze nei controlli per motori a gas, nei sistemi di controllo dei generatori e nell'accumulo mobile. L'acquisizione di Blue Star Power Systems da parte di DEUTZ spinge il produttore tedesco di motori verso pacchetti completi di gruppi elettrogeni, con un obiettivo di fatturato di 2030 milioni di dollari nel segmento energetico entro il 500. Queste operazioni illustrano come gli operatori storici si avvalgano di software specializzati o tecnologie per batterie per fornire microreti integrate che soddisfano i requisiti di affidabilità e ESG.
L'innovazione abbraccia la flessibilità del carburante e i gemelli digitali. Caterpillar vende motori certificati per il diesel rinnovabile (HVO), consentendo riduzioni delle emissioni di carbonio senza modifiche hardware. Cummins ha testato sul campo kit a doppio combustibile che miscelano gas naturale e diesel con percentuali fino al 70% di gas, riducendo il consumo di diesel per le miniere ad alta potenza. Il portale PowerINSIGHT di Generac collega migliaia di unità sul campo, aggregando dati su vibrazioni, refrigerante e carico per perfezionare i programmi di manutenzione. Questa differenziazione basata sul servizio contribuisce a proteggere i margini, anche se i segmenti di potenza inferiore del mercato dei generatori diesel diventano sempre più commodity.
Leader del settore dei generatori diesel
Caterpillar Inc.
Generac Holdings Inc.
Kohler Co.
Cummins Inc.
Mitsubishi Heavy Industries Ltd (MTU)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Cummins Power Generation ha ampliato la sua offerta di generatori ad alta potenza basati sulla piattaforma motore QSK78, raggiungendo potenze fino a 3,500 kVA per i mercati a 50 Hz. Questa novità supporta blocchi di backup ad alta densità per data center e altri siti mission-critical, rafforzando al contempo la differenziazione degli OEM in termini di sistemi di controllo integrati, facilità di manutenzione e piattaforme standardizzate.
- Maggio 2025: Generac ha acquisito Off Grid Energy, azienda britannica specializzata nella progettazione e produzione di sistemi mobili di accumulo di energia. L'accordo rafforza la capacità di Generac di abbinare la generazione diesel alle batterie in applicazioni ibride e mobili, dove i clienti devono gestire sia i requisiti di autonomia che i vincoli locali in materia di rumore o emissioni.
- Dicembre 2024: Hatz Americas ha ampliato il proprio portafoglio di generatori di energia includendo generatori diesel mobili in corrente alternata e continua per veicoli ricreazionali e applicazioni industriali, acquisendo i diritti sui generatori per camper precedentemente prodotti da Dometic Italy SPA. L'acquisizione ha ampliato la gamma di prodotti Hatz in formato compatto e mobile, rispondendo alla crescente domanda di soluzioni energetiche flessibili e trasportabili.
Ambito e metodologia
Un generatore diesel è un generatore di energia elettrica che combina un motore diesel e un generatore elettrico. Questo è un esempio di un generatore di motori. Un motore diesel ad accensione spontanea è generalmente costruito per funzionare con carburante diesel, ma alcuni modelli sono progettati anche per funzionare con altri combustibili liquidi o gas naturale.
Il mercato dei generatori diesel è segmentato per capacità, utente finale, applicazione e area geografica. In base alla capacità, il mercato è segmentato in meno di 75 kVA, tra 75 e 375 kVA e più di 375 kVA. Per utente finale, il mercato è segmentato in residenziale, commerciale e industriale. Per applicazione, il mercato è segmentato in potenza di backup in standby, potenza primaria e potenza di picco di rasatura. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei generatori diesel nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base ai ricavi (miliardi di dollari).
Per capacità (kVA)
| Sotto i 75 kVA |
| da 75 a 375kVA |
| da 375 a 750kVA |
| da 750 a 2000kVA |
| Sopra 2000 kVA |
Per Applicazione
| Alimentazione di standby/backup |
| Potenza primaria/continua |
| Gestione del carico/riduzione dei picchi |
Per utente finale
| Residenziale |
| Commerciale |
| Industriale |
Analisi geografica
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per capacità (kVA) | Sotto i 75 kVA | |
| da 75 a 375kVA | ||
| da 375 a 750kVA | ||
| da 750 a 2000kVA | ||
| Sopra 2000 kVA | ||
| Per Applicazione | Alimentazione di standby/backup | |
| Potenza primaria/continua | ||
| Gestione del carico/riduzione dei picchi | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Industriale | ||
| Analisi geografica | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Cosa determina l'attuale domanda di generatori diesel?
Le aziende di ogni dimensione necessitano di un'alimentazione di riserva affidabile, dato che le interruzioni diventano sempre più frequenti; questa esigenza sta spingendo il fatturato globale da 25.30 miliardi di dollari nel 2025 a 36.24 miliardi di dollari entro il 2031, con un CAGR del 6.18%.
Quale regione sta acquistando il maggior numero di unità?
L'area Asia-Pacifico è al primo posto con il 48.55% delle vendite globali nel 2025 e continua a crescere del 7.12% annuo, grazie a nuovi stabilimenti, data center e implementazioni del 5G.
In che modo le norme più severe sulle emissioni stanno cambiando le scelte degli acquirenti?
Limiti più severi in luoghi come la California e l'UE stanno spingendo i clienti verso motori Tier 4 Final, miscele di diesel rinnovabili e set ibridi, riducendo il tasso di crescita nominale di circa lo 0.8% ma aprendo nicchie premium per modelli conformi.
Quali sono le dimensioni dei generatori che stanno aumentando più rapidamente?
Le macchine di fascia media con potenza nominale di 375-750 kVA sono le più interessanti, con un CAGR previsto del 7.55% fino al 2031, poiché gli utenti cercano il giusto compromesso tra ingombro, prezzo e potenza.
Le batterie stanno sostituendo le unità diesel?
I sistemi agli ioni di litio coprono ora brevi interruzioni, soprattutto in Nord America e in Europa, ma il diesel continua a prevalere in termini di autonomia di più giorni e resistenza alle condizioni meteorologiche avverse; il passaggio alle batterie riduce la crescita di circa lo 0.6% anziché eliminare la domanda.
Oltre al backup di emergenza, in quale altro luogo trovano impiego i generatori?
I ruoli di potenza primaria nelle miniere fuori rete, nei parchi industriali remoti e nei progetti di peak-shaving stanno aumentando a un CAGR del 7.05%, dimostrando che i gruppi diesel stanno diventando fonti di energia quotidiane nonché reti di sicurezza.


