

Dimensioni e quota del mercato della pressofusione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
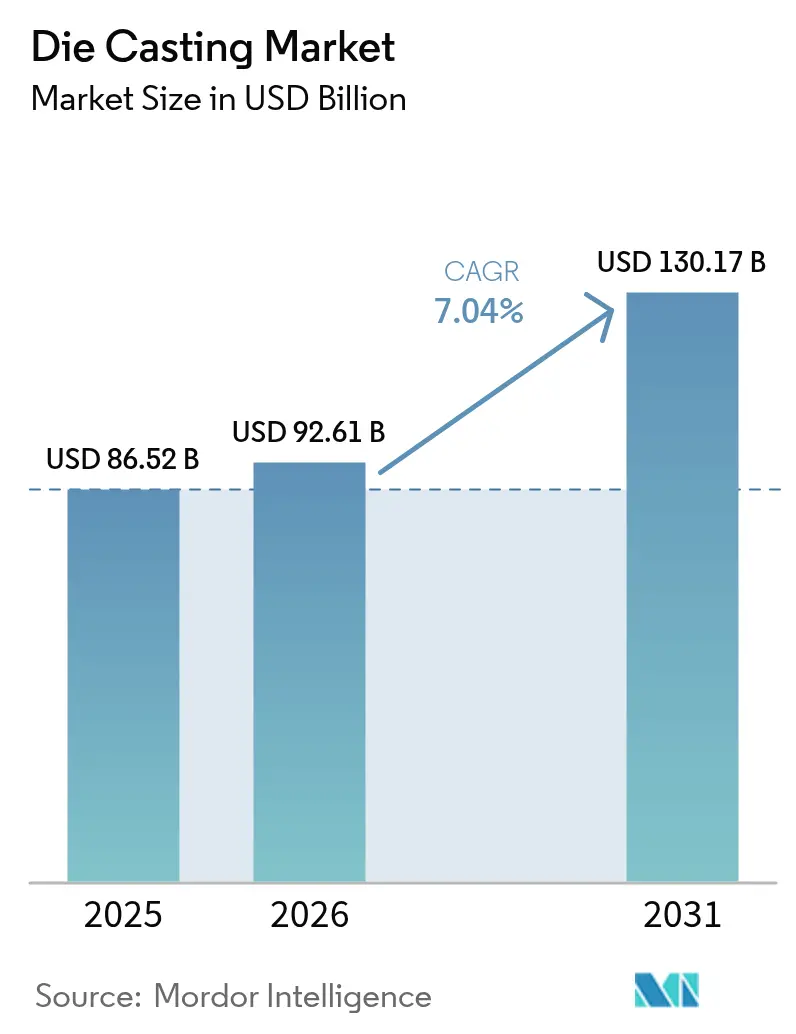
| Dimensione del mercato (2026) | 92.61 miliardo di dollari |
| Dimensione del mercato (2031) | 130.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.04% CAGR |
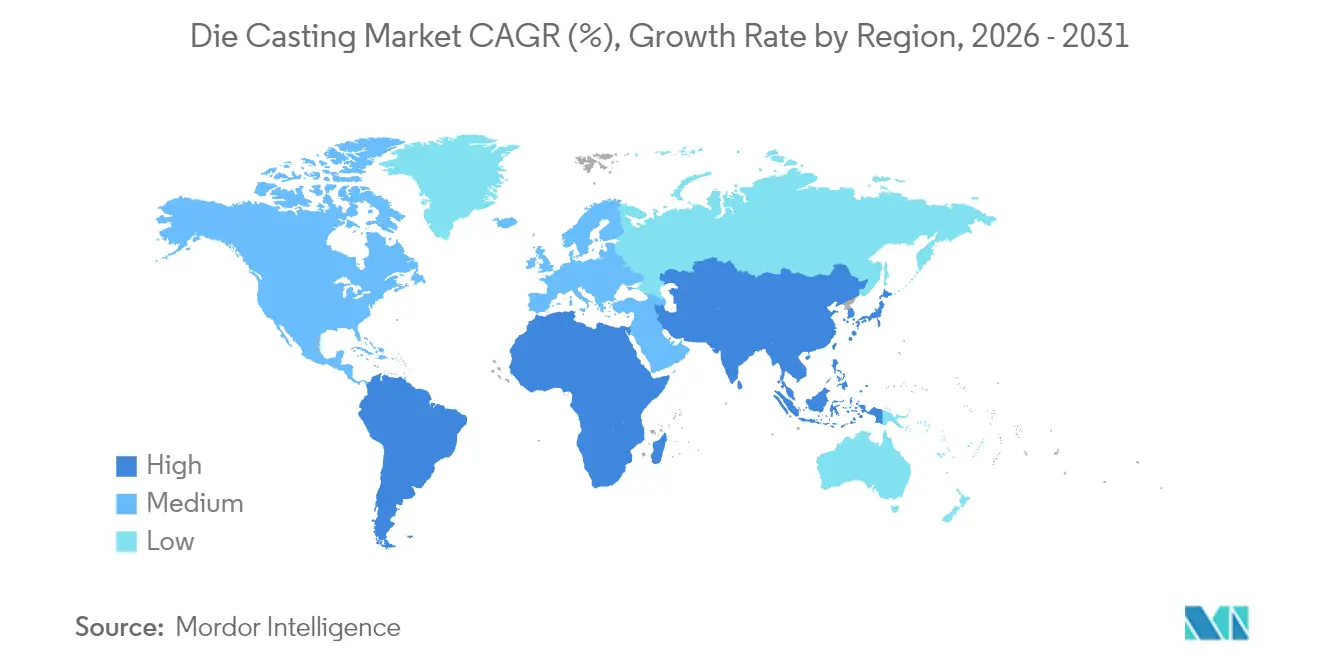
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della pressofusione di Mordor Intelligence
Il mercato della pressofusione aveva un valore di 86.52 miliardi di dollari nel 2025 e si prevede che crescerà da 92.61 miliardi di dollari nel 2026 a 130.17 miliardi di dollari entro il 2031, con un CAGR del 7.04% durante il periodo di previsione (2026-2031). Con l'elettrificazione che ridefinisce le esigenze dei sistemi di propulsione, i produttori di apparecchiature originali (OEM) stanno sostituendo gli assemblaggi multi-pezzo stampati e saldati con fusioni singole ad alta integrità che riducono il peso e il numero di componenti, preservando al contempo la rigidità strutturale. Questa svolta mantiene resiliente il mercato della pressofusione anche quando i volumi dei motori a combustione interna si stabilizzano, poiché il contenuto per veicolo nelle auto elettriche aumenta a causa dei supporti per batterie, degli alloggiamenti dei motori e delle mega-fusioni sottoscocca. Al di fuori della mobilità, le infrastrutture per le energie rinnovabili, le implementazioni del 5G e i programmi di automazione sostengono la domanda di componenti complessi a forma quasi definitiva. La competizione si intensifica mentre i fornitori di primo livello, le fonderie specializzate e le case automobilistiche a integrazione verticale si affrettano a padroneggiare la tecnologia delle gigapresse, a implementare energie rinnovabili in loco per il controllo dei costi e a gestire gli imminenti divieti sull'uso di PFAS nei lubrificanti per stampi.
Punti chiave del rapporto
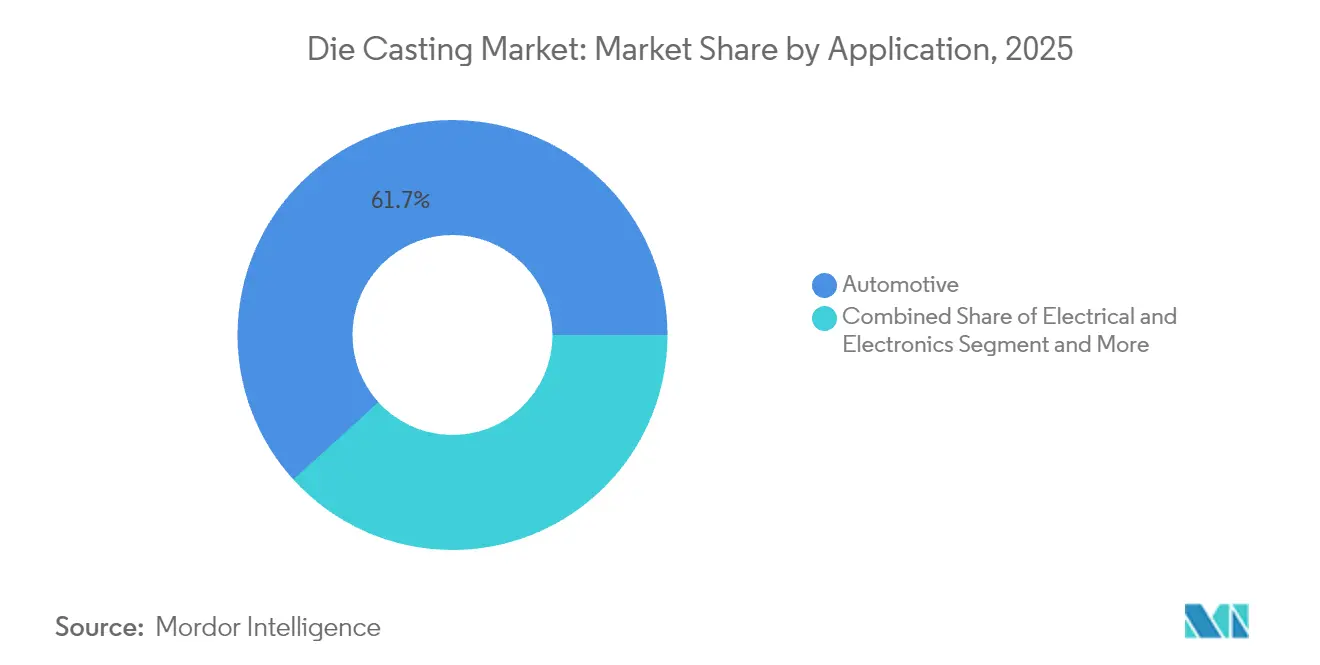
- Per applicazione, il settore automobilistico deteneva il 61.73% della quota di mercato della pressofusione nel 2025 e si prevede che crescerà a un CAGR dell'8.02% durante il periodo di previsione (2026-2031).
- In base al processo, la fusione a pressione manterrà una quota di fatturato del 55.02% nel 2025, mentre si prevede che la fusione sotto vuoto crescerà a un CAGR del 8.93% durante il periodo di previsione (2026-2031).
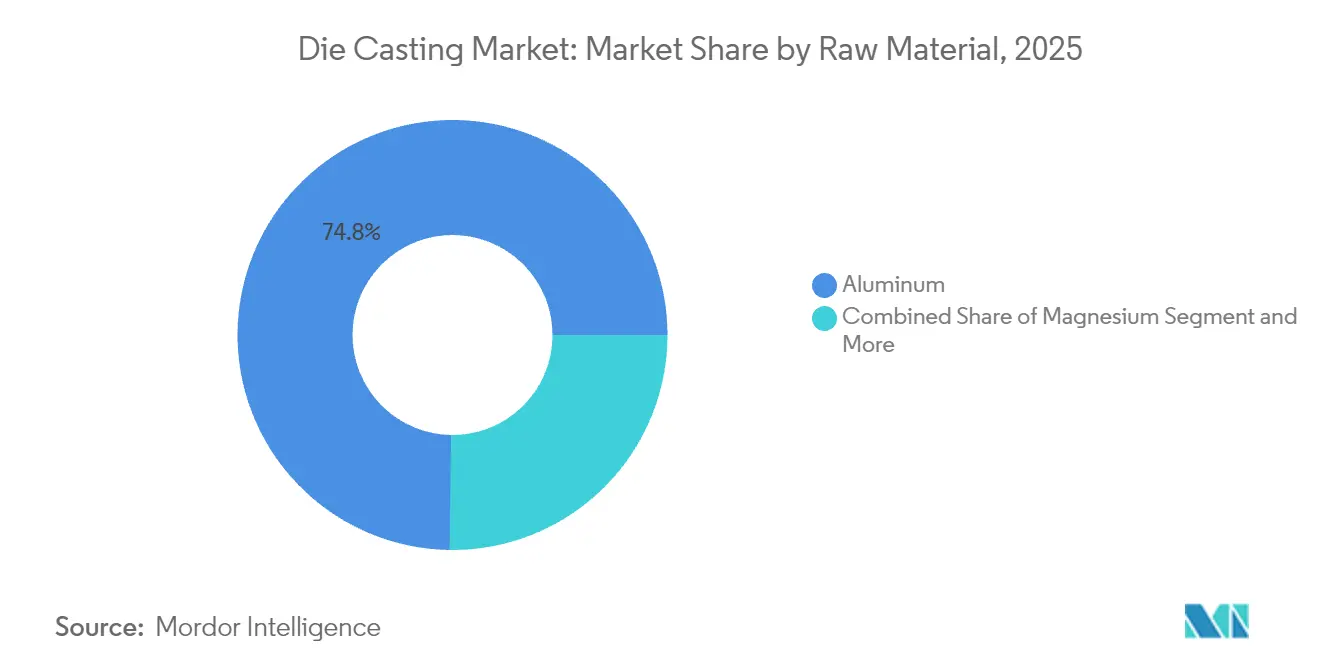
- Per materia prima, nel 2025 l'alluminio ha rappresentato il 74.78% del mercato della pressofusione; il magnesio sta crescendo a un CAGR del 9.53% nel periodo di previsione (2026-2031).
- In base alla forza di serraggio delle macchine di pressofusione, le macchine da 4,001-10,000 kN rappresentavano il 53.08% della quota di mercato della pressofusione nel 2025, mentre si prevede che il segmento da 10,000 kN crescerà a un CAGR del 9.61% durante il periodo di previsione (2026-2031).
- In termini geografici, l'area Asia-Pacifico ha conquistato una quota del 56.21% del mercato della pressofusione nel 2025; la regione Medio Oriente e Africa è destinata a crescere a un CAGR dell'8.42% durante il periodo di previsione (2026-2031).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della pressofusione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Spinta alla riduzione del peso dei veicoli a combustione interna (ICE-to-EV) | + 1.8% | Globale (Cina primitiva, Nord America, Europa) | Medio termine (2-4 anni) |
| Corpo Giga-Press quasi a forma netta | + 1.2% | Nord America e Cina; ricaduta in Europa | A lungo termine (≥4 anni) |
| Sensori per il primo colpo a zero difetti | + 0.8% | Nucleo APAC, che si estende al Nord America e all'Europa | Medio termine (2-4 anni) |
| Obblighi di riciclaggio dell'alluminio | + 0.7% | L'Europa è in testa, il Nord America e l'APAC sono in coda | Medio termine (2-4 anni) |
| Energia di copertura rinnovabile in loco | + 0.6% | Regioni con costi energetici elevati in tutto il mondo | A breve termine (≤2 anni) |
| Nuclei di sabbia stampati in 3D per veicoli elettrici | + 0.5% | Utilizzo iniziale in Nord America ed Europa; APAC in seguito | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spinta all'alleggerimento delle parti strutturali per il passaggio da veicoli a combustione interna a veicoli elettrici
I veicoli elettrici a batteria semplificano il loro design con un minor numero di componenti, eppure richiedono fusioni integrate di grandi dimensioni per strutture essenziali come alloggiamenti delle batterie, telai dei motori e sezioni unificate del telaio. Un esempio lampante è la megafusione del sottoscocca posteriore di Tesla, che consolida diverse parti stampate. Ciò sottolinea la crescente importanza strategica e il valore della pressofusione in ogni veicolo, indipendentemente dalle fluttuazioni dei volumi di produzione complessivi. Gli studi indicano che la megafusione strutturale può ridurre il peso a vuoto del 10-15%, apportando vantaggi critici in termini di autonomia e riducendo al contempo la complessità dell'assemblaggio [1] Organizzazione per la cooperazione e lo sviluppo economico, "Strategie di alleggerimento dei veicoli elettrici", oecd.org.
Pressofusione di forma quasi netta per scocca grezza Giga-Press
Le presse giganti di grandi dimensioni ora creano strutture monoblocco, un'impresa che un tempo richiedeva la saldatura di più componenti. Mentre le case automobilistiche tradizionali stanno integrando queste presse nelle loro nuove piattaforme di veicoli elettrici, le fonderie più piccole si trovano ad affrontare sfide come elevati tassi di scarto iniziali e costose regolazioni degli stampi. Nel frattempo, le linee di produzione più avanzate stanno ottenendo tempi di ciclo più rapidi, una mossa che riduce gli elevati costi di capitale e spinge l'industria della pressofusione verso il consolidamento in celle di produzione meno numerose, ma significativamente più grandi.
Sensori in-mold che consentono una qualità "first-shot" senza difetti
I modelli basati sull'intelligenza artificiale sfruttano ora i dati in tempo reale su pressione, temperatura e flusso per prevedere i difetti prima che la solidificazione si concluda. Questo approccio proattivo non solo riduce i tassi di scarto in modo più efficace rispetto alle tradizionali linee ad alta pressione, ma protegge anche i margini di profitto in un contesto di aumento dei costi delle leghe e di tendenza verso componenti più grandi. Inoltre, migliora l'efficienza operativa consentendo ai produttori di ottimizzare i processi di produzione e ridurre i tempi di fermo. Di conseguenza, questa tecnologia si sta rapidamente affermando come uno strumento cruciale per i fornitori di primo livello che mirano a soddisfare rigorosi standard di qualità nel settore automobilistico.
Gli obblighi di riciclo dell'alluminio nell'economia circolare stimolano la domanda di HPDC secondario
Grazie alle normative sull'economia circolare, le principali regioni stanno ora imponendo livelli minimi di contenuto riciclato nei componenti in alluminio sia per il settore automobilistico che per quello dei beni di consumo. Queste normative mirano a ridurre l'impatto ambientale e a promuovere pratiche sostenibili. Di conseguenza, si è registrato un notevole aumento della domanda di capacità di pressofusione secondaria ad alta pressione, essenziale per soddisfare questi nuovi requisiti. L'alluminio riciclato riduce il consumo energetico rispetto alla fusione primaria, quindi gli OEM lo utilizzano per raggiungere gli obiettivi di riduzione delle emissioni di carbonio di Scope 3, proteggendosi al contempo dalla volatilità dei prezzi dei lingotti [2] "Circular Economy Action Plan: Aluminium Recycling Requirements", Commissione europea, europa.eu . Le fonderie rispondono installando linee avanzate di selezione e fusione che separano gli scarti post-consumo, alimentano le billette pulite nelle celle a camera fredda e certificano la tracciabilità secondo le linee guida ISO 14021. Il processo genera risparmi sui costi, consentendo offerte competitive per grandi fusioni strutturali di veicoli elettrici che in precedenza si basavano su materie prime in lega vergine.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controlli del magnesio in Cina dopo il 2026 | -1.1% | A livello globale, l'effetto più elevato si è registrato in Nord America e in Europa | Medio termine (2-4 anni) |
| Restrizioni sui lubrificanti a base di PFAS | -0.9% | Più severo in Nord America e in Europa | A breve termine (≤2 anni) |
| Insourcing OEM tramite Giga-Pressing | -0.8% | Il nucleo del Nord America e della Cina | A lungo termine (≥4 anni) |
| Tasse UE sul carbonio alle frontiere | -0.6% | Direttamente in Europa, con ripercussioni in tutto il mondo | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio per l'approvvigionamento di magnesio dopo il 2026 derivante dai controlli sulle esportazioni cinesi
La Cina continua a essere la principale fonte di magnesio. Tuttavia, le recenti misure di autorizzazione all'esportazione adottate dal Paese lasciano presagire controlli più severi sulle forniture. Tali misure potrebbero potenzialmente compromettere i contratti di fusione a valle. Le fonderie occidentali, che impiegano anni per accelerare l'espansione, sono alle prese con la volatilità dei prezzi, complicando la pianificazione a lungo termine delle piattaforme per veicoli. I programmi nei settori automobilistico e aerospaziale, che hanno fatto affidamento sui vantaggi della leggerezza del magnesio rispetto all'alluminio, ora si trovano ad affrontare decisioni difficili: riprogettare i componenti o stoccare il materiale.
Inasprimento delle norme sulle emissioni di PFAS nei lubrificanti
L'EPA degli Stati Uniti ora richiede la piena divulgazione dell'uso di PFAS ai sensi della Sezione 8(a)(7) del TSCA. Gli agenti distaccanti fluorurati offrono una stabilità termica ineguagliabile al di sopra dei 300 °C, ma le formulazioni sostitutive spesso richiedono spruzzature più frequenti, aumentando i costi di manodopera e i tempi di ciclo. Le spese di conformità, ovvero test, formazione dei lavoratori e nuove attrezzature di spruzzatura, possono assorbire fino al 5% del budget annuale di una fonderia di medie dimensioni [3] “PFAS Reporting Rule under TSCA Section 8(a)(7),” US Environmental Protection Agency, epa.gov.
Analisi del segmento
Per applicazione: la megafusione automobilistica rimodella la domanda
Le applicazioni automotive hanno contribuito per il 61.73% ai ricavi del 2025 e registreranno un CAGR dell'8.02% fino al 2031, a dimostrazione di come il contenuto strutturale dei veicoli elettrici compensi il declino dei motori a combustione interna. Il mercato della pressofusione per involucri di batterie, alloggiamenti motore e getti sottoscocca crescerà in modo significativo entro la fine del periodo di previsione. Le case automobilistiche stanno consolidando decine di componenti stampati in pochi grandi getti, determinando un cambiamento nelle strategie di approvvigionamento. Ora stanno privilegiando fornitori esperti in operazioni di stampaggio a getto continuo, soprattutto quelli con cicli di avviamento impeccabili. Oltre al settore automobilistico, settori come le energie rinnovabili e le telecomunicazioni stanno assistendo a un costante aumento della domanda.
Nel frattempo, l'industria aerospaziale sta mostrando un crescente interesse per il titanio e l'alluminio ad alta resistenza, puntando su di essi per le cellule di prossima generazione. Questa transizione che interessa l'intero settore sta stimolando un'intensificazione degli sforzi di ricerca e sviluppo su leghe duttili e riempimento assistito sotto vuoto, il tutto nel tentativo di soddisfare i rigorosi standard di sicurezza in caso di incidente. I fornitori di primo livello, precedentemente concentrati su componenti di motore, ora stanno cambiando rotta. Stanno riadattando i forni e allestendo enormi celle di fusione, concentrandosi su componenti strutturali e vassoi per batterie. Queste tendenze stanno innalzando le barriere all'ingresso per le fonderie più piccole e spingendo il settore verso hub integrati, che uniscono perfettamente lavorazione e assemblaggio in prossimità delle carrozzerie OEM.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per processo: la tecnologia del vuoto guadagna terreno
Sebbene la pressofusione rappresenti ancora il 55.02% del fatturato del 2025, la fusione sotto vuoto registrerà un CAGR del 8.93%, poiché le strutture dei veicoli elettrici critiche per la sicurezza richiedono componenti trattabili termicamente e saldabili. Quando il contenuto di pori scende del 60-80%, le case automobilistiche possono sottoporre i componenti in alluminio a trattamento T6 senza rischio di scoppio e saldarli al laser in telai multi-materiale. Questa capacità aumenta i prezzi di realizzo fino al 30% al chilogrammo, mantenendo elevato il potenziale di margine anche in caso di aumento del costo della lega. Di conseguenza, il mercato della pressofusione vede gli impianti aggiungere camere a vuoto o convertire celle a camera fredda in configurazioni ibride.
A lungo termine, i processi di squeeze casting e semi-solido sono adatti a fusi a snodo per applicazioni aerospaziali e di camion pesanti, che richiedono microstrutture simili a quelle forgiate. Tuttavia, i loro tempi di ciclo rimangono più lenti, quindi le industrie ad alto volume continuano a privilegiare le opzioni a pressione o vuoto, integrate dal raffreddamento interno allo stampo e da un monitoraggio di processo intensificato.
Per materia prima: l'alluminio domina ancora, il magnesio accelera
L'alluminio ha mantenuto una quota di mercato del 74.78% nel 2025 grazie a solide catene di approvvigionamento secondarie che riducono le emissioni di carbonio del 95% rispetto alla nuova fusione. Gli obiettivi normativi per il contenuto di materiale riciclato aiutano l'alluminio a mantenere la posizione, ma il CAGR del 9.53% nei volumi di magnesio sottolinea la ricerca di una maggiore riduzione del peso. Il mercato della pressofusione per componenti in alluminio nei SUV elettrici si espanderà nei prossimi anni, mentre il vantaggio di leggerezza del magnesio continua ad attrarre i fornitori di cabine e sedili aerospaziali nonostante i rischi legati alla catena di approvvigionamento.
Lo zinco è utilizzato per hardware e beni di consumo, dove la sua fluidità e stabilità dimensionale sono eccellenti, mentre le leghe di rame sono utilizzate come basi per la gestione termica nei moduli elettronici di potenza. L'aumento delle soglie di economia circolare nell'UE, tuttavia, spinge gli OEM a verificare la provenienza delle leghe, premiando le fonderie che certificano l'utilizzo di materiali riciclati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Grazie alla forza di serraggio della macchina di fusione: le celle ad alto tonnellaggio aumentano
Le celle con potenza nominale di 4,001-10,000 kN hanno contribuito per il 53.08% al fatturato del 2025, bilanciando flessibilità e capacità. Ciononostante, le presse con potenza superiore a 10,000 kN registreranno un CAGR del 9.61% entro il 2031, con la riorganizzazione delle linee di assemblaggio dovuta alla megafusione. Un numero considerevole di gigapresse è stato prenotato in tutto il mondo e ogni installazione, spesso con costi elevati, innesca investimenti adiacenti in robot, vasche di tempra e stazioni di controllo qualità a raggi X. Le fonderie che si aggiudicano premi a lungo termine per piattaforme EV si impegnano a implementare strategie di pressatura con un unico fornitore per garantire la coerenza da stampo a stampo, consolidando partnership OEM-fonderie più solide nel mercato della pressofusione.
Le piccole macchine sotto i 4,000 kN continuano a essere utilizzate per componenti elettronici, medicali e di pompe di precisione, dove le tolleranze più strette sullo spessore delle pareti superano di gran lunga il volume. Anche queste celle si evolvono, adottando la mappatura della temperatura in macchina e tavoli automatici per il cambio rapido degli stampi per ridurre al minimo i tempi di fermo.
Analisi geografica
Mercato della pressofusione nella regione Asia-Pacifico
L'area Asia-Pacifico ha generato il 56.21% delle vendite globali nel 2025, trainata dai vasti distretti cinesi dell'automotive, degli elettrodomestici e dell'elettronica. Decenni di know-how cumulativo, elevata disponibilità di rottami di alluminio ed ecosistemi di acciaio per utensili integrati verticalmente mantengono stabili le posizioni di costo. Corea e Giappone contribuiscono all'innovazione dei sistemi di controllo, mentre l'India beneficia di incentivi legati alla produzione che finanziano nuove linee di componenti leggeri. Con la diversificazione degli approvvigionamenti da parte degli OEM, il Sud-est asiatico guadagna quote di mercato per componenti a bassa complessità e capacità di back-up, ampliando la presenza del mercato della pressofusione in tutta l'ASEAN.
Mercato della pressofusione in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa è quella in più rapida crescita, con un CAGR dell'8.42%. Gli stati del Consiglio di Cooperazione del Golfo utilizzano i fondi di Vision 2030 per produrre inverter solari, alloggiamenti per impianti eolici e caricabatterie per veicoli elettrici a livello nazionale. Megaprogetti come NEOM stimolano la domanda di presse ad alto tonnellaggio in grado di fondere nodi di facciata in alluminio e connettori strutturali. Le esportazioni di automobili della Turchia e le politiche di parchi industriali dell'Egitto stimolano ulteriormente gli ordini regionali, sebbene l'approvvigionamento di lingotti a monte dipenda dalle importazioni finché le fonderie non raggiungono la capacità produttiva.
Mercato della pressofusione in Nord America ed Europa
Il Nord America e l'Europa crescono principalmente grazie ai cambiamenti tecnologici piuttosto che al numero di stabilimenti. I crediti d'imposta statunitensi favoriscono l'approvvigionamento nazionale di batterie e trasmissioni, spingendo gli OEM a localizzare la megafusione accanto agli stabilimenti di assemblaggio in Ohio, Alabama e Ontario. Il meccanismo europeo di adeguamento del carbonio alle frontiere rafforza la competitività delle aziende regionali che utilizzano forni per alluminio riciclato alimentati da energia rinnovabile. Entrambe le regioni promuovono il mercato della pressofusione imponendo l'eliminazione graduale dei PFAS e gli audit sulle emissioni di carbonio del ciclo di vita, stimolando gli aggiornamenti di capitale e i moduli di tracciabilità digitale.
Panorama normativo
La regolamentazione che interessa la pressofusione è sempre più legata alla divulgazione dell'impronta di carbonio del prodotto, al contenuto riciclato e alle sostanze soggette a restrizioni utilizzate nelle operazioni di fonderia. Negli Stati Uniti, la norma EPA sulla segnalazione delle sostanze PFAS ai sensi della Sezione 8(a)(7) del TSCA ha aumentato i requisiti di conformità relativi agli agenti distaccanti fluorurati. Ciò ha spinto molti produttori di pressofusione a documentare l'uso di sostanze chimiche e a qualificare lubrificanti alternativi in grado di mantenere la stabilità termica nei cicli di fusione ad alta temperatura.
Le politiche commerciali e di economia circolare stanno anche rimodellando l'approvvigionamento transfrontaliero di componenti fusi ad alta intensità di alluminio. Il meccanismo di adeguamento del carbonio alle frontiere (CBAM) dell'UE è entrato pienamente in vigore il 1° gennaio 2026, aumentando la necessità di tracciabilità delle emissioni e dei materiali per l'acciaio e l'alluminio importati e utilizzati nei componenti automobilistici a valle. In Cina, la China Foundry Association ha implementato lo standard T/CFA 0501-2026 per la valutazione della fusione verde nel marzo 2026, che pone l'accento sulla contabilità dell'impronta di carbonio e sul monitoraggio dei VOC (composti organici volatili), in linea con le richieste degli acquirenti dell'UE di divulgazione dell'autovalutazione dei fornitori, in un contesto in cui i produttori di apparecchiature originali (OEM) inaspriscono i criteri di valutazione degli acquisti.
Analisi della catena del valore
La catena del valore della pressofusione si estende dalla fornitura di metalli primari e secondari (leghe di alluminio, magnesio, zinco e rame) alla fusione e lega, alla produzione di stampi e utensili (acciaio per utensili, inserti, rivestimenti) e alla produzione di getti (HPDC/a pressione, sottovuoto, a gravità, a compressione e mega/giga fusione integrata). Le fasi successive includono la rifilatura, il trattamento termico ove applicabile, la lavorazione meccanica, la finitura superficiale, l'ispezione (inclusi raggi X/CT per le strutture critiche per la sicurezza) e l'assemblaggio dei moduli prima della spedizione agli OEM e ai fornitori di primo livello. La megafusione nel settore automobilistico sposta una maggiore quantità di valore verso gli OEM di macchine ad alto tonnellaggio, i progettisti di stampi e gli ecosistemi di controllo di processo (sensori in-mold e piattaforme dati), aumentando al contempo l'importanza della lavorazione meccanica e della metrologia integrate in prossimità degli impianti di assemblaggio dei veicoli per ridurre la logistica e gestire la movimentazione di componenti di grandi dimensioni.
I principali vincoli riguardano in genere le leghe, i tempi di consegna degli stampi e la resa iniziale per i componenti strutturali di grandi dimensioni. La pressofusione integrata richiede forze di serraggio molto elevate (spesso superiori a 6,000 tonnellate) e una qualità di fusione stabile per controllare difetti come bifilm di ossido, linee di saldatura e deformazioni, il che a sua volta aumenta la domanda di leghe specializzate e finestre di processo più ristrette. I recenti investimenti guidati dagli OEM, come la messa in funzione da parte di Dongfeng Motor Corporation di un'officina di pressofusione integrata nel 2025 con macchine da 10,000 e 16,000 tonnellate e l'avvio della produzione di massa di alloggiamenti per batterie pressofusi integrati nel maggio 2026, dimostrano come capacità, stampi e sistemi di qualità vengano concentrati all'interno di hub di produzione di veicoli elettrici. Ciò sta aumentando la pressione sulle fonderie indipendenti che storicamente fornivano fusioni più piccole e composte da più parti.
Panorama competitivo
Il mercato della pressofusione rimane moderatamente frammentato, ma le esigenze di capitale della megafusione spingono al consolidamento. Grandi gruppi diversificati hanno acquisito fonderie di nicchia per assicurarsi capacità di produzione sotto vuoto e know-how in materia di presse giganti. Nel frattempo, le case automobilistiche internalizzano le strutture di firma per bloccare la proprietà intellettuale e accorciare le catene di fornitura, esercitando pressione sui volumi di produzione di primo livello.
Le mosse strategiche includono un importante fornitore nordamericano che ha installato presse da 9,000 tonnellate accanto a un reparto carrozzeria OEM, mentre uno specialista europeo di componenti leggeri ha ceduto linee di produzione di blocchi motore convenzionali per concentrarsi sui vassoi per batterie per veicoli elettrici. Il vantaggio tecnologico è decisivo. I fornitori che offrono co-ingegnerizzazione per la progettazione di fusioni, anime in sabbia stampate in 3D e previsione dei difetti basata sull'intelligenza artificiale si aggiudicano contratti più lunghi e con margini più elevati.
Anche le credenziali di sostenibilità sono importanti: gli impianti alimentati al 50% o più da fonti rinnovabili in loco ottengono punteggi OEM di prim'ordine. Infine, i nuovi operatori della produzione additiva stampano inserti complessi che riducono di settimane i tempi di consegna degli utensili, spingendo gli operatori storici a stringere alleanze o accordi di licenza.
Leader del settore della pressofusione
Forma Technologies Inc. (Dynacast)
Nemak SAB de CV
Georg Fisher Ltd
Pace Industries Inc.
Tecnologie di resistenza limitate
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Georg Fischer Ltd ha annunciato la vendita della sua divisione di fusione di precisione per turbine a gas aerospaziali e industriali a CPP, con sede a Cleveland, con chiusura prevista verso la fine del 2026. La cessione prosegue il processo di riorganizzazione di GF, che si sta allontanando dalla fusione dei metalli, rafforzando un cambiamento di mercato in cui capacità e capitali vengono riallocati verso i segmenti principali e aprendo la strada a fonderie specializzate per acquisire asset e programmi clienti.
- Marzo 2026: Dynacast (Form Technologies) ha acquisito l'azienda messicana Platinadora Baja per espandere la capacità di pressofusione di alluminio e aggiungere processi di produzione a valle. L'accordo rafforza la produzione integrata e l'integrazione verticale, supportando i clienti che desiderano fusioni consegnate con una finitura più curata e pronte per l'uso a livello di componente.
- Febbraio 2026: Il 12 febbraio 2026 Nemak ha completato l'acquisizione della divisione automotive di GF Casting Solutions, aggiungendo nove stabilimenti produttivi in Austria, Cina, Germania, Romania e Stati Uniti. L'operazione amplia la presenza di Nemak nel settore della fusione per l'industria automobilistica e supporta le economie di scala nella produzione di componenti strutturali e del telaio, in un momento in cui i produttori di apparecchiature originali (OEM) stanno consolidando le basi di fornitori per i programmi di veicoli elettrici.
Ambito del rapporto sul mercato globale della pressofusione
La pressofusione è un processo di fusione automatizzato per la produzione di parti metalliche di una particolare forma, ottenute versando materiale fuso in uno stampo sotto pressione.
Il mercato della pressofusione è segmentato per applicazione (automobilistica, elettrica ed elettronica, industriale e altre applicazioni), processo (pressofusione, pressofusione sottovuoto, pressofusione a pressione e altri processi), materia prima (alluminio, magnesio e zinco ) e Geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa).
| Automotive |
| Elettrico ed Elettronica |
| Macchinario industriale |
| Aerospazio e Difesa |
| Elettrodomestici di consumo |
| Altro |
| Pressofusione |
| Pressofusione sotto vuoto |
| Spremere pressofusione |
| Gravità Die Casting |
| Alluminio |
| Magnesio |
| Zinco |
| Rame |
| Altri (piombo, leghe di stagno) |
| ≤4,000 kN |
| 4,001-10,000 kN |
| Oltre 10,000 kN |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Tailandia | |
| Indonesia | |
| Malaysia | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Automotive | |
| Elettrico ed Elettronica | ||
| Macchinario industriale | ||
| Aerospazio e Difesa | ||
| Elettrodomestici di consumo | ||
| Altro | ||
| Per processo | Pressofusione | |
| Pressofusione sotto vuoto | ||
| Spremere pressofusione | ||
| Gravità Die Casting | ||
| Per materia prima | Alluminio | |
| Magnesio | ||
| Zinco | ||
| Rame | ||
| Altri (piombo, leghe di stagno) | ||
| Per forza di serraggio della macchina di fusione | ≤4,000 kN | |
| 4,001-10,000 kN | ||
| Oltre 10,000 kN | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Tailandia | ||
| Indonesia | ||
| Malaysia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della pressofusione nel 2026?
Nel 2026 il mercato della pressofusione varrà 92.61 miliardi di dollari, con una previsione di 130.17 miliardi di dollari entro il 2031.
Quale segmento crescerà più rapidamente entro il 2031?
Le macchine con forza di serraggio superiore a 10,000 kN registrano l'aumento più rapido, con un CAGR del 9.61%, mentre la megafusione acquista scala.
Perché la domanda di pressofusione nel settore automobilistico continua ad aumentare?
I veicoli elettrici necessitano di grandi fusioni di alluminio integrate per le strutture della batteria e del telaio, quindi il contenuto per veicolo aumenta mentre i componenti dei motori a combustione interna diminuiscono.
Quale regione è leader nella produzione di pressofusione?
La regione Asia-Pacifico detiene il 56.21% del fatturato globale grazie a catene di fornitura mature e a un'elevata capacità di riciclo dell'alluminio.


