

Dimensioni e quota di mercato degli alimenti per diabetici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
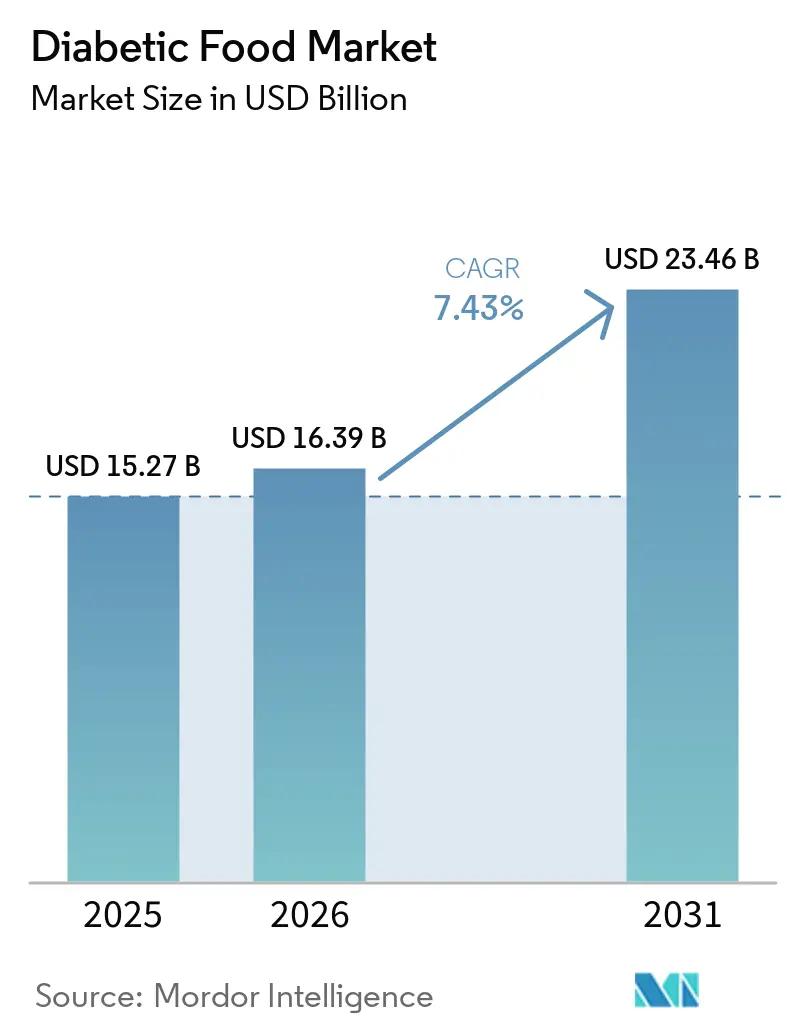
| Dimensione del mercato (2026) | 16.39 miliardo di dollari |
| Dimensione del mercato (2031) | 23.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.43% CAGR |
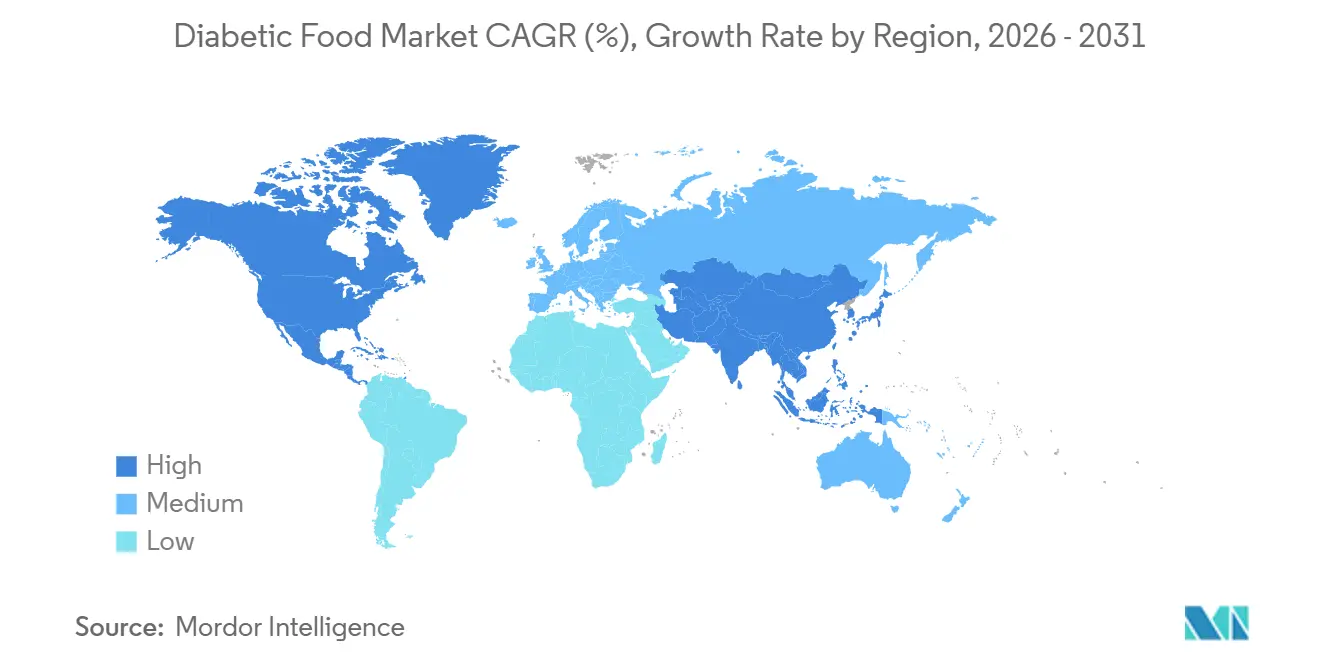
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
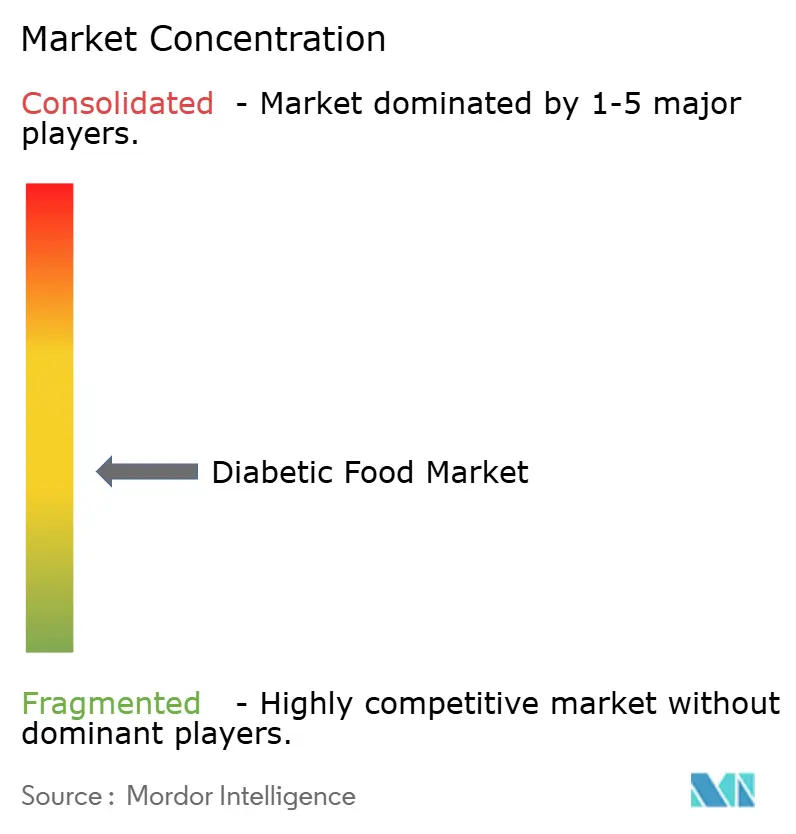
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli alimenti per diabetici a cura di Mordor Intelligence
Il mercato degli alimenti per diabetici aveva un valore di 15.27 miliardi di dollari nel 2025 e si prevede che crescerà da 16.39 miliardi di dollari nel 2026 a 23.46 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.43% durante il periodo di previsione (2026-2031). Il ritmo di espansione riflette un ampio e crescente bisogno clinico, dato che nel 2024 589 milioni di adulti in tutto il mondo convivevano con il diabete, pari a 1 adulto su 9, e si prevede che questo numero raggiungerà gli 853 milioni entro il 2050. La spesa sanitaria correlata al diabete ha superato 1 trilione di dollari nel 2024, rappresentando il 12% della spesa sanitaria globale totale, sottolineando l'importanza della gestione dietetica per i sistemi sanitari, i medici e le famiglie. Il bacino di utenza potenziale è più ampio di quanto suggeriscano i dati sui casi diagnosticati, poiché nel 2024 il 42.8% degli adulti con diabete non aveva ancora ricevuto una diagnosi, e un miglioramento dei programmi di screening continuerà a trasformare il bisogno latente in domanda di prodotti in molti paesi. Il mercato degli alimenti per diabetici è ulteriormente sostenuto dal forte potere d'acquisto in Nord America e dalla più rapida crescita dei consumi, trainata dalle diagnosi, nella regione Asia-Pacifico, dove l'elevata incidenza del diabete e l'ampliamento della rete di vendita al dettaglio stanno rafforzando la domanda. La concorrenza rimane moderatamente frammentata, pertanto le aziende che combinano dichiarazioni nutrizionali credibili, riformulazioni a basso contenuto di zuccheri e canali di acquisto convenienti sono in una posizione migliore per consolidare la propria posizione nel mercato degli alimenti per diabetici.
Punti chiave del rapporto
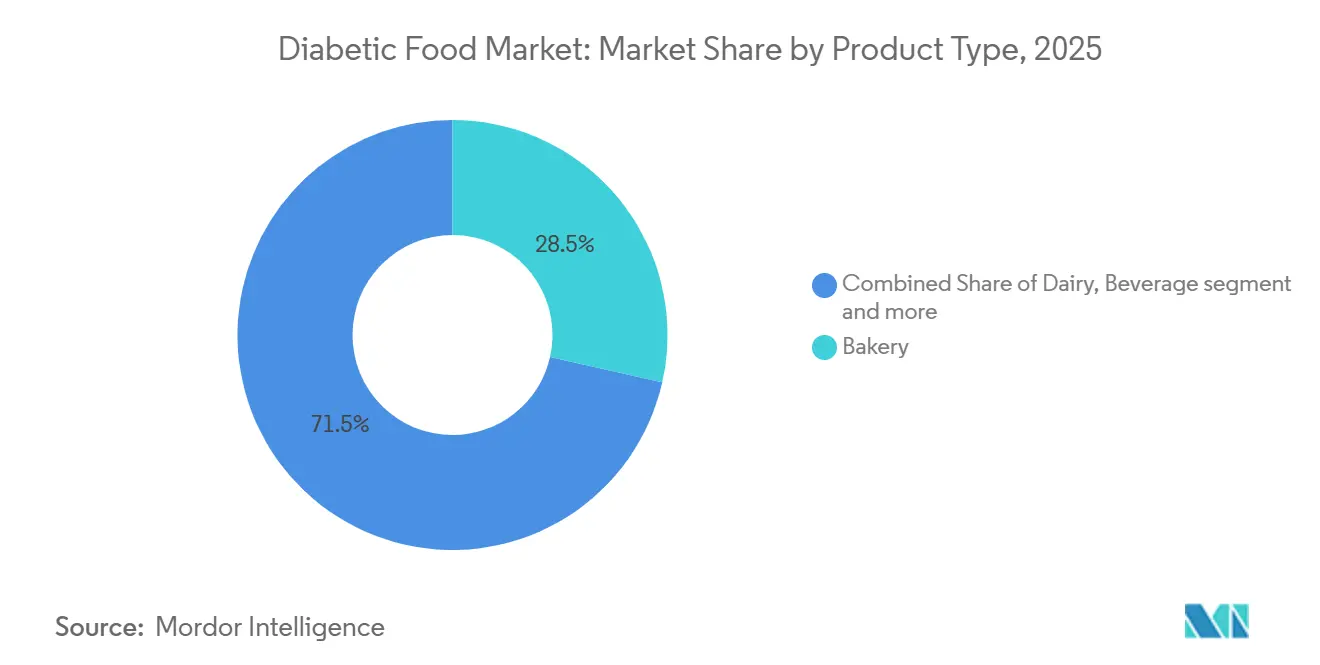
- Per tipologia di prodotto, i prodotti da forno detenevano il 28.55% della quota di mercato degli alimenti per diabetici nel 2025, mentre si prevede che gli snack cresceranno a un tasso annuo composto dell'8.37% fino al 2031.
- Per quanto riguarda gli utenti finali, gli adulti rappresentavano l'83.28% del mercato degli alimenti per diabetici nel 2025, mentre si prevede che il mercato dei bambini crescerà a un tasso annuo composto (CAGR) dell'8.29% fino al 2031.
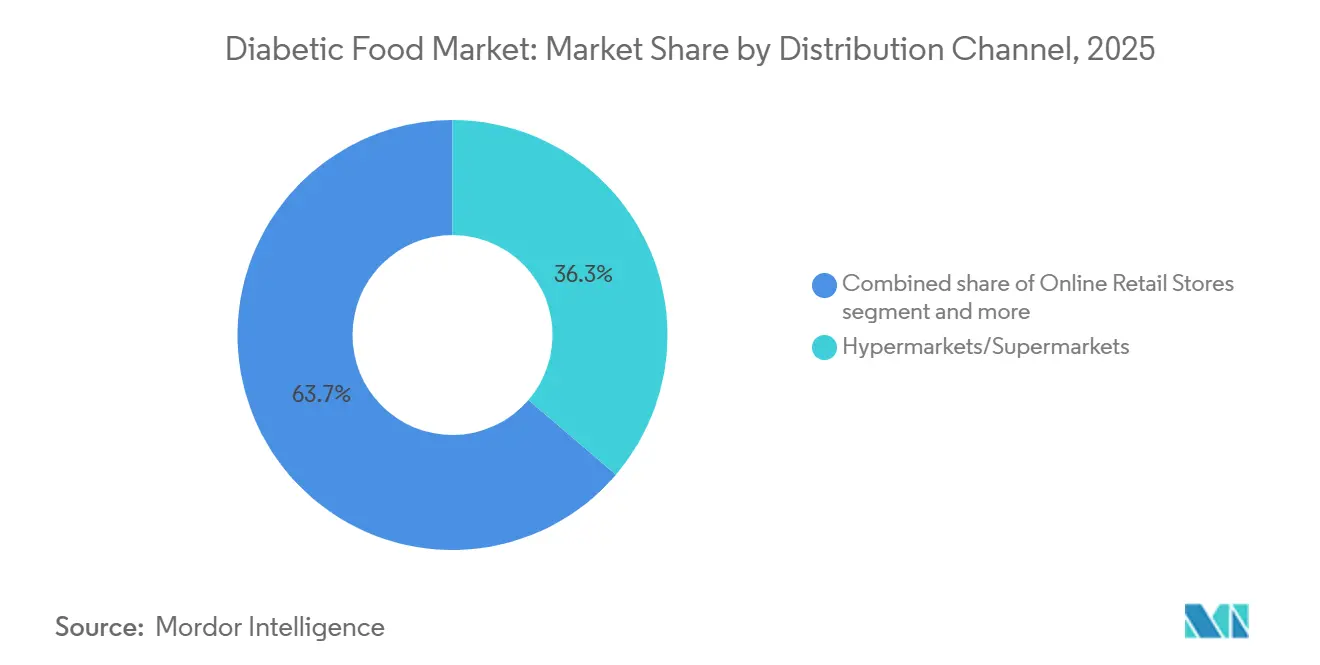
- Per canale di distribuzione, nel 2025 ipermercati e supermercati detenevano una quota del 36.26%, mentre i negozi al dettaglio online hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 9.15% fino al 2031.
- Dal punto di vista geografico, il Nord America deteneva una quota del 41.42% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.86% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli alimenti per diabetici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza globale del diabete di tipo 1 e di tipo 2 | + 2.1% | Globale, con un forte impatto in Asia-Pacifico, Medio Oriente e Nord America. | A lungo termine (≥ 4 anni) |
| Aumentare la consapevolezza della salute e la gestione preventiva dell'alimentazione. | + 1.6% | Nord America, Europa e area urbana APAC | Medio termine (2-4 anni) |
| Innovazione nel campo dei sostituti dello zucchero, degli ingredienti a basso indice glicemico e degli alimenti funzionali. | + 1.3% | Globale, più forte in Nord America e nell'UE | Medio termine (2-4 anni) |
| Aumento del sostegno da parte di professionisti sanitari e dietologi. | + 0.8% | Nord America, Europa e mercati ad alto reddito dell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazione di prodotto negli alimenti adatti ai diabetici | + 0.7% | A livello globale, la commercializzazione più elevata si registra in Nord America e Cina. | Medio termine (2-4 anni) |
| Disponibilità crescente attraverso i canali di vendita al dettaglio | + 0.6% | A livello globale, con una maggiore spinta all'e-commerce nelle regioni Asia-Pacifico e Nord America. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza del diabete di tipo 1 e di tipo 2: il segnale chiave della domanda
Il principale fattore trainante della domanda di prodotti alimentari per diabetici è la crescita inarrestabile della popolazione mondiale affetta da diabete, che l'IDF Diabetes Atlas 11th Edition ha stimato in 589 milioni di adulti nel 2024, con un tasso di crescita superiore a quello dell'espansione demografica globale, con le tendenze all'obesità e i cambiamenti demografici che contribuiscono rispettivamente per il 49.6% e il 50.4% all'aumento previsto a 853 milioni entro il 2050. Una dimensione strutturale meno discussa è che il 42.8% dei casi rimane non diagnosticato nel 2024, con la regione del Pacifico occidentale che registra una percentuale di casi non diagnosticati del 50.0% secondo l'IDF Atlas 2025, il che significa che, con il miglioramento dei tassi di diagnosi in Asia e Africa, la base di consumatori commercialmente raggiungibili per la gestione dietetica si espanderà significativamente più rapidamente di quanto implichino i dati grezzi sui casi [1] Fonte: International Diabetes Federation, “IDF Diabetes Atlas 11th Edition 2025,” International Diabetes Federation, idf.org . Secondo l'indice IDF T1D 2025, nel 2025 il diabete di tipo 1 colpiva 9.5 milioni di persone in tutto il mondo, con un aumento del 13% rispetto al 2021 e 513,000 nuovi casi diagnosticati ogni anno. Questa crescita della prevalenza del diabete di tipo 1, in particolare tra bambini e giovani adulti, crea la necessità di una specifica architettura di prodotto che non dia priorità al controllo glicemico né si concentri sul declino metabolico legato all'età, tipico del diabete di tipo 2.
Consapevolezza della salute e gestione preventiva dell'alimentazione: un fattore moltiplicatore del mercato
Il consumo preventivo da parte di individui prediabetici e non diabetici attenti alla salute sta ampliando il mercato potenziale totale per gli alimenti per diabetici ben oltre la base di persone con diagnosi. L'IDF Diabetes Atlas 11th Edition ha stimato che nel 2024 634.8 milioni di adulti a livello globale presentavano una ridotta tolleranza al glucosio (IGT) e 487.7 milioni una ridotta glicemia a digiuno (IFG), popolazioni ad alto rischio di diabete di tipo 2 che stanno adottando sempre più diete a basso indice glicemico e a basso contenuto di zuccheri come misura precauzionale. L'indagine Food & Health Survey 2024 dell'International Food Information Council ha rilevato che due terzi dei consumatori desiderano attivamente limitare il consumo di zucchero, una tendenza che amplia materialmente il pubblico commercialmente raggiungibile oltre le popolazioni con diagnosi clinica [2] Fonte: Steve Koppes, “Finding the Sweet Spot,” Institute of Food Technologists, ift.org . Un'analisi dei consumatori cinesi del 2025 ha rilevato che la motivazione si sta spostando dal "controllo della malattia" alla "gestione proattiva della salute", con individui sani che considerano i prodotti alimentari per diabetici come alimenti preventivi e richiedono non solo il controllo della glicemia, ma anche un buon sapore, praticità e valore emotivo. Questo riposizionamento dei prodotti alimentari per diabetici come categoria di prodotti salutari di uso comune, piuttosto che come nicchia medica, ha implicazioni significative per il posizionamento sugli scaffali, il marketing e le strategie di distribuzione.
Innovazione nei sostituti dello zucchero e negli ingredienti a basso indice glicemico: riscrivere l'economia della formulazione
La scienza degli edulcoranti ha compiuto progressi maggiori tra il 2024 e il 2026 rispetto a qualsiasi periodo precedente comparabile, offrendo ai produttori alimentari una gamma di strumenti significativamente più ampia per la produzione di alimenti per diabetici con profili gustativi superiori. L'edulcorante EverSweet di Avansya, a base di stevia (Reb M e Reb D derivati dalla fermentazione), ha ottenuto l'autorizzazione UE e britannica nel maggio 2025, introducendo nelle principali catene di approvvigionamento europee un ingrediente con un'impronta di carbonio inferiore dell'81% e un utilizzo del suolo inferiore del 96% rispetto allo zucchero convenzionale. L'allulosio, uno zucchero raro con un contenuto calorico quasi nullo e un indice glicemico trascurabile che imita il saccarosio in termini di imbrunimento e sensazione al palato, ha visto un aumento del 40% dei lanci di prodotti a livello globale tra il 2022 e il 2024, con il Nord America che ha registrato un'impennata del 135% dei lanci solo nel 2025. Il parere dell'EFSA dell'agosto 2025 sui beta-glucani derivati da avena e orzo ha confermato che una dose minima di 4 g/30 g di carboidrati disponibili rimane la soglia comprovata per una dichiarazione di riduzione della glicemia ai sensi del Regolamento (CE) n. 1924/2006 dell'UE, un fattore di conformità che influenza le decisioni di investimento nella riformulazione dei prodotti da parte dei produttori europei di prodotti da forno e cereali. L'indicazione nutrizionale qualificata per lo yogurt rilasciata dalla FDA nel marzo 2024, la prima di questo tipo per un alimento intero anziché per un ingrediente, amplia ulteriormente il panorama delle indicazioni nutrizionali legittime per la gestione del diabete.
Un crescente sostegno da parte di professionisti sanitari e dietologi
Le linee guida cliniche degli organismi internazionali per il diabete stanno formalizzando sempre più la gestione dietetica come intervento di prima linea, indirizzando i pazienti verso specifiche categorie di alimenti e caratteristiche di formulazione. Le Linee guida di consenso sulla pratica clinica ISPAD 2024 per il diabete di tipo 2 nei bambini e negli adolescenti integrano esplicitamente interventi di sana alimentazione, tra cui la riduzione del consumo di bevande ipercaloriche, la composizione dei pasti culturalmente appropriata e l'aumento dell'apporto di fibre, come pilastro della gestione clinica insieme alla farmacoterapia. Le Linee guida di consenso RSSDI-ICMR 2025 dell'India per il diabete di tipo 1 promuovono la terapia nutrizionale medica in linea con i principi ISPAD e ADA, enfatizzando il conteggio dei carboidrati, la consapevolezza dell'indice glicemico e l'educazione dietetica supportata dalla telemedicina, strumenti che intrinsecamente indirizzano il comportamento del paziente verso prodotti alimentari per diabetici etichettati e categorizzati. La dimensione meno visibile di questo fattore determinante è che l'approvazione da parte dei dietologi nei canali farmaceutici, dove i prodotti di nutrizione clinica come Ensure Diabetes Care di Abbott sono disponibili accanto alle terapie farmacologiche, crea un'attrazione prescrittiva che aggira il marketing convenzionale e funge da meccanismo di distribuzione basato su un elevato livello di fiducia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi maggiorati per alimenti specifici per diabetici | -0.9% | Diffusione globale; più marcata nei mercati in via di sviluppo dell'area Asia-Pacifico e nell'Africa subsahariana. | A lungo termine (≥ 4 anni) |
| Scetticismo dei consumatori nei confronti dei dolcificanti artificiali e degli additivi | -0.5% | Principalmente Nord America ed Europa; in crescita nelle aree urbane dell'area Asia-Pacifico. | Medio termine (2–4 anni) |
| Sfide legate al gusto e alle preferenze sensoriali | -0.4% | Globale, fondamentale per l'espansione nei canali di distribuzione di massa | Breve-medio termine |
| Complessità normative relative alle dichiarazioni sulla salute | -0.3% | UE e Nord America; moderato nella regione Asia-Pacifico | Medio-lungo termine |
| Fonte: Intelligenza di Mordor | |||
I prezzi elevati rappresentano una barriera persistente all'adozione.
Il prezzo elevato rappresenta il principale ostacolo strutturale alla diffusione su larga scala degli alimenti per diabetici. Ingredienti specifici, come allulosio, farina di mandorle, stevia, cereali ad alto contenuto di fibre ed eritritolo, aumentano i costi di formulazione del 20-40% rispetto alla produzione alimentare convenzionale. In Giappone, il settore della nutrizione clinica per la cura del diabete ha rilevato che prodotti come ENORAS costano circa 294 yen per bustina da 187.5 ml (1.94 dollari USA), con costi per porzione superiori a 350 yen (2.31 dollari USA), il che si traduce in un tasso di conversione inferiore del 40-50% tra i consumatori anziani di età superiore ai 65 anni, che rappresentano la fascia demografica più numerosa tra i diabetici. In Cina, i produttori locali di alimenti per diabetici hanno conquistato una quota di mercato significativa entro il 2025, puntando sui mercati a livello di contea attraverso una rete di 2,800 "consulenti nutrizionali + farmacie", anziché competere sul posizionamento premium, dimostrando che la co-innovazione in termini di prezzi e distribuzione è fondamentale per l'espansione del mercato quanto la ricerca e sviluppo di nuove formulazioni. Nei mercati in via di sviluppo, la conseguenza pratica è che i leader di mercato non possono semplicemente esportare modelli di prodotto occidentali di fascia alta; necessitano di modelli di prezzo a livelli, ancorati alle dinamiche economiche locali delle materie prime.
Scetticismo dei consumatori nei confronti dei dolcificanti e degli additivi artificiali
Lo scetticismo dei consumatori nei confronti dei dolcificanti sintetici presenta delle sfumature che si manifestano in modo diverso a seconda delle regioni e dei gruppi demografici. Uno studio del 2024 pubblicato sull'European Heart Journal ha collegato lo xilitolo a potenziali effetti cardiovascolari avversi in soggetti a rischio, basandosi su uno studio del 2023 pubblicato su Nature Medicine che sollevava preoccupazioni simili sull'eritritolo, ponendo due polioli ampiamente utilizzati nei prodotti alimentari per diabetici sotto la lente d'ingrandimento dei media. Allo stesso tempo, secondo l'IFT (2025), il 60% dei consumatori a livello globale esprime una generale preoccupazione per i dolcificanti artificiali. Le alternative naturali più "pulite" incontrano a loro volta degli ostacoli: l'allulosio non è ancora approvato in Canada e nell'UE ad aprile 2025, creando una frammentazione geografica che complica le strategie di lancio dei prodotti a livello globale. Un'analisi dei consumatori cinesi del 2025 ha rilevato una crescente consapevolezza del fatto che "senza zucchero ≠ sano", spingendo i produttori oltre le semplici dichiarazioni in etichetta, verso un'innovazione nutrizionale sostanziale e una verifica clinica. Il rischio concreto per i produttori è che i tentativi di affrontare le preoccupazioni relative ai dolcificanti artificiali passando ad alternative naturali non regolamentate introducano nuovi obblighi di conformità nei principali mercati di esportazione.
Analisi del segmento
Per tipologia di prodotto: la scala del settore della panificazione incontra lo slancio di crescita degli snack.
Nel 2025, il settore dei prodotti da forno rappresentava il 28.55% del mercato degli alimenti per diabetici, mantenendo la sua posizione di leader rispetto a tutte le altre categorie di prodotti. Il mercato degli alimenti per diabetici considera i prodotti da forno un segmento fondamentale, poiché i consumatori solitamente modificano il pane, i cereali e i prodotti a base di cereali piuttosto che eliminarli completamente dalla loro alimentazione quotidiana. Kellanova ha dichiarato di aver rimosso oltre 57,000 tonnellate di zucchero dai suoi cereali e snack europei dal 2011, di aver aumentato del 122% il contenuto di fibre nelle sue gamme di cereali per bambini e di aver lanciato nel 2025 Kellogg's Oaties e High Protein Bites. Questo andamento dimostra come il mercato degli alimenti per diabetici stia spingendo i prodotti alimentari tradizionali, riformulati in chiave più attenta alle esigenze dei diabetici, senza costringere i consumatori a passare completamente a prodotti di nicchia.
Si prevede che gli snack cresceranno a un tasso annuo composto (CAGR) dell'8.37% fino al 2031, il che rappresenta il segmento di prodotto con la maggiore dinamica di crescita. L'industria alimentare per diabetici sta assistendo a una crescente domanda di alimenti pratici e porzionati, adatti al lavoro, ai viaggi e agli spuntini tra i pasti, senza un elevato apporto di zuccheri. Anche il settore lattiero-caseario beneficia dell'indicazione nutrizionale qualificata (FAQ) della FDA per lo yogurt, relativa alla riduzione del rischio di diabete di tipo 2, a supporto di prodotti che combinano praticità e informazioni nutrizionali clinicamente rilevanti. La posizione dell'EFSA del 2025 sui beta-glucani supporta ulteriormente i cereali e i prodotti a base di cereali che soddisfano la soglia di dosaggio richiesta per un'indicazione conforme, mentre i formati nutrizionali ad alto contenuto proteico stanno diventando sempre più rilevanti nel mercato degli alimenti per diabetici, per i consumatori che cercano un supporto metabolico più ampio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: predominanza degli adulti con uno sviluppo pediatrico più rapido
Nel 2025, gli adulti detenevano l'83.28% del mercato degli alimenti per diabetici, a riprova del fatto che il diabete di tipo 2 rappresenta oltre il 95% di tutti i casi di diabete a livello mondiale e rimane concentrato nella popolazione adulta. Il mercato degli alimenti per diabetici attrae anche la domanda di persone adulte che non hanno ancora ricevuto una diagnosi di diabete, ma che presentano già glicemia a digiuno alterata o ridotta tolleranza al glucosio e stanno modificando la propria dieta per ridurre il rischio futuro. Ciò rende il segmento degli adulti più ampio rispetto alla popolazione di pazienti in trattamento, contribuendo a spiegare perché i formati alimentari di uso quotidiano rimangono importanti. La riformulazione del 2025 di Ensure Diabetes Care da parte di Abbott in India, con una maggiore quantità di mio-inositolo, una miscela di carboidrati a basso indice glicemico, una doppia miscela di fibre d'avena, FOS prebiotici e un contenuto di micronutrienti più elevato, dimostra come la nutrizione specifica per patologie negli adulti si stia evolvendo verso una progettazione del prodotto più dettagliata dal punto di vista clinico.
I bambini rappresentano il segmento di utenti finali in più rapida crescita, con un CAGR previsto dell'8.29% fino al 2031. Il mercato degli alimenti per diabetici sta assistendo a questo cambiamento perché il diabete di tipo 1 ha colpito 9.5 milioni di persone a livello globale nel 2025, tra cui 1.8 milioni di individui di età inferiore ai 20 anni [3] Fonte: Graham D. Ogle et al., “Global Type 1 Diabetes Prevalence, Incidence, and Mortality Estimates 2025,” Diabetes Research and Clinical Practice via DOI, doi.org . Le linee guida ISPAD del 2024 per il diabete di tipo 2 nei bambini e negli adolescenti hanno anche conferito alla gestione dietetica un ruolo di primo piano molto più esplicito, il che supporta la domanda di prodotti che siano appropriati in termini di gusto, formato e utilizzo durante la giornata scolastica. L'industria degli alimenti per diabetici ha ancora una lacuna di prodotto in questo ambito perché molte delle offerte attuali sono state progettate prima per gli adulti, mentre i bambini hanno bisogno di porzioni più piccole, una migliore accettazione del sapore e una minore dipendenza da dolcificanti sintetici. Il lancio in Europa di cereali ad alto contenuto di fibre per bambini da parte di Kellanova suggerisce un precoce riconoscimento di questa esigenza, ma il segmento pediatrico del mercato degli alimenti per diabetici appare ancora sottosviluppato rispetto alle necessità cliniche.
Per canale di distribuzione: scala fisica e accelerazione digitale
Nel 2025, ipermercati e supermercati rappresentavano il 36.26% del mercato degli alimenti per diabetici, mantenendo la loro posizione di principale canale di distribuzione. Il mercato degli alimenti per diabetici dipende ancora dalla grande distribuzione fisica perché la visibilità, la prova del prodotto e gli acquisti ripetuti da parte dei consumatori sono più facili da ottenere nei punti vendita dove questi effettuano la spesa quotidiana. Farmacie e parafarmacie rimangono particolarmente importanti per i prodotti con un posizionamento clinico, poiché i clienti spesso li incontrano in un contesto orientato alla salute piuttosto che in un semplice negozio di convenienza. Ciò è particolarmente rilevante in paesi come la Germania, dove la prevalenza del diabete negli adulti ha raggiunto il 10.3% nel 2024 ed è aumentata bruscamente nelle fasce d'età più anziane, che hanno maggiori probabilità di utilizzare percorsi di cura collegati alla farmacia.
I negozi online rappresentano il canale di vendita al dettaglio in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.15% fino al 2031. Il mercato degli alimenti per diabetici trae vantaggio dalle piattaforme digitali perché i prodotti spesso necessitano di maggiore spazio per la spiegazione degli ingredienti, i confronti nutrizionali, le opzioni di abbonamento per il rifornimento e la comunicazione mirata rispetto a quanto consentito dagli scaffali dei negozi fisici. Questo canale aiuta inoltre i marchi più piccoli e specializzati a raggiungere i consumatori che potrebbero non trovare prodotti specifici per le loro esigenze nei negozi vicini. Il lancio di Propel Clear Protein da parte di PepsiCo nel maggio 2026 su Walmart.com, Amazon e Gatorade.com dimostra che l'accesso digitale diretto è ormai un canale di commercializzazione fondamentale per i prodotti legati alla salute metabolica e al posizionamento a basso contenuto di zuccheri. Di conseguenza, il mercato degli alimenti per diabetici sta diventando sempre più omnicanale, con la vendita al dettaglio fisica che guida la scalabilità e la vendita al dettaglio online che ne accelera la diffusione, la formazione e la varietà dell'assortimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America deteneva il 41.42% della quota di mercato degli alimenti per diabetici, risultando il principale contributore a livello regionale. Solo negli Stati Uniti, nel 2024, si contavano 38.5 milioni di adulti affetti da diabete e la spesa sanitaria correlata al diabete ha raggiunto i 404.5 miliardi di dollari, secondo la Federazione Internazionale del Diabete (IDF). La più ampia regione del Nord America e dei Caraibi ha rappresentato 438.6 miliardi di dollari di spesa sanitaria correlata al diabete, pari al 43.2% del totale globale, il che conferisce alla regione una base commerciale insolitamente solida per i prodotti nutrizionali specializzati, come riportato dall'IDF Diabetes Atlas 11th Edition 2025. Anche le direttive normative sono importanti, poiché la FDA ha aggiornato la definizione di "contenuto nutrizionale sano" alla fine del 2024 e ha introdotto limiti più chiari per gli zuccheri aggiunti, il che sta già influenzando la riformulazione dei prodotti in diverse categorie alimentari. Il mercato degli alimenti per diabetici in Nord America beneficia quindi di un'elevata consapevolezza, di una forte spesa, di una rapida commercializzazione dei prodotti e di un sistema normativo che influenza gli standard di prodotto lungo tutta la catena del valore.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.86% fino al 2031, diventando così il blocco regionale in più rapida espansione nel mercato degli alimenti per diabetici. Nel 2024, la regione del Pacifico occidentale contava 215.4 milioni di adulti con diabete, mentre il Sud-Est asiatico ne contava 106.9 milioni, conferendo all'Asia-Pacifico la più ampia base di domanda legata alla prevalenza del diabete, secondo l'11a edizione 2025 dell'IDF Diabetes Atlas. Nel 2025, l'India contava circa 101 milioni di adulti con diabete, il che sostiene una forte domanda di prodotti nutrizionali specifici per la patologia e di alimenti a basso contenuto di zuccheri per il consumo quotidiano, secondo Abbott. Il mercato degli alimenti per diabetici in questa regione è trainato dai cambiamenti nelle abitudini alimentari urbane, da tassi di diagnosi più elevati e da una maggiore accettazione di alimenti a basso contenuto di zuccheri e funzionali nei grandi centri abitati. Queste condizioni spingeranno sia i produttori multinazionali che quelli regionali a concentrarsi su formati accessibili, sull'adattamento ai gusti locali e su un più ampio accesso al commercio digitale e moderno nel mercato degli alimenti per diabetici.
L'Europa è rimasta il secondo mercato regionale più grande, trainata da Germania, Regno Unito, Francia, Italia e Spagna. In Germania, la prevalenza del diabete tra gli adulti ha raggiunto il 10.3% nel 2024, salendo al 20.9% nella fascia di età 65-79 anni e al 22.5% tra gli ultraottantenni, il che sostiene una forte domanda da parte di farmacie e nutrizionisti clinici, secondo il Robert Koch Institute. Il Sud e il Centro America hanno registrato una prevalenza di diabete standardizzata per età del 10.1% nel 2024, mentre il Medio Oriente e il Nord Africa hanno registrato il tasso regionale più elevato, pari al 19.9%, il che segnala un'importante domanda a lungo termine anche laddove l'accessibilità economica rimane un limite, secondo la Federazione Internazionale del Diabete (IDF). Il mercato degli alimenti per diabetici richiede quindi strategie regionali diverse: le aree geografiche più mature privilegiano la riformulazione supportata da studi clinici, mentre quelle emergenti necessitano di un accesso a costi inferiori, innovazione incentrata sugli alimenti di base ed espansione dei canali di distribuzione.
Panorama competitivo
Il mercato degli alimenti per diabetici rimane moderatamente frammentato e nessuna azienda detiene una posizione di leadership decisiva in tutte le categorie di prodotto o regioni. Nestlé, Abbott Laboratories, Danone, PepsiCo e Kellanova restano le piattaforme più visibili e di grandi dimensioni, grazie alla combinazione di economie di scala, capacità di sviluppo prodotto e marchi nutrizionali affermati. Ciononostante, il mercato degli alimenti per diabetici premia ancora la differenziazione del marchio più che la pura scalabilità, poiché credibilità, qualità della formulazione e adeguatezza al canale di distribuzione contano almeno quanto le dimensioni produttive. Anche le normative regolamentari tengono sotto controllo la concorrenza, in quanto le dichiarazioni relative alla salute e alla glicemia devono essere conformi a standard di evidenza più rigorosi nei principali mercati. Ciò lascia spazio sia alle multinazionali del settore alimentare che agli specialisti regionali per competere sulla fiducia, sul gusto e sull'accessibilità all'interno del mercato degli alimenti per diabetici.
Nel 2025 Abbott ha rafforzato la sua posizione riformulando Ensure Diabetes Care in India con una maggiore quantità di mio-inositolo, un sistema di carboidrati a basso indice glicemico, una doppia miscela di fibre d'avena, FOS prebiotici e un supporto più efficace di micronutrienti, dimostrando un chiaro orientamento verso un'alimentazione per diabetici clinicamente più differenziata. Nel maggio 2026 PepsiCo ha ampliato il suo posizionamento nel settore della salute metabolica con Propel Clear Protein, una polvere senza zucchero con 20 g di proteine del siero del latte, 3 g di fibre ed elettroliti, rivolgendosi esplicitamente agli utilizzatori di GLP-1 e ai consumatori che gestiscono la propria salute metabolica. Kellanova sta seguendo una strada diversa, basata su un'ampia riformulazione e sul rinnovamento del portafoglio prodotti, e nel 2026 ha collegato questo impegno a una roadmap per alimenti ad alto contenuto di fibre e proteine con un ridotto contenuto di zuccheri e sale. Queste mosse suggeriscono che la crescita nel mercato degli alimenti per diabetici deriva dall'adattamento del portafoglio prodotti, dalla scienza nutrizionale e da un posizionamento salutistico complementare, piuttosto che da un'unica formula di prodotto dominante. Dimostrano inoltre che le aziende leader si stanno approcciando a questa categoria sia con prodotti specifici per determinate patologie, sia con offerte più ampie volte al benessere generale.
L'innovazione a monte sta plasmando la concorrenza anche perché i fornitori di ingredienti influenzano la velocità con cui i marchi possono migliorare il gusto, ridurre lo zucchero e difendere le dichiarazioni di conformità. L'approvazione di EverSweet da parte di Avansya nel 2025 nell'UE e nel Regno Unito ha fornito ai produttori un'ulteriore opzione di dolcificante commercialmente utilizzabile, rafforzando la pipeline di sviluppo di alimenti e bevande a basso contenuto di zucchero. Il mercato degli alimenti per diabetici offre ancora ampio spazio agli operatori regionali e agli specialisti di settore, poiché i prezzi locali, i rapporti con le farmacie e la fiducia dei consumatori non sono facili da replicare per ogni multinazionale. Questo mantiene il mercato degli alimenti per diabetici competitivo, variegato e più aperto rispetto a categorie in cui le poche aziende leader dominano la maggior parte della quota disponibile.
Leader dell'industria alimentare per diabetici
Nestlé
Abbott Laboratories
Danone
PepsiCo
Kellanova
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: la joint venture tra Dr. Reddy's e Nestlé Health Science ha lanciato Celevida GLP+, un integratore alimentare che fornisce 48 g di proteine per 100 g e 27 nutrienti essenziali, sviluppato in collaborazione con endocrinologi per i pazienti in terapia con GLP-1/GIP per il diabete di tipo 2 e l'obesità. Il lancio si rivolge agli 1.6 milioni di utenti di terapia con GLP-1 in India e affronta la perdita di massa magra del 25-40% associata alla riduzione farmacologica del peso.
- Maggio 2026: PepsiCo ha lanciato Propel Clear Protein, una polvere pronta da miscelare senza zuccheri e da 90 calorie, che fornisce 20 g di proteine del siero del latte, 3 g di fibre ed elettroliti per porzione, sviluppata con dietologi qualificati e specificamente pensata per gli utilizzatori di GLP-1 e per i consumatori che gestiscono la propria salute metabolica. Disponibile su Walmart.com, Amazon e Gatorade.com.
- Febbraio 2026: Reliance Consumer Products Limited ha acquisito il 100% delle quote azionarie di Southern Health Foods Private Limited (marchio Manna) per 156.42 crore di rupie indiane (circa 18.7 milioni di dollari USA), aggiungendo al proprio portafoglio il marchio leader in India nel settore degli alimenti a base di miglio, avena e cereali misti, categorie con una diretta sovrapposizione funzionale con la gestione dietetica del diabete.
- Novembre 2025: Abbott ha lanciato in India una versione riformulata di Ensure Diabetes Care, che incorpora un "sistema di tripla cura" con una quantità di mio-inositolo quattro volte superiore rispetto alla formulazione precedente, una miscela di carboidrati a basso indice glicemico, una doppia miscela di fibre d'avena, FOS prebiotici e un aumento di cromo, vitamina D, calcio e zinco, senza aggiunta di saccarosio.
Ambito del rapporto sul mercato globale degli alimenti per diabetici
Per alimenti per diabetici si intendono i prodotti alimentari specificamente formulati per aiutare a gestire i livelli di glucosio nel sangue e soddisfare le esigenze nutrizionali delle persone con diabete. Il mercato degli alimenti per diabetici è segmentato per tipologia di prodotto, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato comprende prodotti da forno, latticini, bevande, snack, dolciumi e altri prodotti. In base all'utente finale, il mercato è segmentato in adulti e bambini. Per canale di distribuzione, il mercato comprende ipermercati/supermercati, farmacie e parafarmacie, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. Per area geografica, il rapporto copre Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa, con dimensioni del mercato e previsioni fornite per ciascuna regione. Per ogni segmento, le dimensioni del mercato e le previsioni sono state effettuate sulla base del valore (USD).
| Prodotti da forno |
| Prodotti lattiero-caseari |
| Bevande |
| Spuntini/Snacks |
| Confetteria |
| Altro |
| Adulti |
| Bambini |
| Ipermercati / Supermercati |
| Farmacie e negozi di droga |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altro canale di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipi di prodotto | Prodotti da forno | |
| Prodotti lattiero-caseari | ||
| Bevande | ||
| Spuntini/Snacks | ||
| Confetteria | ||
| Altro | ||
| Per utente finale | Adulti | |
| Bambini | ||
| Per canale di distribuzione | Ipermercati / Supermercati | |
| Farmacie e negozi di droga | ||
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altro canale di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la crescita della domanda di alimenti per diabetici a livello globale?
La crescita è trainata dalla crescente prevalenza del diabete, dal più ampio utilizzo della nutrizione preventiva, da una maggiore innovazione nella riduzione del consumo di zuccheri e dal crescente supporto clinico per la gestione basata sulla dieta. Si prevede che il settore crescerà da 16.39 miliardi di dollari nel 2026 a 23.46 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.43%.
Quale categoria di prodotti è oggi leader nelle vendite di alimenti per diabetici?
Il settore dei prodotti da forno è leader di mercato, con una quota del 28.55% nel 2025. Questo primato deriva dal fatto che i consumatori tendono ad adattare alimenti di base come pane e cereali, piuttosto che eliminarli completamente dalla propria alimentazione quotidiana.
Quale gruppo di utenti finali sta crescendo più rapidamente?
I bambini rappresentano il gruppo di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.29% fino al 2031. Ciò è legato alla crescente prevalenza del diabete di tipo 1 e a linee guida pediatriche più rigorose in materia di gestione dietetica.
Perché il Nord America continua a essere il principale contributore in termini di fatturato?
Nel 2025, il Nord America ha dominato il mercato con una quota del 41.42% grazie all'elevata prevalenza del diabete, alla forte spesa sanitaria, alla rapida commercializzazione dei prodotti e a un contesto normativo che promuove attivamente la riformulazione dei farmaci con un minore contenuto di zucchero.


