

Dimensioni e quota di mercato dei test di tossicità dermica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
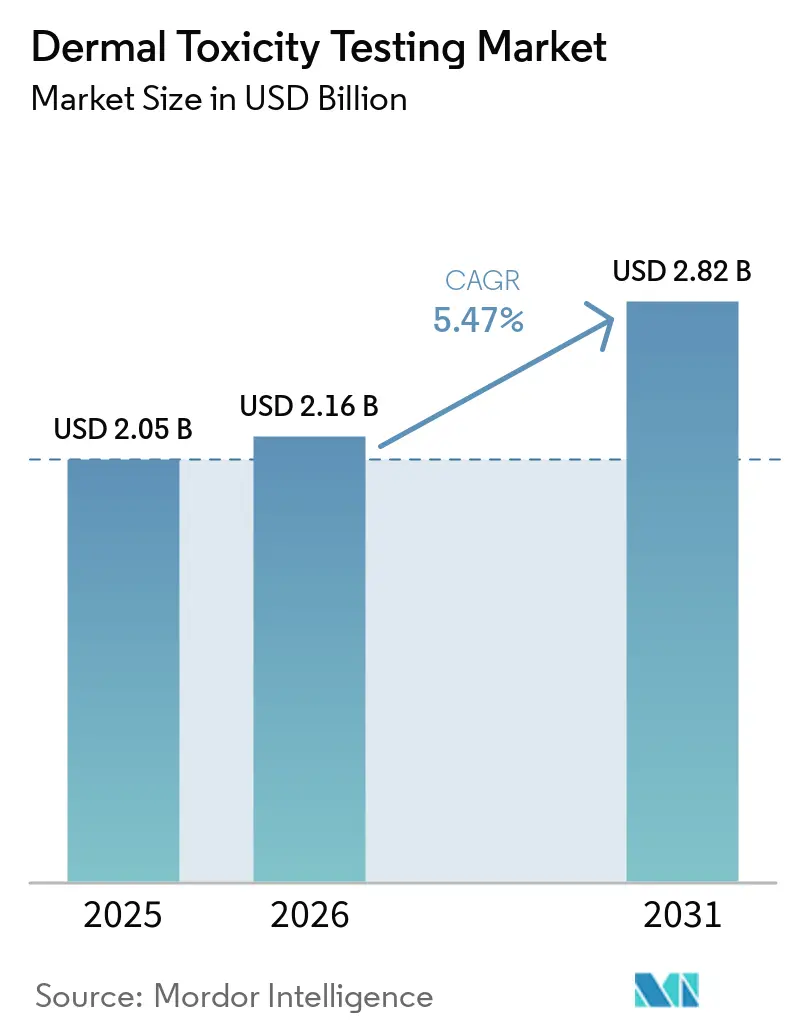
| Dimensione del mercato (2026) | 2.16 miliardo di dollari |
| Dimensione del mercato (2031) | 2.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.47% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei test di tossicità dermica di Mordor Intelligence
Si prevede che il mercato dei test di tossicità cutanea raggiungerà un valore di 2.05 miliardi di dollari nel 2025, 2.16 miliardi di dollari nel 2026 e 2.82 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.47% dal 2026 al 2031.
Una maggiore pressione normativa per dati di sicurezza cruelty-free, la rapida validazione dei sistemi di epidermide umana ricostruita (RHE) e le scoperte nei modelli in silico basati sull'intelligenza artificiale sono alla base di questa espansione. L'intensificarsi dei requisiti ESG amplifica la spesa dei leader del settore cosmetico che cercano etichette "senza test sugli animali", mentre le aziende farmaceutiche accelerano i programmi pilota dopo che la roadmap della FDA dell'aprile 2025 ha semplificato le procedure di presentazione basate su metodologie di approccio innovative (NAM). Il Nord America mantiene il vantaggio di essere stato il primo ad entrare nel mercato grazie a solide reti di CRO (Contract Research Organization) e finanziamenti di venture capital, tuttavia l'Asia-Pacifico registra la crescita più rapida dei ricavi, poiché le autorità di regolamentazione cinesi e giapponesi codificano linee guida alternative per i test. L'intensità competitiva è in aumento, con le aziende consolidate che aggiungono moduli di biostampa e computazionali, e gli ostacoli alla validazione rimangono elevati perché i risultati degli studi interlaboratorio dell'OCSE devono soddisfare oltre 40 autorità nazionali.
Punti chiave del rapporto
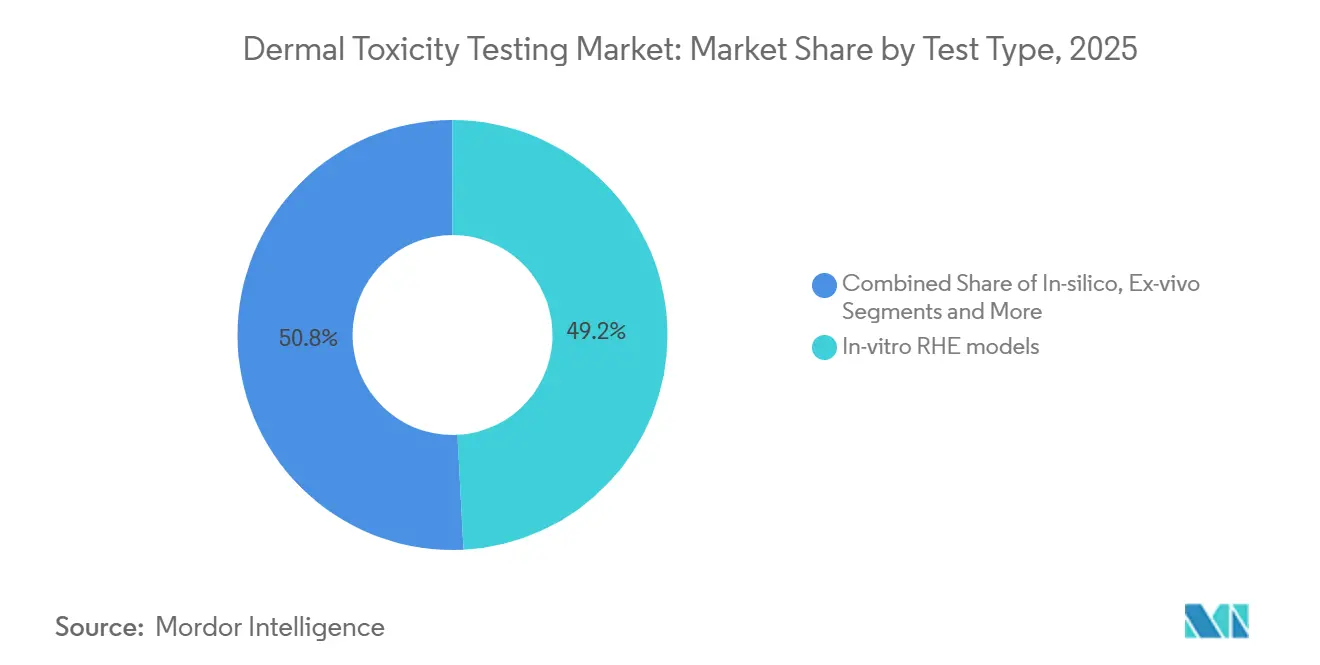
- In base al tipo di test, i modelli di epidermide umana ricostruita in vitro hanno conquistato il 49.19% della quota di mercato dei test di tossicità dermica nel 2025, mentre si prevede che i metodi computazionali in silico forniranno un CAGR del 5.62% fino al 2031.
- Per quanto riguarda l'endpoint di tossicità, l'irritazione cutanea ha conquistato il 37.66% della quota di mercato dei test di tossicità cutanea nel 2025, mentre si prevede che la sensibilizzazione cutanea registrerà un CAGR del 6.09% fino al 2031.
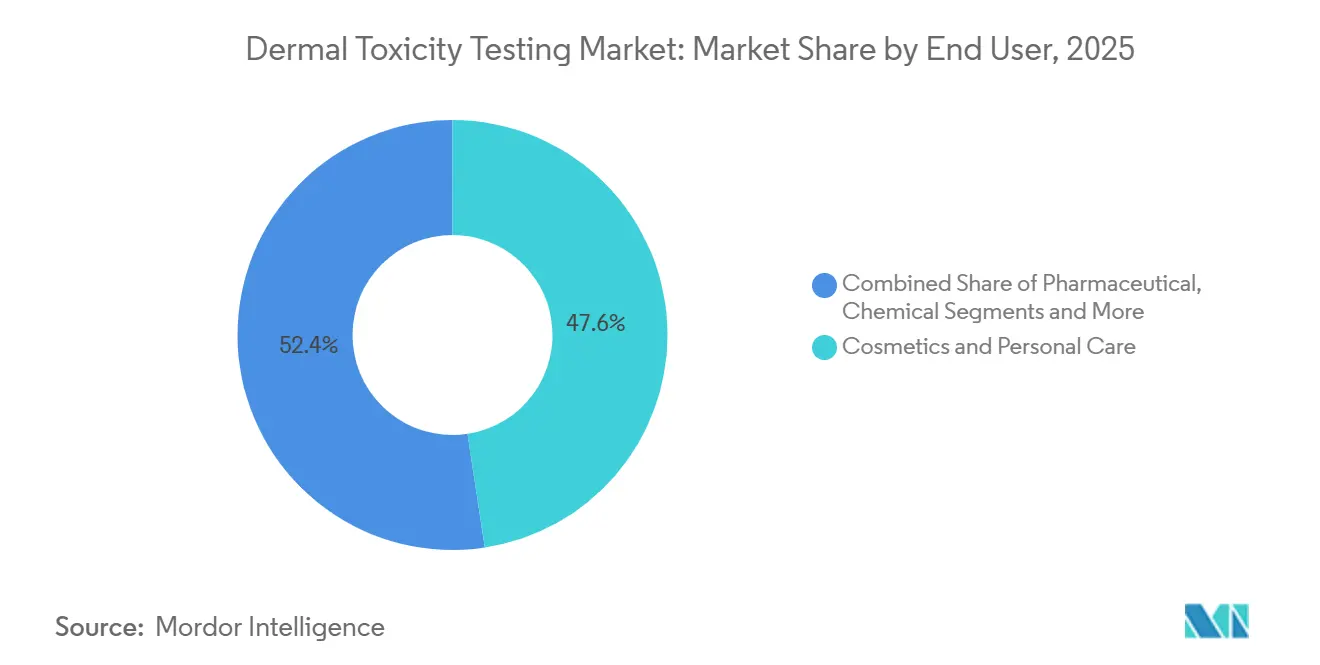
- Per utente finale, nel 47.69 i prodotti cosmetici e per la cura della persona rappresentavano il 2025% del mercato dei test di tossicità dermica, mentre le aziende farmaceutiche e biotecnologiche stanno crescendo a un CAGR del 6.04% entro il 2031.
- Dal punto di vista geografico, il Nord America ha guidato la classifica con una quota di fatturato del 42.68% nel 2025; la regione Asia-Pacifico è destinata a espandersi con un tasso di crescita annuo composto (CAGR) del 6.20% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei test di tossicità dermica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti normativi sui test sugli animali nei cosmetici | + 2.10% | Globale (principalmente UE e Nord America) | Medio termine (2-4 anni) |
| Accelerata accettazione da parte della FDA e dell'OCSE di test in vitro e in silico | + 1.80% | Globale (Nord America ed Europa) | A breve termine (≤ 2 anni) |
| Crescita di modelli di pelle umana 3D biostampati | + 1.40% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| Immagini ad alto contenuto abilitate dall'intelligenza artificiale per schermi irritanti | + 1.20% | Hub tecnologici globali | A lungo termine (≥ 4 anni) |
| La crescente pipeline di farmaci dermatologici necessita di una sicurezza cutanea precoce | + 0.90% | Cluster farmaceutici globali | Medio termine (2-4 anni) |
| Domanda di dichiarazioni sui prodotti cruelty-free guidata da ESG | + 0.80% | Mercati sviluppati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti normativi sulla sperimentazione animale nei cosmetici
Diverse giurisdizioni hanno codificato i divieti di sperimentazione animale, creando uno spostamento strutturale della domanda a favore del mercato dei test di tossicità cutanea. Dodici stati degli Stati Uniti hanno imposto divieti completi entro il 2024, riecheggiando la restrizione di commercializzazione decennale dell'Unione Europea. [1] Animal Law Info, “Laws Banning Cosmetics Testing on Animals,” animallaw.info La legge canadese del dicembre 2023 ha esteso lo slancio in tutto il Nord America. L'attenzione normativa ora si estende a prodotti chimici e farmaceutici; l'EPA statunitense aveva approvato 140 metodi alternativi per gli endpoint cutanei entro la fine del 2024 e la roadmap 2025 della FDA incoraggia formalmente i metodi alternativi non animali (NAM) nelle richieste di autorizzazione per nuovi farmaci sperimentali. Il Giappone ha pubblicato linee guida sui protocolli non animali nel 2024, confermando l'allineamento con l'Asia-Pacifico. Collettivamente, queste azioni aumentano il rischio di conformità per le aziende prive di dati NAM e reindirizzano i budget di test verso servizi in vitro e in silico validati.
Accettazione accelerata da parte della FDA e dell'OCSE di test in vitro e in silico
La "Roadmap per la riduzione dei test sugli animali negli studi di sicurezza preclinica" della FDA dell'aprile 2025 approva gli organi su chip, la modellazione basata sull'IA e le simulazioni di pazienti virtuali, garantendo alle aziende che li adottano precocemente un percorso di revisione semplificato. [2] National Law Review, "Navigating FDA's Proposed Guidance on AI and Non-Animal Models", natlawreview.com L'OCSE ha accelerato gli aggiornamenti delle Linee guida sui test 497 e 496 nel 2024, integrando letture basate sull'omica e framework di condivisione dei dati. Il Canada ha pubblicato una bozza di strategia complementare nell'ambito del CEPA nel settembre 2024, puntando alla transizione completa ai NAM entro il 2035. Un'accettazione più rapida elimina un collo di bottiglia storico, l'incertezza normativa, e amplifica il ritorno sulla R&S per i fornitori di piattaforme radicati nel mercato dei test di tossicità cutanea.
Crescita di modelli di pelle umana 3D biostampati
I progressi della biostampa forniscono costrutti tissutali con complessità della matrice extracellulare e microvascolarizzazione perfusibile, riducendo il divario tra la traslazione in vitro e in vivo. I ricercatori dell'Università di Graz hanno dimostrato la pelle stampata in 3D contenente cellule viventi con robuste proprietà meccaniche nell'aprile 2025. [3] Redattore, "3D-Printed Skin Imitation Equipped With Living Cells Could Replace Animal Testing", Phys.org, phys.org EPISKIN ha ampliato il suo portfolio SkinEthic RHE, aggiungendo formati derma-ipoderma nel 2024. La FDA ha approvato la sua prima sperimentazione umana utilizzando un prodotto di pelle biostampata, segnalando la prontezza normativa per valutare i tessuti 3D per lo screening di sicurezza. Sebbene i costi unitari rimangano elevati, il Nord America ospita circa 75 aziende di biostampa attive, accelerando l'innovazione su scala industriale.
Immagini ad alto contenuto basate sull'intelligenza artificiale per schermi irritanti
Gli algoritmi di apprendimento automatico ora offrono un'accuratezza predittiva dell'80% per la profilazione dell'irritazione utilizzando reti LSTM che analizzano i descrittori molecolari. La piattaforma MolToxPred ha raggiunto l'87.76% di AUROC combinando classificatori random-forest e LightGBM, evidenziando i vantaggi competitivi degli ensemble di algoritmi. I sistemi di imaging ad alto contenuto automatizzano l'analisi della morfologia cellulare, comprimendo i tempi di analisi da settimane a giorni e standardizzando l'output su reti di laboratori globali. La roadmap 2025 della FDA cita la tossicologia computazionale basata sull'intelligenza artificiale come priorità, tuttavia gli sviluppatori devono fornire una documentazione granulare del modello proporzionale al rischio per la sicurezza del paziente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Correlazione predittiva limitata di alcuni test in vitro con risultati umani | -1.60% | Globale, con particolare impatto sull'accettazione normativa | Medio termine (2-4 anni) |
| Elevato costo di capitale delle piattaforme di coltura tissutale 3D | -1.20% | Globale, con un impatto maggiore sui mercati emergenti | A breve termine (≤ 2 anni) |
| Scarsità di tossicologi specializzati in colture cellulari nei mercati emergenti | -0.80% | APAC, America Latina, MEA | A lungo termine (≥ 4 anni) |
| Assenza di linee guida normative globali armonizzate | -0.60% | Globale, con variazioni regionali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Correlazione predittiva limitata di alcuni test in vitro con risultati umani
Le autorità di regolamentazione rimangono caute quando i risultati dei test divergono dalle osservazioni cliniche, soprattutto per endpoint complessi come la sensibilizzazione dermica che coinvolge l'immunità innata e adattativa. I set di dati dei patch test predittivi sull'uomo rivelano una variabilità che gli attuali modelli RHE faticano a riprodurre. L'OCSE richiede studi ad anello multi-laboratorio prima dell'approvazione delle linee guida, prolungando i tempi di commercializzazione. Gli sviluppatori più piccoli si trovano ad affrontare notevoli ostacoli finanziari per finanziare questi studi. L'integrazione di analisi a livello omico con tessuti 3D promette una visione meccanicistica più approfondita, ma i protocolli standard sono ancora in fase di armonizzazione.
Elevato costo di capitale delle piattaforme di coltura tissutale 3D
Le spese in conto capitale per bioreattori, sale di elaborazione sterili e sistemi di qualità GMP rappresentano la maggior parte del budget di molti laboratori di medie dimensioni, limitando l'adozione della NAM al di fuori delle multinazionali più ricche. Charles River Laboratories stima che le strutture per la produzione di tessuti 3D completamente attrezzate possano superare i 10 milioni di dollari di spesa iniziale. Inoltre, le difficoltà di scalabilità nel mantenimento della vitalità cellulare in condizioni di movimentazione automatizzata aumentano i costi operativi. Sebbene le prospettive economiche a lungo termine favoriscano la sperimentazione senza l'impiego di animali, l'onere finanziario a breve termine ritarda gli investimenti, in particolare nei mercati emergenti dove la manodopera qualificata è scarsa.
Analisi del segmento
Per tipo di test: dominanza in vitro con ripresa computazionale
I sistemi RHE in vitro hanno detenuto la quota di mercato più ampia, pari al 49.19%, dei test di tossicità dermica nel 2025, grazie all'accettazione delle linee guida OCSE TG 439 e TG 431. Si prevede che le dimensioni del mercato dei test di tossicità dermica per le piattaforme RHE cresceranno costantemente con il completamento delle pipeline di validazione per i costrutti vascolarizzati. I test in silico registrano il CAGR più rapido, pari al 5.62%, fino al 2031, grazie alle librerie di intelligenza artificiale che assimilano milioni di record di chemioinformatica.
La maturità dell'RHE deriva in parte dalle sue metriche replicabili di funzione barriera e dalla facilità di trasferimento nei laboratori GLP. Miglioramenti iterativi, come l'approvvigionamento di cheratinociti derivati da iPSC, riducono i rischi di variabilità del donatore e garantiscono banche cellulari illimitate. Strategie ibride che abbinano rapidi screening in silico a test RHE di conferma comprimono i cicli di sviluppo e riducono i costi dei reagenti, una proposta interessante per le aziende che ampliano i portafogli globali. Tuttavia, la pelle biostampata in 3D deve ancora affrontare colli di bottiglia nella produttività, limitando la sua espansione a breve termine nonostante la sua superiore rilevanza fisiologica.
L'approvazione da parte dell'OCSE dei test cutanei ex vivo (MUG-hOSEC) consolida l'adozione di nicchia per i test immunocompetenti. L'incorporazione degli strati adiposi ipodermici aumenta la fedeltà metabolica, rivelando alterazioni lipidiche indotte da tensioattivi non rilevabili in tessuti più semplici. Gli algoritmi chimico-informatici, parallelamente, sbloccano la tossicologia predittiva per i nuovi filtri UV sul mercato, laddove i dati empirici sono scarsi. Questa duplice traiettoria – sofisticazione biologica e simulazione digitale – posiziona il mercato dei test di tossicità dermica come un ecosistema di test integrato piuttosto che una scelta binaria tra laboratori umidi e asciutti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per punto finale di tossicità: l'irritazione è in testa mentre la sensibilizzazione accelera
I protocolli di irritazione cutanea hanno contribuito al 37.66% dei ricavi del 2025, assicurandosi la fetta più ampia del mercato dei test di tossicità dermica, poiché ogni richiesta di cosmetici e prodotti chimici prevede questo endpoint. La sensibilizzazione dermica, tuttavia, registra un CAGR del 6.09% fino al 2031, trainata dal percorso OCSE per gli effetti avversi che ha aperto molteplici punti di ingresso in vitro e in silico.
I tradizionali test di corrosione forniscono letture binarie e quindi mostrano una crescita moderata. I test di fototossicità aumentano gradualmente man mano che la consapevolezza delle reazioni sinergiche ai raggi UV permea i mercati delle creme solari e dei farmaci sistemici; le valutazioni del rischio di nuova generazione del benzofenone-4 sottolineano come i NAM possano finalizzare i dossier normativi senza modelli animali. Le piattaforme multi-endpoint stanno guadagnando terreno: un singolo modello 3D può ora quantificare irritazione, corrosione e assorbimento preliminare, riducendo al minimo l'utilizzo del campione e il tempo di analisi. Di conseguenza, i fornitori in grado di eseguire test multiplex su piattaforme unificate rafforzano la fidelizzazione dei clienti e i ricavi ricorrenti nel mercato dei test di tossicità dermica.
Per utente finale: i cosmetici sono ancora i più grandi, l'industria farmaceutica guadagna velocità
I produttori di cosmetici e prodotti per la cura della persona hanno mantenuto il 47.69% del fatturato nel 2025, poiché i divieti a livello UE e statale hanno imposto la transizione completa ai NAM. La loro adozione precoce ha creato laboratori interni di dimensioni considerevoli, ma anche un solido canale di outsourcing per i marchi di secondo livello. Gli sponsor farmaceutici e biotecnologici, sebbene di dimensioni più ridotte, sono su un percorso di crescita del 2% entro il 6.04, catalizzato dalle linee guida della FDA del 2031 che riconoscono esplicitamente i dati dei chip d'organo per le sezioni di sicurezza IND.
Le aziende chimiche e agrochimiche stanno sostituendo costantemente i test di Draize e di irritazione del coniglio per conformarsi ai rinnovi REACH. Le organizzazioni di ricerca a contratto – SGS, Charles River, Eurofins – ampliano la capacità di NAM per soddisfare i picchi di domanda multisettoriale, investendo in impronte GLP globali che rassicurano gli enti regolatori. Le politiche di approvvigionamento basate su criteri ESG permeano ora le matrici di rischio a livello di consiglio di amministrazione; le aziende devono documentare i test cruelty-free per assicurarsi spazio sugli scaffali dei principali rivenditori. Tali pressioni si integrano tra i segmenti, tessendo un tessuto di adozione che eleva il settore dei test di tossicità dermica oltre lo status di nicchia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
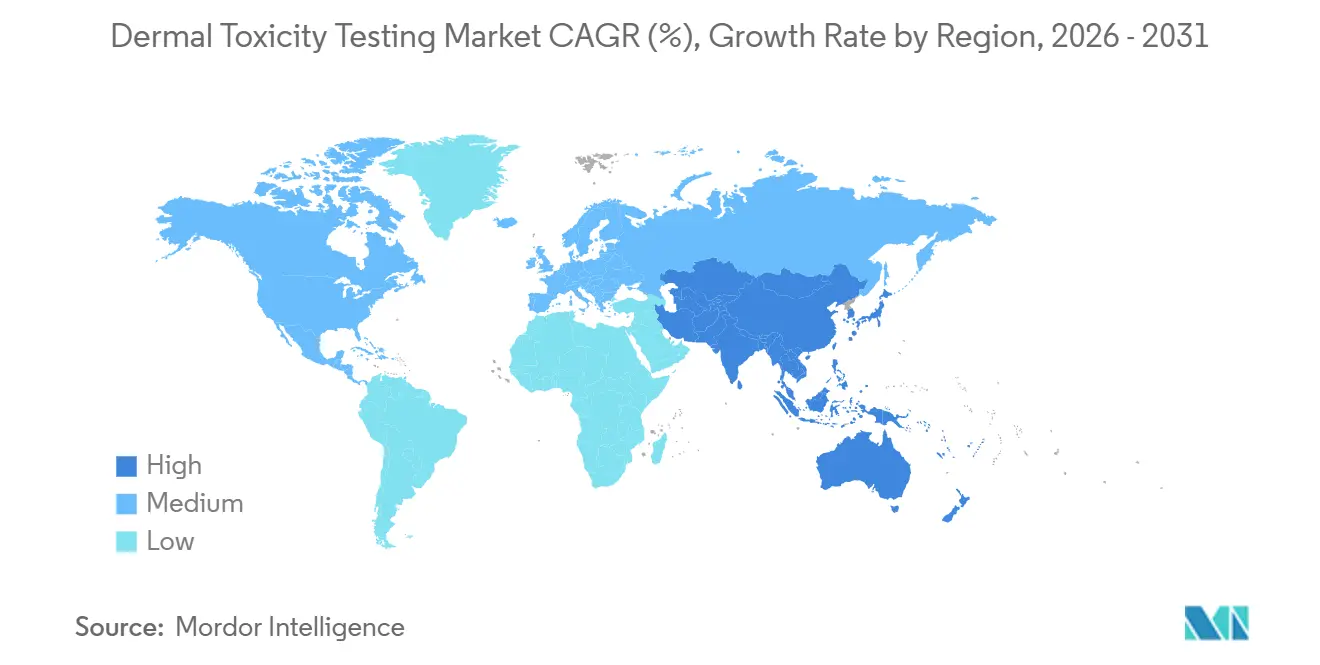
La quota del 42.68% del Nord America nel 2025 riflette un panorama CRO maturo, posizioni proattive della FDA e un ampio capitale di rischio. La regione ospita anche il cluster più denso di start-up di bioprinting, alimentando una pipeline continua di formati di tessuto avanzati. I centri tecnologici statunitensi sfruttano i talenti dell'intelligenza artificiale per perfezionare gli algoritmi di tossicità, mentre il divieto sui cosmetici in Canada nel 2023 consolida ulteriormente la domanda di bioprinting.
L'Europa sostiene una crescita robusta attraverso consorzi collaborativi tra industria e mondo accademico nell'ambito dei finanziamenti Horizon. La Francia è il fulcro di gran parte della filiera dell'ingegneria tissutale, con lo stabilimento di Lione di EPISKIN che esporta i kit SkinEthic RHE in tutto il mondo. Il mercato dei test di tossicità dermica beneficia del regime di mutuo riconoscimento dell'UE, che consente la portabilità dei test tra gli Stati membri e riduce le spese per i test duplicati.
La regione Asia-Pacifico registra il tasso di crescita annuo composto (CAGR) più rapido, pari al 6.20%, fino al 2031, grazie alla convergenza degli enti regolatori su norme alternative per i test. Le disposizioni cinesi di febbraio 2025 semplificano la registrazione degli ingredienti tramite dati non derivanti da animali, mentre le norme complete sulla sicurezza di maggio 2025 e i relativi calendari di attuazione di luglio incentivano i laboratori nazionali ad aggiornare le proprie capacità. Il Giappone sollecita il feedback pubblico sugli aggiornamenti della legge sul controllo delle sostanze chimiche, previsti entro la fine del 2025, in linea con le revisioni delle linee guida dell'OCSE. Permangono vincoli di capacità; i programmi di formazione per tossicologi specializzati in colture cellulari non tengono il passo con la domanda, creando opportunità per joint venture tra CRO occidentali. Ciononostante, la crescente produzione locale di kit RHE è destinata a moderare la dipendenza dalle importazioni e ad ampliare la presenza del mercato dei test di tossicità cutanea in tutta l'Asia.
In Sud America e in Medio Oriente e Africa, il settore è ancora in fase embrionale. Il Brasile promuove l'adozione a livello regionale attraverso l'allineamento di ANVISA con la linea guida TG 439 dell'OCSE, ma la frammentazione delle normative ostacola un'adozione uniforme. I paesi del Consiglio di Cooperazione del Golfo mostrano interesse, soprattutto laddove le importazioni di cosmetici di lusso richiedono la certificazione cruelty-free. Partnership per il trasferimento tecnologico e unità di test mobili potrebbero colmare le lacune infrastrutturali e generare entrate aggiuntive.
Panorama competitivo
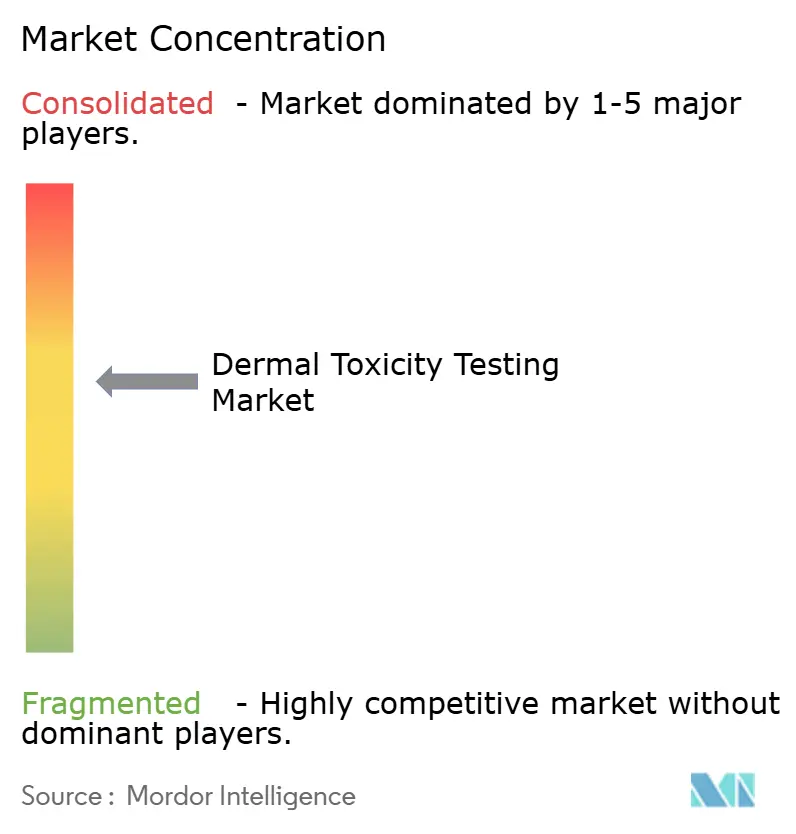
Il mercato dei test di tossicità dermica presenta una moderata frammentazione: le CRO globali (SGS, Charles River, Eurofins Scientific) gestiscono suite di servizi multi-endpoint, mentre gli sviluppatori specializzati in tessuti e intelligenza artificiale coltivano una differenziazione di nicchia. Le barriere all'ingresso includono elevati costi di convalida, accreditamento GLP e rapporti normativi decennali. MatTek ed EPISKIN mantengono la leadership nella fornitura di kit RHE commerciali, sfruttando linee cellulari proprietarie e l'inclusione nell'OCSE.
Le alleanze strategiche si intensificano. La partecipazione del 10% di L'Oréal in Galderma, nell'agosto 2024, fonde la biologia cosmeceutica con le pipeline di dermatologia clinica, amplificando la portata della ricerca traslazionale. Le CRO fondono o acquisiscono aziende di intelligenza artificiale per catturare la catena del valore della tossicologia digitale; l'acquisizione di RealTime Laboratories da parte di US BioTek, nel marzo 2024, ha ampliato la copertura diagnostica e la portata geografica. Start-up come MolToxPred concedono in licenza motori di calcolo a operatori storici privi di data science interna, monetizzando tramite modelli di abbonamento per composto.
Le roadmap tecnologiche favoriscono piattaforme integrate in grado di eseguire test di irritazione, sensibilizzazione e assorbimento in un unico costrutto tissutale, alimentando al contempo le immagini grezze nei dashboard basati su cloud-AI. Le certificazioni OCSE GLP e ISO 9001 rimangono prerequisiti di mercato, creando fossati di conformità che proteggono la quota di mercato degli operatori storici. Permangono spazi vuoti nei modelli di dermatologia pediatrica, nelle pelli che includono il microbioma e nei tessuti genotipo-specifici che si allineano alla medicina personalizzata. I fornitori che colmano queste lacune con la convalida NAM-ready potrebbero assicurarsi margini di profitto considerevoli nei prossimi cinque anni nel mercato dei test di tossicità dermica.
Leader del settore dei test di tossicità dermica
Eurofins scientifico
SGS SA
Laboratori Charles River
Sviluppo di farmaci Labcorp
Gruppo Intertek
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Genoskin ha presentato nuove scoperte al congresso annuale della Society of Toxicology (SOT) del 2026, sottolineando l'efficacia della sua piattaforma HypoSkin, basata su pelle umana ex vivo, come metodologia pionieristica incentrata sull'uomo (New Approach Methodology, NAM) per valutazioni di sicurezza proattive.
- Aprile 2025: i ricercatori dell'Università di Tecnologia di Graz e del Vellore Institute of Technology hanno sviluppato modelli di pelle vivente stampati in 3D per testare nanoparticelle cosmetiche. Questi modelli sono stabili, non citotossici e possono far crescere tessuto cutaneo, offrendo una valida alternativa alla sperimentazione animale.
- Febbraio 2025: la NMPA cinese ha introdotto nuove norme, in vigore dal 6 febbraio 2025, per incoraggiare metodi alternativi di test di tossicità dermica. Queste modifiche semplificano le valutazioni di sicurezza e promuovono una più rapida adozione della sperimentazione non animale nel mercato dei cosmetici.
Ambito del rapporto sul mercato globale dei test di tossicità dermica
Secondo quanto riportato nel documento, il test di tossicità cutanea è il processo di valutazione dei potenziali effetti nocivi di una sostanza quando entra in contatto con la pelle. Questo tipo di test valuta se una sostanza chimica o un prodotto possono causare irritazione cutanea, reazioni allergiche o tossicità sistemica attraverso l'esposizione cutanea.
La segmentazione del mercato dei test di tossicità cutanea è suddivisa per tipologia di test, inclusi test in vitro, in silico o computazionali, ex vivo su pelle umana e in vivo su animali; per endpoint di tossicità come irritazione cutanea, corrosione cutanea, sensibilizzazione cutanea, assorbimento percutaneo, fototossicità e fotoallergia; per utenti finali, tra cui aziende cosmetiche e di cura della persona, aziende farmaceutiche e biotecnologiche, produttori di prodotti chimici e agrochimici, CRO e laboratori di tossicologia indipendenti, e istituti di ricerca accademici e governativi; e per area geografica, che comprende Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le stime delle dimensioni e delle tendenze del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| In vitro (epidermide umana ricostruita in 2D e 3D) |
| In silico / Computazionale |
| Pelle umana ex vivo |
| Animale in vivo |
| Irritazione della pelle |
| Corrosione della pelle |
| Sensibilizzazione cutanea |
| Assorbimento percutaneo |
| Fototossicità e fotoallergia |
| Aziende di cosmetici e cura della persona |
| Aziende farmaceutiche e biotecnologiche |
| Produttori di prodotti chimici e agrochimici |
| CRO e laboratori di tossicologia indipendenti |
| Istituti di ricerca accademici e governativi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di test | In vitro (epidermide umana ricostruita in 2D e 3D) | |
| In silico / Computazionale | ||
| Pelle umana ex vivo | ||
| Animale in vivo | ||
| Per punto finale di tossicità | Irritazione della pelle | |
| Corrosione della pelle | ||
| Sensibilizzazione cutanea | ||
| Assorbimento percutaneo | ||
| Fototossicità e fotoallergia | ||
| Per utente finale | Aziende di cosmetici e cura della persona | |
| Aziende farmaceutiche e biotecnologiche | ||
| Produttori di prodotti chimici e agrochimici | ||
| CRO e laboratori di tossicologia indipendenti | ||
| Istituti di ricerca accademici e governativi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei test di tossicità dermica?
Nel 2.16 ammontava a 2026 miliardi di dollari e si prevede che raggiungerà i 2.82 miliardi di dollari entro il 2031.
Quale tipo di test genera i maggiori ricavi nello screening della sicurezza dermica?
I modelli in vitro di epidermide umana ricostruita sono in testa con una quota di fatturato del 41.9% nel 2025.
Perché la regione Asia-Pacifico sta crescendo più rapidamente nel settore dei test dermatologici alternativi?
Le autorità di regolamentazione cinesi e giapponesi hanno pubblicato delle linee guida per il 2025 che privilegiano i metodi di sperimentazione non basati sull'uso di animali, determinando un tasso di crescita annuo composto (CAGR) del 6.20% fino al 2031 per la regione.
In che modo gli strumenti di intelligenza artificiale stanno cambiando la valutazione della tossicità cutanea?
Le piattaforme di apprendimento automatico ora prevedono l'irritazione con un AUROC fino all'87.76%, riducendo i tempi di analisi da settimane a giorni.
Quale segmento di utenti finali mostra la crescita futura più elevata?
Le aziende farmaceutiche e biotecnologiche stanno adottando rapidamente i NAM, con un tasso di crescita annuo composto (CAGR) del 6.04% entro il 2031.
Quali sono i principali ostacoli che limitano l'ampia adozione dei modelli tissutali 3D?
Gli elevati costi di capitale per le infrastrutture di bioprinting di livello GMP rappresentano una sfida per i laboratori più piccoli, soprattutto nei mercati emergenti.


