

Dimensioni e quota di mercato delle unità ultrasoniche piezoelettriche dentali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
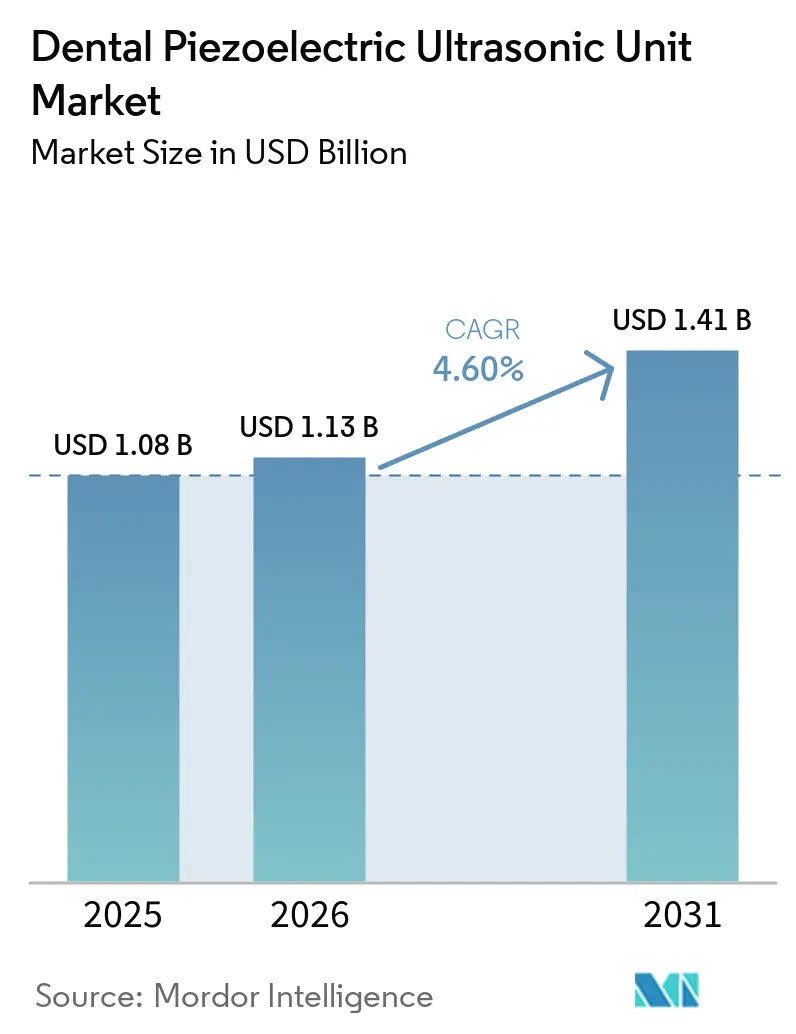
| Dimensione del mercato (2026) | 1.13 miliardo di dollari |
| Dimensione del mercato (2031) | 1.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.60% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
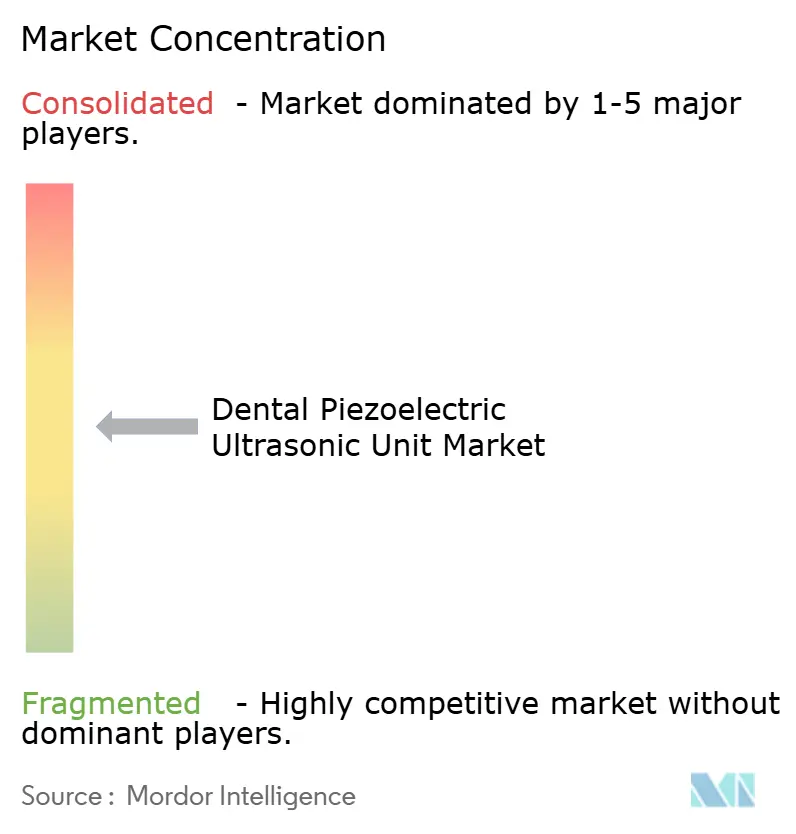
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle unità ultrasoniche piezoelettriche dentali a cura di Mordor Intelligence
Si prevede che il mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico crescerà da 1.08 miliardi di dollari nel 2025 a 1.13 miliardi di dollari nel 2026, per poi raggiungere 1.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.60% nel periodo 2026-2031.
La malattia parodontale continua a generare una costante necessità di apparecchiature per il debridement non chirurgico. Il Global Burden of Disease Study 2021 ha registrato 1.07 miliardi di casi di parodontite grave e si prevede che la prevalenza standardizzata per età aumenterà da 27,605 casi ogni 100,000 abitanti nel 2021 a 28,607 casi ogni 100,000 abitanti entro il 2035. La domanda si sta inoltre orientando verso sistemi che combinano la detartrasi a ultrasuoni con la lucidatura ad aria, le funzioni laser o i controlli digitali. Ciò favorisce i fornitori in grado di supportare i flussi di lavoro clinici, i materiali di consumo, la formazione e la manutenzione per le grandi reti di studi dentistici. Gli studi più piccoli rimangono sensibili ai costi di investimento, mentre i requisiti ISO aggiornati aumentano il lavoro di validazione richiesto per i nuovi dispositivi e le punte.
Punti chiave del rapporto
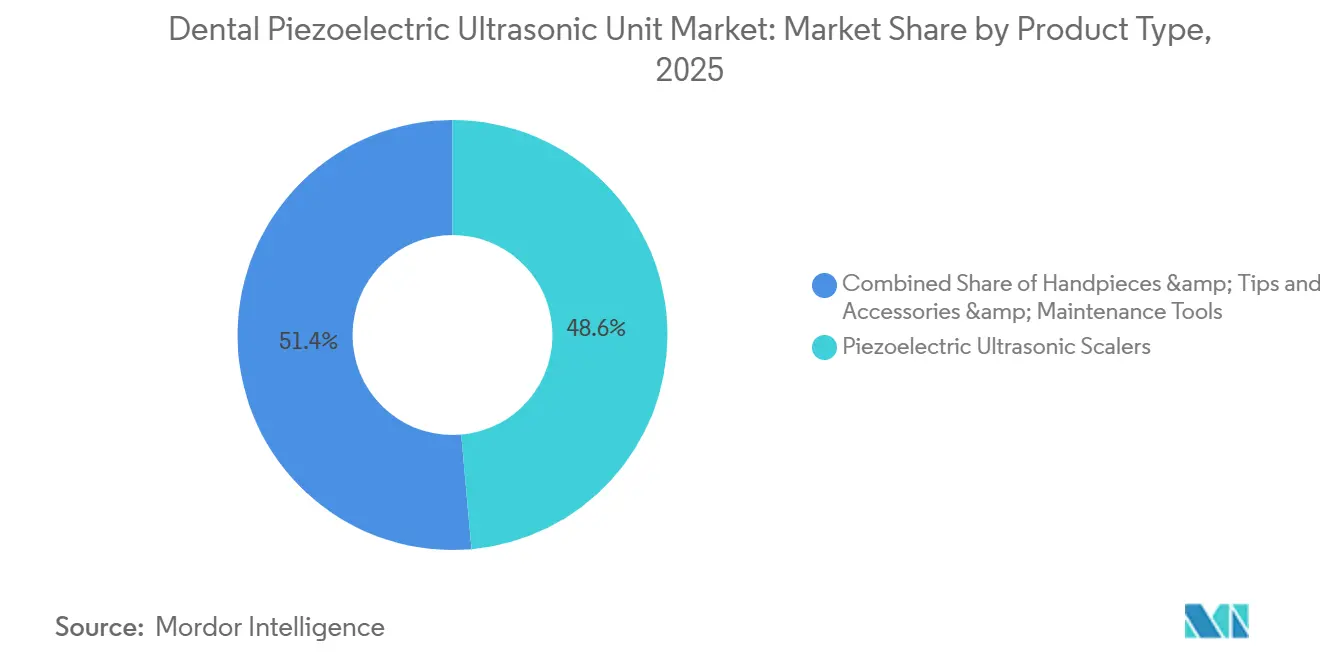
Per tipologia di prodotto, gli ablatori a ultrasuoni piezoelettrici detenevano una quota di fatturato del 48.6% nel 2025, mentre si prevede che manipoli e punte cresceranno a un CAGR del 5.8% fino al 2031.
Per tipologia di utente finale, nel 2025 le cliniche dentistiche detenevano una quota di fatturato del 52.4%, mentre si prevede che gli studi dentistici associati cresceranno a un tasso annuo composto del 5.6% fino al 2031.
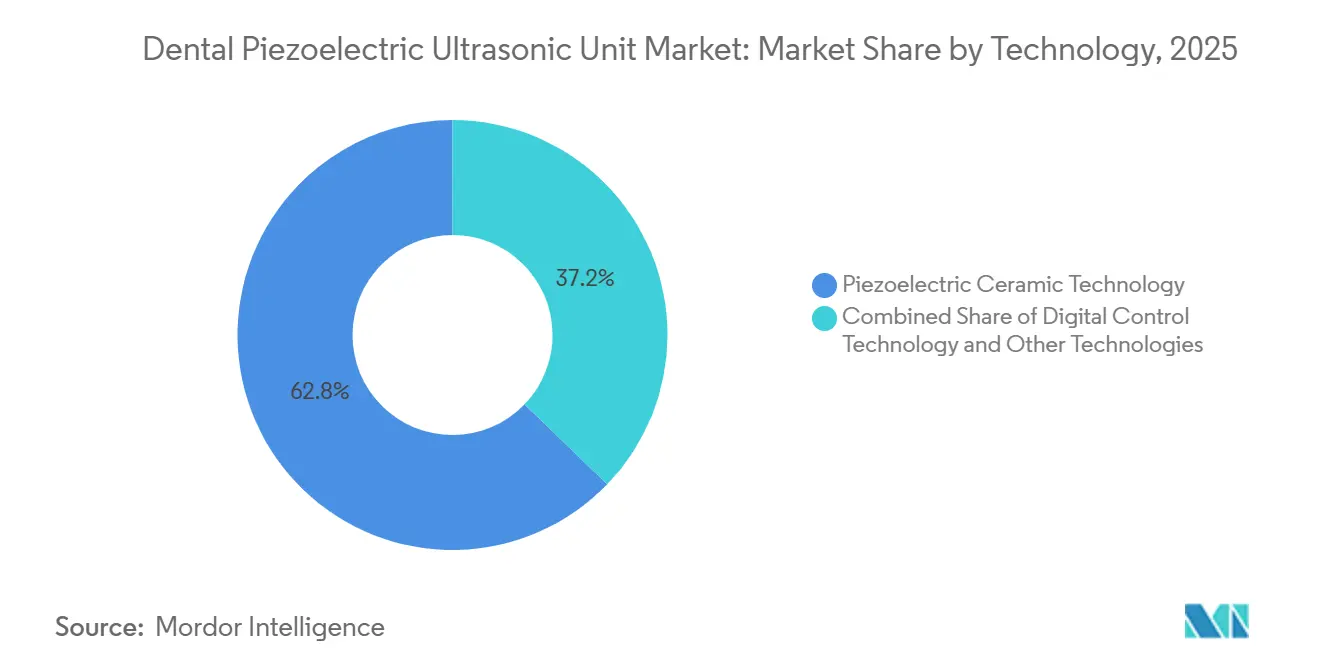
In termini di tecnologia, la tecnologia ceramica piezoelettrica deteneva una quota di fatturato del 62.8% nel 2025, mentre si prevede che i sistemi integrati laser-piezoelettrici cresceranno a un tasso annuo composto del 6.7% fino al 2031.
In termini di portabilità, le unità da banco detenevano una quota di fatturato del 58.2% nel 2025, mentre si prevede che le unità portatili e palmari cresceranno a un tasso annuo composto del 6.3% fino al 2031.
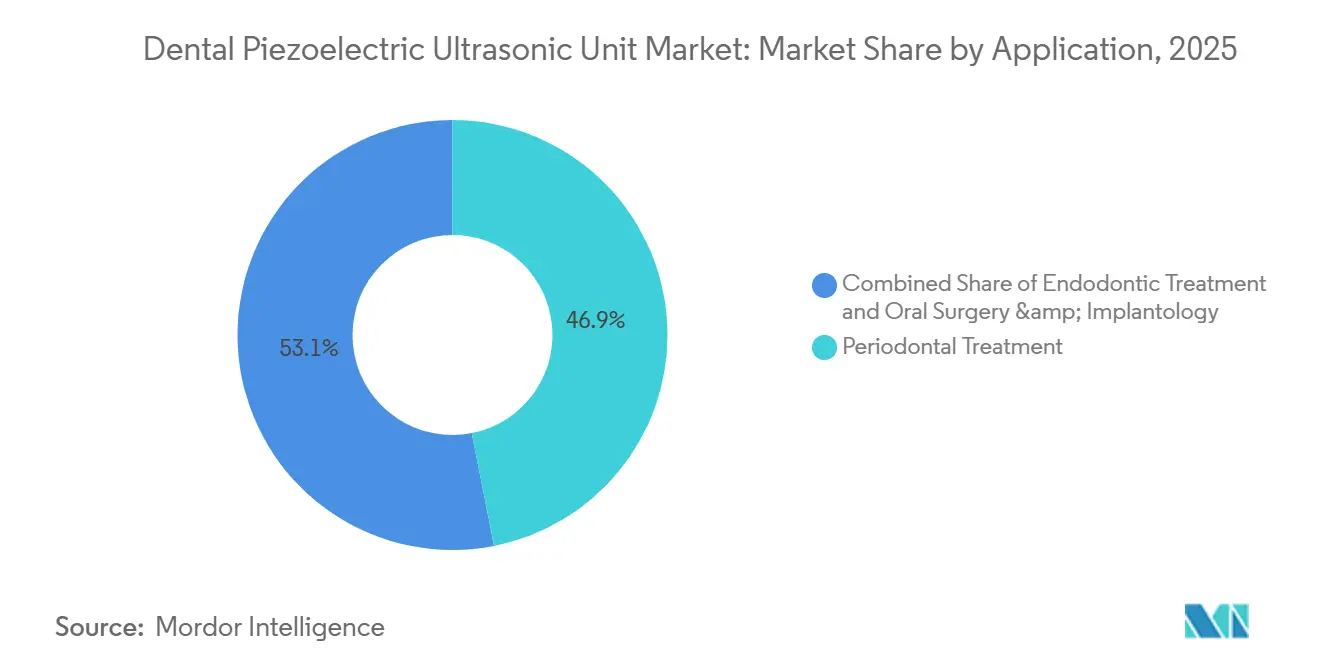
Per tipologia di specializzazione, nel 2025 il trattamento parodontale ha rappresentato il 46.9% del fatturato, mentre si prevede che la chirurgia orale e l'implantologia cresceranno a un tasso annuo composto del 6.1% fino al 2031.
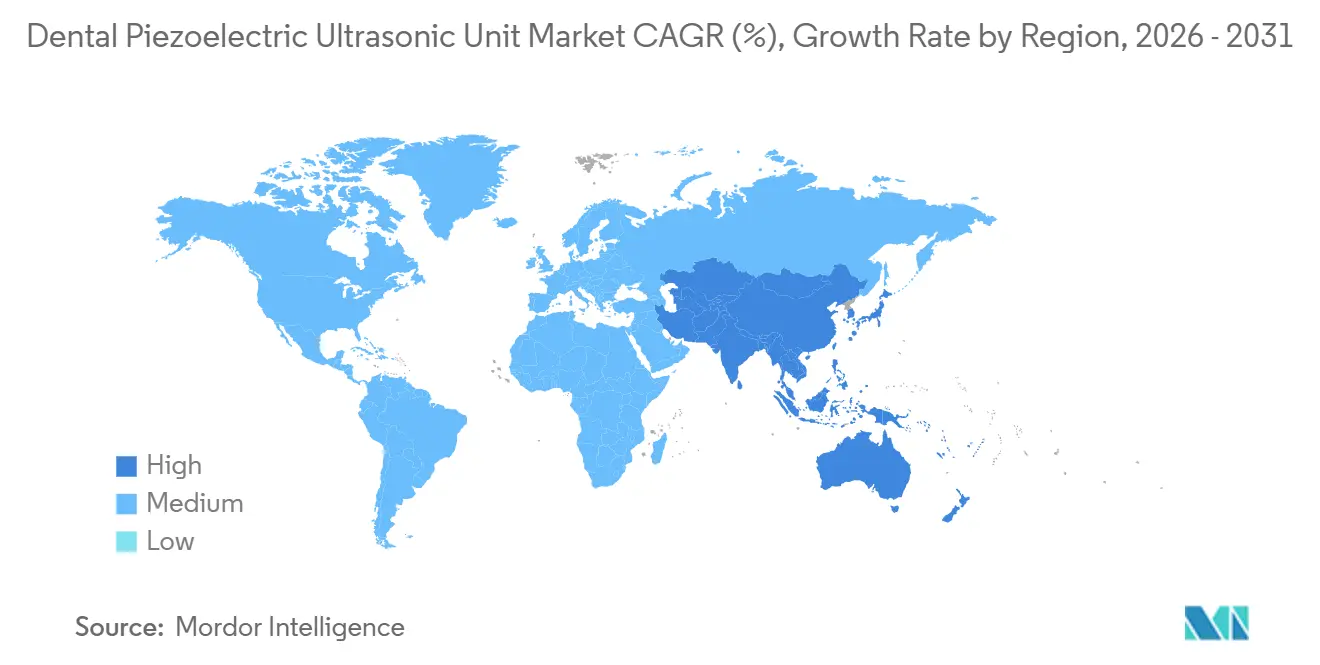
Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota di fatturato del 40.8%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.3% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle unità ultrasoniche piezoelettriche per uso dentale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei volumi di trattamento della malattia parodontale | + 1.4% | A livello globale, con il maggior carico di malattia nell'Asia meridionale e in America Latina. | A breve termine (≤ 2 anni) |
| Espansione delle procedure di implantologia e di gestione ossea | + 1.1% | Nord America, Europa, Asia Pacifico | Medio termine (2-4 anni) |
| Richiesta di cure minimamente invasive e orientate al comfort del paziente. | + 0.9% | Nord America ed Europa, con ripercussioni sull'Asia Pacifica | Medio termine (2-4 anni) |
| Sostituzione di ablatori e manipoli obsoleti | + 0.7% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Integrazione del controllo intelligente della frequenza e dell'irrigazione | + 0.6% | Globale, con i primi guadagni in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Il processo di approvvigionamento si orienta verso piattaforme autoclavabili e pronte per l'integrazione nei flussi di lavoro. | + 0.5% | A livello globale, con la crescita più rapida in Asia Pacifico e Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei volumi di trattamento della malattia parodontale
Nel 2021, la parodontite grave ha colpito 1.07 miliardi di persone a livello globale, mantenendo il debridement parodontale centrale per il mercato delle unità ultrasoniche piezoelettriche dentali [1] L. Cheng et al., “Livelli e tendenze globali, regionali e nazionali del carico di carie dentale e malattia parodontale dal 1990 al 2035”, BMC Oral Health . L'Organizzazione Mondiale della Sanità [2] Organizzazione Mondiale della Sanità, “Monitoraggio dei progressi nell'attuazione del Piano d'azione globale per la salute orale 2023-2030: rapporto di base”, le pubblicazioni dell'OMS stabiliscono traguardi di rendicontazione nell'ambito del Piano d'azione globale per la salute orale 2023-2030. Questi traguardi incoraggiano i ministeri a rafforzare i servizi di salute orale preventiva. Le cliniche pubbliche e gli ospedali universitari possono quindi diventare acquirenti di apparecchiature più importanti nei paesi con un elevato carico di malattia. I loro acquisti più consistenti tendono a privilegiare le unità da banco di fascia media rispetto ai sistemi integrati premium. Nel 2021, l'Asia meridionale ha registrato 310 milioni di casi di parodontite grave, rendendo India e Cina importanti mercati di volume per gli investimenti pubblici e privati in apparecchiature dentistiche. Le proiezioni fino al 2040 indicano che il carico della malattia continuerà ad aumentare, sostenendo una domanda che non è legata solo ai cicli di sostituzione.
Espansione delle procedure di implantologia e di gestione ossea
L'implantologia amplia il mercato delle unità ultrasoniche piezoelettriche dentali, estendendone l'utilizzo oltre la profilassi di routine. Il taglio piezoelettrico viene impiegato nella preparazione chirurgica perché permette di agire su tessuti mineralizzati, limitando al contempo il contatto con i tessuti molli adiacenti e le strutture neurovascolari. Ciò ne favorisce l'impiego in interventi di rialzo del seno mascellare, aumento della cresta alveolare e procedure perimplantari. Nel novembre 2025, Neocis ha lanciato il sistema Yomi S, approvato dalla FDA, per la chirurgia implantare minimamente invasiva. Una maggiore precisione nel posizionamento degli impianti può aumentare le aspettative di precisione anche durante la preparazione chirurgica che lo precede. Si prevede che il settore della chirurgia orale e implantologia crescerà a un tasso annuo composto (CAGR) del 6.1% fino al 2031, superiore al tasso complessivo del 4.6%. La regione Asia-Pacifico, caratterizzata da una popolazione che invecchia, un reddito disponibile più elevato e una base di cliniche private in espansione, supporta la domanda di procedure implantari.
Richiesta di cure minimamente invasive e orientate al comfort del paziente.
Nel mercato degli ablatori a ultrasuoni piezoelettrici per uso odontoiatrico, il comfort del paziente sta diventando un fattore determinante nella scelta delle apparecchiature. Gli ablatori piezoelettrici possono disgregare il biofilm attraverso la cavitazione e il flusso acustico durante i trattamenti parodontali non chirurgici. Queste funzioni cliniche possono ridurre la necessità di antibiotici aggiuntivi in alcuni contesti terapeutici. I produttori stanno sviluppando sistemi adattivi che regolano le condizioni operative per limitare i contatti non necessari. Gli studi dentistici focalizzati sull'esperienza del paziente sono più propensi a considerare unità intelligenti a modulazione di frequenza. Gli studi sensibili al prezzo possono continuare ad acquistare ablatori di base, lasciando spazio sia a sistemi premium che a volumi di produzione entry-level. Il CAGR del 5.8% per manipoli e punte riflette anche la spesa per miglioramenti ergonomici e punte specifiche per l'applicazione prima di una completa sostituzione dell'unità di controllo.
Sostituzione di ablatori e manipoli obsoleti
Una quota consistente degli ablatori installati in Nord America ed Europa è stata collocata tra il 2010 e il 2018. Ciò crea un periodo di sostituzione tra il 2026 e il 2030 per il mercato delle unità ultrasoniche piezoelettriche dentali. Gli inserti ultrasonici usurati possono aumentare i tempi di detartrasi del 30% e richiedere fino al 40% di forza in più a un punto di degrado di 1 mm. La ridotta efficienza della poltrona e il maggiore affaticamento dell'operatore rendono opportuna la sostituzione. Nel dicembre 2025, Heartland Dental supportava oltre 1,900 sedi in 39 stati degli Stati Uniti. L'approvvigionamento centralizzato consente a un'unica organizzazione di supporto alla rete di gestire un gran numero di sedi di prendere una decisione di rinnovo. I marchi con contratti di assistenza aziendale sono in una posizione migliore in questo canale di acquisto. Le grandi reti apprezzano anche la manutenzione prevedibile, le punte compatibili e la formazione uniforme degli utenti. Questi requisiti distinguono un contratto per l'intera rete da un acquisto per una singola clinica. Il ciclo di sostituzione può quindi rafforzare i fornitori che già supportano la rete. Le cliniche indipendenti continuano ad acquistare direttamente, ma i loro modelli di ordine sono più frammentati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di capitale per gli studi professionali di piccole dimensioni. | -0.7% | A livello globale, con particolare gravità nel Sud-est asiatico, in Sud America, in Medio Oriente e in Africa. | Medio termine (2-4 anni) |
| Carenza di utilizzatori qualificati della tecnica piezoelettrica | -0.4% | Globale, soprattutto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Usura della punta, compatibilità e complessità del riprocessamento | -0.3% | A livello globale, con un impatto sproporzionato nelle pratiche multimarca. | Medio termine (2-4 anni) |
| Oneri normativi e di evidenza clinica per i nuovi operatori | -0.3% | Nord America e Unione Europea, con ripercussioni anche nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di capitale per gli studi professionali di piccole dimensioni.
Il costo del capitale rimane un ostacolo importante per gli studi dentistici indipendenti e rurali nel mercato delle unità ultrasoniche piezoelettriche. Le opzioni di finanziamento e leasing sono limitate in diversi mercati emergenti. I sistemi multifunzione di fascia alta possono superare la capacità di acquisto dei piccoli studi che operano con margini ridotti. Molti studi dentistici attivi rimangono indipendenti, anche se le DSO (Dental Support Organizations) espandono la loro presenza. La pressione sui costi spesso sposta la domanda verso i produttori cinesi a basso costo, anziché eliminarla completamente. Ciò protegge la domanda di fascia bassa, ma limita la quota di mercato disponibile per i fornitori di fascia alta nelle aree geografiche in forte crescita. I programmi di permuta e i piani di acquisto legati ai materiali di consumo possono creare un rapporto ricorrente più accessibile per gli acquirenti sensibili al prezzo.
Carenza di utilizzatori qualificati della tecnica piezoelettrica
La detartrasi con strumenti piezoelettrici richiede una corretta angolazione della punta e un adattamento alla superficie del dente e della radice. Un contatto errato con la superficie posteriore può causare fastidio, rumore e una rimozione incompleta del tartaro. In alcuni mercati, i programmi di formazione non hanno ancora integrato completamente i moduli specifici per le tecniche piezoelettriche. Ciò limita il valore clinico che gli studi dentistici ottengono dalle apparecchiature utilizzate nel mercato degli strumenti a ultrasuoni piezoelettrici per uso odontoiatrico. Un'esperienza utente meno soddisfacente può ridurre l'interesse per futuri aggiornamenti. Si prevede che l'incidenza della parodontite aumenterà fino al 2040, il che potrebbe ampliare il divario tra il volume dei trattamenti e la disponibilità di operatori qualificati. I produttori che offrono formazione strutturata e strumenti di apprendimento digitale possono supportare un utilizzo continuativo dei dispositivi e la domanda di punte.
Analisi del segmento
Per tipologia di prodotto: ricavi da beni di consumo che si capitalizzano prima dei beni strumentali.
Nel 2025, gli ablatori ultrasonici piezoelettrici detenevano il 48.6% della quota di mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico. Rimangono il principale investimento per cliniche e studi dentistici che desiderano ampliare la propria capacità di trattamento parodontale. Si prevede che il mercato dei manipoli e delle punte crescerà a un tasso annuo composto (CAGR) del 5.8% fino al 2031. Questo tasso supera le previsioni di mercato complessive e il tasso previsto per le apparecchiature capitali. Ogni unità di controllo aggiuntiva installata crea una domanda futura di manipoli e punte di ricambio. Gli acquisti di materiali di consumo possono quindi continuare anche quando le cliniche rimandano la sostituzione completa dell'unità. I principali fornitori utilizzano ampie librerie proprietarie di punte per rafforzare questo ciclo di sostituzione.
Anche il mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico sta cambiando, soprattutto al confine tra prodotti e piattaforme di trattamento. Le funzioni ultrasoniche vengono sempre più spesso integrate con la lucidatura ad aria e i moduli laser. I team di approvvigionamento possono quindi valutare un sistema di profilassi anziché un ablatore autonomo. Questo potrebbe spostare alcuni investimenti in categorie di piattaforme più ampie. Manipoli e punte rimangono importanti perché ogni modalità clinica richiede una punta specifica per l'applicazione. Il lavoro sottogengivale, sopragengivale, endodontico e chirurgico può richiedere design di punte differenti. Accessori e strumenti di manutenzione rimangono il gruppo di prodotti più piccolo. I requisiti di compatibilità proprietari riducono ulteriormente le possibilità per i fornitori di accessori generici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la scalabilità degli studi medici di gruppo ridefinisce la logica degli appalti.
Nel 2025, le cliniche dentistiche rappresentavano il 52.4% della quota di mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico. Rimangono il contesto principale per l'erogazione dei trattamenti parodontali. Si prevede che gli studi dentistici di gruppo cresceranno a un tasso di crescita annuo composto (CAGR) del 5.6% fino al 2031. Ciò riflette il trasferimento del potere decisionale in materia di acquisti dai singoli dentisti alle organizzazioni odontoiatriche multi-sede. Le organizzazioni odontoiatriche utilizzano formulari centralizzati per standardizzare marchi e modelli in tutte le loro sedi. Questo può ridurre i cicli di sostituzione quando una rete modifica i propri standard di apparecchiature. Inoltre, offre un vantaggio ai fornitori affermati che offrono supporto e assistenza aziendale.
Ospedali, centri di chirurgia ambulatoriale e istituti accademici rappresentano gruppi di utenti finali più piccoli. Rimangono strategicamente importanti perché supportano procedure complesse, la ricerca e la formazione clinica. Gli istituti accademici possono generare dati che influenzano le decisioni di acquisto nelle cliniche e nelle organizzazioni di servizi odontoiatrici. Gli studi comparativi sui dispositivi a ultrasuoni continuano a fornire informazioni utili per la definizione dei protocolli clinici. I produttori possono competere per ottenere incarichi di ricerca e collaborazioni accademiche, anche quando il volume di vendite immediate è inferiore. Queste relazioni possono influenzare le future pratiche di trattamento e la selezione dei farmaci da includere nel prontuario. Il settore delle unità a ultrasuoni piezoelettriche per uso odontoiatrico dipende quindi sia dalla domanda clinica di routine sia dallo sviluppo di evidenze scientifiche. La crescita degli studi associati non elimina il ruolo delle cliniche indipendenti, ma modifica il luogo in cui vengono prese le principali decisioni di acquisto.
Per tecnologia: piattaforme integrate che accelerano il passaggio alla condivisione
Nel 2025, la tecnologia ceramica piezoelettrica deteneva una quota del 62.8% del mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico. Questa posizione riflette l'ampia base installata di sistemi standard con trasduttori in ceramica. Si prevede che i sistemi integrati laser-piezoelettrici cresceranno a un tasso di crescita annuo composto (CAGR) del 6.7% fino al 2031. Si tratta del tasso di crescita più elevato tra le tipologie di segmentazione elencate. I sistemi combinati possono integrare la debridement ultrasonica e la gestione dei tessuti molli assistita da laser in un unico dispositivo. Possono ridurre i passaggi di configurazione per i clinici che trattano siti implantari compromessi a livello parodontale. La tecnologia di controllo digitale si colloca tra questi approcci e sta progredendo verso la gestione automatizzata della frequenza.
I sistemi integrati modificano le condizioni di concorrenza. I fornitori devono gestire i requisiti dei dispositivi sia per le funzioni a ultrasuoni che per quelle laser. Ciò aumenta gli oneri clinici e normativi per i nuovi operatori. Le aziende più grandi con diverse linee di prodotto sono in grado di soddisfare meglio questi requisiti. Il mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico potrebbe quindi vedere la sua area tecnologica a più rapida crescita concentrarsi nelle mani di fornitori affermati. I sistemi combinati possono anche aumentare i costi di transizione, poiché una clinica adotta flussi di lavoro di trattamento integrati e materiali di consumo proprietari. I sistemi di controllo digitali offrono un'ulteriore via di differenziazione attraverso il rilevamento del carico e la riduzione delle regolazioni manuali. I fornitori a basso costo possono mantenere opportunità nelle apparecchiature convenzionali, ma incontrano maggiori difficoltà nella categoria dei sistemi integrati. Il contrasto tra sistemi in ceramica e piattaforme integrate risiede quindi sia nell'ambito clinico che nelle capacità dei fornitori. Le cliniche possono scegliere unità standard quando la detartrasi di routine è l'esigenza primaria. Possono optare per unità integrate quando desiderano un numero inferiore di dispositivi e una gamma più ampia di procedure. Questa scelta può sostenere una domanda parallela per le tecnologie consolidate e quelle più recenti.
Grazie alla sua portabilità: le unità portatili si stanno diffondendo oltre la poltrona ambulatoriale.
Nel 2025, le unità da banco detenevano il 58.2% della quota di mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico. Rimangono lo standard per le cure parodontali ed endodontiche in studio, all'interno di ambulatori attrezzati. Si prevede che le unità portatili e palmari cresceranno a un CAGR del 6.3% fino al 2031. La domanda proviene da unità odontoiatriche mobili, programmi di assistenza sul territorio, missioni militari, attività umanitarie e cliniche rurali. I sistemi idrici autonomi e i modelli alimentati a batteria ne facilitano l'utilizzo in luoghi con infrastrutture limitate. Questo segmento è particolarmente rilevante laddove non sia disponibile un ambulatorio odontoiatrico permanente. I produttori cinesi godono di un vantaggio in termini di costi per le apparecchiature portatili, offrendo un'esperienza di acquisto migliore ai nuovi acquirenti nei mercati emergenti.
L'utilizzo in mobilità modifica i requisiti relativi agli accessori e alla formazione per il mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico. Le applicazioni mobili spesso richiedono manipoli leggeri e autoclavabili e una gamma di punte più corta e mirata. Ciò crea una domanda per una categoria di accessori specializzata. Tra i nuovi utenti possono esserci operatori sanitari di comunità e igienisti dentali che lavorano al di fuori degli studi dentistici tradizionali. Alcuni potrebbero non avere una formazione specifica sulla tecnica piezoelettrica. La necessità di una formazione adeguata per l'operatore può quindi essere più evidente in contesti di utilizzo mobile. I fornitori possono rispondere a questa esigenza offrendo video tutorial o formazione a distanza insieme all'apparecchiatura. Questi servizi possono contribuire a mantenere la qualità delle procedure, consentendo al contempo l'accesso mobile alle cure parodontali. Le apparecchiature portatili permettono inoltre ai programmi di raggiungere pazienti che non si recano regolarmente in una clinica odontoiatrica fissa. La scelta dell'apparecchiatura deve bilanciare la mobilità con un'affidabile fornitura di acqua, alimentazione elettrica e sterilizzazione. Queste condizioni operative favoriscono design pratici e un'assistenza facilmente reperibile. Rendono inoltre importante la formazione di follow-up dopo l'acquisto iniziale dell'unità.
Per applicazione: l'implantologia estende i confini dell'utilità clinica
Nel 2025, il trattamento parodontale rappresentava il 46.9% della quota di mercato delle unità ultrasoniche piezoelettriche dentali. Rimane l'applicazione clinica principale, poiché la detartrasi e la levigatura radicolare generano un'ampia base di procedure ricorrenti. Si prevede che la chirurgia orale e l'implantologia cresceranno a un CAGR del 6.1% fino al 2031. Il taglio piezoelettrico sta guadagnando impiego nella preparazione del sito implantare, nella rigenerazione ossea guidata, nell'allungamento della corona e nel debridement della perimplantite. È in grado di tagliare l'osso mineralizzato limitando il contatto con nervi, membrane e tessuti molli circostanti. Ciò supporta approcci chirurgici minimamente invasivi e senza lembo. Il trattamento endodontico rimane un'applicazione stabile, supportata dai progressi nell'attivazione dell'irrigazione e nel perfezionamento dell'accesso.
La terapia parodontale richiede un minor utilizzo di apparecchiature per procedura rispetto alla chirurgia orale. Le visite di mantenimento generalmente utilizzano un numero inferiore di punte e potrebbero non richiedere un nuovo manipolo. La chirurgia orale può richiedere unità ad alta potenza, sistemi di raffreddamento e irrigazione e diverse punte chirurgiche. Queste procedure sono meno frequenti, ma comportano un maggiore investimento di capitale. Ciò spiega perché l'implantologia può apportare un valore aggiunto maggiore al mercato delle unità ultrasoniche piezoelettriche dentali rispetto a quanto suggerisca il solo volume di procedure. La crescita dei sistemi implantari robotici può rafforzare le aspettative di precisione in tutto il flusso di lavoro. I dispositivi piezoelettrici possono fungere da supporto durante la preparazione chirurgica. Il mix di applicazioni si sposta quindi verso il valore dell'apparecchiatura, oltre che verso il numero di procedure. La cura parodontale rimane essenziale perché supporta la quota maggiore di utilizzo di routine. La crescita della chirurgia amplia il contesto clinico di riferimento per la stessa tecnologia di base. I fornitori possono rispondere con unità ad alta potenza e opzioni di punte chirurgiche specializzate. Ciò consente al portafoglio di applicazioni di servire sia la terapia di mantenimento che le procedure avanzate.
Analisi geografica
Nel 2025, il Nord America deteneva il 40.8% della quota di mercato delle unità ultrasoniche piezoelettriche dentali. Gli Stati Uniti guidano la domanda regionale grazie alla loro fitta rete di studi privati, alla forza lavoro clinica qualificata e al consolidamento delle DSO (Distributed Services Organization). Gli acquisti si stanno spostando dagli studi individuali verso la gestione del formulario a livello di gruppo. La scelta di Dentira da parte di Heartland Dental [3] Heartland Dental, “Heartland Dental Selects Dentira to Transform Lab Procurement Across Its Nationwide Support Network December 2025 di basarsi sulla sua relazione di approvvigionamento di forniture cliniche. Il Canada ha una base matura per la cura parodontale. Il Messico è un mercato più piccolo ma in via di sviluppo, dove l'espansione delle cliniche private sta superando gli investimenti nelle strutture pubbliche rurali. Si prevede che la crescita regionale fino al 2031 deriverà principalmente dalla sostituzione del parco macchine piuttosto che da nuove adozioni.
L'Europa è il secondo mercato regionale per le unità ultrasoniche piezoelettriche dentali. Germania, Regno Unito, Francia, Italia e Spagna rappresentano gran parte della domanda regionale. La Germania beneficia di un'elevata densità di studi dentistici privati e di sistemi di rimborso consolidati. La regione comprende anche importanti fornitori come W&H in Austria e Mectron in Italia. La loro posizione geografica favorisce la distribuzione delle apparecchiature e la disponibilità di assistenza. I requisiti normativi possono favorire i marchi con documentazione di conformità già consolidata. La norma ISO 18397:2025 ha introdotto requisiti aggiornati per gli ablatori motorizzati e le relative punte. I mercati dell'Europa orientale sono in crescita grazie all'aumento degli investimenti nelle infrastrutture cliniche. Il modello regionale combina una domanda matura nell'Europa occidentale con una domanda in via di sviluppo nelle reti di cliniche più recenti. La copertura dell'assistenza è fondamentale perché gli studi dentistici dipendono da un supporto tempestivo per manipoli e punte. I distributori locali affermati possono quindi influenzare la scelta del marchio. La conformità normativa e la capacità distributiva agiscono in sinergia nella competizione regionale.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 5.3% fino al 2031, il tasso regionale più elevato nel mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico. La Cina offre le maggiori opportunità in termini di volume, poiché le cliniche private acquistano apparecchiature sia importate che nazionali. Il Paese prevede di installare 80,000 nuove poltrone odontoiatriche entro il 2030. Anche l'India è in espansione grazie a una maggiore consapevolezza in materia di parodontologia, a una classe media in crescita e agli investimenti pubblici nella salute orale. Il Giappone sostiene la domanda di manutenzione e scalabilità perché la sua popolazione è più anziana e la malattia parodontale è prevalente tra gli anziani. Corea del Sud e Australia sostengono la domanda di prodotti di fascia alta grazie all'adozione dell'implantologia e agli investimenti dei clinici in apparecchiature di alta precisione. Il Medio Oriente e l'Africa e il Sud America rimangono regioni più piccole e meno servite, con Brasile e Messico che fungono da importanti motori di crescita a livello nazionale. L'accessibilità economica delle apparecchiature è particolarmente importante in queste regioni. I fornitori devono spesso bilanciare prezzo, assistenza locale e disponibilità di materiali di consumo. I prodotti di base possono ampliare la base installata laddove le piattaforme premium sono più difficili da finanziare. Con il miglioramento delle infrastrutture cliniche, questi mercati possono anche creare domanda per sistemi di trattamento più ampi.
Panorama competitivo
Il mercato delle unità ultrasoniche piezoelettriche per odontoiatria è moderatamente concentrato. EMS, Acteon, mectron, W&H e NSK godono di vantaggi in termini di base installata e posizionamento clinico in Nord America ed Europa. Woodpecker, Being Foshan Medical Equipment e Coxo Medical competono fortemente sul prezzo in Asia Pacifico, America Latina e Medio Oriente. I principali fornitori stanno ampliando la propria offerta, passando dagli ablatori autonomi a piattaforme che combinano detartrasi ultrasonica, lucidatura ad aria e funzioni laser. Questo approccio aumenta il valore dell'investimento e supporta la domanda di materiali di consumo proprietari. Rende inoltre più difficile per una clinica cambiare sistema dopo aver adottato un flusso di lavoro integrato. La norma ISO 18397:2025 può esercitare ulteriore pressione sui fornitori che non dispongono di sistemi di documentazione e validazione consolidati.
EMS ha lanciato la macchina GBT di nuova generazione all'IDS 2025 con il modulo PIEZON PS NO PAIN MAX, la connettività EMS Partner 2.0 e la modalità GBT automatizzata. Il prodotto integra i dati del flusso di lavoro e i programmi di manutenzione all'interno dell'offerta di apparecchiature. Dentsply Sirona ha lanciato Smart View Detect nel maggio 2026 come ausilio diagnostico approvato dalla FDA per le radiotrasparenze periapicali nelle scansioni CBCT. Ciò dimostra come le aziende produttrici di dispositivi stiano aggiungendo funzioni digitali in grado di connettere i flussi di lavoro di diagnosi e trattamento. Neocis [4] Neocis, "Neocis Unveils Next-Generation AI-Powered Robotic System for Dental Implants, Yomi S", Neocis ha introdotto Yomi S nel novembre 2025 per la chirurgia implantare robotica minimamente invasiva. La sua attenzione alla precisione può rafforzare la domanda di strumenti chirurgici ausiliari accurati. Queste mosse pongono maggiore importanza all'integrazione digitale, al supporto clinico e al servizio aziendale.
Rimangono opportunità nei dispositivi portatili, nella manutenzione predittiva per le organizzazioni di servizi odontoiatrici e nelle piattaforme di formazione integrate con le apparecchiature. I prodotti portatili possono essere utili in contesti comunitari, rurali e umanitari che non dispongono di una sala operatoria completamente attrezzata. La manutenzione predittiva può aiutare le organizzazioni più grandi a ridurre le interruzioni operative in diverse sedi. Le piattaforme di formazione possono colmare le lacune tecniche nei mercati emergenti e aiutare le cliniche a ottenere un maggiore valore dalle apparecchiature. I fornitori cinesi possono continuare a crescere laddove il costo del capitale è il principale criterio di acquisto. I fornitori occidentali di fascia media subiscono una maggiore pressione se competono solo sul prezzo. Il mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico premia i fornitori che combinano le prestazioni del dispositivo con formazione, assistenza, materiali di consumo e supporto al flusso di lavoro. La struttura competitiva è coerente con un livello moderato di concentrazione dei fornitori piuttosto che con un mercato monomarca. Le aziende consolidate competono sulla credibilità clinica, sull'ampia offerta di sistemi e sulla copertura dell'assistenza. I fornitori a basso costo competono dove il prezzo di acquisto ha un peso maggiore. Il risultato è un mercato frammentato che varia a seconda della tipologia di cliente e della regione. Non esiste un unico approccio strategico applicabile a tutti i contesti di acquisto.
Leader del settore delle unità ultrasoniche piezoelettriche dentali
Dentsply Sirona Inc.
Prodotti Ultradent, Inc.
Gruppo COLTENE
Kerr Corporation
Den-Mat Holdings, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Dentsply Sirona ha lanciato Smart View - Detect, il primo strumento diagnostico al mondo basato sull'intelligenza artificiale, approvato dalla FDA e con marchio CE, per il rilevamento di radiotrasparenze periapicali nelle scansioni CBCT. Lo strumento è disponibile tramite la piattaforma cloud DS Core a partire dal 12 maggio 2026, sia per i sistemi CBCT di nuova installazione che per quelli già esistenti e compatibili. In uno studio clinico interno multi-lettore, lo strumento ha dimostrato un miglioramento relativo di circa il 46% nella sensibilità di rilevamento a livello dentale, estendendo la portata diagnostica basata sull'intelligenza artificiale di Dentsply Sirona ai flussi di lavoro procedurali adiacenti.
- Novembre 2025: Neocis ha lanciato Yomi S, il sistema robotico di nuova generazione basato sull'intelligenza artificiale per la chirurgia implantare dentale, approvato dalla FDA. Il sistema è dotato di funzionamento autonomo tramite pedale e touchscreen, pianificazione avanzata tramite IA con YomiPlan e un approccio chirurgico minimamente invasivo senza lembo, progettato per ridurre i tempi di recupero del paziente. L'elevato standard di precisione della piattaforma innalza le aspettative per la preparazione ossea con metodi piezoelettrici, creando una domanda a valle di unità chirurgiche piezoelettriche ad alta precisione.
- Agosto 2025: l'Organizzazione Internazionale per la Standardizzazione ha pubblicato la norma ISO 18397:2025, relativa agli scaler odontoiatrici ad ablatore, che aggiorna i requisiti e i metodi di prova per manipoli e punte per scaler ad aria compressa ed elettrici, inclusi i tipi piezoelettrici e magnetostrittivi, per applicazioni autonome e collegate a unità odontoiatriche. La revisione ha introdotto requisiti aggiornati in materia di sicurezza, marcatura e istruzioni per il riprocessamento.
- Marzo 2025: EMS ha lanciato la macchina GBT di nuova generazione all'IDS 2025 di Colonia, dotata del modulo PIEZON PS NO PAIN MAX per la scalatura piezoelettrica adattiva, della connettività intelligente EMS Partner 2.0 che tiene traccia dei dati di trattamento e dei programmi di manutenzione, e di una modalità GBT automatizzata.
Ambito del rapporto sul mercato globale delle unità ultrasoniche piezoelettriche dentali
| Scaler ultrasonici piezoelettrici |
| Manipoli e punte |
| Accessori e strumenti di manutenzione |
| cliniche dentali |
| Ospedali e centri chirurgici ambulatoriali |
| Studi dentistici di gruppo |
| Istituti accademici e di ricerca |
| Tecnologia ceramica piezoelettrica |
| Tecnologia di controllo digitale |
| Sistemi integrati laser-piezoelettrici |
| Unità da banco |
| Unità portatili e palmari |
| Trattamento parodontale |
| Trattamento endodontico |
| Chirurgia orale e implantologia |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Scaler ultrasonici piezoelettrici | |
| Manipoli e punte | ||
| Accessori e strumenti di manutenzione | ||
| Per utente finale | cliniche dentali | |
| Ospedali e centri chirurgici ambulatoriali | ||
| Studi dentistici di gruppo | ||
| Istituti accademici e di ricerca | ||
| Per tecnologia | Tecnologia ceramica piezoelettrica | |
| Tecnologia di controllo digitale | ||
| Sistemi integrati laser-piezoelettrici | ||
| Per portabilità | Unità da banco | |
| Unità portatili e palmari | ||
| Per Applicazione | Trattamento parodontale | |
| Trattamento endodontico | ||
| Chirurgia orale e implantologia | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno trainando la domanda di apparecchi ultrasonici piezoelettrici per uso odontoiatrico?
Nel 2021, la parodontite grave ha colpito 1.07 miliardi di persone e la crescente domanda di trattamenti supporta l'utilizzo di apparecchiature per il debridement non chirurgico.
Quanto è grande il mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico?
Il mercato delle unità ultrasoniche piezoelettriche per uso odontoiatrico aveva un valore di 1.13 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.6%.
Quale categoria di prodotti sta crescendo più velocemente?
Si prevede che il segmento Manipoli e punte crescerà a un tasso annuo composto del 5.8% fino al 2031, sostenuto dalla domanda di sostituzione proveniente dalla base installata.
Quale applicazione si sta espandendo più velocemente?
Si prevede che la chirurgia orale e l'implantologia cresceranno a un tasso annuo composto del 6.1% fino al 2031, grazie al supporto offerto dal taglio piezoelettrico alle procedure implantari.
Quale regione sta registrando la crescita più rapida per le unità ultrasoniche piezoelettriche dentali?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 5.3% fino al 2031, grazie all'espansione delle cliniche e all'adozione di nuove apparecchiature.
Quali fattori influenzano la concorrenza tra i fornitori?
Le evidenze cliniche, la copertura del servizio, i flussi di lavoro integrati, la disponibilità dei materiali di consumo, la formazione e il prezzo di acquisto sono tutti fattori che influenzano la scelta del fornitore.


