

Dimensioni e quota di mercato della gestione dei rifiuti solidi in Danimarca
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 3.37 miliardo di dollari |
| Dimensione del mercato (2031) | 4.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.01% CAGR |
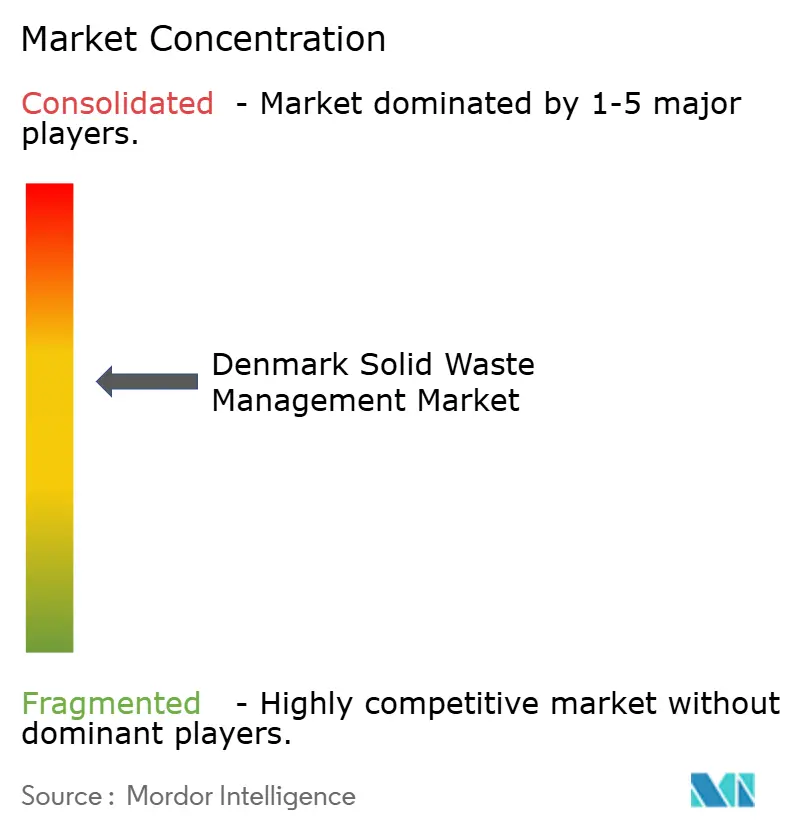
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
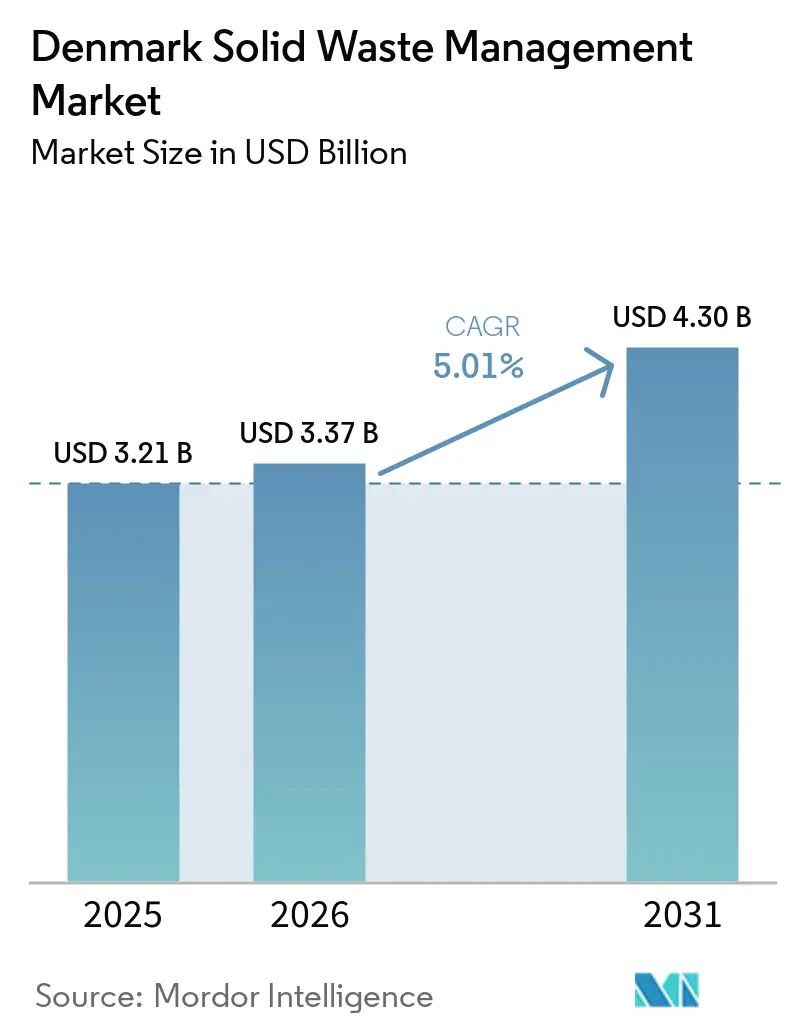
Analisi di mercato danese sulla gestione dei rifiuti solidi a cura di Mordor Intelligence.
Si prevede che il mercato danese della gestione dei rifiuti solidi crescerà da 3.21 miliardi di dollari nel 2025 a 3.37 miliardi di dollari nel 2026, per poi raggiungere i 4.30 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.01% nel periodo 2026-2031.
Il mercato danese della gestione dei rifiuti solidi sta passando dallo smaltimento convenzionale alla raccolta differenziata, al recupero dei materiali e a metodi di trattamento a basse emissioni di carbonio. I comuni continuano a svolgere un ruolo centrale nella raccolta e nel trattamento dei rifiuti domestici, mentre gli operatori privati competono per i contratti di gestione dei rifiuti commerciali e industriali, i servizi di riciclaggio e i flussi di trattamento specializzati. L'introduzione della raccolta differenziata per 10 frazioni di rifiuti domestici, insieme all'estensione della responsabilità del produttore per gli imballaggi, sta aumentando la domanda di capacità di selezione, aggregazione, riciclaggio e trattamento a valle tracciabile. Allo stesso tempo, il teleriscaldamento rimane uno sbocco fondamentale per i rifiuti residui, collegando l'economia della conversione dei rifiuti in energia al sistema di approvvigionamento termico danese. Requisiti di separazione più rigorosi, obiettivi di riduzione delle emissioni di carbonio più stringenti, sforzi per ridurre la dipendenza dall'incenerimento e la crescente domanda di recupero delle risorse stanno rimodellando il mercato. Tuttavia, gli operatori continuano ad affrontare sfide nella gestione dei materiali compositi, nell'assicurarsi sbocchi di riciclaggio economicamente sostenibili e nell'adattare le infrastrutture di trattamento esistenti per supportare un sistema di gestione dei rifiuti più circolare.
Punti chiave del rapporto
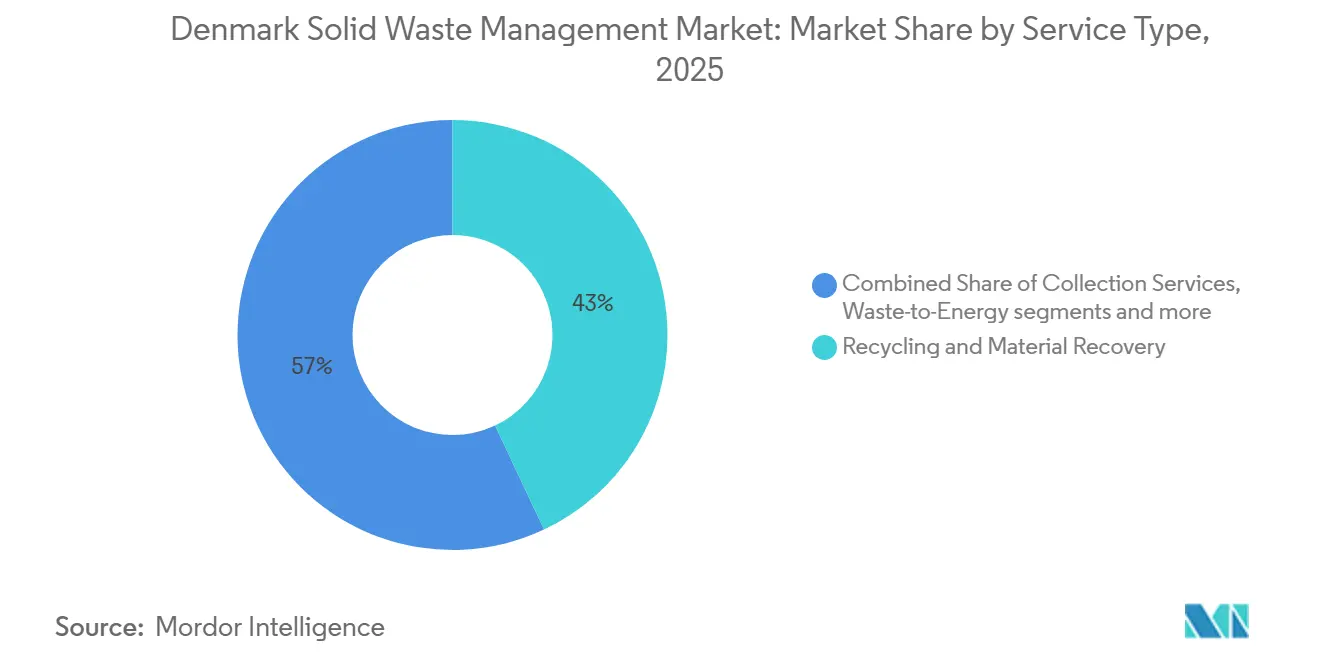
- Per tipologia di servizio, il riciclaggio e il recupero dei materiali detenevano il 43% della quota di mercato danese nella gestione dei rifiuti solidi nel 2025, mentre si prevede che la termovalorizzazione crescerà a un tasso annuo composto del 7.2% fino al 2031.
- Per tipologia di rifiuto, i rifiuti solidi urbani rappresentavano il 46% del mercato danese della gestione dei rifiuti solidi nel 2025, mentre si prevede che i rifiuti sanitari cresceranno a un tasso annuo composto del 6.1% fino al 2031.
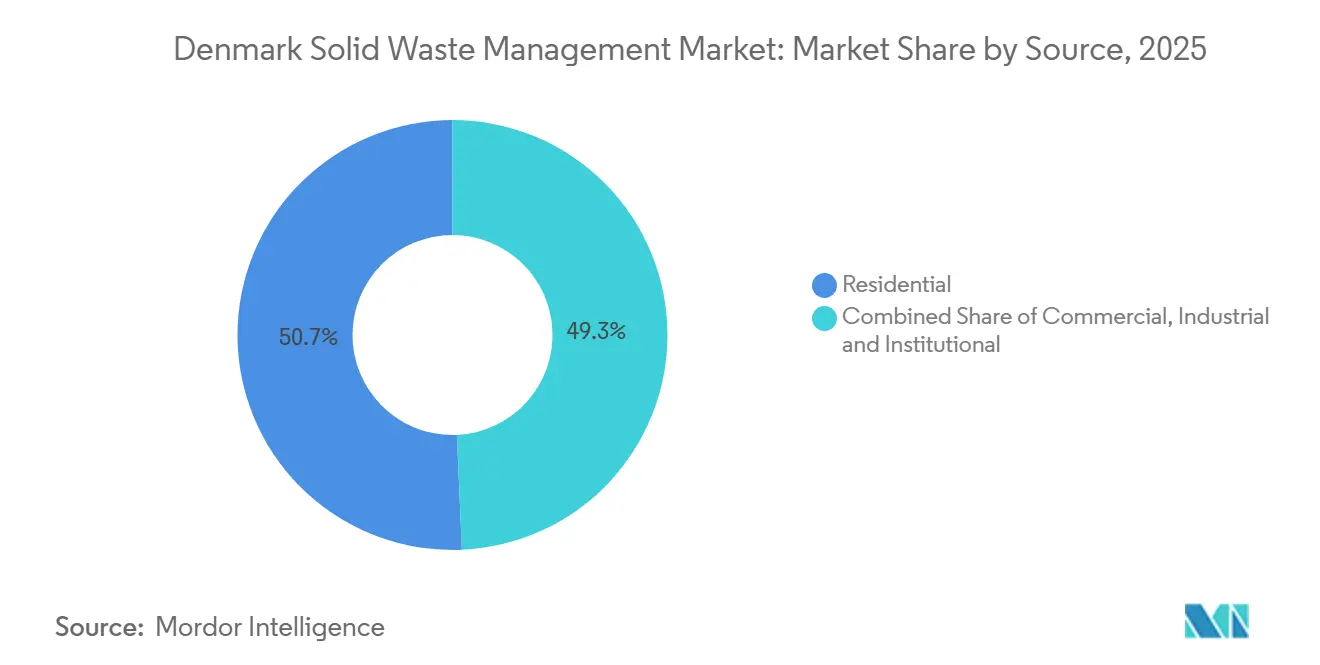
- Per tipologia di rifiuto, nel 2025 i rifiuti domestici rappresentavano il 50.7% del fatturato, mentre si prevede che i rifiuti commerciali cresceranno a un tasso annuo composto del 5.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato danese della gestione dei rifiuti solidi.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lancio a livello nazionale del sistema di raccolta differenziata dei rifiuti domestici in 10 frazioni. | + 1.4% | A livello nazionale, in tutti i 98 comuni. | A breve termine (≤ 2 anni) |
| Reti di teleriscaldamento: fabbisogno di combustibile per l'incenerimento dei rifiuti ad alta efficienza. | + 1.1% | Nazionale, più forte a Copenhagen, Roskilde ed Esbjerg | Medio termine (2-4 anni) |
| Una forte partecipazione municipale accelera gli investimenti nelle infrastrutture per la gestione dei rifiuti. | + 0.9% | A livello nazionale, con i primi effetti nella Grande Copenaghen e in Zelanda. | A breve termine (≤ 2 anni) |
| Ampliamento dei programmi di recupero dei rifiuti da costruzione e demolizione | + 0.7% | aree nazionali, in particolare urbane e periurbane | Medio termine (2-4 anni) |
| Sistema di cauzione per il recupero degli imballaggi di alto valore: un sistema che favorisce il recupero di imballaggi di pregio. | + 0.5% | il | A breve termine (≤ 2 anni) |
| Crescente necessità di riciclare i componenti delle infrastrutture per le energie rinnovabili | + 0.3% | Zone costiere e del Mare del Nord, in particolare la Jutland occidentale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Lancio a livello nazionale del sistema di raccolta differenziata dei rifiuti domestici in 10 frazioni.
Il sistema di raccolta differenziata domestica in 10 frazioni della Danimarca comprende rifiuti alimentari, carta, cartone, vetro, metallo, plastica, cartoni per alimenti e bevande, tessuti, rifiuti pericolosi e rifiuti residui. Entro il 1° gennaio 2025, 91 dei 98 comuni avevano implementato completamente il sistema, mentre i restanti sette avrebbero dovuto completarlo nel corso del 2025. [1] Agenzia danese per la protezione ambientale, "Mappatura dei sistemi municipali di gestione dei rifiuti domestici 2024/2025", Agenzia danese per la protezione ambientale, mst.dk Il mercato danese della gestione dei rifiuti solidi beneficia della raccolta differenziata, che migliora la fornitura di materiali recuperabili e rende i contratti comunali più focalizzati sulle prestazioni di selezione. I pittogrammi nazionali previsti dalla normativa sui rifiuti supportano una selezione domestica più coerente e possono ridurre la contaminazione dei materiali raccolti. Con l'aumento delle frazioni di riciclaggio, una minore quantità di materiale residuo è disponibile per gli impianti di termovalorizzazione. Questo cambiamento sta spostando il valore verso la raccolta, la selezione e la lavorazione dei materiali secondari, richiedendo al contempo agli operatori degli inceneritori di gestire volumi inferiori di materia prima termica.
Reti di teleriscaldamento: fabbisogno di combustibile per l'incenerimento dei rifiuti ad alta efficienza.
Il teleriscaldamento conferisce agli impianti di termovalorizzazione danesi un ruolo che va oltre il semplice trattamento dei rifiuti. Nel 2024, i sistemi di teleriscaldamento in rete servivano il 65% delle famiglie danesi. [2] Danish District Heating Association, “State of Green White Paper: District Energy 2024,” Danish District Heating Association, dbdh.org L'impianto di Roskilde di ARGO ha trattato 358,757 tonnellate di rifiuti residui nel 2025 e ha fornito 3,073,675 GJ di teleriscaldamento, pari al fabbisogno annuo di riscaldamento di 57,885 famiglie, nonché 226,424 MWh di elettricità. [3] ARGO, “ARGO Produces Record Amounts of District Heating,” ARGO, argo.dk Il mercato danese della gestione dei rifiuti solidi, pertanto, continua a richiedere un trattamento termico efficiente anche con l'espansione della raccolta differenziata. Tuttavia, la minore disponibilità di rifiuti residui e le gare d'appalto competitive favoriscono gli impianti in grado di migliorare la produzione di calore, controllare i costi e aumentare la capacità di cattura del carbonio. Vestforbrænding e Copenhagen Infrastructure Partners hanno costituito la joint venture Gaia per sviluppare la cattura del carbonio presso l'impianto di Glostrup, dimostrando come gli operatori stiano cercando fonti di reddito aggiuntive oltre ai canoni di accesso e alla vendita di calore.
Una forte partecipazione municipale accelera gli investimenti nelle infrastrutture per la gestione dei rifiuti.
I comuni mantengono il controllo strategico di gran parte delle infrastrutture di gestione dei rifiuti in Danimarca, acquistando sempre più spesso i servizi tramite gare d'appalto. Le norme adottate nel giugno 2023 hanno imposto agli impianti di incenerimento comunali di diventare entità giuridiche indipendenti entro il 1° gennaio 2025 e hanno obbligato i comuni a indire gare d'appalto per l'incenerimento dei rifiuti raccolti. Questa struttura spinge gli operatori pubblici a migliorare l'efficienza operativa e le prestazioni ambientali senza escludere i comuni dalla pianificazione infrastrutturale a lungo termine. ARGO ha mantenuto i contratti con i suoi nove comuni proprietari e ne ha aggiunti sette in Zelanda nel 2025. Vestforbrænding si è aggiudicata 18 appalti comunali per il trattamento dei rifiuti nel primo ciclo di gare obbligatorie. Le aziende più grandi godono di un vantaggio perché l'elettrificazione della flotta, i sistemi di gestione dati e la conformità contrattuale richiedono capitali, il che ha permesso a sei aziende di coprire il 71% dei contratti di raccolta primaria.
Ampliamento dei programmi di recupero dei rifiuti da costruzione e demolizione
I rifiuti da costruzione e demolizione rappresentano il flusso di rifiuti più consistente in Danimarca in termini di volume, con 5 milioni di tonnellate all'anno, pari a oltre il 40% della produzione nazionale di rifiuti. Le normative edilizie aggiornate nel 2025 hanno rafforzato i requisiti di valutazione del ciclo di vita, la pianificazione pre-demolizione e i controlli sulle sostanze problematiche presenti nel calcestruzzo e nei mattoni riciclati. L'approccio di appalto selettivo per la demolizione adottato dal Comune di Skive si basa su requisiti specifici per la gestione di mattoni, legno, finestre e tegole, al fine di rendere il riutilizzo un fattore determinante nelle gare d'appalto pubbliche. Questo modello favorisce un maggiore lavoro di audit pre-demolizione, separazione alla fonte e classificazione dei materiali. Inoltre, sposta i ricavi degli operatori verso materiali recuperati di maggior valore, anziché sul semplice volume di rifiuti conferiti. Il mercato danese della gestione dei rifiuti solidi può trarre vantaggio da questo approccio, in cui specifiche stabili consentono alle aziende di riciclaggio di investire nella capacità di selezione e trattamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sovraccapacità degli impianti di termovalorizzazione dei rifiuti: riduzione della disponibilità di materie prime | -0.8% | Diffuso a livello nazionale, con i casi più acuti nella Grande Copenaghen e in Zelanda. | A breve termine (≤ 2 anni) |
| Le limitate dimensioni del mercato interno frenano gli investimenti nel riciclaggio su larga scala. | -0.6% | il | Medio termine (2-4 anni) |
| Il commercio transfrontaliero di rifiuti crea incertezza sulle entrate. | -0.4% | Porti nazionali e centri logistici | Medio termine (2-4 anni) |
| Riciclo complesso di materiali compositi e a base di fibre | -0.3% | A livello nazionale, con maggiore visibilità sulla costa occidentale dello Jutland. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sovraccapacità degli impianti di termovalorizzazione dei rifiuti: riduzione della disponibilità di materie prime
La capacità di termovalorizzazione dei rifiuti supera il volume di rifiuti domestici disponibili per l'incenerimento, il che indebolisce l'utilizzo degli impianti e le condizioni tariffarie di conferimento. Il piano d'azione danese per l'economia circolare ha individuato 700,000 tonnellate di capacità di incenerimento in eccesso e ha fissato l'obiettivo di ridurla del 30% entro il 2030. Quasi la metà dei rifiuti urbani danesi è stata incenerita con recupero energetico nel 2022, il che dimostra la vulnerabilità del settore alla disponibilità di rifiuti residui. La raccolta differenziata sta riducendo la frazione residua, poiché una maggiore quantità di rifiuti alimentari, carta, plastica, metallo e tessili viene indirizzata verso i canali di recupero. Gli impianti più piccoli e più vecchi hanno una minore capacità di assorbire questa pressione, dovendo anche finanziare i sistemi di controllo delle emissioni e gli aggiornamenti per la cattura del carbonio. Il mercato danese della gestione dei rifiuti solidi deve quindi trovare un equilibrio tra migliori risultati di riciclo e un adeguamento ordinato della capacità di trattamento termico.
Le limitate dimensioni del mercato interno frenano gli investimenti nel riciclaggio su larga scala.
La popolazione danese di 5.9 milioni di abitanti limita il volume di materiale disponibile per flussi specializzati. I piccoli flussi di cartoni, tessuti e materiali compositi possono scendere al di sotto del livello necessario per supportare impianti nazionali dedicati senza il trasporto transfrontaliero o il cofinanziamento pubblico. Nel giugno 2026, VANA e Verdis hanno annunciato una partnership per la creazione del primo impianto danese dedicato ai cartoni usati per alimenti e bevande presso Avedøre Holme. Il progetto mira a ridurre il trattamento all'estero e a creare una soluzione locale con una documentazione più chiara. La responsabilità del produttore di imballaggi, entrata pienamente in vigore nell'ottobre 2025, migliora la rendicontazione e l'allocazione dei costi per le aziende che immettono prodotti confezionati sul mercato danese. Non elimina tuttavia la necessità fondamentale di volumi affidabili e di sbocchi più ampi nei paesi nordici per le frazioni più difficili da riciclare.
Analisi del segmento
Per tipologia di servizio: il riciclaggio genera maggiori ricavi, mentre il recupero energetico contribuisce alla cattura del carbonio.
Nel 2025, il riciclo e il recupero dei materiali rappresentavano il 43% della quota di mercato danese nella gestione dei rifiuti solidi, risultando la categoria di servizi più importante. Il quadro normativo sulla responsabilità del produttore degli imballaggi è entrato pienamente in vigore per tutte le tipologie di materiali il 1° ottobre 2025, definendo obblighi più chiari in materia di costi di raccolta e riciclo per i produttori. Questo quadro normativo favorisce una domanda più prevedibile di servizi di recupero dei materiali. La raccolta si è confermata la seconda categoria di servizi più importante e il suo approvvigionamento si sta orientando verso flotte elettriche e una rendicontazione operativa più rigorosa. La quota del 71% dei contratti di raccolta primaria detenuta da sei aziende nel 2025 dimostra che la disponibilità di capitali e la preparazione alle gare d'appalto sono fattori cruciali in questo segmento del mercato danese della gestione dei rifiuti solidi.
Si prevede che il settore della termovalorizzazione dei rifiuti crescerà a un tasso annuo composto (CAGR) del 7.2% fino al 2031, diventando così la categoria di servizi in più rapida crescita. Sebbene la prevista riduzione della capacità di incenerimento in Danimarca limiti la crescita del volume di rifiuti trattati, i ricavi del mercato della termovalorizzazione sono sostenuti dal crescente valore dei servizi di teleriscaldamento, teleraffreddamento, cattura e rimozione del carbonio. Gli operatori si stanno quindi concentrando sul miglioramento del recupero energetico e sulla generazione di ulteriori ricavi da soluzioni di gestione delle emissioni, piuttosto che affidarsi esclusivamente a maggiori volumi di rifiuti. Il progetto Gaia illustra questa transizione, collegando la cattura di carbonio biogenico derivante dall'incenerimento dei rifiuti a un accordo commerciale per la rimozione del carbonio, con consegne di crediti previste a partire dal 2029. Di conseguenza, la crescita del segmento è sempre più trainata dai ricavi derivanti dal trattamento a valore aggiunto, dal recupero energetico e dalla gestione del carbonio, che possono compensare l'impatto del calo dei volumi di incenerimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di rifiuto: i rifiuti urbani sono in testa, mentre i flussi di rifiuti medici e industriali ampliano la domanda.
Nel 2025, i rifiuti solidi urbani rappresentavano il 46% del mercato danese della gestione dei rifiuti solidi, risultando la tipologia di rifiuto più diffusa. Nello stesso anno, la produzione di rifiuti urbani in Danimarca è rimasta elevata rispetto alla media UE-27 di 513 kg pro capite, a testimonianza del notevole volume di rifiuti domestici e commerciali che necessitano di raccolta, selezione, riciclaggio e trattamento. Il sistema di raccolta differenziata a 10 frazioni modifica la composizione del flusso di rifiuti urbani separando i rifiuti alimentari, la plastica, i metalli, i tessuti, la carta e altri materiali direttamente al punto di raccolta. Ciò riduce il potere calorifico del flusso di rifiuti residui, aumentando al contempo il volume di materiali disponibili per il riciclaggio e il recupero. I materiali da costruzione e demolizione, a causa del loro volume annuo di 5 milioni di tonnellate, richiedono una raccolta, una selezione e un recupero degli aggregati specializzati.
Si prevede che i rifiuti sanitari cresceranno a un tasso annuo composto del 6.1% fino al 2031, diventando così la tipologia di rifiuto in più rapida crescita. Questo fenomeno è alimentato dalle infrastrutture sanitarie e dall'invecchiamento della popolazione. Nel gennaio 2025, Blue Phoenix ha inaugurato a Nyborg un impianto pilota per la cattura del carbonio tramite incenerimento ad alta temperatura di rifiuti pericolosi. L'impianto è progettato per catturare 145,000 tonnellate di anidride carbonica all'anno da 180,000 tonnellate di rifiuti industriali pericolosi e per fornire l'80% del teleriscaldamento del Comune di Nyborg. I rifiuti agricoli continuano a essere smaltiti principalmente tramite biogas e compostaggio. Anche i rifiuti elettronici e le plastiche monouso sono soggetti agli obblighi di responsabilità del produttore, che comportano ulteriori oneri di conformità e opportunità di recupero.
Fonte: I rifiuti domestici sono in testa, mentre i flussi commerciali si formalizzano sempre di più
Nel 2025, le fonti residenziali rappresentavano il 50.7% del fatturato totale, risultando la categoria di provenienza più importante. La raccolta differenziata domestica è quasi universale e la produzione di rifiuti pro capite è elevata. Nell'aprile del 2025, il Comune di Copenaghen ha assegnato a Verdis un contratto per il trattamento dei rifiuti di pannolini fino al 2031. Il contratto riflette una separazione più precisa dei materiali domestici, precedentemente difficili da recuperare. La raccolta differenziata domestica fornisce inoltre le frazioni separate necessarie ai sistemi di riciclaggio comunali. L'utilizzo di pittogrammi uniformi in tutte le abitazioni e negli spazi pubblici migliora la qualità della raccolta differenziata e riduce le variazioni tra i diversi comuni.
Si prevede che le fonti commerciali cresceranno a un tasso annuo composto del 5.6% fino al 2031, diventando così la categoria di fonti in più rapida crescita. Il quadro di responsabilità estesa del produttore per gli imballaggi ha formalizzato le tariffe e gli obblighi di rendicontazione per le aziende che immettono merci imballate sul mercato danese. Tali obblighi rendono i flussi di imballaggi commerciali più visibili e più facili da assegnare ai servizi di raccolta e riciclaggio. L'impianto di cartone VANA e Verdis risponde a questo cambiamento sviluppando una capacità di trattamento locale per un flusso di materiali supportato dalla responsabilità estesa del produttore. Le fonti industriali rappresentavano il terzo gruppo più grande e stanno cambiando poiché la produzione utilizza materiali compositi più leggeri e attrezzature automatizzate. Le fonti istituzionali erano il gruppo più piccolo, ma scuole, ospedali ed edifici pubblici utilizzano lo stesso sistema nazionale di smistamento delle abitazioni. Questo approccio comune può migliorare il valore dei materiali raccolti dalle istituzioni pubbliche riducendo la contaminazione e standardizzando la gestione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La popolazione danese, dispersa tra penisola e isole, richiede reti di raccolta con un'intensità logistica maggiore rispetto alle aree europee più densamente popolate. Copenaghen è il principale centro commerciale perché combina densità di popolazione, attività economiche, importanti infrastrutture di trattamento e domanda di teleriscaldamento. ARC Amager Bakke fornisce teleriscaldamento a 140,000 famiglie ed elettricità a 550,000 persone nell'area metropolitana di Copenaghen. L'impianto di Roskilde di ARGO ha fornito teleriscaldamento a 57,885 famiglie nel 2025.
Anche Copenaghen e la Zelanda vantano una solida infrastruttura per il riciclaggio. Verdis e VANA svilupperanno una capacità di riciclaggio di cartoni e pannolini presso Avedøre Holme, con completamento previsto nel 2026. Lo Jutland sta acquisendo sempre maggiore importanza per i rifiuti industriali e delle energie rinnovabili. Nell'aprile del 2026, RWE ha installato la prima turbina eolica offshore che combina una torre in acciaio a basse emissioni di anidride carbonica e pale del rotore riciclabili presso il parco eolico Thor da 1.1 GW. L'installazione evidenzia la futura necessità di gestire materiali compositi man mano che gli impianti eolici giungeranno al termine del loro ciclo di vita. Gli operatori dello Jutland con accesso alla logistica costiera e alle capacità di lavorazione dei materiali compositi potrebbero essere in una posizione migliore per intercettare questi flussi di rifiuti industriali.
La Danimarca meridionale e le isole minori presentano volumi di rifiuti inferiori, una minore domanda di calore e costi di trasporto per tonnellata più elevati. Queste aree tendono a dipendere maggiormente da accordi intercomunali e da un trattamento centralizzato piuttosto che da impianti locali separati. La Danimarca è sostanzialmente in linea con l'obiettivo del 2025 di riciclare il 55% dei rifiuti urbani e con quello del 2035 di ridurre al 10% lo smaltimento in discarica. Il trattamento coordinato contribuisce a colmare le differenze regionali nei volumi di rifiuti, indirizzandoli verso impianti con capacità di trattamento disponibile, migliorando l'utilizzo delle risorse e l'efficienza del servizio. Tuttavia, questa integrazione regionale limita anche le possibilità di crescita organica nei mercati locali più piccoli, poiché le infrastrutture condivise riducono la necessità di ulteriori capacità di trattamento indipendenti. Il mercato danese della gestione dei rifiuti solidi rimane regolamentato a livello nazionale, ma varia in base alla densità abitativa, alle reti di teleriscaldamento e all'accesso a impianti di recupero specializzati.
Panorama competitivo
Il mercato danese della gestione dei rifiuti solidi presenta un livello medio di concentrazione, con aziende intercomunali e società private regionali che condividono le attività di raccolta e trattamento. Nel 2025, sei aziende si sono aggiudicate il 71% dei contratti di raccolta primaria. ARC, ARGO, Vestforbrænding, AffaldPlus, Kredsløb e Norfors sfruttano le consolidate relazioni con i comuni e le reti di teleriscaldamento per supportare le attività di trattamento. Marius Pedersen, Stena Recycling e Blue Phoenix competono offrendo servizi specializzati di raccolta, riciclaggio e gestione dei rifiuti pericolosi. Il sistema di gara attribuisce maggiore importanza agli investimenti nella flotta, all'efficienza dei processi, alla rendicontazione e alle prestazioni ambientali.
Nel 2025 ARGO ha ampliato il numero di contratti municipali attivi in Zelanda da 9 a 16, mantenendo al contempo una produzione record di teleriscaldamento. Vestforbrænding e Copenhagen Infrastructure Partners hanno creato Gaia per sviluppare la cattura del carbonio presso l'impianto di termovalorizzazione di Glostrup. Gaia ha firmato un accordo con Microsoft per la rimozione di 2.95 milioni di tonnellate di carbonio nel luglio 2025, con l'inizio della consegna dei crediti previsto per il 2029. Blue Phoenix ha avviato un progetto pilota per la cattura del carbonio da rifiuti pericolosi a Nyborg nel gennaio 2025, estendendo la concorrenza al trattamento industriale di maggior valore. Queste iniziative dimostrano che gli operatori di trattamento consolidati stanno utilizzando progetti di decarbonizzazione per proteggere la propria posizione in un contesto di riduzione dei volumi di rifiuti residui.
Il mercato danese della gestione dei rifiuti solidi offre opportunità anche nel recupero di materiali compositi, nella cattura del carbonio presso impianti di piccole dimensioni e nella digitalizzazione delle informazioni relative ai materiali da costruzione e demolizione. Le aziende con accesso a materie prime affidabili e contratti con le amministrazioni comunali godono di un vantaggio concreto nel finanziamento di impianti dedicati. Il primo progetto nazionale di riciclo del cartone colma la lacuna nel trattamento locale degli imballaggi compositi. Gli operatori devono rispettare i requisiti previsti dalla legge sulla protezione ambientale e comunicare i dati sui rifiuti attraverso il sistema nazionale. Questo quadro normativo aumenta i costi di ingresso per i nuovi fornitori, ma incoraggia anche le partnership tra comuni, fornitori di tecnologia e operatori del settore dei rifiuti. La concorrenza si concentra quindi sull'affidabilità del servizio, sulla qualità del recupero, sulla solidità finanziaria e sulla capacità di operare in conformità con le normative nazionali in materia di rendicontazione.
Danimarca, leader nel settore della gestione dei rifiuti solidi
Centro risorse ARC Amager
Vestforbrænding I/S
Marius Pedersen A/S
Kredsløb A/S
Blue Phoenix
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: VANA e Verdis A/S hanno annunciato una collaborazione per la realizzazione del primo impianto di riciclaggio dedicato in Danimarca agli imballaggi in cartone usati per alimenti e bevande presso Avedøre Holme, dove Verdis sta contemporaneamente sviluppando un impianto di riciclaggio per pannolini. L'obiettivo dell'impianto è quello di diventare uno dei principali centri di trattamento del cartone nella regione nordica. Il progetto colma una lacuna nel trattamento nazionale degli imballaggi in fibra composita e fornisce una risposta locale agli obblighi di raccolta e rendicontazione introdotti dalla responsabilità del produttore degli imballaggi.
- Aprile 2026: RWE ha installato la prima turbina eolica offshore al mondo che combina una torre in acciaio a basse emissioni di anidride carbonica e pale del rotore riciclabili nel parco eolico offshore Thor da 1.1 GW al largo della costa occidentale della Danimarca. Il progetto comprende 36 torri in acciaio a basse emissioni di anidride carbonica e 120 pale del rotore riciclabili distribuite su 40 turbine. L'installazione completa delle turbine è prevista per la fine del 2026 e l'avvio delle operazioni commerciali è previsto per il 2027. Il progetto evidenzia la necessità di percorsi di riciclo per i materiali compositi man mano che gli impianti eolici offshore invecchiano.
- Luglio 2025: Gaia, la joint venture tra Vestforbrænding e Copenhagen Infrastructure Partners, ha firmato un accordo con Microsoft per la rimozione di 2.95 milioni di tonnellate di carbonio. La consegna dei crediti è prevista per il 2029. L'accordo collega la cattura del carbonio presso un impianto di termovalorizzazione con un acquirente commerciale. Ciò fornisce al progetto Glostrup un flusso di entrate che va oltre le tradizionali tariffe di trattamento dei rifiuti e la vendita di energia per il teleriscaldamento.
- Gennaio 2025: Copenhagen Infrastructure Partners, tramite Energy Transition Fund I, ha stipulato un accordo di investimento e joint venture con Vestforbrænding per lo sviluppo, la costruzione e la gestione di un impianto di cattura del carbonio a Glostrup, in Danimarca. Il fondo ha detenuto una quota di maggioranza nella joint venture durante la fase di costruzione e quella operativa. L'accordo combina le infrastrutture per la gestione dei rifiuti urbani con la capacità di investimento per un importante progetto di decarbonizzazione.
Ambito del rapporto sul mercato danese della gestione dei rifiuti solidi
Il mercato danese della gestione dei rifiuti solidi è segmentato per tipologia di servizio (servizi di raccolta, trasporto e logistica, riciclaggio e recupero materiali, trattamento e smaltimento e altro), per tipologia di rifiuto (rifiuti solidi urbani, rifiuti industriali, rifiuti pericolosi, rifiuti agricoli e altro) e per fonte (residenziale, commerciale, industriale e istituzionale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Servizi di riscossione |
| Trasporti e logistica |
| Riciclo e recupero dei materiali |
| Trattamento e smaltimento |
| Termovalorizzazione |
| Altro |
| Rifiuti solidi urbani |
| Rifiuti industriali |
| Rifiuti pericolosi |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Rifiuti medici |
| Altro |
| Residenziale |
| Commerciale |
| Industriale |
| Istituzioni |
| Per tipo di servizio | Servizi di riscossione |
| Trasporti e logistica | |
| Riciclo e recupero dei materiali | |
| Trattamento e smaltimento | |
| Termovalorizzazione | |
| Altro | |
| Per tipo di rifiuto | Rifiuti solidi urbani |
| Rifiuti industriali | |
| Rifiuti pericolosi | |
| Rifiuti da costruzione e demolizione | |
| Rifiuti agricoli | |
| Rifiuti medici | |
| Altro | |
| Per fonte | Residenziale |
| Commerciale | |
| Industriale | |
| Istituzioni |
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per le dimensioni del mercato danese della gestione dei rifiuti solidi?
Si prevede che il mercato danese della gestione dei rifiuti solidi raggiungerà i 4.3 miliardi di dollari entro il 2031, con una crescita annua composta (CAGR) del 5% dal 2026 al 2031. Questa previsione riflette gli investimenti nei servizi di raccolta, recupero, trattamento e produzione di energia. Inoltre, evidenzia il passaggio da un sistema di smaltimento tradizionale alla raccolta differenziata, requisiti di gara più stringenti e una maggiore capacità di trattamento.
Quale settore di servizi genera il maggior fatturato nel settore della gestione dei rifiuti in Danimarca?
Il riciclo e il recupero dei materiali rappresentano la categoria di servizi più ampia, con una quota di mercato del 43% nel 2025, grazie alla raccolta differenziata domestica e alla responsabilità del produttore per gli imballaggi. Queste misure aumentano la disponibilità e la tracciabilità delle diverse frazioni di rifiuti. Inoltre, rendono più importanti per i gestori dei servizi municipali la qualità della selezione, il controllo della contaminazione e la disponibilità di sbocchi di sbocco affidabili per i rifiuti.
Perché la conversione dei rifiuti in energia è ancora importante in Danimarca?
Nel 2024, il teleriscaldamento serviva il 65% delle famiglie danesi, il che alimenta la domanda di impianti efficienti di termovalorizzazione. Gli impianti si stanno inoltre adattando per ridurre i volumi di rifiuti residui attraverso progetti di efficienza e di cattura del carbonio.
Quali cambiamenti stanno avvenendo nella raccolta dei rifiuti domestici?
Il sistema di separazione in 10 frazioni era stato pienamente implementato in 91 dei 98 comuni entro il 1° gennaio 2025. Esso permette di separare le frazioni di materiale di valore prima che i rifiuti residui raggiungano gli impianti di trattamento.
Quali fattori limitano gli investimenti nel riciclo in Danimarca?
I volumi di materiali ridotti in Danimarca possono limitare la disponibilità di impianti locali dedicati a cartoni, tessuti e materiali compositi, in assenza di sbocchi transfrontalieri o di sostegno pubblico. Per questo motivo, la disponibilità di materie prime stabili e le partnership regionali sono fondamentali per gli impianti specializzati. Gli operatori necessitano inoltre di una qualità dei materiali sufficiente e di una domanda a lungo termine per sostenere gli investimenti in attrezzature e i costi operativi correnti.


