

Dimensioni e quota di mercato dei gioielli di pregio
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.78 miliardo di dollari |
| Dimensione del mercato (2031) | 5.74 miliardo di dollari |
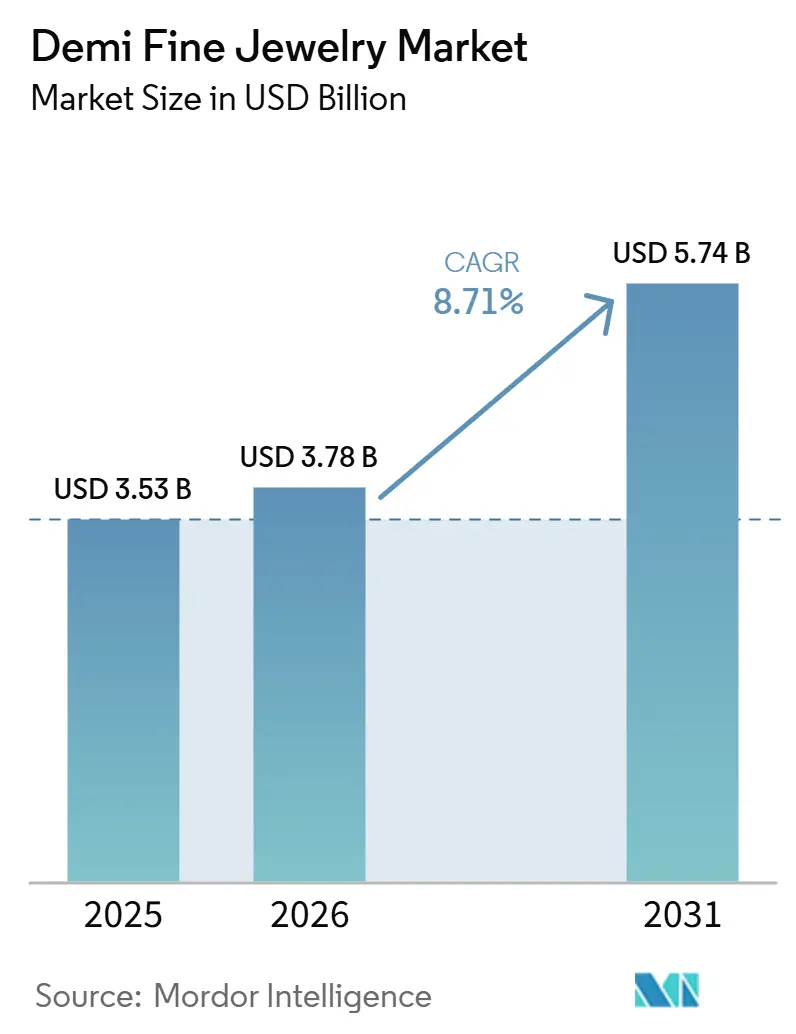
| Tasso di crescita (2026 - 2031) | 8.71% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
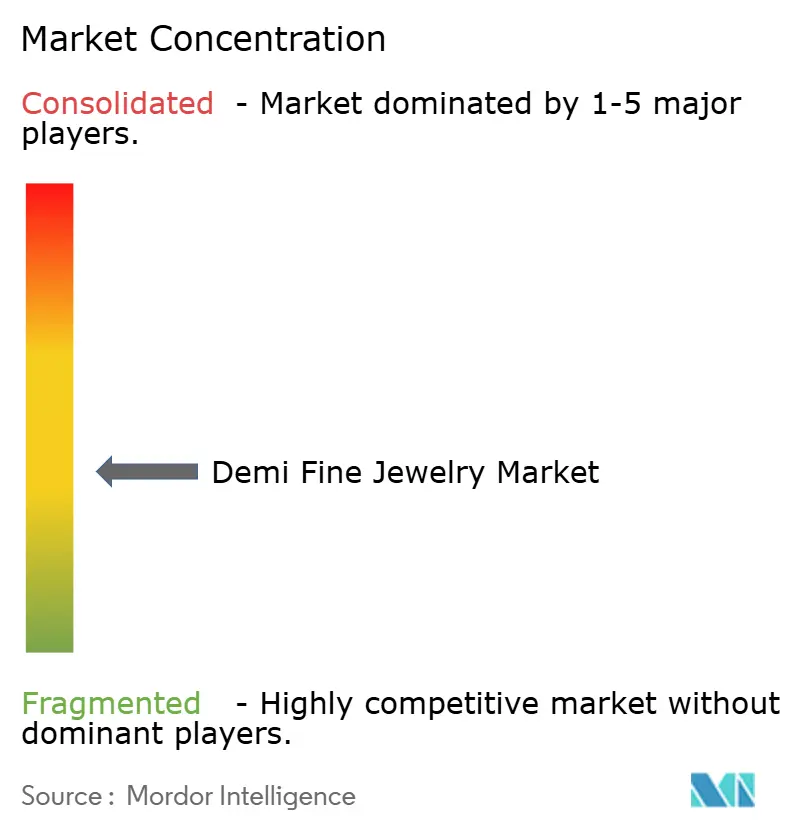
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei gioielli di fascia media a cura di Mordor Intelligence
Si prevede che il mercato dei gioielli di fascia media crescerà da 3.53 miliardi di dollari nel 2025 a 3.78 miliardi di dollari nel 2026, per poi raggiungere i 5.74 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.71% nel periodo 2026-2031. Il mercato sta registrando una forte espansione, poiché i consumatori sono sempre più alla ricerca di gioielli di lusso accessibili che combinino un'estetica di alta qualità con prezzi contenuti. L'aumento del reddito disponibile, soprattutto tra i millennial e la Generazione Z, incoraggia gli acquisti frequenti di gioielli eleganti e personalizzati. La crescente preferenza per materiali sostenibili, approvvigionamento etico e gioielli leggeri per tutti i giorni contribuisce ulteriormente alla crescita del mercato. La crescente influenza delle piattaforme social, delle sponsorizzazioni da parte di celebrità e dei marchi di gioielli digitali sta accelerando la consapevolezza dei consumatori e l'adozione online. Inoltre, le innovazioni nel vermeil d'oro, nell'argento sterling e nei design basati su pietre preziose consentono ai marchi di offrire prodotti dall'aspetto premium a prezzi inferiori rispetto ai gioielli di alta gamma.
Punti chiave del rapporto
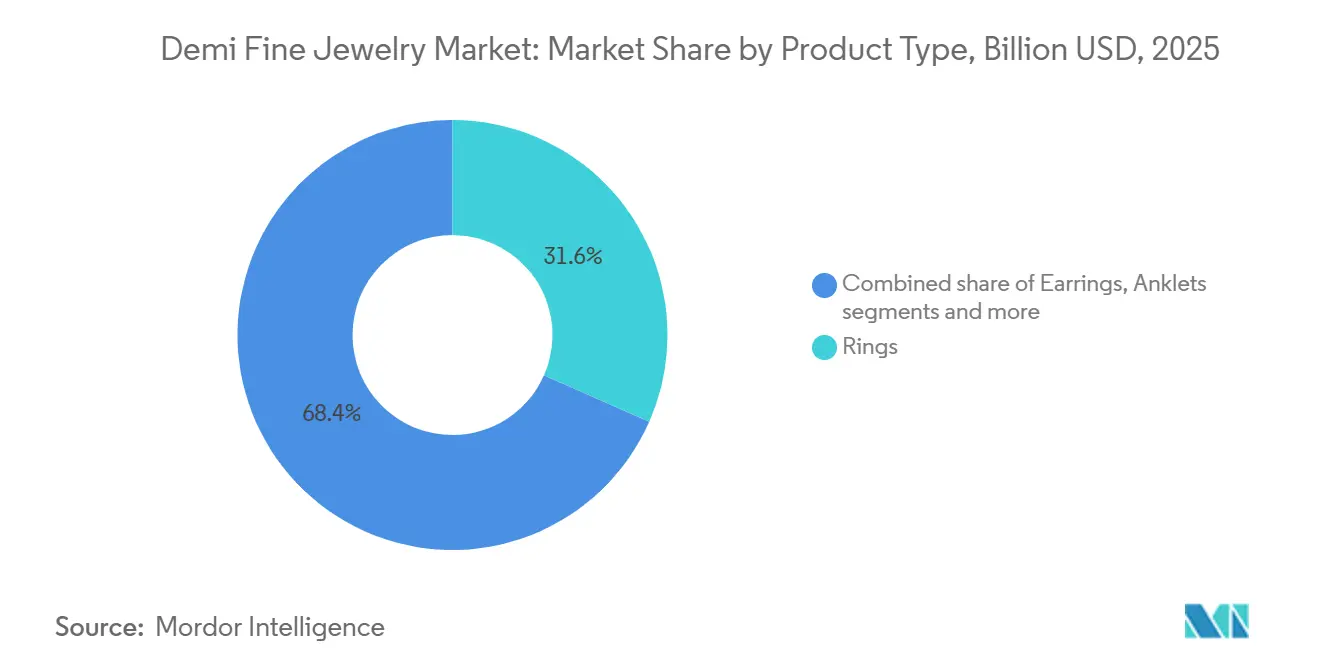
- Per tipologia di prodotto, gli anelli detenevano il 31.61% della quota di mercato della gioielleria di fascia medio-alta nel 2025, mentre si prevede che collane e pendenti cresceranno a un tasso annuo composto del 10.15% fino al 2031.
- Per tipologia di materiale, l'argento sterling rappresentava il 41.25% della quota di mercato dei gioielli di fascia medio-alta nel 2025, mentre si prevede che il vermeil d'oro crescerà a un tasso annuo composto del 10.61% fino al 2031.
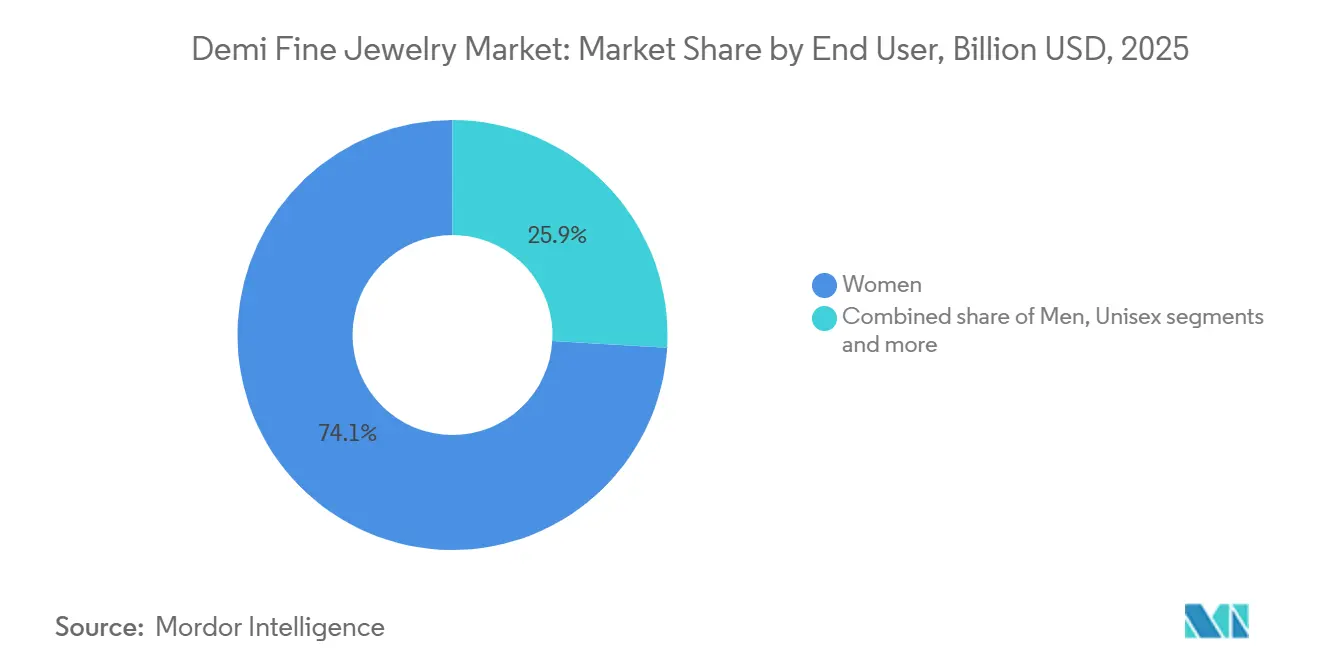
- Per tipologia di utente finale, le donne hanno rappresentato il 74.06% del fatturato nel 2025, mentre si prevede che il segmento unisex crescerà a un tasso annuo composto del 10.29% fino al 2031.
- Per canale di distribuzione, i negozi al dettaglio tradizionali hanno rappresentato l'80.28% del fatturato nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto (CAGR) dell'11.36% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 36.13% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.89% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei gioielli di fascia media.
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di gioielli di lusso a prezzi accessibili | + 2.2% | Global | A breve termine (≤ 2 anni) |
| Crescente popolarità dei gioielli raffinati da indossare tutti i giorni | + 1.5% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Diffusione crescente di diamanti e pietre preziose coltivati in laboratorio | + 1.0% | Global | Medio termine (2-4 anni) |
| Crescente preferenza dei consumatori per gioielli sostenibili e di provenienza etica. | + 0.7% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Forte influenza dei social media e delle tendenze della moda guidate dagli influencer. | + 0.9% | Consumatori globali, in particolare i più giovani | A breve termine (≤ 2 anni) |
| La tendenza a privilegiare gli accessori moda tra i Millennials e la Generazione Z | + 0.8% | Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di gioielli di lusso a prezzi accessibili
I consumatori prediligono sempre più gioielli versatili, leggeri e facili da indossare, il che alimenta la domanda di prodotti di gioielleria semi-preziosa pensati per l'uso quotidiano. Si stanno allontanando dall'acquisto di gioielli legati a occasioni speciali, preferendo accessori che si adattano a contesti lavorativi, informali e sociali. Questo cambiamento incoraggia i marchi ad ampliare le proprie collezioni con pezzi che coniugano funzionalità quotidiana, estetica raffinata, prezzi accessibili e resistenza per un uso frequente. Inoltre, stimola la domanda di design che offrono un look di alta qualità senza i costi elevati o la limitata praticità della gioielleria tradizionale. Secondo un'analisi di Vogue Business sulle preferenze di Vogue Business per i gioielli della Generazione Z nel 2025, i consumatori più giovani cercano sempre più gioielli che riflettano la propria identità, la personalizzazione, l'accessibilità economica e lo stile quotidiano, piuttosto che il solo valore del lusso tradizionale.
Crescente preferenza dei consumatori per gioielli sostenibili e di provenienza etica.
La crescente consapevolezza dei consumatori in merito alla responsabilità ambientale, all'approvvigionamento etico e al consumo circolare sta incoraggiando i marchi di gioielleria di fascia media ad adottare materiali sostenibili, metalli riciclati e catene di approvvigionamento trasparenti. Secondo l'indagine Eurobarometro 2024 della Commissione europea sugli atteggiamenti verso l'ambiente, quasi sei europei su dieci (59%) si sono dichiarati disposti a pagare di più per prodotti riciclabili, più facili da riparare o prodotti in modo ecologicamente sostenibile [1] Fonte: Agenzia europea dell'ambiente, "Opinioni del pubblico sull'economia circolare", eea.europa.eu . Inoltre, l'indagine ha rilevato che il 92% degli europei ritiene che le aziende debbano essere responsabili della gestione dei costi legati all'inquinamento, evidenziando le crescenti aspettative in materia di pratiche di sostenibilità aziendale. Queste preferenze in termini di sostenibilità stanno supportando la domanda di prodotti di gioielleria di fascia media che incorporano oro riciclato, pietre preziose provenienti da fonti etiche e metodi di produzione responsabili.
Forte influenza dei social media e delle tendenze della moda guidate dagli influencer.
La crescente diffusione delle piattaforme di social media sta influenzando in modo significativo la scoperta di gioielli, il coinvolgimento con i marchi e le decisioni di acquisto, soprattutto tra i consumatori più giovani. L'adozione dei social media è particolarmente forte tra i consumatori più giovani: nel 2024 il 97% degli individui dell'UE di età compresa tra 16 e 29 anni ha dichiarato di utilizzare internet quotidianamente, indicando una fascia demografica altamente connessa e più ricettiva alle tendenze della moda promosse dagli influencer e alle interazioni digitali con i marchi [2] Fonte: Commissione europea, “Il 97% dei giovani nell'UE utilizza internet quotidianamente”, ec.europa.eu . Questo crescente coinvolgimento digitale consente ai marchi di gioielli di fascia medio-alta di sfruttare le collaborazioni con gli influencer, i contenuti generati dagli utenti e le strategie di social commerce per raggiungere i consumatori Millennial e della Generazione Z.
La tendenza a privilegiare gli accessori moda tra i Millennials e la Generazione Z
La tendenza alla premiumizzazione degli accessori moda tra i Millennials e la Generazione Z si sta affermando come un fattore determinante per il mercato della gioielleria di fascia medio-alta, poiché i consumatori più giovani ricercano sempre più gioielli che combinino un'estetica di lusso con prezzi accessibili e la possibilità di indossarli quotidianamente. Queste fasce demografiche considerano i gioielli come una forma di autoespressione, identità personale e miglioramento dello stile di vita, il che si traduce in una maggiore spesa per prodotti premium accessibili. Il Fondo Monetario Internazionale (FMI) riporta che il PIL globale pro capite ha raggiunto i 14,210 dollari nel 2025, riflettendo una maggiore capacità finanziaria tra i consumatori e un maggiore potenziale di spesa discrezionale in molti mercati [3] Fonte: Fondo Monetario Internazionale, “World Data Sets”, imf.org . Questo miglioramento del potere d'acquisto sta incoraggiando i Millennials e la Generazione Z a investire in accessori di qualità superiore come gioielli in vermeil d'oro, argento sterling e pietre preziose coltivate in laboratorio, piuttosto che nella gioielleria di moda convenzionale.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata sensibilità al prezzo tra i consumatori target | -1.0% | Global | A breve termine (≤ 2 anni) |
| Forte concorrenza da parte dei marchi di bigiotteria e gioielleria di lusso | -0.8% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi dell'oro, dell'argento e delle pietre preziose. | -1.2% | Global | A breve termine (≤ 2 anni) |
| Preoccupazioni relative alla durabilità e all'usura della placcatura nei prodotti in vermeil d'oro | -0.6% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata sensibilità al prezzo tra i consumatori target
La sensibilità al prezzo da parte della clientela principale rimane una sfida significativa per il mercato della gioielleria di fascia media, soprattutto perché molti acquirenti appartengono alle generazioni dei millennial e della Gen Z, particolarmente attente al rapporto qualità-prezzo. Sebbene la gioielleria di fascia media offra un aspetto di alta qualità a un costo inferiore rispetto alla gioielleria di lusso, rimane comunque considerevolmente più costosa rispetto alle alternative di bigiotteria o gioielli di moda. I consumatori spesso confrontano i prezzi tra i marketplace online e i marchi concorrenti, rendendo difficile per le aziende mantenere prezzi elevati e margini di profitto sani. Durante i periodi di inflazione, incertezza economica o riduzione della spesa discrezionale, gli acquirenti tendono a rimandare gli acquisti non essenziali come gioielli e accessori. La disponibilità di bigiotteria a prezzi scontati e le frequenti campagne promozionali dei rivenditori concorrenti intensificano ulteriormente la pressione sui prezzi.
Forte concorrenza da parte dei marchi di bigiotteria e gioielleria di lusso
La concorrenza sia dei marchi di bigiotteria che di quelli di alta gioielleria tradizionale continua a frenare la crescita del mercato della bigiotteria di fascia media, esercitando pressione su prezzi, posizionamento del marchio e acquisizione clienti. I marchi di bigiotteria attraggono i consumatori attenti al prezzo con prodotti economici e di tendenza, che vengono frequentemente aggiornati per adattarsi alle mutevoli preferenze della moda. Allo stesso tempo, i marchi affermati di alta gioielleria competono per i consumatori alla ricerca di valore a lungo termine, metalli preziosi e gioielli di qualità da investimento. Ciò crea una posizione intermedia difficile per i marchi di bigiotteria di fascia media, che devono giustificare prezzi più elevati rispetto alla bigiotteria pur rimanendo più accessibili rispetto all'alta gioielleria.
Analisi del segmento
Per tipologia di prodotto: gli anelli guidano le vendite, mentre collane e pendenti registrano la crescita più rapida.
Nel 2025, gli anelli rappresentavano la quota maggiore del mercato della gioielleria di fascia media, con una partecipazione del 31.61%. Il predominio degli anelli è attribuito alla loro ampia popolarità come accessori di uso quotidiano, idee regalo e simboli di espressione personale. Gli anelli di fascia media offrono ai consumatori un'alternativa accessibile alla gioielleria tradizionale, pur mantenendo un aspetto di alta qualità grazie a materiali come vermeil d'oro, argento sterling e pietre preziose. La crescente domanda di anelli minimalisti, componibili e personalizzabili tra i millennial e la generazione Z sta ulteriormente supportando la crescita del segmento.
Si prevede che collane e pendenti rappresenteranno il segmento di prodotto a più rapida crescita nel mercato della gioielleria di fascia media, registrando un CAGR del 10.15% fino al 2031. La crescita in questo segmento è trainata dalla crescente preferenza dei consumatori per gioielli personalizzati, tra cui collane con nomi, pendenti con pietre portafortuna e design su misura. Collane e pendenti stanno guadagnando popolarità grazie alla loro capacità di completare diversi stili di moda e di fungere da pezzi distintivi per l'uso quotidiano. L'influenza delle tendenze dei social media, degli influencer di moda e dello stile delle celebrità sta ulteriormente accelerando la domanda di design di collane unici e a strati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di materiale: l'argento sterling sostiene i volumi, mentre il vermeil d'oro guadagna slancio.
Nel 2025, l'argento sterling deteneva la quota maggiore del mercato della gioielleria di fascia medio-alta, rappresentando il 41.25% del mercato totale. La posizione di leadership di questo segmento è supportata dall'accessibilità economica, dalla durata e dalla capacità di offrire un aspetto di alta qualità a un prezzo inferiore rispetto ai metalli preziosi tradizionali. I gioielli in argento sterling sono molto apprezzati dai consumatori che cercano accessori versatili e adatti all'uso quotidiano, che uniscano stile e convenienza. La crescente popolarità dei gioielli minimalisti, dei design contemporanei e della scelta di materiali sostenibili contribuisce ulteriormente alla domanda di prodotti in argento sterling.
Si prevede che il vermeil d'oro sarà il segmento di materiale a più rapida crescita nel mercato della gioielleria di fascia medio-alta, con un tasso di crescita annuo composto (CAGR) del 10.61% fino al 2031. La crescita di questo segmento è trainata dalla crescente preferenza dei consumatori per gioielli di lusso accessibili che offrono l'aspetto dell'oro massiccio senza il prezzo elevato associato alla gioielleria di alta gamma. Il vermeil d'oro, che combina uno spesso strato d'oro su argento sterling, offre una qualità e una durata superiori rispetto alle alternative placcate in oro tradizionali, risultando attraente per i consumatori attenti al rapporto qualità-prezzo.
Per utente finale: le donne restano le clienti principali, mentre la domanda unisex si espande.
Nel mercato della gioielleria di fascia media, le donne rappresentavano il segmento dominante, generando il 74.06% del fatturato nel 2025. La solida posizione di mercato di questo segmento è trainata dalla maggiore propensione delle donne ad acquistare gioielli come forma di autoespressione, per valorizzare il proprio look e come investimento personale. La gioielleria di fascia media ha guadagnato popolarità tra le consumatrici grazie al suo equilibrio tra accessibilità economica, aspetto raffinato e idoneità all'uso quotidiano. La crescente domanda di gioielli minimalisti, personalizzati e versatili incoraggia le donne ad acquistare diversi accessori per diverse occasioni.
Si prevede che il segmento unisex sarà la categoria di utenti finali in più rapida crescita nel mercato della gioielleria di fascia media, con un tasso di crescita annuo composto (CAGR) del 10.29% fino al 2031. La crescita in questo segmento è supportata dal cambiamento nella percezione dei consumatori riguardo ai gioielli, con una crescente preferenza per design neutri dal punto di vista del genere e scelte di moda inclusive. I consumatori più giovani, in particolare i millennial e la generazione Z, stanno guidando la domanda di gioielli versatili che possono essere indossati con stili e identità diversi. La crescente popolarità di catene, bracciali, anelli e pendenti minimalisti dal fascino universale sta ulteriormente accelerando l'adozione della gioielleria di fascia media unisex.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i negozi fisici mantengono le proprie dimensioni mentre il commercio al dettaglio online accelera
Nel 2025, i negozi fisici hanno rappresentato la quota maggiore del mercato della gioielleria di fascia medio-alta, con l'80.28% del fatturato. Il predominio dei canali offline è attribuito alla preferenza dei consumatori di esaminare fisicamente la qualità, il design, le finiture e l'autenticità dei materiali dei gioielli prima dell'acquisto. I negozi tradizionali offrono esperienze di acquisto personalizzate, consulenza di esperti e disponibilità immediata dei prodotti, fattori che continuano a influenzare le decisioni di acquisto nel settore della gioielleria. Inoltre, la possibilità di provare i prodotti e valutarne la vestibilità e l'aspetto accresce la fiducia del cliente, soprattutto per gli acquisti di gioielli di alta gamma e di fascia medio-alta.
Si prevede che i negozi online rappresenteranno il canale di distribuzione in più rapida crescita nel mercato della gioielleria di fascia media, con un tasso di crescita annuo composto (CAGR) dell'11.36% fino al 2031. La rapida crescita di questo segmento è trainata dalla crescente adozione da parte dei consumatori delle piattaforme di e-commerce, dal miglioramento dei sistemi di pagamento digitali e dalla maggiore accessibilità a un'ampia gamma di collezioni di gioielli. I canali online consentono ai marchi di raggiungere una base di clienti più ampia offrendo un vasto assortimento di prodotti, prezzi competitivi, opzioni di personalizzazione e comodi servizi di consegna a domicilio. La crescente influenza del marketing sui social media, delle collaborazioni con influencer e dei marchi di gioielleria nati sul digitale incoraggia ulteriormente i consumatori a scoprire e acquistare gioielli di fascia media online.
Analisi geografica
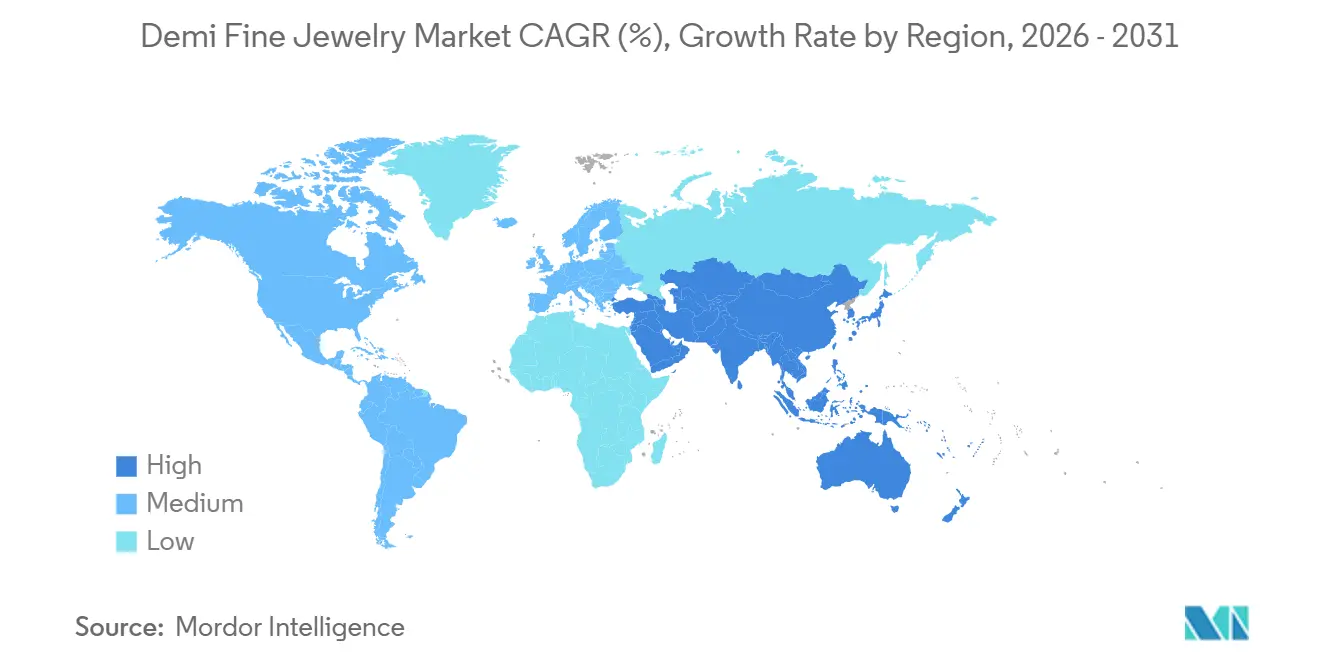
Il Nord America ha rappresentato la quota maggiore del mercato della gioielleria di fascia media, contribuendo al 36.13% del fatturato nel 2025. La posizione di leadership della regione è supportata dalla forte domanda dei consumatori di prodotti di lusso accessibili, dalla crescente preferenza per i gioielli da indossare tutti i giorni e dall'elevato potere d'acquisto dei consumatori. La crescente popolarità di design di gioielli personalizzati, minimalisti e sostenibili sta incoraggiando l'adozione della gioielleria di fascia media negli Stati Uniti e in Canada. I consumatori più giovani, in particolare i millennial e la generazione Z, acquistano sempre più spesso gioielli di fascia media come alternative accessibili alla gioielleria tradizionale di alta gamma, pur mantenendo un'estetica di pregio.
Si prevede che la regione Asia-Pacifico sarà il mercato regionale a più rapida crescita per la gioielleria di fascia media, registrando un CAGR del 10.89% fino al 2031. La crescita nella regione è trainata dall'aumento del reddito disponibile, dall'espansione della classe media e dal crescente interesse dei consumatori per gli accessori di moda. Paesi come Cina, India, Giappone e Corea del Sud stanno assistendo a una crescente domanda di gioielli di lusso accessibili, poiché i consumatori cercano prodotti che combinino qualità, stile e accessibilità. L'influenza del commercio sociale, dei marketplace digitali e delle startup locali nel settore della gioielleria sta accelerando l'adozione della gioielleria di fascia media tra le fasce demografiche più giovani.
L'Europa rappresenta un mercato significativo per la gioielleria di fascia medio-alta grazie alla sua forte cultura della moda, alla preferenza per accessori di alta qualità e alla crescente domanda di materiali sostenibili e di provenienza etica. Il Sud America sta registrando una crescita graduale, sostenuta da una maggiore attenzione alla moda e dalla crescente disponibilità di gioielli di lusso accessibili attraverso i canali online. Anche il mercato del Medio Oriente e dell'Africa è in espansione, trainato dalle tendenze di premiumizzazione, dall'aumento del reddito disponibile e dal crescente interesse per i design di gioielli contemporanei.
Panorama competitivo
Il mercato della gioielleria di fascia medio-alta è moderatamente frammentato, con la presenza di diversi marchi affermati, aziende emergenti con vendita diretta al consumatore e operatori nati online che competono in diverse categorie di prodotto, materiali e fasce di prezzo. Le aziende si concentrano sull'offerta di gioielli di lusso accessibili che combinano un'estetica di alta qualità con prezzi contenuti per attrarre una base di consumatori più ampia. Attori chiave come Mejuri, Ana Luisa e Monica Vinader hanno rafforzato la loro presenza sul mercato attraverso design personalizzati, iniziative di approvvigionamento sostenibile e strategie incentrate sul digitale.
I principali attori del mercato della gioielleria di fascia medio-alta stanno adottando strategie come il lancio di nuovi prodotti, partnership, espansione geografica e investimenti nelle capacità di vendita al dettaglio digitale per ottenere un vantaggio competitivo. Le aziende stanno ampliando i loro portafogli prodotti introducendo collezioni con vermeil d'oro, argento sterling, pietre preziose e opzioni di personalizzazione per soddisfare le mutevoli preferenze dei consumatori. Ad esempio, marchi come Catbird e Missoma hanno conquistato il pubblico offrendo design contemporanei pensati per l'uso quotidiano e la personalizzazione.
Il mercato sta inoltre assistendo a una crescente concorrenza da parte dei rivenditori di gioielli tradizionali che entrano nel segmento dei gioielli di fascia media per intercettare la domanda di prodotti premium accessibili. Le aziende si differenziano attraverso l'approvvigionamento etico, i materiali riciclati, le catene di fornitura trasparenti e concetti di design unici per attrarre i consumatori attenti all'ambiente. I marketplace online e i marchi che vendono direttamente al consumatore continuano a rimodellare il panorama competitivo offrendo una più ampia selezione di prodotti, prezzi competitivi ed esperienze di acquisto convenienti.
Demi, leader del settore della gioielleria di alta gamma
Mejuri Inc.
Monica Vinader Ltd
Missoma Ltd
Catbird NYC LLC
Maria Black ApS
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Catbird ha presentato "A Dream This Time", la sua terza capsule collection di gioielli realizzata in collaborazione con la musicista Clairo. La collezione comprendeva pezzi in oro 14k e 10k riciclato e argento sterling, con prezzi compresi tra 68 e 878 dollari. La serie, tuttora in corso, ha consolidato un modello di lancio periodico che ha contribuito a mantenere la rilevanza del marchio presso un pubblico culturalmente influente, al di là dei suoi consumatori principali.
- Aprile 2026: Monica Vinader ha lanciato la collezione MV Siren Diamond, segnando il suo ingresso ufficiale nel settore degli anelli da sposa e di fidanzamento. La collezione presentava un esclusivo taglio asimmetrico a 64 faccette di un diamante sintetico, certificato dall'International Gemological Institute e prodotto utilizzando energia rinnovabile al 100% secondo lo standard di sostenibilità SCS-007.
- Marzo 2026: Mejuri ha ampliato la sua collezione Puzzle, il lancio di prodotto di maggior successo del marchio fino ad oggi, includendo l'argento sterling e introducendo ciondoli scorrevoli modulari per collane. Queste aggiunte hanno permesso di realizzare oltre 16 milioni di combinazioni tra metalli e pietre. L'espansione ha risposto direttamente alla continua domanda dei consumatori di gioielli in argento e metalli misti, rafforzando al contempo la personalizzazione come elemento distintivo a livello commerciale.
Ambito del rapporto sul mercato globale dei gioielli demi-fine
I gioielli demi-fine presentano in genere metalli preziosi come vermeil d'oro, argento sterling e argento placcato oro, spesso impreziositi da pietre semipreziose, diamanti o altre pietre decorative. Il mercato dei gioielli demi-fine è segmentato per tipologia di prodotto, tipo di materiale, utente finale, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è segmentato in anelli, orecchini, collane e pendenti, bracciali e braccialetti rigidi, cavigliere e altre tipologie di prodotto. In base al tipo di materiale, il mercato è segmentato in vermeil d'oro, argento sterling, argento placcato oro e altri materiali demi-fine. In base all'utente finale, il mercato è segmentato in donne, uomini e unisex. In base al canale di distribuzione, il mercato è segmentato in negozi al dettaglio fisici e negozi al dettaglio online. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state effettuate in termini di valore (miliardi di dollari USA).
| Anelli |
| Orecchini |
| Collane e Pendenti |
| Bracciali e Braccialetti |
| Cavigliere |
| Altri tipi di prodotto |
| Vermeil oro |
| Argento Sterling |
| Argento placcato oro |
| Altri materiali semifini |
| Uomo |
| Donna |
| Unisex |
| Negozi al dettaglio offline |
| Negozi al dettaglio online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Anelli | |
| Orecchini | ||
| Collane e Pendenti | ||
| Bracciali e Braccialetti | ||
| Cavigliere | ||
| Altri tipi di prodotto | ||
| Per tipo di materiale | Vermeil oro | |
| Argento Sterling | ||
| Argento placcato oro | ||
| Altri materiali semifini | ||
| Per utente finale | Uomo | |
| Donna | ||
| Unisex | ||
| Per canale di distribuzione | Negozi al dettaglio offline | |
| Negozi al dettaglio online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la crescita del settore della gioielleria semi-fine?
L'aumento dei prezzi dei metalli preziosi, la domanda di design premium accessibili, la scoperta tramite i social media e i prodotti personalizzati stanno sostenendo la domanda. Si prevede che il settore crescerà a un tasso annuo composto (CAGR) dell'8.71% dal 2026 al 2031.
Quale tipologia di prodotto genera maggiori ricavi?
Nel 2025, gli anelli hanno rappresentato la quota maggiore del fatturato, pari al 31.61%. Si prevede che collane e pendenti registreranno la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 10.15% fino al 2031.
Perché l'argento sterling è importante in questa categoria?
Nel 2025 l'argento sterling deteneva una quota di mercato del 41.25% grazie alla sua durabilità, al prezzo d'acquisto più basso e al sistema di punzonatura consolidato.
Quale canale di vendita sta crescendo più velocemente?
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto (CAGR) dell'11.36% fino al 2031.
Quale regione sta crescendo più velocemente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.89% fino al 2031, grazie all'aumento del reddito disponibile, alla diffusione delle tradizioni legate ai regali e alla scoperta di prodotti digitali.


