

Dimensioni e quota di mercato dei farmaci per la demenza
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
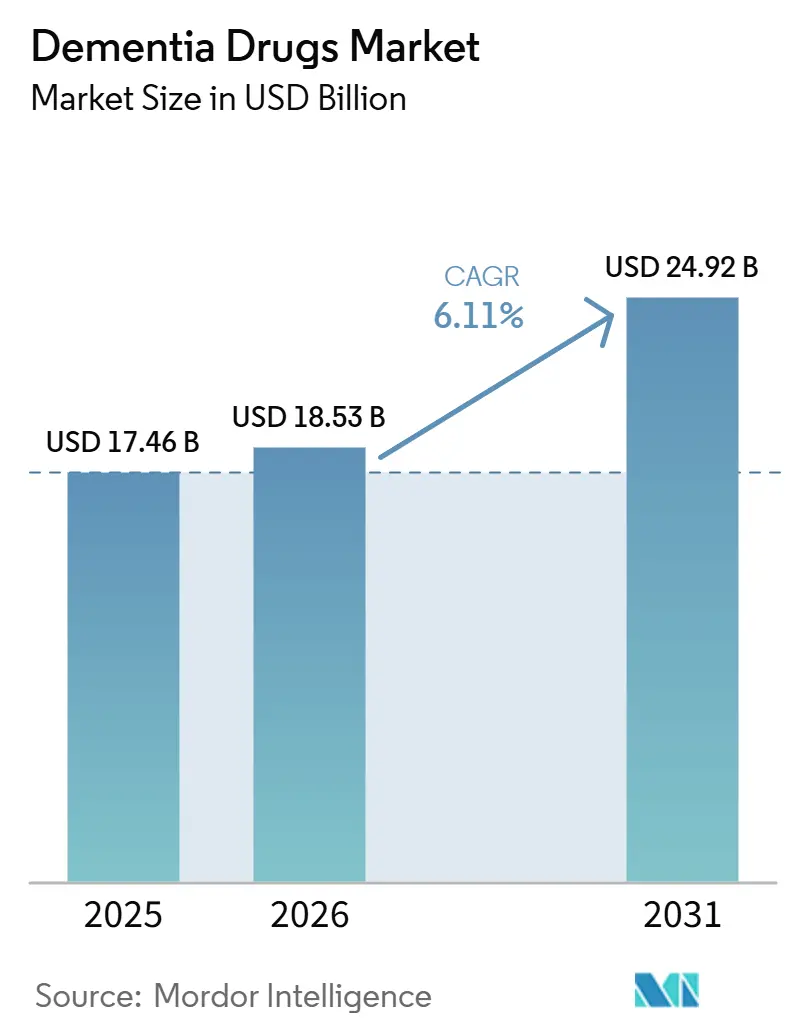
| Dimensione del mercato (2026) | 18.53 miliardo di dollari |
| Dimensione del mercato (2031) | 24.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.11% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci per la demenza di Mordor Intelligence
Il mercato dei farmaci per la demenza aveva un valore di 17.46 miliardi di dollari nel 2025 e si stima che crescerà da 18.53 miliardi di dollari nel 2026 a 24.92 miliardi di dollari entro il 2031, con un CAGR del 6.11% durante il periodo di previsione (2026-2031).
La forte domanda di anticorpi anti-amiloide in grado di modificare il decorso della malattia, la crescente diffusione della diagnosi e le strategie nazionali di supporto per la demenza sono alla base dell'espansione del mercato, nonostante gli enti di rimborso applichino soglie di valore più stringenti. L'intensità competitiva è in aumento, poiché le aziende consolidate tutelano i vantaggi derivanti dall'essere state le prime ad entrare nel mercato, mentre le piccole imprese biotecnologiche esplorano la proteina tau, la neuroinfiammazione e i bersagli terapeutici basati sui geni. Gli strumenti digitali di valutazione cognitiva e le piattaforme di scoperta basate sull'intelligenza artificiale accelerano l'identificazione dei pazienti e la velocità di sviluppo dei farmaci, ampliando la popolazione target. Allo stesso tempo, la complessità produttiva dei farmaci biologici e le problematiche di aderenza legate alle normative ARIA (American Academy of Rehabilitation) frenano la crescita a breve termine del mercato dei farmaci per la demenza.
Punti chiave del rapporto
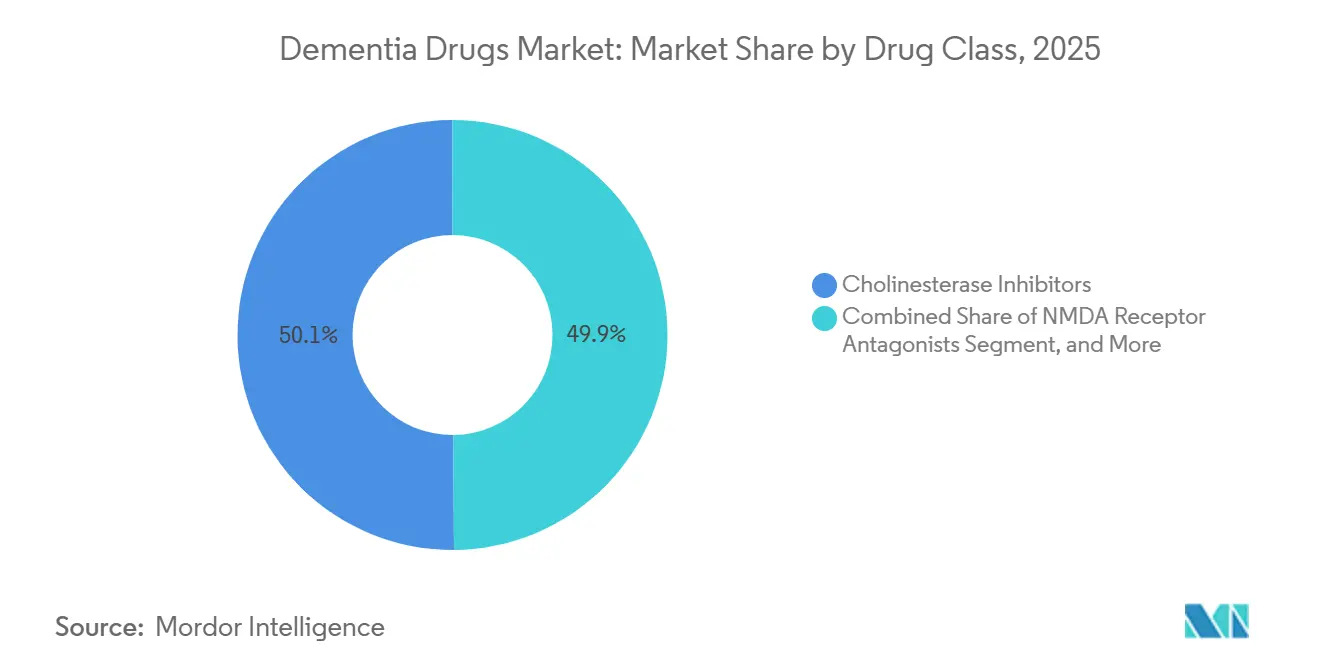
- Per classe di farmaci, gli inibitori della colinesterasi hanno conquistato il 50.12% della quota di mercato dei farmaci per la demenza nel 2025, mentre si prevede che gli anticorpi monoclonali anti-amiloide cresceranno a un tasso annuo composto del 6.78% fino al 2031.
- Per indicazione, la malattia di Alzheimer rappresentava il 60.62% del mercato dei farmaci per la demenza nel 2025, e si prevede che il lieve deterioramento cognitivo crescerà a un tasso annuo composto del 6.92% fino al 2031.
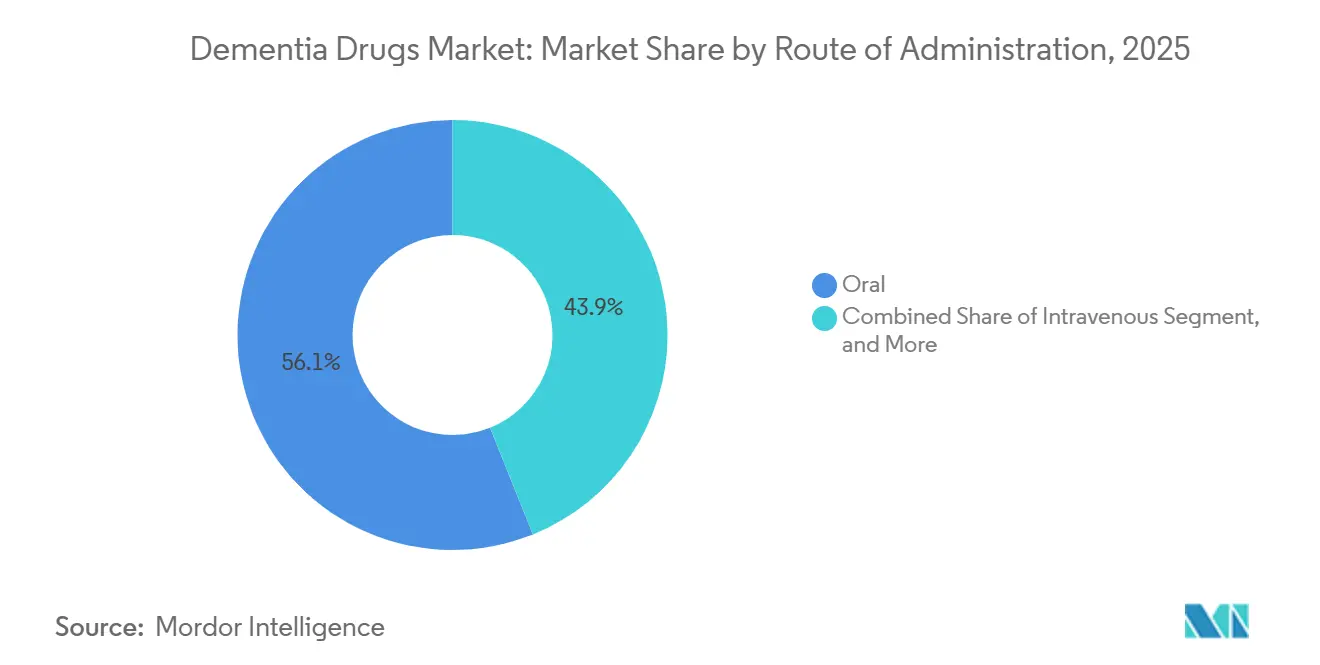
- Per via di somministrazione, i prodotti orali hanno rappresentato il 56.10% del fatturato nel 2025, ma si prevede che le infusioni endovenose manterranno il CAGR più elevato, pari al 7.05%, fino al 2031.
- Per canale di distribuzione, le farmacie ospedaliere hanno rappresentato il 55.10% delle vendite nel 2025 e stanno crescendo a un tasso annuo composto (CAGR) del 7.32%, il più alto del mercato.
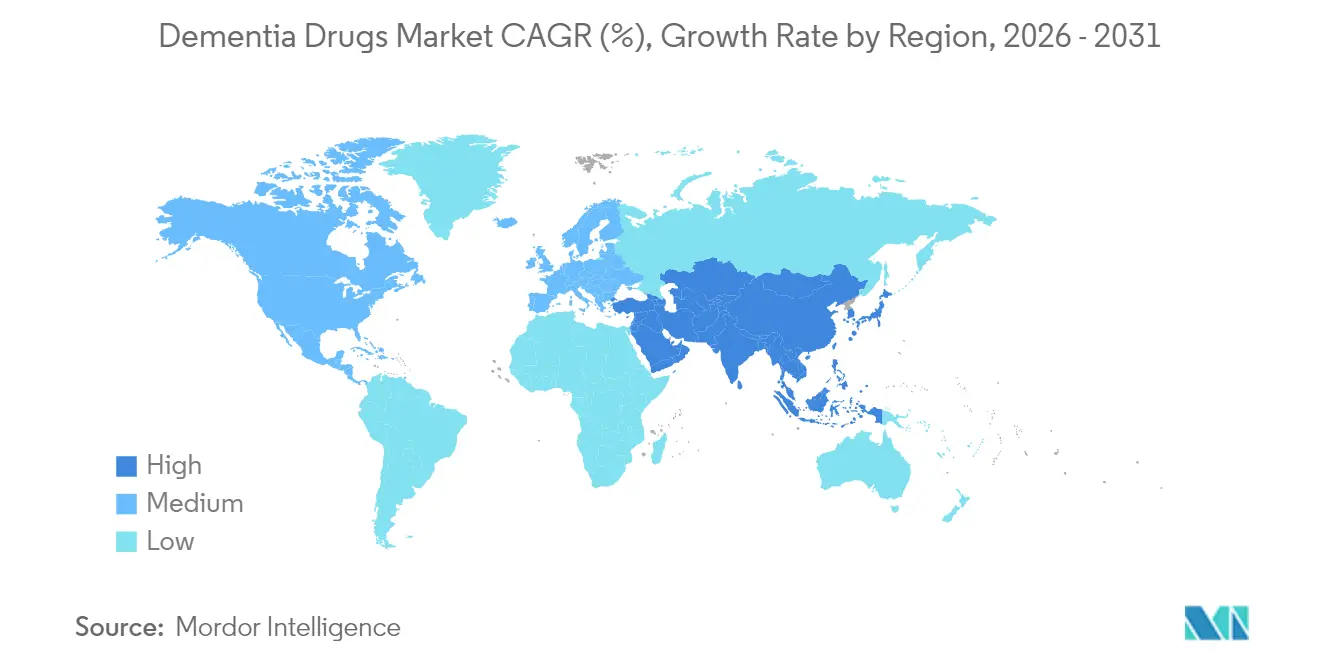
- In termini geografici, il Nord America è stato il Paese leader con una quota del 42.63% nel 2025; si prevede che l'area Asia-Pacifico registrerà il CAGR più elevato, pari al 9.30% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci per la demenza
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione e aumento della prevalenza della demenza | + 1.2% | Globale, con il maggiore impatto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Approvazioni di terapie anti-amiloidi modificatrici della malattia | + 0.8% | Nord America ed Europa, con espansione in Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente adozione di biomarcatori diagnostici e traccianti PET | + 0.6% | Nord America ed Europa, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Terapie digitali e regimi combinati emergenti | + 0.4% | Globale, con adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Piani governativi sulla demenza e slancio dei finanziamenti | + 0.3% | Nord America, Europa, Australia, Asia-Pacifico selettiva | A lungo termine (≥ 4 anni) |
| Le piattaforme di scoperta di farmaci basate sull'intelligenza artificiale accorciano i cicli di ricerca e sviluppo | + 0.2% | Globale, concentrato nei principali hub farmaceutici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento della popolazione e aumento della prevalenza della demenza
Il rapido invecchiamento della popolazione sta alimentando il mercato dei farmaci per la demenza, poiché la coorte degli over 65 si espande più rapidamente di qualsiasi altra fascia d'età. L'incidenza della demenza raddoppia circa ogni cinque anni dopo i 65 anni e l'Organizzazione Mondiale della Sanità prevede che i casi globali triplicheranno entro il 2050. Giappone, Corea del Sud, Italia e Germania presentano i picchi di prevalenza a breve termine più acuti, mentre si prevede che India, Brasile e Indonesia registreranno aumenti più significativi nel numero assoluto di pazienti a fine decennio. I governi che considerano la demenza una minaccia socioeconomica stanno stanziando budget maggiori per la diagnosi precoce, il supporto ai caregiver e le infrastrutture di ricerca. Le compagnie assicurative stanno rimborsando sempre più interventi basati su biomarcatori, ampliando così il bacino di pazienti trattati e rafforzando la crescita delle prescrizioni. Nel complesso, queste dinamiche consolidano un percorso di espansione strutturale a lungo termine per il mercato dei farmaci per la demenza.
Approvazioni di terapie anti-amiloidi modificatrici della malattia
L'approvazione della FDA nel 2024 per Kisunla di Eli Lilly e l'autorizzazione europea nel 2025 per Leqembi di Eisai confermano l'ipotesi amiloide dopo decenni di battute d'arresto [1] Fonte: Eisai Co. Ltd., “Leqembi Three-Year Data Presented at AAIC 2024,” eisai.com . Questi traguardi trasformano la domanda repressa di opzioni in grado di modificare la malattia in vendite effettive, catalizzando lo sviluppo di centri di infusione, capacità PET diagnostica e percorsi di monitoraggio. Le approvazioni condizionali in alcune giurisdizioni creano prezzi differenziati, ma stimolano anche contratti basati sul valore che premiano la reale preservazione cognitiva. I dati triennali di Leqembi, che dimostrano benefici sostenuti, rafforzano ulteriormente la fiducia dei medici. Nel complesso, questi fattori infondono slancio nel mercato dei farmaci per la demenza e stimolano la diversificazione della pipeline verso regimi di combinazione amiloide-tau.
Crescente adozione di biomarcatori diagnostici e traccianti PET
La conferma obbligatoria dell'amiloide prima dell'inizio della terapia anti-amiloide ha determinato un forte aumento dei volumi di scansioni PET e dell'utilizzo di biomarcatori nel liquido cerebrospinale. Il chiarimento del 2024 da parte della FDA sui percorsi di valutazione cognitiva computerizzata ha sbloccato l'accesso al mercato per strumenti come CognICA e Cognivue Clarity [2] Fonte: Nature Publishing Group, "Validation of Cognivue Clarity for Mild Cognitive Impairment", nature.com , ampliando lo screening di comunità oltre le cliniche della memoria. Una diagnosi precoce amplia la coorte di pazienti con lieve deterioramento cognitivo idonei ai farmaci modificanti la malattia, accelerandone così l'adozione. Il rimborso regionale rimane disomogeneo; tuttavia, la copertura Medicare statunitense dei nuovi codici di tracciamento segnala un punto di svolta che probabilmente verrà emulato da Giappone e Germania. Con la diminuzione dei costi diagnostici, gli algoritmi dei biomarcatori vengono integrati nel supporto decisionale basato sull'IA, estendendo ulteriormente la portata del mercato dei farmaci per la demenza.
Terapie digitali e regimi combinati emergenti
Le autorità regolatorie ora riconoscono i programmi di allenamento cognitivo digitale, come NeuroNation MED, come dispositivi medici di Classe II, consentendone la prescrizione insieme alla farmacoterapia. Il monitoraggio continuo genera dati specifici per paziente che ottimizzano gli intervalli di dosaggio e segnalano precocemente i sintomi correlati all'ARI. Le aziende farmaceutiche stanno abbinando app alle infusioni per soddisfare la richiesta dei pagatori di risultati funzionali misurabili, creando codici di rimborso integrati che aumentano l'aderenza. I regimi combinati, ad esempio anticorpi anti-amiloide più anti-tau, sono entrati nella Fase 2 con segnali preliminari di efficacia additiva. Questi cambiamenti stanno ridefinendo il posizionamento competitivo all'interno del mercato dei farmaci per la demenza e gettando le basi per piattaforme di assistenza olistica piuttosto che per pillole singole.
Analisi Imoact dei dispositivi di contenzione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati tassi di fallimento degli studi clinici e rischio di investimento | -0.9% | Globale, con il maggiore impatto in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Rigorosi ostacoli HTA/rimborso | -0.7% | Europa centrale, espansione verso l'Asia-Pacifico e i mercati emergenti | Medio termine (2-4 anni) |
| Aderenza limitata del paziente a causa di eventi avversi | -0.5% | Globale, con variazioni regionali nelle capacità di monitoraggio | A breve termine (≤ 2 anni) |
| Dipendenza della catena di fornitura dalla produzione biologica complessa | -0.3% | Globale, con rischi di concentrazione in strutture specializzate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati tassi di fallimento degli studi clinici e rischio di investimento
L'abbandono storico dell'Alzheimer supera il 90%, eclissando i parametri di riferimento in oncologia e cardiovascolare. I fallimenti di Roche, Sage e Otsuka nel 2024 riaffermano la cautela degli investitori, che a sua volta aumenta i tassi di soglia e rallenta i finanziamenti privati. Endpoint neurologici, effetti placebo e biologia eterogenea dei pazienti complicano l'analisi statistica, spingendo i costi oltre 1 miliardo di dollari per programma di Fase 3. Mentre i disegni di studio adattivi e i biomarcatori digitali promettono efficienze, il calcolo rischio-rendimento limita ancora gli afflussi di capitale, impedendo al mercato dei farmaci per la demenza di raggiungere una crescita più rapida.
Rigorosi ostacoli HTA/rimborso
I rifiuti del NICE del 2024 per Leqembi e Kisunla per motivi di costo-efficacia sottolineano il difficile contesto europeo in materia di prezzi. Gli enti per la tecnologia sanitaria spesso trascurano l'onere per i caregiver e i costi sociali indiretti nei modelli QALY, sottovalutando così i benefici a lungo termine che modificano la malattia. Il processo AMNOG tedesco e le soglie di costo-utilità giapponesi riflettono vincoli simili. Senza solide evidenze dal mondo reale, agevolazioni sui prezzi di listino o schemi di condivisione del rischio, un'ampia diffusione in Europa potrebbe essere inferiore a quella del Nord America e indebolire parte del potenziale di mercato dei farmaci per la demenza.
Analisi del segmento
Per classe di farmaci: le terapie anti-amiloidi sfidano il dominio tradizionale
Gli inibitori della colinesterasi hanno mantenuto una quota di mercato del 50.12% nel mercato dei farmaci per la demenza nel 2025, confermando il loro ruolo di prima linea nella gestione della malattia di Alzheimer da lieve a moderata. Ciononostante, gli anticorpi monoclonali anti-amiloide hanno registrato l'espansione più rapida della categoria, supportati da una previsione di CAGR del 6.78% e da nuove approvazioni in Nord America, Europa e Corea del Sud. Gli antagonisti del recettore NMDA continuano a essere utilizzati negli stadi da moderati a gravi, ma presentano una differenziazione limitata. Le pipeline incentrate sugli inibitori anti-tau e chinasi hanno ottenuto il marchio FDA Fast Track, ampliando l'opzionalità commerciale. La scalabilità della produzione e l'infrastruttura di infusione rimangono i principali fattori di controllo per le prescrizioni di anticorpi monoclonali, tuttavia i dati sui benefici cognitivi sostenuti stanno convertendo i neurologi e consolidando il supporto al rimborso, rafforzando così la penetrazione degli anti-amiloide nel mercato dei farmaci per la demenza.
Guardando al futuro, le dinamiche competitive dipendono dall'ampiezza del portafoglio e dall'agilità produttiva. Il posdinemab di Johnson & Johnson ha ottenuto lo status di Fast Track nel gennaio 2025, spingendo i concorrenti ad accelerare gli studi di combinazione che abbinano i meccanismi amiloide e tau. La riqualificazione di Cobenfy da parte di Bristol Myers Squibb segnala un più ampio passaggio verso piattaforme multi-indicazione che abbracciano psicosi, agitazione e cognizione. In questo contesto, si prevede che il mercato dei farmaci anti-amiloide per la demenza raddoppierà entro il 2030, mentre le categorie tradizionali si stabilizzeranno, costringendo gli operatori storici a diversificare o a rischiare l'erosione della quota di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per indicazione: MCI emerge come un'opportunità di forte crescita
Nel 2025, la malattia di Alzheimer ha mantenuto una quota di mercato formidabile del 60.62% nel mercato dei farmaci per la demenza, sostenuta da opzioni sintomatiche e modificanti la malattia. Tuttavia, il deterioramento cognitivo lieve si è rivelato la nicchia in più rapida crescita, con un CAGR del 6.92% fino al 2031, grazie all'espansione della diagnosi guidata dai biomarcatori nelle cure primarie. Gli screening Cognivue Clarity e CogniICA differenziano il deterioramento cognitivo lieve (MCI) dall'invecchiamento normale con elevata specificità, aprendo una finestra terapeutica più precoce. La demenza associata al morbo di Parkinson e le patologie a corpi di Lewy mantengono un'impronta terapeutica significativa, sebbene più limitata; l'ambroxolo e altri agenti riposizionati in fase 3 potrebbero aumentarne la penetrazione entro la fine del decennio.
L'intervento in fase precoce solleva questioni cruciali sulla durata del trattamento, sui budget dei pagatori e sulla selezione dei pazienti. La bozza di copertura del Medicare statunitense limita l'infusione di anti-amiloide ai casi di MCI confermati da biomarcatori o alla demenza lieve, sottolineando il legame tra diagnosi e crescita del fatturato. Nella regione Asia-Pacifico, il rimborso nazionale è subordinato ai dati locali di cost-utility, ma l'invecchiamento della popolazione in Giappone e Corea del Sud amplierà il bacino di candidati assoluti.
Per via di somministrazione: le infusioni EV prendono slancio
La somministrazione orale ha continuato a dominare con il 56.10% delle vendite nel 2025, apprezzata per la praticità e le minori esigenze di monitoraggio. Tuttavia, le formulazioni endovenose, principalmente anticorpi anti-amiloide, stanno registrando un CAGR del 7.05%, il più rapido tra le modalità, segnalando un cambiamento significativo nel mercato dei farmaci per la demenza. Ospedali e centri di infusione specializzati stanno aumentando la capacità, spesso supportati da programmi di risonanza magnetica finanziati dai produttori e finalizzati alla sorveglianza degli ARIA. I cerotti transdermici offrono vantaggi di nicchia per i pazienti disfagici e i caregiver che cercano regimi semplificati, ma i portfolio di sviluppo rimangono limitati.
La selezione del prodotto dipende sempre più dalla via di somministrazione: gli enti pagatori tendono a preferire le infusioni endovenose laddove la modificazione della malattia sia stata clinicamente dimostrata, mentre i medici di medicina generale preferiscono i farmaci generici orali per il sollievo sintomatico. I costi della catena del freddo e del tempo di attesa gravano sui bilanci delle strutture, spingendo la sperimentazione di varianti sottocutanee che potrebbero debuttare dopo il 2027. Se queste formulazioni dovessero eguagliare l'efficacia delle infusioni endovenose, potrebbero riconquistare i pazienti scoraggiati dalla logistica delle infusioni, riequilibrando le quote di mercato delle diverse modalità all'interno del mercato dei farmaci per la demenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le farmacie ospedaliere dominano la crescita
Le farmacie ospedaliere hanno generato il 55.10% del fatturato totale nel 2025 e si prevede che supereranno tutti gli altri canali con un CAGR del 7.32% fino al 2031. Complessi protocolli di preparazione, supervisione delle infusioni e pratiche burocratiche per il rimborso centralizzano la dispensazione di farmaci biologici in ambito di terapia intensiva, rafforzando il predominio operativo degli ospedali nel mercato dei farmaci per la demenza. I punti vendita al dettaglio continuano a fornire inibitori orali della colinesterasi e antagonisti NMDA, ma la loro quota si riduce con il passaggio dei medici prescrittori a infusioni modificatrici della malattia.
Le farmacie online sono ancora in fase embrionale, limitate principalmente alle ricette di mantenimento e vincolate dalle difficoltà della catena del freddo. Ciononostante, i modelli di consegna diretta al paziente stanno sperimentando la somministrazione sottocutanea domiciliare, che potrebbe in futuro trasferire parte del volume di farmaci dagli ospedali. Le farmacie integrate nei sistemi sanitari integrati vantano un vantaggio nella condivisione dei dati e nella documentazione dei risultati, elementi che gli enti pagatori stanno integrando nei contratti basati sul valore che regolano il mercato dei farmaci per la demenza.
Analisi geografica
Nel 2025, il Nord America deteneva il 42.63% del fatturato globale del mercato dei farmaci per la demenza, grazie a rimborsi favorevoli, approvazioni normative tempestive e una vasta infrastruttura di ricerca clinica. La decisione di Medicare di includere la PET per l'amiloide tra i trattamenti a livello nazionale elimina un ostacolo critico, consentendo una selezione più accurata dei pazienti e rafforzando la fiducia degli enti pagatori nei benefici cognitivi. L'approccio ponderato del Canada si concentra sul rapporto costo-efficacia, ma i programmi pilota provinciali stanno aprendo la strada all'accesso ai trattamenti per il lieve deterioramento cognitivo confermato da biomarcatori. Il Messico, pur essendo più piccolo, sta assistendo alla crescita di reti neurologiche private che importano farmaci biologici approvati negli Stati Uniti per le fasce di popolazione ad alto reddito, indicando l'emergere di una nicchia di mercato transfrontaliera.
L'Asia-Pacifico è la regione a più rapida crescita, con un CAGR del 9.30% fino al 2031. La spinta dell'Asia-Pacifico si basa sull'enorme dimensione demografica e sull'aumento della spesa sanitaria pro capite. La società giapponese, caratterizzata da un'elevata percentuale di anziani, traina i volumi a breve termine, supportata da una solida industria diagnostica nazionale in grado di fornire traccianti per l'amiloide e la proteina tau. Il sistema sanitario pubblico della Corea del Sud ha rapidamente integrato Leqembi nel sistema di rimborso a condivisione del rischio, dimostrando la disponibilità istituzionale ad adottare terapie costose in grado di modificare il decorso della malattia. La Cina rimane un'incognita: l'ampio bacino di pazienti offre un potenziale di crescita senza pari, ma l'evoluzione delle normative e le difficoltà nella catena di approvvigionamento introducono rischi di implementazione. India e Indonesia daranno inizialmente priorità ai farmaci generici sintomatici, ma la crescente capacità di spesa della classe media preannuncia una domanda di farmaci biologici a lungo termine che potrebbe rimodellare il mercato dei farmaci per la demenza.
L'Europa registra una crescita costante ma moderata. Gli organismi nazionali di HTA continuano a limitare i prezzi di listino, costringendo le aziende ad accettare sconti riservati o accordi a valore condizionato. La rapida adozione di nuovi test diagnostici in Germania compensa la lenta adozione terapeutica nel Regno Unito e in Spagna. Il piano nazionale francese per la demenza prevede stipendi per i caregiver, facilitando indirettamente l'adozione dei trattamenti compensando i costi accessori. I mercati dell'Europa orientale sono in ritardo sia in termini di capacità diagnostica che di portata del rimborso, tuttavia i fondi strutturali dell'UE destinati al potenziamento dell'assistenza geriatrica potrebbero migliorare le infrastrutture di base. Nel complesso, il contesto politico europeo favorisce un contributo graduale, piuttosto che esplosivo, alle dimensioni del mercato dei farmaci per la demenza.
Panorama competitivo
La struttura del settore rimane moderatamente concentrata, con Biogen, Eisai ed Eli Lilly come principali attori del mercato, i cui franchise anti-amiloide, primi sul mercato, garantiscono economie di produzione e familiarità con i medici. Tra gli ostacoli figurano la proprietà di bioreattori su larga scala, ecosistemi diagnostici validati e team regolatori multinazionali in grado di gestire diversi regimi di HTA. Ciononostante, la concorrenza si sta intensificando, con Johnson & Johnson, Roche e Novartis che puntano su asset per la tau e la neuroinfiammazione, che potrebbero erodere la quota di mercato degli operatori storici nei prossimi cinque anni.
Le alleanze tecnologiche costituiscono una leva competitiva primaria. La collaborazione di Roche sull'intelligenza artificiale mira a creare una pipeline di molecole con potenza sub-1 nanomolare, mentre Eisai ha stretto una partnership con un'azienda di terapie digitali per confezionare Leqembi insieme a un software di training cognitivo in Giappone. Innovatori più piccoli come Voyager Therapeutics stanno sviluppando costrutti di silenziamento genico volti a bloccare la produzione di tau dopo una singola dose, potenzialmente superando i paradigmi dell'infusione cronica. Questi sviluppi ampliano la diversità terapeutica e complicano le previsioni per il mercato dei farmaci per la demenza.
Le strategie di prezzo e accesso sono altrettanto decisive. Eli Lilly ha avviato contratti basati sui risultati con gli enti pagatori statunitensi, vincolati al mantenimento del punteggio MMSE, mentre Biogen sta esplorando modelli di abbonamento a tariffa fissa per pacchetti integrati farmaco-diagnostica. Alcuni produttori propongono licenze royalty-free nei paesi a basso reddito per prevenire le importazioni parallele. Man mano che gli operatori sperimentano quadri commerciali differenziati, il posizionamento sul mercato dipenderà non solo dal merito scientifico, ma anche da una narrazione economico-sanitaria che risuoni con gli enti pagatori e i decisori politici che valutano il mercato dei farmaci per la demenza.
Leader del settore dei farmaci per la demenza
Johnson e Johnson
Teva Pharmaceuticals
Aurobindo Pharma
Zido Cadila
Eli Lilly and Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2025: Johnson & Johnson ha ricevuto lo status di FDA Fast Track per posdinemab, un anticorpo monoclonale tau fosforilato che prende di mira la malattia di Alzheimer in fase iniziale
- Gennaio 2025: Bristol Myers Squibb ha posizionato Cobenfy per l'agitazione e la cognizione correlate all'Alzheimer con un picco di vendite previsto di 10 miliardi di dollari
- Luglio 2024: Eli Lilly ottiene l'approvazione della FDA per Kisunla (donanemab) nella malattia di Alzheimer sintomatica precoce
Ambito del rapporto sul mercato globale dei farmaci per la demenza
La demenza è la perdita delle funzioni cognitive, del pensiero, della memoria, del ragionamento e delle capacità comportamentali a un livello tale da interferire con la vita e le attività quotidiane di una persona. Queste funzioni includono la memoria, le abilità linguistiche, la percezione visiva, la risoluzione dei problemi, l’autogestione e la capacità di concentrarsi e prestare attenzione. L'Alzheimer è la causa più comune di demenza.
Il mercato dei farmaci per la demenza è segmentato per indicazioni (demenza a corpi di Lewy, demenza da morbo di Parkinson, morbo di Alzheimer, demenza vascolare e altre indicazioni), classe di farmaco (inibitori MAO, inibitori del glutammato e inibitori della colinesterasi) e geografia (Nord America (Stati Uniti) , Canada e Messico), Europa (Germania, Regno Unito, Francia, Italia, Spagna e resto dell'Europa), Asia-Pacifico (Cina, Giappone, India, Australia, Corea del Sud e resto dell'Asia-Pacifico), Medio Oriente e Africa (GCC, Sud Africa e resto del Medio Oriente e Africa) e Sud America Brasile, Argentina e resto del Sud America)). Il rapporto offre valore (in milioni di dollari) per i segmenti di cui sopra.
| Inibitori della colinesterasi |
| Antagonisti del recettore NMDA |
| Anticorpi monoclonali anti-amiloide |
| Chinasi multi-target e altre classi emergenti |
| Il morbo di Alzheimer |
| Demenza da morbo di Parkinson |
| Demenza a corpi di Lewy e demenza frontotemporale |
| Orale |
| endovenoso |
| Transdermica |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Di Drug Class | Inibitori della colinesterasi | |
| Antagonisti del recettore NMDA | ||
| Anticorpi monoclonali anti-amiloide | ||
| Chinasi multi-target e altre classi emergenti | ||
| Per indicazione | Il morbo di Alzheimer | |
| Demenza da morbo di Parkinson | ||
| Demenza a corpi di Lewy e demenza frontotemporale | ||
| Per via di amministrazione | Orale | |
| endovenoso | ||
| Transdermica | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei farmaci per la demenza?
Il mercato dei farmaci per la demenza ha raggiunto i 18.53 miliardi di dollari nel 2026 e si prevede che raggiungerà i 24.92 miliardi di dollari entro il 2031.
Quale classe di farmaci sta crescendo più velocemente?
Gli anticorpi monoclonali anti-amiloide stanno aumentando a un CAGR del 6.78% fino al 2031, man mano che le terapie modificatrici della malattia di recente approvazione guadagnano terreno.
Perché l'area Asia-Pacifico è la regione con la crescita più interessante?
Il rapido invecchiamento della popolazione, l'aumento della spesa sanitaria e le decisioni favorevoli in materia di rimborsi in Giappone e Corea del Sud stanno determinando un CAGR del 7.42%.
Quali barriere limitano l'adozione europea?
I rigorosi criteri di valutazione delle tecnologie sanitarie, in particolare le soglie di rapporto costo-efficacia, ritardano il rimborso dei farmaci biologici costosi.


