

Dimensioni e quota del mercato dei droni per le consegne
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
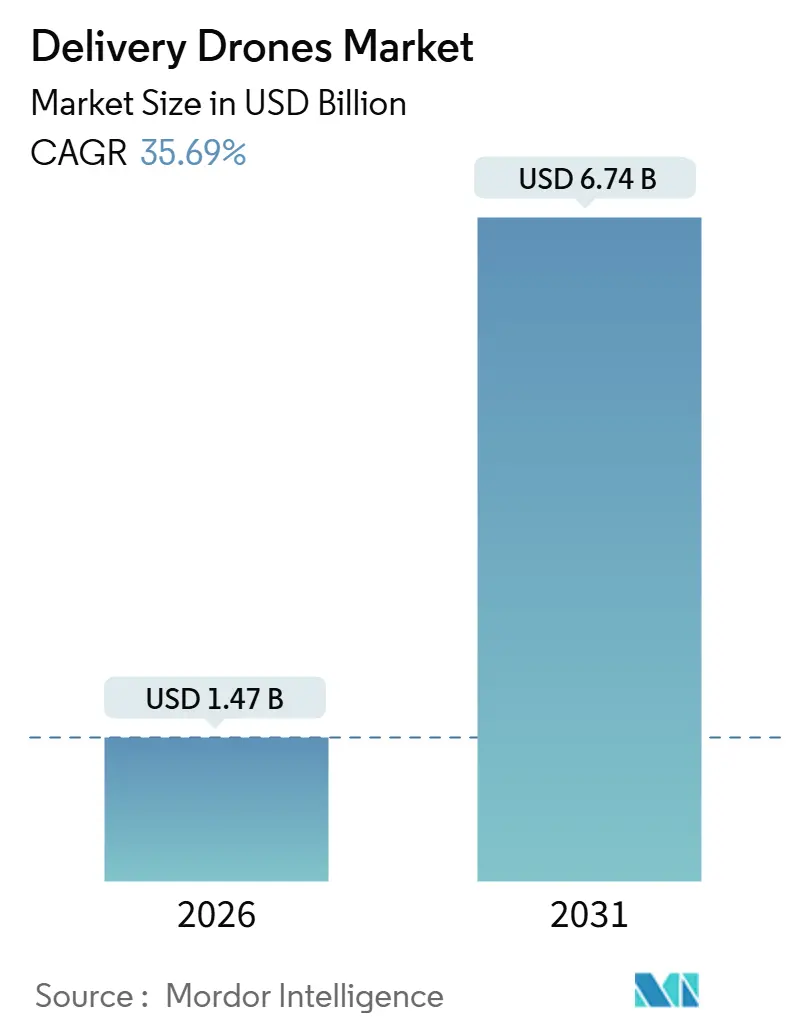
| Dimensione del mercato (2026) | 1.47 miliardo di dollari |
| Dimensione del mercato (2031) | 6.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 35.69% CAGR |
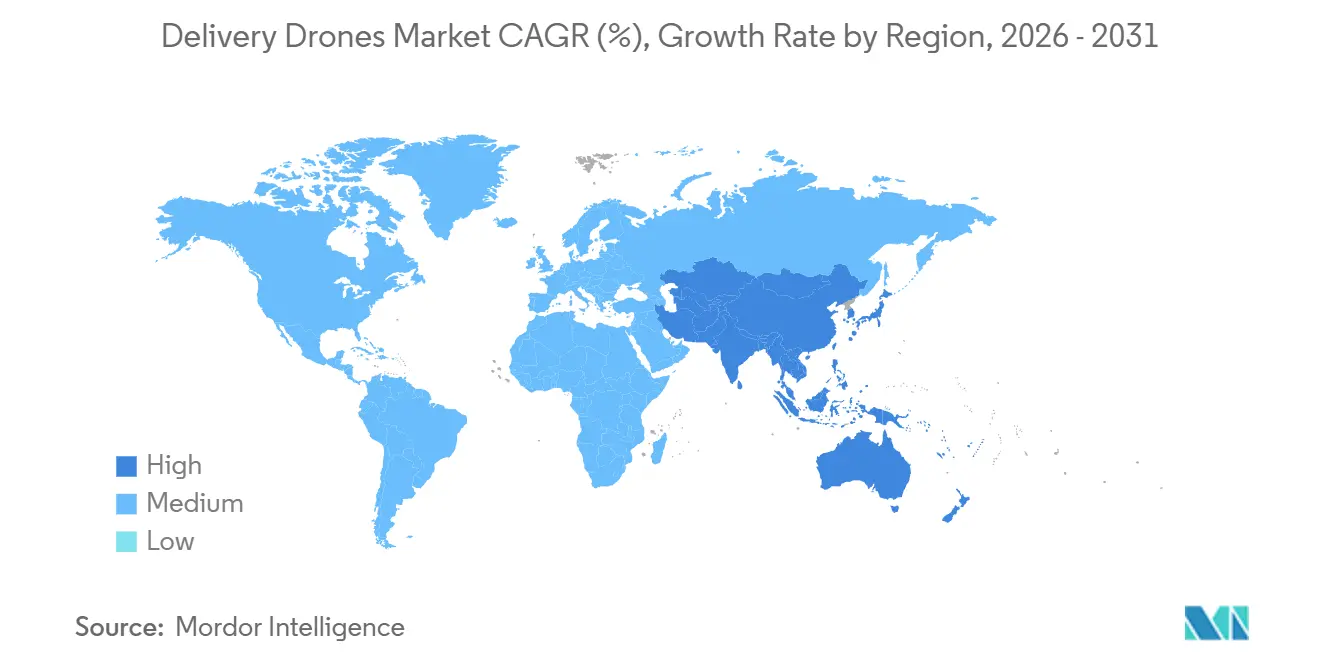
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
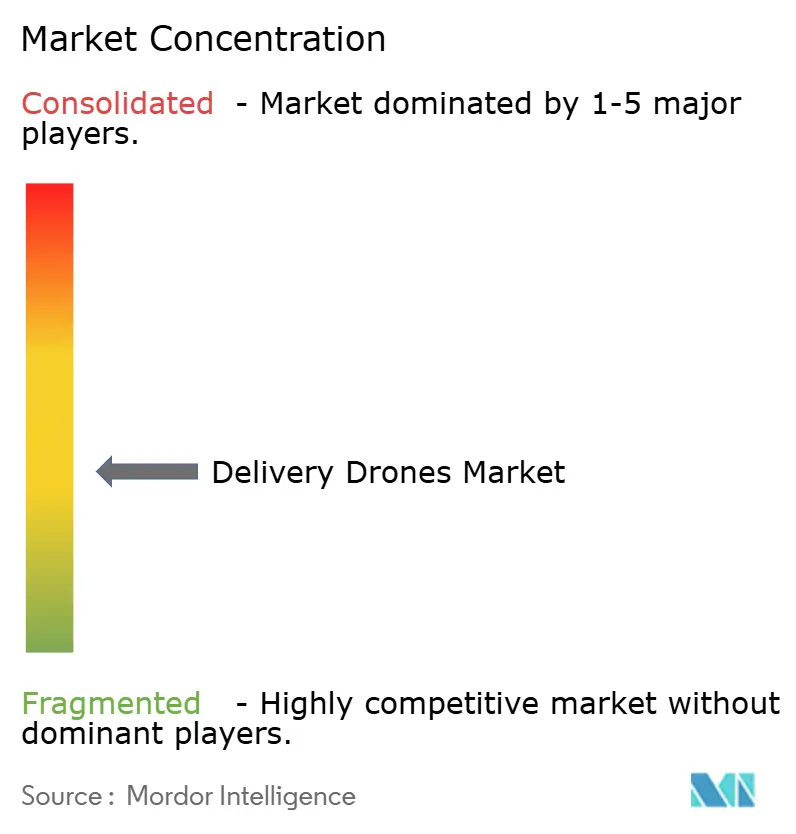
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei droni per le consegne di Mordor Intelligence
Il mercato dei droni per le consegne ha raggiunto 1.47 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.74 miliardi di dollari entro il 2031, con un CAGR del 35.69% nel periodo di previsione. I rapidi progressi nelle normative BOL (Beyond Visual Line-of-Sight), la domanda di consegne in giornata e le innovazioni nei velivoli VTOL ibridi ne accelerano l'adozione nei settori retail, sanitario e industriale. I velivoli ad ala rotante attualmente dominano le tratte urbane più dense, ma i sistemi ad ala fissa a lungo raggio si stanno diffondendo nelle reti rurali, dove la logistica terrestre rimane inefficiente. Gli afflussi di capitali da parte di rivenditori, operatori storici del trasporto espresso e investitori di venture capital stanno riducendo i cicli di sperimentazione e spingendo gli operatori a implementare il servizio in più città. Allo stesso tempo, i colli di bottiglia nell'integrazione dello spazio aereo e i limiti di carico utile concentrano l'espansione tra aziende ben capitalizzate in grado di assorbire i costi di certificazione.
Punti chiave del rapporto
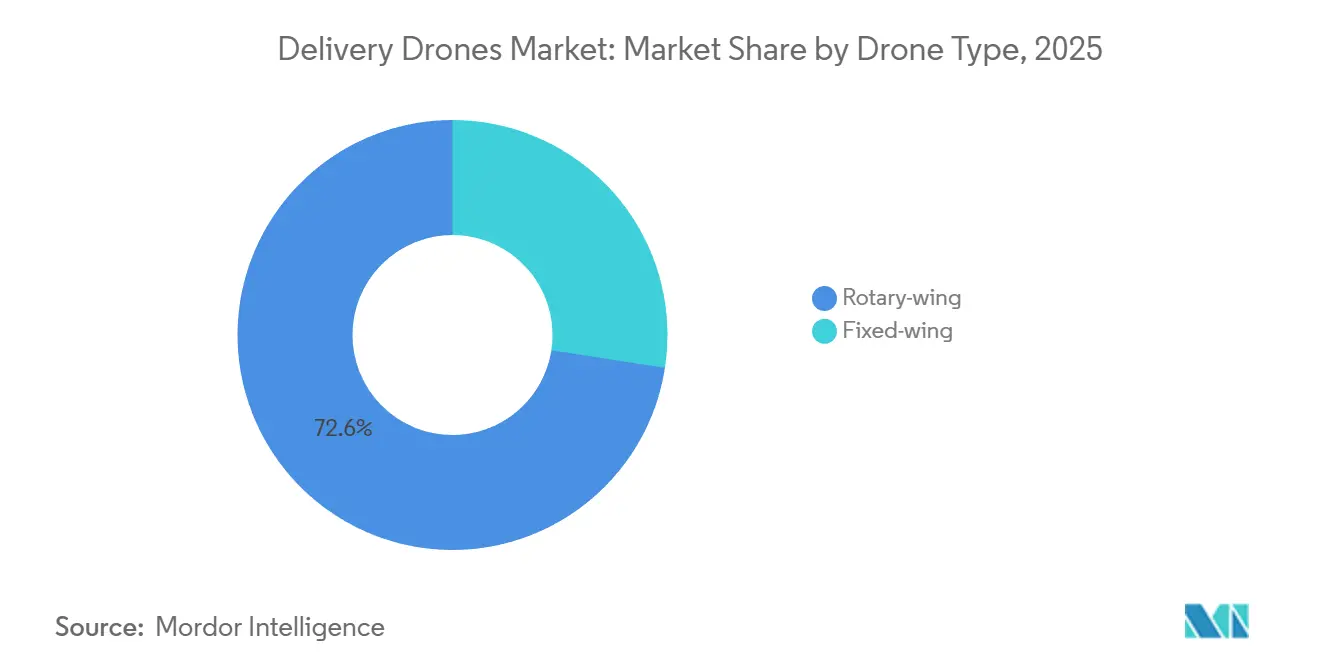
- Per tipologia di drone, le piattaforme ad ala rotante hanno registrato il 72.56% di fatturato nel 2025, mentre si prevede che i sistemi ad ala fissa cresceranno a un CAGR del 29.15% tra il 2026 e il 2031.
- In base alla capacità di carico utile, nel 2025 le unità di peso inferiore a 5 kg rappresentavano il 65.71% del mercato dei droni per le consegne; i droni di peso superiore a 10 kg sono destinati a crescere a un CAGR del 31.9% entro il 2031.
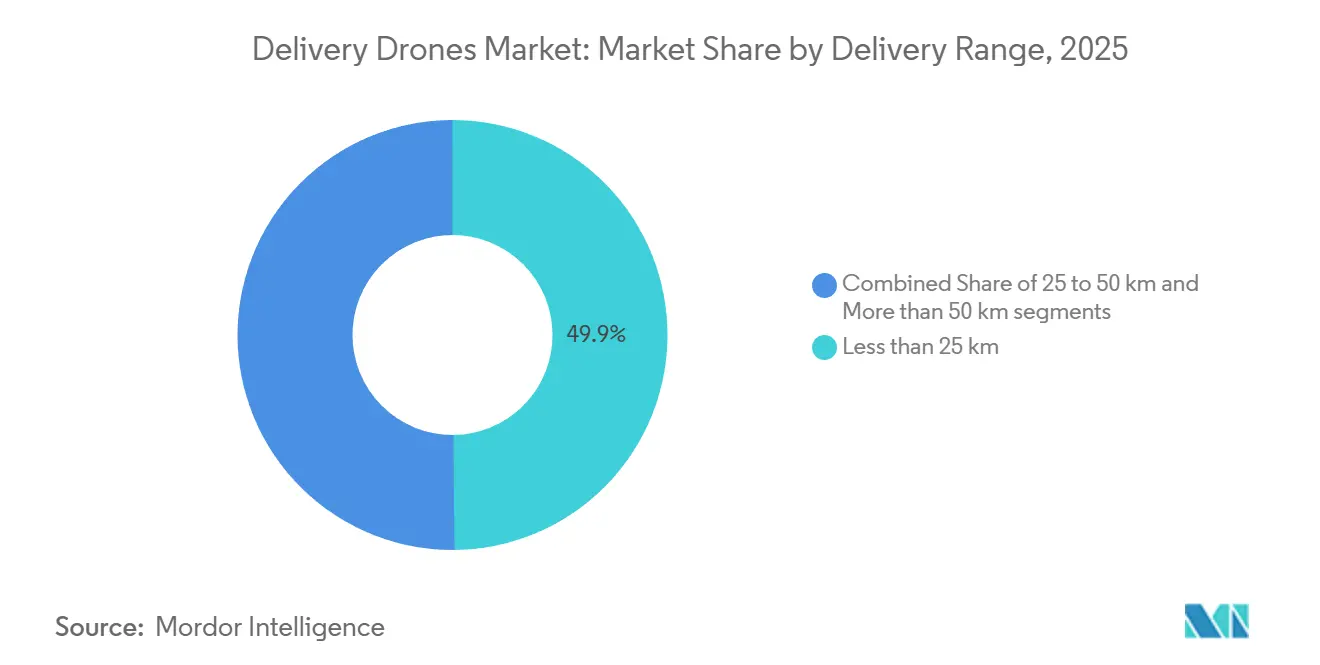
- In base alla distanza di consegna, le missioni inferiori a 25 km hanno conquistato una quota del 49.85% nel 2025, mentre i voli superiori a 50 km dovrebbero progredire a un CAGR del 29.5% fino al 2031.
- Per quanto riguarda l'utente finale, nel 2025 il commercio al dettaglio e l'e-commerce hanno rappresentato il 51.83% della domanda; si prevede che la logistica sanitaria e farmaceutica crescerà a un CAGR del 28.35% entro il 2031.
- In termini geografici, il Nord America ha rappresentato il 42.84% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un CAGR del 33.68% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei droni per le consegne
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerazione della domanda di evasione degli ordini e-commerce in giornata nei centri urbani densamente popolati | + 8.2% | Globale; in particolare Nord America e APAC | A breve termine (≤ 2 anni) |
| Crescente necessità di soluzioni affidabili per l'erogazione di servizi sanitari in aree geograficamente isolate e sottoservite | + 7.1% | MEA e APAC rurale | Medio termine (2-4 anni) |
| Espansione globale dei quadri normativi che consentono operazioni di consegna commerciale con droni | + 6.8% | Nord America e Europa | Medio termine (2-4 anni) |
| Riduzione dei costi operativi grazie a una consegna più efficiente dell'ultimo miglio in ambienti ad alto traffico | + 5.9% | Focus globale e urbano | A lungo termine (≥ 4 anni) |
| Maggiore adozione di pratiche logistiche sostenibili guidate da obiettivi di emissioni aziendali e governativi | + 4.4% | Leader a livello mondiale, UE e Nord America | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nei sistemi VTOL ibridi che consentono missioni di consegna a lungo raggio e più flessibili | + 6.7% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerazione della domanda di evasione degli ordini e-commerce in giornata nei centri urbani densamente popolati
I consumatori urbani si aspettano sempre più consegne entro due ore, un parametro di riferimento che le flotte terrestri non riescono a raggiungere durante i picchi di traffico. I droni evitano il traffico di superficie, consentendo ai rivenditori di spedire da micro-centri di distribuzione situati vicino ai quartieri centrali. La crescente adozione dei droni per il trasporto di pacchi dell'ultimo miglio sta anche guidando l'espansione del mercato delle consegne di pacchi tramite droni , in particolare perché i rivenditori cercano opzioni di evasione degli ordini più rapide ed economiche. Walmart ha esteso il suo programma Wing Aviation a 100 negozi statunitensi nel giugno 2025, indicando che la logistica aerea è passata da una fase di sperimentazione a un servizio fondamentale. [1] Walmart Inc., “Walmart Corporate News,” walmart.com L'economia unitaria migliora man mano che i costi dei pacchi si avvicinano a 2 USD una volta che la densità della flotta raggiunge la scala, rispetto a 13.50 USD per le rotte dell'ultimo miglio basate su camion. [2] McKinsey & Company, “The Future of Last-Mile Delivery,” mckinsey.com La carenza di manodopera amplifica questo vantaggio, soprattutto nelle città nordamericane ed europee dove i salari rimangono elevati. Di conseguenza, il mercato dei droni per le consegne si sta integrando profondamente nelle strategie di vendita al dettaglio omnicanale per salvaguardare la fidelizzazione dei clienti.
Crescente necessità di soluzioni affidabili per l'erogazione dell'assistenza sanitaria in aree geograficamente isolate e sottoservite
Le interruzioni stradali ritardano le forniture essenziali per le cliniche rurali, quindi i sistemi sanitari si rivolgono ai droni medici per un servizio rapido e prevedibile. Zipline ha superato 1 milione di voli autonomi, trasportando sangue e vaccini in Ruanda, Ghana e contee remote degli Stati Uniti. [3] Zipline International, “Zipline Drone Delivery Platform,” flyzipline.com Una partnership del 2025 con la Cleveland Clinic ha ridotto i tempi di attesa delle prescrizioni da ore a minuti per i pazienti nella periferia dell'Ohio. L'India ha designato corridoi dedicati per i carichi utili medici nell'ambito delle sue norme sui droni, accelerando l'adozione nei distretti difficili da raggiungere. [4] Ministero dell'Aviazione Civile dell'India, “Drone Rules and Regulations,” civilaviation.gov.in Questi programmi dimostrano che i droni possono superare le limitate infrastrutture stradali, rafforzando così le prospettive di crescita per il mercato dei droni per le consegne nelle economie emergenti.
Espansione globale dei quadri normativi che consentono operazioni di consegna commerciale con droni
Le autorità di regolamentazione stanno passando da deroghe ad hoc a certificati standardizzati, riducendo gli ostacoli all'ingresso. La FAA ha approvato DroneUp per le operazioni Part 135 nel dicembre 2024, consentendo voli di routine oltre la linea di vista. La categoria certificata dell'EASA, finalizzata nel 2024, fornisce chiare regole di aeronavigabilità che rispecchiano i requisiti dell'aviazione con equipaggio. La Civil Aviation Administration (CAA) cinese ha aperto oltre 200 rotte fisse per JD Logistics, integrando missioni senza pilota nello spazio aereo controllato. Gli standard armonizzati riducono i cicli di commercializzazione, consentendo agli operatori di espandere le flotte in più paesi.
Riduzione dei costi operativi grazie a una consegna più efficiente dell'ultimo miglio in ambienti ad alto traffico
Le attività dell'ultimo miglio rappresentano il 41% della spesa logistica e la congestione urbana aggrava i costi di carburante e manodopera. I droni eliminano le multe per parcheggio a bordo strada e i tempi di inattività, volando direttamente presso i piazzali dei clienti. PwC prevede che i costi potrebbero scendere a 2 dollari per pacco una volta che l'automazione sarà matura, superando l'economia dei corrieri tradizionali anche tenendo conto del deprezzamento delle batterie. Il lancio di Wing Aviation di DoorDash in Virginia e North Carolina nel 2025 sottolinea il margine di miglioramento per i marchi di ristorazione nelle periferie urbane. La riduzione dei costi variabili si traduce in competitività di prezzo, supportando l'espansione del mercato dei droni per le consegne in diversi settori verticali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Integrazione complessa dello spazio aereo con i sistemi di aviazione civile esistenti che limitano la scalabilità operativa | -4.8% | Regioni di spazio aereo denso in tutto il mondo | Medio termine (2-4 anni) |
| Bassa capacità di carico utile che limita il potenziale di fatturato nei segmenti di consegna ad alto volume | -3.9% | Global | A breve termine (≤ 2 anni) |
| Persistenti preoccupazioni pubbliche sulla privacy e sul rumore nelle aree residenziali densamente popolate | -2.7% | Focus globale e urbano | A lungo termine (≥ 4 anni) |
| Elevati requisiti di investimento iniziale nella flotta rappresentano barriere per le piccole e medie imprese | -3.1% | Impatto globale sui mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione complessa dello spazio aereo con i sistemi di aviazione civile esistenti che limitano la scalabilità operativa
La gestione del traffico senza pilota è ancora in fase di sperimentazione pilota, limitando la densità delle rotte in prossimità di aeroporti trafficati. Il concetto di corridoi di volo dinamici della FAA non garantisce ancora la piena interoperabilità con i sistemi aerei con equipaggio, costringendo gli operatori a limitare la frequenza nei cieli metropolitani. Le norme U-space dell'EASA richiedono il geofencing e protocolli obbligatori anticollisione; tuttavia, i tassi di adozione variano tra gli stati membri, con conseguente frammentazione della progettazione dei servizi. Una ricerca della NASA indica che gli algoritmi attuali possono gestire solo centinaia, non migliaia, di voli simultanei di droni. Finché le reti UTM scalabili non saranno mature, la crescita del mercato dei droni per le consegne nelle regioni densamente popolate rimarrà indietro rispetto al suo potenziale tecnico.
La bassa capacità di carico limita il potenziale di fatturato nei segmenti ad alto volume
La maggior parte dei droni commerciali pesa meno di 5 kg, il che impedisce il trasporto conveniente di grandi quantità di generi alimentari o di elettronica di consumo. Il FlyCart 30 di DJI solleva un carico utile di 30 kg, ma sacrifica la resistenza a favore del peso, limitandone il raggio di volo. Il Wingcopter 198 bilancia un carico utile di 6 kg con un'autonomia di 75 km, ma rimane una soluzione di nicchia per il settore sanitario. Senza innovazioni nella densità delle batterie o nella propulsione ibrida, il fatturato per missione rimane limitato, attenuando le prospettive più ampie del settore dei droni per le consegne.
Analisi del segmento
Per tipo di drone: le piattaforme ad ala fissa estendono la portata e riducono i costi unitari
I velivoli ad ala rotante hanno consegnato il 72.56% delle spedizioni nel 2025. Eccellono dove i tetti fungono anche da zone di lancio e lo spazio a bordo strada è scarso. Tuttavia, i sistemi ad ala fissa, che si prevede cresceranno a un tasso annuo del 29.15%, planano durante la crociera, riducendo il consumo di energia per chilometro. Il P2 di Zipline percorre 100 km con una singola carica, consentendo agli operatori di servire più contee da un unico hub. Questa economia di autonomia è fondamentale nella rete di trasporto frammentata dell'Asia-Pacifico, dove JD Logistics utilizza droni ad ala fissa su 200 tratte rurali. Gli enti regolatori stanno ora indirizzando le approvazioni della Parte 135 verso progetti che combinano lunga autonomia e capacità automatiche di rilevamento ed elusione. Di conseguenza, il mercato dei droni per le consegne si sta orientando verso velivoli ibridi che uniscono la decollo rotante con la crociera ad ala fissa, riducendo il divario operativo tra isolati urbani e cliniche distanti.
L'espansione degli ala fissa rimodella i calcoli della pianificazione della flotta. Gli operatori possono dismettere diverse basi a breve raggio e gestire invece un unico sito di lancio centralizzato. Questo consolidamento libera capitale per la densità di rotte e servizi a valore aggiunto come i contenitori per la catena del freddo per i vaccini. I modelli ad ala rotante dominano ancora la consegna istantanea nei ristoranti e le promesse di consegne urbane in meno di 15 minuti, quindi l'adozione diventa una decisione di portafoglio piuttosto che un passaggio binario. Le future roadmap delle piattaforme includono ali modulari che si staccano per missioni di volo stazionario puro, indicando un'architettura adattabile che si adatta ai picchi di domanda nel mercato dei droni per le consegne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per capacità di carico utile: prevalgono i pacchi leggeri mentre emergono le applicazioni per carichi pesanti
Le spedizioni di peso inferiore a 5 kg hanno detenuto una quota del 65.71% nel 2025, in linea con farmaci, kit per pasti e piccoli beni di consumo che rientrano nei vani portaoggetti standard. I gestori di flotte privilegiano questa categoria perché batterie, logica di controllo e meccanismi di sgancio sono disponibili in commercio e soddisfano la maggior parte delle autorità aeronautiche senza richiedere lunghe fasi di proof-of-concept. La fascia di peso compresa tra 5 e 10 kg cresce man mano che le catene di supermercati sperimentano ordini di fascia media e con l'evoluzione delle normative sugli standard di imballaggio. I droni di peso superiore a 10 kg cresceranno a un CAGR del 31.9%, sebbene da una base inferiore, servendo piattaforme offshore o cantieri edili dove gli elicotteri hanno storicamente dominato.
I compromessi ingegneristici rimangono evidenti. Ogni chilogrammo aggiuntivo riduce il tempo di volo, a meno che non aumenti la densità energetica. I prototipi ibridi benzina-elettrici promettono una soluzione, sebbene i tempi di certificazione siano più lunghi. Le nicchie del trasporto pesante applicano quindi un sovrapprezzo per i loro servizi, coprendo i maggiori costi di manutenzione e di assicurazione contro i rischi. Nel tempo, con il miglioramento dell'efficienza del gruppo propulsore, i limiti di peso aumenteranno, preparando il terreno per una più ampia adozione del trasporto pesante in tutto il mercato dei droni per le consegne.
Per intervallo di consegna: le rotte a lunga distanza riducono il numero di hub nelle regioni sparse
I percorsi inferiori a 25 km hanno costituito il 49.85% delle missioni del 2025. Sono adatti alle aree metropolitane, dove la densità di utenti consente a un singolo drone di completare diversi cicli all'ora. La fascia di distanza tra 25 e 50 km comprende le periferie periurbane, dove i furgoni terrestri subiscono una riduzione dell'efficienza. I voli superiori a 50 km aumenteranno a un tasso del 29.50% annuo, poiché i ministeri della salute e le aziende energetiche collegheranno siti ampiamente dispersi. I layout hub-and-spoke di Zipline in Ruanda riducono i nodi della catena di approvvigionamento fino all'80%, un risparmio che può essere applicato ad alcune parti dell'America Latina e del Sud-est asiatico.
Le missioni a lungo raggio richiedono collegamenti di comunicazione satellitare ridondanti (satcom), transponder ADS-B e atterraggi automatici a prova di errore per soddisfare le norme di categoria certificate Parte 135 e EASA. Gli operatori che soddisfano questi parametri ottengono un vantaggio duraturo, poiché i licenziatari raramente assegnano rotte sovrapposte nello stesso corridoio. Questo blocco competitivo rafforza la visibilità dei ricavi e sottolinea perché il mercato dei droni per le consegne premia i primi operatori che ottengono certificazioni per le lunghe distanze.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'assistenza sanitaria detta il ritmo per una crescita ad alto valore
Il commercio al dettaglio e l'e-commerce hanno generato il 51.83% del volume di voli nel 2025, trainati dalla crescente domanda da parte degli acquirenti di finestre di consegna di due ore. Tuttavia, si prevede che l'assistenza sanitaria registrerà un CAGR del 28.35% fino al 2031, riflettendo una maggiore disponibilità a pagare per l'urgenza e le garanzie di catena di custodia. Zipline è entrata nel mercato statunitense della consegna di farmaci con Walmart Health, un'iniziativa che catalizza pagatori e fornitori nella loro ricerca di tassi di riammissione più bassi. Operatori alimentari e di generi alimentari come Manna si concentrano su cluster suburbani dove la densità di ristoranti compensa il valore inferiore dei biglietti. Gli acquirenti industriali, dalle major petrolifere ai consorzi minerari, rappresentano una fetta più piccola, ma richiedono prezzi elevati per componenti mission-critical che mantengono in funzione le linee di produzione.
La supervisione normativa varia. I carichi utili medicali devono rispettare le leggi sulla gestione farmaceutica, che richiedono imballaggi aggiuntivi e controlli della temperatura. Le spedizioni al dettaglio evitano tali strati, facilitando la scalabilità, ma i margini sono più ridotti. Gli operatori del mercato ora suddividono le flotte per verticale, adattando i moduli di carico utile, la telemetria e la documentazione di conformità per soddisfare esigenze specifiche. Questa disciplina di segmentazione sta affilando i vantaggi competitivi nel mercato dei droni per le consegne.
Analisi geografica
Mercato dei droni per le consegne in Nord America
Il Nord America rimane la base regionale più ampia, con una quota del 42.84% nel 2025, grazie alle decisioni progressiste della FAA, alla robusta spesa dei consumatori e agli investimenti di Amazon Prime Air, Wing e Walmart. Le architetture urbane ospitano piattaforme di consegna sui tetti e nodi di micro-evasione degli ordini integrati nelle aree commerciali esistenti. I casi d'uso nel settore sanitario prosperano in Alaska, Appalachia e nelle contee desertiche, dove l'accesso stradale è stagionale, ancorando la domanda a lungo raggio. I finanziamenti di venture capital si concentrano nei poli tecnologici statunitensi, consentendo iterazioni hardware e software che si estendono ai partner globali. Nonostante il suo vantaggio, la regione deve fare i conti con uno spazio aereo affollato, che complica le approvazioni delle rotte e rallenta il ritmo di espansione del mercato dei droni per le consegne.
Mercato dei droni per le consegne nella regione Asia-Pacifico
La regione Asia-Pacifico è destinata a registrare la crescita più rapida, con un CAGR del 33.68% fino al 2031. La Cina ha integrato i droni nella rete di JD Logistics, collegando le aziende agricole rurali ai centri di smistamento cittadini attraverso oltre 200 corridoi fissi. Il programma indiano Production-Linked Incentive offre sussidi per la produzione e la progettazione locale, attirando le startup in nicchie sensibili ai costi come le consegne di input agricoli. Il Giappone ha dato il via libera alle operazioni multi-prefettura di Rakuten, segnalando la convergenza normativa con gli standard di sicurezza occidentali. Le carenze infrastrutturali in Indonesia e Filippine evidenziano ulteriormente i droni come sostituti delle rotte sterrate o dei percorsi inter-isola per camion. Di conseguenza, il mercato dei droni per le consegne vede l'APAC fare un balzo in avanti nei miglioramenti incrementali e adottare la logistica aerea come prima scelta nella catena di approvvigionamento nelle province remote.
Mercato dei droni per le consegne in EMEA e America Latina
L'Europa beneficia dell'allineamento delle politiche nell'ambito dell'EASA, che facilita la fluidità dei servizi transfrontalieri, con gli operatori che passano da una presenza locale a una regionale. Le operazioni di Manna in Irlanda e nel Regno Unito hanno registrato progressi grazie all'ottenimento di una deroga dalla FAA statunitense, a dimostrazione dei vantaggi dell'armonizzazione transatlantica. La politica ambientale accelera l'adozione di credenziali a basse emissioni, con i vettori che sfruttano tali credenziali per aggiudicarsi gare d'appalto per il trasporto merci municipale. La crescita rimane frenata dall'attivismo per la privacy e dalla densità dello spazio aereo controllato, ma l'elevato reddito pro capite sostiene tariffe di consegna elevate. Nel complesso, queste dinamiche sostengono un'espansione costante ma misurata del mercato dei droni per le consegne in tutta Europa. Allo stesso tempo, America Latina, Medio Oriente e Africa stanno progredendo attraverso progetti pilota più piccoli, guidati dal settore sanitario, che cresceranno con il miglioramento della chiarezza normativa.
Panorama normativo
Le operazioni commerciali di consegna pacchi tramite droni si stanno spostando da percorsi burocratici complessi e ricchi di deroghe a sistemi standardizzati e basati sulle prestazioni. Negli Stati Uniti, la consegna di pacchi a pagamento passa in genere attraverso la certificazione di vettore aereo prevista dalla Parte 135 del Titolo 14 del Codice dei Regolamenti Federali (14 CFR Part 135), e le iniziative federali del 2024-2025 hanno posto l'accento sulla scalabilità delle approvazioni attraverso approcci programmatici, tra cui una revisione ambientale semplificata ai sensi del NEPA (National Environmental Policy Act). Nel giugno 2025, un ordine esecutivo ha incaricato la FAA (Federal Aviation Administration) di accelerare la regolamentazione delle operazioni BVLOS (Beyond Visual Line of Sight), supportando approvazioni ripetibili per reti ad alta frequenza.
In Europa, l'EASA ha continuato a consolidare le norme per le operazioni con velivoli senza pilota attraverso le sue Easy Access Rules for UAS, con una revisione del giugno 2026 che ha aggiunto linee guida aggiornate allineate al quadro di valutazione del rischio operativo specifico (SORA). A livello internazionale, l'ICAO ha adottato nuovi Standard e Pratiche Raccomandate per i Sistemi di Aeromobili a Pilotaggio Remoto nell'aprile 2024, favorendo la convergenza sui concetti di certificazione degli operatori e sulle categorie operative basate sul rischio che definiscono il modo in cui le autorità nazionali strutturano le approvazioni per le missioni di consegna.
Analisi della catena del valore
La catena del valore dei droni per le consegne coinvolge fornitori di cellule e sottosistemi (batterie, propulsione, avionica, collegamenti di comunicazione, integrazione del carico utile), fornitori di software (pianificazione del volo, gestione della flotta, interfacce di rilevamento ed evitamento e connettività UTM) e operatori che gestiscono le rotte e le infrastrutture di terra (siti di decollo/atterraggio, ricarica, manutenzione e centro di controllo missione). Anche l'integrazione con il cliente è fondamentale, poiché rivenditori, operatori sanitari e aziende di logistica collegano piattaforme di ordinazione, flussi di lavoro di identità e tracciabilità e conferma di consegna ai processi di ultimo miglio esistenti.
La creazione di valore si sta spostando verso il sistema operativo che circonda il drone piuttosto che verso il drone stesso, poiché la scalabilità dipende dalla conformità normativa, dai casi di sicurezza e dalle autorizzazioni di percorsi ripetibili. Gli sforzi di standardizzazione normativa, tra cui il percorso FAA per la consegna di pacchi ai sensi della Parte 135 e gli aggiornamenti delle norme EASA che incorporano le linee guida SORA 2.5, aumentano l'importanza dell'ingegneria della conformità, dei test, della documentazione e della preparazione agli audit. Le partnership influenzano la monetizzazione dei percorsi e lo sviluppo della rete, con le parti interessate del trasporto merci e della sanità che collaborano con aziende specializzate in droni per estendere la copertura laddove la logistica terrestre è limitata.
Panorama competitivo
La concorrenza globale è divisa tra giganti della tecnologia verticalmente integrati, tra cui Wing Aviation LLC (Alphabet Inc.), Zipline International Inc., Flytrex Inc., SZ DJI Technology Co., Ltd. e United Parcel Service of America, Inc. Amazon Prime Air e Wing di Alphabet dedicano risorse a cellule proprietarie, software di ottimizzazione delle rotte e nodi di evasione ordini dedicati, utilizzando la scala dell'e-commerce per ammortizzare i costi di ricerca e sviluppo. Zipline e Wingcopter affrontano il settore sanitario e la logistica rurale, sfruttando la resistenza degli aeromobili ad ala fissa e i moduli per la catena del freddo per ritagliarsi nicchie difendibili. UPS Flight Forward e FedEx sperimentano le linee di spedizione per i pacchi rurali, ma continuano a valutare i droni rispetto agli aerei con equipaggio e ai camion in un'economia di flotta più ampia. Insieme, questi attori alzano l'asticella dell'innovazione, aumentando le barriere tecniche all'ingresso per i ritardatari nel mercato dei droni per le consegne.
Le partnership strategiche si moltiplicano: ad esempio, Walmart si è alleata sia con Wing che con Zipline per una copertura più ampia, Kroger ha testato Drone Express per le consegne di generi alimentari e Uber ha investito in Flytrex per integrare i lanci aerei nella sua app Eats. Il settore dei trasporti pesanti rimane un settore aperto, dove FlyCart 30 di DJI soddisfa la domanda industriale, e startup come Speedbird Aero costruiscono piattaforme personalizzate per le principali compagnie petrolifere. La proprietà intellettuale relativa al rilevamento e all'elusione e alla gestione delle batterie emerge come elemento di differenziazione, con aziende che brevettano stack avionici per impedirne l'accesso ai concorrenti. La competenza nella certificazione, evidente nell'autorizzazione Parte 135 del 2024 di DroneUp, funge da fossato normativo, consentendo ai primi operatori di consolidare la propria quota di mercato prima che i nuovi arrivati si trovino ad affrontare lunghe verifiche.
La frammentazione regionale persiste, poiché le agenzie aeronautiche locali emettono sovrapposizioni di mappe, allocazioni di spettro e requisiti assicurativi unici. Gli operatori con piattaforme di pianificazione dei voli basate su cloud che assimilano queste variabili in tempo reale cresceranno più rapidamente. Fusioni e investimenti di minoranza stanno prendendo piede, riflettendo una corsa all'acquisizione di team di piloti, ingegneri di integrazione e personale normativo insufficienti. Nei prossimi cinque anni, è probabile che il mercato dei droni per le consegne si consolidi attorno a una manciata di reti multicontinentali integrate da franchising regionali specializzati.
Leader del settore dei droni per le consegne
Wing Aviation LLC (Alphabet Inc.)
Zipline International Inc.
Flytrex Inc.
SZ DJI Technology Co., Ltd.
United Parcel Service of America, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Zipline ha annunciato l'espansione dei suoi servizi di consegna a domicilio negli Stati Uniti a Cleveland, Ohio (incluso un servizio collegato alla Cleveland Clinic nel sobborgo di Beachwood) e ad Austin, Texas. Questa mossa estende la consegna tramite droni oltre i percorsi istituzionali, verso la logistica sanitaria indirizzabile ai consumatori, aumentando la domanda di imballaggi conformi, flussi di lavoro con tracciabilità completa e operazioni BVLOS (Beyond Visual Line of Sight) ad alta frequenza.
- Giugno 2026: Wing e Walmart hanno annunciato l'espansione del loro servizio di consegna tramite droni in altre sette importanti aree metropolitane statunitensi: Memphis, New Orleans, Philadelphia, Phoenix, San Diego, l'area della Baia di San Francisco e Salt Lake City. L'aggiunta simultanea di più aree metropolitane accelera la standardizzazione della configurazione degli hub e dei processi operativi, aumentando al contempo la pressione competitiva sugli altri operatori affinché ottengano approvazioni e integrazioni con i punti vendita su larga scala.
- Dicembre 2024: la FAA ha approvato DroneUp per le operazioni ai sensi della Parte 135, consentendo voli di consegna pacchi di routine nell'ambito di un quadro di certificazione per vettori aerei. Questa approvazione ha rafforzato la Parte 135 come percorso di espansione per le consegne a pagamento tramite droni e ha innalzato gli standard per la gestione della sicurezza, i programmi di manutenzione e la documentazione per tutti gli operatori commerciali.
Ambito e metodologia
Un drone per le consegne è un veicolo aereo senza pilota (UAV) utilizzato per il trasporto di cibo, pacchi, forniture mediche o altri beni. Il mercato comprende l’approvvigionamento di droni e i servizi di consegna offerti dai fornitori di servizi di consegna con droni.
Il mercato della consegna con droni è segmentato per tipo, capacità, utente finale e area geografica (Nord America, Europa, Asia-Pacifico e resto del mondo). Per tipologia si divide in ala rotante e ala fissa. In base alla capacità, è suddiviso in inferiore a 10 kg e superiore a 10 kg. In base all'utente finale, è suddiviso in alimentare, sanitario, vendita al dettaglio e logistica. Il rapporto copre anche le dimensioni e le previsioni del mercato della consegna con droni per le principali regioni.
Per ciascun segmento, la dimensione del mercato viene fornita in termini di valore (USD).
| Ala rotante |
| ad ala fissa |
| Meno di 5 kg |
| 5 a 10 kg |
| Più di 10 kg |
| Meno di 25 km |
| 25 a 50 km |
| Più di 50 km |
| Vendita al dettaglio ed e-commerce |
| Cibo e drogheria |
| Logistica sanitaria e farmaceutica |
| Pacchi postali ed espressi |
| Industriale e Edilizia |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di drone | Ala rotante | ||
| ad ala fissa | |||
| Per capacità di carico utile | Meno di 5 kg | ||
| 5 a 10 kg | |||
| Più di 10 kg | |||
| Per intervallo di consegna | Meno di 25 km | ||
| 25 a 50 km | |||
| Più di 50 km | |||
| Per settore degli utenti finali | Vendita al dettaglio ed e-commerce | ||
| Cibo e drogheria | |||
| Logistica sanitaria e farmaceutica | |||
| Pacchi postali ed espressi | |||
| Industriale e Edilizia | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei droni per le consegne nel 2026?
Il mercato dei droni per le consegne ha raggiunto 1.47 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.74 miliardi di dollari entro il 2031, con un CAGR del 35.69%.
Quale tipo di drone prevale attualmente nelle consegne commerciali?
Nel 2025, le piattaforme ad ala rotante hanno registrato una quota di fatturato del 72.56%, preferite per le missioni urbane ad alta densità e per quelle di consegna sui tetti.
Qual è l'opportunità regionale in più rapida crescita?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 33.68% entro il 2031, trainata dalle rotte rurali della Cina e dagli incentivi manifatturieri dell'India.
Perché gli operatori sanitari stanno adottando i droni?
I droni riducono i tempi di consegna di sangue, vaccini e prescrizioni mediche da ore a minuti nelle aree in cui l'accesso stradale è limitato, migliorando i risultati per i pazienti.
Quali sono gli standard normativi a cui gli operatori devono attenersi?
I certificati FAA Parte 135 negli Stati Uniti e le approvazioni di categoria certificate EASA in Europa forniscono ora percorsi standardizzati per le operazioni di routine oltre la linea visiva.


