

Dimensioni e quota di mercato dei sistemi di teaming con e senza pilota per la difesa
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 4.36 miliardo di dollari |
| Dimensione del mercato (2030) | 8.25 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 13.59% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di teaming con e senza pilota per la difesa di Mordor Intelligence
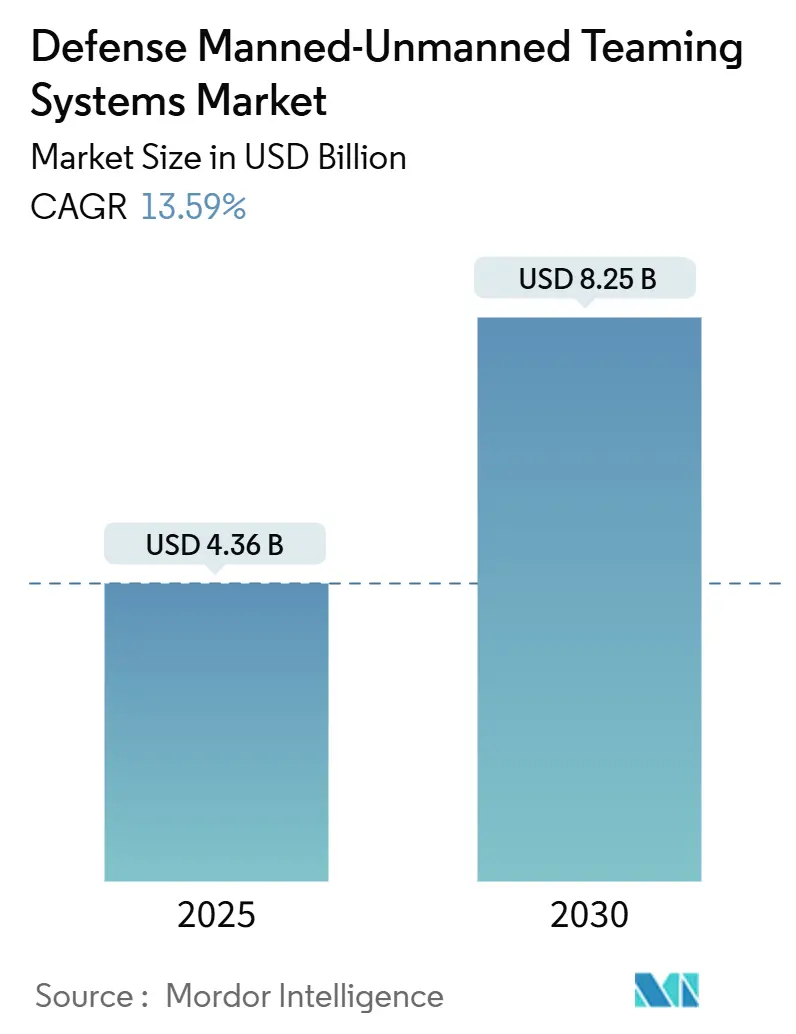
Si stima che il mercato dei sistemi di teaming con e senza pilota per la difesa (MUM-T) raggiungerà i 4.36 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 8.25 miliardi di dollari entro il 2030, con un CAGR del 13.59%. Lo slancio deriva dai cambiamenti dottrinali che enfatizzano le operazioni distribuite uomo-macchina, l'intelligenza artificiale (IA) in rapida evoluzione e le comunicazioni sicure a bassa latenza che collegano piattaforme con equipaggio e autonome in ogni ambito di combattimento. L'accelerazione dei finanziamenti per l'architettura Joint All-Domain Command and Control (JADC2) del Pentagono, i mandati di modernizzazione degli elicotteri della NATO e i successi dimostrativi dei "lealty-wingman" estendono il mercato dei sistemi di difesa MUM-T indirizzabili oltre i tradizionali programmi aerospaziali, in ambiti terrestri e marittimi. Gli aggiornamenti software-defined ora accelerano l'implementazione delle capacità, riducendo i tempi dall'ideazione alla messa in campo e consentendo ai ministeri della Difesa di sfruttare i cicli di innovazione dell'IA commerciale all'interno dei tradizionali cicli di vita delle piattaforme. Nel frattempo, i costi di cyber-hardening e di certificazione delle flotte miste ne frenano l'adozione a breve termine, costringendo i fornitori a progettare pacchetti di sicurezza modulari in grado di resistere ad ambienti elettromagnetici contesi senza però escludere dal mercato le forze alleate più piccole.
Punti chiave del rapporto
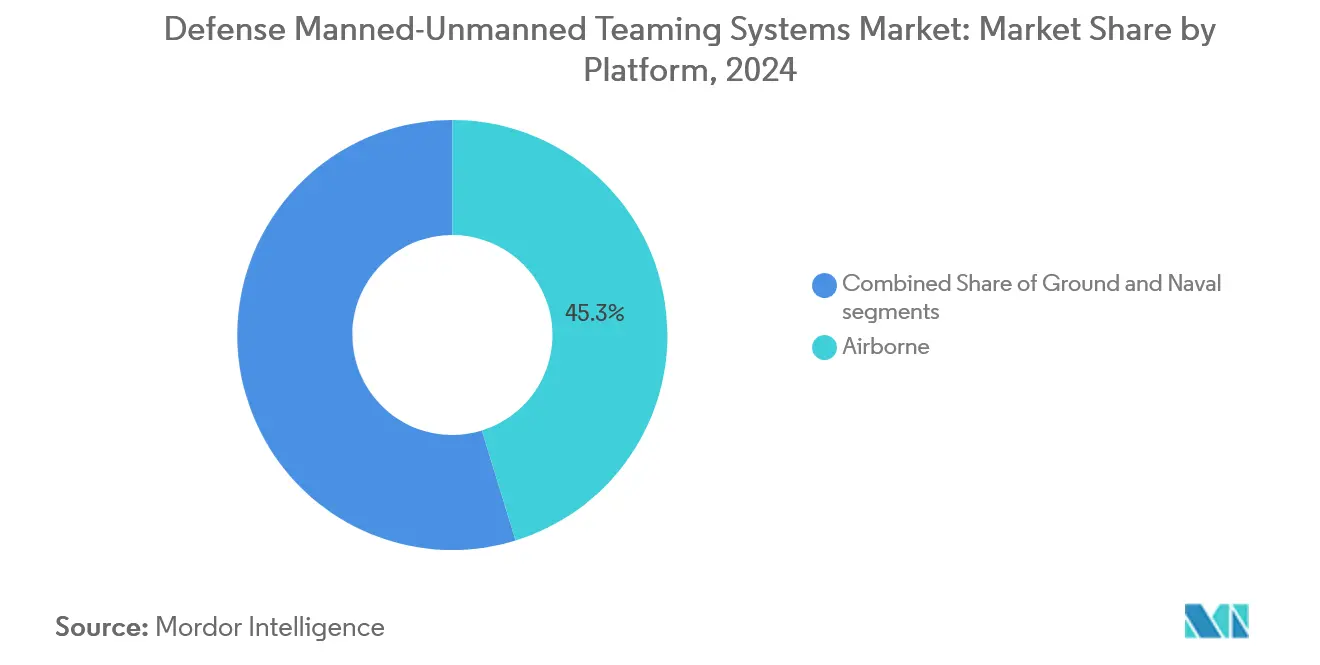
- Per piattaforma, i sistemi aviotrasportati hanno dominato con una quota del 45.25% del mercato dei sistemi di difesa con e senza pilota nel 2024, mentre le soluzioni navali hanno registrato il CAGR previsto più rapido, pari al 15.71% fino al 2030.
- In base al livello di autonomia, l'autonomia collaborativa (LOA 3) ha conquistato il 42.75% della quota di mercato dei sistemi MUM-T per la difesa nel 2024; l'autonomia a sciame (LOA 5) è sulla buona strada per un CAGR del 15.71% entro il 2030.
- Nel 2024, l'hardware ha rappresentato il 55.32% del mercato dei sistemi MUM-T per la difesa, mentre si prevede che le soluzioni software cresceranno a un CAGR del 14.91%.
- Per applicazione, l'ISR ha dominato con una quota di fatturato del 45.69% nel 2024; le operazioni di combattimento stanno avanzando a un CAGR del 14.52% fino al 2030.
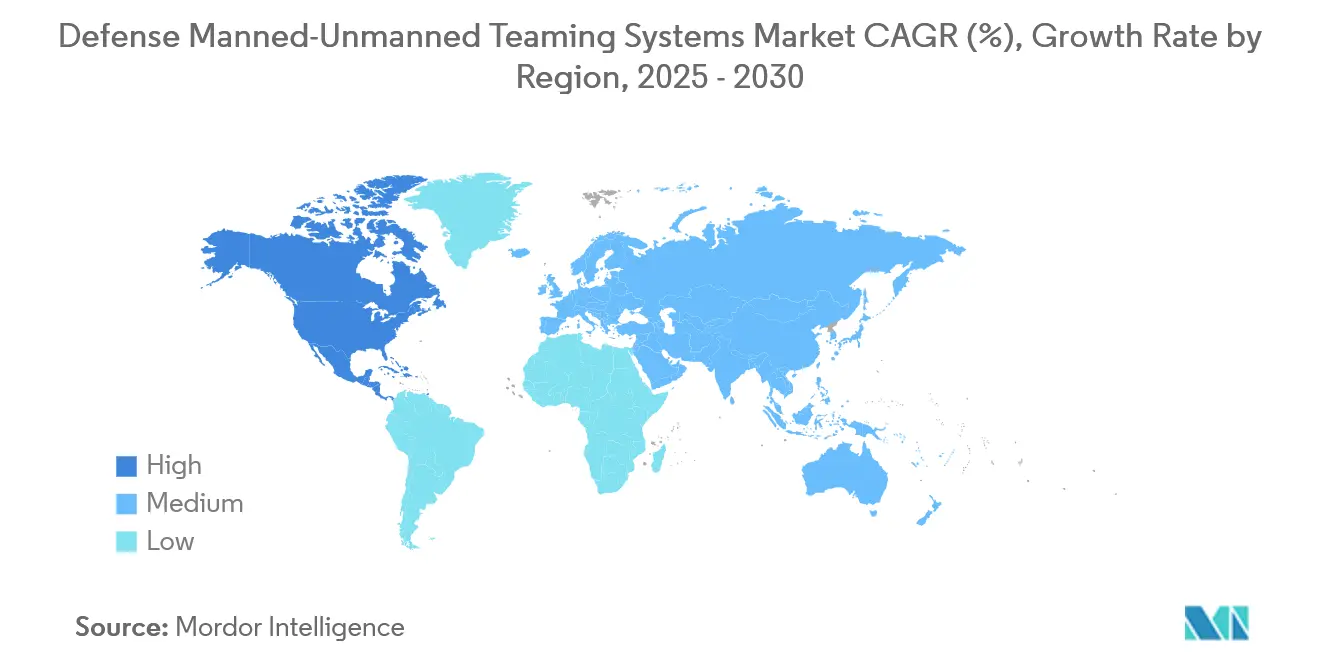
- In termini geografici, il Nord America è stato il Paese leader con il 38.22% del fatturato globale nel 2024 e si prevede che registrerà il CAGR regionale più elevato, pari al 16.23%, nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei sistemi di difesa con e senza pilota
Analisi dell'impatto dei conducenti
| Guidatore | (±) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido schieramento di aerei da combattimento con pilotaggio opzionale | + 2.8% | Nord America ed Europa, con ricadute sull’Asia-Pacifico | Medio termine (2-4 anni) |
| Impennata dei finanziamenti per il JADC2 del Dipartimento della Difesa | + 3.1% | Globale, focus su Nord America e Indo-Pacifico | A lungo termine (≥ 4 anni) |
| Mandati di integrazione degli elicotteri di nuova generazione della NATO (NGRC) | + 2.9% | Europa e alleati della NATO, nazioni partner | Medio termine (2-4 anni) |
| Algoritmi di swarming basati sull'intelligenza artificiale che consentono il lavoro di squadra a bassa latenza | + 2.7% | Globale, all'inizio in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Programmi di deterrenza indo-pacifici finanziati da quattro paesi | + 1.8% | Nucleo Asia-Pacifico, nazioni alleate | A lungo termine (≥ 4 anni) |
| Crescente domanda di operazioni di combattimento integrate con e senza pilota | +0.5 | Globale, focus su Nord America e Indo-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Messa in campo rapida di aerei da combattimento con pilotaggio opzionale
La rapida immissione sul mercato di velivoli da combattimento a pilotaggio opzionale sta guidando il mercato dei sistemi di difesa MUM-T, poiché le forze armate cercano piattaforme flessibili in grado di passare dalla modalità con equipaggio a quella senza equipaggio. L'assegnazione del contratto Next Generation Air Dominance (NGAD) da 20 miliardi di dollari è alla base della strategia del Pentagono di adottare velivoli che possono passare dalla modalità con equipaggio a quella senza equipaggio, riducendo i costi di addestramento, estendendo l'autonomia della missione e proteggendo i piloti da attacchi di penetrazione ad alto rischio. [1] Boeing, “Boeing Awarded NGAD Contract for Next Generation Air Dominance Program,” boeing.com Le roadmap europee comparabili all'interno del Future Combat Air System (FCAS) sincronizzano gli acquisti, creando una pipeline transatlantica di risorse intercambiabili di gregari fedeli che riduce il costo unitario incrementale all'aumentare dei volumi. Questa capacità migliora l'adattabilità della missione, riduce il rischio per il pilota e accelera l'integrazione dei concetti di teaming senza equipaggio nelle strutture di forza esistenti per la superiorità operativa.
Aumento dei finanziamenti per il comando e controllo congiunto di tutti i domini del Dipartimento della Difesa
L'aumento dei finanziamenti del Dipartimento della Difesa per il JADC2 sta accelerando significativamente l'adozione dei sistemi MUM-T. Il JADC2 pone l'accento sulla connettività senza soluzione di continuità, la fusione dei dati e il rapido processo decisionale nei domini aereo, terrestre, marittimo, spaziale e cibernetico. L'aumento dei finanziamenti consente uno sviluppo più rapido di reti interoperabili che permettono ad aerei con equipaggio, sistemi terrestri e piattaforme senza equipaggio di coordinarsi in tempo reale. L'assegnazione di 4.7 miliardi di dollari per l'anno fiscale 2024 del JADC2 formalizza un livello di rete in cui i sistemi MUM-T della difesa agiscono come nodi ricchi di dati, consentendo ai comandanti di ridurre i cicli sensore-tiratore e di applicare effetti più velocemente di quanto gli avversari possano reagire. [2] Dipartimento della Difesa degli Stati Uniti, "Joint All-Domain Command and Control Implementation Strategy", defense.gov I mandati di architettura aperta all'interno del JADC2 attraggono aziende di software non tradizionali, accelerando la diversità degli algoritmi e al contempo sconvolgendo le consolidate gerarchie prime-sub. Migliorando la consapevolezza situazionale, accelerando i cicli di risposta e supportando il puntamento di precisione, questo investimento stimola direttamente la domanda di soluzioni MUM-T avanzate. In definitiva, il finanziamento del JADC2 garantisce che l'integrazione MUM-T diventi centrale nelle moderne strutture delle forze armate, consentendo operazioni multidominio superiori e il dominio sul campo di battaglia.
Mandati di integrazione degli elicotteri di nuova generazione della NATO
I mandati della NATO per l'integrazione degli elicotteri di nuova generazione spingono il mercato dei sistemi di difesa MUM-T, mentre le nazioni alleate preparano flotte in grado di operare senza soluzione di continuità con piattaforme senza pilota. Questi requisiti enfatizzano l'interoperabilità, la connettività digitale e l'adattabilità avanzata alla missione, rendendo il MUM-T una capacità di base per i futuri elicotteri. L'approvazione da parte dell'alleanza dei requisiti NGRC nel 2025 obbliga ogni nazione membro a integrare le capacità MUM-T nelle flotte di elicotteri entro il 2028, stabilendo standard comuni che riducono il rischio di integrazione e concentrano la domanda europea su un insieme più ristretto di piattaforme conformi. [3] NATO, “Next-Generation Rotorcraft Capability Requirements Approved,” nato.int Queste regole si estendono agli stati partner nell'Indo-Pacifico, moltiplicando le prospettive di esportazione per Airbus, Leonardo e i concorrenti statunitensi emergenti. Promuovendo investimenti in standard comuni, architetture modulari e tecnologie di collaborazione senza pilota, la NATO garantisce che le forze della coalizione possano raggiungere un'esecuzione unificata della missione, una migliore consapevolezza della situazione e una riduzione dei rischi operativi. I requisiti di integrazione accelerano la domanda di soluzioni MUM-T, poiché i programmi di modernizzazione degli elicotteri in tutti gli Stati membri danno priorità alla collaborazione tra velivoli con e senza pilota come fattore chiave per l'efficacia sul campo di battaglia di prossima generazione.
Algoritmi di sciame basati sull'intelligenza artificiale
Gli algoritmi di sciame basati sull'IA guidano il mercato MUM-T consentendo comportamenti coordinati e autonomi tra risorse senza pilota che moltiplicano gli effetti della missione. I test di sciami di oltre 100 droni della DARPA hanno convalidato cicli decisionali inferiori al secondo che consentono a un operatore di comandare molti veicoli, riducendo l'impatto della manodopera e consentendo a piccole forze di ottenere una massa distribuita su larga scala. [4] DARPA, “Autonomous Swarm Demonstrations Validate Multi-Platform Coordination,” darpa.mil Gli specialisti di IA commerciali entrano tramite joint venture, iniettando iterazioni a velocità di venture capital nei programmi di difesa senza compromettere le catene di dati classificate. L'IA di sciame avanzata migliora la scalabilità, la resilienza e le tattiche adattive, consentendo alle piattaforme con equipaggio di orchestrare un gran numero di droni a basso costo per ISR, EW, esche e attacchi di precisione con un carico operativo ridotto.
Analisi dell'impatto delle restrizioni
| moderazione | (±) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di cyber-hardening per lo spettro elettromagnetico conteso | -1.9% | Globale, acuto nei teatri ad alto rischio | A breve termine (≤ 2 anni) |
| Ambiguità etica e giuridica attorno all'autonomia letale | -1.4% | Regole regionali globali e miste | A lungo termine (≥ 4 anni) |
| Ritardi nella certificazione dell'aeronavigabilità della flotta mista | -1.2% | Asia-Pacifico e Medio Oriente | A breve termine (≤ 2 anni) |
| Vulnerabilità della sicurezza informatica e sfide dell'interoperabilità | -1.5% | Regole regionali globali e miste | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di cyber-hardening per lo spettro elettromagnetico conteso
Gli elevati costi dei sistemi di cyber-hardening che operano in ambienti con spettro elettromagnetico conteso rappresentano un freno fondamentale per il mercato MUM-T della difesa. Garantire collegamenti di comunicazione sicuri, datalink resilienti e canali di controllo crittografati tra asset con e senza pilota richiede investimenti continui in misure di sicurezza informatica avanzate. I responsabili della pianificazione del bilancio segnalano che l'integrazione di forme d'onda anti-jamming, collegamenti crittografati e modalità di fallback autonome aumenta i costi unitari del 25-40% e allunga i tempi di consegna di 12-18 mesi, comprimendo i volumi di approvvigionamento per gli alleati più piccoli che non dispongono di linee di finanziamento supplementari. Le crescenti minacce di jamming, spoofing e guerra elettronica costringono le forze armate ad adottare costose tecnologie di protezione, aumentando i budget dei programmi e le spese del ciclo di vita. Gli attori della difesa più piccoli e le nazioni alleate spesso si trovano ad affrontare vincoli di finanziamento, limitando l'adozione su larga scala. Questi crescenti costi di cyber-hardening rallentano i cicli di approvvigionamento e ostacolano la rapida implementazione di soluzioni MUM-T in diversi teatri operativi.
Ambiguità etica e legale attorno all'autonomia letale
L'ambiguità etica e legale che circonda l'autonomia letale rappresenta un ostacolo critico per il mercato dei sistemi MUM-T per la difesa. L'utilizzo di piattaforme senza pilota in ruoli offensivi solleva interrogativi sulla responsabilità, sul rispetto del diritto internazionale umanitario e sull'uso proporzionale della forza. Le posizioni divergenti tra le linee guida del Pentagono sull'IA responsabile e l'imminente legge UE sull'IA costringono i contractor a sviluppare molteplici configurazioni di autonomia, gonfiando le spese di ingegneria non ricorrenti e frammentando il catalogo di prodotti certificati destinati ai mercati di esportazione. Le preoccupazioni relative alla delega di decisioni di vita o di morte a sistemi basati sull'IA hanno portato a un ampio dibattito all'interno della NATO, delle Nazioni Unite e dei ministeri della Difesa. Questa incertezza spesso ritarda gli appalti e limita l'implementazione su vasta scala, poiché i governi devono affrontare il controllo pubblico e potenziali controversie legali. La mancanza di quadri normativi chiari crea esitazione tra le parti interessate, rallentando gli investimenti in capacità MUM-T avanzate con funzioni letali autonome.
Analisi del segmento
Per piattaforma: il dominio aereo guida l'integrazione
I sistemi aviotrasportati hanno rappresentato il 45.25% del fatturato del 2024, sottolineando i vantaggi operativi dell'abbinamento di caccia con equipaggio a droni gregari fedeli che estendono la portata dei sensori e il carico di armi senza aumentare il rischio per il pilota. Si prevede che le dimensioni del mercato dei sistemi di collaborazione uomo-drone per la difesa per le soluzioni aviotrasportate aumenteranno del 15.71% all'anno con la transizione del Collaborative Combat Aircraft statunitense e dell'FCAS europeo dalla fase di prototipo a quella di impiego operativo sugli squadroni. [6] Saab, "Integrazione dell'agente AI Centaur con il caccia Gripen E", saab.com I veicoli terrestri seguono, poiché le lezioni della guerra urbana evidenziano l'utilità dei robot esploratori nella ricognizione sotterranea e in terreni densi. Allo stesso tempo, la domanda marittima cresce attorno alle contromisure contro le mine e alle pattuglie antisommergibile, dove i velivoli senza equipaggio operano dove gli scafi con equipaggio non osano. La complessità dell'integrazione varia a seconda del dominio: gli aeromobili sfruttano i framework di traffico aereo consolidati, mentre le risorse terrestri e navali devono riscrivere la dottrina per equipaggi misti in condizioni di comunicazione negata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di autonomia: i sistemi collaborativi guidano il mercato
L'autonomia collaborativa (LOA 3) ha assorbito il 42.75% delle vendite del 2024, poiché i comandanti privilegiano architetture che mantengono gli esseri umani nel ciclo decisionale, delegando tuttavia alle macchine il rilevamento, la navigazione e l'individuazione del bersaglio. L'autonomia a sciame (LOA 5) registra la crescita più rapida, con un CAGR del 13.83%, alimentata da algoritmi convalidati che sopraffanno le difese attraverso vettori imprevedibili. I ministeri della Difesa implementano pacchetti di autonomia mista che abbinano esche LOA 5 con tiratori LOA 3 per tutelarsi dall'esposizione legale e ottenere al contempo vantaggi in termini di tempo. Questa tendenza riflette un equilibrio pragmatico tra efficacia operativa e supervisione etica. I sistemi collaborativi rassicurano i decisori politici garantendo l'autorità umana sulle azioni letali, sfruttando al contempo l'efficienza delle macchine in ambienti dinamici. Nel frattempo, l'impulso dato all'autonomia a sciame evidenzia il suo potenziale dirompente negli attacchi di saturazione, nella guerra elettronica e nella penetrazione dello spazio aereo conteso. I crescenti investimenti in software di gestione delle missioni basati sull'intelligenza artificiale e in architetture di rete sicure rafforzano entrambi i segmenti.
Offrendo: l'innovazione software accelera la crescita
L'hardware ha trattenuto il 55.32% delle spese del 2024, riflettendo il peso capitale di sensori, processori e radio sicure installati sulle flotte attuali. Tuttavia, il software gode di un CAGR del 14.91% fino al 2030, poiché la riqualificazione dei modelli di intelligenza artificiale, gli stack di autonomia e gli aggiornamenti della difesa informatica passano a cicli di abbonamento che aggiornano i comportamenti dei sistemi d'arma con la stessa rapidità con cui vengono accreditati i nuovi codici. Formazione, supporto e integrazione dei sistemi: crescono da una base più piccola ma con la pendenza più rapida, poiché l'autonomia multiruolo complica il supporto del ciclo di vita. Il peso crescente del software riflette il passaggio da un approvvigionamento incentrato sulla piattaforma a una modernizzazione incentrata sulle capacità. Le agenzie di difesa considerano sempre più gli stack di autonomia, gli algoritmi di coordinamento degli sciami e i moduli di sicurezza informatica come moltiplicatori di forza che possono essere aggiornati iterativamente senza sostituire l'hardware. Questa agilità è fondamentale per contrastare le minacce EW in rapida evoluzione e l'intelligenza artificiale avversaria. Nel frattempo, il segmento dei servizi beneficia della crescente domanda di formazione degli operatori in missioni ad autonomia mista, dell'integrazione con i sistemi di comando e controllo (C2) legacy e del supporto continuo delle flotte con e senza pilota. Queste tendenze sottolineano come l'innovazione basata sul software e i servizi per l'intero ciclo di vita stiano rimodellando catene del valore un tempo dominate esclusivamente dagli investimenti in hardware.

Per applicazione: il predominio dell'ISR affronta la crescita del combattimento
L'ISR ha catturato il 45.69% della domanda nel 2024, poiché i sensori persistenti senza pilota, abbinati al riconoscimento umano di pattern, forniscono informazioni di alto valore con un rischio minimo. Le operazioni di combattimento, con un CAGR del 14.52%, si sviluppano grazie a una dottrina che utilizza il targeting assistito dall'IA per scatenare effetti di massa limitando al contempo i danni collaterali. I ruoli della guerra elettronica si espandono man mano che i radar nemici vengono saturati da esche volanti e le missioni logistiche sfruttano convogli autonomi per ridurre l'esposizione alle perdite durante le missioni di rifornimento. Il predominio dell'ISR riflette la persistente centralità della superiorità informativa nei conflitti moderni, dove un'intelligence tempestiva guida sia la deterrenza che l'efficacia degli attacchi di precisione. Tuttavia, la rapida ascesa delle applicazioni di combattimento segnala un cambiamento dottrinale verso l'impiego del MUM-T come moltiplicatore di forza attivo piuttosto che come livello di sensori passivi. La crescita dell'EW evidenzia il ruolo crescente delle piattaforme senza pilota nel plasmare battaglie a spettro conteso, accecando o ingannando le difese avversarie su larga scala. Nel frattempo, le missioni logistiche dimostrano la versatilità dell'autonomia riducendo i rischi nelle catene di approvvigionamento vulnerabili. Nel complesso, queste applicazioni illustrano come l'adozione del MUM-T si stia estendendo oltre la ricognizione, fino alle operazioni a spettro completo.
Analisi geografica
Mercato dei sistemi di collaborazione uomo-senza pilota per la difesa in Nord America ed Europa
La quota del 38.22% del Nord America deriva da budget robusti, poligoni di prova classificati e un vantaggio di oltre un decennio nell'impiego di droni di classe MQ; registra inoltre il CAGR più rapido, pari al 16.23%, grazie ai finanziamenti NGAD, B-21 e JADC2. L'Europa si classifica al secondo posto, spinta da NGRC e FCAS, ma moderata dalla cautela normativa sull'autonomia letale.
Mercato dei sistemi di collaborazione uomo-senza pilota per la difesa in APAC e MEA
L'area Asia-Pacifico, sostenuta dalla cooperazione Quad e dai programmi indigeni in Giappone, Corea del Sud e Australia, registra guadagni a due cifre grazie all'allineamento dei partner agli standard di approvvigionamento dati statunitensi. I clienti del Medio Oriente adottano i sistemi MUM-T per compensare i vincoli di manodopera e operare nei deserti privi di GPS, mentre i nuovi utenti africani puntano su velivoli da pattugliamento senza pilota per la sicurezza costiera. Questa distribuzione regionale sottolinea come gli imperativi strategici e la capacità industriale plasmino l'adozione del MUM-T.
Mercato dei sistemi di collaborazione uomo-macchina per la difesa in Nord America, EMEA e APAC
Il Nord America sfrutta la sua consolidata base industriale della difesa per integrare l'autonomia nelle piattaforme di nuova generazione, definendo rapidamente parametri di riferimento globali. I programmi di collaborazione europei sottolineano la spinta verso la sovranità nella difesa ad alta tecnologia, nonostante i dibattiti etici rallentino lo sviluppo di applicazioni letali. La crescita dell'area Asia-Pacifico riflette la sua duplice enfasi sulla ricerca e sviluppo interna e sull'interoperabilità con le architetture guidate dagli Stati Uniti, posizionandola come un'arena di crescita fondamentale. Nel frattempo, l'adozione in Medio Oriente e Africa illustra come i sistemi MUM-T siano sempre più visti come strumenti di guerra di fascia alta e soluzioni economicamente vantaggiose per le carenze di personale e sicurezza.
Panorama competitivo
Il mercato è moderatamente consolidato: The Boeing Company, Lockheed Martin Corporation, Northrop Grumman Corporation, Airbus SE, Leonardo SpA e Saab AB gestiscono i portafogli delle piattaforme, ma collaborano sempre più con aziende native dell'intelligenza artificiale come Helsing per accelerare il rilascio degli algoritmi. Elevate barriere all'ingresso: la conformità ITAR, le autorizzazioni di sicurezza e l'accesso ai test range proteggono gli operatori storici, sebbene le normative sull'architettura aperta consentano ai fornitori di software specializzati di integrarsi negli stack dei sistemi finali tramite API.
La differenziazione si sposta dalle prestazioni della cellula alla velocità del codice, costringendo i principali operatori ad adottare pipeline DevSecOps agili in modo che le funzionalità di autonomia vengano aggiornate trimestralmente, non annualmente. Stanno emergendo anche leader regionali, con la sudcoreana Hanwha Systems e la israeliana Israel Aerospace Industries che stanno sviluppando piattaforme MUM-T indigene adattate alle dottrine locali. Queste aziende sfruttano la competitività sui costi e i cicli di prototipazione rapidi per sfidare i principali operatori occidentali nei mercati di esportazione. Allo stesso tempo, grandi player tecnologici come Palantir, Anduril e Shield AI stanno rimodellando l'ecosistema offrendo soluzioni di intelligenza artificiale, edge computing e swarming come moduli plug-and-play. Questa convergenza tra i principali operatori della difesa e le aziende software-first crea un mercato a doppia velocità in cui gli operatori storici si assicurano contratti di approvvigionamento a lungo termine mentre i disruptor si aggiudicano cicli di aggiornamento agili. Alleanze strategiche, joint venture e acquisizioni si stanno intensificando, mentre gli stakeholder competono per dominare gli standard di autonomia e i framework di interoperabilità.
Leader del settore dei sistemi di teaming con e senza pilota per la difesa
Società RTX
Lockheed Martin Corporation
The Boeing Company
Northrop Grumman Corporation
Airbus SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Settembre 2025: BAE Systems e QinetiQ testano il controllo dei droni da parte dell'Eurofighter nell'ambito dei test del Progetto Hera (finora sintetici), convalidando connettività, interoperabilità, interfacce uomo-macchina e autonomia basata sugli obiettivi. Ciò aprirà la strada alle operazioni di teaming con e senza equipaggio (MUM-T / CUC-T) nel mondo reale.
- Settembre 2025: Kratos e NCSIST presentano il drone d'attacco "Mighty Hornet IV", un drone bersaglio MQM-178 potenziato con velocità di Mach 0.8, manovrabilità ad alta gravità e una quota di 35,000 piedi, progettato per il marketing internazionale e per ruoli operativi MUM-T.
- Agosto 2025: la Marina della Repubblica di Corea (ROK) sta sviluppando un gruppo di battaglia MUM-T basato su una nave porta-droni. La nave utilizzerà velivoli con e senza pilota (UAV) per supportare le operazioni di assalto anfibio.
Ambito del rapporto sul mercato globale dei sistemi di teaming con e senza pilota per la difesa
| Aerotrasportato |
| Terra |
| . |
| Autonomia supervisionata (LOA 2) |
| Autonomia collaborativa (LOA 3) |
| Wingman autonomo/Wingman fedele (LOA 4) |
| Autonomia dello sciame (LOA 5) |
| Hardware |
| Software |
| Servizi |
| Intelligence, sorveglianza e ricognizione (ISR) |
| Operazioni di combattimento |
| Guerra elettronica (EW) e esca |
| Logistica e rifornimento |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per piattaforma | Aerotrasportato | ||
| Terra | |||
| . | |||
| Per livello di autonomia | Autonomia supervisionata (LOA 2) | ||
| Autonomia collaborativa (LOA 3) | |||
| Wingman autonomo/Wingman fedele (LOA 4) | |||
| Autonomia dello sciame (LOA 5) | |||
| Offrendo | Hardware | ||
| Software | |||
| Servizi | |||
| Per Applicazione | Intelligence, sorveglianza e ricognizione (ISR) | ||
| Operazioni di combattimento | |||
| Guerra elettronica (EW) e esca | |||
| Logistica e rifornimento | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale della spesa per i sistemi di difesa con e senza equipaggio?
Il mercato dei sistemi di difesa con e senza pilota (MUM-T) ammonta a 4.36 miliardi di dollari nel 2025 e si prevede che raggiungerà gli 8.25 miliardi di dollari entro il 2030, con un CAGR del 13.59%.
Quale settore militare sta adottando MUM-T più velocemente?
I programmi aviotrasportati sono in testa con una quota di fatturato del 45.25%, sostenuta da iniziative di fidelizzazione.
Perché in questo campo la crescita del software supera quella dell'hardware?
Gli aggiornamenti dell'intelligenza artificiale e dell'autonomia possono essere implementati tramite aggiornamenti del codice, generando un CAGR del 14.91% per il software e riducendo al contempo la necessità di nuove piattaforme.
In che modo i requisiti della NATO influenzano la domanda?
Le regole dell'NGRC obbligano tutti i 30 alleati a integrare il MUM-T nei velivoli ad ala rotante, dando vita a un'ondata sincronizzata di acquisti multimiliardari entro il 2028.
Quali sono le sfide legate agli acquisti lenti?
Il cyber-hardening aumenta fino al 40% i costi unitari e l'ambiguità etica sull'autonomia letale complica la certificazione, moderando i tassi di adozione.
Quale regione registra le maggiori prospettive di crescita?
Il Nord America combina una base di fatturato del 38.22% con un CAGR del 16.23%, sostenuto dagli investimenti di JADC2 e NGAD.


