

Dimensioni e quota di mercato dei dispositivi di stimolazione cerebrale profonda
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
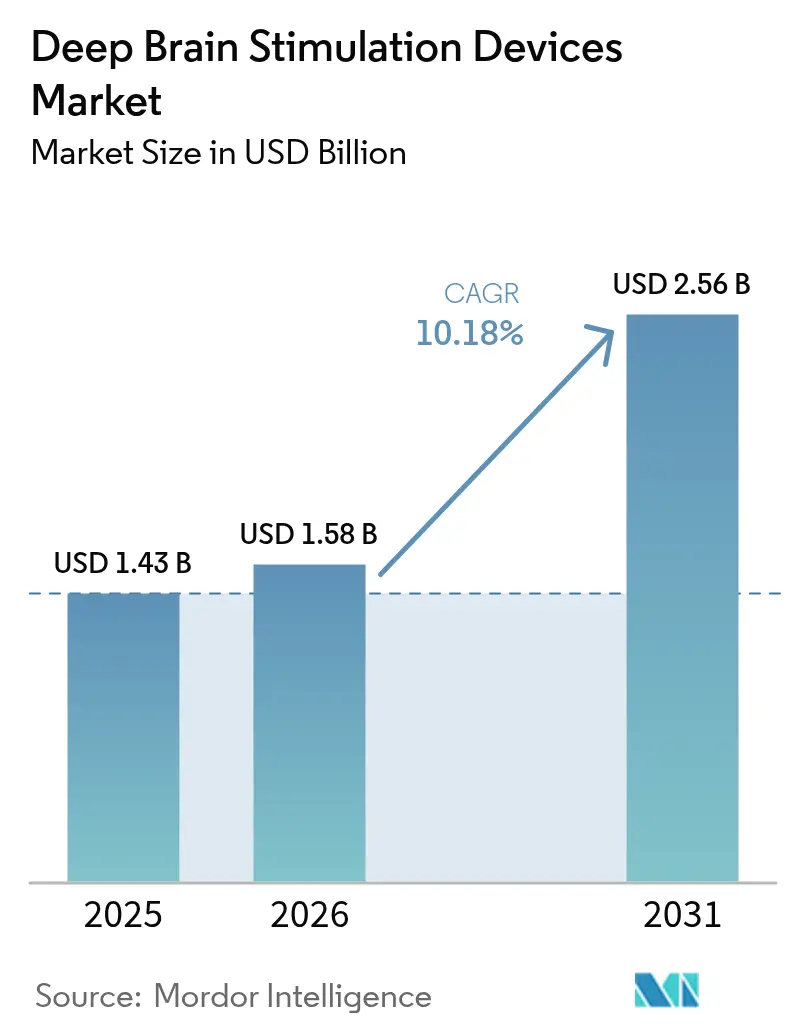
| Dimensione del mercato (2026) | 1.58 miliardo di dollari |
| Dimensione del mercato (2031) | 2.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.18% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi di stimolazione cerebrale profonda di Mordor Intelligence
Si stima che il mercato dei dispositivi per la stimolazione cerebrale profonda nel 2026 raggiungerà 1.58 miliardi di dollari, in crescita rispetto al valore del 2025 di 1.43 miliardi di dollari, con proiezioni per il 2031 che indicano 2.56 miliardi di dollari, con un CAGR del 10.18% nel periodo 2026-2031. La crescente adozione di generatori a circuito chiuso con sensori, un rimborso più ampio per i pazienti con Parkinson in fase iniziale e una pipeline costante di algoritmi adattivi stanno accelerando i volumi di procedure. Gli ospedali rimangono il principale contesto di impianto, ma la migrazione verso i centri chirurgici ambulatoriali sta aumentando la capacità senza una spesa di capitale comparabile. Gli IPG ricaricabili miniaturizzati che durano 9-15 anni stanno riducendo i costi di proprietà nel corso del ciclo di vita, mentre gli strumenti di selezione dei candidati guidati dall'intelligenza artificiale migliorano i tassi di risposta e giustificano la copertura assicurativa da parte del pagatore. Il Nord America è il principale fornitore di fatturato globale, ma l'Asia-Pacifico sta colmando il divario con le iniziative di formazione dei chirurghi e i programmi governativi di neurotecnologia che ampliano l'accesso. La scarsa disponibilità di ^99Mo e il rischio di infezioni post-impianto frenano lo slancio, ma stimolano anche l'innovazione nella diagnostica e nell'hardware antimicrobico.
Punti chiave del rapporto
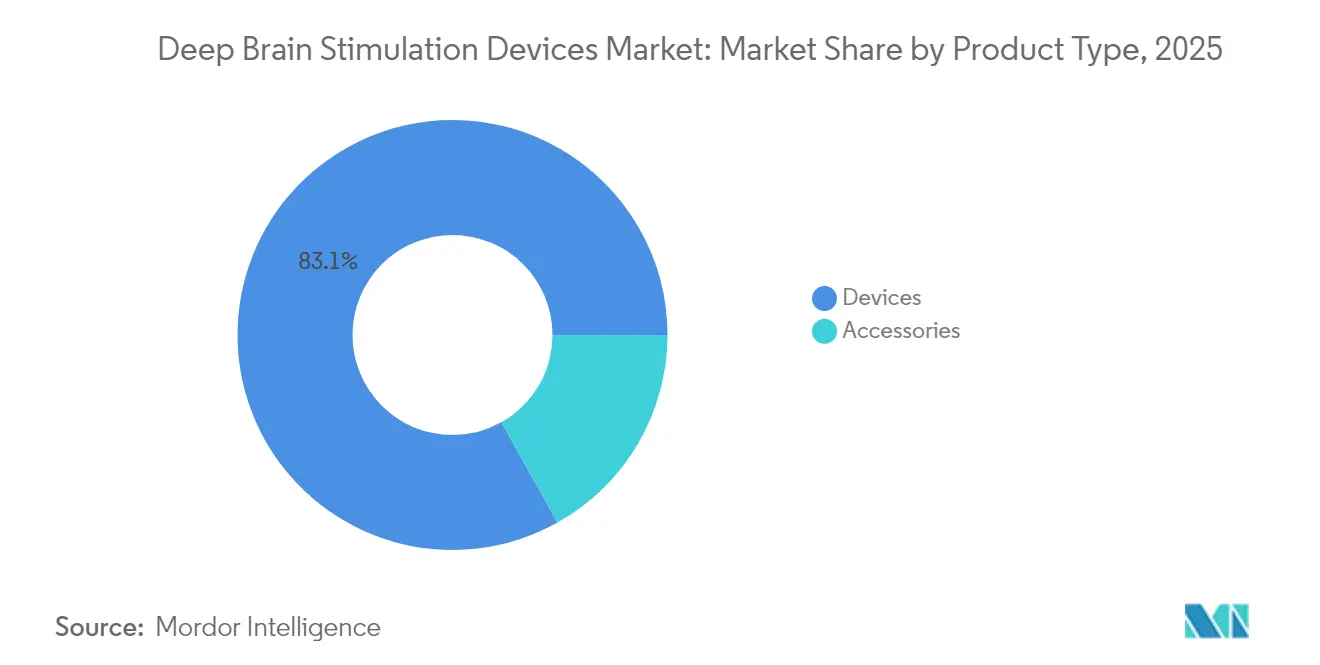
- Per tipologia di prodotto, nel 2025 i dispositivi detenevano l'83.12% della quota di mercato dei dispositivi per la stimolazione cerebrale profonda, mentre si prevede che gli accessori cresceranno a un CAGR del 10.47% entro il 2031.
- Per applicazione, nel 2025 il morbo di Parkinson ha rappresentato il 61.21% del mercato dei dispositivi per la stimolazione cerebrale profonda, mentre la depressione sta registrando un CAGR dell'10.74% fino al 2031.
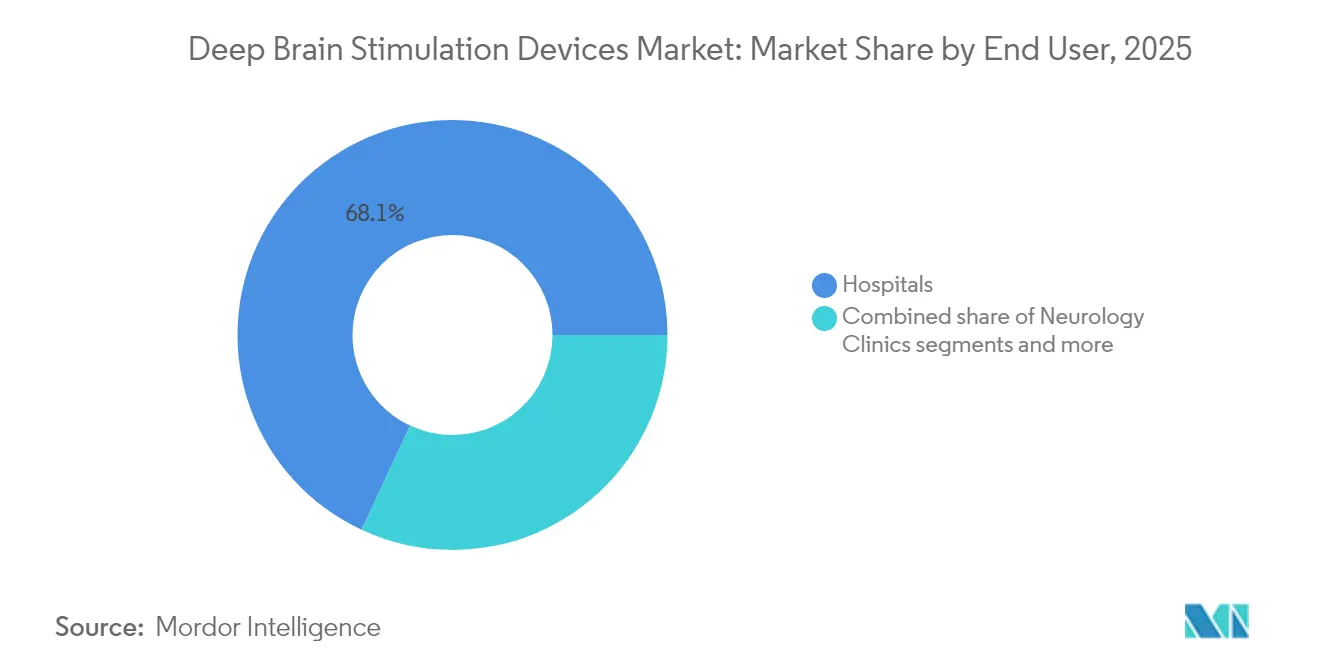
- In termini di utenti finali, gli ospedali hanno registrato una quota di fatturato del 68.05% nel 2025; i centri chirurgici ambulatoriali sono destinati a crescere a un CAGR dell'10.93% entro il 2031.
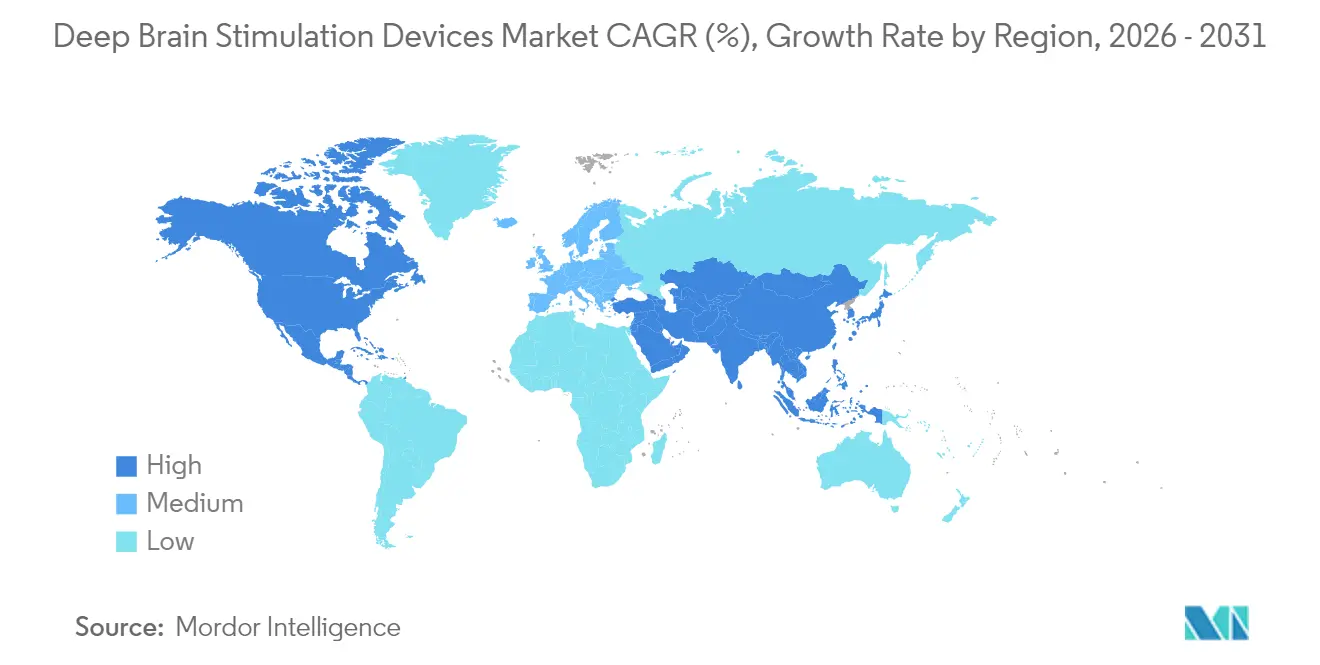
- In termini geografici, il Nord America ha conquistato il 41.88% della quota di mercato dei dispositivi per la stimolazione cerebrale profonda nel 2025, mentre l'Asia-Pacifico registra il CAGR previsto più elevato, pari all'11.12% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi di stimolazione cerebrale profonda
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione di IPG a circuito chiuso con rilevamento | + 2.8% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Ampliamento del rimborso per i pazienti affetti da Parkinson in fase iniziale | + 1.9% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Aumento dei programmi di formazione per neurochirurghi nell'area Asia-Pacifico | + 1.6% | Nucleo APAC, ricadute su MEA | A lungo termine (≥ 4 anni) |
| Gli IPG ricaricabili miniaturizzati allungano i cicli di sostituzione | + 1.4% | Global | Medio termine (2-4 anni) |
| La FDA accelera gli algoritmi DBS adattivi | + 1.2% | Globale, guidato dal Nord America | A breve termine (≤ 2 anni) |
| La selezione dei pazienti guidata dall'intelligenza artificiale migliora i tassi di risposta | + 1.0% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione di IPG a circuito chiuso con rilevamento
BrainSense Adaptive DBS ha ottenuto l'approvazione della FDA nel febbraio 2025, diventando la prima piattaforma commerciale a circuito chiuso che regola automaticamente la stimolazione in base ai segnali neurali in tempo reale [1] Fonte: Medtronic, “Medtronic ottiene l'approvazione della FDA statunitense per il primo sistema di stimolazione cerebrale profonda adattiva al mondo per le persone con Parkinson”, Medtronic, news.medtronic.com . I dati multicentrici mostrano una riduzione mediana del 50% dei sintomi motori rispetto ai sistemi a circuito aperto, insieme a una riduzione di un terzo delle visite di programmazione [2] Fonte: Parkinson's Foundation, “Un nuovo studio personalizza ulteriormente la stimolazione cerebrale profonda”, Parkinson's Foundation, parkinson.org . I medici segnalano curve di ottimizzazione più rapide e meno effetti collaterali, migliorando la soddisfazione del paziente e il valore economico per la salute. L'adozione iniziale è più forte nei centri statunitensi e tedeschi, dove il rimborso premia i modelli basati sui risultati. L'espansione delle indicazioni nell'epilessia e nella depressione amplia ulteriormente il mercato dei dispositivi di stimolazione cerebrale profonda.
Ampliamento del rimborso per i pazienti affetti da Parkinson in fase iniziale
Medicare ha eliminato il criterio "solo in fase avanzata" alla fine del 2024, ampliando immediatamente la popolazione ammissibile negli Stati Uniti. I pagatori privati hanno allineato le polizze entro sei mesi, accelerando i volumi di segnalazione. Le iniziative analoghe dell'HAS francese e del G-BA tedesco supportano una più ampia adozione europea. Un intervento precoce migliora lo stato funzionale a lungo termine e riduce l'onere dei costi della levodopa, rafforzando le prospettive di mercato dei dispositivi per la stimolazione cerebrale profonda. I produttori stanno finanziando registri di risultati per generare evidenze concrete a sostegno del cambiamento di politica.
Aumento dei programmi di formazione per neurochirurghi nell'area Asia-Pacifico
Cina, India e Corea del Sud hanno lanciato programmi di studio chirurgici basati sulla realtà virtuale che riducono i tempi di apprendimento garantendo al contempo la sicurezza. Il Ruijin Hospital di Shanghai forma ora 120 borsisti all'anno, un aumento di cinque volte rispetto al 2023, e centri simili a Mumbai e Seul replicano il modello. Ogni neurochirurgo aggiunto abilita 50-75 impianti DBS all'anno, incrementando direttamente la capacità di intervento regionale. I sussidi governativi sovvenzionano i laboratori di analisi cadaverica e le sale di simulazione, riducendo l'onere iniziale per gli ospedali. Questi investimenti sostengono la crescita a due cifre del mercato dei dispositivi per la stimolazione cerebrale profonda nella regione Asia-Pacifico.
Gli IPG ricaricabili miniaturizzati allungano i cicli di sostituzione
La batteria Vercise Genus di Boston Scientific dura fino a 15 anni e si ricarica in meno di 30 minuti, riducendo del 60% le revisioni chirurgiche nel corso della vita. La maggiore durata si traduce in una minore spesa cumulativa per il dispositivo e in minori possibilità di infezioni, rafforzando la proposta di valore per i pazienti più giovani. Il Percept RC di Medtronic combina potenza a lunga durata con sensori, attenuando la differenziazione competitiva. Gli enti pagatori privilegiano sempre di più i dispositivi ricaricabili, incrementando la propria quota nel mercato dei dispositivi per la stimolazione cerebrale profonda.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I tassi di infezione post-impianto spingono verso revisioni precauzionali | -1.8% | Globale, impatto maggiore nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| La carenza globale di ^99Mo per l'imaging prolunga le finestre di diagnosi | -1.2% | Globale, acuto nelle regioni dipendenti dalla fornitura di reattori | Medio termine (2-4 anni) |
| Divulgazione di vulnerabilità di sicurezza informatica per IPG abilitati Bluetooth | -0.9% | Globale, concentrato nei mercati dei dispositivi connessi | A breve termine (≤ 2 anni) |
| Elevato costo di capitale delle sale di imaging intraoperatorio in Sud America | -0.7% | Sud America, estendendosi ai mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I tassi di infezione post-impianto spingono verso revisioni precauzionali
Le infezioni correlate all'hardware si verificano nel 2.6-6.9% degli impianti, richiedendo spesso l'espianto completo del sistema e cicli di antibiotici prolungati. I costi di revisione superano i 20,000 dollari per episodio e bloccano i nuovi invii quando i risultati pubblicizzati erodono la fiducia. La stagionalità estiva e la prevalenza delle comorbilità aumentano il rischio, soprattutto nelle strutture prive di sale operatorie a flusso laminare. Elettrocateteri rivestiti con antimicrobici e protocolli perioperatori più rigorosi stanno riducendo i tassi nei centri statunitensi ad alto volume, ma l'adozione diffusa nei mercati emergenti rimane limitata. I timori di infezioni persistenti moderano la curva di penetrazione del mercato dei dispositivi di stimolazione cerebrale profonda.
La carenza globale di ^99Mo per l'imaging prolunga le finestre di diagnosi
DaTscan dipende dalla fornitura di ^99Mo da sei reattori di ricerca obsoleti. Le interruzioni nel 2024 hanno allungato i tempi di programmazione a otto settimane in alcune parti dell'America Latina, ritardando l'autorizzazione chirurgica. Le norme FDA sui test di stabilità hanno aumentato i costi di produzione di 3 milioni di dollari per sito, dissuadendo i piccoli produttori di farmaci. L'accesso limitato all'imaging rallenta la produttività dei pazienti e posticipa gli ordini dei dispositivi, limitando il mercato dei dispositivi per la stimolazione cerebrale profonda fino a quando la fornitura di isotopi o di biomarcatori MRI alternativi non saranno disponibili su larga scala.
Analisi del segmento
Per tipo di prodotto: i dispositivi mantengono il predominio mentre gli accessori accelerano
I dispositivi hanno generato l'83.12% del fatturato nel 2025, grazie ai generatori di impulsi impiantabili che integrano sensori, batterie ricaricabili e funzioni di sicurezza per la risonanza magnetica. I generatori a doppio canale superano ora le unità a canale singolo nei nuovi impianti, riflettendo la crescita delle procedure bilaterali. Gli accessori (elettrocateteri direzionali, elettrodi di rilevamento ed estensioni) crescono a un CAGR del 10.47%, poiché i sistemi a circuito chiuso richiedono aggiornamenti hardware specializzati. I cicli di sostituzione sono più brevi per gli accessori, creando un flusso di rendite che triplica il fatturato per paziente nel corso della vita. Si prevede che il mercato degli accessori per dispositivi di stimolazione cerebrale profonda raggiungerà 0.44 miliardi di dollari entro il 2031, amplificato dai kit di programmazione basati su software adottati dai neurologi di comunità. La pressione competitiva si concentra sulla geometria degli elettrodi e sulla scienza dei materiali piuttosto che sui prezzi, proteggendo i margini.
Le innovazioni tecnologiche negli elettrocateteri segmentati offrono un targeting più preciso e riducono gli effetti avversi, stimolando la conversione dai sistemi legacy. I produttori integrano i percorsi di aggiornamento con i generatori esistenti, aumentando le barriere di sostituzione per gli ospedali. Le autorizzazioni normative in Europa e negli Stati Uniti per gli elettrocateteri adattivi posizionano gli accessori come la principale frontiera dell'innovazione. Anche la crescita dei servizi di ricondizionamento e risterilizzazione per le estensioni contribuisce al fatturato del segmento, soprattutto nei mercati sensibili ai costi. Di conseguenza, gli accessori supereranno la crescita delle unità di dispositivi, pur continuando a dipendere dalle basi di generatori installati nel mercato dei dispositivi per la stimolazione cerebrale profonda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: prevale il Parkinson mentre aumenta la depressione
Il morbo di Parkinson ha mantenuto una quota del 61.21% nel 2025 grazie a solide evidenze cliniche e alla familiarità con i pagatori. L'età media degli impianti è scesa da 65 a 58 anni dopo la revisione delle linee guida, estendendo la coda dei ricavi per paziente. Il tremore essenziale rimane stabile, ma la distonia beneficia di forme più diffuse come i protocolli per la distonia cervicale. La depressione è la categoria che registra la crescita più rapida, con un CAGR dell'10.74%, trainata dallo studio TRANSCEND di Abbott e dalla designazione di dispositivo innovativo della FDA per le malattie resistenti al trattamento. Si prevede che il mercato dei dispositivi di stimolazione cerebrale profonda per la depressione triplicherà entro il 2030, qualora i dati cruciali garantiscano la piena approvazione.
L'epilessia progredisce grazie alla neurostimolazione reattiva di NeuroPace, sfumando i confini tra DBS e sistemi cranici a circuito chiuso e attirando nuovi concorrenti nel campo della neuromodulazione. Il disturbo ossessivo-compulsivo rimane una nicchia, ma beneficia delle collaborazioni interdisciplinari tra psichiatria e chirurgia. La diversità delle applicazioni mitiga il rischio di concentrazione dei ricavi, richiedendo al contempo strategie normative e cliniche differenziate per tutte le indicazioni. Queste tendenze rafforzano collettivamente il mercato dei dispositivi di stimolazione cerebrale profonda.
Per utente finale: gli ospedali sono in testa, ma i siti ambulatoriali guadagnano terreno
Gli ospedali hanno generato il 68.05% dei ricavi del 2025, sfruttando l'imaging integrato, la terapia intensiva e i team multidisciplinari. Tuttavia, i flussi di lavoro chirurgici semplificati ora consentono le dimissioni in giornata in gruppi selezionati, aumentando l'attrattiva dei centri chirurgici ambulatoriali (ASC) con un CAGR dell'10.93%. Gli ASC riducono i costi delle procedure fino al 25% e liberano posti in sala operatoria per i casi complessi, un vantaggio in un contesto di carenza di personale.
Le cliniche neurologiche gestiscono la programmazione e il follow-up a lungo termine tramite piattaforme basate su cloud, ampliando la portata dei pazienti oltre i centri metropolitani. La programmazione da remoto riduce gli oneri di viaggio e migliora l'aderenza, soprattutto nelle zone rurali dell'America e dell'Australia. Le barriere finanziarie – sale di risonanza magnetica intraoperatoria da 3-5 milioni di dollari – rallentano la diffusione delle ASC in Sud America, ma catalizzano iniziative di imaging pubblico-privato. Le aziende offrono modelli di servizio chiavi in mano che includono formazione chirurgica e logistica dei dispositivi, agevolando la transizione dal predominio ospedaliero alla distribuzione in centri misti nel mercato dei dispositivi per la stimolazione cerebrale profonda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei dispositivi per la stimolazione cerebrale profonda
Il Nord America si è confermato il principale mercato per fatturato, con una quota di mercato del 41.88% per i dispositivi di stimolazione cerebrale profonda nel 2025, sostenuta dall'ampia copertura Medicare, dall'elevata densità di neurochirurghi e dall'adozione precoce di sistemi a circuito chiuso. La crescita negli Stati Uniti prosegue con l'aumento degli impianti ambulatoriali, mentre l'universalità del Canada mantiene un volume costante, seppur con margini di profitto più ristretti.
Mercato europeo dei dispositivi per la stimolazione cerebrale profonda
L'Europa contribuisce per un quarto alle vendite globali, con rimborsi stabili e volumi di procedure costanti nei principali centri tedeschi, francesi e nordici. L'adozione di generatori ricaricabili e cavi direzionali è matura, ma i processi di approvvigionamento burocratici allungano i cicli di sostituzione.
Mercato dei dispositivi per la stimolazione cerebrale profonda in APAC e MEA
L'Asia-Pacifico guida l'espansione con un CAGR dell'11.12%, trainata dai quadri di determinazione dei prezzi cinesi per le interfacce cervello-computer e dall'aggressivo sviluppo delle capacità negli ospedali terziari. L'invecchiamento demografico del Giappone e la solida produzione di ricerca sostengono la domanda di dispositivi premium, mentre l'India promuove soluzioni di progettazione del valore per affrontare i vincoli di convenienza. Le partnership produttive locali e le iniziative di armonizzazione normativa riducono le barriere all'ingresso, rendendo la regione il campo di battaglia strategico per il mercato dei dispositivi di stimolazione cerebrale profonda. Medio Oriente e Africa registrano una crescita a una cifra, limitata dalla scarsità di beni strumentali e dai divari nei rimborsi, eppure gli stati del Golfo investono in centri di eccellenza che potrebbero favorire una più ampia adozione.

Panorama normativo
I sistemi di stimolazione cerebrale profonda (DBS) sono regolamentati come dispositivi impiantabili di neuromodulazione ad alto rischio nei principali mercati, il che impone rigorose procedure di valutazione pre-commercializzazione e controlli sulle modifiche del ciclo di vita. Negli Stati Uniti, il percorso PMA della FDA rientra nella normativa 21 CFR Parte 814 e gli aggiornamenti PMA sono una via comune per gli aggiornamenti di software e funzionalità; ad esempio, una decisione relativa a un aggiornamento PMA del febbraio 2025 ha supportato una funzionalità di programmazione adattiva DBS (P960009/S478). In Europa, gli impianti DBS sono soggetti al Regolamento UE sui dispositivi medici (Regolamento (UE) 2017/745, MDR) come dispositivi di Classe III, che richiedono una valutazione di conformità da parte di un organismo notificato e una sorveglianza post-commercializzazione continua. L'implementazione dell'MDR continua a influenzare le tempistiche e la documentazione per impianti e software e, laddove un dispositivo sia parte integrante di un medicinale, l'articolo 117 dell'MDR introduce la necessità di un parere dell'organismo notificato in merito ai requisiti generali di sicurezza e prestazione (GSPR). In tutte le regioni, gli standard riconosciuti di evidenza clinica per i dispositivi impiantabili (incluse le pratiche di indagine clinica conformi alla norma ISO 14155) rimangono fondamentali per le richieste di autorizzazione di nuove indicazioni e modalità terapeutiche basate su algoritmi.
Analisi della catena del valore
La catena del valore della DBS si estende dalla ricerca e sviluppo a monte di algoritmi di rilevamento neurale, firmware e software di programmazione, all'approvvigionamento dei componenti (metalli di grado implantare, elettrodi di precisione, batterie e microelettronica avanzata come i package di semiconduttori ad alta affidabilità), alla produzione e sterilizzazione regolamentate e alla distribuzione ai centri di neurochirurgia. La creazione di valore a valle è fortemente orientata ai servizi: la formazione dei chirurghi, il supporto alle procedure, la programmazione post-impianto e l'ottimizzazione della terapia a lungo termine generano ricavi ricorrenti e fidelizzazione dei clienti. Le tappe normative e la generazione di evidenze cliniche sono integrate in tutta la catena, con approvazioni come la marcatura CE di Medtronic per la DBS adattiva BrainSense nel gennaio 2025 e l'approvazione della FDA per le funzionalità DBS adattive nel febbraio 2025, che rafforzano il passaggio alla gestione della terapia definita dal software. Mentre i programmi clinici del 2026 continuano a fornire indicazioni per la pratica, inclusa la ricerca in corso sulla stimolazione adattiva all'andatura, questa ricerca sottolinea la necessità di analisi dei sensori integrate e di programmazione personalizzata per il paziente all'interno dei flussi di lavoro commerciali.
Panorama competitivo
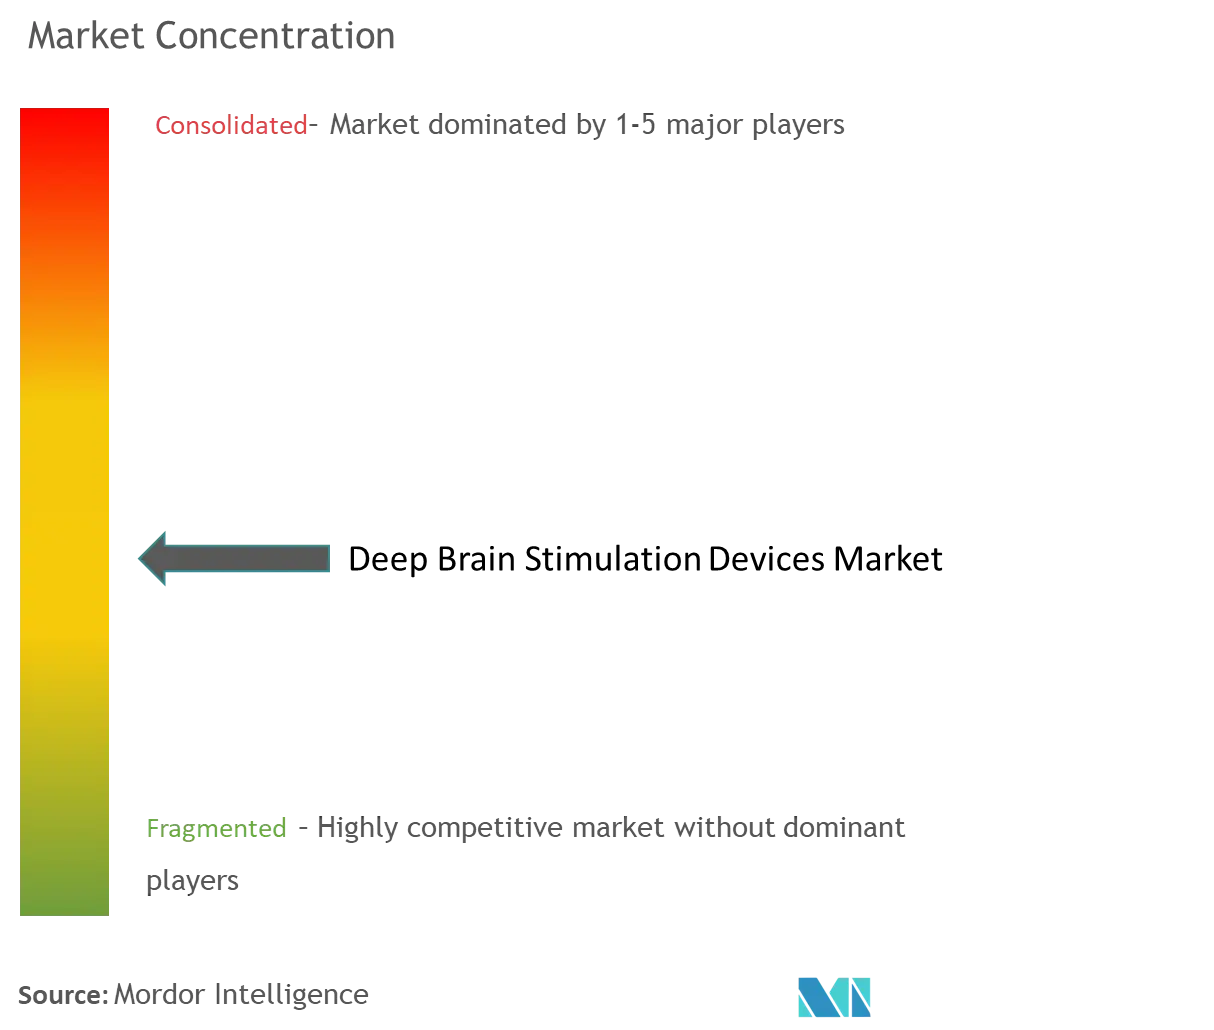
La concentrazione del mercato è moderata: Medtronic, Boston Scientific e Abbott detengono collettivamente la maggior parte del fatturato attraverso ampi portafogli ed ecosistemi di supporto clinico. BrainSense di Medtronic ha stabilito il punto di riferimento per i sistemi adattivi, rafforzando il suo posizionamento premium. Boston Scientific si differenzia per la longevità della batteria e la stimolazione direzionale della piattaforma Vercise Genus, mentre Abbott si rivolge alla psichiatria con il sistema ricaricabile Liberta e il programma TRANSCEND.
I concorrenti asiatici Beijing PINS e SceneRay guadagnano terreno nelle gare d'appalto pubbliche cinesi grazie alla leadership di costo e alle reti di assistenza locali. Innovatori europei come Newronika hanno ottenuto il marchio CE per la DBS adattiva, segnalando la nascente concorrenza negli algoritmi a ciclo chiuso. Le mosse strategiche includono l'autorizzazione FDA di Boston Scientific del febbraio 2025 per gli elettrocateteri Cartesia X, il modello di business di Medtronic per l'aggiornamento software e la suite di programmazione basata sull'intelligenza artificiale di Abbott.
Tutti gli attori del settore puntano sulla generazione di prove e sulla formazione dei chirurghi per creare attrattività; gli ecosistemi di programmazione basati sui dati aumentano le funzionalità dei dispositivi e aumentano i costi di sostituzione. Le informative sulla sicurezza informatica relative agli IPG abilitati Bluetooth stimolano gli sforzi di rafforzamento collaborativo, aggiungendo un fossato protettivo per gli operatori storici che possono permettersi la certificazione di sicurezza. Si prevede un consolidamento, poiché i fornitori di software o elettrodi di nicchia cercano di espandersi nel mercato dei dispositivi per la stimolazione cerebrale profonda.
Leader del settore dei dispositivi di stimolazione cerebrale profonda
Boston Scientific Corporation
PLC Renishaw
NeuroPace Inc.
Pechino Pinchi Medical Equipment Co., Ltd.
Medtronic
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: l'UCSF ha avviato una sperimentazione di stimolazione cerebrale profonda (DBS) adattiva di 24 ore, testando il rilevamento in tempo reale e la programmazione specifica per il paziente in un contesto cronico. Lo studio fornisce informazioni utili per l'implementazione pratica della DBS a circuito chiuso e potrebbe influenzare gli aggiornamenti software e i flussi di lavoro clinici.
- Giugno 2026: Pubblicazione di uno studio di fattibilità accademica sulla stimolazione cerebrale profonda adattiva sincronizzata con l'andatura, che dimostra il rilevamento in tempo reale allineato all'andatura, supportando l'integrazione dell'analisi delle immagini con gli elettrodi direzionali.
- Dicembre 2025: NeuroPace ha presentato alla FDA statunitense una richiesta di approvazione pre-commercializzazione supplementare (PMA-S) per ottenere un'indicazione terapeutica estesa per il suo sistema RNS, includendo l'epilessia generalizzata idiopatica resistente ai farmaci antiepilettici.


Ambito del rapporto sul mercato globale dei dispositivi di stimolazione cerebrale profonda
Ai fini del presente rapporto, uno stimolatore cerebrale profondo è un dispositivo medico a batteria, chiamato anche neurostimolatore. Viene utilizzato nelle procedure neurochirurgiche per trattare vari sintomi neurologici invalidanti. Il mercato dei dispositivi per la stimolazione cerebrale profonda è segmentato per tipologia di prodotto (stimolatore cerebrale profondo a canale singolo e stimolatore cerebrale profondo a doppio canale), per applicazione (morbo di Parkinson, tremore essenziale, disturbo ossessivo-compulsivo, epilessia, distonia e altre applicazioni), per utente finale (ospedali, centri chirurgici ambulatoriali e altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in USD) per i segmenti sopra indicati.
| Dispositivo | Sistemi monocanale |
| Generatori di impulsi impiantabili | |
| Sistemi a doppio canale | |
| Accessories | Cavi / Elettrodi |
| Estensioni e accessori |
| Morbo di Parkinson |
| Tremore essenziale |
| Distonia |
| Epilessia |
| Disturbo ossessivo compulsivo |
| Depressione (investigativa) |
| Ospedali |
| Cliniche neurologiche |
| Centri chirurgici ambulatoriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Dispositivo | Sistemi monocanale |
| Generatori di impulsi impiantabili | ||
| Sistemi a doppio canale | ||
| Accessories | Cavi / Elettrodi | |
| Estensioni e accessori | ||
| Per Applicazione | Morbo di Parkinson | |
| Tremore essenziale | ||
| Distonia | ||
| Epilessia | ||
| Disturbo ossessivo compulsivo | ||
| Depressione (investigativa) | ||
| Per utente finale | Ospedali | |
| Cliniche neurologiche | ||
| Centri chirurgici ambulatoriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei dispositivi per la stimolazione cerebrale profonda entro il 2031?
Si prevede che raggiungerà i 2.56 miliardi di dollari, rispetto agli 1.58 miliardi di dollari del 2026, con un CAGR del 10.18%.
Quale area terapeutica cresce più velocemente nella stimolazione cerebrale profonda?
La depressione resistente al trattamento mostra la traiettoria più forte, con un CAGR dell'10.74% fino al 2031, sulla scia dello slancio degli studi clinici fondamentali.
Perché i centri chirurgici ambulatoriali stanno guadagnando quote di mercato nelle procedure DBS?
Protocolli di recupero migliorati e costi generali ridotti riducono i costi per procedura fino al 25%, ottenendo il supporto dei pagatori e incrementando i volumi ASC.
Quale cambiamento tecnologico influenzerà maggiormente l'adozione futura dei dispositivi DBS?
I generatori a circuito chiuso dotati di sensori che regolano automaticamente la stimolazione in base all'attività neurale migliorano i risultati e riducono le visite cliniche.
Quale regione è destinata ad aggiungere la maggior parte della nuova capacità DBS?
Asia-Pacifico, trainata da programmi di formazione per neurochirurghi su larga scala e da politiche governative di sostegno in materia di neurotecnologie.
In che modo la longevità della batteria influisce sull'economia del paziente?
Gli IPG ricaricabili che durano fino a 15 anni riducono del 60% gli interventi di revisione, abbassando i costi nel corso del ciclo di vita e l'esposizione alle infezioni.
Pagina aggiornata l'ultima volta il:



