

Dimensioni e quota di mercato della liquidazione del debito
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.10 miliardo di dollari |
| Dimensione del mercato (2031) | 5.80 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.20% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla risoluzione dei debiti a cura di Mordor Intelligence
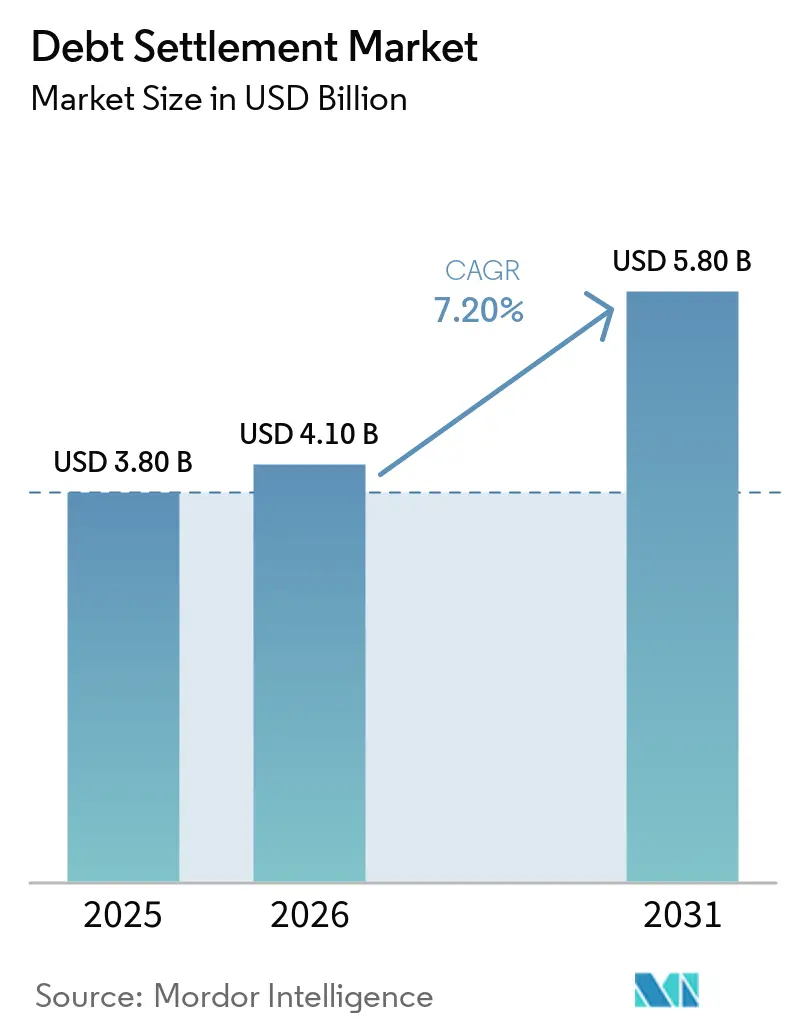
Il mercato della liquidazione del debito aveva un valore di 3.80 miliardi di dollari nel 2025 e si stima che crescerà da 4.10 miliardi di dollari nel 2026 a 5.80 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.20% durante il periodo di previsione (2026-2031).
L'aumento del debito non garantito e i gravi ritardi nei pagamenti delle carte di credito continuano a sostenere la domanda di servizi formali di risoluzione del debito, soprattutto negli Stati Uniti. Il debito delle famiglie statunitensi ammontava a 18.800 miliardi di dollari nel secondo trimestre del 2026 e il 12.9% dei saldi delle carte di credito presentava ritardi di pagamento di almeno 90 giorni. Oltre 23 milioni di americani hanno ancora debiti inesigibili sulle carte di credito registrati nei loro archivi creditizi, il che amplia la potenziale base di clienti oltre i debitori che hanno recentemente iniziato a essere insolventi. Anche il mercato della risoluzione del debito sta cambiando, poiché i fornitori utilizzano valutazioni di capacità di rimborso, strumenti di negoziazione automatizzati e sistemi digitali di gestione dei casi per gestire le pratiche in modo più efficiente. La conformità normativa, la fiducia dei consumatori e il supporto creditizio post-accordo rimangono fattori importanti per la competizione e la fidelizzazione dei clienti nel mercato della risoluzione del debito, soprattutto perché i debitori confrontano la qualità del servizio e i risultati attesi in base alle diverse circostanze e ai profili di debito dei clienti.
Punti chiave del rapporto
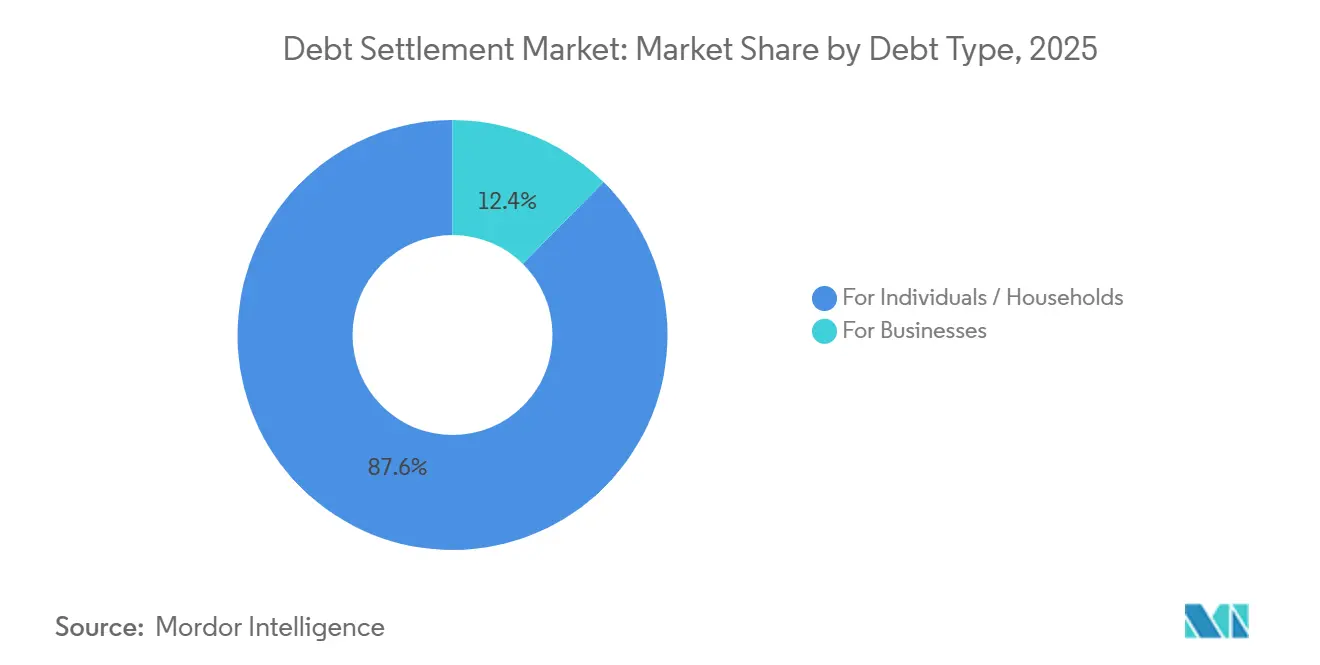
- Per tipologia di debito, nel 2025 i privati e le famiglie detenevano l'87.6% della quota di mercato delle soluzioni di saldo e stralcio, mentre si prevede che le imprese cresceranno a un tasso annuo composto dell'8.7% fino al 2031.
- Per tipologia di fornitore di servizi, le società di gestione del debito a scopo di lucro detenevano il 65.7% della quota di mercato nel 2025, mentre si prevede che i fornitori di servizi ibridi cresceranno a un tasso annuo composto del 9.6% fino al 2031.
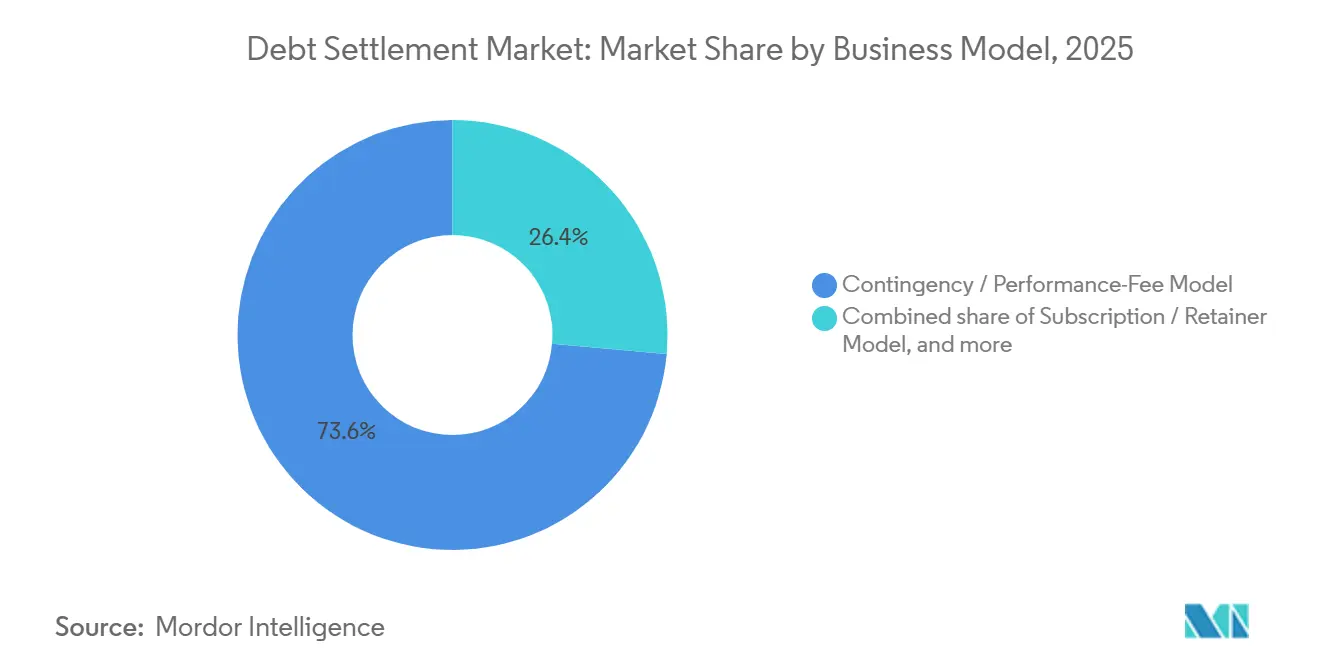
- In base al modello di business, il modello basato su commissioni di successo e di performance ha conquistato il 73.6% della quota di mercato nella risoluzione dei debiti nel 2025, mentre si prevede che il modello di rappresentanza legale crescerà a un tasso annuo composto dell'8.5% fino al 2031.
- Per quanto riguarda i canali di distribuzione, il canale ibrido ha conquistato il 47.3% della quota di mercato dei servizi di saldo e stralcio nel 2025, mentre si prevede che i servizi online e digitali cresceranno a un tasso annuo composto del 10.1% fino al 2031.
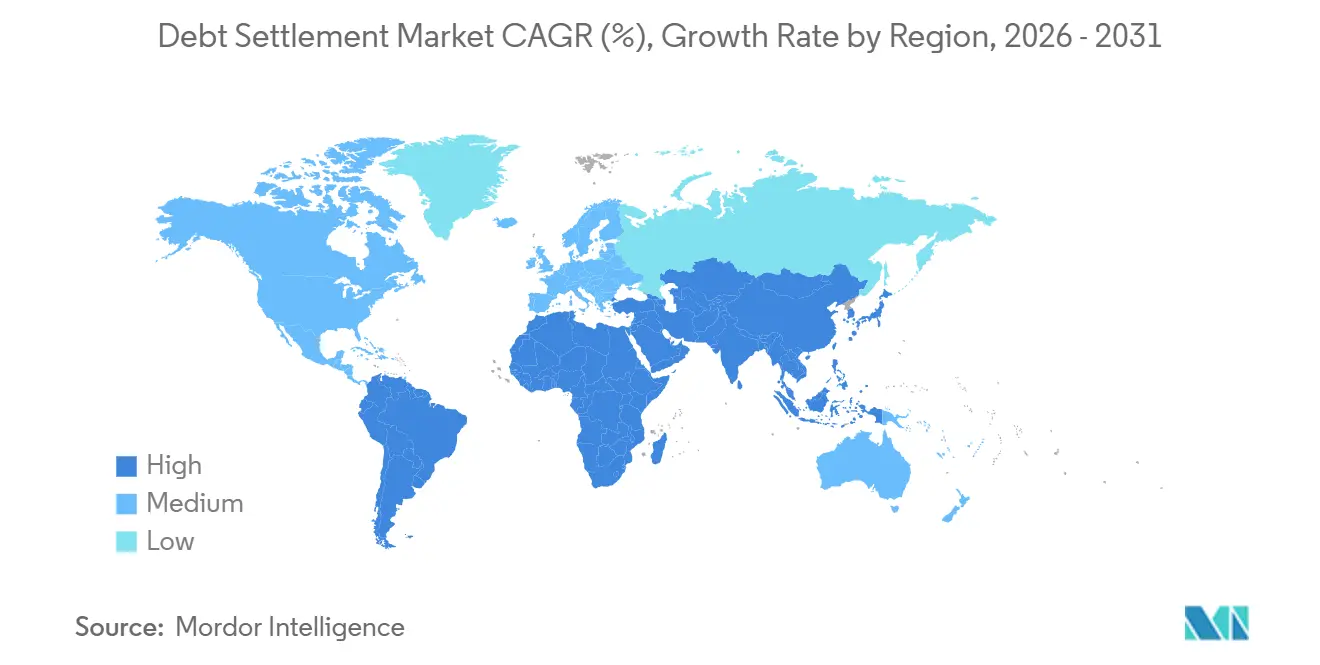
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 61.4% della quota di mercato delle transazioni di debito, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della risoluzione dei debiti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del debito al consumo non garantito e delle insolvenze sulle carte di credito | + 1.8% | A livello globale, i valori più alti si registrano in Nord America e nella regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Aumento dell'adozione di soluzioni alternative al fallimento per la risoluzione dei debiti. | + 1.0% | Nord America e Europa | Medio termine (2-4 anni) |
| Espansione delle piattaforme digitali per la liquidazione del debito e della negoziazione automatizzata | + 1.3% | Globale, con l'Asia-Pacifico al centro e ripercussioni sul Medio Oriente e sull'Africa. | Medio termine (2-4 anni) |
| Crescente difficoltà finanziaria tra famiglie e piccole imprese | + 0.8% | Presente a livello globale, con una forte presenza in Nord America e Sud America. | A breve termine (≤ 2 anni) |
| Cresce la collaborazione tra aziende fintech, creditori e fornitori di servizi di riduzione del debito. | + 0.6% | L'Asia-Pacifico al centro, con ripercussioni sul Nord America e sull'Europa. | A lungo termine (≥ 4 anni) |
| Aumento della consapevolezza dei consumatori in merito ai servizi professionali di gestione del debito. | + 0.4% | A livello globale, con i primi guadagni negli Stati Uniti, in India e in Australia. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del debito al consumo non garantito e delle insolvenze sulle carte di credito
Lo stress da indebitamento dei consumatori rimane la fonte più immediata di domanda per il mercato della negoziazione del debito, poiché i fornitori di tali servizi lavorano principalmente con debitori i cui obblighi non garantiti sono diventati difficili da rimborsare tramite pagamenti mensili regolari. La Federal Reserve Bank di New York ha riportato un debito delle famiglie statunitensi pari a 18.8 trilioni di dollari nel secondo trimestre del 2026, con il 12.9% dei saldi delle carte di credito in ritardo di almeno 90 giorni [1] https://www.newyorkfed.org/microeconomics/hhdc/background.html . Il bacino di potenziali clienti è più ampio di quanto suggeriscano i soli nuovi flussi di insolvenza, poiché i saldi cancellati possono rimanere nei report creditizi per periodi prolungati e potrebbero continuare a richiedere una soluzione. Nel 2024, l'80% dei saldi cancellati era ancora presente nei file di credito un anno dopo la cancellazione, rispetto al 40% registrato tra il 2004 e il 2012. I debitori che conservano una certa capacità di rimborso possono cercare accordi negoziati piuttosto che lasciare che gli obblighi rimangano irrisolti e continuino a influenzare la loro situazione finanziaria. Ciò crea una fonte stabile di segnalazioni di clienti per il mercato della negoziazione del debito, anche quando i parametri generali per la valutazione della morosità cambiano di trimestre in trimestre.
Espansione delle piattaforme digitali per la liquidazione del debito e della negoziazione automatizzata
Le piattaforme digitali stanno riducendo il carico di lavoro amministrativo legato all'iscrizione dei clienti, alla comunicazione con i creditori, alla documentazione delle attività relative ai casi e alla gestione dei casi di transazione, dalla revisione iniziale al completamento. In India, Freed prevedeva che il debito registrato avrebbe raggiunto i 7,500 crore di INR (900 milioni di USD) nell'anno fiscale 27, rispetto ai 2,200 crore di INR (242 milioni di USD) dell'anno fiscale 26, grazie alla profilazione automatizzata dei debitori e ai processi di gestione dei conti da parte di trustee. Americor ha completato una cartolarizzazione di attività da 153.15 milioni di USD nel novembre 2025, garantita dai diritti sulle commissioni di transazione del debito [2] https://americor.com/press-room/americor-announces-closing-of-153-million-debt-settlement-fee-securitization/ . La transazione ha dimostrato che gli investitori istituzionali possono valutare i flussi di cassa delle commissioni di transazione all'interno di un quadro di finanza strutturata, anziché trattare la transazione del debito esclusivamente come un servizio di consulenza tradizionale. La comunicazione automatizzata con i creditori, la valutazione della probabilità di transazione e i portali mobili stanno diventando strumenti operativi standard per i fornitori più grandi. Queste funzionalità possono ampliare il divario in termini di costi e servizi tra le aziende digitalizzate e i fornitori più piccoli nel mercato della gestione del debito.
Crescente difficoltà finanziaria tra famiglie e piccole imprese
Le difficoltà finanziarie che affliggono famiglie e piccole imprese stanno alimentando una gamma più ampia di casi nel mercato della negoziazione del debito, anziché concentrare l'attività dei fornitori esclusivamente sul credito al consumo non garantito. I casi di debito aziendale spesso riguardano anticipi di cassa per commercianti e finanziamenti basati sul fatturato, che si differenziano dai prestiti bancari tradizionali per la struttura di rimborso e il processo di negoziazione con i creditori. Si prevede che il segmento delle imprese crescerà a un tasso annuo composto dell'8.7% fino al 2031, sostenuto dalla pressione finanziaria che le piccole imprese devono affrontare a causa di questi obblighi. I fornitori guidati da avvocati e i fornitori ibridi possono gestire negoziazioni commerciali che richiedono documentazione, revisione legale e coinvolgimento dei creditori diversi rispetto ai casi di credito al consumo. Ciò aggiunge una fonte di domanda focalizzata sulle imprese, oltre alla più ampia base di clienti privati, e incoraggia i fornitori a sviluppare capacità operative più specializzate. La varietà delle tipologie di casi potrebbe inoltre incoraggiare i fornitori a creare team specializzati anziché utilizzare un unico approccio per tutti i debitori.
Cresce la collaborazione tra aziende fintech, creditori e fornitori di servizi di riduzione del debito.
Le partnership tra società fintech, creditori e fornitori di servizi di riduzione del debito stanno rendendo i processi di transazione più integrati, portando i finanziatori e le piattaforme di risoluzione in una relazione operativa più ripetibile. Zavo ha elaborato rimborsi per 500 crore di rupie (55 milioni di dollari) nei primi 9-10 mesi dal suo lancio nel novembre 2024, utilizzando un modello in cui i finanziatori competono per risolvere i conti. Beyond Finance ha riportato 4.7 miliardi di dollari di debiti risolti e 1.17 miliardi di dollari di risparmi netti per i clienti nel corso del 2025 su oltre 10,700 creditori [3] https://www.beyondfinance.com/newsroom/2025-outcomes-report/ . Le relazioni consolidate con i creditori possono supportare decisioni di transazione più rapide, un'esecuzione del programma più coerente e aspettative più chiare per ciascuna parte durante le negoziazioni. Possono anche rendere più difficile per i nuovi operatori più piccoli eguagliare la portata operativa delle piattaforme consolidate senza una copertura di finanziatori comparabile. Il mercato della transazione del debito, pertanto, trae vantaggio quando le reti di creditori passano da accordi occasionali a relazioni operative ripetibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impatto negativo della transazione del debito sul profilo creditizio dei mutuatari | -0.9% | Global | A breve termine (≤ 2 anni) |
| Regolamentazione rigorosa dei fornitori di servizi di saldo del debito e delle relative tariffe. | -1.1% | Nord America e Unione Europea | Medio termine (2-4 anni) |
| Diffidenza dei consumatori e frodi associate ai servizi di riduzione del debito | -0.8% | Globale, il più alto in Nord America | A breve termine (≤ 2 anni) |
| Incertezza sull'accettazione da parte dei creditori e sull'esito degli accordi transattivi. | -0.5% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impatto negativo della transazione del debito sul profilo creditizio dei mutuatari
L'impatto sul punteggio di credito rimane un ostacolo significativo per i consumatori che prendono in considerazione la negoziazione del debito. I clienti spesso interrompono i pagamenti minimi in attesa che si accumulino i fondi necessari per un eventuale accordo, il che può comportare segnalazioni negative nei report creditizi. Questa preoccupazione è particolarmente rilevante per i debitori con punteggi FICO compresi tra 580 e 680, poiché potrebbero comunque beneficiare di alternative come prodotti di trasferimento del saldo o piani di gestione del debito. I crediti inesigibili possono inoltre rimanere nei report creditizi più a lungo rispetto al passato, prolungando le conseguenze percepite dell'adesione a un programma di questo tipo. I fornitori che offrono servizi di riabilitazione creditizia dopo la negoziazione del debito potrebbero attenuare questo problema, sebbene l'adozione di tali servizi rimanga limitata.
Regolamentazione rigorosa dei fornitori di servizi di saldo del debito e delle relative tariffe.
La regolamentazione crea costi operativi e limita le strutture tariffarie disponibili per i fornitori di servizi di gestione del debito. La norma della Federal Trade Commission (FTC) sulle vendite tramite telemarketing vieta i pagamenti anticipati per i servizi di riduzione del debito commercializzati telefonicamente. L'attuale sanzione civile, adeguata all'inflazione, può raggiungere i 51,744 dollari per violazione. Le normative in materia di licenze, trasparenza e tariffe variano da stato a stato, aumentando gli oneri di conformità per gli operatori che operano in più stati. Le aziende più grandi possono ripartire i costi legali, tecnologici e di conformità su un numero maggiore di casi rispetto ai fornitori più piccoli. Queste condizioni potrebbero rafforzare la posizione dei fornitori consolidati nel mercato della gestione del debito, aumentando al contempo la pressione sulle aziende di medie dimensioni.
Analisi del segmento
Per tipologia di debito: i casi relativi alle famiglie costituiscono la base di entrate, mentre i casi relativi alle imprese crescono più rapidamente.
Nel 2025, individui e famiglie hanno conquistato l'87.6% della quota di mercato della negoziazione del debito, rendendo i casi relativi ai consumatori la principale fonte di reddito. Il debito da carte di credito è rimasto la sottocategoria più ampia all'interno di questo segmento, in linea con il tasso di insolvenza grave del 12.9% sui saldi delle carte di credito negli Stati Uniti nel secondo trimestre del 2026. Il debito sanitario si sta sviluppando come area di attività a sé stante, poiché alcuni stati degli Stati Uniti hanno adottato, nel 2025, misure per limitare la segnalazione del debito sanitario alle agenzie di credito. Anche i prestiti personali, i prestiti studenteschi privati e i prestiti a breve termine o rateali generano volumi ricorrenti di casi per i fornitori di servizi digitali. Gli obblighi derivanti da acquisti al dettaglio e carte fedeltà aggiungono ulteriori categorie di debito non garantito con diversi requisiti di negoziazione da parte dei creditori.
Si prevede che le imprese cresceranno a un tasso annuo composto (CAGR) dell'8.7% fino al 2031, il ritmo più rapido tra le diverse tipologie di debito. Gli anticipi di cassa per commercianti e i finanziamenti basati sui ricavi rappresentano fonti chiave di opportunità di business, poiché le loro strutture si discostano dai tradizionali accordi di credito bancario. Anche i debiti commerciali e i crediti verso fornitori stanno acquisendo maggiore rilevanza in Nord America ed Europa, in quanto le controparti più piccole si trovano a dover gestire difficoltà finanziarie. I fornitori di servizi per le imprese spesso necessitano di esperienza nella negoziazione commerciale e di un supporto legale formale. Questo requisito conferisce alle società guidate da avvocati e alle società ibride un ruolo ben definito in questo segmento del mercato della gestione del debito.
Per tipologia di fornitore di servizi: i fornitori a scopo di lucro sono in testa, mentre le aziende ibride guadagnano terreno.
Nel 2025, le società di gestione del debito a scopo di lucro hanno rappresentato il 65.7% del fatturato, grazie a consolidate reti di clienti e creditori. Beyond Finance ha gestito debiti per un valore di 4.7 miliardi di dollari nel corso del 2025, gestendo oltre 10,700 rapporti con i creditori. I rapporti consolidati con i creditori possono migliorare l'esecuzione delle transazioni e contribuire a ridurre i tempi necessari per la conclusione di una pratica. I fornitori a scopo di lucro beneficiano inoltre di sistemi progettati per gestire grandi volumi di casi di consumatori, inclusi flussi di lavoro ripetibili per l'acquisizione dei clienti e la comunicazione con i creditori. Le loro dimensioni li rendono il gruppo leader nel settore della gestione del debito.
Si prevede che i fornitori di servizi ibridi di gestione del debito cresceranno a un tasso annuo composto del 9.6% fino al 2031. Queste aziende combinano servizi legali con piattaforme di negoziazione, risultando attraenti per i clienti che desiderano una consulenza legale unitamente alla gestione digitale dei casi. Il loro successo dipende dalla fornitura di servizi legali autentici e dal rispetto degli obblighi di licenza e di trasparenza applicabili. Gli studi legali e i fornitori di servizi basati su avvocati continuano a servire clienti con elevati livelli di indebitamento o questioni commerciali più complesse. Il modello ibrido offre ai fornitori un modo per combinare la consulenza personalizzata con sistemi in grado di supportare un maggior numero di casi.
Per modello di business: le commissioni basate sulle prestazioni sono in testa, mentre la rappresentanza legale si espande.
Nel 2025, il modello di remunerazione basato su contingenza e performance ha rappresentato il 73.6% dei ricavi. Questa struttura allinea la remunerazione del fornitore al raggiungimento di un accordo definitivo e rimane compatibile con le normative che limitano gli anticipi per i servizi di telemarketing. La cartolarizzazione di Americor, del valore di 153.15 milioni di dollari, ha dimostrato che i diritti sulle performance possono supportare una struttura di finanziamento per i grandi operatori. Gli accordi di abbonamento e di tariffa fissa continuano a servire un gruppo più ristretto di clienti che preferiscono costi mensili prevedibili. Questi accordi possono essere rilevanti quando il debito contratto supera i 30,000 dollari e le commissioni basate su percentuali diventano più significative.
Si prevede che il modello di rappresentanza legale crescerà a un tasso annuo composto (CAGR) dell'8.5% fino al 2031. La domanda è sostenuta dalla complessità delle negoziazioni relative al debito aziendale e dall'importanza della rappresentanza legale in contesti normativi statali più rigorosi. I programmi basati su avvocati qualificati possono distinguersi dai fornitori che non sono in grado di dimostrare lo stesso livello di coinvolgimento legale. Alcuni fornitori stanno inoltre aggiungendo servizi di riabilitazione creditizia, supporto alla gestione del budget e consulenza fiscale dopo la transazione. Questo passaggio da una singola transazione a un supporto finanziario continuativo potrebbe influenzare la competitività del settore della gestione del debito nel periodo di previsione.
Per canale di consegna: la consegna ibrida mantiene i ricavi mentre i servizi online si espandono
Nel 2025, il canale ibrido ha rappresentato il 47.3% del fatturato, riflettendo una combinazione di self-service digitale e supporto umano. I clienti possono utilizzare strumenti online per monitorare il proprio conto, tracciare i pagamenti e valutare le proposte di transazione. Tuttavia, potrebbero preferire un'assistenza diretta quando un creditore intensifica la procedura o quando una decisione di transazione ha conseguenze più gravi. I canali offline e tradizionali rimangono rilevanti per i clienti più anziani e per coloro che si avvalgono di studi legali. Il loro ruolo è destinato a ridursi man mano che un numero maggiore di debitori acquisisce familiarità con gli strumenti digitali.
Si prevede che la distribuzione online e digitale crescerà a un tasso annuo composto (CAGR) del 10.1% fino al 2031, il tasso più rapido tra tutti i canali di distribuzione. Kikoff ha lanciato un agente vocale basato sull'intelligenza artificiale per la negoziazione del debito nell'aprile 2025, rivolto a oltre 1 milione di utenti negli Stati Uniti con un debito complessivo su carte di credito superiore a 4.2 miliardi di dollari. I flussi di lavoro digitali possono eliminare il lavoro manuale dalle fasi di routine e contribuire a ridurre i costi operativi per singolo caso. I fornitori in grado di far passare agevolmente i clienti dagli strumenti digitali ai consulenti umani possono limitare gli abbandoni del programma. Questo rende la progettazione dei canali un'importante fonte di differenziazione del servizio nel mercato della gestione del debito.
Analisi geografica
Nel 2025, il Nord America si è aggiudicato il 61.4% della quota di mercato della risoluzione dei debiti e rimane la principale fonte di ricavi a livello regionale. Gli Stati Uniti combinano una solida base di fornitori, un consistente debito al consumo non garantito e un quadro normativo consolidato. Il tasso di insolvenza a 30 giorni delle carte di credito presso tutte le banche commerciali si è attestato al 2.85% nel secondo trimestre del 2026, mentre i saldi gravemente insolventi e cancellati hanno continuato a sostenere il potenziale bacino di transazioni. Il Canada offre ulteriore domanda, sebbene le rigide politiche di capitalizzazione e accantonamento delle banche possano limitare il flusso di crediti in sofferenza al consumo. Il Messico presenta una minore penetrazione formale, ma l'urbanizzazione e la maggiore accessibilità digitale stanno creando maggiori opportunità di risoluzione del debito strutturata nelle principali città.
L'Europa rimane un importante contributore regionale, guidata da Regno Unito, Germania, Francia e Italia. La minore attività di transazione sui crediti in sofferenza può incoraggiare le società di risoluzione a utilizzare la tecnologia per proteggere i margini di recupero. Debtist ha ricevuto un investimento di controllo da Norvestor nel maggio 2026, dopo aver aperto una sede nel Regno Unito nel luglio 2025 con Lawton Hathaway. Spagna e Italia presentano una minore penetrazione dei pagamenti digitali, ma la pressione finanziaria delle famiglie sostiene una graduale espansione della domanda. Le norme dell'Unione Europea in materia di credito al consumo e le linee guida della Financial Conduct Authority del Regno Unito definiscono gli obblighi di informativa, le regole sulle commissioni e i requisiti di licenza per la consulenza sul debito.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 9.2% fino al 2031, diventando l'area geografica a più rapida crescita nel mercato della liquidazione del debito. L'India rappresenta un'importante opportunità a breve termine, dato che i portafogli di prestiti attivi delle società fintech hanno raggiunto i 2.1 miliardi di rupie (23.1 miliardi di dollari) entro giugno 2025, con un aumento del 25.6% su base annua, mentre i prestiti con ritardi di pagamento superiori a 180 giorni hanno raggiunto l'8.6% del portafoglio. Cina, Giappone, Corea del Sud e Australia offrono ulteriore domanda a causa dell'elevato indebitamento delle famiglie e delle difficoltà nel credito al consumo. Il Medio Oriente e l'Africa rimangono regioni in fase iniziale, con Emirati Arabi Uniti, Arabia Saudita e Sudafrica che offrono infrastrutture di creditori e agenzie di credito relativamente più consolidate.
Panorama competitivo
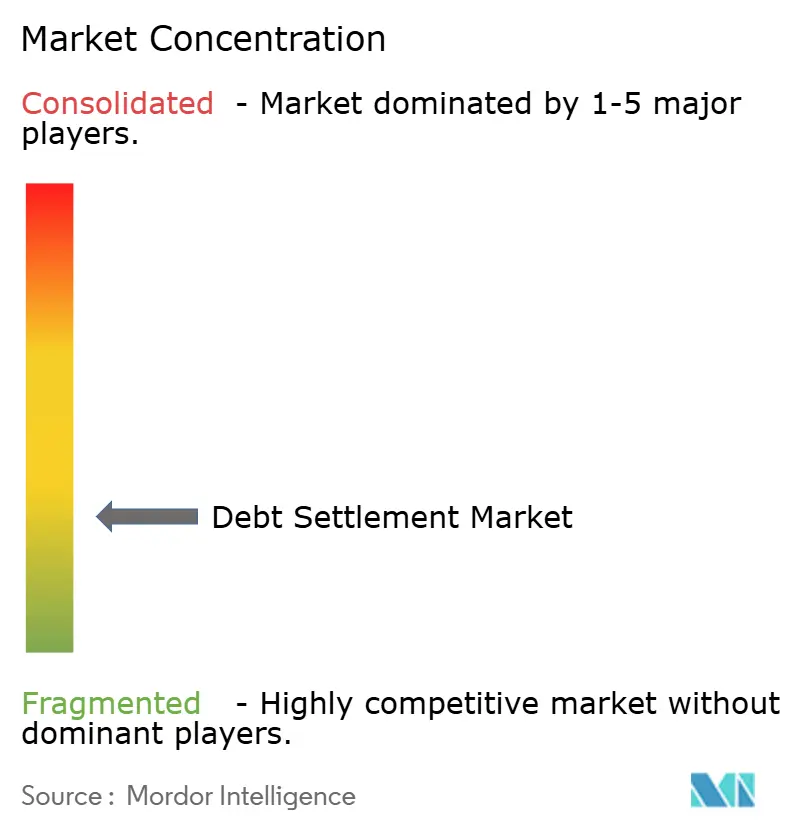
Il mercato della negoziazione del debito presenta una struttura frammentata in Europa, nella regione Asia-Pacifico e nelle economie emergenti. National Debt Relief e Freedom Debt Relief detengono posizioni di leadership tra i fornitori statunitensi per volume di debiti gestiti e numero di clienti. Ciascuna società ha aiutato oltre 1 milione di consumatori e risolto debiti complessivi superiori a 15 miliardi di dollari. ClearOne Advantage opera in 48 stati degli Stati Uniti, mentre gli studi legali con avvocati assistono clienti che necessitano di rappresentanza formale in casi complessi con più creditori. Le differenze nelle normative locali, nella lingua e nei rapporti con i creditori rendono difficile la creazione di un modello nazionale unico al di fuori degli Stati Uniti.
I grandi fornitori stanno investendo in strutture di finanziamento e tecnologie che i concorrenti più piccoli potrebbero faticare a replicare, soprattutto laddove gli investimenti nei sistemi dipendono da entrate da commissioni stabili e da una solida copertura dei creditori. La cartolarizzazione di attività da 153.15 milioni di dollari USA effettuata da Americor nel novembre 2025 ha fornito un esempio significativo di finanziamento strutturato legato ai diritti sulle commissioni di transazione del debito. Beyond Finance ha registrato operazioni con oltre 10,700 creditori nel corso del 2025, a dimostrazione della portata di una consolidata rete di creditori. Debtist ha ampliato la sua presenza europea grazie a un investimento di controllo da parte di Norvestor nel maggio 2026. Queste mosse dimostrano come l'accesso al capitale, la tecnologia e la copertura dei creditori possano plasmare le posizioni competitive nel mercato della transazione del debito e influenzare quali fornitori possono espandere i propri servizi senza indebolire i propri processi di conformità.
Rimangono opportunità nel campo della riabilitazione creditizia post-accordo, della valutazione dell'idoneità dei clienti e della risoluzione transfrontaliera dei debiti, in particolare laddove i debitori necessitano di supporto oltre l'accordo iniziale. Il servizio di negoziazione basato sull'intelligenza artificiale di Kikoff illustra un approccio digitale a basso costo per i casi meno complessi. Freed e Zavo dimostrano l'ascesa delle piattaforme indiane che collaborano con reti di creditori istituzionali. Le aziende che offrono risultati trasparenti, processi di conformità affidabili e un'assistenza clienti efficace possono rafforzare la propria posizione man mano che i clienti diventano più selettivi, mentre le aziende più piccole potrebbero concentrarsi sempre più su nicchie legali, geografiche o di creditori specializzate, piuttosto che competere direttamente con le piattaforme nazionali nel mercato della risoluzione dei debiti.
Leader del settore della risoluzione dei debiti
Freedom Debt Relief, LLC
National Debt Relief, LLC
Accredited Debt Relief (Beyond Finance, LLC)
Americor Funding LLC
ClearOne Advantage LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Beyond Finance ha pubblicato il suo primo Client Outcomes Report 2025, documentando la risoluzione di debiti al consumo per un valore di 4.7 miliardi di dollari nel 2025, in aumento rispetto ai 3.6 miliardi di dollari del 2024, generando un risparmio netto per i clienti di 1.17 miliardi di dollari al netto delle commissioni del programma, su oltre 10,700 creditori. Il report rappresenta la prima divulgazione pubblica dei risultati a questo livello di dettaglio nel settore, innalzando gli standard di trasparenza.
- Maggio 2026: Norvestor, società di private equity nordica, ha acquisito una partecipazione di controllo in Debtist, fintech tedesca specializzata nel recupero e nella risoluzione dei crediti tramite intelligenza artificiale, con sede a Francoforte e attiva in Germania, nei paesi nordici e nel Regno Unito, al fine di accelerare l'espansione in Francia e nella regione del Benelux. L'operazione riflette l'intensa attività di consolidamento transfrontaliero nel settore europeo della risoluzione digitale dei crediti.
- Novembre 2025: Americor ha concluso AMDR ABS Trust 2025-1, una cartolarizzazione di attività da 153.15 milioni di dollari, garantita da commissioni di regolamento del debito. Si tratta della prima ABS di questo tipo con rating, con titoli di Classe A valutati BBB- da Kroll Bond Rating Agency e DBRS Morningstar. L'operazione ha aperto un nuovo canale di capitale istituzionale per il settore del regolamento del debito e ha stabilito un precedente su come i ricavi da commissioni di performance possono essere strutturati e valutati come attività finanziarie.
- Luglio 2025: la fintech tedesca Debtist ha avviato le operazioni nel Regno Unito con una nuova sede a Londra e una partnership con Lawton Hathaway, applicando la sua piattaforma di gestione dei crediti basata sull'intelligenza artificiale al mercato britannico della risoluzione dei debiti. Questa mossa ha segnato l'ingresso ufficiale di Debtist nei mercati anglofoni, in vista dell'espansione nell'Europa occidentale con il supporto di Norvestor.
Ambito del rapporto sul mercato globale della liquidazione del debito
| Per singoli individui/famiglie | Debito della carta di credito |
| Debito derivante da prestiti personali e linee di credito | |
| Debito medico | |
| Debito derivante da prestiti studenteschi privati | |
| Debito di prestito a breve termine/pagamento rateale | |
| Debito su carte di credito/debito di negozi al dettaglio | |
| Altri debiti al consumo non garantiti | |
| Per le imprese | Debito di prestito aziendale |
| Anticipo di cassa per commercianti (MCA) / Debito di finanziamento basato sui ricavi | |
| Debito sulla carta di credito aziendale | |
| Debiti verso fornitori / Debiti verso fornitori | |
| Altri debiti commerciali non garantiti |
| Società di gestione del debito a scopo di lucro |
| Studi legali / Fornitori di servizi di negoziazione del debito con avvocati |
| Fornitori ibridi di soluzioni per la gestione del debito (piattaforme legali e di negoziazione) |
| Modello di compenso a risultato/a prestazione |
| Modello di abbonamento/tariffa fissa |
| Modello di rappresentanza legale |
| Online/Digitale |
| Offline/Tradizionale |
| IBRIDO |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipologia di debito | Per singoli individui/famiglie | Debito della carta di credito |
| Debito derivante da prestiti personali e linee di credito | ||
| Debito medico | ||
| Debito derivante da prestiti studenteschi privati | ||
| Debito di prestito a breve termine/pagamento rateale | ||
| Debito su carte di credito/debito di negozi al dettaglio | ||
| Altri debiti al consumo non garantiti | ||
| Per le imprese | Debito di prestito aziendale | |
| Anticipo di cassa per commercianti (MCA) / Debito di finanziamento basato sui ricavi | ||
| Debito sulla carta di credito aziendale | ||
| Debiti verso fornitori / Debiti verso fornitori | ||
| Altri debiti commerciali non garantiti | ||
| Per fornitore di servizi | Società di gestione del debito a scopo di lucro | |
| Studi legali / Fornitori di servizi di negoziazione del debito con avvocati | ||
| Fornitori ibridi di soluzioni per la gestione del debito (piattaforme legali e di negoziazione) | ||
| Per modello di business | Modello di compenso a risultato/a prestazione | |
| Modello di abbonamento/tariffa fissa | ||
| Modello di rappresentanza legale | ||
| Per canale di consegna | Online/Digitale | |
| Offline/Tradizionale | ||
| IBRIDO | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della liquidazione del debito entro il 2031?
Si prevede che il mercato della ristrutturazione del debito raggiungerà i 5.8 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.2% dal 2026 al 2031.
Quale tipologia di debito genera il maggior ricavo derivante dalla liquidazione del debito?
Nel 2025, individui e famiglie hanno generato l'87.6% del fatturato, mentre si prevede che le imprese cresceranno più rapidamente, con un tasso di crescita annuo composto (CAGR) dell'8.7% fino al 2031.
Perché il Nord America è la più grande area regionale per la risoluzione dei debiti?
Il Nord America ha rappresentato il 61.4% del fatturato del 2025 grazie all'ampia base di debito non garantito degli Stati Uniti, ai fornitori consolidati e a un quadro normativo ben strutturato.
Quale canale di distribuzione sta crescendo più rapidamente?
Si prevede che la distribuzione online e digitale crescerà a un tasso annuo composto del 10.1% fino al 2031, grazie all'espansione dei flussi di lavoro automatizzati e degli strumenti per i clienti mobili da parte dei fornitori.
In che modo i modelli di remunerazione basati sulle prestazioni influenzano il coinvolgimento dei clienti?
Il modello di remunerazione basato su risultati e performance ha rappresentato il 73.6% del fatturato del 2025, poiché la remunerazione dei fornitori è legata al completamento di un accordo.
Quali sono i fattori che limitano l'utilizzo dei servizi di gestione del debito da parte dei consumatori?
Gli effetti sul punteggio di credito, i requisiti normativi, la sfiducia dei consumatori e l'incertezza sull'accettazione da parte dei creditori possono scoraggiare i potenziali clienti.


