

Dimensioni e quota di mercato dei servizi di recupero crediti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 30.93 miliardo di dollari |
| Dimensione del mercato (2031) | 37.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.06% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di recupero crediti a cura di Mordor Intelligence
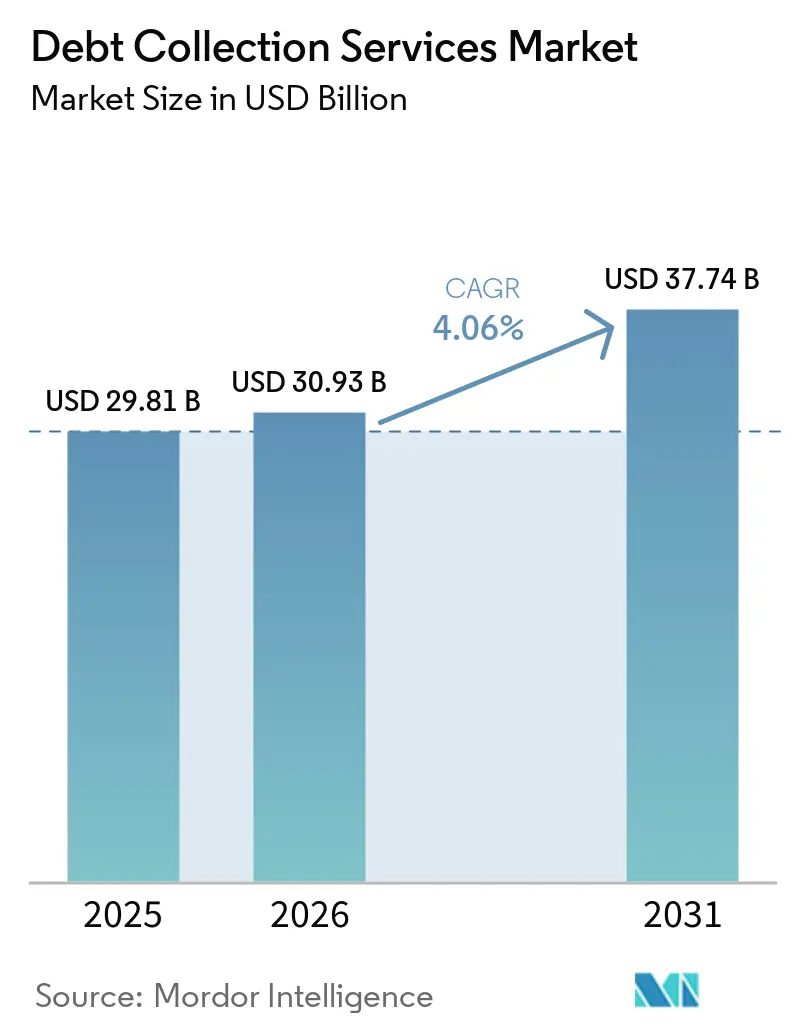
Si prevede che il mercato dei servizi di recupero crediti crescerà da 29.81 miliardi di dollari nel 2025 a 30.93 miliardi di dollari nel 2026, raggiungendo i 37.74 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.06% nel periodo 2026-2031.
L'aumento dei volumi di insolvenza sta sostenendo l'attività di collocamento di agenzie di recupero crediti per i prodotti di credito al consumo, in particolare carte di credito e prestiti personali. La Federal Reserve Bank di New York ha riportato che il 4.7% del debito residuo delle famiglie statunitensi si trovava in qualche fase di insolvenza nel secondo trimestre del 2026, il che conferma la continua necessità di servizi di recupero strutturati. I creditori sono sempre più alla ricerca di agenzie in grado di identificare la capacità di rimborso e di personalizzare tempi e modalità di contatto. Anche le capacità di conformità stanno diventando più importanti, in quanto le normative sul recupero crediti, la governance dell'intelligenza artificiale e i requisiti di gestione dei dati si fanno più stringenti. Queste condizioni favoriscono i fornitori di maggiori dimensioni, in grado di combinare economie di scala, investimenti tecnologici e processi di controllo documentati.
Punti chiave del rapporto
- Per tipologia di servizio, i servizi di recupero crediti di terze parti hanno conquistato il 57.89% della quota di mercato nel settore nel 2025, mentre si prevede che i servizi di gestione del credito e i servizi speciali cresceranno a un tasso annuo composto del 6.31% fino al 2031.
- Per tipologia di debito, nel 2025 il debito al consumo rappresentava il 68.12% della quota di mercato dei servizi di recupero crediti, mentre si prevede che il debito derivante da obblighi di legge e normativi crescerà a un tasso annuo composto del 5.68% fino al 2031.
- Per fase di recupero crediti, il recupero dei crediti in fase avanzata, post-cancellazione e in sofferenza rappresentava il 47.66% della quota di mercato dei servizi di recupero crediti nel 2025, mentre si prevede che il recupero dei crediti in fase pre-insolvenza e in fase iniziale crescerà a un CAGR del 5.89% fino al 2031.
- In base al modello commerciale, i prezzi basati su percentuale o commissioni rappresentavano il 52.23% della quota di mercato dei servizi di recupero crediti nel 2025, mentre si prevede che le commissioni di gestione sugli attivi in gestione o sul valore contabile lordo cresceranno a un CAGR del 6.07% fino al 2031.
- Per settore di appartenenza dei creditori, i servizi bancari e finanziari al consumo rappresentavano il 37.87% della quota di mercato dei servizi di recupero crediti nel 2025, mentre si prevede che il settore sanitario e medico crescerà a un tasso annuo composto del 5.24% fino al 2031.
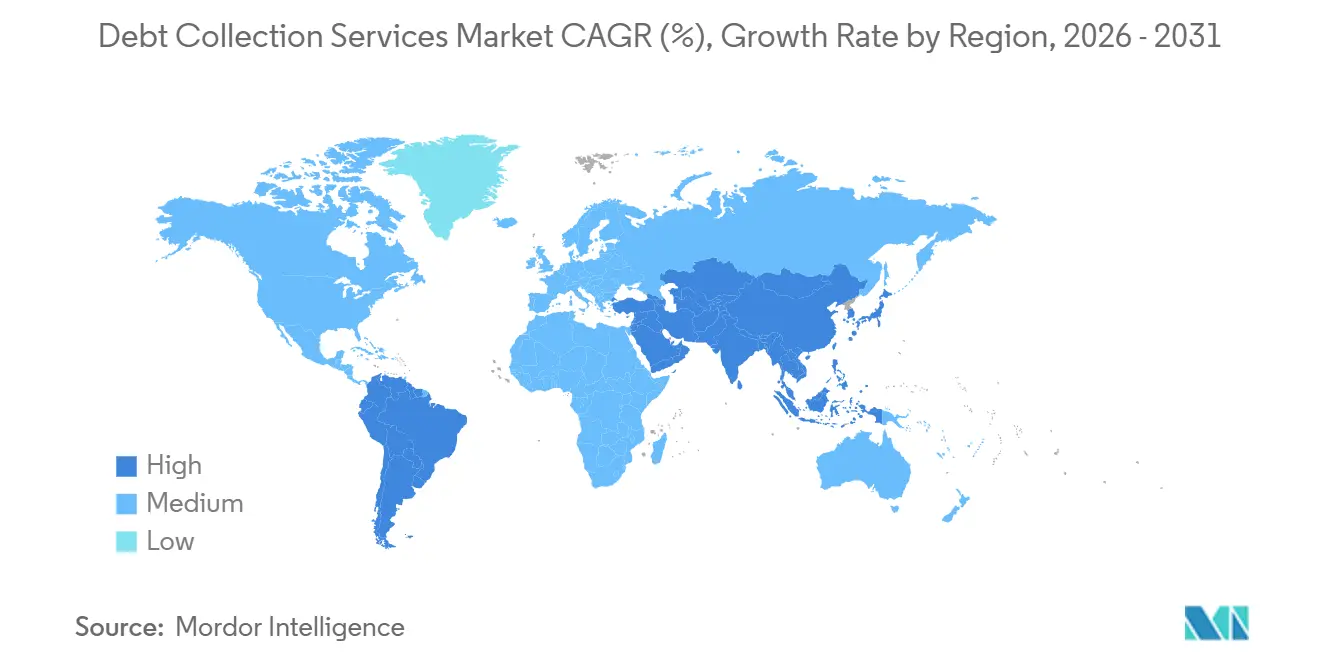
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 56.52% della quota di mercato dei servizi di recupero crediti, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.77% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di recupero crediti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei tassi di insolvenza dei consumatori e delle imprese | + 1.2% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento dell'esternalizzazione delle attività di recupero crediti | + 0.9% | Global | Medio termine (2-4 anni) |
| Espansione dei prestiti digitali, del "compra ora, paga dopo" e del credito fintech. | + 0.7% | Asia-Pacifico, con ricadute in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dei ritardi nei pagamenti nel settore sanitario e della fatturazione medica. | + 0.6% | Nord America | A breve termine (≤ 2 anni) |
| Adozione di servizi di riscossione digitali e omnicanale | + 0.8% | Nord America ed Europa, con recupero nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Richiesta di segmentazione e contattabilità dei debitori basata sui dati | + 0.5% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei tassi di insolvenza dei consumatori e delle imprese
L'accumulo di debiti al consumo scaduti rappresenta una fonte immediata di nuovi incarichi per le agenzie di recupero crediti. La Federal Reserve Bank di New York ha riportato che il 4.7% del debito delle famiglie statunitensi era in sofferenza nel secondo trimestre del 2026. Il flusso annualizzato di saldi di carte di credito in grave insolvenza è stato del 6.97%, rispetto al 6.93% del secondo trimestre del 2025 [1] Federal Reserve Bank of New York, “Household Debt Balances Decreased Slightly, Credit Card Delinquency Transition Rates Remained Steady,” Federal Reserve Bank of New York, newyorkfed.org. . Più di 23 milioni di americani avevano saldi di carte di credito cancellati nei loro report creditizi nel secondo trimestre del 2026. I debitori a basso reddito e più giovani spesso hanno saldi inferiori e una minore capacità di pagamento, il che può ridurre il recupero per conto, aumentando al contempo i volumi totali di incarichi. Questo schema aumenta la domanda da parte dei creditori di strumenti che identifichino i conti con un percorso di rimborso realistico prima che vengano impegnate risorse di recupero.
Espansione dei prestiti digitali, del "compra ora, paga dopo" e del credito fintech.
I prestiti digitali e il credito "compra ora, paga dopo" stanno aumentando il numero di piccoli saldi insoluti che entrano nei flussi di lavoro di recupero crediti in tutta l'area Asia-Pacifico. Questi saldi spesso hanno origine attraverso le piattaforme di pagamento al dettaglio e potrebbero avere informazioni sul debitore meno complete rispetto ai prestiti bancari tradizionali. Una cronologia dei pagamenti limitata e registri di identificazione del cliente più deboli possono rendere più difficile il recupero iniziale. Le linee guida indiane sui prestiti digitali richiedono l'approvazione a livello di consiglio di amministrazione e la convalida indipendente del modello per l'intelligenza artificiale utilizzata nei flussi di lavoro di recupero crediti [2] https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=12353 . Questi requisiti aumentano l'onere di conformità per i fornitori che supportano i finanziatori in India. Il mercato dei servizi di recupero crediti sta quindi creando spazio per agenzie specializzate più grandi in grado di supportare i finanziatori digitali nel rispetto dei requisiti normativi.
Aumento dei ritardi nei pagamenti nel settore sanitario e della fatturazione medica.
I crediti sanitari stanno influenzando la domanda nel mercato dei servizi di recupero crediti, poiché i debiti sanitari possono insorgere anche in presenza di condizioni di credito al consumo stabili. Secondo un rapporto della Kaiser Family Foundation (KFF), gli americani avevano debiti sanitari per almeno 220 miliardi di dollari e 100 milioni di adulti avevano debiti sanitari [3] Kaiser Family Foundation, “Medical Debt in the US,” KFF-Peterson Health System Tracker, healthsystemtracker.org. . È emerso inoltre che i debiti sanitari rappresentavano la maggior parte dei debiti al consumo in fase di recupero a livello nazionale. L'aumento delle franchigie e la riduzione dei tassi di rimborso assicurato stanno incrementando la pressione sui crediti inesigibili per gli operatori sanitari. Anche le normative statali in materia di segnalazione dei debiti sanitari variano, creando un contesto operativo più complesso per le agenzie. I fornitori specializzati nel settore sanitario possono sfruttare questa complessità per sviluppare processi di conformità specifici e instaurare relazioni più durature con i clienti.
Crescente domanda di segmentazione e contattabilità dei debitori basata sui dati.
I creditori si aspettano sempre più che le agenzie valutino i portafogli prima di assegnare i conti al recupero attivo. Le piattaforme di recupero crediti utilizzano punteggi di propensione al pagamento, preferenze di canale, finestre di contatto e rendimenti di liquidazione previsti per organizzare i contatti. TrueAccord ha affermato che il suo sistema di apprendimento automatico Heartbeat regola continuamente il tono, la frequenza e il canale dei messaggi in base ai dati di interazione con i consumatori. Un cliente fintech che utilizza la piattaforma ha recuperato 500,000 dollari in 9 mesi e il 95% dei consumatori ha risolto i conti tramite canali self-service [4] TrueAccord, “Why Personalization Matters in Debt Collection,” TrueAccord, trueaccord.com. . Dati di contattabilità migliori possono anche fornire informazioni utili al processo di valutazione del credito e di accantonamento delle perdite di un istituto di credito. Il mercato dei servizi di recupero crediti ne sta traendo vantaggio, poiché gli istituti di credito cercano partner in grado di applicare tali capacità all'intero ciclo di insolvenza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento delle normative a tutela dei consumatori e in materia di recupero crediti. | -1.2% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Aumento dei requisiti in materia di conformità, licenze e audit. | -0.8% | Global | Medio termine (2-4 anni) |
| Privacy dei dati e vincoli al trasferimento transfrontaliero dei dati | -0.6% | Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Pregiudizi algoritmici e rischi di equità nelle decisioni automatizzate di riscossione | -0.4% | Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento delle normative a tutela dei consumatori e in materia di recupero crediti.
Le normative a tutela dei consumatori stanno aumentando i costi operativi delle attività di recupero crediti nel mercato dei servizi di riscossione in molte regioni. Negli Stati Uniti, il Regolamento F disciplina i limiti di frequenza delle chiamate, la gestione dell'opt-out specifica per canale e i requisiti di notifica di convalida. Le agenzie devono mantenere sistemi in grado di dimostrare una condotta conforme attraverso canali vocali, SMS, e-mail e digitali. La Francia ha adottato la Legge n. 2026-307 il 23 aprile 2026, che ha istituito una procedura strutturata per il recupero dei crediti commerciali non contestati tramite ufficiali giudiziari. La legge introduce requisiti di documentazione per i creditori che richiedono l'esecuzione forzata. Questi obblighi possono limitare le agenzie più piccole, mentre le aziende consolidate possono ripartire i costi di controllo e audit su una base clienti più ampia.
Aumento delle restrizioni in materia di privacy dei dati e di trasferimento transfrontaliero dei dati.
La gestione transfrontaliera delle informazioni sui debitori rimane complessa per le società di gestione dei crediti che operano nell'Unione Europea e in giurisdizioni extra UE. Il Regolamento generale sulla protezione dei dati (GDPR) richiede una base giuridica per il trattamento dei dati personali e un'efficace supervisione umana per le decisioni automatizzate significative. Il Comitato europeo per la protezione dei dati (EDPB) ha riconosciuto il sistema di certificazione Europrivacy come strumento di trasferimento ai sensi dell'articolo 46, nel parere 15/2026. Tale decisione offre un ulteriore percorso di conformità, ma aumenta anche le aspettative in termini di audit per le società di gestione dei crediti che trattano informazioni sui debitori dell'Unione Europea. I fornitori dell'area Asia-Pacifico sono soggetti a requisiti specifici ai sensi del Personal Data Protection Act di Singapore, del Digital Personal Data Protection Act dell'India e del Personal Information Protection Law della Cina. Le agenzie dotate di sistemi di elaborazione dati configurabili possono supportare meglio i mandati transfrontalieri e trovarsi in una posizione migliore quando i creditori selezionano i fornitori.
Analisi del segmento
Per modello di servizio: il recupero crediti tramite terze parti è in testa, mentre le commissioni di gestione guadagnano terreno.
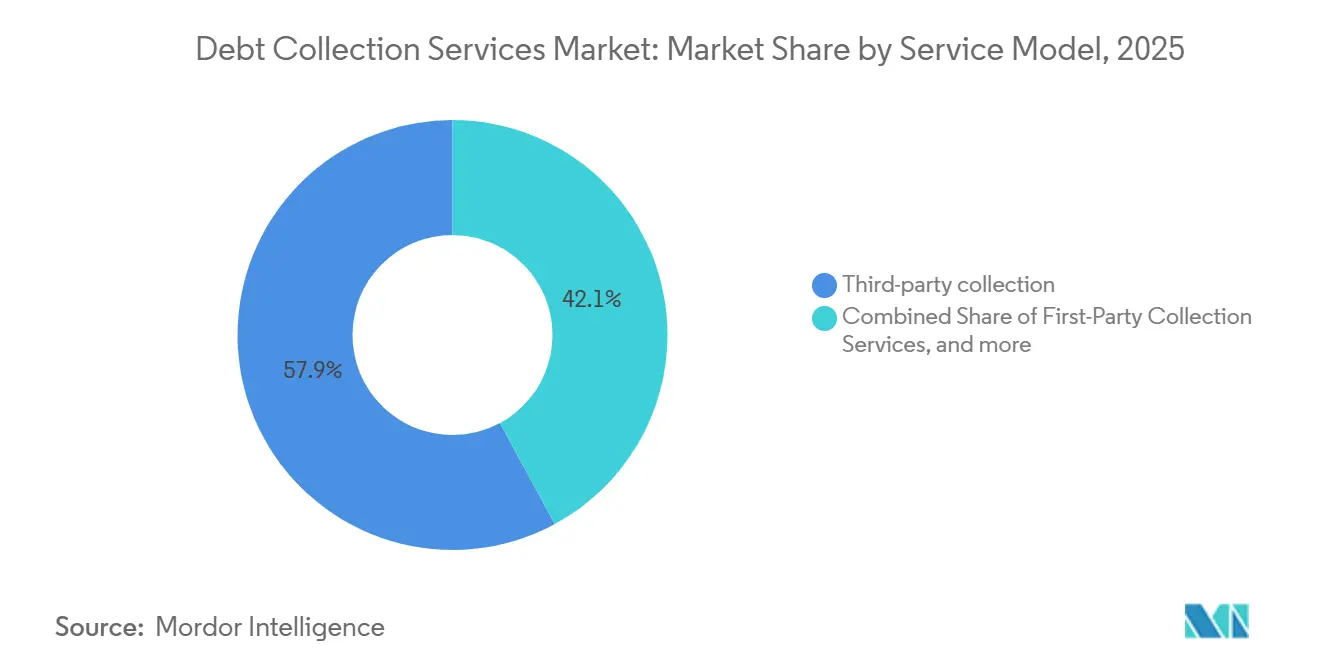
Nel 2025, i servizi di recupero crediti di terze parti rappresentavano il 57.89% della quota di mercato dei servizi di recupero crediti per modello di servizio. L'utilizzo consolidato del recupero crediti in outsourcing per i crediti inesigibili dei consumatori in Nord America ed Europa supporta questo segmento. Banche commerciali, emittenti di carte di credito, società di finanziamento auto e società finanziarie digitali continuano a ricorrere all'affidamento a terzi quando le attività di recupero interne raggiungono il loro limite. Banche e cooperative di credito utilizzano comunemente servizi di recupero crediti interni per attività di contatto coerenti con il marchio prima che un conto venga affidato a un'agenzia esterna. I servizi di gestione e consolidamento del debito si rivolgono ai debitori con saldi più elevati per i quali i piani di rimborso strutturati possono produrre risultati migliori a lungo termine. Il mercato dei servizi di recupero crediti richiede sempre più ai fornitori di supportare diverse fasi del recupero, anziché un singolo punto del processo.
Si prevede che il settore del credito e dei servizi speciali crescerà a un tasso di crescita annuo composto (CAGR) del 6.31% dal 2026 al 2031, superando il tasso complessivo. Il segmento è legato all'espansione degli acquisti istituzionali di portafogli di crediti in sofferenza e alla gestione regolamentata dei crediti in Europa. La Direttiva 2021/2167 dell'Unione Europea ha definito un quadro normativo per i gestori e gli acquirenti di crediti, e l'attuazione a livello nazionale è proseguita fino al 2025. I gestori di crediti gestiscono crediti performanti e non performanti sotto continua supervisione, a differenza delle agenzie focalizzate su singoli interventi a titolo di contingenza. TrueAccord ha lanciato servizi proprietari a marchio proprio tramite Sentry Credit nel febbraio 2026, estendendo la propria piattaforma dal coinvolgimento iniziale alla risoluzione in fase avanzata. Questa più ampia gamma di servizi consente alle agenzie di perseguire mandati ricorrenti anziché affidarsi esclusivamente al recupero crediti basato sulle singole transazioni, supportando la crescita del mercato dei servizi di recupero crediti nel periodo di previsione.
Per tipologia di debito: il debito al consumo mantiene i volumi stabili mentre le richieste di risarcimento per cause di diritto pubblico avanzano.
Nel 2025, il debito al consumo ha rappresentato il 68.12% del fatturato derivante da questo tipo di debito, conquistando la posizione di leader nel mercato dei servizi di recupero crediti per tipologia di debito. Carte di credito, prestiti auto, finanziamenti personali e crediti derivanti da contratti "compra ora, paga dopo" costituiscono l'ampia base di volume per questa categoria. La Federal Reserve Bank di New York ha segnalato un flusso annualizzato del 6.97% di saldi di carte di credito in grave insolvenza nel secondo trimestre del 2026. Ha inoltre riportato che oltre 23 milioni di americani avevano saldi di carte di credito inesigibili nei loro report creditizi. I finanziamenti auto rimangono rilevanti per i fornitori con capacità di gestione delle garanzie e di recupero crediti negli Stati Uniti e in alcuni paesi europei. I crediti derivanti da contratti "compra ora, paga dopo" generano elevati volumi di conti con saldi medi inferiori, il che favorisce l'utilizzo di strumenti digitali di self-service.
Il recupero crediti commerciali rimane una parte importante del mercato dei servizi di recupero crediti, poiché i casi tra imprese spesso coinvolgono importi più elevati, controversie e termini di prescrizione più brevi. Si prevede che il debito derivante da obblighi di legge e di diritto pubblico crescerà a un tasso annuo composto del 5.68% dal 2026 al 2031. Questa crescita è associata alla fine della moratoria sui pagamenti pubblici, agli accertamenti fiscali non pagati, agli arretrati sui prestiti studenteschi e ai saldi delle tariffe degli enti locali. Il Regolamento (UE) 2024/789 ha esteso la procedura europea di ingiunzione di pagamento ai crediti commerciali fino a 100,000 euro (108,000 dollari). L'ampliamento della procedura può aumentare il numero di crediti commerciali e del settore pubblico transfrontalieri recuperabili. Le agenzie che operano in questo settore necessitano di autorizzazioni del settore pubblico, capacità di deposito presso i tribunali e processi di conformità multilingue, a supporto della crescita del mercato dei servizi di recupero crediti nel periodo di previsione.
Per fase di raccolta: le raccolte in fase avanzata restano le più consistenti, mentre l'intervento precoce si espande.
Nel 2025, il recupero crediti in fase avanzata, successivo alla cancellazione del debito e relativo ai crediti deteriorati (NPL) ha rappresentato il 47.66% del fatturato totale della fase di recupero. Questo dato dimostra che una parte significativa del volume di crediti esternalizzati continua a raggiungere le agenzie anche dopo che un creditore ha cancellato il saldo e completato le attività interne di recupero. Acquirenti di portafogli come Encore Capital, KRUK e Hoist Finance acquisiscono crediti cancellati e applicano analisi di recupero a tali portafogli. Encore Capital ha registrato un fatturato globale di 2.59 miliardi di dollari nel 2025, in aumento del 20% rispetto all'anno precedente. Il recupero crediti in fase intermedia comprende i conti scaduti da 30 a 180 giorni e richiede un modello operativo più attivo. Anche le cessioni a terzi rimangono parte del sistema di recupero crediti in fase avanzata, quando i conti vengono restituiti da un'agenzia iniziale e affidati a fornitori successivi. Ciò rafforza l'importanza del recupero crediti in fase avanzata all'interno della quota di mercato dei servizi di recupero crediti.
Si prevede che la fase di pre-insolvenza e recupero crediti nelle fasi iniziali crescerà a un tasso annuo composto (CAGR) del 5.89% dal 2026 al 2031. I creditori ricorrono a un coinvolgimento precoce perché può ridurre i tassi di insolvenza e preservare le relazioni con i clienti. I sistemi di contatto automatizzati aiutano le agenzie a gestire portafogli di piccolo importo che potrebbero non essere compatibili con l'assegnazione di un agente umano. TrueAccord ha affermato che il suo sistema Heartbeat adatta tempi, tono, canale e messaggi per supportare la risoluzione self-service. Un cliente del settore fintech ha recuperato 500,000 dollari in 9 mesi, con il 95% dei consumatori che ha risolto i propri conti tramite canali self-service. Il settore dei servizi di recupero crediti sta spostando parte dell'attività di outsourcing nelle fasi iniziali del ciclo di insolvenza, poiché i creditori cercano costi unitari inferiori e un supporto più completo per l'intero ciclo di vita del cliente, contribuendo all'espansione del mercato dei servizi di recupero crediti.
Per modello commerciale: la tariffazione a contingenza si afferma con l'espansione delle commissioni basate sul patrimonio gestito.
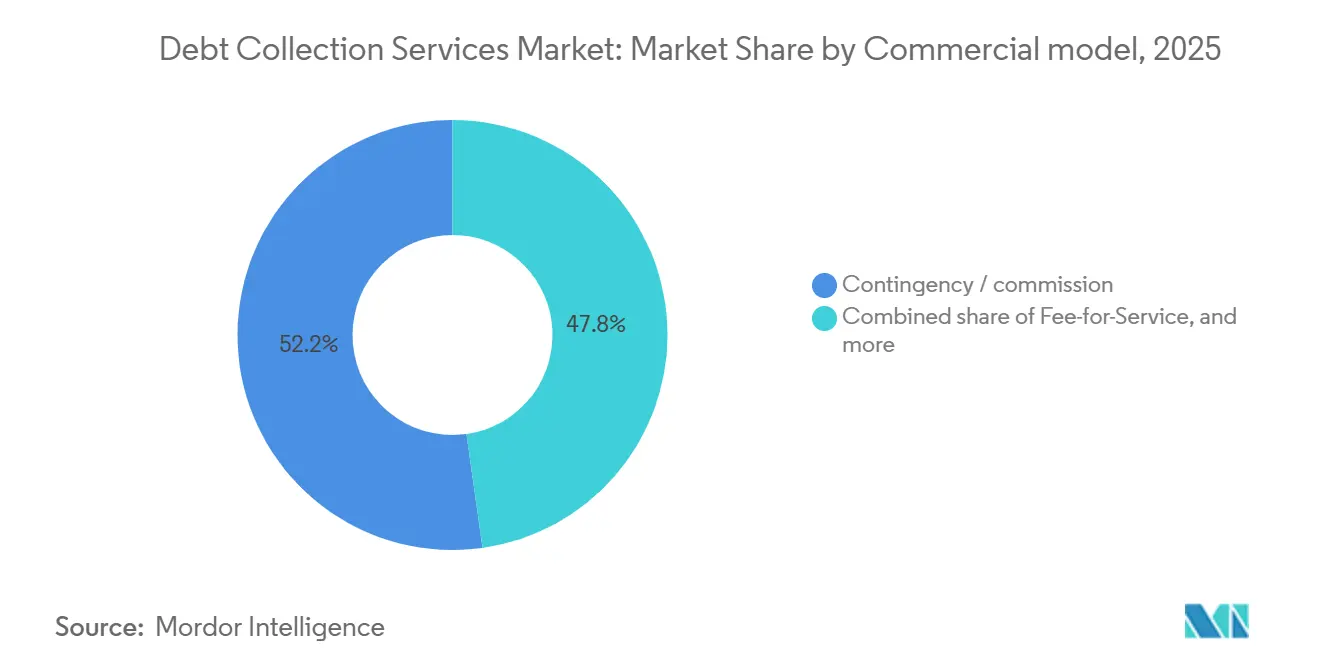
Nel 2025, i prezzi basati su percentuale o commissioni rappresentavano il 52.23% dei ricavi derivanti dai modelli commerciali. Con questo modello, un'agenzia guadagna solo quando recupera un credito e riceve una quota degli incassi. Questa struttura rimane comune nel recupero crediti al consumo in Nord America, dove i settori bancario, delle telecomunicazioni e della vendita al dettaglio generano volumi di crediti considerevoli. I prezzi a tariffa per servizio rimangono rilevanti nel settore sanitario e governativo, dove le commissioni basate su percentuali possono essere soggette a una maggiore attenzione da parte delle autorità di regolamentazione. Gli accordi ibridi combinano un pagamento fisso per il servizio con una componente basata sulle prestazioni. Questi modelli sono più comuni laddove i grandi creditori richiedono sia impegni di servizio che incentivi al recupero, a sostegno della loro quota di mercato nel settore dei servizi di recupero crediti.
Si prevede che le commissioni di gestione basate sugli attivi in gestione o sul valore contabile lordo cresceranno a un tasso annuo composto (CAGR) del 6.07% dal 2026 al 2031. Queste commissioni generano entrate ricorrenti basate sul portafoglio crediti in essere, anziché un pagamento che dipende esclusivamente dai singoli recuperi. Questo formato supporta i continui investimenti in conformità, tecnologia, coinvolgimento dei debitori e reporting agli investitori. Intrum ha annunciato di aver ottenuto il consenso dei creditori per la vendita di un portafoglio a Brocc Finance a un prezzo superiore al valore contabile nel luglio 2026, mantenendo al contempo il mandato di gestione. I fornitori che richiedono tali mandati necessitano di prove di performance, licenze normative e sistemi di reporting affidabili. I modelli di gestione ricorrenti possono sostenere le dimensioni del mercato dei servizi di recupero crediti, poiché gli acquirenti istituzionali di portafogli ricercano sempre più un'amministrazione a lungo termine piuttosto che programmi di recupero una tantum.
Per settore di credito: il settore bancario è in testa, mentre quello sanitario registra una crescita più rapida.
Nel 2025, il settore bancario e dei servizi finanziari al consumo ha rappresentato il 37.87% del fatturato del settore creditizio. Questo segmento comprende carte di credito, prestiti personali, finanziamenti auto, mutui e crediti derivanti da prestiti digitali. Secondo il rapporto della Federal Reserve Bank di New York relativo al secondo trimestre del 2026, i saldi in essere delle carte di credito hanno raggiunto 1.263 miliardi di dollari. Lo stock di conti di carte di credito gravemente insolventi si attestava al 12.8% nel primo trimestre del 2026. Gli istituti di credito digitali e le neobanche possono generare collocamenti in outsourcing più rapidi grazie alla rapida crescita dei loro portafogli prestiti e alla limitata capacità di recupero crediti interna. Anche le società di telecomunicazioni, i fornitori di servizi di pubblica utilità e i fornitori di energia generano elevati volumi di conti con saldi moderati adatti ai canali di rimborso digitali, rafforzando il contributo di questo segmento alla quota di mercato dei servizi di recupero crediti.
Si prevede che il settore sanitario e medico crescerà a un tasso di crescita annuo composto (CAGR) del 5.24% dal 2026 al 2031 all'interno del mercato dei servizi di recupero crediti. La compartecipazione alle spese da parte dei pazienti, le tariffe di rimborso delle assicurazioni e i livelli di crediti inesigibili degli ospedali sostengono la domanda di recupero crediti in questo segmento. KFF ha rilevato che 100 milioni di adulti hanno debiti sanitari, per un totale di almeno 220 miliardi di dollari. Le strutture sanitarie devono gestire le restrizioni sui dati dei pazienti e le diverse normative statali in materia di debiti sanitari. La norma del Consumer Financial Protection Bureau (CFPB) del gennaio 2025 relativa ai debiti sanitari nelle segnalazioni di credito dei consumatori è ancora soggetta a incertezza legale. Questi requisiti creano un ruolo per i fornitori specializzati in grado di supportare ospedali e sistemi sanitari nel rispetto di rigorosi requisiti di conformità, contribuendo alla crescita del mercato dei servizi di recupero crediti.
Analisi geografica
Nel 2025, il Nord America ha rappresentato il 56.52% del fatturato globale, conquistando la maggiore quota di mercato regionale nel settore dei servizi di recupero crediti. La regione vanta un'ampia integrazione con le agenzie di credito, consolidate reti di pagamento a percentuale e regole di recupero crediti di lunga data. La Federal Reserve ha evidenziato che i tassi di insolvenza delle carte di credito delle banche commerciali sono diminuiti dal 2.95% nel quarto trimestre del 2025 al 2.85% nel secondo trimestre del 2026. Lo stock di saldi insoluti da oltre 90 giorni è rimasto elevato, attestandosi al 12.8% nel primo trimestre del 2026. Il Canada ha incrementato le attività di recupero crediti transfrontaliere con Stati Uniti e Messico. La legge del Senato del Colorado n. 26-189, firmata nel maggio 2026, stabilisce, a partire da gennaio 2027, requisiti di divulgazione e revisione umana per l'intelligenza artificiale per specifiche decisioni di rilevanza strategica. Tali requisiti favoriscono i fornitori che già dispongono di processi strutturati di governance e revisione dell'intelligenza artificiale.
L'Europa è il secondo mercato regionale per i servizi di recupero crediti e rimane attiva nelle transazioni secondarie di crediti deteriorati. L'attuazione della Direttiva 2021/2167 dell'Unione Europea sta ampliando le opportunità per le società di gestione del credito, ma al contempo aumenta i requisiti di licenza per i nuovi operatori. Il Regno Unito opera come giurisdizione regolamentare separata dopo la Brexit. Hoist Finance ha completato l'acquisizione di Azzurro Associates, società britannica specializzata nell'acquisto di crediti deteriorati per piccole e medie imprese, nel giugno 2026, raddoppiando il valore contabile del suo portafoglio nel Regno Unito a 400 milioni di sterline (506 milioni di dollari). KRUK ha investito 864 milioni di PLN (217 milioni di dollari) in portafogli durante il primo semestre del 2026, con l'Italia che rappresenta il 47% e la Polonia il 31%. Questa distribuzione sottolinea la continua importanza dei mercati dei portafogli italiano e polacco. Licenze, documentazione e servizi multilingue rimangono requisiti importanti per i mandati transfrontalieri in Europa.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.77% dal 2026 al 2031, il tasso più rapido nel mercato dei servizi di recupero crediti. I prodotti "compra ora, paga dopo", i prestiti fintech e l'espansione del credito digitale stanno incrementando i volumi di crediti in sofferenza in Asia meridionale e sudorientale. L'esternalizzazione dei servizi di recupero crediti è ancora meno consolidata in molti mercati dell'Asia-Pacifico rispetto al Nord America o all'Europa. L'India è un mercato in rapida crescita perché gli istituti di credito non bancari e le fintech concedono credito a mutuatari con una storia creditizia limitata. Il Sud America, il Medio Oriente e l'Africa sono regioni in una fase iniziale, con Brasile e Sudafrica come principali centri di riferimento. I loro sistemi di recupero crediti sono meno formalizzati rispetto a quelli del Nord America e dell'Europa, il che può creare opportunità per i fornitori che investono nella conformità locale e nelle competenze linguistiche. Le dimensioni del mercato dei servizi di recupero crediti in queste regioni dipendono dallo sviluppo delle pratiche di esternalizzazione da parte degli istituti di credito e dei processi formali di recupero.
Panorama competitivo
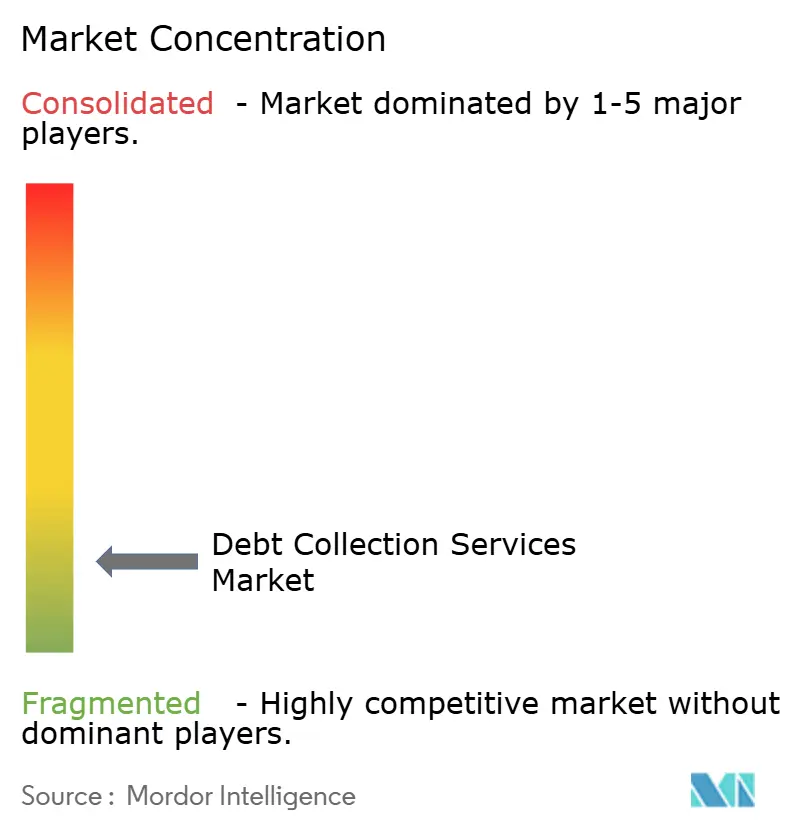
Il mercato dei servizi di recupero crediti è frammentato. Da cinque a sette grandi fornitori internazionali controllano volumi significativi di acquisto di crediti in sofferenza e di gestione del credito, mentre numerose agenzie regionali e specializzate gestiscono attività di recupero crediti in conto proprio e a percentuale. Encore Capital ha rivisto al rialzo le sue previsioni globali di recupero crediti per l'intero anno 2026, portandole a un valore compreso tra 2.80 e 2.85 miliardi di dollari, dopo aver registrato nel secondo trimestre del 2026 acquisti di portafoglio per 444 milioni di dollari e recuperi per 737 milioni di dollari. Gli operatori più grandi stanno ampliando le proprie dimensioni attraverso acquisti di portafoglio, mandati di gestione del credito e sistemi a supporto delle attività regolamentate. Il loro vantaggio risiede nell'accesso al capitale, in consolidate funzioni di conformità e in processi di recupero supportati dai dati.
La cessione da parte di Intrum, avvenuta nel luglio 2026, della sua restante quota del 35% in una joint venture con Brocc Finance, è stata completata a un prezzo superiore al valore contabile di 182 milioni di euro (214 milioni di dollari), mantenendo al contempo il rapporto di gestione dei crediti. Questa mossa riflette la volontà di concentrarsi su servizi di gestione a basso impiego di capitale e basati su commissioni, piuttosto che sulla proprietà del portafoglio. KRUK ha riportato investimenti in portafoglio per 864 milioni di PLN (233 milioni di dollari) nel primo semestre del 2026, con la maggior parte degli investimenti destinati a Italia e Polonia. TrueAccord si è espansa nei servizi di recupero crediti di prima parte con marchio proprio attraverso Sentry Credit nel febbraio 2026. Il suo sistema Heartbeat utilizza i dati di coinvolgimento dei consumatori per adattare le comunicazioni digitali. Queste azioni dimostrano come i fornitori stiano ampliando la copertura del ciclo di vita e dando priorità ai ricavi ricorrenti derivanti dai servizi di gestione.
Le agenzie di dimensioni più piccole rimangono importanti per il recupero crediti a livello locale, per le categorie di creditori specializzate e per i requisiti specifici di ciascun paese. Tuttavia, i costi più elevati relativi a licenze, sicurezza dei dati, audit e governance dell'intelligenza artificiale stanno aumentando i vantaggi delle aziende con maggiori risorse. I servizi di recupero crediti digitali integrati con la conformità normativa per i creditori di piccole e medie dimensioni rappresentano ancora un'area di opportunità. Anche il recupero transfrontaliero multilingue rimane rilevante per i portafogli internazionali di "compra ora, paga dopo" e fintech. Il settore dei servizi di recupero crediti richiede alle agenzie di bilanciare le prestazioni di recupero con gli obblighi di tutela dei consumatori.
Aziende leader nel settore dei servizi di recupero crediti
Gruppo Capitale Encore, Inc.
Gruppo PRA, Inc.
Intrum AB
Gruppo EOS
Transworld Systems Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Intrum ha completato la vendita della sua restante quota del 35% in una joint venture a Brocc Finance a un prezzo superiore al valore contabile di 182 milioni di euro (213 milioni di dollari). Il ricavato netto di 35 milioni di euro (38 milioni di dollari) è stato utilizzato per ridurre il debito derivante da obbligazioni garantite da prestiti di secondo grado. L'operazione ha migliorato il rapporto di leva finanziaria di Intrum di 0.2x.
- Giugno 2026: Hoist Finance ha completato l'acquisizione di Azzurro Associates, società britannica specializzata nell'acquisto di crediti in sofferenza per piccole e medie imprese. L'acquisizione ha raddoppiato il portafoglio di Hoist Finance nel Regno Unito e ha permesso di creare una capacità di gestione interna nel segmento dei crediti in sofferenza per piccole e medie imprese.
- Febbraio 2026: TrueAccord ha lanciato il suo servizio di recupero crediti interno tramite Sentry Credit, Inc. Il servizio utilizza il motore di intelligenza artificiale Heartbeat e supporta le attività di recupero crediti, dalla fase di pre-insolvenza fino alla risoluzione in fase avanzata, con il marchio del creditore.
- Gennaio 2026: Intrum ha annunciato un aumento di capitale interamente garantito di 7.5 miliardi di corone svedesi (0.71 miliardi di dollari USA) contestualmente alla prevista cessione di un portafoglio a Brocc Finance. L'iniziativa mirava a rafforzare la posizione finanziaria dell'azienda e a supportare la sua strategia di gestione dei crediti a basso fabbisogno di capitale.
Ambito del rapporto sul mercato globale dei servizi di recupero crediti
| Servizi di riscossione di prima parte |
| Servizi di recupero crediti di terze parti |
| Credito e servizi speciali |
| Debito del consumatore |
| Debito commerciale |
| Debito pubblico e statutario |
| Pre-delinquenza e riscossione in fase iniziale |
| Delinquenza di fase intermedia/primaria |
| Fase avanzata, successiva alla cancellazione e NPL |
| Commissione/Indennità sugli importi recuperati |
| Tassa per il servizio |
| Commissione di gestione sugli attivi in gestione / GBV |
| IBRIDO |
| Servizi bancari e finanziari al consumo |
| Sanitario e medico |
| Telecomunicazioni, servizi di pubblica utilità ed energia |
| Vendita al dettaglio, commercio elettronico e altri scambi commerciali non finanziari con i consumatori |
| Governo e Pubblica Amministrazione |
| Istituzioni educative |
| Creditori commerciali e aziendali |
| Altro (Assicurazione e Surrogazione, Affitto/Associazione dei proprietari, Parcheggio e pedaggi e Valore residuo) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per modello di servizio | Servizi di riscossione di prima parte | |
| Servizi di recupero crediti di terze parti | ||
| Credito e servizi speciali | ||
| Per tipologia di debito | Debito del consumatore | |
| Debito commerciale | ||
| Debito pubblico e statutario | ||
| In base alla fase di raccolta | Pre-delinquenza e riscossione in fase iniziale | |
| Delinquenza di fase intermedia/primaria | ||
| Fase avanzata, successiva alla cancellazione e NPL | ||
| Per modello commerciale | Commissione/Indennità sugli importi recuperati | |
| Tassa per il servizio | ||
| Commissione di gestione sugli attivi in gestione / GBV | ||
| IBRIDO | ||
| A cura del settore dei creditori | Servizi bancari e finanziari al consumo | |
| Sanitario e medico | ||
| Telecomunicazioni, servizi di pubblica utilità ed energia | ||
| Vendita al dettaglio, commercio elettronico e altri scambi commerciali non finanziari con i consumatori | ||
| Governo e Pubblica Amministrazione | ||
| Istituzioni educative | ||
| Creditori commerciali e aziendali | ||
| Altro (Assicurazione e Surrogazione, Affitto/Associazione dei proprietari, Parcheggio e pedaggi e Valore residuo) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei servizi di recupero crediti entro il 2031?
Si prevede che il settore raggiungerà i 37.74 miliardi di dollari entro il 2031, rispetto ai 30.93 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 4.1%.
Quale modello di servizio detiene la posizione di maggiore fatturato?
Nel 2025, i servizi di recupero crediti di terze parti hanno rappresentato la quota maggiore dei ricavi derivanti dai servizi, con una partecipazione del 57.89%.
Perché il recupero crediti nelle fasi iniziali sta crescendo più rapidamente?
Si prevede che la fase di pre-insolvenza e di recupero crediti nelle fasi iniziali crescerà a un tasso annuo composto del 5.89%, poiché i creditori utilizzano un intervento tempestivo per ridurre le perdite su crediti e preservare i rapporti con i clienti.
Quale categoria di creditori sta crescendo più rapidamente per le agenzie di recupero crediti?
Si prevede che il settore sanitario e medico crescerà a un tasso annuo composto del 5.24% fino al 2031, sostenuto dalla compartecipazione alle spese mediche da parte dei pazienti e dai debiti contratti per spese mediche.
Quale regione sta crescendo più rapidamente per le società di recupero crediti?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.77% fino al 2031, grazie all'espansione dei prestiti digitali e del credito "compra ora, paga dopo".
In che modo gli strumenti digitali stanno cambiando le operazioni di recupero crediti?
Le piattaforme digitali utilizzano le propensioni di pagamento, le preferenze di contatto e i canali self-service per personalizzare l'interazione e ridurre i costi di recupero.


