

Dimensioni e quota di mercato delle soluzioni DDI (DNS, DHCP e IPAM)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
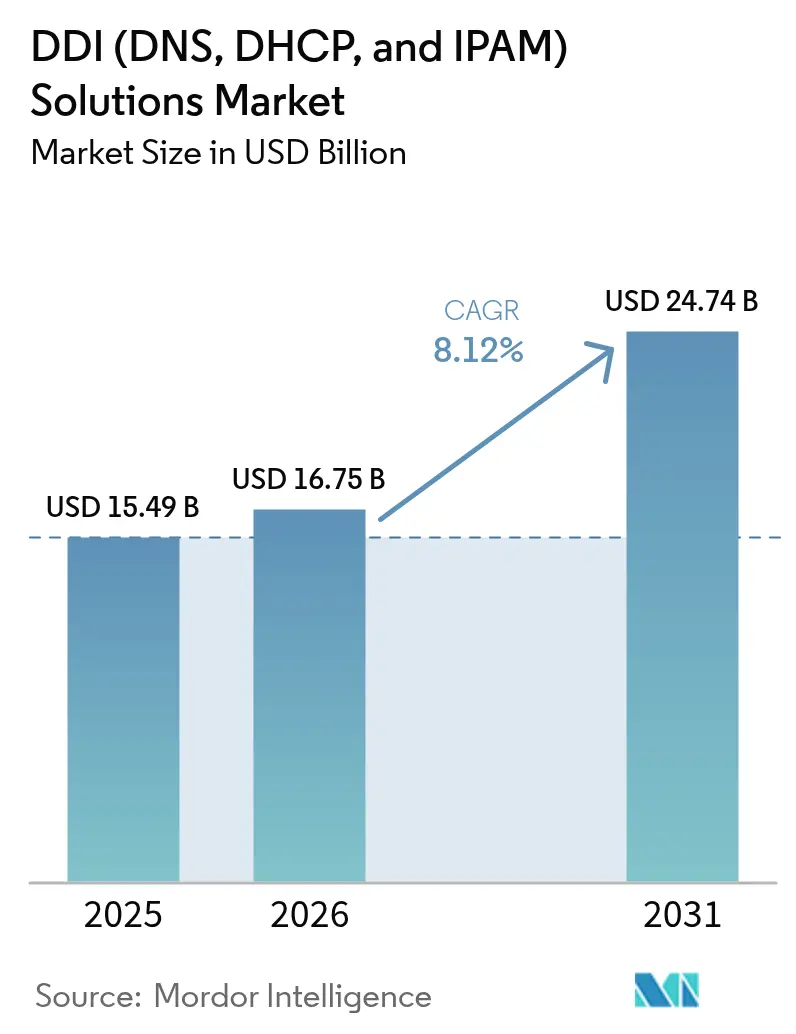
| Dimensione del mercato (2026) | 16.75 miliardo di dollari |
| Dimensione del mercato (2031) | 24.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.12% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
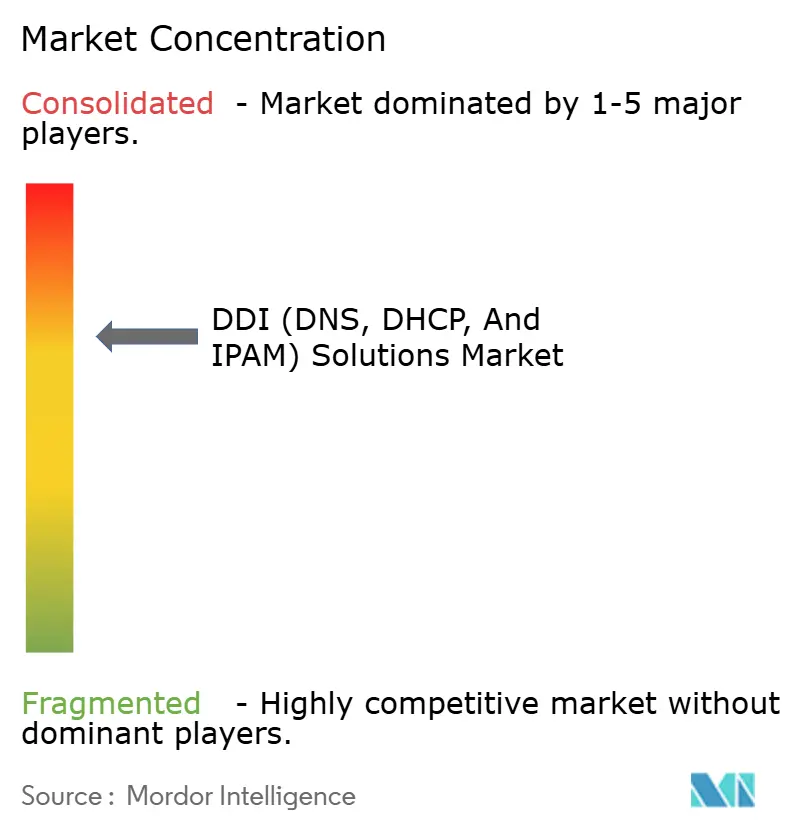
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle soluzioni DDI (DNS, DHCP e IPAM) di Mordor Intelligence
Si prevede che il mercato delle soluzioni DDI (DNS, DHCP e IPAM) crescerà da 15.49 miliardi di dollari nel 2025 a 16.75 miliardi di dollari nel 2026, per poi raggiungere i 24.74 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.12% nel periodo 2026-2031. L'adozione obbligatoria di IPv6, le direttive governative Zero Trust e la rapida espansione dei dispositivi connessi sostengono questa crescita. L'inasprimento delle normative in materia di sicurezza, come la direttiva NIS2 dell'Unione Europea, posiziona le piattaforme DDI non solo come elementi infrastrutturali essenziali, ma anche come strumenti di conformità. Le organizzazioni che migrano i carichi di lavoro verso ambienti ibridi multi-cloud prediligono soluzioni software-centriche che semplificano l'orchestrazione e riducono il costo totale di proprietà. Le partnership strategiche con i provider di cloud hyperscale rafforzano il passaggio a una governance DDI unificata su cloud pubblico, data center privati e siti edge.
Punti chiave del rapporto
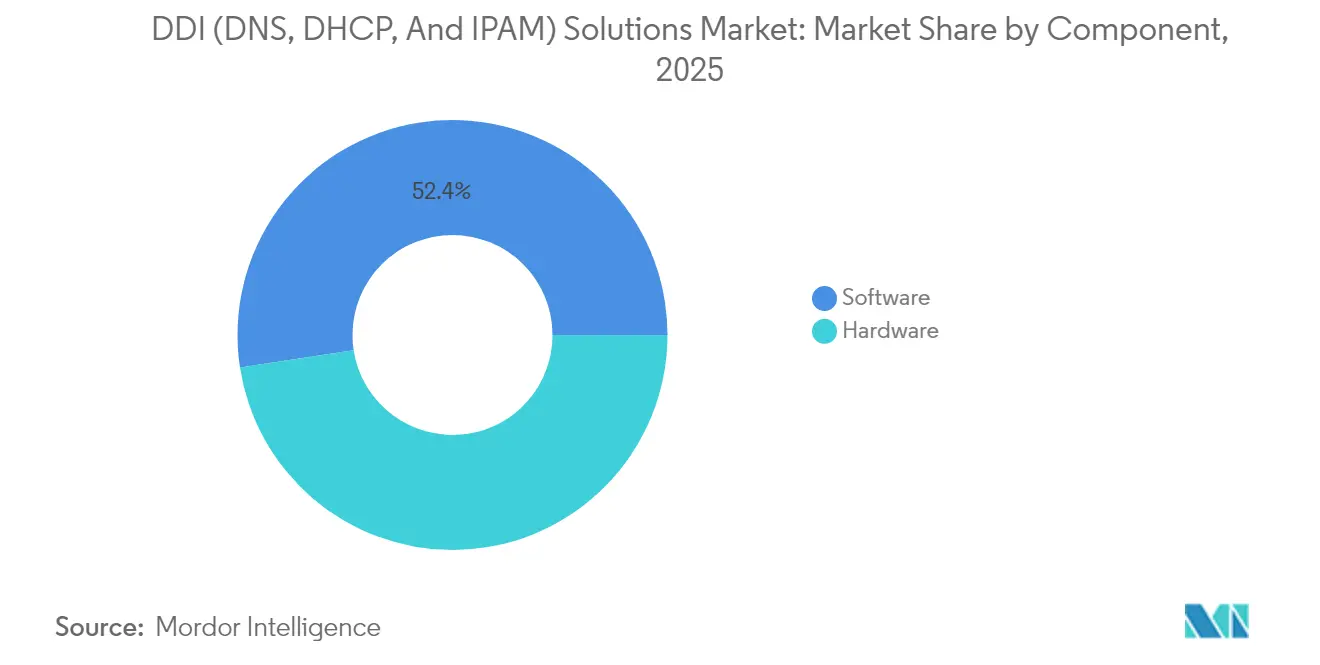
- Per componente, il software deteneva il 52.42% della quota di mercato delle soluzioni DDI (DNS, DHCP e IPAM) nel 2025 e si sta espandendo a un CAGR dell'8.53% fino al 2031.
- In base al modello di distribuzione, le distribuzioni cloud hanno rappresentato il 65.05% del mercato delle soluzioni DDI (DNS, DHCP e IPAM) nel 2025 e stanno registrando un CAGR del 10.25% fino al 2031.
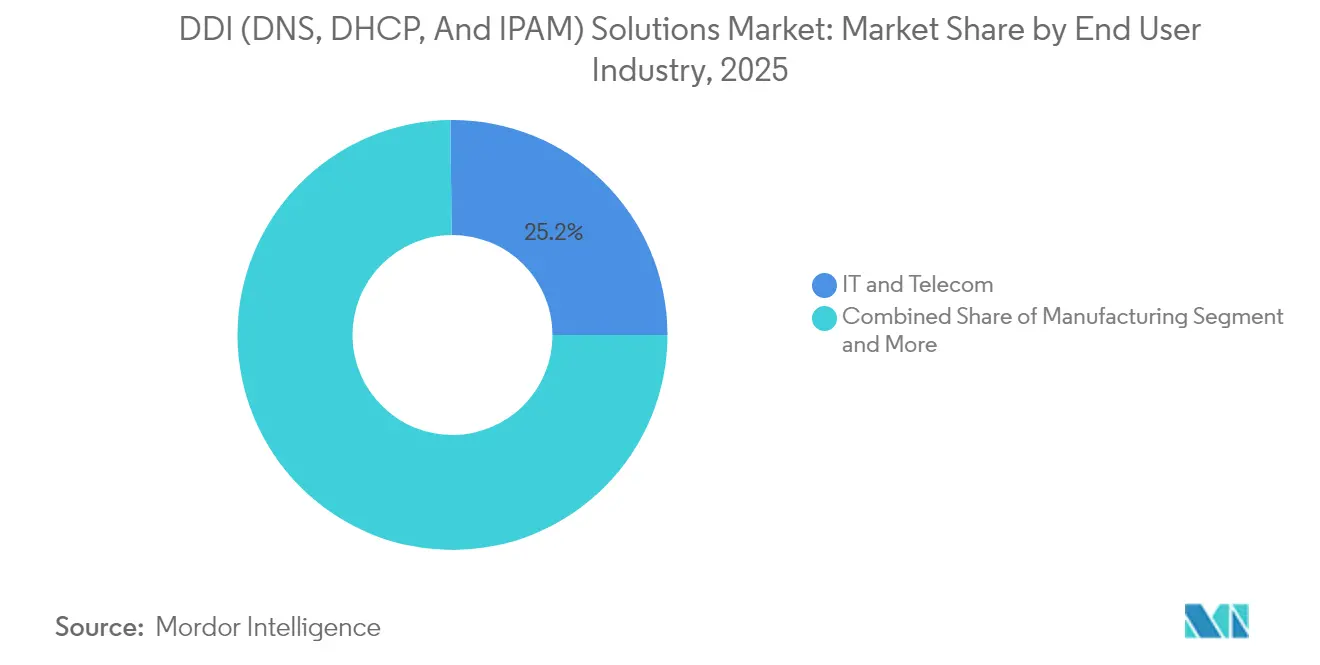
- In base al settore di appartenenza, IT e telecomunicazioni sono stati i settori leader con una quota di fatturato del 25.15% nel 2025, mentre il settore sanitario e delle scienze della vita è quello che registra la crescita più rapida, con un CAGR del 8.78% entro il 2031.
- Per applicazione, l'automazione di rete ha catturato il 37.65% delle dimensioni del mercato delle soluzioni DDI (DNS, DHCP e IPAM) nel 2025; le applicazioni di sicurezza e Zero Trust stanno crescendo a un CAGR del 9.21% fino al 2031.
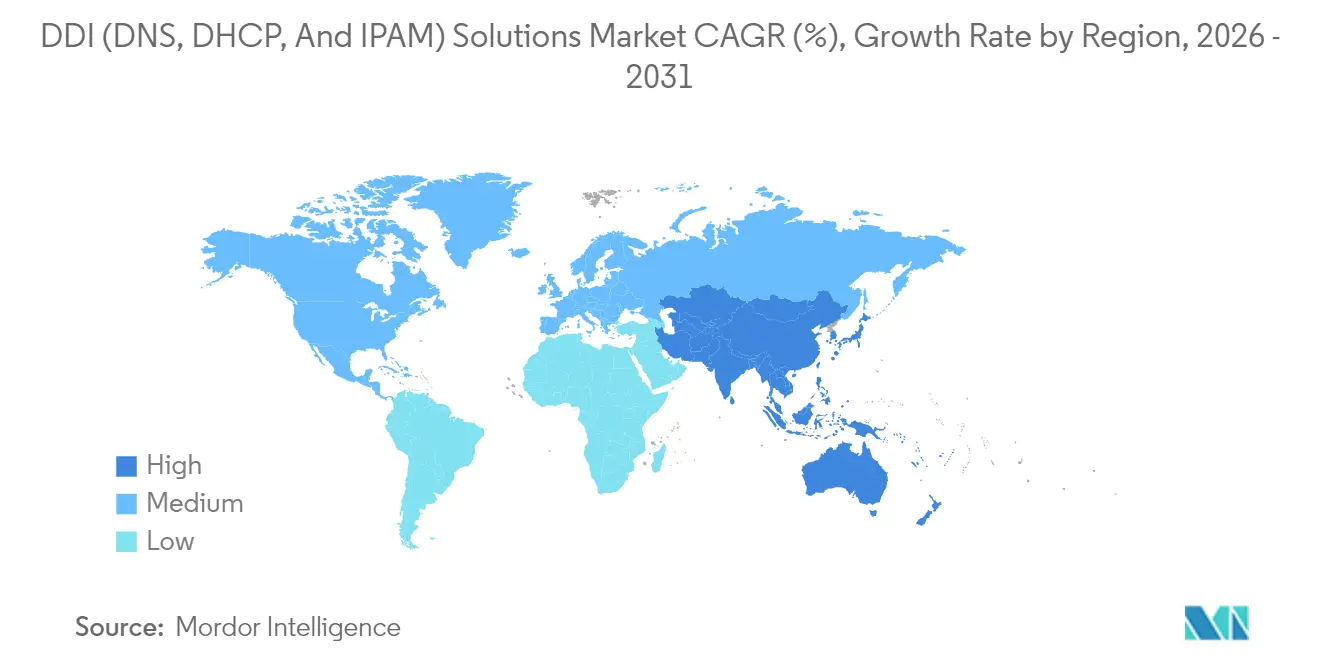
- In termini geografici, nel 34.35 il Nord America rappresentava il 2025% del mercato delle soluzioni DDI, mentre l'area Asia-Pacifico registra il CAGR regionale più elevato, pari all'8.39% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle soluzioni DDI (DNS, DHCP e IPAM)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del volume degli indirizzi IP basati su cloud e IoT | + 2.10% | Globale, con l'APAC in testa all'adozione | Medio termine (2-4 anni) |
| Norme più severe sulla sicurezza dei dati e sulla privacy | + 1.80% | Europa e Nord America, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Transizione IPv6 accelerata nelle aziende | + 1.50% | Globale, con mandati governativi negli Stati Uniti e nell'UE | Medio termine (2-4 anni) |
| Domanda di automazione di rete nelle operazioni Zero-Touch | + 1.30% | Nord America e UE, emergenti nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Mandati governativi sulla sicurezza informatica Zero-Trust | + 1.00% | Le agenzie federali statunitensi si stanno espandendo al settore commerciale | A breve termine (≤ 2 anni) |
| Il 5G e l'implementazione dell'edge amplificano la complessità del DDI | + 0.80% | Nucleo Asia-Pacifico, espansione verso il Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del volume degli indirizzi IP basati su cloud e IoT
L'aumento esponenziale degli endpoint connessi costringe le aziende a gestire spazi di indirizzi IP estesi che si estendono dai data center on-premise a più cloud pubblici e a nuove posizioni edge. L'ascesa della Malesia come hub regionale per i data center, supportata dagli investimenti di Google e Nvidia, illustra la portata della scalabilità di rete attualmente in atto. Si prevede che il mercato dei data center dell'Asia-Pacifico crescerà del 12.6% all'anno fino al 2032, sottolineando l'urgente necessità di un'orchestrazione automatizzata degli indirizzi IP su infrastrutture eterogenee. [1] International Society for Performance Improvement, “Asia-Pacific Data-Center Forecast 2025-2032,” ispi.org Le piattaforme DDI che offrono rilevamento in tempo reale, provisioning basato su policy e analisi approfondite diventano quindi strumenti fondamentali per l'espansione digitale.
Norme più severe sulla sicurezza dei dati e sulla privacy
Le direttive di sicurezza elevano il DDI da semplice strumento di back-office a controllo di prima linea. La direttiva NIS2 obbliga i fornitori di servizi DNS a segnalare gli incidenti entro 24 ore e impone sanzioni fino a 10 milioni di euro (11.79 milioni di dollari) per la non conformità. [2] Commissione europea, “Panoramica della direttiva NIS2”, europa.eu Negli Stati Uniti, l'Ordine esecutivo 14144 impone alle agenzie federali di crittografare il traffico DNS nell'ambito dell'implementazione di Zero Trust. Le aziende si rivolgono quindi a suite DDI che integrano intelligence adattiva sulle minacce, crittografia DNS-over-HTTPS e reporting automatizzato sulla conformità.
Transizione IPv6 accelerata nelle aziende
L'esaurimento globale degli indirizzi IPv4 e le scadenze governative stanno accelerando i piani di migrazione a IPv6. L'Office of Management and Budget degli Stati Uniti richiede alle agenzie di completare un'importante abilitazione a IPv6 entro il 2025, stimolando iniziative simili in settori adiacenti. Anche la Cina dà priorità a IPv6 per sostenere la strategia di economia digitale, nonostante le più ampie pressioni macroeconomiche. Le aziende si affidano a motori DDI che supportano il funzionamento dual-stack, la traduzione automatica degli indirizzi e la sincronizzazione delle policy durante le transizioni graduali.
Domanda di automazione di rete nelle operazioni Zero-Touch
I team operativi cercano di sostituire le attività di rete ripetitive con l'automazione a ciclo chiuso. Cisco ha recentemente presentato agenti di intelligenza artificiale in grado di eseguire modifiche di configurazione di routine alla velocità di una macchina, riducendo la carenza di personale e il rischio di interruzioni. I fornitori di DDI integrano moduli di apprendimento automatico simili per prevedere conflitti di indirizzi, suggerire soluzioni e attivare aggiornamenti delle policy. Queste funzionalità si allineano con le pipeline DevOps, consentendo un provisioning di rete coerente attraverso paradigmi di infrastruttura come codice.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Budget IT ridotti e rischio di distribuzione percepito | -1.20% | Imprese globali, in particolare di medie dimensioni | A breve termine (≤ 2 anni) |
| Scarsità di talenti qualificati in sicurezza DDI e DNS | -0.90% | Nord America e UE, emergenti nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ostacoli all'integrazione multi-cloud e all'interoperabilità delle API | -0.70% | Globale, che colpisce le organizzazioni cloud-first | Medio termine (2-4 anni) |
| Timori di lock-in del fornitore tra le piattaforme proprietarie | -0.50% | Segmento aziendale a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Budget IT ridotti e rischio di distribuzione percepito
L'inflazione dell'hardware guidata dalle tariffe sta comprimendo i budget di capitale. Gli aumenti di prezzo previsti dell'8-20% per le apparecchiature di rete minacciano di dimezzare la crescita della spesa IT prevista nel 2025. [3] Firstbase, "2025 Tariff Impact on IT Hardware", firstbase.io Le imprese di medie dimensioni estendono i cicli di aggiornamento dell'hardware e rimandano gli aggiornamenti DDI per conservare liquidità. Le preoccupazioni per l'interruzione del servizio durante le migrazioni rallentano ulteriormente l'adozione. I fornitori rispondono con modelli di abbonamento, implementazioni a fasi e prezzi basati sui risultati per chiarire il ritorno sull'investimento.
Scarsità di talenti qualificati in DDI e DNS-Security
Si stima che oltre un milione di posizioni vacanti in ambito sicurezza informatica in tutto il mondo presentino una grave carenza di competenze DNS. SolarWinds segnala che i professionisti si preoccupano dei rischi per la qualità dei dati durante l'automazione delle attività di rete, evidenziando lacune nella conoscenza avanzata dei protocolli. La carenza di risorse umane allunga le tempistiche dei progetti e aumenta i costi di implementazione, in particolare per le implementazioni DNS Zero Trust personalizzate. I programmi di formazione e i servizi gestiti mirano a colmare il divario, ma non riescono a scalare con la stessa rapidità della domanda.
Analisi del segmento
Per componente: il dominio del software guida l'innovazione
Nel 2025, il software ha rappresentato il 52.42% del mercato delle soluzioni DDI (DNS, DHCP e IPAM) e si prevede che crescerà a un CAGR dell'8.53% fino al 2031. I fornitori offrono la gestione degli indirizzi IP, l'analisi della sicurezza DNS e l'automazione DHCP come microservizi eseguibili in qualsiasi cloud, eliminando la necessità di appliance specializzate. La Universal DDI Suite di Infoblox offre un unico piano di controllo che abbraccia AWS, Microsoft Azure e Google Cloud. Il segmento software beneficia di costi iniziali inferiori, aggiornamenti automatici delle versioni ed estensibilità basata su API in linea con i flussi di lavoro DevOps. Le soluzioni hardware rimangono rilevanti per i siti edge sensibili alla latenza, ma subiscono pressioni sui margini con l'avanzare della virtualizzazione.
La crescente dipendenza dagli algoritmi di apprendimento automatico rafforza la leadership nel settore software. Il rilevamento predittivo dei conflitti, la convalida delle policy basata sugli intenti e le funzionalità DNS di auto-riparazione differenziano le offerte premium. Man mano che le organizzazioni adottano architetture cloud-native, privilegiano le licenze in abbonamento che convertono le spese in conto capitale in spese operative, sostenendo ulteriormente l'espansione del fatturato derivante dal software. Il segmento software, pertanto, supporta la definizione delle priorità nella roadmap di prodotto sia per i vendor tradizionali che per quelli emergenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di distribuzione: la trasformazione del cloud accelera
Le implementazioni cloud rappresentavano il 65.05% del mercato delle soluzioni DDI (DNS, DHCP e IPAM) nel 2025 e si prevede che cresceranno a un CAGR del 10.25% entro il 2031. Le aziende multi-cloud mature segnalano un risparmio sui costi del 22% grazie alla centralizzazione del controllo DDI tra i provider. Gli hyperscaler hanno aumentato la capacità dei data center in dieci paesi nel corso del 2025, offrendo ai clienti profili di latenza locali nel rispetto delle leggi sulla sovranità dei dati. Questi fattori incoraggiano il consumo diretto di servizi DDI ospitati nel cloud.
Tuttavia, i modelli ibridi rimangono comuni. Le società di servizi finanziari e le agenzie di difesa mantengono le radici DNS on-premise per il controllo delle policy, delegando al contempo le zone secondarie agli host cloud. L'edge computing diversifica ulteriormente le decisioni di implementazione, poiché i casi d'uso 5G e IoT richiedono servizi DHCP localizzati. I fornitori investono quindi in piani di controllo portatili che sincronizzano le policy tra SaaS, container e appliance, garantendo una governance coerente indipendentemente dalla posizione.
Per settore di utilizzo finale: l'assistenza sanitaria emerge come leader di crescita
IT e Telecomunicazioni hanno mantenuto una quota di fatturato del 25.15% nel mercato delle soluzioni DDI (DNS, DHCP e IPAM) nel 2025 grazie all'adozione precoce dell'automazione di rete. Sanità e Scienze della Vita si confermano il settore verticale in più rapida crescita, con un CAGR del 8.78% previsto fino al 2031. Dispositivi medici connessi, espansione della telemedicina e severe leggi sulla privacy aumentano la complessità della gestione degli indirizzi. Gli incidenti ransomware hanno interessato 25.6 milioni di cartelle cliniche nel 2024, intensificando la domanda di protezione a livello DNS. Il Dayton Children's Hospital, ad esempio, ha implementato le misure di sicurezza DNS zero-trust di Cisco per isolare il malware senza interrompere i flussi di lavoro clinici.
Il settore manifatturiero segue la tendenza, poiché i programmi dell'Industria 4.0 convergono tra tecnologia operativa e reti IT, alimentando la necessità di servizi DHCP deterministici in fabbrica. I segmenti Retail e BFSI danno priorità rispettivamente al coinvolgimento omnicanale dei clienti e alla conformità normativa, entrambi richiedendo architetture DNS resilienti. I segmenti Istruzione, Pubblica Amministrazione e Difesa condividono l'attenzione all'accesso remoto sicuro, mentre le aziende più piccole apprezzano i servizi DDI gestiti che compensano la carenza di competenze interne.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: le applicazioni di sicurezza guadagnano slancio
Nel 2025, l'automazione di rete ha detenuto una quota del 37.65% del mercato delle soluzioni DDI (DNS, DHCP e IPAM), a dimostrazione di come le organizzazioni cerchino di semplificare le attività di provisioning. I casi d'uso di sicurezza e Zero Trust, tuttavia, registrano la crescita più rapida, con un CAGR del 9.21% fino al 2031. La direttiva della Casa Bianca che impone l'uso di DNS crittografati per i sistemi federali segnala un più ampio passaggio aziendale alla difesa dalle minacce incentrata su DNS. L'anteprima privata di Microsoft per Zero Trust DNS introduce l'applicazione dei limiti di dominio, bloccando gli FQDN dannosi prima che si verifichino tentativi di connessione. Queste iniziative convertono i log delle query DNS in telemetria di alto valore per i team addetti alle operazioni di sicurezza e guidano gli investimenti in suite di sicurezza DDI integrate.
I carichi di lavoro di virtualizzazione e orchestrazione cloud continuano a beneficiare dell'astrazione degli indirizzi IP e del DNS self-service. I progetti di trasformazione dei data center si affidano a IPAM per migrare i carichi di lavoro con tempi di inattività minimi. Altre applicazioni emergenti includono l'analisi per la reportistica sui chargeback, l'integrazione DevSecOps e i servizi DNS autorevoli su scala Internet.
Analisi geografica
Il Nord America ha guidato il mercato delle soluzioni DDI (DNS, DHCP e IPAM) nel 2025, con una quota di fatturato del 34.35%. Gli obblighi federali Zero Trust e la maturità del cloud per le grandi aziende sostengono la domanda di piattaforme ricche di funzionalità. L'inflazione dei prezzi legata alle tariffe e la cautela macroeconomica potrebbero moderare la spesa del mercato medio, ma la migrazione a IPv6 rimane un fattore non negoziabile entro le scadenze federali. Gli hyperscaler continuano a lanciare zone regionali che espandono l'impronta DNS del cloud e incoraggiano l'utilizzo di servizi IPAM forniti in modalità SaaS.
L'area Asia-Pacifico genera il più elevato slancio di crescita, con un CAGR dell'8.39% al 2031. La rapida digitalizzazione urbana, l'implementazione del 5G e la consistente costruzione di data center in Malesia, Indonesia e India creano sfide nella gestione degli indirizzi multiregionali. La direttiva cinese di accelerare l'adozione dell'IPv6 nonostante le difficoltà economiche mantiene elevata la domanda interna. La diversità normativa regionale, tuttavia, costringe i fornitori a localizzare le funzionalità di hosting e residenza dei dati per soddisfare requisiti legali divergenti.
Il framework europeo NIS2 formalizza gli obblighi di sicurezza informatica in tutti i settori critici, rendendo la gestione del rischio DNS una priorità a livello di consiglio di amministrazione. Belgio, Ungheria, Croazia e Lettonia hanno ottenuto un rapido recepimento legislativo, mentre altri Stati membri si trovano ancora in diverse fasi di approvazione. I costi energetici e un contesto di finanziamento prudente potrebbero limitare l'espansione dei data center a breve termine, ma le norme obbligatorie sulla segnalazione delle violazioni garantiscono investimenti sostenuti in controlli DDI sicuri. Sud America, Medio Oriente e Africa offrono potenziale a lungo termine, ma attualmente si trovano ad affrontare sfide infrastrutturali e di competenze che ne ritardano l'implementazione su larga scala.
Panorama normativo
L'adozione del DDI è influenzata da mandati e standard di sicurezza informatica che posizionano il DNS come punto centrale per l'applicazione del principio Zero Trust. Nell'Unione Europea, la Direttiva (UE) 2022/2555 (NIS2) classifica i fornitori di servizi DNS come entità essenziali e richiede la gestione del rischio di sicurezza informatica e la segnalazione degli incidenti, aumentando le aspettative in termini di resilienza delle operazioni DNS, registrazione e flussi di lavoro di risposta all'interno delle piattaforme DDI. L'implementazione si è evoluta in requisiti tecnici prescrittivi, tra cui il Regolamento di esecuzione (UE) 2024/2690 della Commissione europea (ottobre 2024), che definisce le misure di sicurezza tecniche per i fornitori di servizi DNS ai sensi della NIS2.
Negli Stati Uniti, le linee guida aggiornate con NIST SP 800-81r3, Secure Domain Name System DNS Deployment Guide (marzo 2026), allineano l'implementazione sicura del DNS alle architetture moderne e al principio Zero Trust. L'attività di standardizzazione rafforza inoltre la sicurezza dei protocolli, inclusi i lavori dell'IETF sulle migliori pratiche attuali per DNSSEC (draft-ietf-dnsop-rfc9364bis-00, febbraio 2026) e lo standard cinese GB/T 47323-2026 (marzo 2026), che disciplina le regole di allocazione degli indirizzi IPv6 per le reti non di provider di servizi e rafforza la governance in materia di indirizzamento aziendale e pianificazione della transizione.
Analisi della catena del valore
La catena del valore DDI inizia con i fornitori di software e appliance principali che offrono motori DNS, DHCP e IPAM, insieme a moduli di sicurezza e automazione (Infoblox, BlueCat, EfficientIP, TCPWave, FusionLayer e altri). Si espande poi con i partner di implementazione e integrazione che rendono operativo il DDI in data center, cloud e ambienti edge. Le aziende in genere acquistano il DDI tramite abbonamenti diretti ai fornitori (sempre più spesso SaaS), partner di canale e integratori di sistemi, per poi collegarlo a piattaforme adiacenti come la gestione dei servizi IT, SIEM/SOAR, automazione di rete e strumenti per l'infrastruttura cloud, con IPAM che funge sempre più da sistema di registrazione per il provisioning.
A valle, i fornitori di servizi cloud e di interconnessione influenzano il modo in cui DDI viene confezionato e distribuito in un ambiente multicloud ibrido. Equinix, ad esempio, ha documentato modelli per l'esecuzione di DDI come funzioni di rete virtuali su Equinix Network Edge e per la connessione dei siti tramite Equinix Fabric (marzo 2026), che supporta un modello di consumo edge-adjacent anziché limitarsi al solo software on-premise. La catena è inoltre plasmata dalle integrazioni dell'ecosistema e dall'arricchimento dei dati. Infoblox ha annunciato un programma per l'ecosistema al fine di standardizzare le integrazioni di terze parti (agosto 2024) e, successivamente, l'acquisizione di Kentik nel luglio 2026, a testimonianza della volontà di raggruppare i dati di osservabilità con il contesto DDI per ridurre i punti ciechi derivanti da istanze di server Microsoft frammentate, tracciamento IP basato su fogli di calcolo e configurazioni cloud-native isolate.
Panorama competitivo
Il mercato delle soluzioni DDI (DNS, DHCP e IPAM) presenta una moderata frammentazione. Operatori storici come Infoblox, Cisco e Microsoft sfruttano la presenza aziendale consolidata e si espandono tramite portafogli software ottimizzati per l'orchestrazione multi-cloud. Fornitori pure-play come EfficientIP e BlueCat si differenziano con analisi di sicurezza DNS specializzate, mentre startup come TCPWave integrano l'intelligenza artificiale per la correzione predittiva.
I provider cloud integrano sempre più servizi DNS e indirizzi IP nativi, introducendo una pressione competitiva sui prezzi per le funzionalità fondamentali. I fornitori rispondono offrendo funzionalità avanzate di sicurezza, automazione e conformità che vanno oltre l'hosting in aree commerciali. Le acquisizioni strategiche continuano; l'acquisizione di Infinera da 2.3 miliardi di dollari da parte di Nokia rafforza la sua dorsale ottica, consentendo l'erogazione di servizi DDI di livello carrier. I programmi di ecosistema cross-vendor, ad esempio il marketplace di integrazione di Infoblox, aiutano le aziende a integrare la telemetria DDI negli strumenti SIEM, SOAR e di gestione dei servizi IT per una visibilità olistica.
Leader del settore delle soluzioni DDI (DNS, DHCP e IPAM)
Infoblox
EfficientIP
Reti BlueCat
Cisco Systems
Nokia (VitalQIP)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Infoblox ha annunciato l'acquisizione di Kentik, integrando così l'osservabilità di rete nella sua piattaforma DNS e DDI. La combinazione collega la telemetria di flusso e prestazioni con il contesto DNS autorevole e delle risorse, rafforzando la risoluzione automatizzata dei problemi e le indagini sulla sicurezza nelle reti ibride e multicloud.
- Giugno 2026: Francisco Partners ha acquisito EfficientIP dai fondatori e dagli investitori esistenti, fornendo nuovo supporto per l'espansione del prodotto e la strategia di commercializzazione nel settore DDI e della sicurezza DNS. L'operazione conferma il continuo interesse degli investitori per DDI come piattaforma di controllo fondamentale per l'automazione di rete e la gestione del rischio informatico.
- Febbraio 2026: BlueCat ha presentato BlueCat Horizon, una piattaforma Intelligent NetOps basata su SaaS e pensata per le operazioni di rete tra domini diversi. Il lancio amplia il posizionamento di BlueCat, passando dalle soluzioni DDI di base ai flussi di lavoro operativi basati su cloud che collegano i dati di gestione DNS e IP a casi d'uso NetOps più ampi.
Ambito del rapporto sul mercato globale delle soluzioni DDI (DNS, DHCP e IPAM)
Le soluzioni DDI (DNS, DHCP e IPAM) rappresentano un'integrazione dei dati del piano di indirizzi IP con i dati reali in tempo reale conservati nei server DNS e DHCP, che aiutano le aziende a dirigere rapidamente le diverse attività connesse alla gestione degli indirizzi IP (IPAM). Il mercato offre funzionalità di automazione e gestione centralizzata che possono portare a reti più efficaci e ridurre i costi attraverso applicazioni come l’automazione della rete, la trasformazione dei data center, ecc.
Il rapporto di mercato sulle soluzioni DDI (DNS, DHCP e IPAM) è segmentato per componente (hardware, software), modello di distribuzione (on-premise, cloud), settore dell'utente finale (produzione, vendita al dettaglio, sanità e scienze della vita, istruzione, BFSI, IT e telecomunicazioni, governo e difesa, altri settori), applicazione (automazione di rete, virtualizzazione e orchestrazione cloud, trasformazione del data center, sicurezza di rete e Zero-Trust, altri) e area geografica (Nord America [Stati Uniti, Canada, Messico], Sud America [Brasile, Argentina, resto del Sud America], Europa [Germania, Regno Unito, Francia, Italia, Spagna, resto d'Europa], Asia-Pacifico [Cina, Giappone, India, Corea del Sud, Sud-est asiatico, resto dell'Asia-Pacifico], Medio Oriente e Africa [Medio Oriente (Arabia Saudita, Emirati Arabi Uniti, Turchia, resto del Medio Oriente), Africa (Sudafrica, Nigeria, Egitto, resto dell'Africa)]). Le previsioni di mercato sono fornite in termini di valore (USD).
| Hardware |
| Software |
| On-premise |
| Cloud |
| Produzione |
| Settore Retail |
| Sanità e scienze della vita |
| Formazione |
| BFSI |
| IT e telecomunicazioni |
| Governo e difesa |
| Altre industrie |
| Automazione di rete |
| Virtualizzazione e orchestrazione del cloud |
| Trasformazione del data center |
| Sicurezza di rete e Zero-Trust |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per componente | Hardware | ||
| Software | |||
| Per modello di distribuzione | On-premise | ||
| Cloud | |||
| Per settore degli utenti finali | Produzione | ||
| Settore Retail | |||
| Sanità e scienze della vita | |||
| Formazione | |||
| BFSI | |||
| IT e telecomunicazioni | |||
| Governo e difesa | |||
| Altre industrie | |||
| Per Applicazione | Automazione di rete | ||
| Virtualizzazione e orchestrazione del cloud | |||
| Trasformazione del data center | |||
| Sicurezza di rete e Zero-Trust | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle soluzioni DDI (DNS, DHCP e IPAM)?
Il mercato delle soluzioni DDI (DNS, DHCP e IPAM) è valutato a 16.75 miliardi di dollari nel 2026, con una crescita prevista a 24.74 miliardi di dollari entro il 2031.
Quale modello di distribuzione si sta espandendo più rapidamente?
L'implementazione del cloud guida la crescita con un CAGR previsto del 10.25%, detenendo una quota del 65.05% delle dimensioni del mercato delle soluzioni DDI nel 2025.
Perché il settore sanitario è il segmento di utenti finali in più rapida crescita?
I dispositivi medici connessi, l'adozione della telemedicina e le rigide normative sulla privacy spingono il settore sanitario e delle scienze della vita verso una sicurezza DNS avanzata e l'automazione degli indirizzi IP, con una conseguente previsione di CAGR del 8.78%.
In che modo i mandati governativi influenzano il mercato delle soluzioni DDI?
Politiche come l'Ordine esecutivo 14144 degli Stati Uniti e la direttiva europea NIS2 obbligano le organizzazioni a implementare DNS crittografati e segnalazioni di incidenti, incrementando direttamente la domanda di piattaforme DDI sicure.


