

Dimensione e quota del mercato dei mangimi per cereali essiccati con sostanze solubili (DDGS) di Distiller
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 17.97 miliardo di dollari |
| Dimensione del mercato (2031) | 25.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
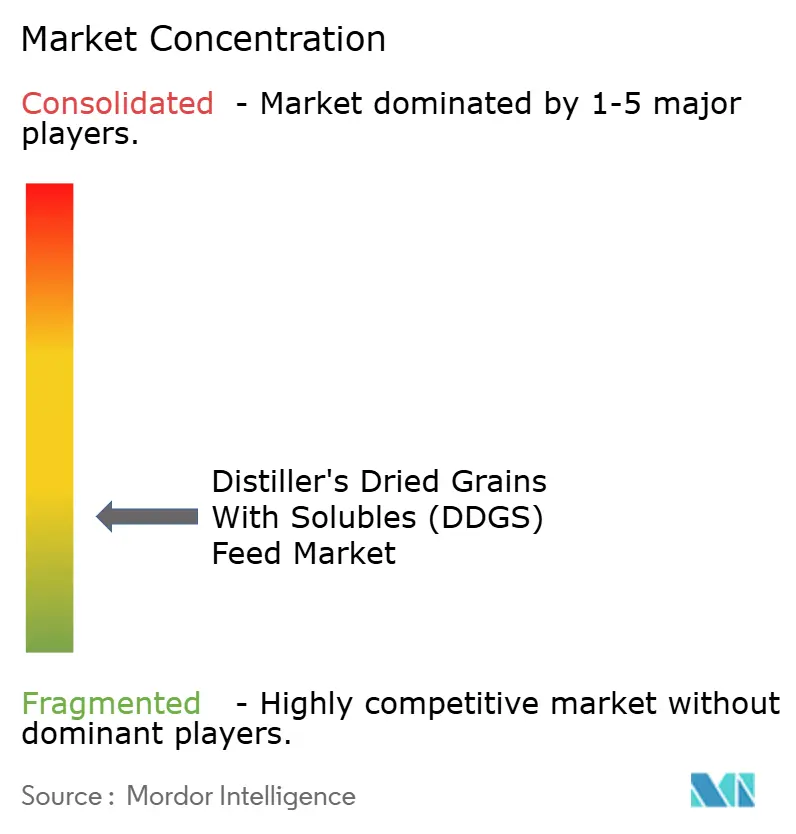
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mangimi per distillerie di cereali essiccati con sostanze solubili (DDGS) di Mordor Intelligence
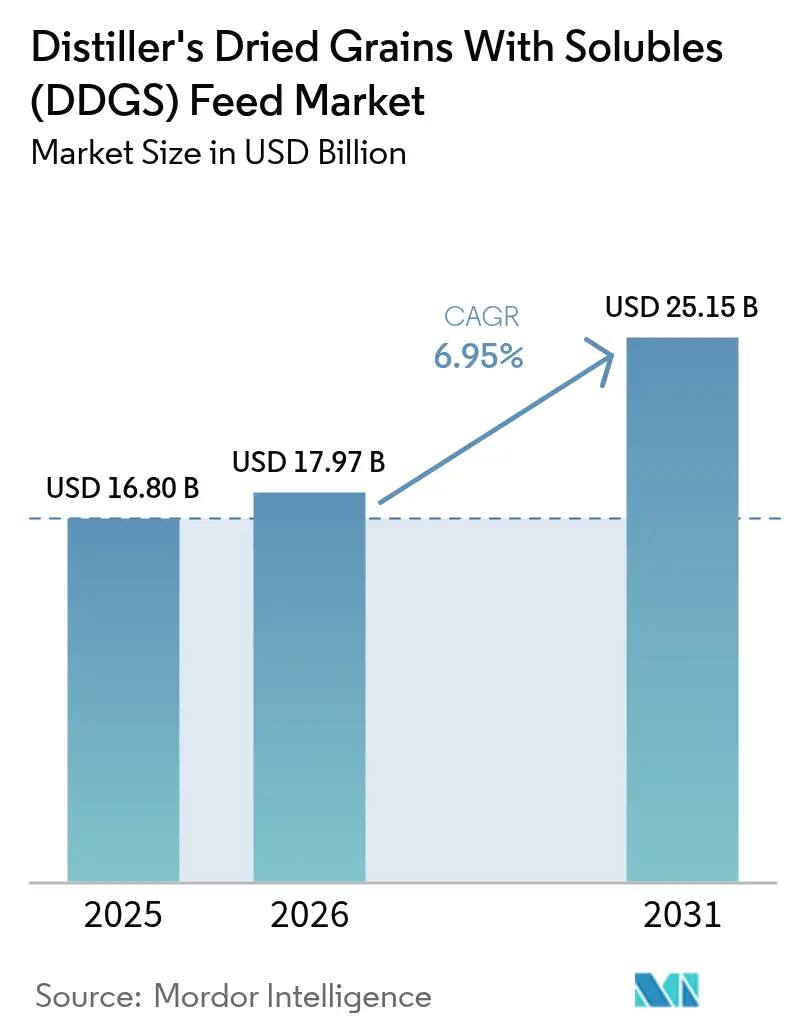
Si stima che il mercato dei mangimi a base di distillati di cereali essiccati con solubili (DDGS) raggiungerà un valore di 17.97 miliardi di dollari nel 2026, in crescita rispetto ai 16.80 miliardi di dollari del 2025, con proiezioni che indicano un valore di 25.15 miliardi di dollari per il 2031, con un tasso di crescita annuo composto (CAGR) del 6.95% nel periodo 2026-2031. La produzione sostenuta di etanolo, l'aumento del numero di capi di bestiame e le tecnologie che aumentano la concentrazione proteica sono i principali motori di questa espansione. I produttori di mangimi considerano i DDGS una copertura affidabile contro la volatilità dei prezzi delle farine proteiche, poiché questo ingrediente fornisce il 27-30% di proteina grezza a costi generalmente inferiori del 10-15% rispetto alla farina di soia. La forte adozione in Asia-Pacifico e Sud America mantiene la domanda globale allineata alla crescente produzione degli impianti di macinazione a secco in Nord America e Brasile. Nel frattempo, i miglioramenti di frazionamento che rimuovono la fibra e aumentano la digeribilità stanno aprendo il mercato dei mangimi a base di DDGS (Distiller's Dried Grains With Solubles) a pollame, suini e razioni per acquacoltura un tempo considerati off-limits. I governi forniscono incentivi finanziari, inclusi sussidi, agli agricoltori che incorporano i DDGS nelle formulazioni dei mangimi per animali. In India, le politiche governative incoraggiano l'adozione dei DDGS nell'alimentazione del bestiame attraverso sussidi e campagne di sensibilizzazione. Nel 2023, il Ministero indiano degli Affari dei Consumatori ha implementato un programma di sussidi sugli interessi per aumentare la produzione di etanolo da varie materie prime, compresi i cereali [1] Fonte: Ministero degli Affari dei Consumatori, dell'Alimentazione e della Distribuzione Pubblica, "Linee guida sul programma di sussidi sugli interessi per nuovi progetti di etanolo a base di cereali", Ufficio stampa, pib.gov.in.
Punti chiave del rapporto
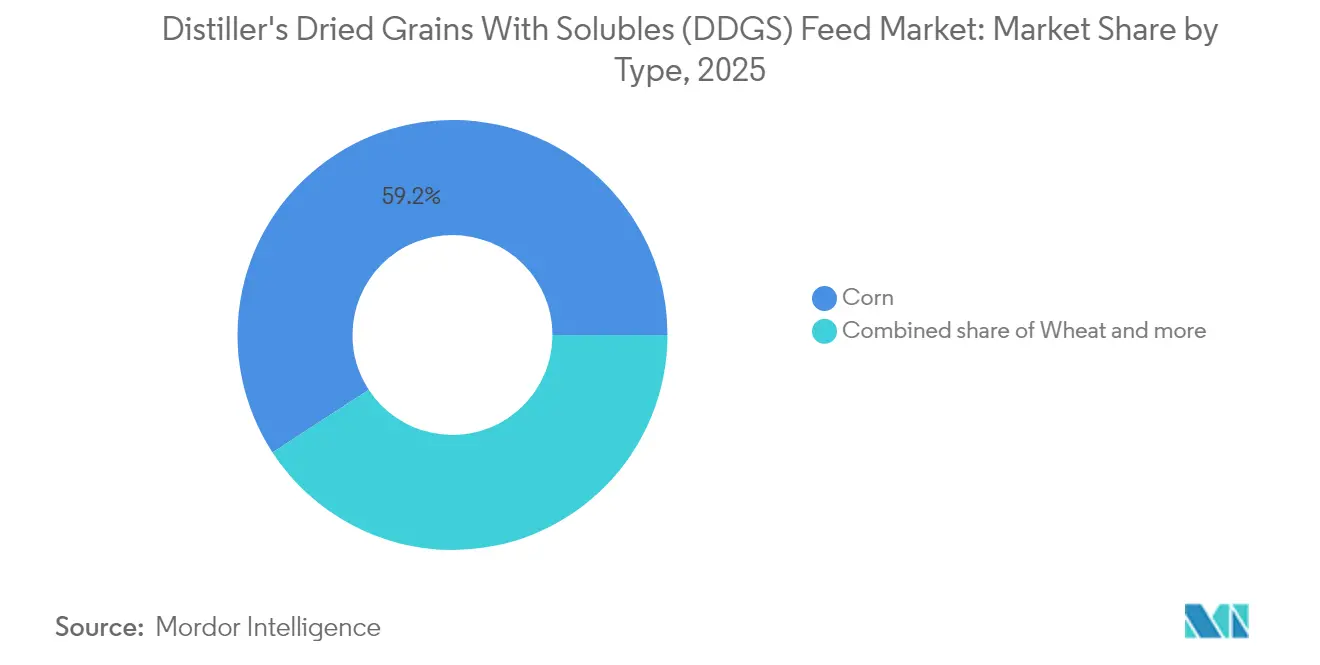
- Per tipologia, i cereali essiccati distillati a base di mais con sostanze solubili (DDGS) mantengono la leadership di mercato con una quota di mercato di circa il 59.20% nel 2025, mentre le varianti di DDGS arricchite di aminoacidi emergono come il sottosegmento in più rapida crescita con un CAGR del 9.25% fino al 2031.
- Nel 33.40, i bovini da latte rappresentavano il 2025% del mercato dei mangimi Distiller's Dried Grains With Solubles (DDGS), mentre si prevede che le diete avicole cresceranno a un CAGR del 9.85% fino al 2031.
- Nel 44.30 il Nord America ha generato il 2025% della quota di mercato, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.22% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei mangimi per cereali essiccati con sostanze solubili (DDGS)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di mangimi per animali ad alto contenuto proteico e convenienti | + 2.1% | Globale con la maggiore attrazione in Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Espansione dell'industria globale dell'etanolo/biocarburante | + 1.8% | Il nucleo del Nord America e del Sud America, che si estende fino all'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Tecnologie di frazionamento migliorate che riducono il contenuto di fibre | + 1.2% | Nord America ed Europa leader, trasferimento tecnologico verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente inclusione di DDGS nelle razioni di pollame e suini in Asia | + 1.5% | Nucleo Asia-Pacifico con ricadute sul Sud-est asiatico e sull'India | A breve termine (≤ 2 anni) |
| L'adozione di mangimi per l'acquacoltura è guidata dalla parità di costo con la farina di pesce | + 0.9% | Domina l'Asia-Pacifico, espandendosi al Sud America e all'Europa | Medio termine (2-4 anni) |
| Premi standard per carburanti a basse emissioni di carbonio per DDGS verdi certificati | + 0.8% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di mangimi per animali ad alto contenuto proteico e convenienti
L'espansione globale del consumo di carne determina una domanda continua di ingredienti per mangimi ricchi di proteine che offrono valore economico mantenendo al contempo le prestazioni degli animali. Secondo l'Organizzazione per la cooperazione e lo sviluppo economico (OCSE), il consumo globale di carne di pollame ha raggiunto 141,274.7 mila tonnellate metriche nel 2024, in aumento rispetto alle 139,334.2 mila tonnellate metriche del 2023 [2] Fonte: Segretariato dell'OCSE, "OECD-FAO Agricultural Outlook 2023-2032: Meat Consumption Dataset", Organizzazione per la cooperazione e lo sviluppo economico, oecd.org . Il DDGS fornisce circa il 27-30% di contenuto proteico grezzo a costi in genere inferiori del 10-15% rispetto all'equivalente di farina di soia, creando un'economia interessante per i formulisti di mangimi che gestiscono la pressione sui margini. La ricerca dell'Università del Nebraska dimostra che tassi di inclusione variabili di DDGS fino al 25% nelle razioni per bovini da ingrasso non producono differenze significative nelle prestazioni, offrendo ai nutrizionisti la flessibilità di ottimizzare le formulazioni in base alla disponibilità degli ingredienti e alle dinamiche dei prezzi. Questa ricerca mette in discussione i limiti di inclusione tradizionali e conservativi e suggerisce un potenziale di applicazione più ampio tra le diverse specie di bestiame.
Espansione dell'industria globale dell'etanolo/biocarburante
L'espansione della capacità di produzione di etanolo crea un effetto moltiplicatore diretto sulla fornitura di DDGS, con ogni gallone di etanolo che genera circa 17-18 libbre di coprodotto DDGS. Nel gennaio 2025, il progetto di cattura del carbonio Tallgrass di Green Plains negli Stati Uniti ha dimostrato il miglioramento dell'economia dell'etanolo attraverso premi a basse emissioni di carbonio. Il progetto ha ridotto l'intensità di carbonio da 51 a circa 19, consentendo la partecipazione ai crediti di produzione di carburante pulito 45Z e ai mercati statali dei carburanti a basse emissioni di carbonio. Questi premi ambientali forniscono incentivi economici per la produzione di etanolo durante i periodi di margini di lavorazione ridotti.
Tecnologie di frazionamento migliorate che riducono il contenuto di fibre
Tecnologie di lavorazione avanzate stanno trasformando i DDGS da sottoprodotti di base in ingredienti per mangimi differenziati, studiati appositamente per applicazioni specifiche. Le tecniche di separazione delle fibre riducono il contenuto di fibra grezza dai tradizionali livelli dell'8-10% al 6-7% nei prodotti modificati, migliorando significativamente la digeribilità per le specie monogastriche. Le formulazioni di DDGS ad alto contenuto proteico, che raggiungono il 32-35% di contenuto proteico grazie al frazionamento migliorato, consentono di ottenere prezzi più elevati nelle applicazioni avicole e suine, dove i profili aminoacidici si avvicinano alla qualità della farina di soia.
Crescente inclusione di DDGS nelle razioni per pollame e suini in Asia
La rapida urbanizzazione intensifica la domanda di carne di pollame e uova nel Sud-est asiatico e in India. Ad esempio, secondo il Dipartimento di Zootecnia e Lattiero-Caseario, in India, la disponibilità pro capite di uova è pari a 103 uova all'anno nel 2023-24 [3] Fonte: Dipartimento di Zootecnia e Lattiero-Caseario, "Rapporto annuale 2023-24", Governo dell'India, dahd.gov.in. I nutrizionisti stanno aumentando l'inclusione di DDGS al 10-15% nelle diete dei polli da carne in crescita abbinando il materiale frazionato a pacchetti di enzimi che migliorano l'energia metabolizzabile. Gli importatori vietnamiti hanno aumentato gli acquisti del 18% nel 2024 e i mangimifici indiani stanno testando il prodotto statunitense a basso contenuto di zolfo per rimanere entro i limiti delle normative locali. Questi cambiamenti aiutano il mercato dei mangimi DDGS a diversificarsi oltre il suo dominio principale nei ruminanti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili dei cereali erodono il vantaggio di prezzo dei DDGS | -1.4% | Globale con l'impatto più forte nelle regioni dipendenti dal mais | A breve termine (≤ 2 anni) |
| Concorrenza di soia, colza e altre farine proteiche | -1.1% | In tutto il mondo, in particolare nelle regioni ricche di semi oleosi | Medio termine (2-4 anni) |
| Limiti più severi per micotossine/zolfo nei principali mercati di esportazione | -0.7% | Corridoi di importazione dell'Unione Europea e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| La carenza di vagoni ferroviari fa aumentare i costi di consegna degli impianti interni | -0.5% | Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili dei cereali erodono il vantaggio di prezzo dei DDGS
I prezzi dei DDGS rispecchiano quelli del mais, poiché entrambi provengono dalla stessa filiera. Quando il mais raggiunge il picco, i cereali dei distillatori spesso seguono nel giro di pochi giorni, riducendo il normale sconto del 10-15% che sostiene la domanda. Le offerte spot di gennaio 2025 si attestavano in media a 155 dollari a tonnellata, mentre i valori delle esportazioni CIF NOLA hanno raggiunto i 216 dollari, a causa del restringimento della logistica fluviale. I produttori di mangimi mantengono la flessibilità necessaria per sostituire fonti proteiche alternative quando i prezzi dei DDGS superano le soglie economiche, creando un'elasticità della domanda che limita il potere di determinazione dei prezzi nei periodi di vincolo di offerta.
Concorrenza di soia, colza e altri farine proteiche
Il profilo aminoacidico superiore della farina di soia e le consolidate catene di approvvigionamento creano una continua pressione competitiva per le applicazioni DDGS, in particolare nelle specie monogastriche, dove la qualità delle proteine influisce significativamente sui risultati prestazionali. La farina di colza e altri sottoprodotti di semi oleosi offrono un contenuto proteico simile con profili nutrizionali diversi, consentendo ai formulatori di mangimi di ottimizzare le formulazioni più economiche in base al prezzo relativo degli ingredienti. La crescente domanda di oli vegetali da parte dell'industria del diesel rinnovabile crea una potenziale carenza di offerta di farine di semi oleosi, il che potrebbe migliorare la competitività dei DDGS attraverso vantaggi di prezzo relativi.
Analisi del segmento
Per tipo: il mais rimane fondamentale, ma aumentano le varianti ad alto contenuto proteico
I cereali essiccati con sostanze solubili (DDGS) di Corn Distiller mantengono la leadership di mercato con una quota di mercato di circa il 59.20% nel 2025, a dimostrazione del predominio delle infrastrutture per l'etanolo da mais in Nord America e delle consolidate catene di fornitura che garantiscono qualità e disponibilità costanti. La maturità di questo segmento garantisce stabilità dei prezzi e competenza tecnica a supporto di una formulazione affidabile dei mangimi. I DDGS da grano conquistano mercati regionali più piccoli, in particolare in Europa e Canada, dove la produzione di etanolo da grano crea flussi di approvvigionamento localizzati. I DDGS da riso rimangono una nicchia, ma si mostrano promettenti nei mercati asiatici, dove le infrastrutture di lavorazione del riso supportano applicazioni specializzate.
Mentre le varianti di DDGS arricchite con aminoacidi emergono come il sottosegmento in più rapida crescita, con un CAGR del 9.25% fino al 2031, mirate ad applicazioni premium in cui profili nutrizionali migliorati giustificano prezzi più elevati, le forme arricchite con aminoacidi richiedono prezzi più elevati quando i livelli di valina o lisina vengono aumentati attraverso aggiunte enzimatiche mirate. Ciononostante, il mais continua ad ancorare la determinazione del prezzo, garantendo una liquidità costante agli acquirenti che apprezzano specifiche nutrizionali coerenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di animale: i ruminanti sono in testa, ma i monogastrici offrono un vantaggio più rapido
I bovini da latte rappresentano il segmento di applicazione più ampio, con una quota di mercato del 33.40% nel 2025, sfruttando la superiore capacità di digestione delle fibre dei ruminanti, che consente tassi di inclusione di DDGS più elevati, fino al 20-30% della sostanza secca totale della razione, senza penalizzare le prestazioni. Seguono da vicino le applicazioni dei bovini da carne, che beneficiano della ricerca dell'Università del Nebraska, che dimostra strategie di inclusione flessibili che mantengono l'efficienza alimentare offrendo al contempo vantaggi in termini di costi rispetto alle tradizionali razioni a base di cereali.
Il pollame emerge come il segmento in più rapida crescita, con un CAGR del 9.85%, trainato da tecnologie di frazionamento migliorate che riducono il contenuto di fibre e migliorano la disponibilità di aminoacidi per applicazioni su polli da carne e galline ovaiole. Le applicazioni suine sono in costante espansione, sebbene le ricerche della SDSU indichino un aumento del fabbisogno idrico, che richiede considerazioni infrastrutturali per i produttori che adottano tassi di inclusione più elevati.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
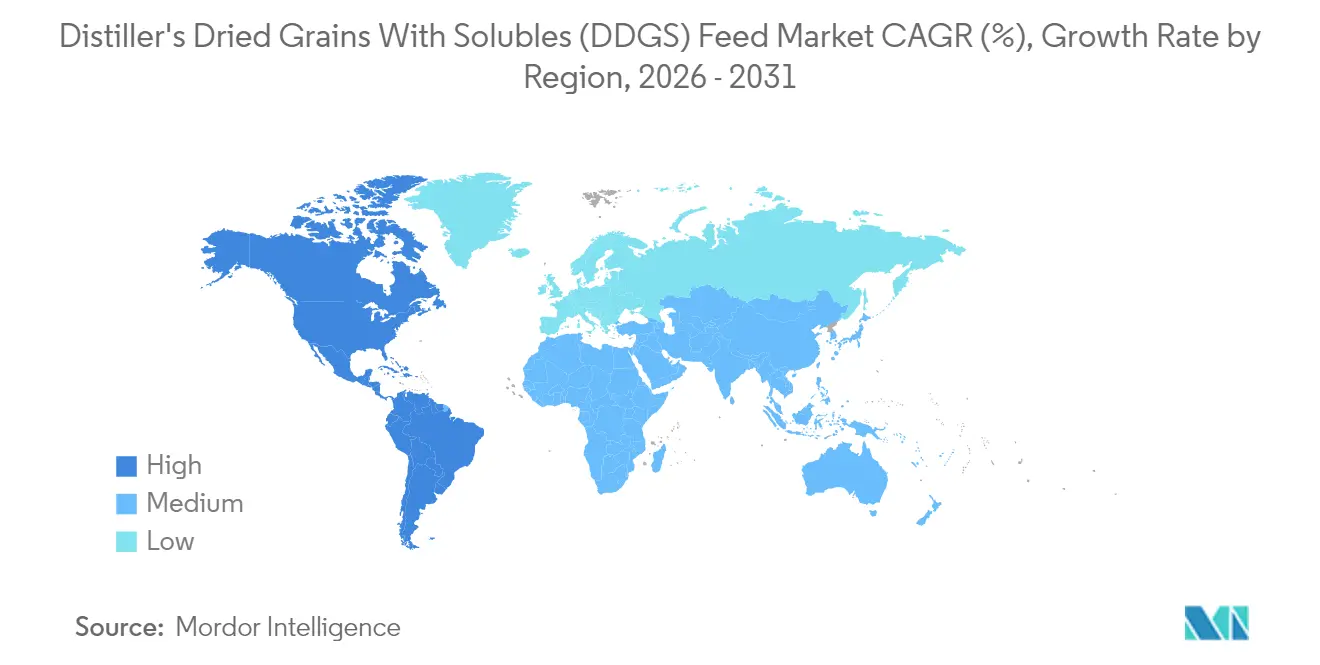
Il Nord America ha mantenuto il 44.30% della quota di mercato nel 2025, trainato dall'imponente infrastruttura statunitense per la produzione di etanolo da mais, che genera oltre 2025 milioni di tonnellate di DDGS all'anno attraverso impianti gestiti da importanti produttori, tra cui Archer Daniels Midland, POET e Green Plains. Il Canada contribuisce attraverso la produzione di etanolo da grano, mentre il Messico rappresenta un'importante destinazione di esportazione che assorbe volumi significativi di DDGS dagli Stati Uniti, nonostante occasionali interruzioni del servizio ferroviario che incidono sull'affidabilità delle consegne. Il servizio ferroviario verso il Messico sostiene esportazioni costanti, sebbene la periodica carenza di autovetture aumenti i costi di consegna e incoraggi i trasportatori costieri a diversificare l'offerta.
L'area Asia-Pacifico registra la crescita più rapida, con un CAGR del 7.22% fino al 2031. L'espansione dell'etanolo da mais in Cina e l'incremento delle distillerie di cereali in India ampliano l'offerta regionale, mentre il boom dei settori avicolo e dell'acquacoltura incrementa i consumi. Vietnam, Thailandia e Indonesia hanno importato complessivamente oltre 4 milioni di tonnellate nel 2024 e i prodotti di qualità certificata stanno sdoganando più rapidamente, poiché i fornitori adottano protocolli di rilevamento delle aflatossine simili a SecureFeed.
Il mercato dei mangimi per animali South American Distiller's Dried Grains With Solubles (DDGS) è in espansione, trainato dalla crescita del 24.5% su base annua della produzione di etanolo da mais in Brasile. I mangimifici nazionali consumano volumi crescenti, con una produzione eccedente destinata ai mercati andini e caraibici. Gli impianti argentini per la produzione di etanolo da grano producono varianti di DDGS adatte alle aziende lattiero-casearie in Cile e Uruguay.
Panorama normativo
La conformità in termini di qualità e sicurezza dei DDGS è determinata dalle definizioni delle materie prime per mangimi, dai controlli preventivi per gli alimenti per animali e dalla modernizzazione della normativa nazionale sui mangimi. Negli Stati Uniti, la produzione e la manipolazione dei DDGS per mangimi sono soggette ai requisiti del Food Safety Modernization Act (21 CFR Parte 507) della FDA, il che spinge gli impianti e i soggetti a valle della filiera a formalizzare l'analisi dei rischi, i controlli preventivi e la verifica di rischi quali micotossine e variabilità nutrizionale.
I parametri relativi alla composizione e all'etichettatura definiscono sempre più l'accettabilità commerciale nelle regioni importatrici. L'Unione Europea mantiene il posizionamento dei DDGS all'interno del catalogo dei materiali per mangimi tramite il Regolamento (UE) 2022/1104, che fornisce specifiche tecniche, inclusi i limiti relativi all'umidità e ai minerali. Il Canada ha portato avanti il suo programma di modernizzazione con l'entrata in vigore, nel dicembre 2025, delle modifiche al Regolamento sui mangimi del 2024 (SOR/2024-132), che inaspriscono le aspettative in materia di etichettatura, sicurezza e controllo dei mangimi. Nel luglio 2026, il Ministero dell'Agricoltura e dell'Allevamento del Brasile ha emanato il primo standard ufficiale di identità e qualità dei DDG del paese, formalizzando i criteri di identità, classificazione ed etichettatura e riducendo gli ostacoli tecnici per l'uso interno e le esportazioni.
Panorama competitivo
Il mercato dei mangimi per animali Distiller's Dried Grains With Solubles (DDGS) è altamente frammentato, con poche aziende che detengono la quota di mercato maggiore: Archer Daniels Midland Company, CHS Inc., POET LLC, Land O'Lakes, Inc. e CropEnergies AG. Queste aziende leader del settore investono in lanci di nuovi prodotti e acquisizioni per espandere le proprie attività. Inoltre, stanno dando priorità alla ricerca e allo sviluppo per introdurre nuovi prodotti a prezzi competitivi.
La svolta di Green Plains verso le certificazioni a basse emissioni di carbonio è indicativa di una più ampia corsa agli armamenti per la sostenibilità. L'azienda sequestrerà circa 800,000 tonnellate di CO₂ all'anno da tre stabilimenti in Nebraska entro la fine del 2025, una mossa che sostiene prezzi più elevati e ammortizza le oscillazioni dei margini di profitto dell'etanolo. ADM sta investendo 300 milioni di dollari in una nuova estrazione di olio di mais in un sito del North Dakota, a dimostrazione di una spinta verso una maggiore acquisizione di valore dei coprodotti. Aziende più piccole come The Andersons sfruttano opportunità di nicchia, tra cui la consegna di DDGS umidi entro il raggio di azione dei camion degli integratori avicoli dell'Ohio.
Il vantaggio competitivo si basa sempre più su tecnologia e logistica. Gli impianti che ammodernano il frazionamento possono richiedere premi di 40 dollari a tonnellata, mentre quelli situati vicino alle linee ferroviarie di Classe I beneficiano di una base di vendita inferiore nei canali di esportazione del Golfo. La concorrenza generale alimenta costanti miglioramenti della qualità senza far pendere il mercato verso l'oligopolio, preservando molteplici opzioni di approvvigionamento per gli acquirenti di mangimi, che sostengono una sana espansione del mercato dei mangimi a base di cereali secchi con sostanze solubili (DDGS).
Leader del settore dei mangimi per cereali essiccati con sostanze solubili (DDGS) della distilleria
Archer Daniels Midland Company
CHS Inc.
POETA LLC
Land O'Lakes, Inc.
CropEnergie AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Archer Daniels Midland (ADM) ha inaugurato un nuovo impianto di 7,500 metri quadrati per la produzione di mangimi e premiscele per animali ad Apucarana, Paraná, Brasile, con una capacità produttiva installata di 40,000 tonnellate all'anno. Il sito rafforza la presenza regionale di ADM nel settore della nutrizione animale e supporta la formulazione e il controllo qualità a livello locale, integrando i programmi di alimentazione basati su DDGS (Drug Distillers Grains with Solubles). Inoltre, amplia la capacità produttiva, avvicinandola ai principali corridoi di crescita del bestiame sudamericano e alla logistica per l'esportazione.
- Maggio 2025: CHS ha annunciato interventi di ammodernamento presso il suo terminal di Myrtle Grove, volti a migliorare la movimentazione e le prestazioni logistiche dei prodotti agricoli. Una maggiore capacità di movimentazione e affidabilità del terminal favoriscono un'esportazione più agevole di DDGS e dei relativi ingredienti per mangimi, soprattutto in un contesto di crescenti vincoli logistici nell'entroterra. Questa iniziativa si allinea all'attenzione del mercato per i costi di servizio e la costanza delle consegne di sottoprodotti sfusi per mangimi.
- Ottobre 2024: ADM ha lanciato la sua piattaforma digitale per la logistica agricola FOB per i silos di cereali, al fine di ottimizzare le operazioni di trasporto e consegna dei cereali, offrendo visibilità in tempo reale sullo stato di avanzamento e flussi di lavoro automatizzati. La maggiore tracciabilità e l'efficienza nella gestione delle spedizioni migliorano il coordinamento tra l'origine dei cereali, le materie prime per la produzione di etanolo e i sottoprodotti destinati alla vendita, come i DDGS (Dried Distillers Grain Shelf). La piattaforma supporta inoltre le pratiche di documentazione sempre più richieste dagli acquirenti per garantire qualità e conformità.
Ambito del rapporto sul mercato globale dei mangimi per cereali essiccati con sostanze solubili (DDGS)
Il DDGS è un coprodotto del processo di produzione dell'etanolo, specificamente derivato dalla fermentazione di cereali come mais, grano, sorgo e orzo. Il mercato del DDGS è segmentato per tipo (mais, grano, riso, cereali misti e altri tipi), tipo di animale (bovini da latte, bovini da carne, suini, pollame e altri tipi di animali) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa). Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) e volume (tonnellate metriche) per tutti i suddetti.
| Mais |
| Grano |
| Riso |
| Aminoacidi |
| Grani Misti |
| altri tipi |
| Bovini da latte |
| Bovini da carne |
| suino |
| Pollame |
| Acquacoltura |
| Altri tipi di animali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente | Arabia Saudita |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per tipo | Mais | |
| Grano | ||
| Riso | ||
| Aminoacidi | ||
| Grani Misti | ||
| altri tipi | ||
| Per tipo di animale | Bovini da latte | |
| Bovini da carne | ||
| suino | ||
| Pollame | ||
| Acquacoltura | ||
| Altri tipi di animali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente | Arabia Saudita | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei mangimi a base di cereali essiccati con sostanze solubili (DDGS) entro il 2031?
Si prevede che il fatturato raggiungerà circa 25.15 miliardi di dollari, man mano che l'ingrediente si diffonderà nelle diete monogastrica e di acquacoltura.
Quale segmento animale consuma attualmente la quota maggiore di Distiller's Dried Grains With Solubles (DDGS)?
I bovini da latte rappresentano il 33.40% del volume globale grazie alla loro capacità di gestire una maggiore inclusione di fibre.
Perché le varianti di Distiller's Dried Grains With Solubles (DDGS) ad alto contenuto proteico stanno crescendo rapidamente?
Il frazionamento riduce la fibra e aumenta la proteina grezza al 32-35%, consentendo agli integratori per pollame e suini di aumentare l'inclusione senza penalizzare la digeribilità.
In che modo i progetti di cattura del carbonio incidono sull'economia dei Distiller's Dried Grains With Solubles (DDGS)?
Le certificazioni a basse emissioni di carbonio legate al sequestro qualificano i coprodotti per prezzi più elevati nell'ambito di programmi come il California LCFS.
In quale regione si prevede che l'utilizzo dei Distiller's Dried Grains With Solubles (DDGS) crescerà più rapidamente?
L'area Asia-Pacifico è in testa con un CAGR del 7.22%, trainato dall'espansione dei settori avicolo, suinicolo e dell'acquacoltura.


