

Dimensioni e quota del mercato degli interruttori CC
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 22.07 miliardo di dollari |
| Dimensione del mercato (2031) | 31.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.06% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
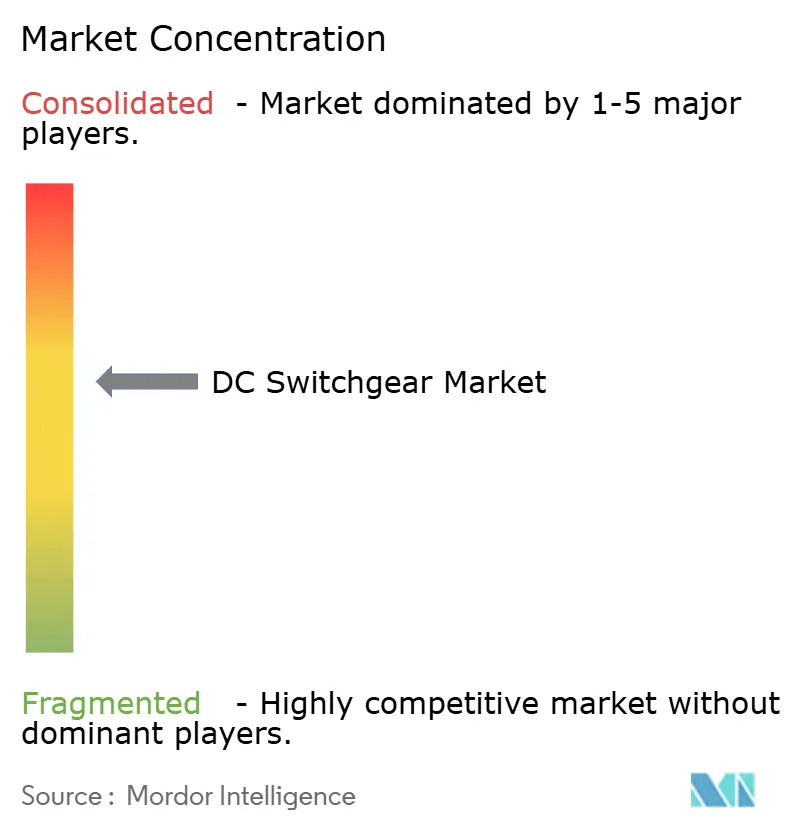
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli interruttori CC di Mordor Intelligence
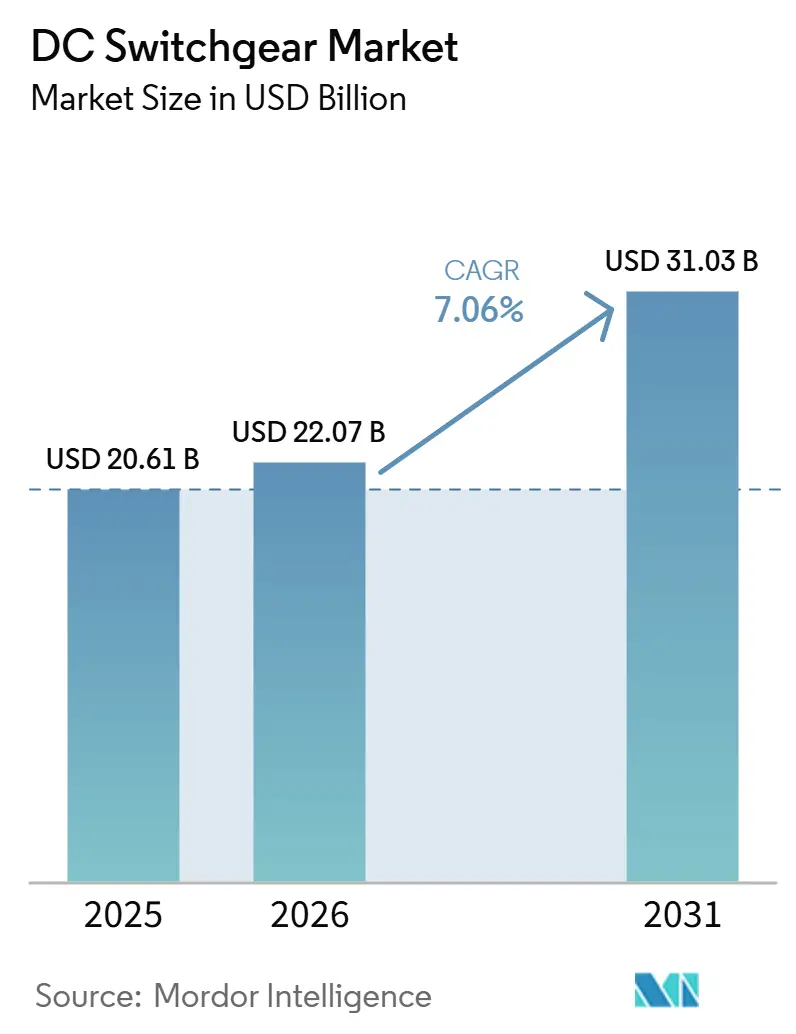
Si prevede che il mercato degli interruttori in corrente continua raggiungerà un valore di 20.61 miliardi di dollari nel 2025, 22.07 miliardi di dollari nel 2026 e 31.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.06% dal 2026 al 2031.
L'accelerazione degli investimenti in infrastrutture a corrente continua ad alta efficienza, la rapida implementazione di energie rinnovabili e la proliferazione di applicazioni di ricarica per data center, ferrovie e veicoli elettrici sostengono l'espansione del mercato delle apparecchiature di commutazione in corrente continua. L'aumento dei budget per la modernizzazione della rete nell'area Asia-Pacifico e in Europa, unito alla necessità di ridurre le perdite di conversione CA-CC, mantiene forte lo slancio della domanda nonostante l'allungamento dei tempi di consegna della catena di fornitura. Le apparecchiature di media tensione e, sempre più, le tecnologie a stato solido e ibride, offrono ai produttori spazio per la differenziazione dei prodotti, mentre le pressioni normative per l'eliminazione graduale dell'SF6 stimolano l'innovazione nei supporti isolanti più ecologici. Tuttavia, gli elevati costi di capitale iniziali, la carenza di interruttori a vuoto e la frammentazione degli standard globali frenano le prospettive di crescita a breve termine.
Punti chiave del rapporto
- In termini di tensione, la media tensione ha conquistato il 39.5% della quota di mercato delle apparecchiature di commutazione CC nel 2025 e si prevede che aumenterà a un CAGR del 7.9% fino al 2031.
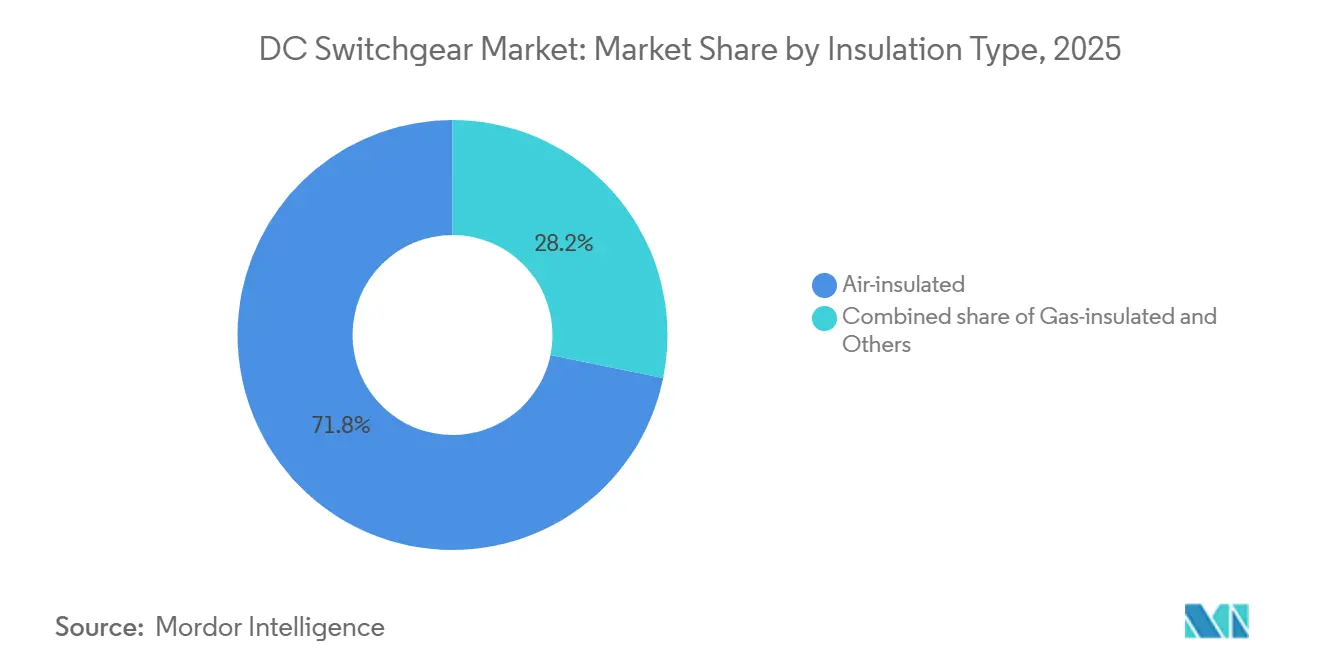
- Per tipologia di isolamento, gli interruttori con isolamento in aria hanno rappresentato la quota di mercato maggiore, con un fatturato del 71.8% nel 2025; la categoria "Altri", che comprende interruttori a stato solido e ibridi, dovrebbe registrare il CAGR (tasso di crescita annuale composto) più elevato, pari al 9.5%, dal 2026 al 2031.
- Nel 2025, i sistemi per interni rappresentavano una quota del 59.2% del mercato degli interruttori in corrente continua, mentre le apparecchiature per esterni sono destinate a crescere a un tasso annuo composto (CAGR) dell'8.2%.
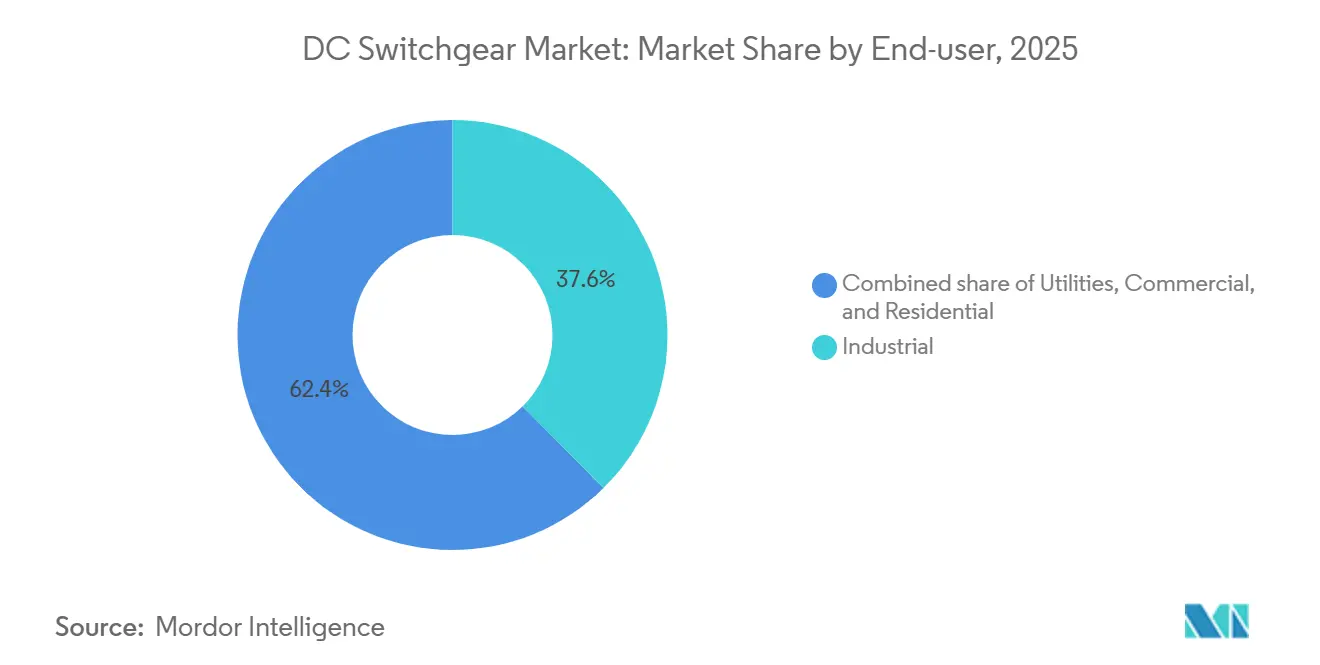
- Per tipologia di utente finale, nel 2025 le installazioni industriali detenevano una quota del 37.6%, mentre si prevede che le installazioni residenziali registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.8% fino al 2031.
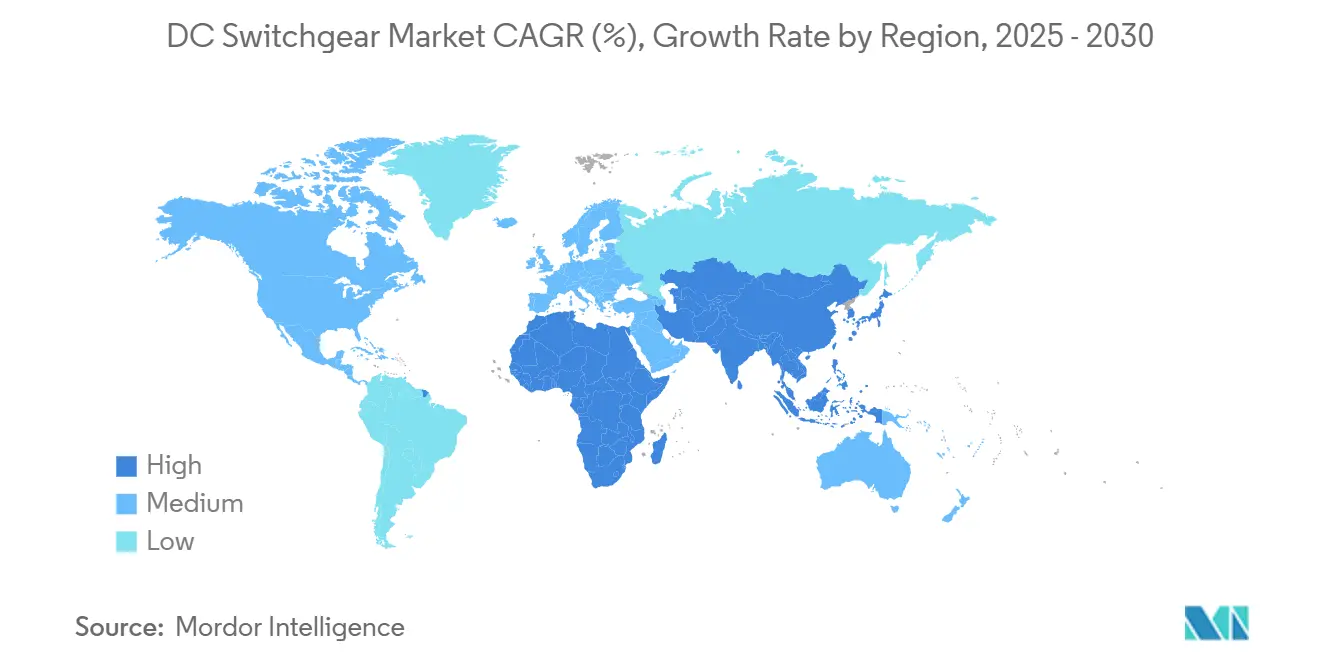
- In termini geografici, la regione Asia-Pacifico ha dominato con una quota del 45.4% nel 2025 e si prevede che manterrà il tasso di crescita più rapido della regione, pari al 7.7%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli interruttori CC
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della capacità di energia rinnovabile | 1.80% | Globale, APAC ed Europa | A lungo termine (≥ 4 anni) |
| Impennata dell'elettrificazione di ferrovie e metropolitane | 1.20% | Nucleo APAC, con ricadute sul Nord America e l'Europa | Medio termine (2-4 anni) |
| Architetture di alimentazione CC per data center | 1.50% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Lancio della ricarica rapida per i veicoli elettrici | 0.90% | Globale, guidato da Cina ed Europa | Medio termine (2-4 anni) |
| Domanda di microreti di difesa | 0.40% | Nord America, APAC selettivo | A lungo termine (≥ 4 anni) |
| Hub offshore per la conversione dell'energia eolica in idrogeno | 0.70% | Europa, focus sul Mare del Nord | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della capacità di energia rinnovabile
Gli impianti eolici e solari globali generano intrinsecamente corrente continua, eliminando le perdite di conversione CA-CC e creando una domanda costante di apparecchiature di commutazione CC ad alta tensione. Gli sviluppatori offshore del Mare del Nord, in collaborazione con Siemens Energy, GE Vernova e Hitachi Energy, stanno costruendo hub multiterminali progettati per integrare 70 GW di capacità eolica nelle reti dell'UE. [1] Siemens Energy, “North Sea HVDC Hubs for 70 GW Offshore Wind,” tdworld.com In India, un collegamento HVDC pianificato da ±800 kV e 6 GW trasmetterà energia dal complesso di energie rinnovabili di Khavda a Nagpur, utilizzando apparecchiature di commutazione avanzate. [2] Hitachi Energy, “Khavda-Nagpur ±800 kV HVDC Contract,” hitachienergy.com Requisiti simili si presentano nel progetto pilota integrato PosHYdon dei Paesi Bassi, che converte l'energia eolica in idrogeno, dove unità compatte e resistenti alla corrosione proteggono gli elettrolizzatori offshore. [3] Riviera Maritime Media, “PosHYdon Offshore Hydrogen Pilot,” rivieramm.com I legislatori continuano a destinare fondi di rete che accelerano l’adozione di apparecchiature di commutazione CC, poiché l’UE punta a una quota di energie rinnovabili del 45% entro il 2030.
Impennata dell'elettrificazione di ferrovie e metropolitane
Le agenzie di trasporto pubblico stanno gradualmente eliminando la locomotiva diesel a favore della trazione elettrica, un cambiamento che si basa su solide reti di distribuzione in corrente continua. La WMATA di Washington ha stanziato 99.1 milioni di dollari nell'anno fiscale 2024 per gli aggiornamenti dell'alimentazione di trazione, con stanziamenti considerevoli per la sostituzione delle apparecchiature di commutazione in corrente continua. [4] Washington Metropolitan Area Transit Authority, "Bilancio FY 2024", wmata.com Il Dipartimento dei Trasporti degli Stati Uniti (US DOT) identifica la trazione in corrente continua a 1,500 V-3,000 V come economicamente vantaggiosa per i servizi ad alta frequenza. I pacchetti di alimentazione chiavi in mano di Hitachi Energy illustrano l'approccio integrato, combinando convertitori di frequenza statici, trasformatori di isolamento e interruttori ad alta velocità per gestire le correnti di frenatura rigenerativa. I codici di sicurezza specifici per il settore ferroviario, che vanno dai limiti di compatibilità elettromagnetica alla resistenza al fuoco, spingono gli OEM a progettare involucri e sistemi di monitoraggio su misura per l'applicazione.
Architetture di alimentazione CC per data center
Gli operatori impegnati a ridurre le bollette energetiche stanno riprogettando la distribuzione degli spazi vuoti a favore di bus a 380 V CC. Gli studi di Eltek mostrano un risparmio annuo del 4.2% per una struttura di medie dimensioni che passa dalla CA alla CC. Siemens ha concordato con Compass Datacenters la fornitura di skid modulari di media tensione che incorporano quadri di manovra CC, che debutteranno in un campus nell'area di Chicago nella seconda metà del 2025. L'interruttore SACE Emax 3 di ABB è progettato per carichi AI con sicurezza informatica IEC 62443, rilevamento di archi elettrici e sganciatori CC. Considerando un CAGR previsto del 16% per i sistemi di alimentazione dei data center dal 2023 al 2030, si prevede un'intensificazione della domanda di interruttori compatti, blindosbarre e hardware di conversione.
Introduzione della ricarica rapida per i veicoli elettrici
I caricabatterie pubblici ad alta potenza funzionano fino a 1,500 V CC e 350 kW, imponendo requisiti rigorosi alle apparecchiature di commutazione in termini di interruzione e surriscaldamento. Il portafoglio di sezionatori CC di ABB supporta correnti continue fino a 1,000 A in ingombri ridotti, rendendoli adatti per i piedistalli a bordo strada. L'espansione dello stabilimento Eaton da 750 milioni di dollari nella Repubblica Dominicana è specificamente rivolta ai componenti per caricabatterie per veicoli elettrici e progetti rinnovabili. Le autorità di regolamentazione europee prevedono 30 milioni di veicoli elettrici entro il 2030, un traguardo che moltiplicherà le installazioni di caricabatterie e rafforzerà il mercato dei quadri di commutazione CC. I progetti bidirezionali veicolo-rete introducono ulteriore complessità, richiedendo dispositivi a stato solido ultraveloci in grado di invertire la corrente in modo sicuro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato capex rispetto all'apparecchiatura di commutazione CA | -1.10% | Mercati globali sensibili ai costi | A breve termine (≤ 2 anni) |
| Assenza di standard DC globali | -0.80% | Globale, variabile a seconda della regione | Medio termine (2-4 anni) |
| Rischio di fuga termica negli interruttori allo stato solido | -0.50% | Mercati avanzati | Medio termine (2-4 anni) |
| Colli di bottiglia nell'alimentazione degli interruttori a vuoto | -0.90% | Regioni globali ad alta domanda | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato Capex rispetto ai quadri di commutazione CA
I progetti in corrente continua (DC) continuano a presentare un notevole vantaggio rispetto a progetti in corrente alternata (AC) comparabili, un ostacolo in gran parte rappresentato dall'elevato costo delle stazioni di conversione e delle apparecchiature di protezione specializzate. I dati dell'Electrical Engineering Portal indicano che la parità di costo si verifica in genere su tratte superiori a 600 km o nei collegamenti sottomarini. La modellazione NREL evidenzia le limitate economie di scala per i componenti in corrente continua (DC), poiché i volumi di produzione globali rimangono modesti. L'aumento dei tempi di consegna, ora superiori alle 92 settimane per gli interruttori, gonfia i budget di emergenza e scoraggia i primi utilizzatori nelle regioni emergenti. Gli sviluppatori spesso sovradimensionano le alternative in corrente alternata per coprire la carenza di componenti, ritardando ulteriormente l'adozione della corrente continua.
Assenza di standard DC globali
Sebbene la norma IEC 60947-2:2024 copra dispositivi fino a 1,500 V CC, per intervalli superiori mancano protocolli universali, costringendo gli OEM a elaborare progetti specifici per ogni sito e aumentando le ore di progettazione. I gruppi di lavoro CIGRE sottolineano che i sistemi MVDC multivendor non saranno scalabili finché i livelli hardware e di comunicazione non saranno armonizzati. Le iniziative IEEE volte a codificare le pratiche di cablaggio degli edifici in corrente continua rimangono incomplete, prolungando l'incertezza per gli appaltatori. Il consorzio READY4DC sottolinea i rischi di interoperabilità per le reti HVDC europee se i produttori continueranno ad applicare algoritmi di protezione proprietari.
Analisi del segmento
Per tensione: la media tensione comanda la leadership di crescita
Il segmento di media tensione ha rappresentato una quota del 39.5% del mercato dei quadri di distribuzione in corrente continua nel 2025 e si prevede che registrerà un CAGR del 7.9% fino al 2031, svolgendo così un ruolo significativo nell'espansione complessiva del mercato. Le dimensioni del mercato dei quadri di distribuzione in corrente continua per media tensione beneficiano del suo equilibrio ottimale tra capacità di gestione della corrente e costo, rendendolo ideale per impianti industriali, linee di alimentazione per energie rinnovabili e reti ferroviarie urbane. La piattaforma MVDC PLUS di Siemens Energy vanta un aumento della capacità di trasmissione del 20-80% rispetto alle alternative in corrente alternata comparabili, rafforzandone la proposta di valore. La domanda è ulteriormente rafforzata dai sistemi di accumulo di energia a batteria che standardizzano sempre più le tensioni di collegamento da 1.5 a 35 kV per semplificare i progetti containerizzati.
Le apparecchiature a bassa tensione, inferiori a 1.5 kV, vantano un'ampia base installata nei data center e nell'energia solare residenziale, ma mostrano una crescita più lenta con il progressivo consolidamento della penetrazione. I progetti ad alta tensione (>52 kV) stanno accelerando di pari passo con gli investimenti nei corridoi UHVDC in Cina e con i grandi contratti per i collegamenti eolici offshore in Europa. Sebbene i progetti ad alta tensione generino ordini di grande valore, la complessità tecnologica e le lunghe procedure di autorizzazione ne frenano i volumi di spedizione annuali. Di conseguenza, la media tensione rimane la principale fonte di reddito per la maggior parte degli OEM e il principale ambito competitivo per l'innovazione nello stato solido.
Per tipo di isolamento: il predominio dell'isolamento ad aria affronta la disgregazione dello stato solido
I quadri isolati in aria hanno mantenuto una quota del 71.8% nel 2025, grazie ai loro design collaudati e ai bassi costi iniziali. Tuttavia, la categoria ha registrato solo un'espansione moderata, poiché gli acquirenti stanno sperimentando soluzioni a stato solido e ibride che promettono significative riduzioni delle perdite. "Altri", che include l'interruttore a stato solido SACE Infinitus di ABB certificato IEC, è previsto per un CAGR del 9.5%, il più rapido nel mercato dei quadri in corrente continua. Le unità isolate in gas sono utilizzate in applicazioni premium a bordo di piattaforme offshore e sottostazioni urbane, dove il loro ingombro ridotto compensa le maggiori spese in conto capitale.
Gli sforzi globali per eliminare l'SF6 accelerano la domanda di progetti basati sul vuoto o su gas alternativi, spingendo i produttori di sistemi isolati in aria e in gas a dotarsi di sistemi più ecologici. Hitachi Energy ha consegnato alla Cina il primo GIS da 550 kV senza SF6 nel maggio 2025, un traguardo che influenzerà i futuri requisiti delle gare d'appalto. Al contrario, l'adozione dello stato solido è ostacolata da ostacoli nella gestione termica e da prezzi più elevati, ma il suo funzionamento senza manutenzione è interessante per i data center e gli impianti di semiconduttori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per installazione: le applicazioni interne sono in vantaggio nonostante l'accelerazione esterna
Le installazioni indoor hanno rappresentato il 59.2% delle implementazioni nel 2025, supportate da stabilimenti produttivi, data center di grandi dimensioni ed edifici commerciali che richiedono ambienti climatizzati. I fornitori promuovono costi di gestione ridotti, condizioni operative più pulite e una manutenzione più semplice per mantenere il predominio. Le dimensioni del mercato dei quadri di distribuzione in corrente continua per installazioni indoor rimangono considerevoli, ma l'espansione rallenta man mano che i principali utenti industriali completano i cicli di modernizzazione pluriennali.
Le apparecchiature di commutazione per esterni, inclusi i quadri elettrici rivestiti in metallo montati su pad e le sale modulari containerizzate, sono sulla buona strada per un CAGR dell'8.2%. Impianti solari ed eolici, hub pubblici per veicoli elettrici e microreti remote preferiscono progetti per esterni che semplificano le opere civili e resistono a polvere, nebbia salina ed esposizione ai raggi ultravioletti. I progressi nei rivestimenti degli involucri, la tenuta stagna IP67 e le camere GIS ottimizzate per lo spazio consentono una messa in servizio più rapida in climi difficili. Questa tendenza stimola anche offerte ibride "semi-indoor", in cui le e-house a tenuta stagna ospitano apparecchiature in corrente continua adiacenti alle aree di processo.
Per utente finale: predominio industriale con emergenza residenziale
I processi industriali hanno conquistato una quota del 37.6% nel 2025, utilizzando la corrente continua per azionamenti a velocità variabile, elettrolisi e robotica avanzata. La crescita si attenua con il progressivo stabilizzarsi della penetrazione nei settori in rapida evoluzione, come quello metallurgico e chimico. Tuttavia, la modernizzazione delle aree industriali dismesse e l'elettrificazione dei processi mantengono resiliente la domanda di sostituzione. I segmenti dei data center e commerciale registrano nuovi volumi, con gli operatori cloud che costruiscono campus da 100 MW, che richiedono migliaia di poli di interruzione.
Sebbene parta da una base ridotta, si prevede che l'adozione residenziale registrerà il CAGR più elevato, pari all'8.8%, trainata da pannelli solari sui tetti, sistemi di accumulo a batteria e caricabatterie rapidi bidirezionali per la casa. I programmi del Dipartimento dell'Energia che sovvenzionano gli aggiornamenti delle case intelligenti incoraggiano i costruttori a pre-cablare le abitazioni con prese CC e USB-C, aumentando la visibilità delle spedizioni fino al 2031. Anche i trasporti, che comprendono infrastrutture ferroviarie, marittime e per veicoli elettrici, registrano guadagni a due cifre, ma i tempi degli ordini variano a seconda dei cicli di finanziamento pubblico. Difesa e settore minerario rimangono settori di nicchia ma redditizi, richiedendo caratteristiche specializzate di robustezza e sicurezza informatica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle apparecchiature di commutazione CC nella regione Asia-Pacifico
L'attrazione gravitazionale dell'area Asia-Pacifico sul mercato dei quadri di distribuzione in corrente continua è trainata da cicli di investimento di capitale senza precedenti e da politiche industriali di supporto. La documentata ondata di spesa di State Grid e le iniziative di PPP per la trasmissione in India indirizzano gare d'appalto multimiliardarie verso OEM globali e nazionali. Gli accordi di trasferimento tecnologico legati a questi progetti forniscono ai fornitori regionali nuove competenze, consolidando ulteriormente gli ecosistemi in corrente continua.
Mercato europeo degli interruttori in corrente continua
L'Europa continua a sostenere normative che esenti da SF6 e a promuovere lo sviluppo di corridoi HVDC transfrontalieri. Il North Sea Wind Power Hub prevede isole energetiche interconnesse, ciascuna delle quali richiede quadri di commutazione multiterminali con tensione ben superiore a 300 kV. I meccanismi di finanziamento previsti dal quadro TEN-E dell'UE danno priorità a tali progetti, garantendo flussi di approvvigionamento prevedibili.
Mercato nordamericano degli interruttori in corrente continua
Le implementazioni nordamericane si concentrano sui cluster di data center nel Midwest e sulle espansioni di interconnessioni rinnovabili in Texas e California. Gli incentivi fiscali federali emanati nell'ambito dell'Inflation Reduction Act prolungano il ciclo di ordinazione delle batterie su scala di rete, catalizzando la domanda di quadri di commutazione CC di media tensione con logica di protezione ottimizzata per l'accumulo di energia.
Mercato degli interruttori CC in Sud America e Medio Oriente e Africa
L'adozione in Sud America si basa sull'energia solare su larga scala in Cile e Brasile. La volatilità valutaria e i vincoli di bilancio pubblico frenano la diffusione su larga scala, ma i finanziamenti bancari multilaterali sostengono la costruzione di corridoi HVDC di portata storica. In Medio Oriente e Africa, la domanda spot è legata agli impianti di desalinizzazione, all'eolico onshore in Egitto e all'elettrificazione di petrolio e gas in Arabia Saudita, tutti impianti che richiedono alloggiamenti resistenti alla corrosione e ad alte temperature ambiente.
Panorama competitivo
La leadership di mercato rimane contesa tra ABB, Siemens Energy e Schneider Electric, ciascuna delle quali sfrutta ampi portafogli e suite di gestione digitale degli asset. L'interruttore allo stato solido di ABB, certificato IEC, rappresenta un vantaggio competitivo per chi è all'avanguardia nella commutazione a basse perdite e senza manutenzione. Siemens Energy punta sulle linee isolate in gas senza SF6, in linea con i mandati di decarbonizzazione dell'UE. Schneider Electric integra l'analisi EcoStruxure per gestire la manutenzione predittiva e ottimizzare il ciclo di vita degli asset.
Eaton, Mitsubishi Electric e Hitachi Energy stanno espandendo la loro presenza produttiva negli Stati Uniti e in Europa per ridurre i tempi di consegna di 90 settimane e soddisfare le soglie del programma Buy-America. Powell Industries sfrutta la sua elevata presenza nazionale per assicurarsi contratti quadro di proprietà degli investitori nel settore delle utility, mentre Fuji Electric e Toshiba mantengono posizioni di forza nell'elettrificazione dei trasporti pubblici in Giappone.
Entranti specializzati, come Meidensha, LS Electric e Zhenfa Hi-tech, puntano a nicchie di mercato nell'e-house modulare e a stato solido, spesso collaborando con aziende di semiconduttori per superare le sfide termiche. La resilienza della supply chain, in particolare l'accesso agli interruttori sotto vuoto, emerge come un fattore di differenziazione decisivo; le aziende con linee di produzione di ceramiche captive godono di un controllo superiore sui tempi di consegna.
Gemelli digitali, certificazioni di sicurezza informatica e garanzie del ciclo di vita dei servizi hanno ormai un peso rilevante nelle valutazioni delle offerte. I fornitori che abbinano hardware al monitoraggio cloud ottengono ricavi pluriennali dai servizi, compensando i margini erosi dall'inflazione delle materie prime.
Leader del settore degli interruttori DC
ABB
Siemens Energia
Schneider Electric
Eaton Corporation
Mitsubishi Electric
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Hitachi Energy ha annunciato un'espansione da 70 milioni di dollari in Pennsylvania per produrre interruttori e quadri elettrici ad alta tensione EconiQ privi di SF6.
- Marzo 2025: ABB completa l'acquisizione dell'attività di accessori per il cablaggio di Siemens in Cina, aggiungendo 150 milioni di USD di fatturato nel 2024.
- Marzo 2025: ABB conferma un'espansione della capacità produttiva statunitense di 120 milioni di dollari, tra cui un nuovo stabilimento di 320,000 piedi quadrati in Tennessee.
- Febbraio 2025: Eaton investe 340 milioni di dollari in una fabbrica di trasformatori nella Carolina del Sud, creando 700 posti di lavoro.
Ambito del rapporto sul mercato globale degli interruttori CC
| Bassa tensione (fino a 1.5 kV) |
| Media tensione (da 1.5 a 52 kV) |
| Alta tensione (oltre 52 kV) |
| Isolato in aria |
| Isolamento a gas |
| Altro |
| Indoor |
| All'aperto |
| Elettricita, Gas Ed Acqua |
| Commerciale |
| Residenziale |
| Industriale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per voltaggio | Bassa tensione (fino a 1.5 kV) | |
| Media tensione (da 1.5 a 52 kV) | ||
| Alta tensione (oltre 52 kV) | ||
| Per tipo di isolamento | Isolato in aria | |
| Isolamento a gas | ||
| Altro | ||
| Per installazione | Indoor | |
| All'aperto | ||
| Per utente finale | Elettricita, Gas Ed Acqua | |
| Commerciale | ||
| Residenziale | ||
| Industriale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle apparecchiature di commutazione CC nel 2025?
Si prevede che il mercato degli interruttori in corrente continua raggiungerà un valore di 20.61 miliardi di dollari nel 2025, 22.07 miliardi di dollari nel 2026 e 31.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.06% dal 2026 al 2031.
Quale classe di tensione cresce più velocemente?
Gli assemblaggi di media tensione, che coprono 1.5-52 kV, portano a un'espansione con un CAGR del 7.9% grazie a progetti di pubblica utilità, industriali e di transito.
Perché gli interruttori allo stato solido stanno guadagnando attenzione?
Riducono le perdite di energia fino al 70%, consentono la commutazione in microsecondi e riducono la manutenzione, sebbene i costi più elevati e la gestione del calore ne limitino ancora l'adozione.
Quale ruolo gioca l'Asia-Pacifico?
L'area Asia-Pacifico detiene il 45.4% del fatturato del 2025 e sostiene il CAGR regionale più elevato, pari al 7.7%, trainato da ingenti investimenti cinesi e indiani nella rete elettrica.
In che modo le normative senza SF6 influenzano il mercato?
Gli obblighi imposti dall'UE e dalla Cina per l'eliminazione graduale dell'SF6 stanno indirizzando gli acquirenti verso opzioni basate sul vuoto e su gas alternativi, stimolando una rapida riprogettazione dei prodotti tra i principali OEM.
Quali sono le attuali sfide della supply chain?
La carenza di interruttori a vuoto e i colli di bottiglia dei trasformatori allungano i tempi di consegna delle apparecchiature di commutazione di media tensione oltre le 90 settimane, costringendo gli acquirenti a preordinare e i fornitori a sfruttare la capacità onshore.


