

Dimensioni e quota di mercato delle date
Analisi di mercato dei datteri di Mordor Intelligence
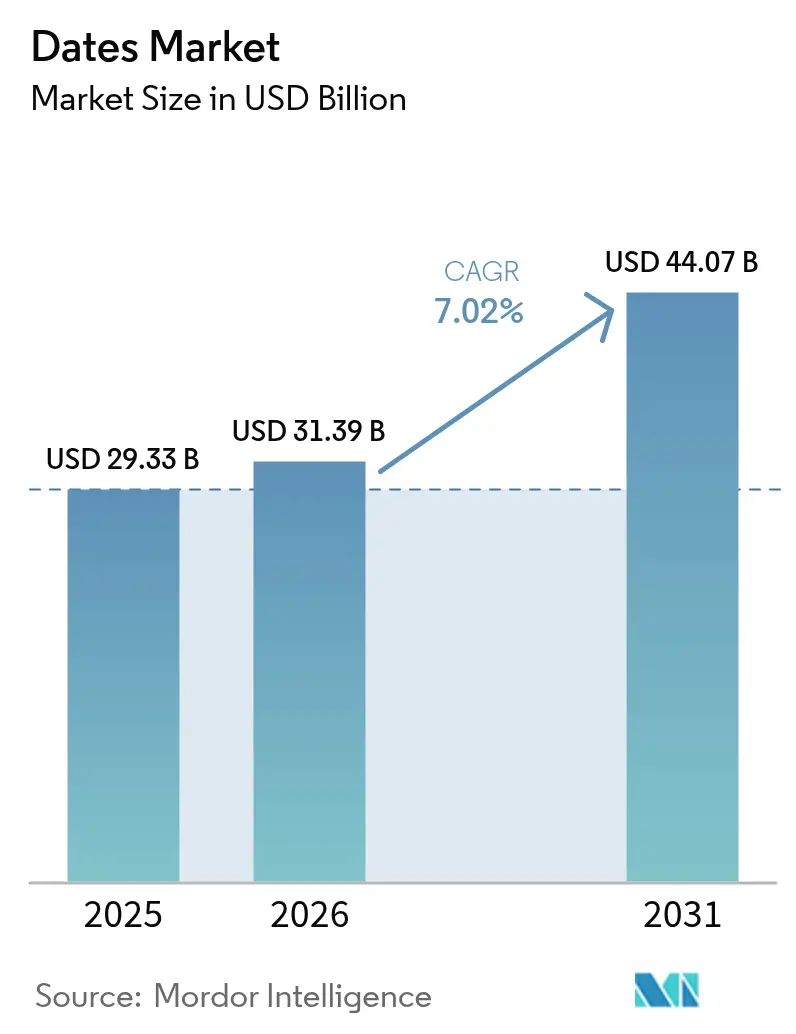
Si stima che il mercato dei datteri raggiungerà i 31.39 miliardi di dollari nel 2026, in crescita rispetto ai 29.33 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 44.07 miliardi di dollari, con un CAGR del 7.02% nel periodo 2026-2031. La crescente richiesta di dolcificanti naturali da parte dei consumatori, i picchi di domanda in aumento legati alle festività e l'espansione della capacità della catena del freddo rafforzano collettivamente lo slancio di crescita del mercato dei datteri. Gli acquirenti attenti alla salute considerano sempre più i datteri un alimento funzionale ricco di fibre, minerali e antiossidanti, aumentando l'accettazione di prezzi più elevati anche nelle regioni sensibili ai costi. Gli investimenti nell'agricoltura intelligente, dall'irrigazione di precisione al monitoraggio dei parassiti tramite sensori, stanno aumentando le rese medie, affrontando al contempo la scarsità d'acqua e la carenza di manodopera. I programmi di sostegno al commercio, ancorati alla Vision 2030 dell'Arabia Saudita e a iniziative simili negli Emirati Arabi Uniti, in Marocco e in Messico, continuano a incentivare la meccanizzazione, la diversificazione delle esportazioni e la lavorazione a valore aggiunto. L'intensificarsi della concorrenza per le varietà premium di Medjool sottolinea l'importanza strategica delle tecnologie post-raccolta che preservano la consistenza e il sapore e sbloccano margini più elevati nell'intero mercato dei datteri.
Punti chiave del rapporto
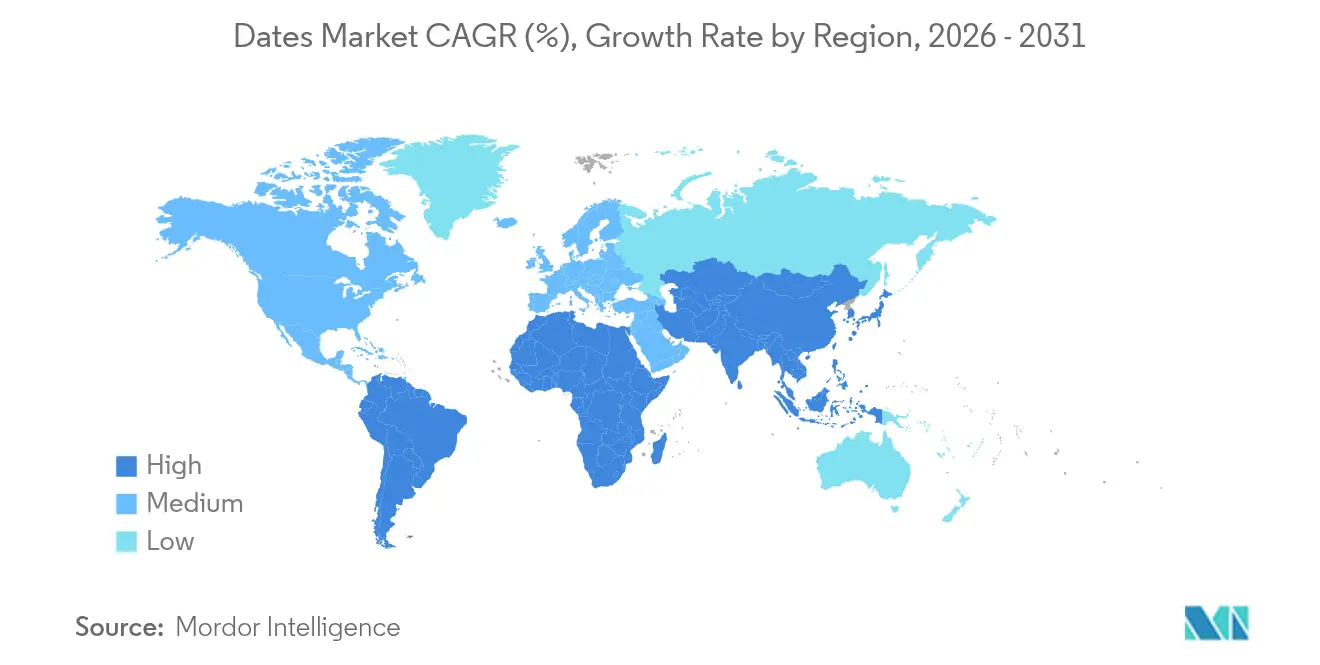
- In termini geografici, il Medio Oriente ha rappresentato il 37.60% del valore del consumo di datteri nel 2025. Si prevede che l'Asia-Pacifico registrerà l'espansione più rapida, con un aumento previsto del valore del consumo di datteri nella regione a un CAGR del 7.32% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei datteri
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di dolcificanti naturali di origine vegetale | + 1.2% | Nord America, Europa e ripercussioni globali | Medio termine (2-4 anni) |
| Crescente consumo legato ai festival nei mercati di importazione non produttivi | + 0.8% | Asia-Pacifico, Europa e Nord America | A breve termine (≤ 2 anni) |
| Aumento della resa e della superficie raccolta sotto le date | + 1.0% | Medio Oriente, Nord Africa, Messico e Marocco | A lungo termine (≥ 4 anni) |
| Iniziative governative e sostegno al commercio | + 0.7% | Arabia Saudita, Emirati Arabi Uniti e più in generale il CCG | Medio termine (2-4 anni) |
| Espansione dell'infrastruttura della catena del freddo post-raccolta | + 0.9% | Cluster di investimento in Asia-Pacifico ed Europa | Medio termine (2-4 anni) |
| Sviluppo di sostituti dello zucchero a base di datteri | + 0.6% | Nord America, Europa e area emergente dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di dolcificanti naturali di origine vegetale
I crescenti obiettivi di riduzione dello zucchero negli alimenti confezionati stanno catalizzando la ricerca e lo sviluppo industriale su sciroppi e polveri derivati dai datteri. L'acquisto di CP Kelco da parte di Tate and Lyle per 1.8 miliardi di dollari nel 2024 ha evidenziato l'orientamento dei principali fornitori di ingredienti verso portafogli di dolcificanti vegetali. La normativa europea "clean label" accelera l'adozione, offrendo ai trasformatori di datteri la possibilità di fornire profili Brix e di sapore standardizzati, un vantaggio convincente. Il mercato dei datteri premia sempre più i produttori che ottengono la certificazione biologica e la tracciabilità, prerequisiti per i contratti multinazionali nel settore alimentare e delle bevande. La rapida adozione in snack bar, cereali per la colazione e dessert vegani sostiene una domanda resiliente anche durante i rallentamenti macroeconomici. Il valore strategico dei dolcificanti a base di datteri, quindi, si estende oltre i reparti di nicchia degli alimenti salutari, fino ad applicazioni su larga scala per prodotti da forno, latticini e bevande, amplificando la domanda di varietà premium in tutto il mercato dei datteri.
Crescente consumo trainato dai festival nei mercati di importazione non produttivi
Il Ramadan continua a innescare prevedibili picchi di domanda, consentendo agli esportatori di stipulare contratti a termine premium e ottimizzare i cicli di spedizione. Natural Delights riporta che i volumi di Medjool quadruplicano durante il mese sacro, con vendite che ora si estendono anche agli acquirenti non musulmani attenti al benessere, alla ricerca di "superfrutti" ricchi di fibre. Le importazioni europee, pari a 184,000 tonnellate per un valore di 481 milioni di euro (520 milioni di dollari), rivelano forti picchi stagionali intorno alle festività natalizie e di Capodanno, in particolare in Francia, Germania e Regno Unito. Questa convergenza tra la domanda per le festività religiose e laiche diversifica i rischi di fatturato e accresce il mercato dei datteri nelle economie mature, dove i dolcificanti naturali alternativi godono già di un ampio spazio sugli scaffali. Gli esportatori che adattano il packaging e il marketing ai temi delle festività ottengono costantemente risultati migliori rispetto ai fornitori di materie prime, evidenziando il ruolo dell'allineamento culturale nel mercato dei datteri.
Iniziative governative e sostegno al commercio
L'agenda Vision 2030 dell'Arabia Saudita posiziona i datteri come prodotto di punta dell'esportazione non petrolifera, sfruttando i pacchetti di finanziamento e assicurazione di Saudi EXIM per sostenere l'espansione delle vendite globali. [1] Fonte: Saudi Export-Import Bank, “Financing Programs,” saudiexim.gov.sa Le missioni di matchmaking governative hanno generato 458 miliardi di SAR (122 miliardi di USD) in esportazioni non petrolifere nel corso del 2024, con i datteri trasformati che hanno registrato una crescita a doppia cifra. Il credito preferenziale per i progetti della catena del freddo e i sussidi per la certificazione di qualità amplificano la competitività delle piccole e medie imprese. Simili quadri normativi negli Emirati Arabi Uniti, in Tunisia e in Marocco accelerano l'installazione di moderni impianti di confezionamento e promuovono l'etichettatura con indicazione geografica. Queste azioni coordinate rafforzano la resilienza del mercato dei datteri professionalizzando gli standard di produzione e aprendo nuovi canali di distribuzione nell'Asia-Pacifico e nel Nord America.
Sviluppo di sostituti dello zucchero a base di datteri
La penetrazione al dettaglio dello zucchero di datteri è aumentata notevolmente dopo che Just Date si è assicurato la distribuzione a livello nazionale presso Sprouts nel 2025, a dimostrazione dell'accettazione da parte dei consumatori delle alternative dolcificanti a base di frutta intera. I metodi di incapsulamento che proteggono i polifenoli durante la cottura ad alte temperature consentono ai dolcificanti a base di datteri di competere direttamente con la stevia e il frutto del monaco nei cereali e nei dolciumi. Questo cambiamento consente ai produttori di ricavare valore aggiunto da frutta di qualità inferiore, non adatta al consumo da tavola, aumentando la redditività complessiva dei coltivatori. Le alleanze produttive con i giganti delle bevande e degli snack garantiscono un'acquisizione prevedibile, ancorando i fondamentali della domanda a lungo termine per il mercato dei datteri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata impronta idrica in un contesto di restrizione delle quote idriche | -1.8% | Arabia Saudita, Egitto e Medio Oriente in generale | A breve termine (≤ 2 anni) |
| Aumento dell'incidenza delle infestazioni da parassiti | -1.1% | Arabia Saudita, Emirati Arabi Uniti e Nord Africa | Medio termine (2-4 anni) |
| Tariffe volatili sulle esportazioni dei principali produttori | -0.7% | Flussi globali, Arabia Saudita, Iran e Tunisia | A breve termine (≤ 2 anni) |
| Carenza di manodopera per l'impollinazione manuale e la raccolta | -0.9% | Medio Oriente e California | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata impronta idrica in un contesto di riduzione delle quote idriche
Le palme da dattero richiedono 60-95 m³ di acqua per albero all'anno, mettendo sotto pressione i coltivatori, poiché i governi del Golfo ridistribuiscono le scarse riserve acquifere verso colture strategiche per la sicurezza alimentare. Gli obiettivi di produttività idrica di 1.3 kg di frutta fresca per metro cubo mettono a dura prova le piantagioni irrigate per inondazione, accelerando l'adozione di sistemi a goccia e sotterranei che possono dimezzare i consumi e raddoppiare la resa. I costi iniziali delle attrezzature rimangono proibitivi per molti piccoli agricoltori, spingendo a richiedere hub infrastrutturali condivisi e prestiti agevolati. I coltivatori che non riescono a modernizzarsi rischiano di perdere sussidi e licenze di esportazione, limitando l'espansione nelle roccaforti tradizionali e influenzando le dinamiche dell'offerta nel mercato dei datteri.
Carenza di manodopera per l'impollinazione manuale e la raccolta
L'impollinazione richiede squadre addestrate per trasferire il polline maschile alle infiorescenze femminili entro una ristretta finestra di fioritura con un rapporto alberi maschili-femminili di 1:50. [2] FAO, “Impollinazione e gestione dei grappoli”, fao.org La carenza stagionale di manodopera nella Coachella Valley in California e l'aumento dell'inflazione salariale nelle economie del Golfo aumentano i costi di produzione. I droni multirotore sperimentali dotati di bracci robotici promettono di ridurre il fabbisogno di manodopera, tuttavia la diffusione commerciale deve ancora affrontare ostacoli normativi e di costo. Finché la meccanizzazione scalabile non sarà matura, la scarsità di manodopera frena la crescita della resa, in particolare per le varietà premium che richiedono standard di qualità rigorosi nel mercato dei datteri.
Analisi geografica
Nel 2025, il Medio Oriente deteneva il 37.60% del mercato dei datteri, con Arabia Saudita ed Emirati Arabi Uniti che contribuivano con ingenti ricavi dalle esportazioni nel 2024. I programmi nazionali prevedono prestiti agevolati per l'automazione degli impianti di confezionamento e campagne di branding che posizionano le cultivar regionali come regali di lusso. Nel frattempo, il continuo esaurimento delle falde acquifere e l'aumento delle epidemie di punteruolo rosso della palma richiedono una rapida transizione verso l'irrigazione di precisione e la gestione integrata dei parassiti, aumentando il fabbisogno di capitale nel mercato dei datteri.
Si prevede che il valore del consumo di datteri nel mercato dell'Asia-Pacifico aumenterà costantemente, alimentato da un CAGR del 7.32% fino al 2031. Le significative importazioni di datteri dall'India nel 2024 sono state trainate dalla crescente consapevolezza della salute nelle città e dai tradizionali modelli di consumo durante le festività. L'espansione dell'e-commerce, che si prevede dominerà il commercio online globale entro il 2025, ha consentito la distribuzione di datteri Medjool di alta qualità nelle città di secondo e terzo livello. In Indonesia e Malesia sono in corso iniziative governative per la coltivazione locale di datteri, il cui successo dipenderà dall'adattabilità dell'agricoltura alle condizioni umide.
Il profilo di consumo europeo privilegia i prodotti biologici e del commercio equo e solidale, con picchi stagionali durante il Ramadan e il Natale che favoriscono una programmazione delle importazioni prevedibile. Le richieste di sostenibilità proattiva spingono gli esportatori a divulgare metriche di impronta idrica e dati di tracciabilità, a vantaggio dei coltivatori che hanno investito in sistemi di filiera basati su codici QR. La domanda nordamericana mostra una crescita costante a una cifra. La produzione interna nella Coachella Valley in California garantisce la disponibilità tutto l'anno, mentre le importazioni integrano un'offerta varietale premium e diversificata. Il Sud America, in particolare la regione messicana di Sonora, è in fase di espansione iniziale, sfruttando cultivar tolleranti al sale ibridate con CRISPR per penetrare il mercato dei datteri.


Panorama normativo
I requisiti normativi per i datteri nei principali mercati di importazione combinano controlli di qualità e sicurezza con la variabilità delle politiche commerciali. Negli Stati Uniti, l'USDA AMS applica i requisiti di importazione della Sezione 8e per i datteri ai sensi del 7 CFR Parte 999, incluso un grado minimo US B o superiore per i datteri destinati al confezionamento al dettaglio, con esenzioni per piccole spedizioni fino a 70 libbre o lotti destinati alla trasformazione. Parallelamente, le norme fitosanitarie dell'USDA APHIS regolano l'ingresso per ridurre i rischi di introduzione di parassiti, aumentando l'importanza della documentazione, della preparazione alle ispezioni e della tracciabilità per gli esportatori che si rivolgono al canale di vendita al dettaglio statunitense. Le misure commerciali influenzano anche i costi di sbarco e le strategie di approvvigionamento.
Il 5 aprile 2025 si è verificato un cambiamento significativo con l'Ordine Esecutivo 14257, che ha introdotto una tariffa globale minima del 10% con adeguamenti specifici per paese fino al 2025 e all'inizio del 2026. Le panoramiche tariffarie del CBP e gli aggiornamenti del CRS riflettono lo stato di reciprocità delle tariffe a partire da febbraio 2026. Per gli esportatori e gli importatori di datteri, questa combinazione di conformità alla Sezione 8e, requisiti APHIS e tabelle tariffarie variabili aumenta la necessità di una gestione disciplinata dell'origine, di dichiarazioni corrette sull'uso del prodotto (vendita al dettaglio rispetto alla trasformazione) e di una pianificazione di emergenza per i prezzi e i tempi di consegna.
Analisi della catena del valore
La filiera dei datteri inizia con le attività a monte e le operazioni agricole (materiale di propagazione, acqua e sistemi di irrigazione, fertilizzanti e prodotti fitosanitari). Prosegue poi con la raccolta in azienda e la prima lavorazione, seguita dalle attività di confezionamento come pulizia, disidratazione o condizionamento (ove necessario), classificazione (spesso ottica), selezione e confezionamento. A valle, la filiera si divide tra il segmento dei datteri da tavola (confezioni per la vendita al dettaglio, prodotti sfusi per la ristorazione) e il segmento degli ingredienti (paste, sciroppi, polveri). La catena del freddo e la conservazione a temperatura controllata garantiscono una consistenza di alta qualità e una lunga durata di conservazione, in particolare per i datteri Medjool.
La logistica in genere include il consolidamento regionale, le opzioni di trasporto portuale e aereo per le spedizioni di alto valore e le reti di importatori o distributori che gestiscono i picchi di domanda stagionali legati al Ramadan e alle festività di fine anno. I punti critici si concentrano sulle capacità post-raccolta e sull'accesso al mercato conforme alle normative, piuttosto che sul semplice volume di produzione. La scarsità d'acqua e l'intensità di manodopera durante la raccolta aumentano i costi alla produzione nelle principali regioni produttrici, mentre gli acquirenti a valle richiedono specifiche di qualità uniformi, programmi di sicurezza alimentare e tracciabilità. Le dinamiche più ampie della filiera agroalimentare influenzano i costi e l'affidabilità: le pubblicazioni dell'UE e gli organismi internazionali evidenziano l'elevata sensibilità ai prezzi degli input e l'importanza di reti interaziendali resilienti, mentre i governi e gli operatori continuano a investire in corridoi multimodali e nella capacità di movimentazione portuale per ridurre i colli di bottiglia. Per gli esportatori di datteri, ciò accresce il ruolo dell'automazione degli impianti di confezionamento, della capacità della catena del freddo e della logistica appaltata durante i periodi di punta per proteggere i margini e ridurre il rischio di rigetto.
Recenti sviluppi del settore
- Aprile 2026: FreshPlaza ha riportato che le importazioni di datteri nell'UE sono diminuite del 22.6% su base annua nel primo trimestre del 2026, attestandosi a 44,019 tonnellate, con un valore delle importazioni in calo del 18.1% a 122.65 milioni di dollari. Questo cambiamento spinge gli esportatori a perseguire una differenziazione premium ed esplorare canali alternativi al di fuori dei principali programmi di vendita al dettaglio dell'UE.
- Agosto 2025: EastFruit ha seguito la campagna egiziana 2025/26 per il melone Medjool, incentrata sull'incremento delle esportazioni e sull'espansione della presenza sul mercato in Europa, Canada e Asia orientale. L'iniziativa ha evidenziato un deciso orientamento verso varietà di alta qualità e programmi di esportazione strutturati, aumentando la pressione competitiva per le altre origini nei segmenti ad alto margine.
- Aprile 2024: Tate and Lyle ha completato l'acquisizione di CP Kelco per 1.8 miliardi di dollari, ampliando il proprio portafoglio di ingredienti speciali rilevanti per le tendenze di formulazione "clean label". Questo rafforzamento delle piattaforme di ingredienti su larga scala supporta i sistemi di dolcificazione a base di datteri e le consistenze negli alimenti confezionati.


Ambito del rapporto sul mercato globale dei datteri
I datteri sono frutti della palma da dattero, una pianta che cresce in molte regioni tropicali, ha una lunga conservazione e può essere consumata fresca o essiccata. Il mercato dei datteri è segmentato per area geografica (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto fornisce un'analisi dettagliata di produzione (volume), consumo (valore e volume), importazioni (valore e volume), esportazioni (valore e volume) e analisi dell'andamento dei prezzi. Il rapporto fornisce le dimensioni del mercato e le previsioni relative al volume (tonnellate metriche) e al valore (USD) per tutti i segmenti sopra indicati.
| Nord America | Stati Uniti |
| Canada | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Olanda | |
| Italia | |
| Asia-Pacifico | India |
| Indonesia | |
| Malaysia | |
| Pakistan | |
| Sud America | Brasile |
| Argentina | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Oman | |
| Africa | Egitto |
| Marocco |
| Per area geografica (analisi della produzione (volume), analisi dei consumi (volume e valore), analisi delle importazioni (volume e valore), analisi delle esportazioni (volume e valore) e analisi dell'andamento dei prezzi) | Nord America | Stati Uniti |
| Canada | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Olanda | ||
| Italia | ||
| Asia-Pacifico | India | |
| Indonesia | ||
| Malaysia | ||
| Pakistan | ||
| Sud America | Brasile | |
| Argentina | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Oman | ||
| Africa | Egitto | |
| Marocco | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore globale del mercato dei datteri nel 2026?
Il mercato dei datteri è valutato a 31.39 miliardi di dollari nel 2026 e si prevede che raggiungerà i 44.07 miliardi di dollari entro il 2031.
Quale regione è leader nel consumo mondiale di datteri?
Il Medio Oriente rappresenta il 37.60% del valore dei consumi globali e mantiene la leadership grazie alla sua consolidata competenza nella coltivazione.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.32%, sostenuta dall'aumento dei redditi e dalla domanda trainata dai festival.
Quali sono i principali fattori che frenano la crescita dell'offerta?
L'elevato fabbisogno idrico, le infestazioni del punteruolo rosso della palma, le volatili tariffe di esportazione e la carenza di manodopera limitano l'espansione e la redditività.
Pagina aggiornata l'ultima volta il:



