

Dimensioni e quota di mercato della piattaforma di scienza dei dati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 132.19 miliardo di dollari |
| Dimensione del mercato (2031) | 284.37 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.56% CAGR |
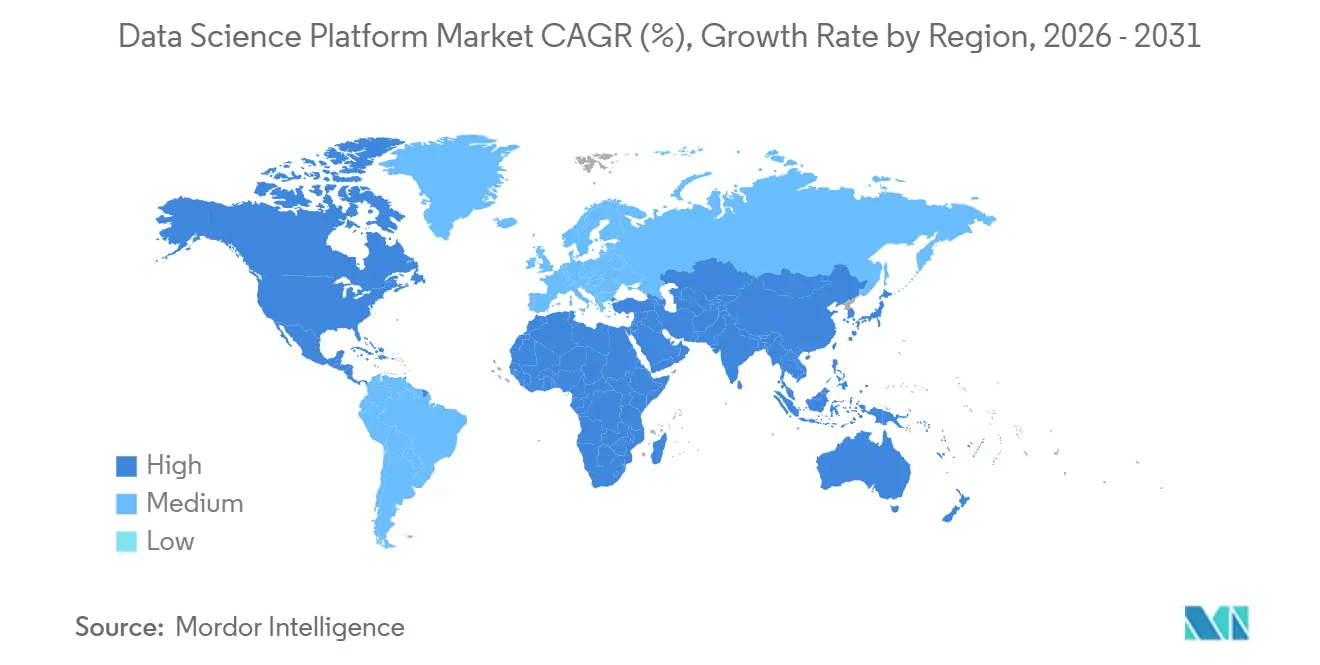
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
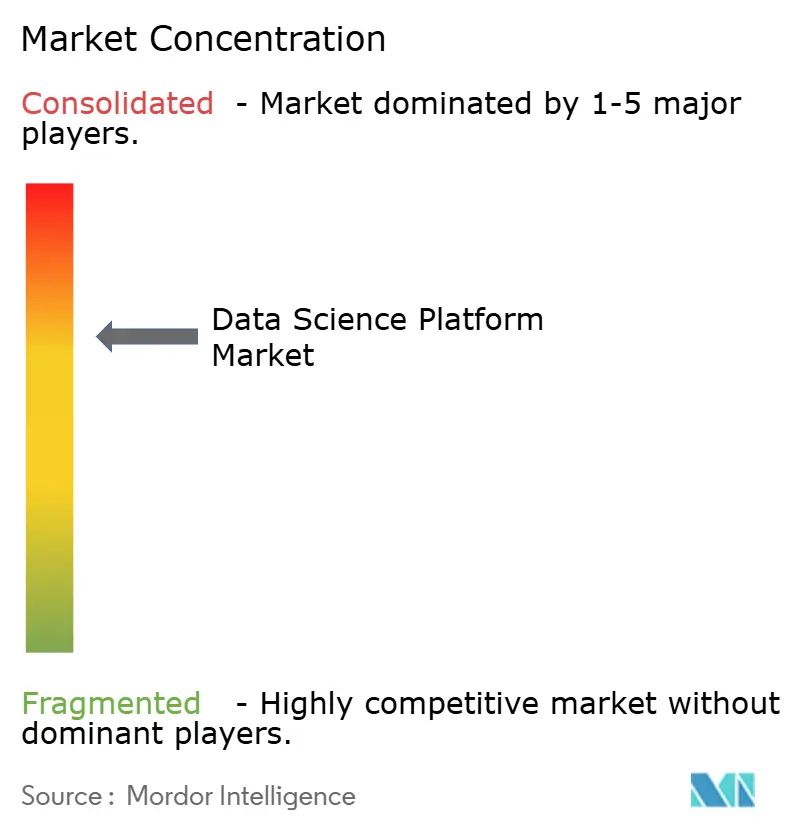
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della piattaforma di scienza dei dati di Mordor Intelligence
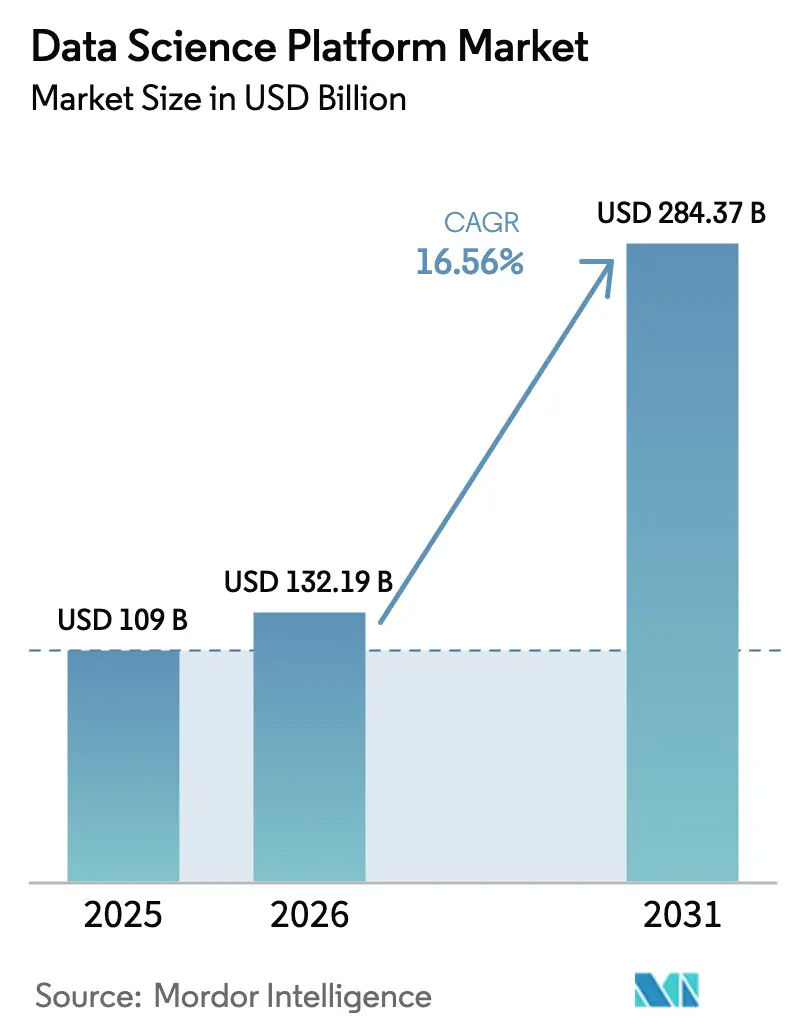
Si prevede che il mercato delle piattaforme di data science aumenterà da 109 miliardi di dollari nel 2025 a 132.19 miliardi di dollari nel 2026, raggiungendo i 284.37 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.56% nel periodo 2026-2031.
Si sta assistendo a una crescita costante, con le aziende che passano da progetti pilota isolati di machine learning a sistemi di produzione che integrano l'acquisizione dei dati, l'addestramento dei modelli, la governance e l'inferenza edge. Le toolchain integrate promettono un time-to-value più rapido, mentre gli hyperscaler includono funzionalità avanzate nei contratti cloud esistenti, comprimendo i margini per i fornitori di nicchia. Nel frattempo, i modelli di base specifici per dominio stanno ridefinendo i casi d'uso in ambito sanitario e finanziario, e i programmi di IA statali stanno convogliando miliardi di dollari in data center regionali e cluster GPU. Il posizionamento competitivo ora dipende da una governance senza soluzione di continuità, dalle prestazioni del feature store e dalla capacità di gestire carichi di lavoro di generazione aumentata dal recupero su larga scala.
Punti chiave del rapporto
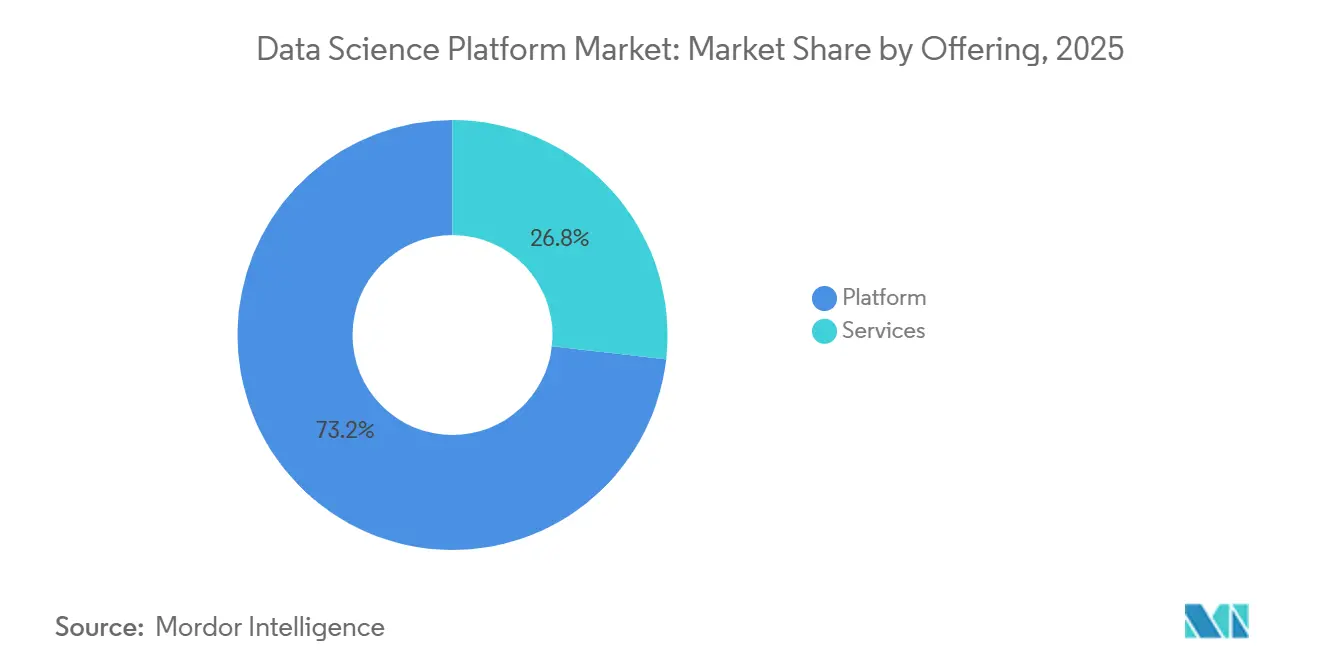
- In base all'offerta di prodotti, le piattaforme hanno conquistato una quota di fatturato del 73.21% nel 2025, mentre si prevede che i servizi registreranno un CAGR del 17.8% fino al 2031.
- In base all'implementazione, le soluzioni cloud detenevano il 67.50% della quota di mercato delle piattaforme di Data Science nel 2025 e si prevede che cresceranno a un CAGR del 18.4% fino al 2031.
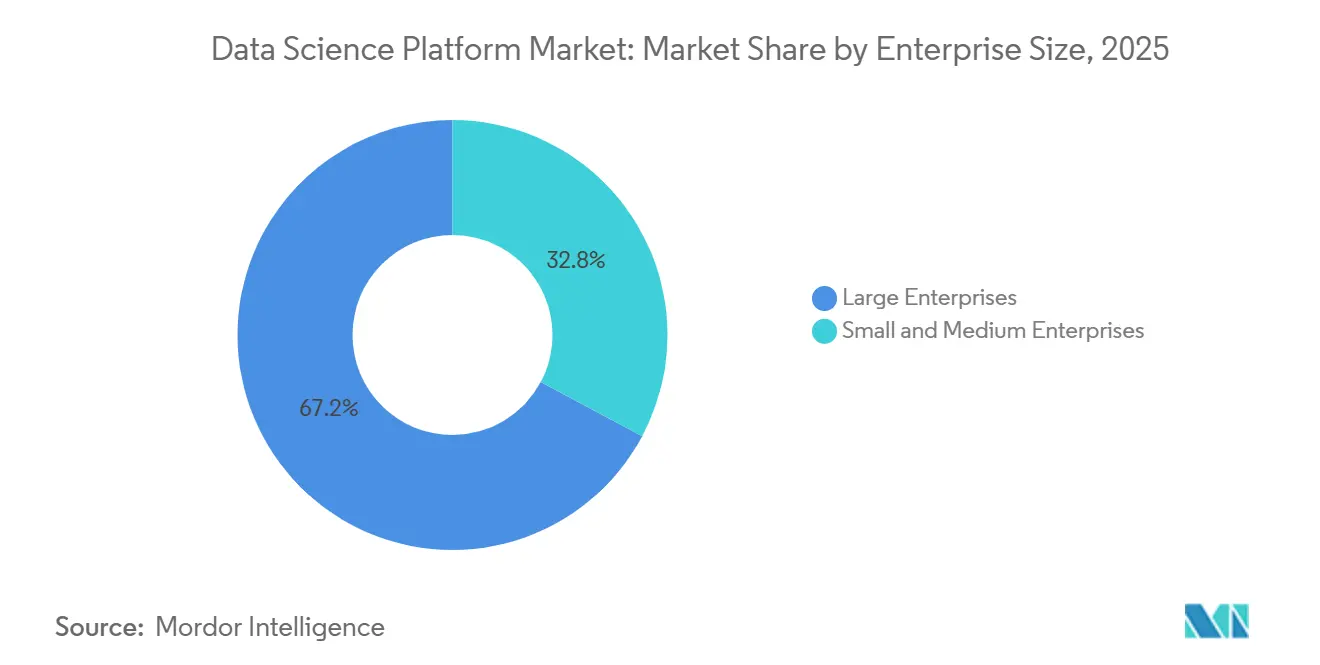
- In base alle dimensioni aziendali, le grandi imprese hanno assorbito il 67.20% della spesa nel 2025, mentre il segmento delle PMI è destinato a crescere a un CAGR del 18.9% entro il 2031.
- In base al settore di utilizzo finale, BFSI ha guidato il mercato delle piattaforme di Data Science con una quota del 24.70% nel 2025; l'assistenza sanitaria e le scienze della vita stanno avanzando a un CAGR del 19.3% fino al 2031.
- In termini geografici, nel 2025 il Nord America ha rappresentato il 47.23% del mercato delle piattaforme di data science, mentre si prevede che l'area Asia-Pacifico registrerà un CAGR del 17.1% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle piattaforme di data science
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di framework ML open source | + 3.2% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Norme più severe sulla governance dei modelli | + 2.8% | Europa, Nord America, Asia-Pacifico | A lungo termine (≥4 anni) |
| Adozione di strutture edge-to-cloud nel settore manifatturiero | + 2.4% | Centri di produzione del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Esplosione di video non strutturati e dati IoT | + 2.9% | Globale, concentrato in distribuzione al dettaglio, sanità e smart city | A breve termine (≤2 anni) |
| Ascesa dei modelli di fondazione specifici per dominio | + 2.6% | Assistenza sanitaria in Nord America ed Europa, produzione in Asia-Pacifico | Medio termine (2-4 anni) |
| Politiche di localizzazione della supply chain GPU | + 2.7% | Medio Oriente, Asia-Pacifico, Europa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di framework ML open source che catalizzano la convergenza delle piattaforme
Le librerie open source alimentano l'87% dei carichi di lavoro di IA, con un aumento di otto punti percentuali rispetto al 2024, intensificando la concorrenza tra i fornitori su orchestrazione, governance e supporto aziendale piuttosto che sugli algoritmi principali [1] Anaconda, “2025 State of Data Science Survey,” ANACONDA.COM . Python rimane il linguaggio dominante, con un'adozione del 66%, poiché le aziende consolidano le toolchain per ridurre l'overhead di training. Le lacune di sicurezza nei pacchetti della community spingono molti acquirenti verso distribuzioni commerciali che includono la scansione CVE e la conformità delle licenze, aggiungendo slancio ai modelli di supporto open source di livello enterprise. Databricks ha integrato MLflow nativamente nella sua piattaforma, consentendo il versioning dei modelli tra TensorFlow, PyTorch e scikit-learn senza vincoli, un set di funzionalità che ha sostenuto il suo round di finanziamento di serie J da record di 10 miliardi di dollari nel 2024. Poiché gli hyperscaler includono strumenti simili a costi marginali, i margini per i fornitori di nicchia di AutoML continuano a comprimersi.
Normative più severe sulla governance dei modelli che potenziano le piattaforme gestite
La legge europea sull'IA, in vigore dall'agosto 2024, richiede valutazioni di conformità per i sistemi di IA ad alto rischio, indirizzando le organizzazioni verso piattaforme con tracce di audit integrate e moduli di interpretabilità. Le linee guida complementari del Comitato di Basilea per il settore bancario richiedono una rigorosa convalida dei modelli e audit di terze parti. La FDA statunitense ha aggiornato le linee guida sul software come dispositivo medico nel gennaio 2025, specificando le procedure di presentazione pre-commercializzazione e i protocolli di sorveglianza post-commercializzazione che le piattaforme con un solido controllo delle versioni gestiscono in modo più efficiente. Watsonx.governance di IBM, lanciato nel 2024, automatizza la rendicontazione ai sensi della legge europea sull'IA, riducendo i cicli di revisione legale da settimane a giorni [2] IBM, "Annual Report 2024", IBM.COM . I fornitori privi di team dedicati alla conformità rischiano di essere squalificati dalle gare d'appalto per grandi aziende.
Adozione di Edge-To-Cloud Fabric che consente piattaforme ibride nella produzione
Le fabbriche ora combinano l'inferenza locale con il retraining basato sul cloud. Il Manufacturing Data Engine di Google normalizza i flussi OPC-UA in BigQuery, sbloccando casi d'uso di manutenzione predittiva [3] Google Cloud, “Manufacturing Data Engine,” CLOUD.GOOGLE.COM . Nokia MX Industrial Edge ospita modelli TensorFlow Lite containerizzati su gateway robusti, riducendo la latenza dell'ispezione di qualità al di sotto dei 50 millisecondi. Il software Edge Insights for Industrial di Intel ha aiutato un produttore siderurgico europeo a ridurre i tempi di inattività non pianificati del 18% nel 2025. È in aumento la domanda di piattaforme di apprendimento federato che mantengono i dati proprietari in locale condividendo al contempo gli aggiornamenti del gradiente, una funzionalità che Siemens Industrial Copilot offre ai clienti della produzione discreta.
L'esplosione dei dati video e IoT non strutturati richiede archivi di funzionalità scalabili
Oltre l'80% dei dati aziendali arriva ora in formati non strutturati, costringendo a un passaggio dai database relazionali ai database vettoriali e ai feature store in tempo reale. Il Feature Store di Databricks riduce la latenza delle raccomandazioni sui prodotti da 200 millisecondi a 15 millisecondi per i principali rivenditori. Snowpark ML di Snowflake ha aggiunto il supporto nativo per i dati non strutturati nel 2024, aiutando gli operatori sanitari ad addestrare modelli su immagini DICOM senza uscita di dati. La piattaforma di funzionalità di streaming di Tecton ha ridotto i falsi positivi per frode del 23% nelle implementazioni pilota. Startup come Pinecone e Weaviate hanno raccolto oltre 200 milioni di dollari nel 2024 per scalare l'infrastruttura per i carichi di lavoro di ricerca semantica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Barriere alla residenza dei dati nel settore pubblico dell'UE | -1.8% | Europa, in particolare Germania e Francia | Medio termine (2-4 anni) |
| Carenza di ingegneri ML-Ops | -2.3% | Globale, acuto in Nord America, Europa, Asia-Pacifico | A breve termine (≤2 anni) |
| Aumento delle fatture cloud per la formazione in tempo reale | -1.6% | Global | A breve termine (≤2 anni) |
| Silos di dati legacy nel settore energetico e dei servizi di pubblica utilità | -1.4% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Barriere alla residenza dei dati che ostacolano l'implementazione multiregionale nel settore pubblico dell'UE
L'articolo 44 del GDPR e le normative nazionali vietano il trasferimento dei dati dei cittadini verso regioni extra-UE senza adeguate garanzie. L'iniziativa Gaia-X ha avuto un ritardo di 18 mesi nell'implementazione, ritardando le migrazioni ad Azure e AWS per i ministeri francesi e tedeschi. I ministeri francesi hanno rinviato l'adozione della piattaforma fino all'ottenimento della certificazione delle offerte sovrane da parte di OVHcloud e T-Systems. Il Codice di condotta UE per il cloud ha aggiunto ulteriori livelli di conformità che i fornitori più piccoli faticano ad assorbire. La conseguente frammentazione spinge le agenzie verso installazioni on-premise o cloud locali, limitando le economie di scala per i fornitori globali.
La carenza di ingegneri ML-Ops compromette le distribuzioni complesse
Tre quarti delle organizzazioni segnalano difficoltà nell'assumere professionisti con competenze in Kubernetes, CI/CD e monitoraggio dei modelli. I data scientist dedicano il 40% della loro settimana lavorativa ad attività infrastrutturali piuttosto che allo sviluppo di modelli. Gli stipendi medi MLOps negli Stati Uniti sono saliti a 165,000 dollari nel 2025, con un aumento del 22% rispetto al 2023. I servizi gestiti hyperscaler alleviano una certa pressione, ma l'adozione rimane sbilanciata verso le grandi aziende con contratti cloud esistenti. Le soluzioni low-code soddisfano le esigenze del mercato medio, ma potrebbero mancare di flessibilità per i carichi di lavoro regolamentati.
Analisi del segmento
Per offerta di prodotti: i servizi aumentano mentre la complessità supera le capacità interne
I servizi sono destinati a raggiungere un CAGR del 17.8% fino al 2031, quasi il doppio di quello delle piattaforme, poiché le aziende si trovano ad affrontare la carenza di talenti. Databricks ha registrato un aumento del 48% del fatturato dei servizi professionali nell'anno fiscale 2024, trainato dai progetti di migrazione delle lakehouse. IBM si è aggiudicata un contratto bancario da 500 milioni di dollari nel 2024 per implementare Watsonx in 12 paesi. Accenture e Microsoft hanno assunto 2,500 nuovi specialisti MLOps per la loro attività congiunta, riflettendo la domanda di servizi di consulenza. I fornitori ora integrano piani di successo, architetti dedicati e revisioni trimestrali negli abbonamenti annuali, riconoscendo che le licenze raramente rappresentano più del 40% del costo totale di proprietà.
I fornitori di piattaforme cercano anche società di consulenza di nicchia per raggiungere acquirenti di fascia media. Slalom e Deloitte hanno lanciato nel 2024 delle attività dedicate alla data science, colmando una lacuna in cui i team di consulenza hyperscaler rimangono concentrati sui clienti principali. Questa collaborazione sottolinea la svolta del mercato delle piattaforme di data science verso contratti misti software-servizi che garantiscono traguardi basati sui risultati e un'ottimizzazione continua.
Per distribuzione: dominio del cloud guidato da elaborazione elastica e servizi gestiti
Nel 2025 il cloud computing deteneva una quota di mercato del 67.50% e si prevede che il mercato delle piattaforme di data science legate alle implementazioni cloud crescerà a un CAGR del 18.4% fino al 2031. L'addestramento di un modello con 70 miliardi di parametri su AWS SageMaker costa circa 350,000 dollari per esecuzione ed evita l'investimento di capitale di 15 milioni di dollari necessario per i cluster on-premise. Nel 2024 Microsoft ha aggiunto le istanze spot ad Azure ML, riducendo alcuni costi di addestramento fino all'80%. Le pipeline di intelligenza artificiale Vertex di Google hanno ridotto i costi operativi del 60% rispetto ai cluster Kubernetes autogestiti.
Le distribuzioni on-premise sopravvivono in ambienti rigidamente regolamentati. La conformità a Basilea III favorisce il controllo interno tra gli istituti finanziari. I design ibridi collegano entrambi i mondi, con Databricks Unity Catalog che offre una governance unificata tra ambienti multi-cloud e on-premise. GreenLake di HPE per Machine Learning Operations offre prezzi basati sul consumo per l'hardware on-premise.
Per dimensione aziendale: le PMI adottano il low-code nonostante i limiti di talento
Il segmento PMI è destinato a un CAGR del 18.9%. Microsoft Power Platform ha consentito a una compagnia assicurativa di medie dimensioni di lanciare un modello di elaborazione dei sinistri in sei settimane tramite strumenti drag-and-drop. Salesforce Einstein Studio utilizza prompt in linguaggio naturale per creare modelli predittivi per i team di vendita. Google Vertex AI AutoML ha ridotto del 70% i tempi di sviluppo dei modelli per un rivenditore di e-commerce.
Le grandi imprese, tuttavia, rappresentano ancora i due terzi della spesa. JPMorgan Chase gestisce una piattaforma interna che integra modelli di rischio proprietari con dati di mercato in tempo reale. Walmart elabora quotidianamente 2.5 petabyte di dati sulle transazioni per ottimizzare le scorte nei negozi degli Stati Uniti. Questi sistemi personalizzati creano una fidelizzazione che protegge le aziende consolidate dalla disruption causata dalle tecnologie low-code , anche se gli strumenti standardizzati ampliano la portata del mercato.
Per settore di utilizzo finale: l'assistenza sanitaria accelera mentre BFSI mantiene la leadership di spesa
BFSI ha mantenuto una quota del 24.70% nel 2025, supportata dalla modellizzazione del rischio di credito e dalla sorveglianza antiriciclaggio. Tuttavia, il settore sanitario e delle scienze della vita registrerà il CAGR più rapido, con un 19.3%. Med-Gemini di Google ha raggiunto un'accuratezza del 91.1% nelle domande di abilitazione medica negli Stati Uniti, superando di 12 punti i LLM generalisti. La FDA ha approvato otto dispositivi medici basati sull'intelligenza artificiale nel primo trimestre del 2025, più che raddoppiando le approvazioni dell'anno precedente. AI-Rad Companion di Siemens Healthineers riduce del 30% i tempi di lettura dei radiologi in 200 ospedali.
Il settore retail utilizza la scienza dei dati per la previsione della domanda e la personalizzazione. Amazon attribuisce il 35% delle vendite al suo motore di raccomandazione, che analizza oltre 1 miliardo di interazioni al giorno. Le implementazioni nel settore manifatturiero si concentrano sulla manutenzione predittiva, con Bosch che ha ridotto i falsi positivi del 40% sulle linee di assemblaggio del settore automobilistico. Il settore energetico e dei servizi di pubblica utilità è in ritardo a causa dei silos OT consolidati, con solo il 22% che integra i dati OT nelle analisi aziendali a partire dal 2025.
Analisi geografica
Mercato delle piattaforme di data science in Nord America
Il Nord America ha rivendicato una quota del 47.23% nel 2025, supportata dalla capacità degli hyperscaler e da 25 miliardi di dollari di finanziamenti di venture capital nel corso del 2024. L'Ordine Esecutivo statunitense sull'IA impone alle agenzie federali di adottare quadri di governance, alimentando la domanda di piattaforme conformi. Il Vector Institute canadese forma 500 ricercatori all'anno, favorendo l'adozione nazionale.
Mercato delle piattaforme di data science in Asia-Pacifico e Medio Oriente
Si prevede un CAGR del 17.1% per l'area Asia-Pacifico. Nell'Asia occidentale, l'Arabia Saudita ha dedicato 100 miliardi di dollari all'infrastruttura regionale di intelligenza artificiale, collaborando con Huawei e Oracle, e gli Emirati Arabi Uniti hanno rilasciato Falcon LLM open source per ridurre la dipendenza dai modelli statunitensi. Il Giappone ha impegnato 2 trilioni di yen (13.4 miliardi di dollari) nella fabbricazione di chip di intelligenza artificiale e nella costruzione di data center. Il mercato cinese continua a espandersi nonostante i controlli sulle esportazioni, spinto dagli acceleratori nazionali. L'iniziativa indiana Digital India ha spinto l'adozione di piattaforme cloud del 35% su base annua nel 2024.
Mercato delle piattaforme di data science in EMEA e Sud America
La traiettoria dell'Europa è più piatta a causa degli obblighi di residenza. La Germania ha ritardato le migrazioni nel settore pubblico in attesa della certificazione Gaia-X. L'AI Safety Institute del Regno Unito sta elaborando protocolli di test che richiedono robuste misure di sicurezza. La crescita del Sud America si concentra sulle banche brasiliane che implementano SageMaker per il rilevamento delle frodi. I programmi in Medio Oriente si concentrano sulla mobilità nelle smart city, poiché i modelli di ottimizzazione del traffico di Dubai hanno ridotto la congestione del 12%. L'adozione in Africa rimane ancora in fase nascente, limitata a progetti pilota di previsione del tasso di abbandono nel settore delle telecomunicazioni.
Panorama competitivo
I primi cinque fornitori, AWS, Microsoft, Google, Databricks e Snowflake, detenevano circa il 55% della quota complessiva nel 2025, lasciando un margine significativo ai nuovi operatori specializzati. Gli hyperscaler sfruttano il bundling per abbassare i prezzi, esercitando pressione sui fornitori di software indipendenti. Il finanziamento di Serie J da 10 miliardi di dollari di Databricks ha rafforzato la fiducia degli investitori nell'architettura lakehouse, ma ha intensificato l'attenzione da parte di Snowflake, BigQuery e dei concorrenti open source. Framework open source come Kubeflow e MLflow guadagnano terreno tra le aziende avverse al lock-in, sebbene i severi requisiti DevOps ne limitino l'adozione al di fuori delle aziende tecnologicamente avanzate. I brevetti depositati da IBM, Microsoft e Google enfatizzano la spiegabilità e l'apprendimento federato, a dimostrazione del fatto che la conformità e i carichi di lavoro edge guidano le priorità di ricerca e sviluppo.
Le piattaforme verticalizzate offrono spazio alla differenziazione. Il GPT di Bloomberg per la finanza, basato su quattro decenni di registrazioni, ha superato gli LLM generali nei benchmark di analisi del sentiment. Tecton ha ridotto i tempi di progettazione delle funzionalità del 60% per Coinbase e Affirm grazie alle sue pipeline automatizzate. I flussi di lavoro basati sull'intelligenza artificiale generativa stimolano ora la domanda di generazione con recupero aumentato, una funzionalità che AWS Bedrock, Azure OpenAI Service e Google Vertex AI hanno aggiunto nel 2024.
Leader del settore della piattaforma di scienza dei dati
IBM Corporation
Google LLC (Alfabeto Inc.)
Microsoft Corporation
SAS Institute Inc.
Alterix Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: Microsoft ha introdotto Azure AI Foundry, uno stack unificato che combina Azure Machine Learning, OpenAI Service e Cognitive Services, con connettori predefiniti per SAP e Salesforce per accelerare l'integrazione aziendale.
- Dicembre 2024: Databricks chiude un round di Serie J da 10 miliardi di dollari guidato da Thrive Capital e Andreessen Horowitz, destinato all'espansione globale e al miglioramento dell'intelligenza artificiale di Lakehouse.
- Novembre 2024: Oracle ha lanciato AI Vector Search in Autonomous Database, consentendo la generazione con recupero aumentato senza archivi vettoriali esterni.
- Ottobre 2024: Google Cloud ha presentato Vertex AI Agent Builder, uno strumento low-code per agenti specifici per dominio che si integra con BigQuery e API di terze parti.
Ambito e metodologia
La piattaforma di data science mette l'intero processo di modellazione dei dati nelle mani dei team di data science in modo che possano concentrarsi sulla derivazione di insight dai dati e sulla loro comunicazione alle principali parti interessate dell'azienda. Il mercato studiato comprende applicazioni come marketing e vendite. E altri, che vengono principalmente distribuiti on-premise e basati su cloud con la piattaforma.
Il mercato delle piattaforme di scienza dei dati è segmentato in base all'offerta (piattaforma, servizi), implementazione (on-premise, cloud), dimensione delle imprese (piccole e medie imprese, grandi imprese), settore verticale (IT e telecomunicazioni, BFSI, produzione, vendita al dettaglio e Commercio elettronico, governo e difesa, petrolio, gas ed energia) e geografia (Nord America [Stati Uniti, Canada], Europa [Germania, Regno Unito, Francia, Italia, Spagna, Grecia, Resto d'Europa], Asia Pacifico [Cina , Giappone, India, Australia, Sud-est asiatico [[Indonesia, Filippine, Malesia, Singapore, Resto del Sud-est asiatico]], Resto dell'Asia Pacifico], America Latina [Brasile, Argentina, Messico, Resto dell'America Latina], Medio Oriente e Africa [Arabia Saudita, GCC [Emirati Arabi Uniti, Resto del GCC], Sud Africa, Resto del Medio Oriente e Africa]). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti di cui sopra.
| Piattaforma |
| Servizi |
| On-Premise |
| Cloud |
| Piccole e medie imprese |
| Grandi imprese |
| IT e telecomunicazioni |
| BFSI |
| Vendita al dettaglio ed e-commerce |
| Produzione |
| Energia e Utilities |
| Sanità e scienze della vita |
| Governo e difesa |
| Resto dei settori degli utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per offerta di prodotti | Piattaforma | |
| Servizi | ||
| Per distribuzione | On-Premise | |
| Cloud | ||
| Per dimensione aziendale | Piccole e medie imprese | |
| Grandi imprese | ||
| Per settore degli utenti finali | IT e telecomunicazioni | |
| BFSI | ||
| Vendita al dettaglio ed e-commerce | ||
| Produzione | ||
| Energia e Utilities | ||
| Sanità e scienze della vita | ||
| Governo e difesa | ||
| Resto dei settori degli utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato delle piattaforme di Data Science entro il 2031?
Si prevede che il mercato registrerà un CAGR del 16.56%, passando da 132.19 miliardi di dollari nel 2026 a 284.37 miliardi di dollari entro il 2031.
Quale modello di distribuzione contribuirà maggiormente alla nuova spesa?
Si prevede che le implementazioni cloud, che rappresentano già il 67.50% dei ricavi del 2025, registreranno un CAGR del 18.4%, con la crescente popolarità dei servizi di elaborazione elastica e gestiti.
Perché i servizi gestiti si stanno espandendo più velocemente delle licenze software?
La carenza di talenti MLOps e la crescente complessità della conformità spingono le aziende a esternalizzare l'integrazione, la governance e l'ottimizzazione, determinando un CAGR del 17.8% per i servizi.
Quali fattori rendono il settore sanitario il segmento di utenti finali in più rapida crescita?
Modelli di fondazione specifici per dominio come Med-Gemini e l'accelerazione delle approvazioni della FDA supportano un CAGR del 19.3% per le piattaforme sanitarie e delle scienze della vita.


