

Dimensioni e quota di mercato delle piattaforme di gestione dei dati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
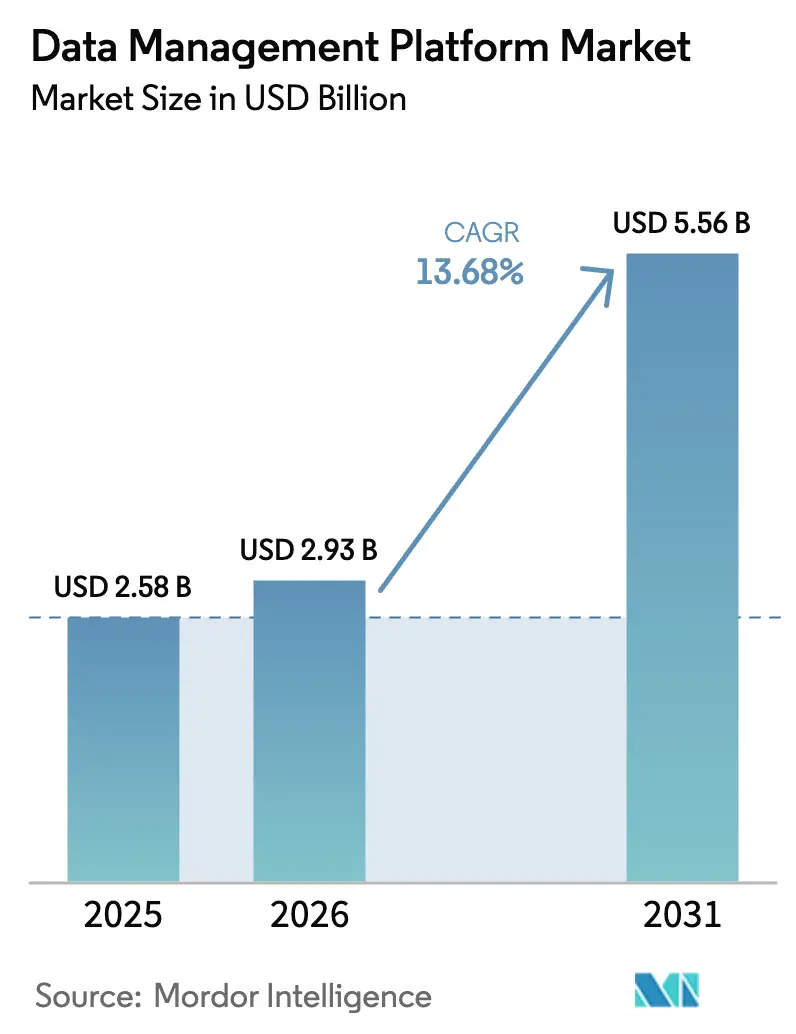
| Dimensione del mercato (2026) | 2.93 miliardo di dollari |
| Dimensione del mercato (2031) | 5.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.68% CAGR |
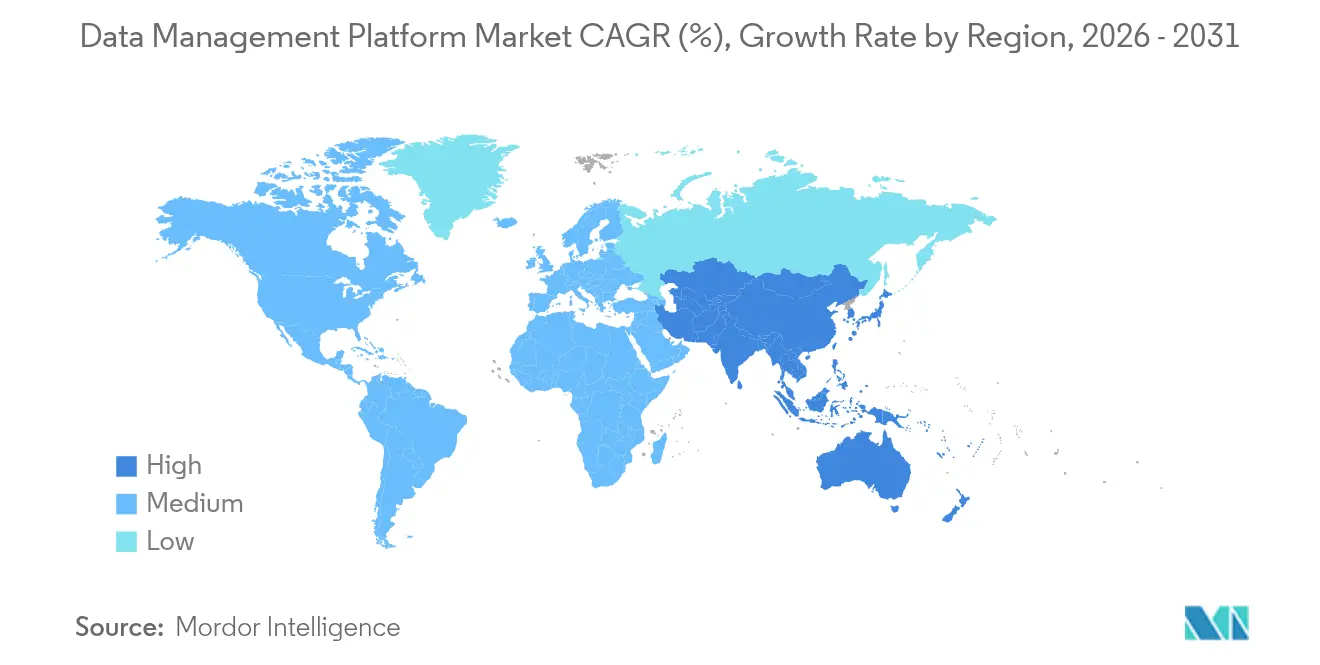
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
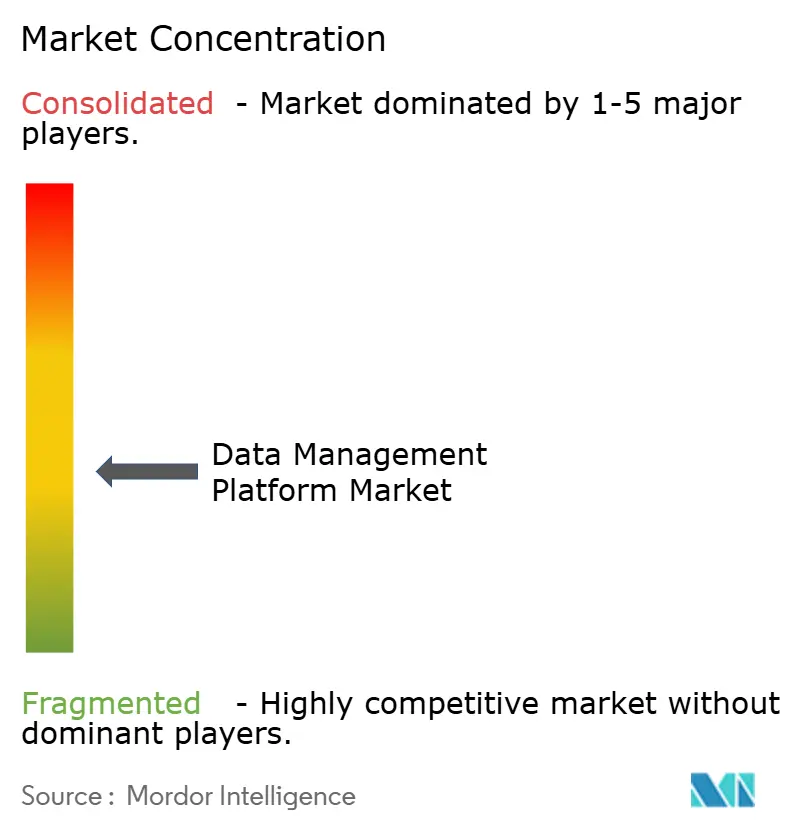
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della piattaforma di gestione dei dati di Mordor Intelligence
Il mercato delle piattaforme di gestione dei dati aveva un valore di 2.58 miliardi di dollari nel 2025 e si prevede che crescerà da 2.93 miliardi di dollari nel 2026 a 5.56 miliardi di dollari entro il 2031, con un CAGR del 13.68% durante il periodo di previsione (2026-2031). L'intensificarsi delle normative sulla privacy e l'eliminazione dei cookie di terze parti stanno spingendo le aziende a unificare i dati eterogenei dei clienti all'interno di architetture incentrate sulla privacy che supportano la personalizzazione basata sull'intelligenza artificiale su larga scala. Le reti di media retail, che ora monetizzano le informazioni di prima parte come flusso di entrate indipendente, accelerano ulteriormente l'adozione delle piattaforme. L'elasticità del cloud, i servizi di machine learning integrati e le API componibili consentono alle organizzazioni di consolidare strumenti specifici in un unico livello di orchestrazione in grado di prendere decisioni in tempo reale. Il mercato delle piattaforme di gestione dei dati beneficia anche dell'espansione della copertura 5G e degli investimenti nell'edge computing che aumentano i volumi di acquisizione e riducono le soglie di latenza per l'attivazione. Le dinamiche competitive rimangono fluide, con i fornitori impegnati in una corsa contro il tempo per integrare analisi predittive, gestione del consenso e funzionalità di collaborazione sicura direttamente nelle loro offerte principali.
Punti chiave del rapporto
- In base all'implementazione, la fornitura cloud ha conquistato il 69.87% della quota di mercato delle piattaforme di gestione dei dati nel 2025, mantenendo il CAGR più alto del 14.31% fino al 2031.
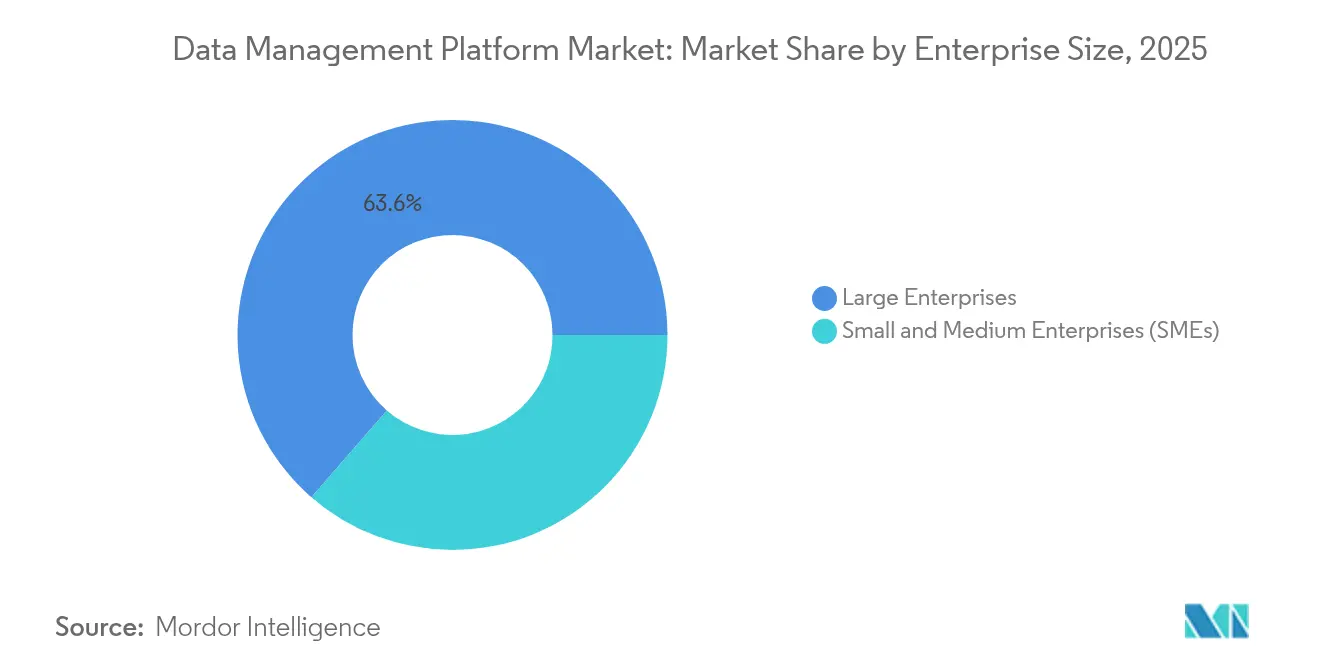
- In base alle dimensioni aziendali, le PMI hanno registrato il CAGR più rapido, pari al 15.25%, nonostante le grandi aziende abbiano mantenuto una quota di fatturato del 63.60% del mercato delle piattaforme di gestione dati nel 2025.
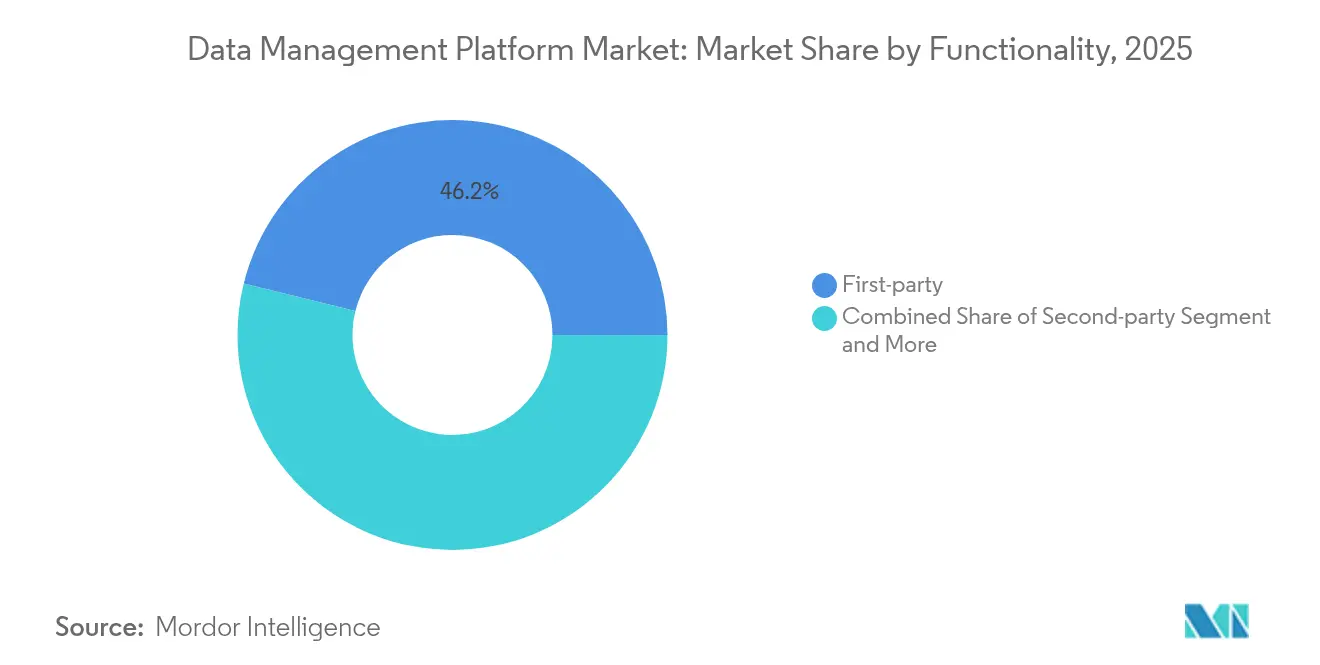
- In base alla funzionalità, i moduli dati proprietari hanno rappresentato il 46.15% dei ricavi del 2025, mentre i dati di seconda parte hanno registrato il CAGR più rapido, pari al 16.92%, fino al 2031.
- In base alla fonte dei dati, il web e le app per dispositivi mobili hanno registrato un CAGR del 15.77%, superando gli strumenti di analisi web che detenevano il 30.78% della quota di mercato delle piattaforme di gestione dei dati nel 2025.
- Per settore verticale, sanità e farmaceutica hanno registrato un CAGR del 17.85% fino al 2031, sebbene il commercio al dettaglio e l'e-commerce abbiano rappresentato il 26.18% delle dimensioni del mercato delle piattaforme di gestione dati nel 2025.
- In termini geografici, il Nord America ha generato il 38.92% del fatturato del 2025, mentre l'area Asia-Pacifico è destinata a un CAGR del 26.85% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle piattaforme di gestione dei dati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti investimenti nell'analisi del pubblico basata sull'intelligenza artificiale | + 3.2% | Globale, più forte in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Strategie di dati di prima parte in crescita e conformi alla privacy | + 2.8% | Globale, guidato da Europa e Nord America | A breve termine (≤2 anni) |
| Esigenze di orchestrazione del percorso del cliente omnicanale | + 2.1% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento della monetizzazione dei dati proprietari da parte delle reti di media al dettaglio | + 1.9% | Nord America ed Europa, emergenti nell'area Asia-Pacifico | A breve termine (≤2 anni) |
| De-siloing degli stack martech tramite ID unificati | + 1.5% | Lancio globale anticipato in Nord America | A lungo termine (≥4 anni) |
| Governance in tempo reale abilitata per Edge* | + 1.1% | Asia-Pacifico e Nord America | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti investimenti nell'analisi del pubblico basata sull'intelligenza artificiale
Le aziende ora integrano modelli di machine learning che analizzano i segnali comportamentali in tempo reale su web, dispositivi mobili e connessi per creare segmenti adattivi in pochi secondi. Adobe ha stanziato 1 miliardo di dollari per espandere il suo Experience Platform Agent Orchestrator, consentendo ai marchi di implementare agenti autonomi che adattano le offerte al volo. [1] Adobe Inc., “Introducing Experience Platform Agent Orchestrator,” adobe.com Algoritmi sofisticati di previsione dell'abbandono attivano quindi percorsi di fidelizzazione, migliorando il valore a vita dell'abbonamento.
Strategie di dati di prima parte in crescita e conformi alla privacy
Le spese annuali per la conformità variano da 7.7 milioni di dollari a 30.9 milioni di dollari per le grandi organizzazioni, mentre le sanzioni sono in media 2.71 volte superiori alla spesa proattiva. Le aziende, pertanto, prediligono sondaggi senza parti, data clean room e soluzioni di consenso che aggiornano le autorizzazioni istantaneamente su ogni canale connesso. [2] Snowflake Inc., “What Is a Data Clean Room?”, snowflake.com
Esigenze di orchestrazione del percorso del cliente omnicanale
L'89% dei marketer cita l'integrazione dei dati cross-channel come un ostacolo perenne. [3] Martech, “89% dei marketer ha ancora difficoltà con i dati cross-channel”, martech.org I consumatori interagiscono attraverso da sei a otto punti di contatto del marchio per ogni acquisto, obbligando le piattaforme a ingerire flussi di eventi e attivare messaggi personalizzati in pochi millisecondi. La telemetria IoT arricchisce questi modelli reintroducendo segnali di utilizzo del prodotto nei flussi di lavoro di acquisizione e upselling.
Aumento della monetizzazione dei dati proprietari da parte delle reti di media al dettaglio
La spesa media per il settore retail è aumentata da 20 a 40 miliardi di dollari e si prevede che supererà i 75.1 miliardi di dollari, poiché i commercianti convertiranno i dati degli acquirenti in spazi pubblicitari ad alto margine. Amazon da sola ha generato 46.9 miliardi di dollari di entrate pubblicitarie nel 2023, evidenziando il potenziale di profitto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza sulla deprecazione dei cookie di terze parti | -2.1% | Nord America e Europa | A breve termine (≤2 anni) |
| Regolamentazioni globali sulla privacy frammentate | -1.8% | Globale, maggiore complessità per le multinazionali | Medio termine (2-4 anni) |
| Elevato costo totale di proprietà per distribuzioni on-premise personalizzate | -1.3% | Settori regolamentati in tutto il mondo | A lungo termine (≥4 anni) |
| Scarsità di talenti qualificati nell'integrazione CDP/DMP | -1.1% | Globale, acuto nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezza sulla deprecazione dei cookie di terze parti
Il 75% dei professionisti del marketing si affida ancora ai cookie, nonostante Google ne stia prolungando l'eliminazione graduale, innescando investimenti paralleli sia negli ID legacy che nelle alternative emergenti che raddoppiano i costi infrastrutturali. Le diverse policy dei browser compromettono ulteriormente l'accuratezza dell'attribuzione e complicano la misurazione del ROI.
Regolamentazioni globali sulla privacy frammentate
Le normative sulla localizzazione dei dati interessano ormai il 75% dei Paesi, obbligando le multinazionali a progettare flussi di archiviazione, elaborazione e consenso specifici per ogni regione. Le aziende più piccole faticano a finanziare questi stack paralleli, amplificando i divari competitivi e ritardando l'ingresso nel mercato.
Analisi del segmento
Per funzionalità – Accelera il dominio dei dati di prima parte
I moduli proprietari hanno garantito il 46.15% del fatturato del 2025 nel mercato delle piattaforme di gestione dati e rimangono centrali nelle strategie di personalizzazione incentrate sulla privacy. Le partnership con terze parti si espandono a un CAGR del 16.92%, poiché i marchi alleati co-modellano gli insight senza violare le normative. L'arricchimento tramite terze parti continua, ma perde quote di budget a causa di problemi di qualità. La profilazione progressiva e le interazioni con terze parti approfondiscono i grafici delle preferenze, aumentando l'accuratezza predittiva oltre la segmentazione demografica. Le organizzazioni sfruttano anche canali di coinvolgimento proprietari per perfezionare i cluster psicografici, dimostrando che la qualità dei dati ora supera il volume grezzo.
L'espansione della profilazione progressiva consente ai brand di guadagnare gradualmente fiducia, compilando al contempo una cronologia dettagliata dei clienti. Questa cadenza alimenta proiezioni più solide del lifetime value e aumenta il ritorno sulla spesa pubblicitaria grazie a modificatori di offerta più precisi. Questa tendenza conferma le aspettative crescenti nel mercato delle piattaforme di gestione dei dati, dove la fiducia dei clienti diventa la principale valuta di performance.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di dati: l'analisi mobile stimola la crescita
Gli strumenti di analisi web rappresentano ancora il 30.78% del fatturato del 2025, ma il web e le app per dispositivi mobili crescono più rapidamente, con un CAGR del 15.77%, poiché le sessioni da smartphone superano il 60% del tempo dedicato ai media digitali. Le applicazioni mobili emettono dati approfonditi dai sensori, consentendo offerte contestuali legate alla posizione o allo stato del dispositivo. I feed CRM e dei punti vendita arricchiscono i modelli di lifetime value, mentre gli input dei social network diminuiscono con l'inasprimento delle restrizioni sulle API.
L'elaborazione edge trasferisce eventi mobile selezionati al cloud in meno di 30 millisecondi, raggiungendo soglie di personalizzazione inferiori al secondo. L'autenticazione delle sessioni mobile riduce l'interferenza dei bot, aumentando la fedeltà di attribuzione. Di conseguenza, i principali utilizzatori segnalano minori costi di acquisizione e maggiori ricavi incrementali per utente coinvolto.
Per distribuzione – L’infrastruttura cloud domina
I modelli cloud rappresentano il 69.87% del fatturato del 2025 e si espandono a un CAGR del 14.31%, beneficiando di elaborazione elastica, servizi di intelligenza artificiale integrati e certificazioni che soddisfano le normative regionali sulla privacy. Le infrastrutture on-premise persistono laddove le regole di sovranità impongono l'elaborazione locale, ma i bridge ibridi ora scaricano le analisi ad alta intensità di calcolo sul cloud, mantenendo al contempo i set di dati sensibili in loco. Questa combinazione offre scalabilità e conformità in un'unica architettura.
L'interoperabilità cloud accelera il time-to-value per le PMI grazie all'esposizione di API low-code e connettori predefiniti. Crittografia avanzata, elaborazione confidenziale e modelli zero-trust hanno dissipato le precedenti riserve in materia di sicurezza. Con un costo per terabyte in calo annuo, sempre più aziende spostano carichi di lavoro batch e pipeline di inferenza in tempo reale su cluster multi-cloud.
Per dimensione aziendale – l’adozione da parte delle PMI accelera
Le grandi aziende detengono ancora il 63.60% della spesa del 2025, eppure le PMI registrano il CAGR più rapido, pari al 15.25%, poiché le licenze pay-as-you-go riducono le barriere all'ingresso. I budget per l'analisi dei dati delle PMI si attestano in genere tra i 10,000 e i 100,000 dollari, ovvero tra il 2 e il 6% della spesa annuale. Le soluzioni cloud native forniscono modelli chiavi in mano e governance automatizzata che compensano la carenza di personale tecnico. L'OCSE segnala ora che il 72% delle PMI utilizza i dati per informare le decisioni quotidiane.
I modelli di pricing basati sui risultati trovano riscontro nelle aziende con risorse limitate che richiedono miglioramenti dimostrabili in termini di conversione o fidelizzazione prima di impegnarsi in allocazioni più consistenti. Le storie di successo stimolano l'adozione da parte dei peer, estendendo il mercato delle piattaforme di gestione dati oltre le coorti Fortune 500.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore verticale – L’assistenza sanitaria guida l’innovazione
Il commercio al dettaglio e l'e-commerce hanno mantenuto il 26.18% del fatturato del 2025, ma il settore sanitario e farmaceutico guidano il settore con un CAGR del 17.85% fino al 2031. Health Cloud di Innovaccer supporta già 39 milioni di cartelle cliniche in 1,600 sedi, con un punteggio di 93.6 per le funzionalità di gestione delle relazioni con i clienti. Le rigide normative HIPAA impongono moduli di consenso e audit trail specializzati, che gli stack generici raramente forniscono di serie.
I servizi finanziari si basano sulla classificazione delle frodi in tempo reale e sulla segnalazione normativa, mentre le aziende media monetizzano i contenuti attraverso la segmentazione del pubblico e il controllo della frequenza. Le piattaforme di viaggi e ospitalità integrano variabili di inventario dinamiche per alimentare gli algoritmi di revenue management. Le estensioni verticali dimostrano che le offerte standardizzate non soddisfano più le complesse esigenze di conformità e flusso di lavoro all'interno del mercato delle piattaforme di gestione dati.
Analisi geografica
Mercato nordamericano delle piattaforme di gestione dei dati
Il Nord America ha generato il 38.92% del fatturato del 2025 grazie a ecosistemi martech maturi e a leggi statali sulla privacy che spingono le aziende verso percorsi di conversione first-party. I costi medi mensili di conformità variano da 1,125 dollari per la copertura base del CCPA a 2,275 dollari per programmi di privacy più ampi. I pionieri dei media retail incrementano ulteriormente la spesa reinvestendo i ricavi pubblicitari in grafici di identità più completi.
Mercato delle piattaforme di gestione dei dati nella regione Asia-Pacifico
L'area Asia-Pacifico registra un CAGR del 26.85% grazie all'implementazione del 5G, alla commercializzazione dell'intelligenza artificiale e al supporto dei programmi di economia digitale. La capacità dei data center regionali ha raggiunto i 12,206 MW attivi, con 14,338 MW pianificati, a supporto delle implementazioni su larga scala. Tuttavia, le normative sulla localizzazione in Cina e Vietnam complicano i flussi transfrontalieri, costringendo i fornitori a offrire servizi di hosting e analisi federate specifici per regione.
Mercato europeo delle piattaforme di gestione dei dati
L'Europa sostiene una crescita moderata grazie alle best practice basate sul GDPR che migliorano l'orchestrazione del consenso e la minimizzazione dei dati. Le imprese tedesche, britanniche e francesi guidano gli investimenti, mentre i mercati più piccoli si affidano ad abbonamenti basati sul cloud per colmare le lacune in termini di capacità. I quadri di governance europei influenzano sempre più le roadmap globali dei prodotti, poiché i clienti multinazionali richiedono livelli di conformità unificati che rispecchino il rigore dell'UE.
Panorama competitivo
Il mercato delle piattaforme di gestione dei dati presenta una moderata frammentazione, con giganti delle piattaforme e specialisti di nicchia che si contendono la quota di mercato in casi d'uso orizzontali e verticali. Adobe, Oracle e Salesforce integrano orchestrazione, identità e intelligenza artificiale in ampie suite cloud, mentre BlueConic, Permutive e Lotame si concentrano su analisi degli editori, attivazione sicura per la privacy o identità senza cookie. Il consolidamento continua: Salesforce ha acquisito Informatica per 8 miliardi di dollari, Publicis si è assicurata Lotame e Rokt ha acquisito mParticle per 300 milioni di dollari.
La differenziazione ora si basa su calcoli che tutelano la privacy, come analisi multi-parte sicure, privacy differenziale e apprendimento automatico federato. I fornitori sviluppano anche acceleratori verticali – modelli per il settore sanitario, moduli di gestione del rischio di livello bancario o toolkit per la monetizzazione dei media retail – per evitare le insidie del "taglia unica". API aperte e router di eventi forniscono ulteriore supporto ai clienti che cercano stack componibili anziché monoliti.
Leader del settore della piattaforma di gestione dei dati
Adobe Inc.
Oracle Corp.
SalesForce Inc.
SAP SE
Lotame Solutions Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Salesforce accetta di acquistare Informatica per 8 miliardi di dollari, aggiungendo funzionalità di integrazione e governance dei dati su larga scala.
- Maggio 2025: SAS ha presentato modelli di intelligenza artificiale personalizzati che affrontano la risoluzione delle entità e l'analisi dei documenti nell'ambito di un fondo di soluzioni di settore da 1 miliardo di dollari.
- Marzo 2025: Adobe ha lanciato Experience Platform Agent Orchestrator, consentendo l'attivazione in tempo reale di agenti di intelligenza artificiale nei percorsi omnicanale.
- Gennaio 2025: Rokt acquisisce mParticle per 300 milioni di dollari per unire l'ottimizzazione del commercio con la tecnologia della piattaforma dati proprietaria.
Ambito del rapporto sul mercato globale delle piattaforme di gestione dei dati
Una piattaforma di gestione dati (DMP) centralizza la raccolta, l'organizzazione e la gestione di grandi volumi di dati da diverse fonti. Ciò consente alle organizzazioni di archiviare, elaborare e analizzare i dati in modo efficiente, sfruttandoli per scopi quali marketing, customer insight, processo decisionale e analisi.
Lo studio traccia i ricavi maturati attraverso la vendita di piattaforme di gestione dati da parte di vari attori in tutto il mondo. Traccia inoltre i parametri chiave del mercato, gli influencer di crescita sottostanti e i principali fornitori che operano nel settore, il che supporta le stime di mercato e i tassi di crescita nel periodo di previsione. Lo studio analizza ulteriormente l'impatto complessivo degli effetti collaterali del COVID-19 e di altri fattori macroeconomici sul mercato. L'ambito del rapporto comprende le dimensioni del mercato e le previsioni per i vari segmenti di mercato.
Il mercato delle piattaforme di gestione dei dati è segmentato in base a tipi di dati (prima parte, seconda parte e terza parte), fonte di dati (strumento di analisi web, web mobile, app mobili, dati CRM, dati POS e social network), utente finale (agenzie pubblicitarie, addetti al marketing ed editori) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e America Latina). Vengono fornite le dimensioni del mercato e le previsioni relative al valore (USD) per tutti i segmenti sopra indicati.
| Prima festa |
| Seconda festa |
| Terzo |
| Strumenti di analisi web |
| Web e app per dispositivi mobili |
| Dati CRM |
| Dati POS |
| Social networks |
| Cloud |
| On-premise |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| Vendita al dettaglio ed e-commerce |
| Media and Entertainment |
| BFSI |
| Sanità e Farmaceutica |
| Viaggi e ospitalità |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per funzionalità | Prima festa | ||
| Seconda festa | |||
| Terzo | |||
| Per origine dati | Strumenti di analisi web | ||
| Web e app per dispositivi mobili | |||
| Dati CRM | |||
| Dati POS | |||
| Social networks | |||
| Per distribuzione | Cloud | ||
| On-premise | |||
| Per dimensione aziendale | Grandi imprese | ||
| Piccole e medie imprese (PMI) | |||
| Per settore verticale | Vendita al dettaglio ed e-commerce | ||
| Media and Entertainment | |||
| BFSI | |||
| Sanità e Farmaceutica | |||
| Viaggi e ospitalità | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Cosa determinerà la crescita del fatturato nel mercato delle piattaforme di gestione dati tra il 2025 e il 2031?
La crescita è dovuta a leggi sulla privacy più severe, all'eliminazione dei cookie di terze parti e alla necessità di dati proprietari pronti per l'intelligenza artificiale che migliorino l'efficienza della personalizzazione.
Quale modello di distribuzione domina il mercato delle piattaforme di gestione dei dati?
L'implementazione del cloud rappresenterà il 69.87% dei ricavi del 2025, grazie al calcolo elastico e ai framework di conformità integrati.
Perché le organizzazioni sanitarie stanno adottando rapidamente piattaforme di gestione dei dati?
La conformità all'HIPAA e la personalizzazione incentrata sul paziente spingono il settore sanitario e farmaceutico verso piattaforme specializzate, con un CAGR del 17.85%.
Quanto è importante il ruolo dell'area Asia-Pacifico nella futura espansione del mercato?
L'area Asia-Pacifico registra il CAGR più rapido, pari al 26.85%, sostenuto dall'implementazione del 5G e dalla nuova capacità dei data center che supporta distribuzioni su larga scala.


