

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
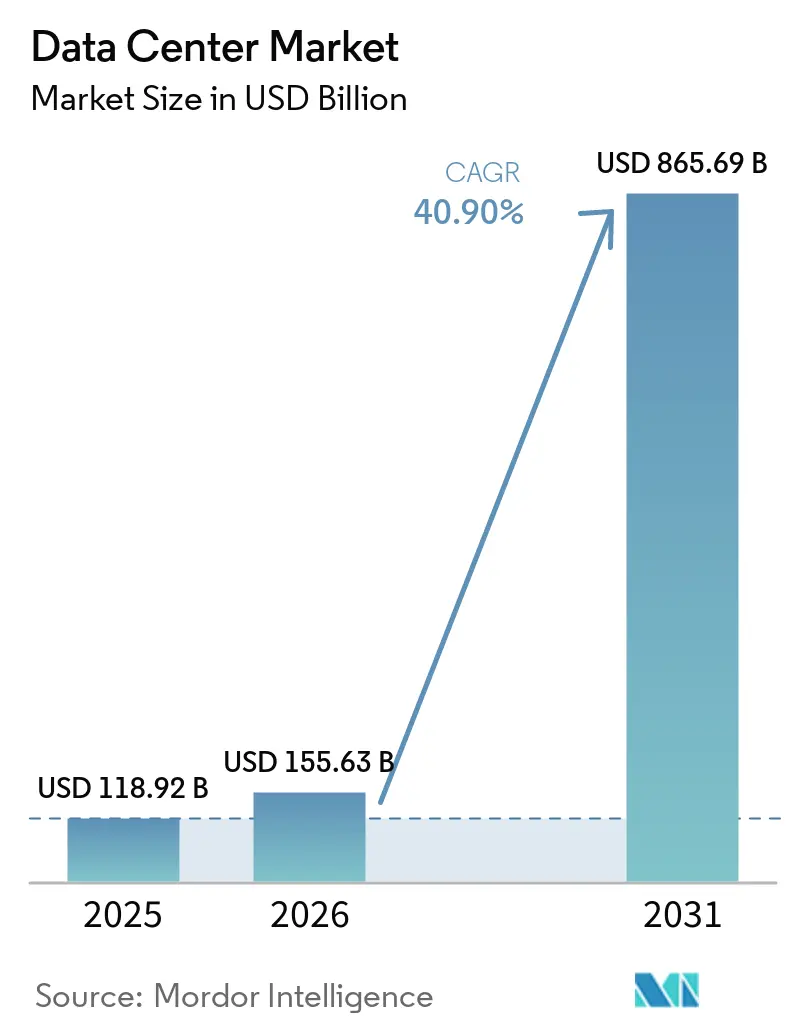
| Dimensione del mercato (2026) | 155.63 miliardo di dollari |
| Dimensione del mercato (2031) | 865.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 40.90% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
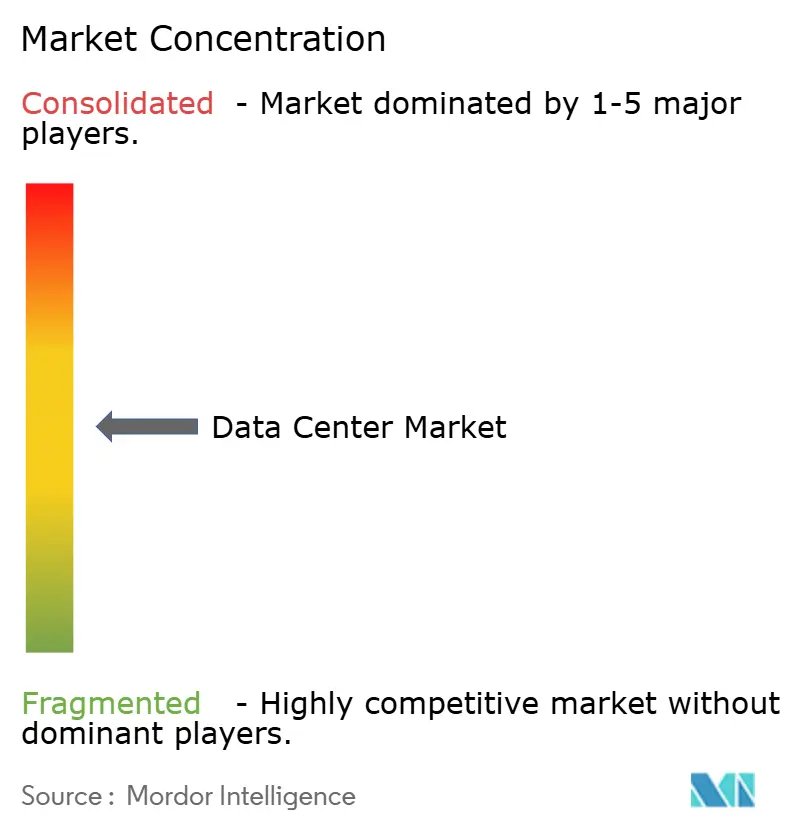
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei data center di Mordor Intelligence
The Data Center Market size is expected to increase from USD 118.92 billion in 2025 to USD 155.63 billion in 2026 and reach USD 865.69 billion by 2031, growing at a CAGR of 40.90% over 2026-2031. In terms of installed base, the market was valued at 131.40 thousand megawatt in 2025 and is expected to grow from 167.51 thousand megawatt in 2026 to 844.01 thousand megawatt by 2031, at a CAGR of 38.19% during the forecast period (2026-2031).
Le quote di mercato e le stime relative ai segmenti sono calcolate e riportate in termini di MW. Questa traiettoria riflette l'impennata dei carichi di lavoro di intelligenza artificiale, la rapida espansione dei nodi periferici e i campus hyperscale ad alta intensità di capitale che stanno trasformando l'economia delle infrastrutture digitali. L'informatica aziendale si sta spostando verso rack ad alta densità che richiedono raffreddamento a liquido, mentre l'approvvigionamento energetico si sta affermando come la variabile decisiva nella scelta del sito. Gli operatori in grado di garantire elettricità a basse emissioni di carbonio su larga scala stanno catturando una domanda sproporzionata, soprattutto da parte di aziende del settore dei servizi finanziari e dell'intelligenza artificiale generativa. La maggiore attenzione normativa sulla residenza dei dati e sulla rendicontazione delle emissioni di carbonio sta indirizzando la nuova capacità verso le aree metropolitane secondarie e le regioni ricche di energie rinnovabili, ampliando la dispersione geografica nel mercato dei data center.
Punti chiave del rapporto
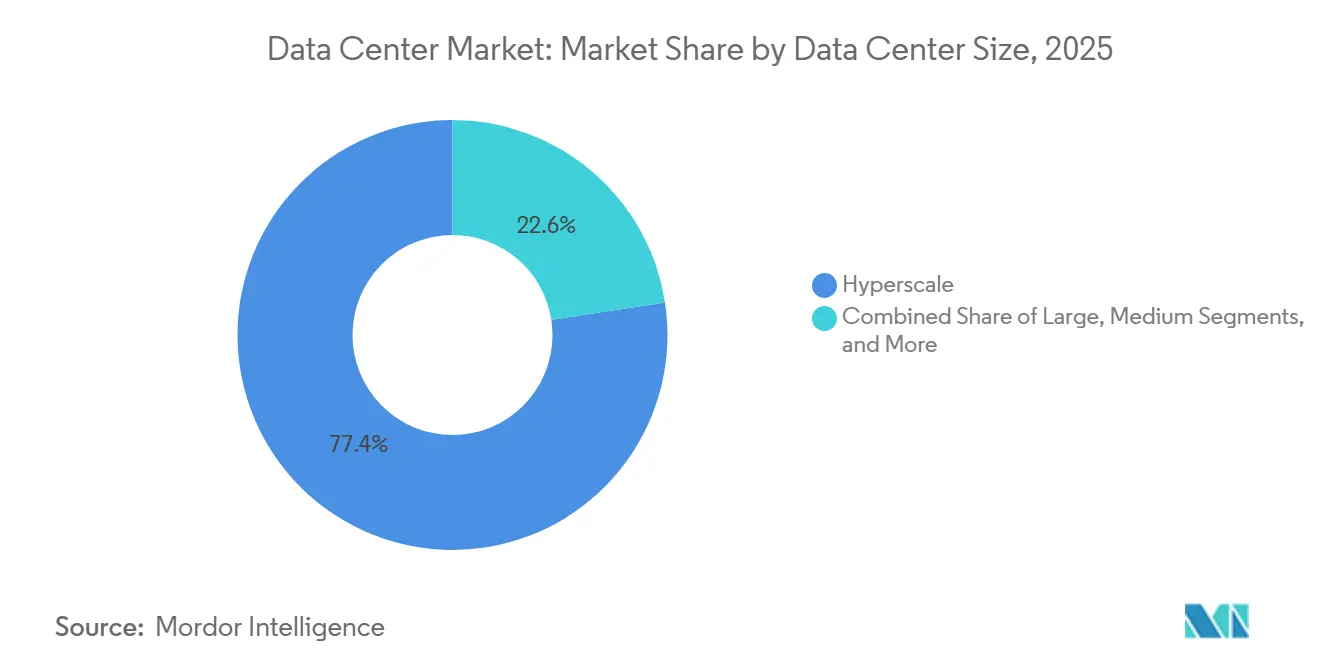
- By data center size, hyperscale facilities held 77.42% of data center market share in 2025, and is projected to expand at a 43.08% CAGR through 2031.
- Per tipologia di livello, il livello 3 rappresentava il 59.10% delle dimensioni del mercato dei data center nel 2025; si prevede che il livello 4 accelererà a un CAGR del 44.31% entro il 2031.
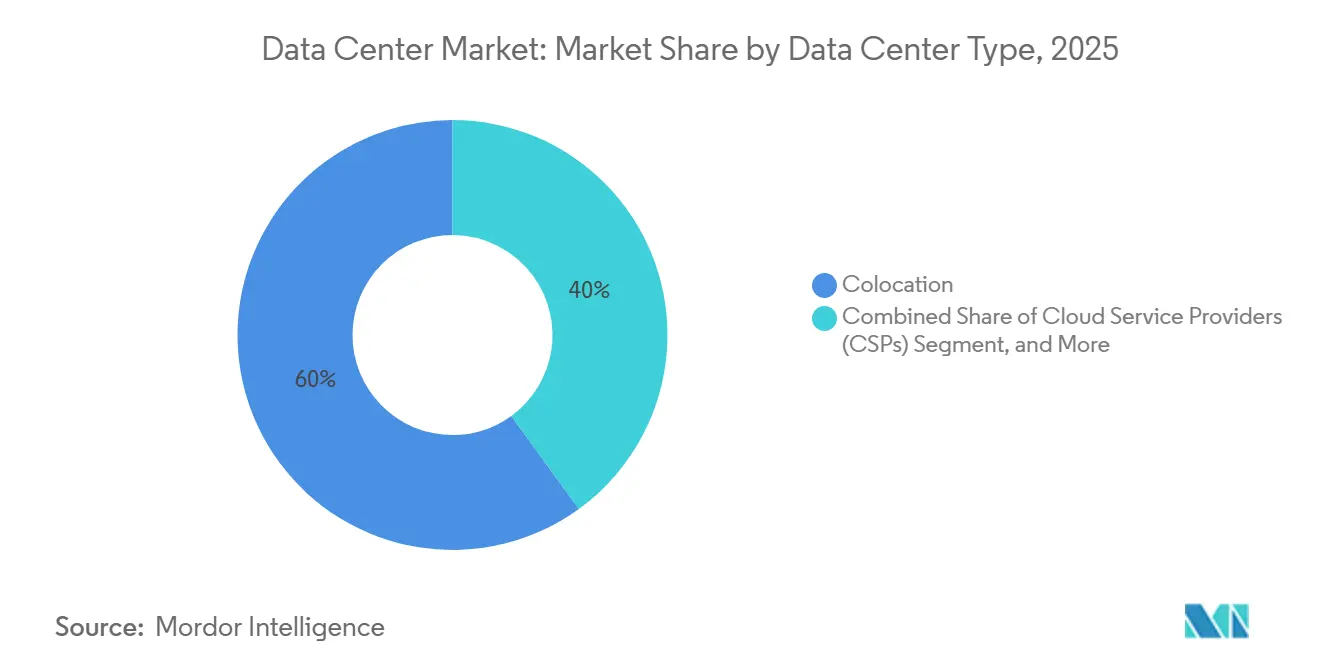
- By data center type, colocation captured 60.00% revenue share in 2025, and is projected to grow at at a CAGR of 42.38% during the forecast period.
- Per utente finale, IT e telecomunicazioni hanno detenuto una quota del 39.85% nel 2025; servizi bancari, finanziari e assicurativi stanno crescendo a un CAGR del 41.12% fino al 2031.
- In termini geografici, il Nord America è in testa con una quota di fatturato del 35.10% nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari all'42.34%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei data center
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esplosione dei carichi di lavoro ad alta intensità di GPU e AI | + 8.8% | Globale con enfasi su Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Rapida adozione del cloud e della trasformazione digitale | + 7.1% | Globale con la spinta più forte dalle economie emergenti | Medio termine (2-4 anni) |
| Onda di domanda a bassa latenza Edge e 5G | + 6.7% | Nucleo Asia-Pacifico, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| La costruzione di cavi sottomarini sblocca le coste secondarie | + 6.2% | Regioni costiere in tutto il mondo | A lungo termine (≥ 4 anni) |
| Modelli PPA di potenza SMR in loco | + 5.9% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Retrofit dei crediti di carbonio nei mercati emergenti | + 5.6% | Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Esplosione dei carichi di lavoro ad alta intensità di GPU e AI
Le densità dei rack stanno aumentando da 8-12 kW verso 120 kW man mano che proliferano i cluster di addestramento per modelli di linguaggio ampio. Gli operatori stanno standardizzando i liquidi e raffreddamento ad immersione, installing dedicated substations, and designing campus-scale sites capable of multi-gigawatt expansion. Capital-spending commitments such as Amazon’s USD 150 billion, targeted at AI-optimized capacity, illustrate the scale of electricity and real estate now required.[1]Amazon.com, "AWS ribadisce la roadmap infrastrutturale da 150 miliardi di dollari", amazon.com Il vantaggio competitivo spetta ai provider in grado di fornire alimentazione a bassa latenza e ad alta densità, abbinata ad architetture di raffreddamento fault-tolerant, rafforzando le tendenze di consolidamento nel mercato dei data center.
Rapida adozione del cloud e della trasformazione digitale
Le aziende sono passate dalle migrazioni "lift-and-shift" ai microservizi cloud-native che si basano sull'elaborazione distribuita. Gli istituti finanziari stanno modernizzando le piattaforme di pagamento e di rilevamento delle frodi, generando una domanda costante di servizi di colocation carrier-neutral connessi a molteplici punti di accesso al cloud. Le normative sulla privacy dei dati nelle economie emergenti stanno stimolando la realizzazione di infrastrutture locali, mentre le strategie di cloud ibrido stanno allungando la durata dei contratti di colocation per preservare la flessibilità di interconnessione nell'intero mercato dei data center.
Onda di domanda a bassa latenza Edge e 5G
Fifth-generation networks require compute within 10 milliseconds round-trip latency, catalyzing sub-1 MW edge sites inside metro areas. Telecom carriers are partnering with neutral-host operators to convert central offices into micro-data centers that process autonomous-vehicle telemetry, AR/VR workloads, and industrial IoT data.[2]NEXTDC, “Company announcement - A1 Adelaide Tier IV launch,” nextdc.com.au I fattori di forma modulari, implementabili in poche settimane, consentono agli operatori di replicare i progetti su centinaia di nodi urbani, creando uno strato di confine denso che alimenta regioni iperscalabili più in profondità nel mercato dei data center.
La costruzione di cavi sottomarini sblocca le coste secondarie
New transoceanic cables are landing in previously underserved coastal districts, lowering latency to global internet exchanges and unlocking development sites with abundant renewable energy.[3]Google, “Progressi sperimentali nei cavi transpacifici”, cloud.google.com Le aziende hyperscale stanno sfruttando i costi più bassi di terreni ed energia, evitando al contempo la congestione negli hub tradizionali. La maggiore capacità in fibra supporta l'adozione del cloud transfrontaliero e garantisce la conformità normativa con gli statuti sulla sovranità dei dati, ampliando così la domanda indirizzabile per i provider regionali all'interno del mercato dei data center.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenze di energia elettrica nella rete e aumento dei costi dell'elettricità | -7.8% | Globale, acuto nelle metropoli ad alta domanda | A breve termine (≤ 2 anni) |
| Colli di bottiglia relativi a terreni e permessi negli hub di livello 1 | -6.4% | Mercati primari del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Controlli sulle esportazioni di acceleratori avanzati | -4.9% | Globale, Asia-Pacifico la più colpita | A breve termine (≤ 2 anni) |
| Inflazione dei tempi di consegna dei trasformatori e delle apparecchiature di commutazione | -2.7% | Catena di fornitura globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenze di energia elettrica nella rete e aumento dei costi dell'elettricità
I vincoli di trasmissione stanno ritardando le approvazioni delle interconnessioni di oltre tre anni nelle regioni congestionate. Le aziende di servizi pubblici faticano ad aggiornare le sottostazioni con sufficiente rapidità per servire i campus che consumano molti megawatt, e le tariffe nelle ore di punta stanno comprimendo i margini degli operatori. Gli sviluppatori stanno rispondendo con generazione in loco, accumulo di energia tramite batterie e accordi di acquisto di energia per la capacità di energia rinnovabile e di piccoli reattori modulari, ma i tempi di consegna e la certificazione normativa rimangono ostacoli formidabili nel mercato dei data center.
Colli di bottiglia relativi a terreni e permessi negli hub di livello 1
La scarsità di lotti edificabili a destinazione industriale nelle aree metropolitane consolidate ha spinto i prezzi dei terreni oltre i 500 dollari al m², erodendo i rendimenti dei progetti. I lunghi cicli di autorizzazione, che includono valutazioni ambientali, possono estendersi fino a 18 mesi, bloccando il capitale in attività non generatrici di reddito. Le resistenze della comunità all'uso dell'acqua e alle emissioni di gasolio stanno costringendo gli operatori a riqualificare le aree industriali dismesse o a spostare gli investimenti in regioni secondarie, dove le autorizzazioni e i rapporti con la comunità sono meno controversi nel mercato dei data center.
Analisi del segmento
By Data Center Size: Hyperscale Facilities Drive Density Innovation
The hyperscale data center market accounted for 77.42% of overall data center market revenue in 2025 and is projected to grow at a CAGR of 43.08% during 2026-2031. Growth is driven by rising demand for cloud computing, artificial intelligence, machine learning, and other data-intensive workloads. Hyperscale operators are developing large campuses with multi-megawatt capacity and scalable infrastructure to meet increasing compute demand. Growth also reflects the concentration of workloads among major cloud and technology providers and the expansion of hyperscale infrastructure into emerging data center markets.
Purpose-built hyperscale campuses with high-density GPU clusters, liquid cooling, advanced power systems, battery energy storage, and renewable energy solutions support this growth. These capabilities enable higher rack densities, improve energy efficiency, and support sustainability targets. As providers expand geographically to address grid constraints, power availability, land requirements, and AI compute demand, hyperscale campuses are becoming a key part of global digital infrastructure, supporting market growth through 2031.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di livello: Comandi di tolleranza agli errori Crescita premium
Si prevede che i ricavi del Tier 4 supereranno quelli del Tier 3 con un CAGR del 44.31% fino al 2031, nonostante il Tier 3 abbia assorbito il 59.10% della spesa del 2025. I requisiti di zero downtime per il trading algoritmico, il digital banking e l'addestramento dei modelli di intelligenza artificiale giustificano il premio di spesa in conto capitale del 25% associato alla ridondanza 2N+1. Queste specifiche eliminano le barriere all'ingresso e concentrano la domanda tra i provider in grado di finanziare build ad alta disponibilità, spostando così la quota di mercato verso il Tier 4 nella gerarchia dimensionale del mercato dei data center.
La crescita è particolarmente forte nelle economie emergenti, dove le nuove normative richiedono infrastrutture fault-tolerant per i sistemi di pagamento nazionali e i carichi di lavoro di intelligenza artificiale sovrana. Gli operatori che ottengono in anticipo l'accreditamento Tier 4 godono di un potere di determinazione dei prezzi enorme e creano un fossato competitivo duraturo, man mano che le aziende migrano le applicazioni mission-critical verso strutture certificate all'interno del mercato dei data center.
By Data Center Type: Colocation Momentum Accelerates
Colocation is projected to hold a leading 60.00% share of the global data center market in 2025 and grow at a CAGR of 42.38% during 2026–2031. Demand from enterprises, cloud service providers, hyperscalers, and digital-native businesses is driving growth, as these customers seek scalable infrastructure without the high capital costs and operational complexity of self-built facilities. Providers are expanding multi-megawatt campuses and offering flexible power densities and scalable capacity for cloud, AI, and data-intensive workloads.
Colocation facilities are investing in modular capacity, high-density halls, liquid-cooling readiness, renewable power procurement, battery energy storage, and carrier-neutral connectivity. These investments support AI and high-performance computing workloads while helping customers achieve sustainability and energy-efficiency objectives. As organizations seek faster infrastructure deployment with lower upfront capital expenditure, colocation is strengthening its role in global data center capacity expansion.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il settore BFSI guida gli investimenti nelle infrastrutture digitali
Si prevede che i locatari dei servizi finanziari registreranno il CAGR più elevato, pari al 41.12%, entro il 2031, grazie alla reportistica normativa, ai mandati di regolamento in tempo reale e all'analisi delle frodi basata sull'intelligenza artificiale. La colocation a bassa latenza all'interno degli hub finanziari e i siti Tier 4 ad alta disponibilità per i carichi di lavoro bancari core sono entrambi molto richiesti, incrementando la quota di portafoglio di BFSI all'interno del più ampio mix di quote di mercato dei data center.
Le aziende IT e di telecomunicazioni detengono ancora il 39.85% della capacità del 2025, ma l'aumento dei costi di leasing delle GPU e la legislazione sulla privacy stanno spingendo le aziende di telecomunicazioni a co-localizzare l'edge computing per i servizi 5G, mentre le piattaforme software-as-a-service optano per rack in leasing in hub ad alta densità di operatori. Queste tendenze rafforzano un panorama di clienti strutturalmente diversificato ma ponderato in base al BFSI nel mercato dei data center.
Analisi geografica
Mercato dei data center del Nord America
Nord America accounted for 35.10% of the global data center market in 2025, supported by established hyperscale ecosystems and strong data center activity across key markets such as Northern Virginia, Dallas, and Phoenix. Transmission upgrades, such as a USD 2.82 billion commitment by regional utilities, aim to unlock new megawatt blocks, yet interconnection queues still exceed three years in some submarkets. Operators are extending footprints into Ohio, Missouri, and Canadian provinces rich in renewables, thereby spreading future additions across a wider geography within the data center market.
Mercato dei data center nella regione Asia-Pacifico
La regione Asia-Pacifico presenta le prospettive di crescita annua composta (CAGR) più rapide, pari all'42.34%, trainate dalle ambizioni nazionali in materia di intelligenza artificiale, dall'adozione dell'e-commerce e dalle normative sulla localizzazione dei dati. La capacità di colocation in India è raddoppiata, raggiungendo circa 1 GW negli ultimi 18 mesi, mentre Giacarta, Kuala Lumpur e Osaka hanno superato ciascuna i 300 MW installati. Le politiche nazionali che privilegiano l'archiviazione interna dei dati personali e gli incentivi per l'approvvigionamento di energia rinnovabile continuano ad attrarre investimenti diretti esteri, rafforzando la posizione della regione come epicentro della domanda incrementale nel mercato dei data center.
Mercato dei data center in EMEA
Europa, Medio Oriente e Africa mostrano dinamiche contrastanti. I principali hub europei si trovano ad affrontare vincoli territoriali ed energetici, reindirizzando lo sviluppo verso Madrid, Milano e Varsavia. Allo stesso tempo, regioni ricche di energie rinnovabili come l'Aragona stanno attraendo campus su larga scala, tra cui un impegno da 300 MW finanziato da operatori internazionali. Gli stati del Golfo sfruttano l'energia a basse emissioni di carbonio e i programmi pro-digitale per aggiudicarsi progetti di iperscalabilità, mentre le metropoli africane si assicurano capacità insieme a nuovi approdi di cavi sottomarini, integrando gradualmente il continente in strutture cloud globali che modellano il mercato dei data center.
Panorama competitivo
La concorrenza si sta intensificando, poiché l'approvvigionamento di energia elettrica, anziché la densità della fibra, sta diventando il fattore di differenziazione decisivo. Gli operatori storici iperscalabili negoziano accordi pluriennali per l'acquisto di energia e, in alcuni casi, investono direttamente nello sviluppo di reattori nucleari per aggirare la congestione della rete. Gli specialisti della colocation contrastano offrendo servizi a valore aggiunto come il leasing di acceleratori, dashboard di sostenibilità e moduli di conformità specifici per settore per fidelizzare i locatari aziendali.
L'adozione del raffreddamento a liquido è ormai una specifica di base nelle nuove costruzioni, costringendo i siti più datati a un ammodernamento o a rischiare l'obsolescenza, mentre i ritardi nella catena di fornitura per trasformatori e quadri elettrici favoriscono gli operatori con scorte elevate. I metodi di costruzione alternativi, inclusi moduli prefabbricati e componenti stampati in 3D in loco, stanno accorciando i tempi di consegna e riducendo le emissioni di carbonio, segmentando ulteriormente i fornitori in base al livello di sofisticatezza ingegneristica.
Gli operatori di medie dimensioni si stanno consolidando per raggiungere la scala necessaria per le negoziazioni di potenza di massa e le infrastrutture di rete regionali. Allo stesso tempo, i nuovi operatori focalizzati sull'edge si ritagliano nicchie attraverso partnership local-loop con gli operatori di telecomunicazioni. Queste tendenze contrastanti supportano una struttura di moderata concentrazione in cui i primi cinque operatori detengono una quota di fatturato significativa, ma non dominante, nel mercato dei data center.
Leader del settore dei data center
Amazon Web Services, Inc.
Google Inc.
Microsoft Corporation
Digital Realty Trust, Inc.
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: BSO ha presentato DataOne, un campus incentrato sull'intelligenza artificiale destinato a crescere da 80 MW a 400 MW in Francia entro il 2028, alimentato interamente da energia rinnovabile e sistemi di recupero del calore di scarto.
- Marzo 2024: Amazon ha annunciato un programma di investimenti da 150 miliardi di dollari, della durata di 15 anni, volto a fornire capacità di intelligenza artificiale ad alta densità energetica in diverse regioni degli Stati Uniti.
- Marzo 2024: Amazon Web Services conclude un'acquisizione da 650 milioni di dollari del campus Cumulus adiacente alla centrale nucleare di Susquehanna in Pennsylvania, garantendo il carico di base nucleare per un megacampus di 15 edifici.
- Ottobre 2024: Amazon ha impegnato 500 milioni di dollari in X-energy per valutare l'implementazione di piccoli reattori modulari in grado di fornire 320 MW agli impianti del Pacifico nord-occidentale all'inizio degli anni 2030.
Ambito del rapporto sul mercato globale dei data center
The Data Center Market Report is Segmented by Data Center Size (Hyperscale, Large, Medium, and Small), Tier Type (Tier 1 and 2, Tier 3, and Tier 4), Data Center Type (Cloud Service Providers (CSPs), Enterprise/Edge, and Colocation), End User (BFSI, IT and ITES, E-Commerce, Government, Manufacturing, Media and Entertainment, Telecom, and More), and Geography (APAC, Africa, Europe, Middle East, North America, South America) are covered as segments by Region.
Per dimensione del data center
| iperscala |
| Grande |
| Medio |
| Piccolo |
Per tipo di livello
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
Per tipo di data center
| Fornitori di servizi cloud (CSP) | ||
| Azienda / Edge | ||
| Collocazione | Non utilizzato | |
| Utilizzato | Collocazione al dettaglio | |
| Collocazione all'ingrosso | ||
Per utente finale
| BFSI |
| IT e ITES |
| E-Commerce |
| Enti Pubblici |
| Produzione |
| Media and Entertainment |
| Telecomunicazione |
| Altri utenti finali |
Per geografia
| Nord America |
| Sud America |
| Europa |
| Asia-Pacifico |
| Medio Oriente & Africa |
| Per dimensione del data center | iperscala | ||
| Grande | |||
| Medio | |||
| Piccolo | |||
| Per tipo di livello | Livello 1 e 2 | ||
| Tier 3 | |||
| Tier 4 | |||
| Per tipo di data center | Fornitori di servizi cloud (CSP) | ||
| Azienda / Edge | |||
| Collocazione | Non utilizzato | ||
| Utilizzato | Collocazione al dettaglio | ||
| Collocazione all'ingrosso | |||
| Per utente finale | BFSI | ||
| IT e ITES | |||
| E-Commerce | |||
| Enti Pubblici | |||
| Produzione | |||
| Media and Entertainment | |||
| Telecomunicazione | |||
| Altri utenti finali | |||
| Per geografia | Nord America | ||
| Sud America | |||
| Europa | |||
| Asia-Pacifico | |||
| Medio Oriente & Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- CAPACITÀ DI CARICO - La capacità di carico IT o capacità installata, si riferisce alla quantità di energia consumata dai server e dalle apparecchiature di rete collocate in un rack installato. Si misura in megawatt (MW).
- TASSO DI ASSORBIMENTO - Denota la misura in cui la capacità del data center è stata affittata. Ad esempio, un CC da 100 MW ha affittato 75 MW, quindi il tasso di assorbimento sarebbe del 75%. Viene anche indicato come tasso di utilizzo e capacità affittata.
- PIANO RIALZATO - È uno spazio sopraelevato costruito sopra il pavimento. Questo spazio tra il pavimento originale e il pavimento rialzato viene utilizzato per ospitare il cablaggio, il raffreddamento e altre apparecchiature del data center. Questa disposizione aiuta ad avere un cablaggio adeguato e un'infrastruttura di raffreddamento. Si misura in piedi quadrati (ft^2).
- DIMENSIONE DEL CENTRO DATI - La dimensione del data center è segmentata in base allo spazio del pavimento rialzato assegnato alle strutture del data center. Mega DC - Il numero di rack deve essere superiore a 9000 o RFS (superficie rialzata) deve essere superiore a 225001 mq. piedi; Massive DC - Il numero di rack deve essere compreso tra 9000 e 3001 o RFS deve essere compreso tra 225000 Sq. ft e 75001 mq. piedi; Grande DC - Il numero di rack deve essere compreso tra 3000 e 801 o RFS deve essere compreso tra 75000 Sq. ft e 20001 mq. piedi; Il numero DC medio di rack deve essere compreso tra 800 e 201 oppure l'RFS deve essere compreso tra 20000 Sq. ft e 5001 mq. piedi; CC piccola: il numero di rack deve essere inferiore a 200 o RFS deve essere inferiore a 5000 Sq. ft.
- TIPO DI LIVELLO - Secondo l'Uptime Institute, i data center sono classificati in quattro livelli in base alle competenze delle apparecchiature ridondanti dell'infrastruttura del data center. In questo segmento, i data center sono suddivisi in Tier 1, Tier 2, Tier 3 e Tier 4.
- TIPO DI COLOCAZIONE - Il segmento è segregato in 3 categorie, vale a dire il servizio di colocation al dettaglio, all'ingrosso e iperscalabile. La categorizzazione viene effettuata in base alla quantità di carico IT affittato ai potenziali clienti. Il servizio di colocation al dettaglio ha una capacità in affitto inferiore a 250 kW; I servizi di colocation all'ingrosso hanno affittato una capacità compresa tra 251 kW e 4 MW e i servizi di colocation Hyperscale hanno affittato una capacità superiore a 4 MW.
- CONSUMATORI FINALI - Il mercato dei data center opera su base B2B. BFSI, governo, operatori cloud, media e intrattenimento, e-commerce, telecomunicazioni e produzione sono i principali consumatori finali nel mercato studiato. L'ambito include solo gli operatori di servizi di colocation che si occupano della crescente digitalizzazione delle industrie degli utenti finali.
| Parola chiave | Definizione |
|---|---|
| Unità rack | Generalmente denominata U o RU, è l'unità di misura dell'unità server alloggiata nei rack del data center. 1U equivale a 1.75 pollici. |
| Densità del rack | Definisce la quantità di energia consumata dalle apparecchiature e dal server alloggiati in un rack. Si misura in kilowatt (kW). Questo fattore gioca un ruolo fondamentale nella progettazione del data center e nella pianificazione del raffreddamento e dell'alimentazione. |
| Capacità di carico IT | La capacità di carico IT o capacità installata si riferisce alla quantità di energia consumata dai server e dalle apparecchiature di rete collocati in un rack installato. Si misura in megawatt (MW). |
| Tasso di assorbimento | Indica quanta capacità del data center è stata affittata. Ad esempio, se un DC da 100 MW avesse affittato 75 MW, il tasso di assorbimento sarebbe del 75%. Viene anche definito tasso di utilizzo e capacità affittata. |
| Spazio sul pavimento rialzato | È uno spazio sopraelevato costruito sul pavimento. Questo spazio tra il pavimento originale e il pavimento sopraelevato viene utilizzato per ospitare cavi, sistemi di raffreddamento e altre apparecchiature del data center. Questa disposizione aiuta ad avere un cablaggio adeguato e un'infrastruttura di raffreddamento. Si misura in piedi quadrati/metro. |
| Condizionatore d'aria per sala computer (CRAC) | È un dispositivo utilizzato per monitorare e mantenere la temperatura, la circolazione dell'aria e l'umidità all'interno della sala server del data center. |
| Corridoio | È lo spazio aperto tra le file di scaffali. Questo spazio aperto è fondamentale per mantenere la temperatura ottimale (20-25 °C) nella sala server. All'interno della sala server sono presenti principalmente due corridoi: un corridoio caldo e uno freddo. |
| Corridoio freddo | È il corridoio in cui la parte anteriore dello scaffale è rivolta verso il corridoio. Qui, l'aria refrigerata viene diretta nel corridoio in modo che possa entrare nella parte anteriore delle scaffalature e mantenere la temperatura. |
| Corridoio caldo | È il corridoio in cui la parte posteriore degli scaffali è rivolta verso il corridoio. Qui, il calore dissipato dalle apparecchiature nel rack viene diretto alla ventola di uscita del CRAC. |
| Carico critico | Comprende i server e altre apparecchiature informatiche il cui tempo di attività è fondamentale per il funzionamento del data center. |
| Efficacia nell'uso dell'energia (PUE) | È una metrica che definisce l'efficienza di un data center. Si calcola come segue: (𝑇𝑜𝑡𝑎𝑙 𝐷𝑎𝑡𝑎 𝐶𝑒𝑛𝑡𝑒𝑟 𝐸𝑛𝑒𝑟𝑔𝑦 𝐶𝑜𝑛𝑠𝑢𝑚𝑝 ??? 𝑢𝑚𝑝𝑡𝑖𝑜𝑛). Inoltre, un data center con un PUE pari a 1.2-1.5 è considerato altamente efficiente, mentre un data center con un PUE >2 è considerato altamente inefficiente. |
| Ridondanza | È definito come una progettazione di sistema in cui vengono aggiunti componenti aggiuntivi (UPS, generatori, CRAC) in modo che in caso di interruzione di corrente, guasto dell'apparecchiatura, l'apparecchiatura IT non venga compromessa. |
| Gruppo di continuità (UPS) | Si tratta di un dispositivo collegato in serie all'alimentazione di rete, che immagazzina energia nelle batterie in modo tale che l'alimentazione dall'UPS alle apparecchiature IT sia continua anche in caso di interruzione dell'alimentazione di rete. L'UPS supporta principalmente solo l'apparecchiatura IT. |
| Generatori | Proprio come gli UPS, i generatori sono posizionati nel data center per garantire un'alimentazione elettrica ininterrotta, evitando tempi di inattività. Le strutture del data center sono dotate di generatori diesel e, in genere, il diesel per 48 ore viene immagazzinato nella struttura per evitare interruzioni. |
| N | Indica gli strumenti e le apparecchiature necessari affinché un data center funzioni a pieno carico. Solo "N" indica che non è disponibile alcun backup per l'apparecchiatura in caso di guasto. |
| N + 1 | Denominato "Need plus one", indica la configurazione di apparecchiature aggiuntive disponibili per evitare tempi di inattività in caso di guasto. Un data center è considerato N+1 quando è presente un'unità aggiuntiva ogni 4 componenti. Ad esempio, se un data center dispone di 4 sistemi UPS, per ottenere N+1 sarebbe necessario un sistema UPS aggiuntivo. |
| 2N | Si riferisce a un design completamente ridondante in cui vengono implementati due sistemi di distribuzione dell'alimentazione indipendenti. Pertanto, in caso di guasto completo di un sistema di distribuzione, l'altro sistema continuerà a fornire energia al data center. |
| Raffreddamento in fila | Si tratta del sistema di raffreddamento installato tra i rack in fila dove aspira l'aria calda dal corridoio caldo e fornisce aria fresca al corridoio freddo, mantenendo così la temperatura. |
| Tier 1 | La classificazione per livelli determina la preparazione di una struttura del data center a sostenere il funzionamento del data center. Un data center è classificato come data center Tier 1 quando dispone di componenti di alimentazione non ridondanti (N) (UPS, generatori), componenti di raffreddamento e sistema di distribuzione dell'energia (dalle reti elettriche dei servizi pubblici). Il data center Tier 1 ha un tempo di attività del 99.67% e un tempo di inattività annuale di <28.8 ore. |
| Tier 2 | Un data center è classificato come data center Tier 2 quando dispone di componenti di alimentazione e raffreddamento ridondanti (N+1) e di un unico sistema di distribuzione non ridondante. I componenti ridondanti includono generatori aggiuntivi, UPS, refrigeratori, apparecchiature di smaltimento del calore e serbatoi di carburante. Il data center Tier 2 ha un tempo di attività del 99.74% e un tempo di inattività annuale inferiore a 22 ore. |
| Tier 3 | Un data center con componenti di alimentazione e raffreddamento ridondanti e più sistemi di distribuzione dell'alimentazione viene definito data center di livello 3. La struttura è resistente alle interruzioni pianificate (manutenzione della struttura) e non pianificate (interruzione di corrente, guasto del raffreddamento). Il data center Tier 3 ha un tempo di attività del 99.98% e un tempo di inattività annuale di <1.6 ore. |
| Tier 4 | È il tipo di data center più tollerante. Un data center Tier 4 dispone di più componenti di alimentazione e raffreddamento ridondanti e indipendenti e di più percorsi di distribuzione dell'alimentazione. Tutte le apparecchiature IT sono dotate di doppia alimentazione, il che le rende tolleranti ai guasti in caso di interruzioni, garantendo così il funzionamento interrotto. Il data center Tier 4 ha un tempo di attività del 99.74% e un tempo di inattività annuale di <26.3 minuti. |
| Piccolo centro dati | Data center con superficie ≤ 5,000 mq. ft o il numero di rack che è possibile installare è ≤ 200 è classificato come un piccolo data center. |
| Centro dati medio | Data center con una superficie compresa tra 5,001 e 20,000 mq. ft, ovvero il numero di rack che è possibile installare è compreso tra 201 e 800, è classificato come data center di medie dimensioni. |
| Grande centro dati | Data center con una superficie compresa tra 20,001 e 75,000 mq. ft, ovvero il numero di rack che è possibile installare è compreso tra 801 e 3,000, è classificato come un data center di grandi dimensioni. |
| Enorme centro dati | Data center con una superficie compresa tra 75,001 e 225,000 mq. ft, ovvero il numero di rack che possono essere installati è compreso tra 3001 e 9,000, è classificato come un enorme data center. |
| Megacentro dati | Data center con una superficie ≥ 225,001 mq. ft o il numero di rack che è possibile installare è ≥ 9001 è classificato come mega data center. |
| Collocazione al dettaglio | Si riferisce a quei clienti che hanno un fabbisogno di capacità pari o inferiore a 250 kW. Questi servizi sono scelti principalmente dalle piccole e medie imprese (PMI). |
| Collocazione all'ingrosso | Si riferisce a quei clienti che hanno un fabbisogno di capacità compreso tra 250 kW e 4 MW. Questi servizi sono scelti principalmente dalle imprese medio-grandi. |
| Coubicazione su vasta scala | Si riferisce a quei clienti che hanno un fabbisogno di capacità superiore a 4 MW. La domanda su larga scala proviene principalmente da operatori cloud su larga scala, società IT, BFSI e operatori OTT (come Netflix, Hulu e HBO+). |
| Velocità dei dati mobili | È la velocità di Internet mobile che un utente sperimenta tramite il proprio smartphone. Questa velocità dipende principalmente dalla tecnologia dell'operatore utilizzata nello smartphone. Le tecnologie di trasporto disponibili sul mercato sono 2G, 3G, 4G e 5G, dove 2G offre la velocità più lenta mentre 5G è la più veloce. |
| Rete di connettività in fibra | Si tratta di una rete di cavi in fibra ottica distribuita in tutto il paese, che collega le regioni rurali e urbane con una connessione Internet ad alta velocità. Si misura in chilometri (km). |
| Traffico dati per smartphone | È una misura del consumo medio di dati da parte di un utente di smartphone in un mese. Si misura in gigabyte (GB). |
| Velocità dati a banda larga | È la velocità Internet fornita tramite la connessione via cavo fissa. Comunemente, il cavo in rame e il cavo in fibra ottica vengono utilizzati sia per uso residenziale che commerciale. In questo caso, la fibra del cavo ottico offre una velocità Internet maggiore rispetto al cavo in rame. |
| Cavo sottomarino | Un cavo sottomarino è un cavo in fibra ottica posato in due o più punti di approdo. Attraverso questo cavo viene stabilita la comunicazione e la connettività Internet tra i paesi di tutto il mondo. Questi cavi possono trasmettere 100-200 terabit al secondo (Tbps) da un punto all'altro. |
| Impronta del carbonio | È la misura dell'anidride carbonica generata durante il normale funzionamento di un data center. Poiché carbone, petrolio e gas sono la fonte primaria di produzione di energia, il consumo di questa energia contribuisce alle emissioni di carbonio. Gli operatori dei data center stanno incorporando fonti di energia rinnovabile per ridurre l’impronta di carbonio emergente nelle loro strutture. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




