

Dimensioni e quota di mercato della gestione delle infrastrutture dei data center
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.76 miliardo di dollari |
| Dimensione del mercato (2031) | 8.58 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.51% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla gestione delle infrastrutture dei data center a cura di Mordor Intelligence
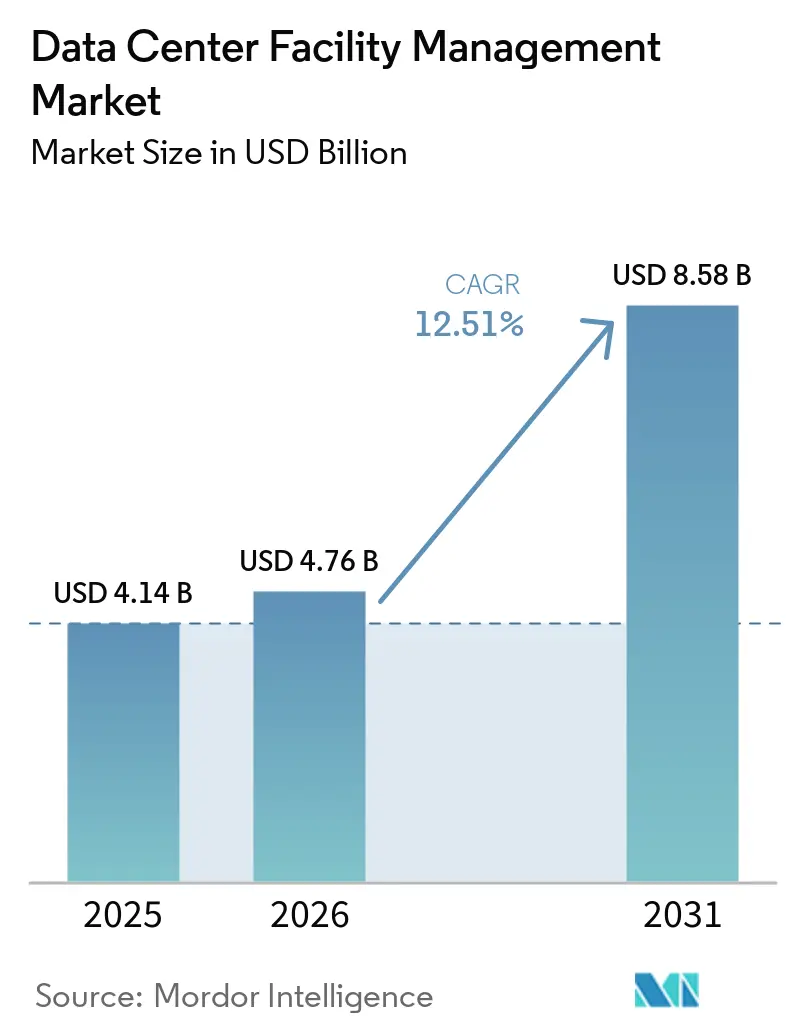
Si prevede che il mercato della gestione delle infrastrutture per data center (Data Center Facility Management) crescerà da 4.14 miliardi di dollari nel 2025 a 4.76 miliardi di dollari nel 2026 e a 8.58 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 12.51% tra il 2026 e il 2031. Il mercato della gestione delle infrastrutture per data center è influenzato da carichi di lavoro di intelligenza artificiale (IA) sempre più intensi, che aumentano i requisiti in termini di alimentazione, raffreddamento e manutenzione in loco. La carenza di ingegneri qualificati rende il supporto tecnico esterno più rilevante per gli operatori che non possono permettersi grandi team interni. Anche i requisiti di reporting energetico ed efficienza aumentano la domanda di fornitori in grado di misurare le prestazioni e garantire la conformità. Queste condizioni favoriscono i contratti che combinano monitoraggio, manutenzione e copertura ingegneristica su più siti. La concorrenza è più forte tra i fornitori integrati, mentre i fornitori specializzati possono differenziarsi grazie alla conoscenza del raffreddamento a liquido, alle prestazioni di uptime verificate e a team locali formati.
Punti chiave del rapporto
- Per tipologia di servizio, i servizi di manutenzione delle infrastrutture critiche (Critical Infrastructure Maintenance Services) hanno dominato il mercato della gestione dei data center con una quota del 38.12% nel 2025, mentre si prevede che i servizi di monitoraggio e ottimizzazione digitale (Digital Monitoring and Optimization Services) cresceranno a un tasso annuo composto (CAGR) del 17.94% fino al 2031.
- Per quanto riguarda gli utenti finali, i fornitori di servizi di colocation detenevano il 29.12% della quota di mercato della gestione delle infrastrutture dei data center nel 2025, mentre si prevede che gli operatori hyperscale registreranno il CAGR più elevato, pari al 14.94%, fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 47.1% del fatturato nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 18.03% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della gestione delle infrastrutture dei data center.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della densità del carico di lavoro dell'IA incrementa la complessità operativa in loco. | + 3.5% | Globale, più forte in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aspettative più rigorose in termini di uptime per i campus hyperscale e di colocation. | + 2.3% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| La standardizzazione multisito incentiva l'adozione dell'esternalizzazione del facility management. | + 2.0% | Globale, in particolare Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| La scarsità di talenti per gli ingegneri specializzati in sistemi critici supporta i servizi gestiti. | + 1.5% | Globale, più grave in Nord America e in Europa | A breve termine (≤ 2 anni) |
| La rendicontazione delle emissioni di carbonio e gli obiettivi di intensità energetica aumentano la domanda di facility management specializzati. | + 1.1% | Europa e Nord America, emergenti nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Il monitoraggio remoto e le operazioni predittive migliorano la visibilità del portafoglio. | + 0.8% | Globale, con adozione iniziale nelle aree ad alta densità di infrastrutture hyperscale. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della densità del carico di lavoro dell'IA incrementa la complessità operativa in loco.
Il mercato della gestione delle infrastrutture dei data center si trova ad affrontare requisiti operativi distinti, poiché i sistemi di intelligenza artificiale aumentano la densità dei rack e le esigenze di raffreddamento. Le strutture standard avevano rack di circa 15 kW, mentre le zone ad alta intensità di intelligenza artificiale variavano da 300 kW a 600 kW nel 2026, rendendo la manutenzione programmata meno affidabile del monitoraggio continuo delle condizioni. [1] Schneider Electric, “The Self-Aware Datacenter,” Schneider Electric, se.com Si prevede che le nuove strutture utilizzeranno più raffreddamento a liquido, il che aggiunge lavoro relativo alle condizioni del refrigerante, al rilevamento delle perdite e alla manutenzione degli scambiatori di calore. I fornitori senza capacità di raffreddamento a liquido potrebbero essere esclusi dagli incarichi di nuova costruzione nonostante la loro esperienza con siti raffreddati ad aria. Le finestre di manutenzione devono anche essere pianificate in base ai carichi di lavoro di addestramento dell'IA, dove un'interruzione può influire sulle operazioni del cliente. Ciò conferisce maggiore valore ai fornitori in grado di combinare il giudizio ingegneristico con i dati delle apparecchiature in tempo reale.
Aspettative più rigorose in termini di uptime per i campus hyperscale e di colocation.
Il mercato della gestione delle infrastrutture dei data center trae vantaggio quando gli impegni di uptime richiedono un supporto operativo più rigoroso. L'Uptime Institute ha riferito nel 2026 che 1 interruzione su 10 è rimasta grave o severa, anche se la frequenza complessiva delle interruzioni è migliorata. [2] Uptime Institute, "16th Annual 2026 Global Data Center Survey", Uptime Institute, uptimeinstitute.com Gli accordi di colocation garantiscono comunemente una disponibilità di alimentazione mensile del 99.99%, il che aumenta la necessità di una copertura ingegneristica affidabile. I clienti hyperscale si stanno inoltre spostando oltre i rimedi basati sul credito verso una responsabilità condivisa per le operazioni. I fornitori con registri di uptime verificati in modo indipendente e prove del tempo medio di riparazione possono rafforzare la propria posizione al momento del rinnovo. Le relazioni di lunga data con gli ingegneri in loco possono quindi essere importanti quanto il prezzo quando gli operatori valutano il rischio.
La standardizzazione multisito incentiva l'adozione dell'esternalizzazione del facility management.
Il mercato della gestione delle infrastrutture dei data center trae vantaggio dalla ricerca, da parte degli operatori, di metodi coerenti tra siti distribuiti. Un portfolio multinazionale può contenere infrastrutture di età, design e procedure operative diverse. L'applicazione di un approccio comune richiede un ampio team interno o un partner esterno qualificato. La norma EN 50600-3-1:2026 definisce i processi per la resilienza, la pianificazione della capacità, la gestione del rischio, la sicurezza e l'efficienza energetica lungo tutto il ciclo di vita del data center. [3] CENELEC, “EN 50600-3-1:2026 Data Centre Management and Operational Processes,” CENELEC, standards.iteh.ai I fornitori che allineano i propri metodi a tali processi possono aiutare i clienti a prepararsi per gli audit e a mantenere registrazioni coerenti. L'esigenza è particolarmente evidente nelle sedi più recenti in Medio Oriente e Africa, dove gli operatori necessitano di procedure consolidate fin dall'inizio.
La scarsità di talenti per gli ingegneri specializzati in sistemi critici supporta i servizi gestiti.
La carenza di competenze ingegneristiche critiche sostiene il mercato della gestione delle infrastrutture dei data center. Più della metà degli operatori ha segnalato difficoltà nell'attrarre e trattenere personale tecnico qualificato nel 2026. La forte concorrenza nelle assunzioni e le pressioni salariali rappresentano una sfida particolare per i programmi interni di dimensioni più ridotte. La carenza di personale qualificato può indurre gli operatori a fare maggiore affidamento sui fornitori di servizi gestiti. Limita inoltre la velocità di espansione dei fornitori, qualora non siano in grado di reclutare e formare team sul campo. Pertanto, le accademie di formazione e percorsi di carriera ben definiti rappresentano capacità operative fondamentali, non semplici programmi di gestione delle risorse umane.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di transizione e complesse decisioni di esternalizzazione dovute ai ritardi di mobilitazione | -1.4% | A livello globale, fenomeno più evidente tra le imprese consolidate. | A breve termine (≤ 2 anni) |
| Rigorose misure di sicurezza e controlli di accesso per i clienti limitano l'espansione del campo d'azione dei fornitori. | -1.0% | A livello globale, i valori più alti si registrano nei settori dei servizi finanziari e governativi. | Medio termine (2-4 anni) |
| La preferenza per gli operatori interni nelle strutture hyperscale limita la quota di servizi esternalizzati. | -0.8% | Nord America, Medio Oriente e Africa | Medio termine (2-4 anni) |
| La carenza di tecnici qualificati limita la qualità del servizio e l'espansione. | -0.5% | A livello globale, la situazione è più grave nei paesi emergenti. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di transizione e complesse decisioni di esternalizzazione dovute ai ritardi di mobilitazione
Il mercato della gestione delle infrastrutture per data center può subire ritardi quando un data center attivo cambia fornitore. Una transizione può richiedere la mobilitazione del personale, la migrazione del CMMS, l'approvazione degli accessi e periodi di funzionamento parallelo. In un campus di grandi dimensioni, questo processo può richiedere dai 6 ai 18 mesi e sollevare preoccupazioni in merito a costi e continuità del servizio. Il personale interno e i sistemi proprietari possono rendere più difficile la gestione del processo di sostituzione per il cliente. Ciò spesso avvantaggia il fornitore uscente al momento del rinnovo del contratto, anche quando un altro fornitore offre una proposta commerciale più vantaggiosa. Può anche posticipare la prima esternalizzazione da parte degli operatori che attualmente gestiscono le infrastrutture internamente.
Rigorose misure di sicurezza e controlli di accesso per i clienti limitano l'espansione del campo d'azione dei fornitori.
Il mercato della gestione delle infrastrutture dei data center (FRM) deve affrontare anche limitazioni dovute alle normative di sicurezza in vigore presso data center hyperscale, istituti finanziari e sedi governative. Controlli dei precedenti, controlli di accesso fisico a più livelli, reti isolate e aree con accesso limitato alle telecamere possono ritardare l'impiego del personale. Questi requisiti possono limitare l'utilizzo della diagnostica remota, poiché l'accesso continuo ai sensori non è sempre consentito. Gli operatori del settore finanziario devono confrontarsi con i controlli di rischio ICT di terze parti, che possono ulteriormente limitare l'accesso e la portata dei fornitori. I fornitori con una lunga esperienza potrebbero godere di un vantaggio, poiché i loro team dispongono già di accessi e autorizzazioni operative affidabili. I nuovi operatori potrebbero aver bisogno di più tempo per dimostrare sia le capacità tecniche che la preparazione in materia di sicurezza.
Analisi del segmento
Per tipologia di servizio: la leadership nella manutenzione messa alla prova dalla digitalizzazione predittiva
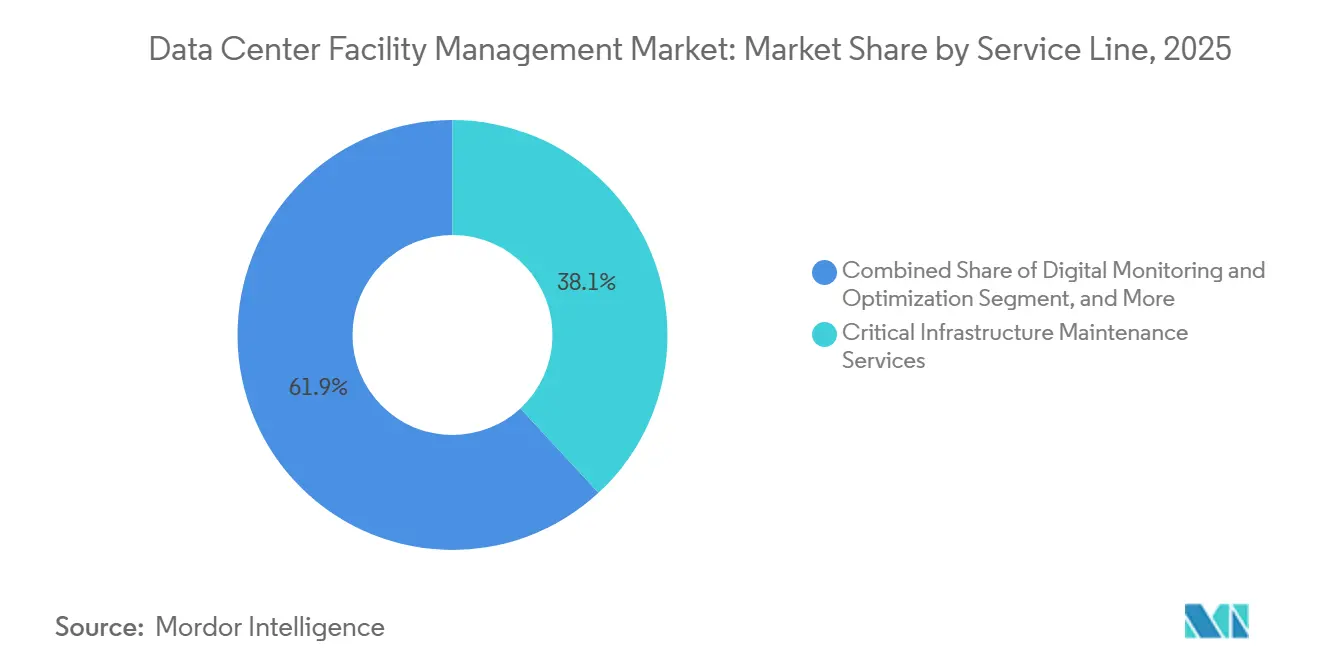
Nel 2025, i servizi di manutenzione delle infrastrutture critiche hanno rappresentato il 38.12% del fatturato, costituendo il segmento più ampio del mercato della gestione delle strutture per data center. Il servizio comprende interventi programmati e non programmati su sistemi UPS, generatori, apparecchiature di raffreddamento, quadri elettrici ad alta tensione e distribuzione elettrica. Queste risorse richiedono un intervento fisico e non possono essere virtualizzate. Una maggiore densità di intelligenza artificiale aumenta il numero di risorse che necessitano di ispezione e riduce le finestre di manutenzione. La norma EN 50600-3-1:2026 identifica la manutenzione, la gestione degli incidenti e la gestione delle modifiche come processi operativi fondamentali.
Si prevede che i servizi di monitoraggio e ottimizzazione digitale cresceranno a un CAGR del 17.94% fino al 2031 nel settore della gestione delle infrastrutture dei data center. Il servizio sposta il lavoro dalle attività basate sul calendario alla manutenzione basata sulle condizioni. Vertiv ha lanciato Next Predict nel gennaio 2026 con il rilevamento delle anomalie nei sistemi di alimentazione, raffreddamento e IT. [4] Vertiv, “Vertiv Announces New AI-Powered Predictive Maintenance Service for Modern Data Centers and AI Factories,” Vertiv, vertiv.com Schneider Electric ha affermato che gli utenti hanno ottenuto riduzioni fino al 75% nei tempi di inattività non pianificati e al 20% nelle spese operative. Gli operatori hanno segnalato una maggiore fiducia nell'analisi dei sensori e nella manutenzione predittiva rispetto alle applicazioni di intelligenza artificiale autonome.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: la colocation frena la domanda, mentre gli hyperscaler guidano la crescita.
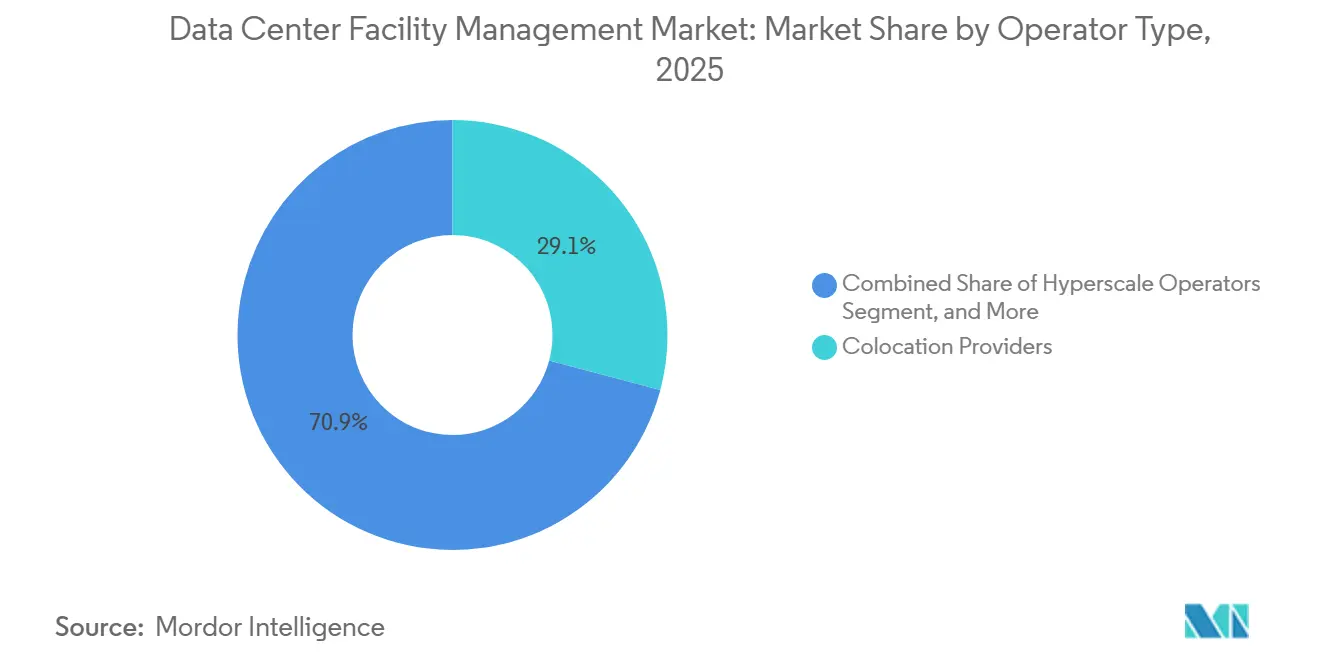
Nel 2025, i fornitori di servizi di colocation rappresentavano il 29.12% del fatturato e costituivano il segmento di utenti finali più ampio nel mercato della gestione delle infrastrutture per data center. Questi operatori potrebbero non disporre di specialisti per l'alimentazione, il raffreddamento, la protezione antincendio e la manutenzione del ciclo di vita. Un unico fornitore può combinare servizi hardware, monitoraggio e documentazione di conformità in un unico contratto. Gli operatori aziendali necessitano di un supporto affidabile per gli ambienti cloud ibridi. Anche le strutture di telecomunicazione, governative e di difesa richiedono una governance operativa specializzata.
Si prevede che gli operatori hyperscale cresceranno a un tasso di crescita annuo composto (CAGR) del 14.94% fino al 2031 nel settore della gestione delle infrastrutture per data center. L'espansione dell'inferenza basata sull'intelligenza artificiale può mettere a dura prova i modelli di team interni in località con risorse ingegneristiche limitate. Gli operatori possono mantenere la supervisione esternalizzando la manutenzione ad alta tensione, il raffreddamento a liquido e l'analisi predittiva. Ciò favorisce gli specialisti in grado di supportare pacchetti di lavoro tecnici ben definiti. La nomina di JLL nel settembre 2026 per il portfolio di centri tecnici della Federal Aviation Administration (FAA), composto da 200 edifici e con una superficie di 1.5 milioni di piedi quadrati, dimostra la domanda di infrastrutture che vanno oltre i data center commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
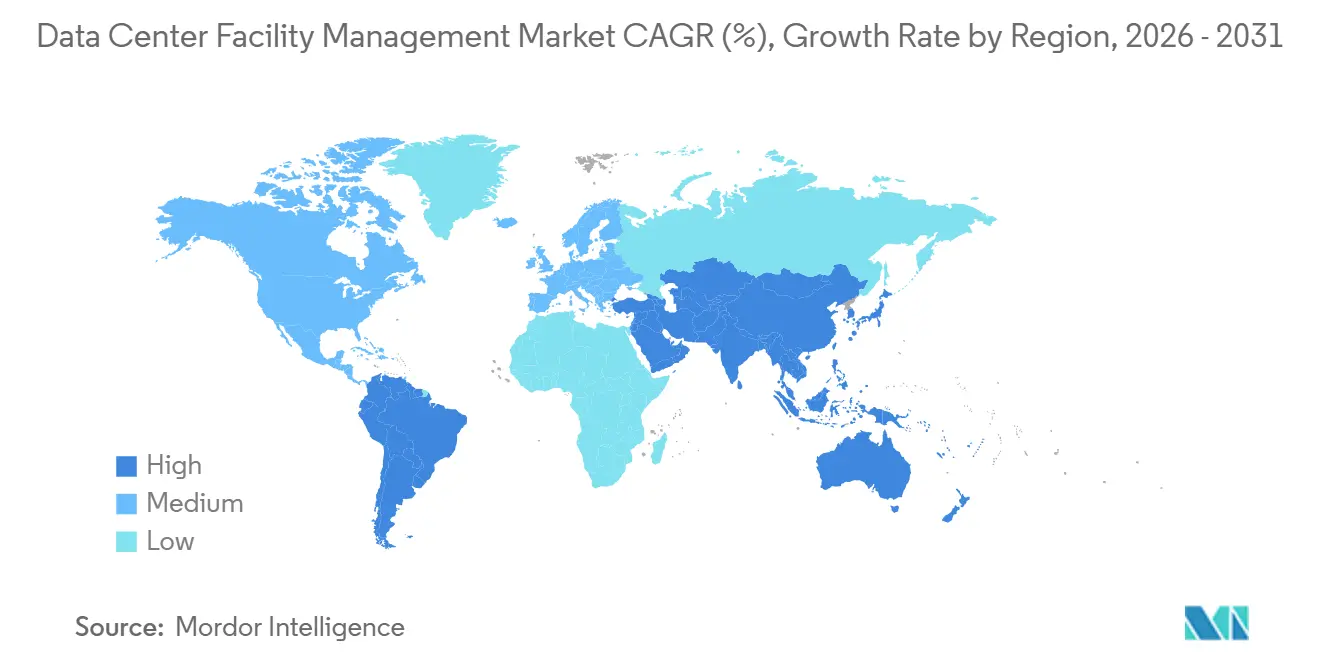
Nel 2025, il Nord America deteneva il 47.1% del fatturato globale e si confermava il principale contributore regionale al mercato della gestione delle infrastrutture per data center. La sua solida base di campus hyperscale e di colocation supporta volumi costanti nei contratti di gestione delle infrastrutture. Gli Stati Uniti hanno rappresentato la maggior parte dell'attività, mentre Canada e Messico hanno offerto opportunità secondarie. Il Sud America, guidato da Brasile e Argentina, si trovava ancora in una fase iniziale, mentre gli investimenti in hyperscale e colocation hanno contribuito a creare un patrimonio di risorse sufficiente per l'outsourcing specializzato.
In Europa, il mercato della gestione delle infrastrutture per data center è caratterizzato da una domanda guidata da normative. I requisiti di monitoraggio e rendicontazione energetica stanno estendendo i servizi a settori quali audit, ottimizzazione del PUE (Power Usage Effectiveness) e recupero del calore di scarto. Secondo l'Uptime Institute, nel 2026 il PUE medio del settore si attestava a 1.52, creando una crescente domanda di servizi di gestione energetica. L'espansione nella regione Asia-Pacifico è trainata da India e Australia, con città di secondo piano che generano nuove esigenze, al di là delle consolidate sedi di primo livello.
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 18.03% fino al 2031, il tasso regionale più elevato nel mercato della gestione delle infrastrutture per data center. La capacità installata dell'Arabia Saudita ha raggiunto i 467 MW nel primo trimestre del 2026, rispetto ai 68 MW del 2021. Gli impegni nazionali per le infrastrutture digitali sono ammontati a 56.2 miliardi di riyal sauditi, pari a 14.87 miliardi di dollari. JLL si è aggiudicata l'incarico per la gestione integrata delle infrastrutture del campus da 45 MW di Pure DC a Yas Island, Abu Dhabi, nel marzo 2025. Gli operatori sostenuti dallo Stato saudita stanno creando team interni, mentre gli operatori multi-tenant degli Emirati Arabi Uniti e dell'Africa ricorrono più spesso a fornitori esterni.
Panorama competitivo
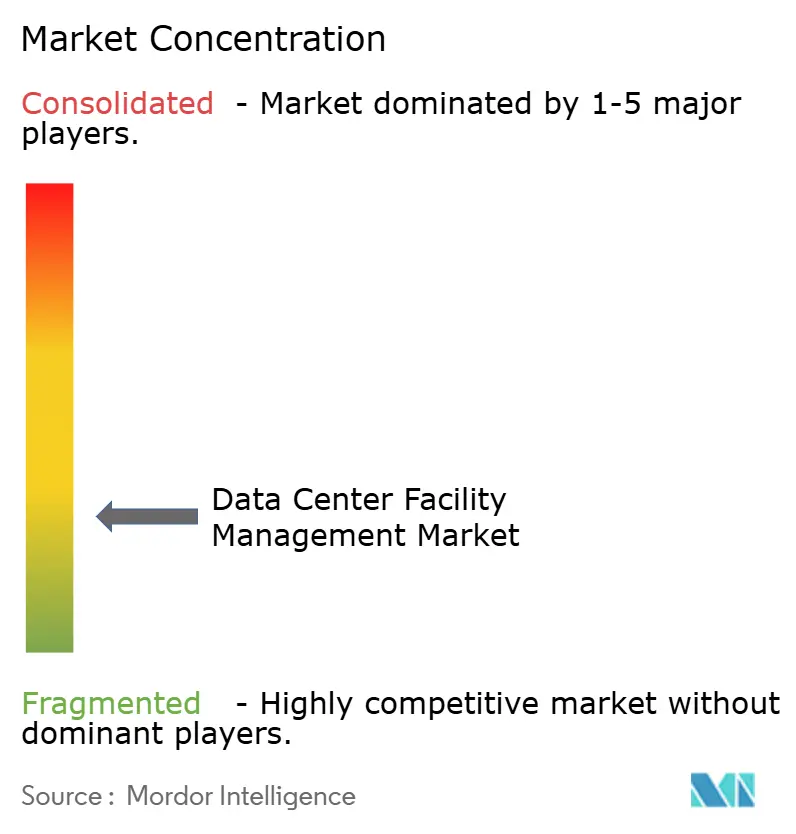
Il mercato della gestione delle infrastrutture per data center è moderatamente frammentato tra fornitori integrati e specialisti regionali. CBRE Group, JLL e Cushman & Wakefield costituiscono il segmento dei fornitori integrati con competenze in ingegneria, manutenzione e analisi di portafoglio. CBRE gestiva 1,300 data center a livello globale e ha acquisito Pearce Services per 1.2 miliardi di dollari nel novembre 2025. EMCOR Group, Jones Engineering, RED Engineering e BGIS competono offrendo competenze in ambito elettrico e meccanico.
Il mercato della gestione delle infrastrutture dei data center (DCIM) si sta orientando verso contratti legati alle condizioni delle apparecchiature e alle prestazioni energetiche. I fornitori stanno integrando i dati DCIM per offrire ai clienti una visibilità continua sugli asset e sul consumo energetico. ENGIE e Dalkia combinano approvvigionamento energetico, decarbonizzazione e gestione operativa in un unico contratto. La norma EN 50600-3-1:2026 può influenzare gli appalti europei fornendo un riferimento operativo condiviso. L'allineamento può aiutare i fornitori a soddisfare i requisiti di resilienza ed efficienza.
Il mercato della gestione delle infrastrutture dei data center offre opportunità nelle sedi di secondo livello in Medio Oriente e Africa e nei progetti di rimpatrio del cloud. CBRE ha creato Critical Infrastructure Services nel marzo 2026, dopo aver registrato un fatturato di 1.7 miliardi di dollari per questa divisione nel 2025. Vertiv ha lanciato Next Predict nel gennaio 2026, con rilevamento delle anomalie supportato dall'intelligenza artificiale per la manutenzione gestita. JLL, EMCOR Group e Mitie rimangono attive in Nord America ed Europa. Le competenze tecniche, il personale locale e le prestazioni in termini di uptime sono fattori determinanti per il successo competitivo.
Leader del settore nella gestione delle infrastrutture dei data center
Gruppo CBRE, Inc
JLL (Jones Lang LaSalle)
Jones Engineering
Cushman e Wakefield plc
Gruppo EMCOR, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: JLL è stata selezionata dalla Federal Aviation Administration (FAA) statunitense per fornire servizi completi di Facility Management (FM) per il William J. Hughes Technical Center for Advanced Aerospace nel New Jersey, un complesso di 200 edifici per un totale di 1.5 milioni di piedi quadrati (circa 140.000 metri quadrati), ampliando così la presenza di JLL nel settore del FM strategico, in particolare nelle infrastrutture federali.
- Settembre 2026: Walbridge ha creato L5 Mission Critical, una divisione dedicata alla gestione dei data center per clienti hyperscale, di colocation, aziendali e di intelligenza artificiale/neocloud in Nord America, affiancata da un programma strutturato di formazione per tecnici volto a colmare la carenza di personale tecnico qualificato nel settore.
- Luglio 2027: Schneider Electric ha esteso EcoCare ai sistemi UPS trifase, ampliando la manutenzione predittiva basata sull'intelligenza artificiale e il monitoraggio remoto 24 ore su 24, 7 giorni su 7, a una classe di risorse energetiche critiche che in precedenza si affidava a cicli di ispezione programmati.
- Giugno 2026: Planon ha lanciato Planon for Data Centers, una piattaforma CMMS appositamente progettata che si integra nativamente con i sistemi DCIM, BMS ed EPMS, coprendo la manutenzione preventiva, predittiva, correttiva e basata sulle condizioni per i sistemi di alimentazione e raffreddamento, con registri di controllo completi e accesso mobile per i tecnici in ambienti mission-critical.
Ambito del rapporto sul mercato globale della gestione delle infrastrutture dei data center
La gestione delle infrastrutture dei data center è una suite completa di servizi che garantisce il funzionamento continuo, efficiente e sicuro delle infrastrutture dei data center, comprendendo la manutenzione dei sistemi critici, l'ottimizzazione energetica, la gestione della conformità e il monitoraggio digitale per massimizzare i tempi di attività e la resilienza operativa in ambienti IT mission-critical.
Il rapporto sul mercato della gestione delle infrastrutture dei data center è segmentato per tipo di servizio (servizi di gestione delle infrastrutture critiche, servizi di manutenzione delle infrastrutture critiche, servizi di messa in servizio e preparazione operativa e servizi di monitoraggio e ottimizzazione digitale), utente finale (operatori hyperscale, fornitori di servizi di colocation, operatori aziendali, operatori di telecomunicazioni e settore pubblico e della difesa) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Servizi operativi per infrastrutture critiche (include gestione energetica, sostenibilità, conformità e gestione del rischio) |
| Servizi di manutenzione delle infrastrutture critiche |
| Servizi di messa in servizio e prontezza operativa |
| Servizi di monitoraggio e ottimizzazione digitale |
| Operatori hyperscale (inclusi i fornitori di servizi cloud) |
| Fornitori di colocation |
| Operatori aziendali |
| Operatori di telecomunicazioni |
| Governo e difesa |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per tipo di servizio | Servizi operativi per infrastrutture critiche (include gestione energetica, sostenibilità, conformità e gestione del rischio) | ||
| Servizi di manutenzione delle infrastrutture critiche | |||
| Servizi di messa in servizio e prontezza operativa | |||
| Servizi di monitoraggio e ottimizzazione digitale | |||
| Per utente finale | Operatori hyperscale (inclusi i fornitori di servizi cloud) | ||
| Fornitori di colocation | |||
| Operatori aziendali | |||
| Operatori di telecomunicazioni | |||
| Governo e difesa | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato della gestione delle infrastrutture dei data center?
Il mercato della gestione delle infrastrutture per data center si attestava a 4.76 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 8.58 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.51%.
Quali sono i fattori che guidano la domanda di servizi di gestione delle infrastrutture dei data center?
La maggiore densità di rack per l'intelligenza artificiale, le aspettative più stringenti in termini di tempi di attività, la standardizzazione su più siti e la carenza di ingegneri qualificati stanno aumentando la domanda di supporto specializzato.
Quale tipologia di servizio domina il mercato della gestione delle infrastrutture dei data center?
Nel 2025, i servizi di manutenzione delle infrastrutture critiche hanno rappresentato il 38.12% del fatturato, poiché le apparecchiature elettriche, di raffreddamento e di alimentazione richiedono una manutenzione fisica continua.
Quale utente finale si prevede crescerà più rapidamente entro il 2031?
Si prevede che gli operatori hyperscale cresceranno a un tasso annuo composto del 14.94%, poiché l'espansione del portafoglio di servizi legati all'intelligenza artificiale aumenta la necessità di supporto tecnico specializzato.
Quale regione si prevede che si espanderà più rapidamente entro il 2031?
Si prevede che il Medio Oriente e l'Africa registreranno il CAGR regionale più elevato, pari al 18.03%, grazie ai nuovi investimenti in capacità e infrastrutture digitali.


