

Dimensioni e quota di mercato del catalogo dati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
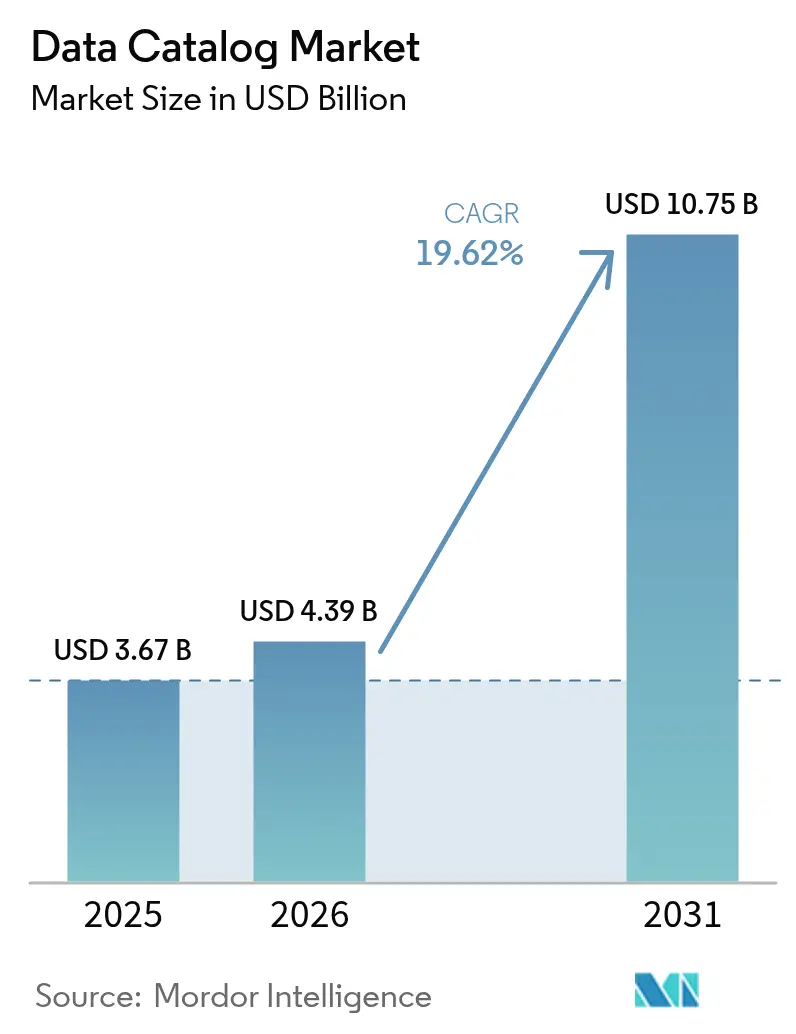
| Dimensione del mercato (2026) | 4.39 miliardo di dollari |
| Dimensione del mercato (2031) | 10.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.62% CAGR |
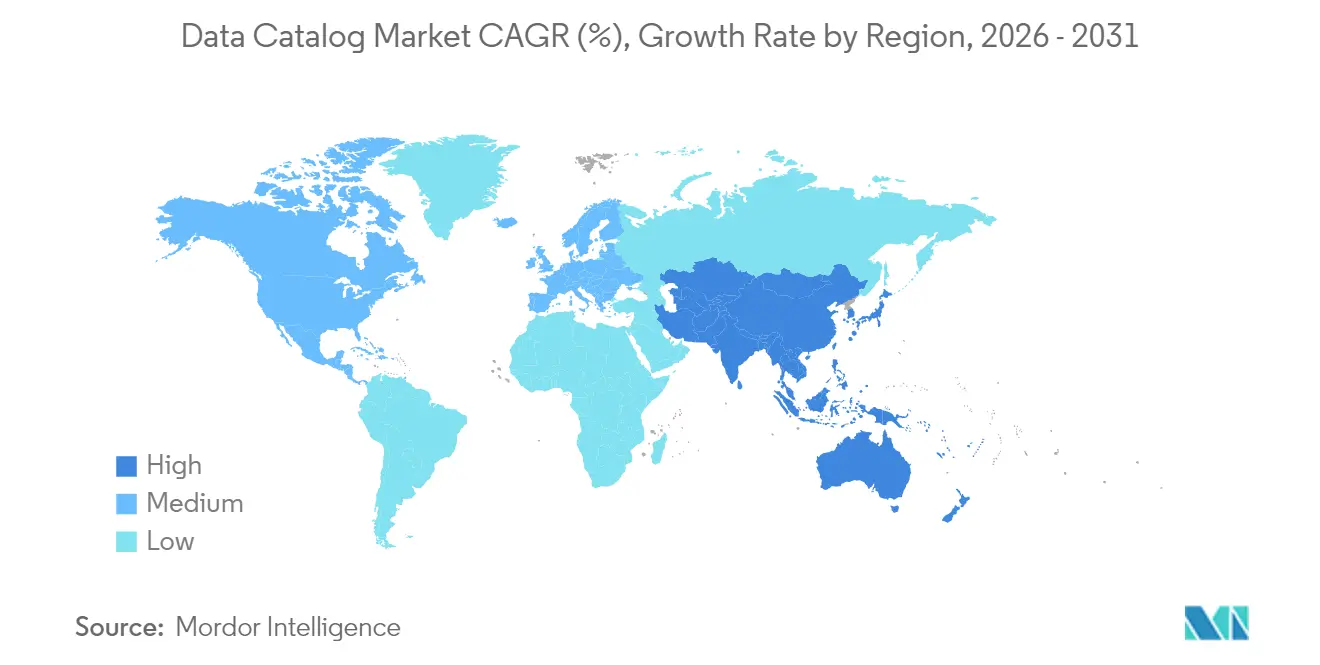
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
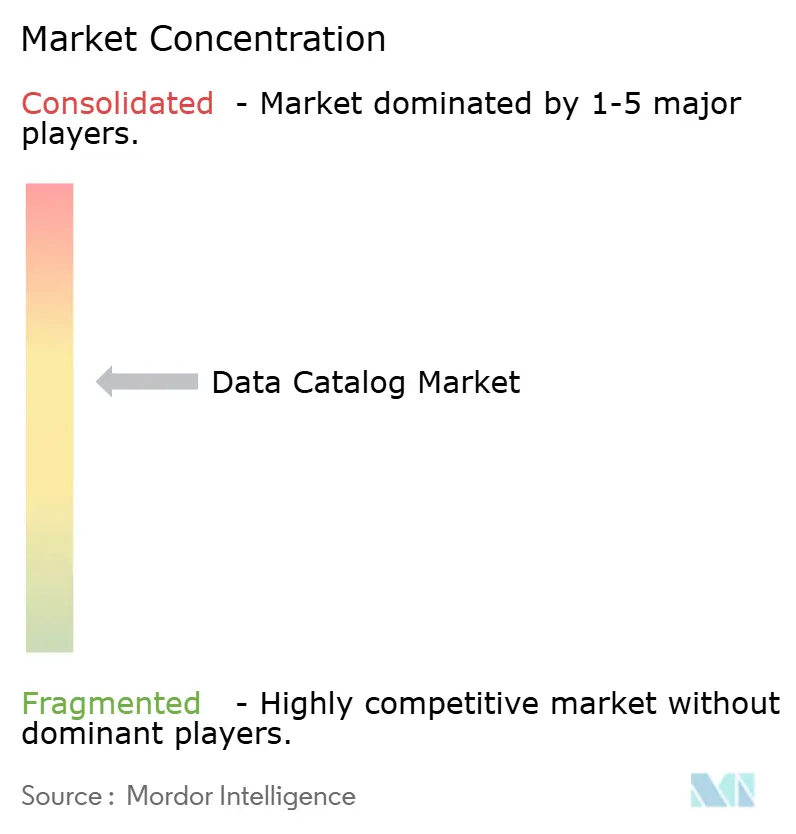
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del catalogo dati di Mordor Intelligence
Si prevede che il mercato dei cataloghi dati crescerà da 3.67 miliardi di dollari nel 2025 a 4.39 miliardi di dollari nel 2026 e si prevede che raggiungerà i 10.75 miliardi di dollari entro il 2031 con un CAGR del 19.62% nel periodo 2026-2031.
La domanda è alimentata dall'implementazione del cloud, da una più rigorosa supervisione normativa e dalla necessità di supportare i carichi di lavoro di intelligenza artificiale aziendale con dati affidabili e ben gestiti. I fornitori ora offrono controlli automatizzati di discovery, lignaggio e qualità che riducono i cicli di implementazione, mentre il rapido passaggio a cataloghi cloud-native consente la realizzazione di valore in settimane anziché mesi. L'intelligenza artificiale generativa sta rimodellando la funzionalità dei cataloghi, spostando le piattaforme da archivi di metadati passivi a sistemi intelligenti che arricchiscono, classificano e proteggono le informazioni con un impegno manuale limitato. L'intensità competitiva sta aumentando poiché i grandi fornitori di piattaforme integrano le funzionalità dei cataloghi direttamente in suite di dati e analisi più ampie, costringendo i fornitori di nicchia a innovare in termini di time-to-value, profondità di settore e abilitazione dell'intelligenza artificiale.
Punti chiave del rapporto
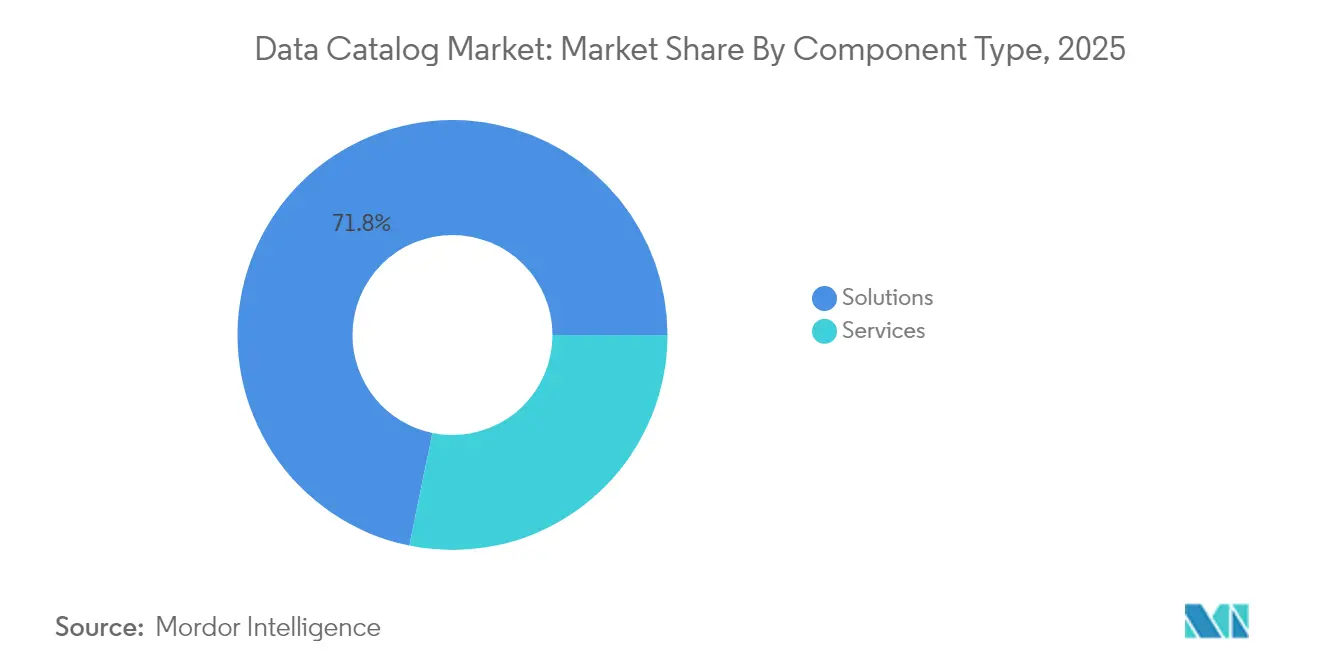
- Per componente, le soluzioni hanno registrato una quota di fatturato del 71.78% nel 2025; si prevede che i servizi cresceranno a un CAGR del 24.96% fino al 2031.
- In base alla modalità di distribuzione, nel 80.55 il segmento cloud ha detenuto l'2025% della quota di mercato dei cataloghi dati, mentre il segmento on-premise è destinato a registrare un CAGR del 21.9%, dato il persistere della domanda ibrida.
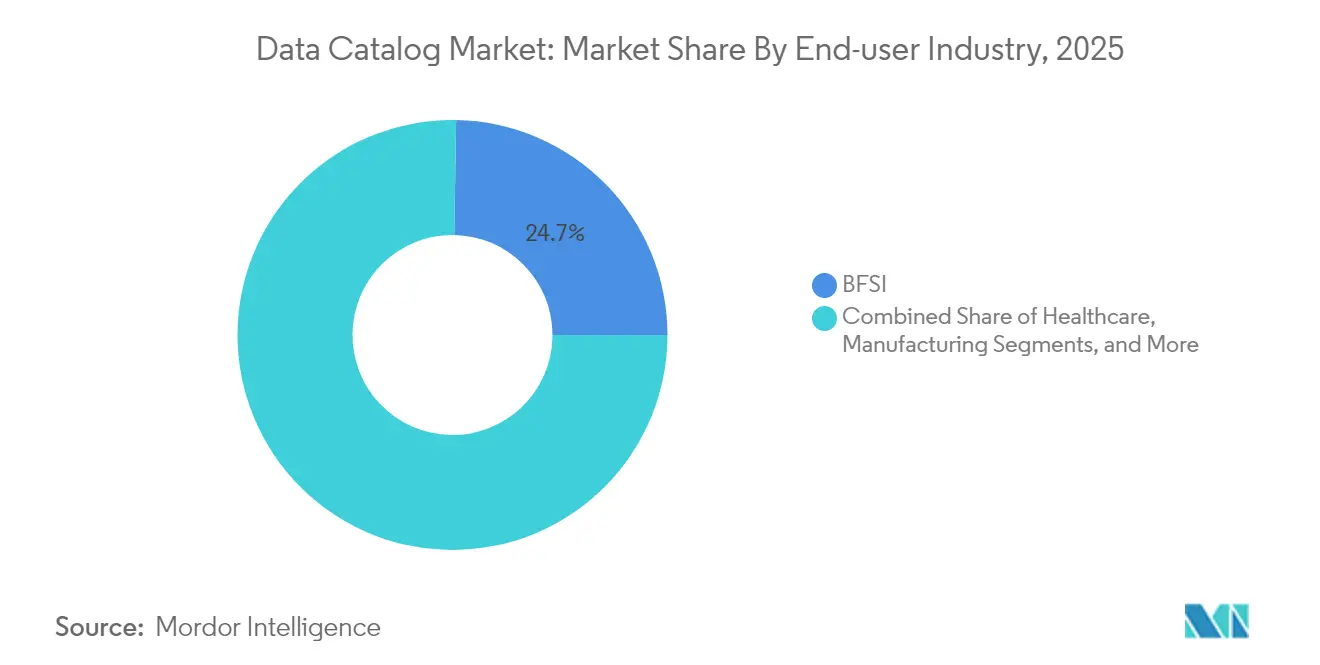
- In base al settore di utilizzo finale, BFSI ha conquistato il 24.73% del mercato dei cataloghi dati nel 2025; si prevede che il settore sanitario crescerà a un CAGR del 22.46% entro il 2031.
- In base alle dimensioni dell'organizzazione, nel 62.35 le grandi imprese rappresentavano il 2025% del mercato dei cataloghi dati, mentre si prevede che le PMI cresceranno a un CAGR del 25.58% entro il 2031.
- In termini geografici, nel 41.62 il Nord America deteneva il 2025% della quota di mercato dei cataloghi dati; l'area Asia-Pacifico sta crescendo a un CAGR del 23.62% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato del catalogo dati globale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata dell'adozione dei cataloghi basati su cloud | + 5.8% | Globale; impatto maggiore in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Esplosione e complessità del volume dei dati | + 4.3% | Global | Medio termine (2-4 anni) |
| Obblighi di conformità normativa | + 3.5% | Nord America, Europa, in crescita nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Arricchimento dei metadati tramite intelligenza artificiale generativa | + 2.7% | Nord America, Europa, mercati asiatici avanzati | Medio termine (2-4 anni) |
| Proliferazione dell'architettura data-mesh | + 2.0% | Globale; più elevato nei settori tecnologico e finanziario | A lungo termine (≥ 4 anni) |
| Standard di metadati open source | + 1.5% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata dell'adozione dei cataloghi basati su cloud
L'implementazione cloud è ora alla base dell'81.2% delle implementazioni, riducendo i costi generali dell'infrastruttura e accelerando i rollout a giorni anziché mesi. Le forze lavoro distribuite si affidano ai cataloghi cloud per un accesso coerente ai dati governati e la tariffazione basata sull'utilizzo introdotta da Microsoft Purview nel gennaio 2025 allinea i costi al volume degli asset. [1] Microsoft Corporation, “Billing in Microsoft Purview Data Governance,” microsoft.com Gli ecosistemi cloud semplificano anche le integrazioni, consentendo alle aziende di connettere diversi archivi di dati applicando policy uniformi. Con la migrazione su larga scala dei carichi di lavoro di analisi verso i cloud pubblici, la domanda di cataloghi cloud-native continuerà ad aumentare, alimentando l'innovazione dei fornitori in termini di elasticità, sicurezza e tracciabilità multipiattaforma.
Esplosione e complessità del volume dei dati
Entro il 2025, si prevede che le informazioni non strutturate rappresenteranno l'80% dei dati globali, costringendo le organizzazioni a passare dall'etichettatura manuale alla scoperta automatizzata. [2] IBM Corporation, “Extracting insights from complex, unstructured big data,” ibm.com I data lake acquisiscono contenuti vari, ma senza un catalogo, gli utenti faticano a individuare risorse affidabili. Una scoperta efficace riduce il tempo necessario per ottenere informazioni fino al 40% e migliora la conversione nelle applicazioni dei clienti. I fornitori di servizi sanitari implementano soluzioni come IQVIA Health Data Catalog per profilare oltre 3,700 risorse attraverso un unico portale. [3] IQVIA, “Analytics Research Accelerator: Health Data Catalog,” iqvia.com Con l'accelerazione della varietà e della velocità, i cataloghi in grado di abbracciare fonti strutturate e non strutturate diventano elementi di differenziazione strategica.
Obblighi di conformità normativa
Gli istituti finanziari si conformano al BCBS 239 standardizzando le tassonomie di rischio e tracciando la provenienza attraverso i cataloghi. [4] OvalEdge, “BCBS 239 Compliance Through Practical Data Governance,” ovaledge.com Oltre al settore bancario, le norme sulla privacy dei dati in Europa e nei mercati emergenti dell'Asia-Pacifico impongono la classificazione automatizzata dei campi sensibili. Le piattaforme di catalogo ora integrano flussi di lavoro basati sulle policy, riducendo le attività manuali di conformità e migliorando la qualità dei dati. Con i framework di governance dell'IA all'orizzonte, i cataloghi fungono sempre più da prova di una gestione responsabile dei dati.
Arricchimento dei metadati tramite intelligenza artificiale generativa
Modelli linguistici di grandi dimensioni generano descrizioni di colonne, rilevano somiglianze semantiche e suggeriscono regole di qualità, riducendo i carichi di lavoro di curatela che un tempo richiedevano poco tempo agli esperti. Microsoft integra Copilot in Purview, guidando gli utenti nell'applicazione delle policy e arricchendo al contempo i metadati in background. Con l'avanzare dei modelli, il cerchio si stringe: i cataloghi forniscono input affidabili all'IA, e l'IA restituisce un contesto arricchito che ne accresce il valore.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Standardizzazione e lacune di sicurezza | -2.8% | Global | Medio termine (2-4 anni) |
| Carenza di talenti nella gestione dei metadati | -1.9% | Globale; più elevato nei mercati emergenti | Medio termine (2-4 anni) |
| Onere dei costi di cura del catalogo | -1.6% | Globale; impatto maggiore sulle PMI | A breve termine (≤ 2 anni) |
| Blocco del fornitore tramite modelli proprietari | -1.3% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Standardizzazione e lacune di sicurezza
Modelli di metadati incoerenti ostacolano l'interoperabilità, soprattutto in ambito sanitario, dove vocabolari clinici diversi portano a interpretazioni errate. I progetti biomedici adottano framework come DATS per codificare set di dati diversi, ma la frammentazione persiste. Anche i livelli di sicurezza variano a seconda delle fonti di dati, rendendo difficile garantire un accesso unificato attraverso il catalogo. La divergenza regionale nelle normative dell'area Asia-Pacifico rischia di causare una balcanizzazione dei dati, che potrebbe rallentare l'analisi transfrontaliera.
Carenza di talenti nella gestione dei metadati
Il 42% dei professionisti dei dati cita le competenze limitate come il principale ostacolo al successo dell'IA, mentre il XNUMX% le considera la principale sfida per la qualità dei dati. Gli operatori sanitari segnalano lacune profonde che ritardano i programmi di governance. L'automazione aiuta, ma le competenze umane definiscono ancora il contesto aziendale e la proprietà. Le aziende rispondono con servizi gestiti e formazione interna, ma l'offerta è in ritardo rispetto alla domanda, frenando la crescita a breve termine.
Analisi del segmento
Per componente: le soluzioni guidano gli investimenti strategici
Le soluzioni hanno rappresentato il 71.78% del fatturato del 2025, confermando il loro ruolo di pilastro della discovery e della governance aziendale. I fornitori ora offrono lignaggio automatizzato, arricchimento assistito dall'intelligenza artificiale e applicazione granulare delle policy tramite interfacce singole che analizzano archivi eterogenei. Questa funzionalità posiziona le soluzioni come prima tappa nei programmi di modernizzazione, consolidando strategie di data intelligence più ampie. Allo stesso tempo, il segmento dei servizi si sta espandendo a un CAGR del 24.96%, poiché le aziende cercano consulenza su modelli operativi, progettazione delle policy e gestione del cambiamento. Molti progetti sviluppano strutture di governance federate che distribuiscono le responsabilità mantenendo al contempo standard globali.
In entrambi i segmenti, le aziende danno priorità a una stretta integrazione. L'architettura di riferimento di Microsoft Purview incoraggia la definizione di domini di governance prima della configurazione della scansione, evidenziando la maturità dei processi necessaria per il successo. I provider di servizi creano acceleratori che codificano le best practice, riducendo i rischi per le prime distribuzioni. Man mano che le soluzioni si evolvono in piattaforme e i vendor integrano servizi di consulenza e gestiti, il confine tradizionale tra prodotto e servizio si assottiglia. Questa combinazione supporta una rapida adozione, garantendo al contempo alle organizzazioni l'estrazione di valore misurabile, sostenendo lo slancio a lungo termine per il mercato dei cataloghi dati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: il dominio del cloud accelera l'innovazione
Il cloud ha conquistato una quota dell'80.55% nel 2025 e si prevede che aumenterà a un CAGR del 23.85%, riflettendo i vantaggi in termini di scalabilità elastica e provisioning rapido. I modelli di consumo consentono ai team di iniziare in piccolo e di espandersi man mano che il numero di risorse aumenta, allineando la spesa al valore generato. La tariffa pay-as-you-go di Microsoft, adottata nel 2025, esemplifica questo cambiamento, addebitando solo le risorse gestite e le metriche di qualità specifiche. L'implementazione del cloud offre inoltre aggiornamenti automatici delle funzionalità, riducendo i cicli di innovazione e garantendo l'accesso immediato ai miglioramenti basati sull'intelligenza artificiale.
Nonostante l'impulso del cloud, i cataloghi on-premise rimangono importanti nei settori con una rigida residenza dei dati o carichi di lavoro mainframe legacy. Queste organizzazioni privilegiano sempre più modelli ibridi, analizzando gli archivi sensibili sul posto e centralizzando i metadati in un hub cloud sicuro. I fornitori rispondono con connettività a collegamento privato e controlli di accesso basati sui ruoli che applicano policy coerenti indipendentemente dalla posizione. Questo equilibrio tra agilità e sovranità sostiene un panorama di implementazione diversificato e amplia la domanda indirizzabile per il mercato dei cataloghi dati.
Per settore di utilizzo finale: BFSI leader mentre l'assistenza sanitaria accelera
BFSI ha guidato il mercato con una quota del 24.73% nel 2025, sfruttando i cataloghi per allinearsi al BCBS 239 e ad altri mandati di adeguatezza patrimoniale. Una banca svizzera ha ridotto i tempi di ricerca a meno di un secondo dopo aver implementato un catalogo interdominio che collega documenti e asset di dati, aumentando la soddisfazione degli utenti finali al 97%. Le società finanziarie sfruttano inoltre il lignaggio per supportare la gestione del rischio dei modelli, tracciando gli output fino alle fonti di dati approvate e riducendo gli sforzi di audit. Questi casi d'uso mantengono elevati gli investimenti in BFSI, ancorando i ricavi per il mercato dei cataloghi di dati.
Il settore sanitario, in crescita con un CAGR del 22.46%, utilizza i cataloghi per applicare i principi FAIR e migliorare la riproducibilità della ricerca. Il Catalogo Dati Traslazionali espone set di dati biomedici per analisi secondarie, ampliando il valore degli studi finanziati. I provider integrano dati clinici, di imaging e genomici per personalizzare il trattamento, tutelando al contempo la privacy dei pazienti. Simili progressi si riscontrano nel commercio al dettaglio, nella produzione e nelle telecomunicazioni, dove i cataloghi unificano i percorsi dei clienti, tracciano le catene di approvvigionamento e gestiscono la telemetria di rete. Questa diversità settoriale sottolinea l'importanza universale di dati affidabili e reperibili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'organizzazione: le grandi imprese dominano mentre le PMI accelerano
Le grandi aziende detenevano una quota del 62.35% nel 2025, poiché l'estensione dei patrimoni dati impone una governance solida. Queste aziende adottano modelli federati che assegnano la gestione ai domini, applicando al contempo standard globali tramite motori di flusso di lavoro centralizzati, rispecchiando le linee guida pubblicate per le distribuzioni Microsoft Purview. La scalabilità stimola gli investimenti non solo nel software, ma anche nei processi operativi, rendendo le grandi aziende la principale base di fatturato per i fornitori.
Le PMI rappresentano la coorte in più rapida crescita, con un CAGR del 25.58%, supportate dai cataloghi cloud che eliminano i costi infrastrutturali iniziali. I prezzi a consumo riducono le barriere all'ingresso, mentre i servizi gestiti colmano le lacune in termini di competenze. Le PMI in genere si concentrano su casi d'uso ad alto impatto, come la conformità alla privacy o la segmentazione della clientela, prima di ampliare il proprio raggio d'azione. Con la maturazione delle offerte e l'intensificarsi dell'automazione, l'adozione dei cataloghi nelle aziende di medie dimensioni amplierà ulteriormente le dimensioni del mercato dei cataloghi dati in tutte le regioni.
Analisi geografica
Mercato dei cataloghi di dati del Nord America
Il Nord America ha mantenuto la leadership con una quota del 41.62% nel 2025, supportata da un'infrastruttura cloud matura, dall'adozione avanzata dell'intelligenza artificiale e da rigorose normative di settore. Le aziende negli Stati Uniti integrano modelli generativi nei cataloghi per automatizzare la profilazione e migliorare la provenienza, rispondendo alle problematiche di qualità segnalate dal 46% dei professionisti dei dati. Il Canada segue traiettorie simili nei servizi finanziari e nell'assistenza sanitaria, mentre il settore fintech in rapida crescita del Messico stimola nuove implementazioni. Gli acquirenti regionali privilegiano soluzioni che abbinano strumenti di conformità avanzati alla connettività aperta, un profilo che continua a plasmare le roadmap dei fornitori.
Mercato dei cataloghi di dati nella regione Asia-Pacifico
L'area Asia-Pacifico è l'area in più rapida espansione, con un tasso di crescita annuo composto (CAGR) del 23.62% fino al 2031. Cina, India e Giappone sono in testa alla classifica degli investimenti in IA, stimolando una maggiore spesa per solide basi di dati. I governi inaspriscono le norme sulla privacy e sulla sovranità, alimentando la domanda di strumenti in grado di localizzare, classificare e tokenizzare i dati personali, sia a riposo che in movimento. Le sfide derivano da scenari politici frammentati e da una disponibilità di competenze non uniforme, ma architetture flessibili e servizi gestiti aiutano le aziende a tenere il passo. Le distribuzioni locali combinano sempre più le migliori pratiche globali con controlli di crittografia e residenza specifici per ogni paese.
Mercato dei cataloghi di dati in EMEA e Sud America
L'Europa avanza grazie alla governance allineata al GDPR. I cataloghi dati automatizzano il rilevamento dei campi sensibili e registrano la discendenza dei dati, consentendo alle aziende di dimostrare la propria responsabilità in base alle normative in evoluzione sull'intelligenza artificiale. In Germania e Francia, i settori estendono l'ambito dei cataloghi ai dati della supply chain per la rendicontazione della sostenibilità. In Medio Oriente e Africa, l'adozione è accelerata a partire da una base ridotta, sfruttando il cloud per aggirare i vincoli legacy. Le iniziative digitali del Sud America, in particolare in Brasile, estendono la copertura dei cataloghi all'e-commerce e alle risorse energetiche. In tutte le regioni, il filo conduttore rimane la necessità di un accesso trasparente e basato sulle policy, che sostenga sia la rendicontazione operativa che l'innovazione dell'intelligenza artificiale, ampliando le dimensioni del mercato dei cataloghi dati a livello globale.
Panorama normativo
La regolamentazione sta codificando sempre più funzionalità simili a cataloghi (inventario, standardizzazione dei metadati, tracciabilità e prove di controllo) in tutto il settore pubblico, nei servizi finanziari e nella governance dell'IA. Negli Stati Uniti, la sezione 3511 del titolo 44 dello United States Code (44 USC 3511) impone alle agenzie federali di mantenere inventari di dati completi e di inviare le risorse di dati pubblici al Federal Data Catalog utilizzando schemi di metadati approvati dall'OMB, rafforzati dal Memorandum M-25-05 dell'OMB (gennaio 2025) sull'accesso e la gestione dei dati aperti del governo. Standard come DCAT-US v3.0 (allineato a W3C DCAT v3) e i modelli di catalogo dei controlli OSCAL del NIST supportano metadati leggibili automaticamente e mappature dei controlli utilizzate nei flussi di lavoro di conformità e audit.
In Europa, il Regolamento (UE) 2024/1689 (EU AI Act) introduce requisiti espliciti di governance dei dati per i sistemi di intelligenza artificiale ad alto rischio, inclusa la governance e la documentazione dei dataset ai sensi dell'articolo 10. Gli obblighi principali per i fornitori di intelligenza artificiale di uso generale entreranno in vigore a partire da agosto 2025, mentre il quadro normativo più ampio si applicherà dal 2 agosto 2026. Parallelamente, la norma ETSI EN 304 199 definisce un quadro di implementazione per i cataloghi di dati negli spazi dati europei, rafforzando l'interoperabilità e la conformità con gli accordi sugli spazi dati. Ciò, a sua volta, accresce l'importanza di processi standardizzati di scambio e governance dei metadati nei casi d'uso di condivisione tra organizzazioni.
Analisi della catena del valore
La catena del valore inizia con le fonti e le piattaforme di dati (data warehouse e lakehouse, applicazioni operative, sistemi di streaming e repository non strutturati) che alimentano le soluzioni di catalogo con metadati tramite scanner, connettori e API. I principali fornitori di cataloghi e suite, tra cui Microsoft Purview all'interno di Azure e Fabric, le funzionalità di governance dei dati di IBM all'interno di watsonx e specialisti come Collibra, Informatica e Alation, forniscono flussi di lavoro per la scoperta, la tracciabilità, la classificazione e la definizione delle policy. I partner di implementazione e di servizi gestiti configurano i modelli operativi di governance (gestione del dominio, RBAC/ABAC, conservazione e prove di audit), si integrano con strumenti IAM e di qualità o osservabilità dei dati e gestiscono il cambiamento in modo che gli utenti aziendali adottino la scoperta self-service.
A valle, il consumo si verifica in carichi di lavoro di analisi, data science e intelligenza artificiale, dove sono necessarie risorse affidabili e governate, e sempre più spesso in prodotti dati per programmi di data mesh e data fabric. Le partnership e le integrazioni dell'ecosistema rappresentano una leva determinante per la catena del valore, poiché le aziende connettono i master data e i metadati di terze parti in stack operativi anziché consolidare tutto internamente. Esempi nel 2026 includono la partnership tra Blue Yonder e Syndigo per collegare le funzionalità di informazione sui prodotti all'esecuzione della catena di fornitura e la partnership tra Cloudera e Vast Data per affrontare i colli di bottiglia nella distribuzione dei dati che possono limitare le GPU negli ambienti di intelligenza artificiale. Anche progetti open source come DataHub e OpenMetadata plasmano l'ecosistema ampliando la copertura dei connettori e l'interoperabilità dei metadati, sebbene l'adozione da parte delle aziende dipenda spesso dalla disponibilità di supporto, dalla sicurezza e dalla conformità normativa.
Panorama competitivo
Il mercato mostra una moderata concentrazione, con giganti delle piattaforme e specialisti specializzati che competono per ottenere influenza. Microsoft integra strettamente Purview con Azure e Fabric, offrendo un discovery unificato delle risorse su database, storage e servizi di analisi. IBM arricchisce Watsonx con un catalogo di agenti che comprende oltre 150 strumenti che collegano ambienti ibridi, rafforzando la sua posizione nella governance basata sull'intelligenza artificiale. L'acquisizione di Informatica da parte di Salesforce per 8 miliardi di dollari nel 2025 include catalogo, integrazione e Data Cloud, a dimostrazione della convergenza tra applicazioni operative e backbone di governance.
I fornitori pure-play come Alation e Collibra competono su agilità ed esperienza utente, offrendo implementazione rapida e acceleratori specifici per dominio che attraggono gli amministratori delegati. Si differenziano attraverso connettori aperti ed ecosistemi di partnership, affrontando le preoccupazioni relative al lock-in del fornitore. Le iniziative open source ottengono visibilità, ma incontrano ostacoli nel supporto aziendale e nelle certificazioni di conformità. Gli specialisti verticali si ritagliano nicchie nel settore sanitario e dei servizi finanziari, integrando la logica normativa fin da subito.
I temi strategici includono l'integrazione dell'IA generativa, l'ampliamento della copertura delle API e la semplificazione della gestione delle policy basata sui ruoli. Gli acquirenti richiedono sempre più servizi di catalogo che integrino monitoraggio della qualità, osservabilità e tracciamento dei costi in ambienti multi-cloud. I fornitori in grado di soddisfare questi requisiti senza compromettere le prestazioni o il rigore della governance sono in grado di superare i concorrenti più lenti ed espandere la propria quota di mercato nel catalogo dati.
Leader del settore del catalogo dati
Collibra NV
IBM Corporation
Microsoft Corporation
Informatica Inc.
Alation Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Google Cloud e Collibra hanno ampliato la loro partnership, aggiungendo l'integrazione bidirezionale in modo che i metadati gestiti da Collibra possano essere trasferiti in Google Cloud Knowledge Catalog all'interno dell'ambiente Dataplex. L'aggiornamento rafforza la copertura della governance su tutti gli ambienti dati cloud-native e riduce gli attriti tra i flussi di lavoro di gestione e il rilevamento a livello di piattaforma.
- Marzo 2026: IBM ha completato l'acquisizione di Confluent per circa 11 miliardi di dollari, combinando lo streaming di eventi su larga scala con IBM MQ e l'integrazione ibrida webMethods in una piattaforma dati intelligente per l'intelligenza artificiale e gli agenti aziendali. Ciò amplia le funzionalità di base dei dati in tempo reale che supportano la scoperta, la tracciabilità e l'applicazione delle policy in modelli operativi incentrati sul catalogo.
- Luglio 2024: Microsoft ha annunciato che Microsoft Purview Data Governance sarebbe stato disponibile a livello generale il 1° settembre 2024, ampliando l'accesso ai flussi di lavoro di individuazione e gestione dei dati governati all'interno del portfolio Purview. La tempistica di disponibilità generale ha fornito alle aziende una base per formalizzare i modelli operativi di governance prima di un utilizzo più esteso dell'IA e di implementazioni più ampie del catalogo.
Ambito e metodologia
Data Catalog offre agli utenti un unico ambiente self-service, che li aiuta a comprendere, trovare e considerare attendibile l'origine dati. Aiuta anche gli utenti a scoprire nuove fonti di dati, se presenti. Un catalogo dati è una directory di conoscenza che fornisce informazioni su set di dati, database o file. Determina dove si trova un set di dati e altre informazioni relative al tipo di dati della macchina.
Il mercato del catalogo dati è segmentato per componente (soluzioni, servizi), modalità di distribuzione (cloud, on-premise), verticale del settore dell'utente finale (BFSI, vendita al dettaglio ed e-commerce, sanità, produzione) e area geografica. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
| Soluzioni |
| Servizi |
| Cloud |
| On-Premise |
| BFSI |
| Vendita al dettaglio ed e-commerce |
| Settore Sanitario |
| Produzione |
| Telecomunicazioni |
| Altre industrie di utenti finali |
| Grandi imprese |
| Piccole e medie imprese |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Singapore | ||
| Malaysia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per componente | Soluzioni | ||
| Servizi | |||
| Per modalità di distribuzione | Cloud | ||
| On-Premise | |||
| Per settore degli utenti finali | BFSI | ||
| Vendita al dettaglio ed e-commerce | |||
| Settore Sanitario | |||
| Produzione | |||
| Telecomunicazioni | |||
| Altre industrie di utenti finali | |||
| Per dimensione dell'organizzazione | Grandi imprese | ||
| Piccole e medie imprese | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Singapore | |||
| Malaysia | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Cosa determina la rapida crescita del mercato dei cataloghi dati nel 2026?
La crescita è alimentata dall'implementazione del cloud, da obblighi normativi più severi e dalla necessità di fornire dati affidabili ai modelli di intelligenza artificiale, con conseguenti previsioni di CAGR del 19.62%.
Quanto è grande oggi il mercato dei cataloghi dati?
Nel 4.39 il mercato dei cataloghi dati valeva 2026 miliardi di dollari e si prevede che raggiungerà i 10.75 miliardi di dollari entro il 2031.
Quale regione guida la quota di mercato dei cataloghi dati?
Il Nord America detiene la quota di mercato più ampia per i cataloghi dati, pari al 41.62% nel 2025, supportata da un'infrastruttura cloud matura e da rigorosi requisiti di conformità.
Quale modalità di distribuzione prevale nelle implementazioni attuali?
L'implementazione nel cloud gestisce l'80.55% dei cataloghi attivi, con prezzi a consumo che ne accelerano l'adozione in organizzazioni di tutte le dimensioni.
Perché i cataloghi di dati sono importanti per le iniziative di intelligenza artificiale?
I cataloghi forniscono ai team di intelligenza artificiale dati gestiti e di alta qualità, mentre le funzionalità generative all'interno dei cataloghi automatizzano l'arricchimento e riducono lo sforzo di selezione manuale.
Quali sono le principali sfide che limitano l'adozione?
Le principali limitazioni sono la carenza di competenze sui metadati, gli standard di sicurezza incoerenti e le preoccupazioni relative al lock-in con i fornitori, che nel complesso riducono di circa il 5.6% il CAGR previsto.


