

Dimensioni e quota del mercato dei data center di Dallas
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
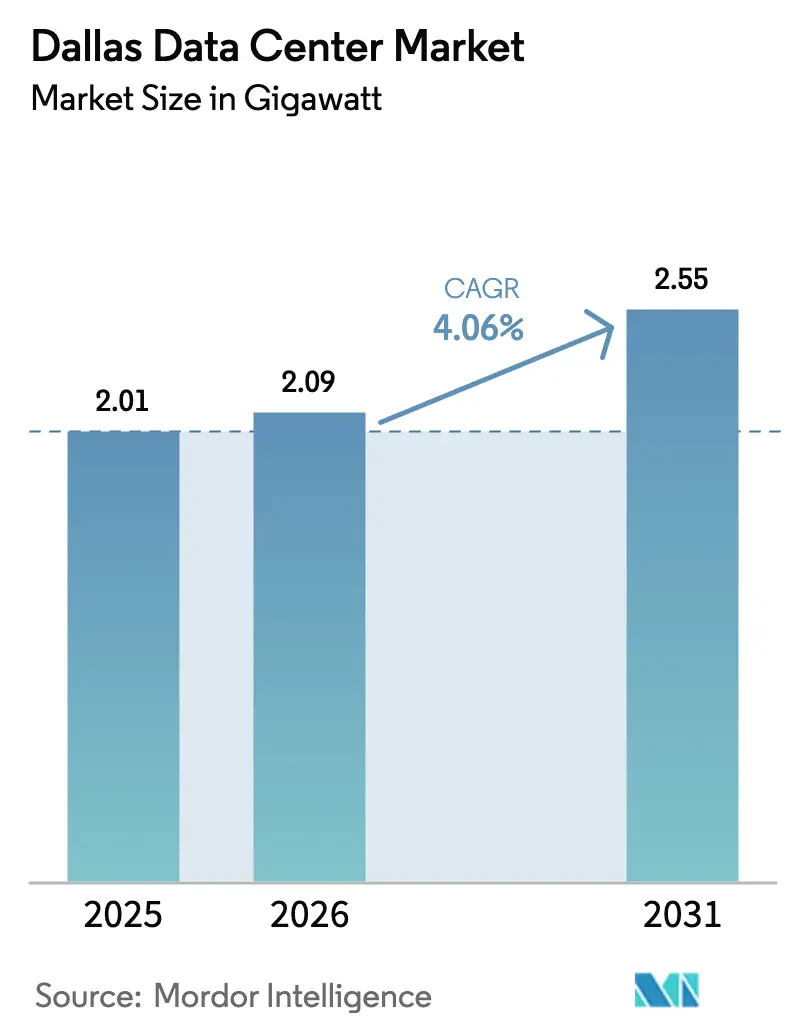
| Volume di mercato (2026) | 2.09 gigawatt |
| Volume di mercato (2031) | 2.55 gigawatt |
| Tasso di crescita (2026 - 2031) | 4.06% CAGR |
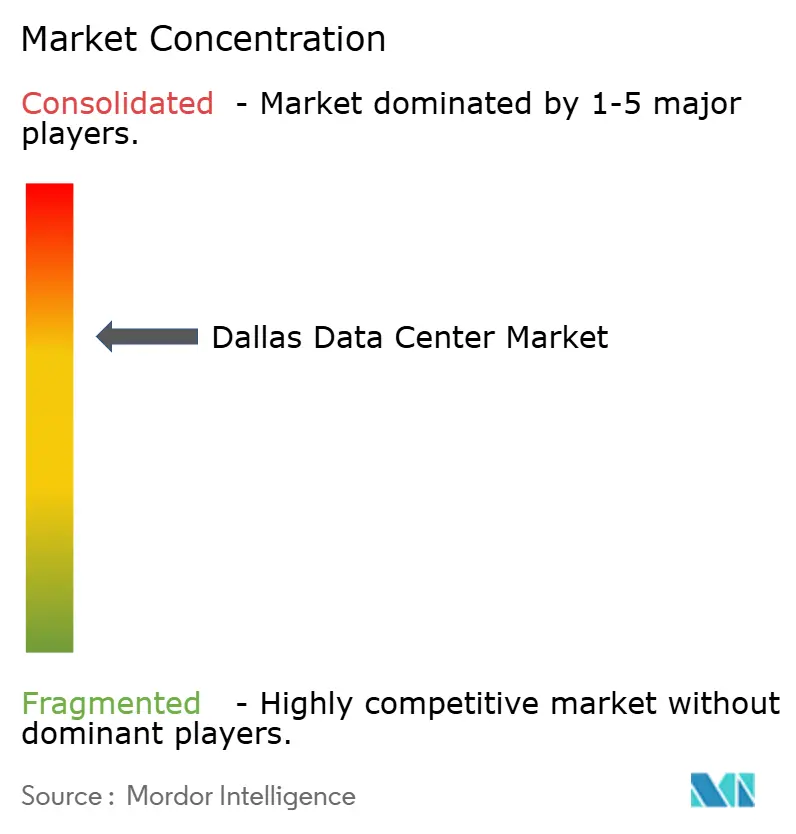
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei data center di Dallas di Mordor Intelligence
Nel 2025, il mercato dei data center di Dallas aveva un valore di 2.01 GW e si prevede che crescerà da 2.09 GW nel 2026 a 2.55 GW entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.06% durante il periodo di previsione (2026-2031). La crescita costante evidenzia un panorama in maturazione in cui gli operatori hyperscale collocano carichi di lavoro di intelligenza artificiale in prossimità di fitte reti in fibra ottica, adottando al contempo la generazione di energia "behind-the-meter" (dietro il contatore) per rispettare i vincoli imposti dall'Electric Reliability Council of Texas (ERCOT). Le agevolazioni fiscali sulla proprietà previste dal Jobs, Energy, Technology, and Innovation Act (JETI) continuano ad accentuare il vantaggio in termini di costi dell'area di Dallas, mentre i contratti di acquisto di energia eolica (PPA) a basso costo riducono le spese operative per le strutture in linea con i requisiti di sostenibilità. L'intensità competitiva è in aumento, poiché i fornitori di servizi cloud si appropriano di ampi appezzamenti di terreno nell'area metropolitana, ma la volatilità della rete elettrica e la scarsità idrica a lungo termine costringono gli operatori ad adottare tecnologie avanzate di raffreddamento a liquido e ad aria per garantire la continuità operativa.
Punti chiave del rapporto
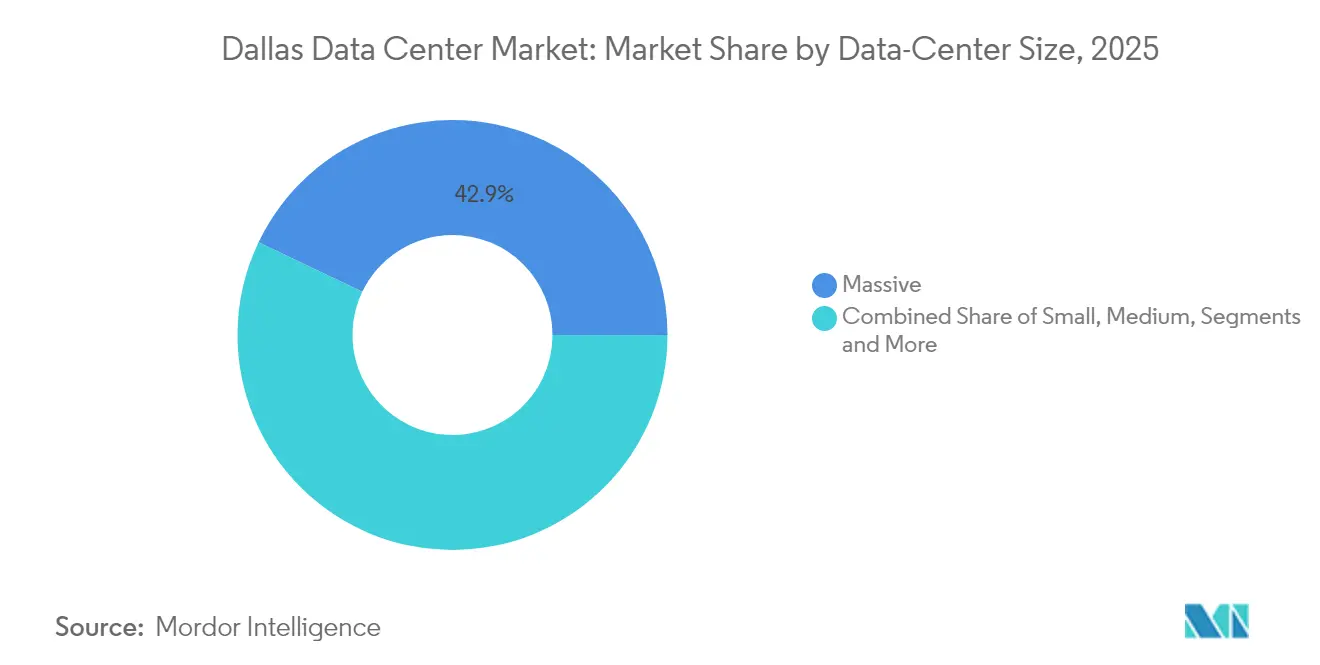
- In base alle dimensioni del data center, nel 42.90 le strutture Massive hanno mantenuto il 2025% della quota di mercato dei data center di Dallas, mentre si prevede che il segmento Mega crescerà a un CAGR del 7.35% fino al 2031.
- In base al tipo di livello, nel 3 il livello 53.60 deteneva il 2025% delle dimensioni del mercato dei data center di Dallas, mentre l'infrastruttura di livello 4 è destinata a registrare il CAGR più rapido, pari all'8.23%, nel periodo 2026-2031.
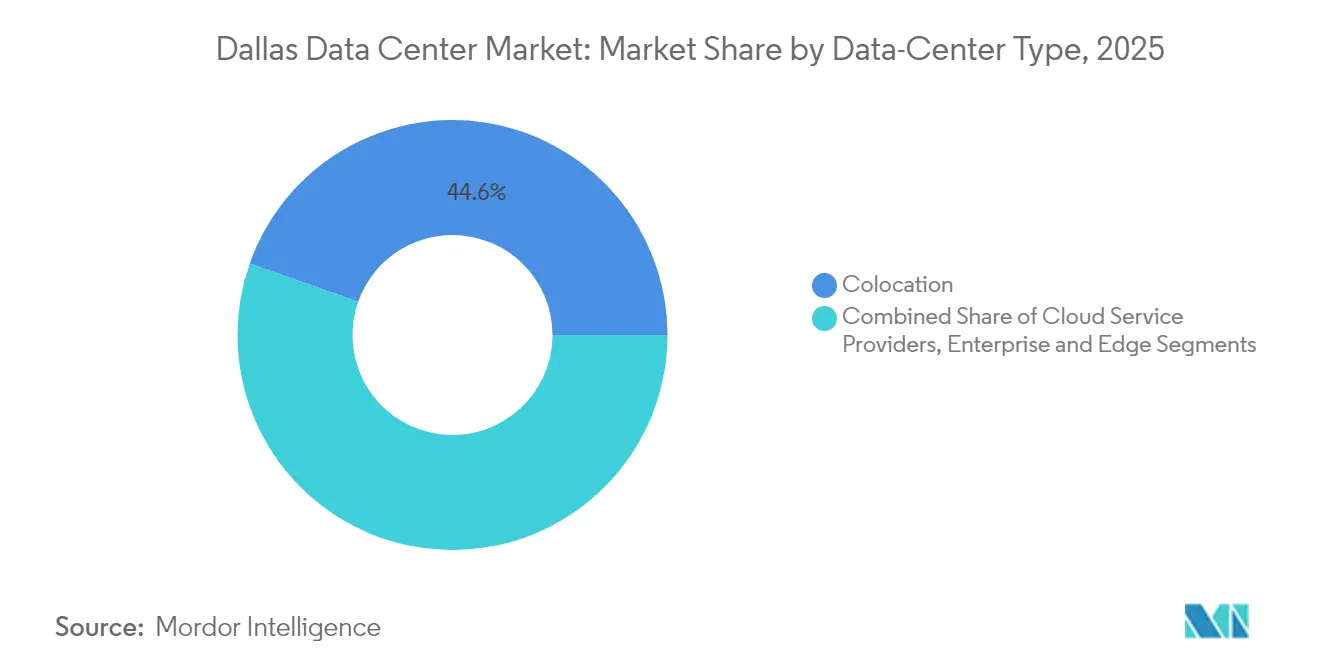
- In base alla tipologia di data center, i servizi di colocation hanno rappresentato il 44.60% dei ricavi del 2025, ma si prevede che i fornitori di servizi cloud (CSP) cresceranno a un CAGR del 6.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei data center di Dallas
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Migrazione dell'iperscalatore dai corridoi di Dallas e Houston | 1.2% | Area metropolitana di Dallas-Fort Worth, espansione ad Austin | Medio termine (2-4 anni) |
| Offload del cloud aziendale dall'espansione dei semiconduttori di "Silicon Hills" | 0.8% | Texas centrale, concentrato nelle contee di Travis Williamson | A lungo termine (≥ 4 anni) |
| Sgravi fiscali sulle vendite immobiliari in Texas per strutture di importanza critica | 0.6% | A livello statale, con la più alta adesione a Dallas, Austin e San Antonio | A breve termine (≤ 2 anni) |
| PPA rinnovabili a basso costo tramite le riforme delle zone di congestione dell'ERCOT | 0.9% | Zone eoliche del West Texas che si collegano ai centri di carico di Dallas | Medio termine (2-4 anni) |
| Aumento della demo edge-compute dal cluster di test dei veicoli autonomi | 0.4% | Nucleo urbano Dallas-Fort Worth, corridoio I-35 | A lungo termine (≥ 4 anni) |
| La rapida densificazione del 5G aumenta le esigenze di colocation micro-edge | 0.3% | Dallas metropolitana, zone di espansione suburbana | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Migrazione dell'iperscalatore dai corridoi di Dallas e Houston
Gli operatori hyperscale ora concentrano l'implementazione nel mercato dei data center di Dallas per ridurre la latenza sulle dorsali nazionali e sfruttare una maggiore diversità di operatori rispetto a quella offerta da Houston. Google ha assemblato più di 2 milioni di piedi quadrati nei campus di Midlothian Red Oak, mentre Microsoft sta procedendo con un complesso di quattro strutture a Irving. [1] NBC 5 DFW, “Billion-dollar Google data center project comes to Midlothian,” nbcdfw.com Questo consolidamento ha subito un'accelerazione dopo la tempesta invernale Uri, spingendo gli operatori a privilegiare le regioni con portafogli di energia multi-combustibile e interconnessioni di trasmissione più robuste. Il successivo accumulo di energia intorno alle sottostazioni al di fuori del centro di Dallas indica un passaggio verso modelli di autogenerazione e accumulo di energia in loco che isolano i carichi di lavoro dagli eventi di riduzione.
Offload del cloud aziendale dalla costruzione di semiconduttori
L'impianto di fabbricazione Sherman di Texas Instruments, del valore di 30 miliardi di dollari, ha catalizzato un'ondata di progetti di semiconduttori nel Texas centrale; queste fabbriche richiedono servizi cloud a bassissima latenza per il controllo dei processi. [2] Texas Instruments, "Sherman Fab Expansion Overview", ti.com. I produttori ora stipulano contratti per sale di colocation dedicate entro 50 miglia dalle linee di produzione, ancorando nuove dem lungo il corridoio I-35 tra Dallas. La produzione abilitata dall'IA moltiplica ulteriormente i volumi di dati, rendendo la capacità basata sulla prossimità una necessità strategica fino al 2030. Gli operatori in grado di abbinare l'alimentazione flessibile con corridoi a latenza inferiore a 5 millisecondi devono acquisire contratti aziendali di lunga durata.
Abbattimenti delle imposte sulle vendite e sugli immobili in Texas
Le agevolazioni fiscali del 50% sulla proprietà previste dal JETI e le esenzioni dall'imposta sulle vendite di attrezzature riducono i costi totali del progetto fino al 20% rispetto agli stati concorrenti, a condizione che gli investitori spendano almeno 200 milioni di dollari e creino 20 posti di lavoro ben retribuiti. [3] Texas Comptroller, “Jobs, Energy, Technology, Innovation Act Overview,” comptroller.texas.gov I comuni aggiungono spesso incentivi locali, come si è visto quando Fort Worth ha approvato agevolazioni per il campus da 2.1 miliardi di dollari di ACS Group, prevedendo 58 milioni di dollari di nuove entrate nette in 10 anni. Queste politiche forniscono incentivi a breve termine per costruire pipeline rafforzando al contempo la posizione di Dallas nei modelli di selezione dei siti.
PPA rinnovabili a basso costo tramite le riforme ERCOT
Le modifiche alle zone di congestione ERCOT hanno liberato flussi di energia eolica e solare a basso costo dal West Texas, consentendo PPA a 20-30 dollari per MWh rispetto alle tariffe convenzionali vicine ai 50 dollari. Google ha firmato 375 MW di PPA solari, Digital Realty si è impegnata a fornire il 70% di energia rinnovabile per il suo portafoglio di Dallas. I contratti diretti bypassano i rider delle utility, riducendo i costi operativi e favorendo gli obiettivi aziendali di zero emissioni nette. Operatori di medie dimensioni come Element Critical ora replicano questo modello per rimanere competitivi in termini di prezzo, sottolineando l'importanza delle energie rinnovabili come strumento di acquisizione clienti sia in termini di costi che di leva.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della rete elettrica e rischio di riduzione | -1.1% | Territorio di servizio ERCOT, acuto nella zona di carico di Dallas | A breve termine (≤ 2 anni) |
| Riduzione della falda freatica e moratorie sull’acqua di raffreddamento | -0.7% | Texas centro-settentrionale, aree dipendenti dall'acquifero di Edwards | Medio termine (2-4 anni) |
| Aumento delle valutazioni delle contee di Williamson e Travis | -0.5% | Contee adiacenti ad Austin, con ricadute sui sobborghi di Dallas | A lungo termine (≥ 4 anni) |
| Carenza di manodopera specializzata in strutture critiche OandM | -0.4% | Regionale, concentrato sulle lacune di competenze tecniche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della rete elettrica e rischio di riduzione
Il picco di domanda ERCOT potrebbe aumentare del 78% entro il 2030, in gran parte dovuto al mercato dei data center di Dallas, aumentando i requisiti di margine di riserva e costringendo gli operatori a costosi interventi di domanda o alla generazione in loco. Oncor segnala 59 GW di carico del data center nelle code di interconnessione, preannunciando tempi di consegna più lunghi per gli aggiornamenti dei feeder (oncor.com). Gli hyperscaler rispondono con turbine a gas dedicate, celle a combustibile e array di batterie che mantengono online i cluster di addestramento dell'IA quando ERCOT emette avvisi di conservazione, ma i fornitori più piccoli devono affrontare ostacoli di capitale che potrebbero rallentare i programmi di nuova costruzione.
Riduzione della falda freatica e moratorie sull’acqua di raffreddamento
I cluster di intelligenza artificiale possono richiedere fino a 5 milioni di galloni al giorno di acqua di reintegro per il raffreddamento evaporativo, un tasso di consumo che mette a dura prova le falde acquifere del Nord Texas durante i cicli di siccità (kvue.com). Le moratorie comunali ora limitano le nuove connessioni in alcuni sobborghi, costringendo gli operatori a passare al raffreddamento a liquido a circuito chiuso, ai progetti direct-to-chip o agli scambiatori di calore raffreddati ad aria. Microsoft si impegna a raggiungere il raggiungimento di un consumo idrico positivo entro il 2030, implementando prototipi di raffreddamento a zero acqua che gli sviluppatori di Dallas considerano un modello a breve termine. Le strutture in grado di ridurre l'intensità idrica possono accelerare l'ottenimento dei permessi, ridurre i costi operativi con l'aumento dei supplementi per le utenze.
Analisi del segmento
Per dimensione del data center: le mega strutture guidano la capacità di nuova generazione
I mega-campus caratterizzati da footprint da 250-1,000 MW sono sulla buona strada per incrementare le dimensioni del mercato dei data center di Dallas per edifici di grande formato a un CAGR del 7.35%, supportati dagli impegni di Crusoe, DataBank e cloud iperscalari. La crescita del segmento segue una logica economica: i cluster GPU raggiungono un'efficienza di utilizzo dell'energia superiore e topologie di rete più semplici quando aggregati su scala gigawatt. Gli sviluppatori di mega-campus si assicurano regolarmente lotti di oltre 500 acri in prossimità di doppi anelli di trasmissione da 345 kV, quindi integrano gli aggiornamenti delle sottostazioni mesi prima dell'inizio dei lavori per comprimere i tempi di energizzazione. Gli ampi PPA per le energie rinnovabili coprono l'esposizione ai picchi di prezzo in tempo reale dell'ERCOT, offrendo agli operatori di mega-campus un vantaggio operativo che attrae tenant AI ad alta densità.
Le strutture di grandi dimensioni (100-250 MW) rimangono la più grande coorte del mercato dei data center di Dallas, con una quota del 42.90% nel 2025, e continuano a fungere da hub cloud-on-ramp e cluster di servizi finanziari. Le loro sale multi-tenant ospitano carichi di lavoro che non tollerano la latenza introdotta dai nodi edge, ma non giustificano investimenti in conto capitale su larga scala. Le implementazioni di spazi bianchi di piccole e medie dimensioni, nel frattempo, forniscono ruoli di georidondanza per il disaster recovery, ma si trovano ad affrontare una domanda stabile, poiché le aziende migrano attività di elaborazione ad alto consumo in regioni core iperscalabili. Le pressioni al consolidamento probabilmente accelereranno le acquisizioni di piccole strutture più vecchie da parte di REIT alla ricerca di capacità aggiuntiva vicino ai corridoi in fibra.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di livello: emerge l'infrastruttura di livello 4 per l'intelligenza artificiale mission-critical
Le piattaforme Tier 3 si sono assicurate il 53.60% della quota di mercato dei data center di Dallas nel 2025, ancorate a tenant aziendali legacy che valorizzano la ridondanza N+1 per carichi di lavoro prevedibili. I nuovi modelli di intelligenza artificiale, tuttavia, non tollerano eventi di alimentazione imprevisti che possono compromettere i cicli di addestramento di più settimane, spingendo il dem Tier 4 a un CAGR dell'8.23%. I progetti Tier 4 implementano catene di alimentazione 2N, inter-feed e sistemi di raffreddamento a liquido manutenibili contemporaneamente per sostenere un uptime del 99.995%. Anche applicazioni edge-case come il monitoraggio delle transazioni finanziarie in tempo reale e il sequenziamento genomico tendono a preferire le sale Tier 4 per preservare la latenza deterministica.
Tier 2. Gli edifici di livello 1, in genere situati in parchi industriali leggeri, soddisfano carichi di lavoro di backup, archiviazione o sviluppo sensibili ai costi. Il loro futuro dipende da interventi di ammodernamento che migliorino la densità di raffreddamento a basso consumo energetico senza aumentare i canoni di locazione. Molti operatori riconvertono questi edifici come nodi edge che trasferiscono i pacchetti critici per la latenza ai core di livello 4, sfruttando i permessi esistenti e aggirando gli ostacoli delle nuove costruzioni.
Per tipo di data center: i fornitori di servizi cloud accelerano l'espansione
I servizi di colocation, che hanno fornito il 44.60% del fatturato nel 2025, continuano a radicare ecosistemi di interconnessione che attraggono imprese regionali. L'espansione di Garl da 1.9 miliardi di dollari di Digital Realty illustra la portata con cui i gestori carrier-neutral aggiungono suite all'ingrosso e sale riunioni per catturare le rampe di accesso al cloud in entrata. I campus di proprietà dei CSP, tuttavia, dovrebbero registrare un CAGR del 6.18% fino al 2031, poiché gli hyperscaler costruiscono stack completamente integrati verticalmente che ottimizzano tutto, dall'alimentazione a livello di rack al firmware, aggirando così i compromessi progettuali della colocation. Il lancio di Midlothian da parte di Google e la piattaforma Irving di Microsoft esemplificano questa traiettoria "build-to-own".
I nodi edge aziendali, modulari e modulari rimangono rilevanti nel servire la densificazione 5G, la telemetria dei veicoli autonomi e i pop-up di distribuzione dei contenuti. Le unità di micro-colocation sui tetti di DataBank raggiungono fino a 5 chilometri dai cluster dei consumatori, riducendo la latenza di trasporto a meno di 10 millisecondi. Tali implementazioni aprono nuove opportunità di guadagno e allo stesso tempo incanalano la formazione di intelligenza artificiale per l'archiviazione di massa in centri CSP iperdensi, rafforzando il ruolo di Dallas come punto di riferimento per il calcolo a livello regionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
La città di Dallas continua a ospitare le maglie in fibra più dense, ma i vincoli spingono i nuovi progetti di iperscala verso sobborghi come Garl, Irving e Plano. I lotti suburbani offrono superfici più ampie, una zonizzazione più semplice e la vicinanza alle linee di alimentazione a 138 kV, consentendo una rapida energizzazione. Il corridoio che si estende verso sud attraverso Red Oak Midlothian ora attrae impegni per mega-impianti grazie all'accesso a doppie linee a 345 kV, che offrono spazio per campus multi-edificio. Le amministrazioni locali accelerano le procedure di autorizzazione quando i progetti integrano microreti rinnovabili o sistemi avanzati di recupero dell'acqua, posizionando questi anelli esterni come zone di espansione privilegiate per il mercato dei data center di Dallas.
A nord, città come Allen McKinney si aggiudicano implementazioni edge-oriented di dimensioni ridotte che integrano la densificazione 5G nel cluster di test per veicoli autonomi della regione. Questi nodi trasferiscono le attività di calcolo più complesse ai core Garl o Plano, ma riducono la latenza di andata e ritorno a sufficienza per soddisfare i carichi di lavoro di analisi in tempo reale V2X. Le autostrade statali che seguono le spine I-35 US-75 forniscono percorsi ridondanti in fibra ottica, offrendo agli operatori flessibilità nell'instradamento del traffico in caso di congestione o interruzioni che colpiscono gli scambi primari nel centro di Dallas.
Più lontano, Abilene Sherman è emersa come destinazione greenfield per cluster di intelligenza artificiale su larga scala alla ricerca di PPA per l'energia eolica a basso costo. Pur trovandosi a 150 km da Dallas, questi campus sono interconnessi tramite fibra a lungo raggio che termina presso l'Infomart Carrier Hotel di Equinix, mantenendo la coerenza di rete con le implementazioni metropolitane. La loro importanza crescerà man mano che ERCOT completerà gli aggiornamenti delle linee di trasmissione che collegano le zone rinnovabili di Panhle ai centri di carico del Nord Texas, integrando così la resilienza nei flussi di energia a lungo raggio che alimentano il mercato dei data center di Dallas.
Panorama normativo
Il mercato dei data center di Dallas opera all'interno di normative statali e federali del Texas che si stanno inasprendo in merito alle interconnessioni per carichi elevati e alla ripartizione dei costi di potenziamento della rete di trasmissione. Nel giugno 2025, il disegno di legge n. 6 del Senato del Texas ha formalizzato il processo di studio sulle interconnessioni per carichi elevati (LLIS) di ERCOT, incaricando la Commissione per i servizi pubblici del Texas (PUCT) di determinare quote ragionevoli dei costi di potenziamento della rete di trasmissione attribuibili ai carichi elevati, con l'attuazione delle norme prevista nel corso del 2026.
L'attenzione politica si è intensificata nel giugno 2026, quando il governatore Greg Abbott ha incaricato la PUCT e l'ERCOT di presentare raccomandazioni sui costi delle infrastrutture dei data center, sull'affidabilità della rete elettrica e su potenziali modifiche legislative entro il 17 luglio 2026, prima della convocazione della legislatura del Texas nel gennaio 2027. Le proposte in discussione includono modifiche alle esenzioni fiscali per i data center, l'obbligo di segnalazione del consumo di elettricità e acqua e i requisiti per il raffreddamento a basso consumo idrico, aumentando il valore delle strategie di consumo energetico e idrico conformi alle normative nelle autorizzazioni comunali e nella selezione dei siti nell'area metropolitana di Dallas-Fort Worth.
Analisi della catena del valore
La catena del valore dei data center di Dallas inizia con l'acquisizione di siti e terreni in prossimità delle sottostazioni, prosegue con i lavori di utenza e interconnessione, la progettazione e la realizzazione EPC (Engineering, Procurement and Construction), e infine con le operazioni supportate dall'approvvigionamento energetico, dai sistemi di raffreddamento e dall'interconnessione di rete (inclusi i data center per operatori come Infomart). Oncor rimane un nodo infrastrutturale fondamentale per le infrastrutture connesse alla rete nell'area metropolitana, e lo studio di interconnessione e la relativa procedura amministrativa sono diventati un passaggio chiave per la tempistica di allacciamento alla rete elettrica in Texas.
Di conseguenza, alcune parti della catena si stanno spostando verso modelli "behind-the-meter" (BTM). Gli sviluppatori abbinano sempre più spesso i campus a sistemi di generazione e accumulo privati e programmabili per ridurre l'esposizione ai ritardi dovuti alle code di ERCOT e al rischio di limitazione della fornitura. I meccanismi di finanziamento legati alla capacità programmabile, tra cui il Texas Energy Fund (TEF), stanno acquisendo importanza poiché la nuova generazione a gas viene utilizzata come punto di riferimento per i campus dei data center, il che modifica le priorità di approvvigionamento verso pacchetti integrati di alimentazione, raffreddamento e gestione energetica, piuttosto che verso la sola fornitura da parte delle utility.
Panorama competitivo
La concorrenza nel settore dei data center di Dallas si basa ora sull'ingegneria dei costi energetici, sulla densità per rack e sull'innovazione nel raffreddamento, piuttosto che sulla semplice crescita della superficie. Digital Realty difende la leadership attraverso il suo hub Infomart, il campus di Garl, citando le rampe di accesso al cloud di oltre 300 operatori. QTS CyrusOne accelera le conversioni di siti industriali dismessi a South Dallas-Fort Worth, correndo per fornire pod di raffreddamento a liquido da 70 kW per rack, che attraggono gli operatori di cluster GPU. Nel frattempo, Aligned Data Centers commercializza il suo scambiatore di calore modulare DeltaCube che riduce il consumo di acqua dell'80% e supporta rack da 50 kW senza acqua refrigerata, offrendo un elemento di differenziazione nei micro-mercati soggetti a siccità.
I cloud iperscalabili intensificano la pressione accaparrandosi i terreni agricoli prima che i permessi si materializzino, escludendo i concorrenti dalle sottostazioni con capacità di riserva limitata. L'investimento di 1 miliardo di dollari di Google a Midlothian e l'acquisto di 488 milioni di dollari di Oracle ad Abilene esemplificano questa acquisizione strategica. Questi sviluppi autonomi aggirano gli intermediari dei REIT, consentendo ai cloud di dettare parametri di sostenibilità delle strutture PPA in linea con gli obiettivi di trasparenza aziendale. I fornitori di colocation tradizionali rispondono installando retrofit di raffreddamento avanzati su sale esistenti, ma i tempi di consegna dei retrofit e le interruzioni degli inquilini creano rischi strategici.
Specialisti focalizzati sull'edge computing come DataBank, DartPoints e Vapor IO si ritagliano nicchie sensibili alla latenza integrando micro data center basati su torri con condotti in fibra ottica lungo i corridoi interstatali. Questo spazio bianco integra, anziché cannibalizzare, l'aumento su larga scala, consentendo un ecosistema stratificato in cui i micro nodi gestiscono applicazioni in tempo reale mentre l'addestramento dei modelli di intelligenza artificiale avviene in giga campus. Il risultato è un'arena moderatamente concentrata in cui i primi cinque leader si aggiudicano una leggera maggioranza della capacità, ma rimangono opportunità per gli innovatori che risolvono le sfide idriche, energetiche o di latenza tipiche del mercato dei data center di Dallas.
Leader del settore dei data center di Dallas
Digital Realty Trust, Inc.
CyrusOne LLC
QTS Realty Trust Inc.
DataBank Ltd.
Data Center allineati
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Digital Realty e Mitsubishi Corporation hanno costituito una joint venture per finanziare due data center pre-affittati nell'area metropolitana di Dallas, con costi di sviluppo che raggiungono gli 800 milioni di dollari. La joint venture amplia i finanziamenti per la capacità di Dallas e rafforza il finanziamento per la realizzazione di data center hyperscale. L'accordo diversifica le fonti di capitale e accelera il ritmo dello sviluppo su larga scala nell'area metropolitana.
- Luglio 2026: QTS Realty Trust Inc. ha presentato al Dipartimento di Licenze e Regolamentazione del Texas la richiesta di costruire un edificio di 363,500 piedi quadrati (DC7) presso il suo campus DFW2 a Lancaster, con inizio dei lavori previsto per settembre 2026. La presentazione della richiesta segnala un ampliamento a breve termine dell'offerta presso il campus di Dallas. Il progetto espande la presenza di QTS a Dallas e migliora l'agilità di implementazione per i clienti hyperscale.
- Aprile 2026: DataBank Ltd. ha annunciato un finanziamento di 2.0 miliardi di dollari per la costruzione dei primi tre data center (DFW9, DFW10, DFW11) presso il suo campus di Red Oak da 480 MW. Il finanziamento consentirà una rapida espansione nella zona sud di Dallas. Questa mossa rafforza lo sviluppo del campus di Red Oak e consolida la base finanziaria per un'espansione su larga scala della capacità.
Ambito del rapporto sul mercato dei data center di Dallas
Un data center è una stanza fisica, un edificio o una struttura che contiene l'infrastruttura IT utilizzata per costruire, eseguire e fornire applicazioni e servizi e archiviare e gestire i dati connessi a tali applicazioni e servizi.
Il mercato dei data center di Dallas è segmentato in base alle dimensioni del DC (piccolo, medio, grande, enorme, mega), al tipo di livello (livello 1 e 2, livello 3, livello 4), all'assorbimento (utilizzato (tipo di colocation (vendita al dettaglio, all'ingrosso, iperscala), utente finale (cloud e IT, telecomunicazioni, media e intrattenimento, governo, BFSI, produzione, e-commerce)) e non utilizzato).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (MW) per tutti i segmenti di cui sopra.
| Piccolo |
| Medio |
| Grande |
| Imponente |
| Mega |
| Livello 1 e 2 |
| Tier 3 |
| Tier 4 |
| Fornitori di servizi cloud (CSP) | |||
| Enterprise, Modulare ed Edge | |||
| Collocazione | Utilizzato | Tipo di collocazione | Settore Retail |
| Rivendere | |||
| iperscala | |||
| Utente finale | Nube e informatica | ||
| Telecomunicazione | |||
| Media and Entertainment | |||
| Enti Pubblici | |||
| BFSI | |||
| Produzione | |||
| E-Commerce | |||
| Altro utente finale | |||
| Per dimensione del data center | Piccolo | |||
| Medio | ||||
| Grande | ||||
| Imponente | ||||
| Mega | ||||
| Per tipo di livello | Livello 1 e 2 | |||
| Tier 3 | ||||
| Tier 4 | ||||
| Per tipo di data center | Fornitori di servizi cloud (CSP) | |||
| Enterprise, Modulare ed Edge | ||||
| Collocazione | Utilizzato | Tipo di collocazione | Settore Retail | |
| Rivendere | ||||
| iperscala | ||||
| Utente finale | Nube e informatica | |||
| Telecomunicazione | ||||
| Media and Entertainment | ||||
| Enti Pubblici | ||||
| BFSI | ||||
| Produzione | ||||
| E-Commerce | ||||
| Altro utente finale | ||||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei data center di Dallas?
Si prevede che il mercato dei data center di Dallas, che nel 2026 aveva una dimensione di 2.09 GW, raggiungerà i 2.55 GW entro il 2031.
Quale segmento di data center sta crescendo più rapidamente?
Si prevede che le mega-strutture, definite come campus con potenza superiore a 250 MW, cresceranno a un CAGR del 7.35% tra il 2026 e il 2031 nel mercato dei data center di Dallas.
Perché i cloud iperscalabili investono direttamente nella zona di Dallas?
L'L banking consente alle nuvole di garantire l'accesso alla trasmissione a 345 kV, ai PPA rinnovabili e alle agevolazioni fiscali prima che la congestione della rete si inasprisca ulteriormente
In che modo la volatilità della rete ERCOT influenza le scelte di progettazione?
Gli operatori aggiungono turbine a gas in loco, sistemi di accumulo di batterie e raffreddamento a liquido per proteggere i cluster di intelligenza artificiale dagli eventi di riduzione che sono diventati più frequenti nella zona di carico di Dallas.
Quali strategie di sostenibilità stanno adottando i costruttori di data center?
Gli sviluppatori abbinano sempre più spesso i PPA eolici del West Texas a sistemi di raffreddamento a liquido a ciclo chiuso o a zero consumo di acqua per ridurre l'impronta idrica di carbonio.
Quale classificazione di livelli sta guadagnando terreno per i carichi di lavoro di intelligenza artificiale?
Le sale di livello 4 stanno diventando standard per i cluster di formazione sull'intelligenza artificiale perché offrono percorsi di raffreddamento a liquido ridondanti con una disponibilità del 99.995%.


