

Dimensioni e quota del mercato delle miscele di latticini
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
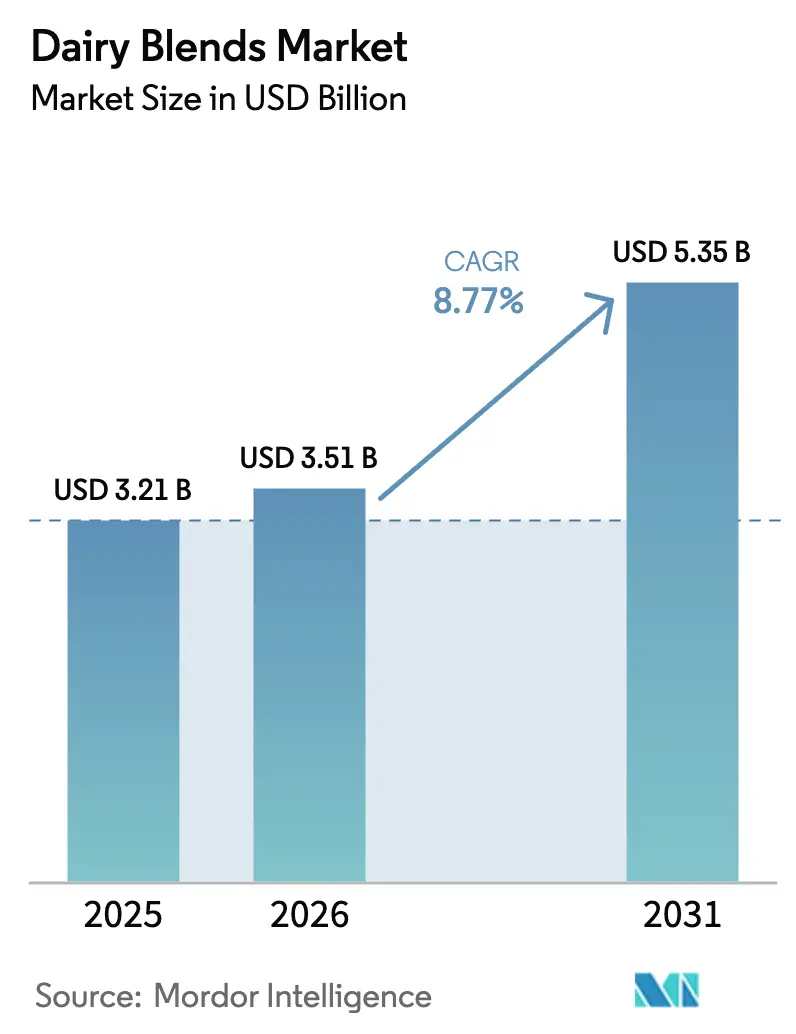
| Dimensione del mercato (2026) | 3.51 miliardo di dollari |
| Dimensione del mercato (2031) | 5.35 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.77% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
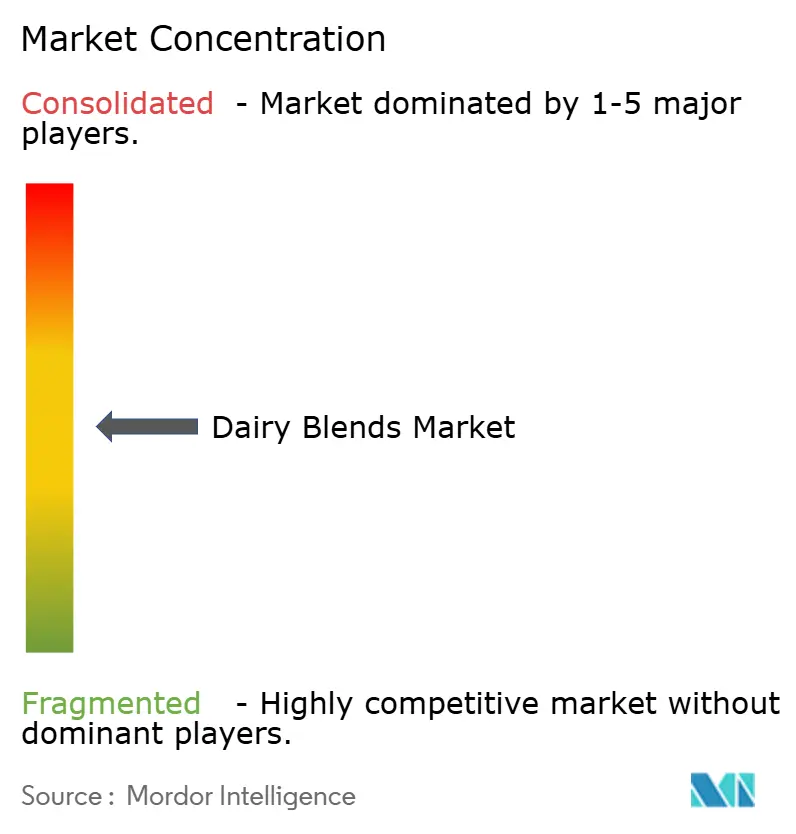
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle miscele di latticini di Mordor Intelligence
Si prevede che il mercato delle miscele di latticini crescerà da 3.21 miliardi di dollari nel 2025 a 3.51 miliardi di dollari nel 2026 e raggiungerà i 5.35 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.77% durante il periodo di previsione (2026-2031). Questa crescita indica un cambiamento significativo nel modo in cui i produttori alimentari affrontano costi, funzionalità e indicazioni nutrizionali in settori quali prodotti da forno, dolciumi, bevande e latte artificiale. La crescente consapevolezza in materia di salute e nutrizione sta stimolando la domanda dei consumatori di alimenti percepiti come nutrienti e funzionali. Le miscele di latticini, in particolare quelle arricchite con proteine, vitamine o minerali, stanno guadagnando popolarità come opzioni equilibrate e salutari per diverse fasce d'età. Questa domanda è particolarmente pronunciata nei mercati in cui le malattie legate allo stile di vita e le tendenze legate al fitness incoraggiano il consumo di prodotti alimentari ad alto contenuto proteico e a basso contenuto di grassi.
Punti chiave del rapporto
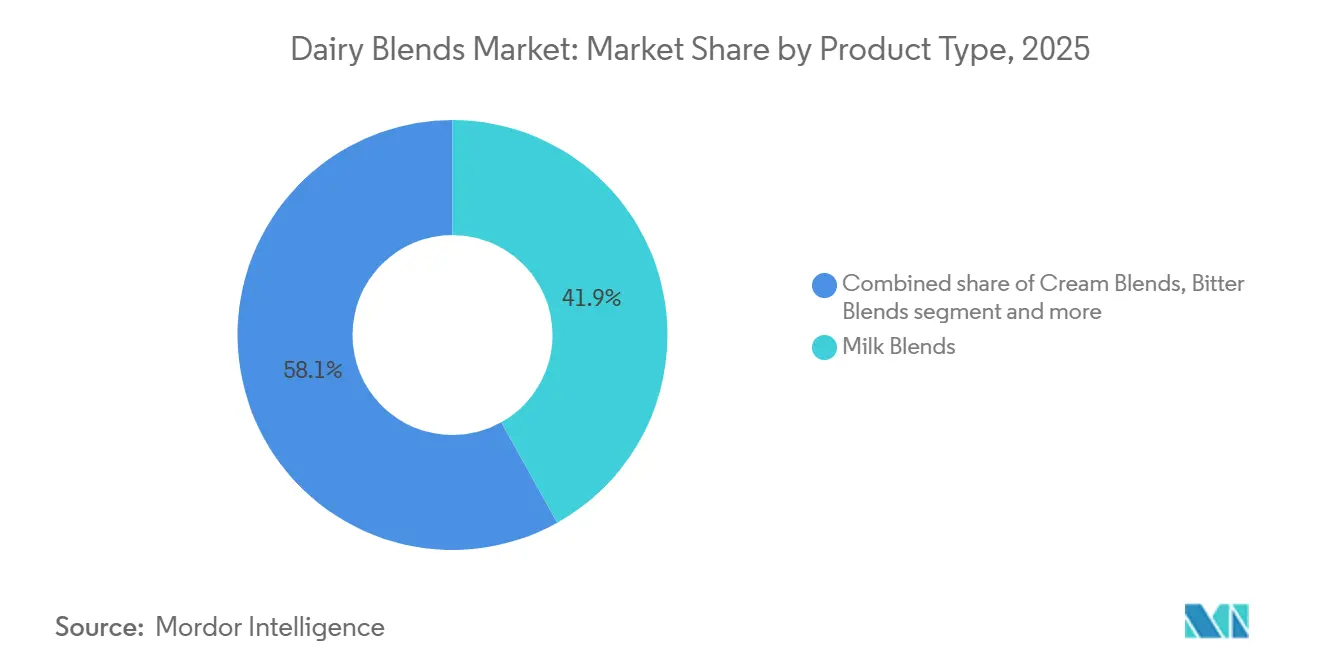
- Per tipologia di prodotto, le miscele di latte hanno dominato il mercato delle miscele di latticini con il 41.91% nel 2025, mentre si prevede che le miscele di burro cresceranno a un CAGR del 9.81% entro il 2031.
- In base alla forma, nel 2025 la polvere ha conquistato una quota del 46.71% del mercato delle miscele lattiero-casearie, mentre il liquido sta crescendo a un CAGR del 9.51% fino al 2031.
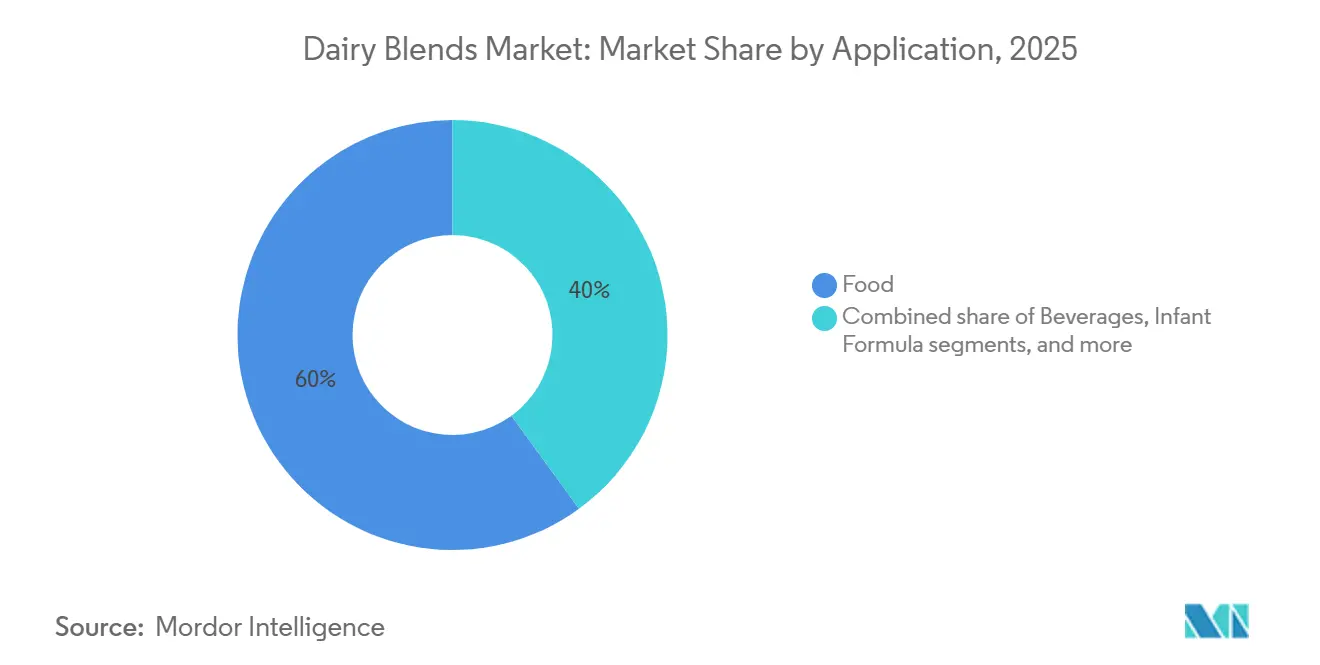
- Per applicazione, il settore alimentare ha rappresentato il 60.02% del fatturato del 2025, ma si prevede che il latte artificiale crescerà a un CAGR del 9.22% tra il 2026 e il 2031.
- In termini di contenuto di grassi, le miscele ricche di grassi hanno detenuto una quota del 49.08% nel 2025, mentre le varianti senza grassi hanno registrato un'accelerazione con un CAGR del 9.34% fino al 2031.
- In termini geografici, l'Europa ha occupato il 28.91% del volume del 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR del 9.19% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle miscele di latticini
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di miscele di latticini nei settori della panetteria, della pasticceria e delle bevande | + 1.8% | Globale, con concentrazione in Nord America ed Europa per i prodotti da forno; Asia-Pacifico per le bevande | Medio termine (2-4 anni) |
| Espansione della ristorazione e dei ristoranti fast food in tutto il mondo | + 1.5% | Globale, guidato dall'urbanizzazione dell'Asia-Pacifico e dall'espansione della catena nel Nord America | A lungo termine (≥ 4 anni) |
| Crescente domanda di prodotti lattiero-caseari fortificati e ad alto contenuto proteico | + 1.6% | Mercati principali del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi nelle tecnologie di miscelazione, lavorazione e conservazione | + 1.3% | Adozione globale e anticipata in Europa e Oceania | A lungo termine (≥ 4 anni) |
| La crescente preferenza per un'alimentazione personalizzata guida la varietà dei prodotti | + 0.9% | Nord America ed Europa, con ripercussioni sulle aree urbane dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Innovazione del gusto e marketing incentrati sui giovani che aumentano l'attrattiva | + 0.7% | Globale, più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di miscele di latticini nei settori della panetteria, della pasticceria e delle bevande
I produttori di prodotti da forno e dolciumi stanno sostituendo burro e panna puri con miscele a costi ottimizzati che mantengono la consistenza in bocca, riducendo al contempo le dichiarazioni di grassi saturi sulle tabelle nutrizionali. Fonterra ha lanciato Anchor Easy Bakery UHT Cream in Cina nel 2024, rivolgendosi ai panificatori industriali che necessitano di emulsioni stabili all'ambiente che resistano ai forni ad alte temperature senza coagulare. I formulatori di bevande stanno stratificando miscele di latticini in caffè e frullati proteici pronti da bere, dove il rapporto siero-caseina determina la stabilità della schiuma e la cremosità percepita. FrieslandCampina ha stretto una partnership con Selecta nel gennaio 2024 per fornire latte liquido e panna in 16 mercati europei, integrando il suo sistema di erogazione Lattiz nelle sale relax degli uffici. I produttori di gelato miscelano i solidi del latte con grassi vegetali per abbassare i punti di congelamento e migliorare la spatolabilità, una tecnica che protegge anche dai picchi dei prezzi dei prodotti lattiero-caseari. I ripieni di cioccolato e biscotti per dolciumi utilizzano sempre più spesso miscele di latticini per ottenere profili di fusione specifici, senza la volatilità dei costi del burro di cacao puro o del grasso del latte anidro.
Espansione della ristorazione e dei ristoranti fast food in tutto il mondo
La rapida crescita del settore della ristorazione, in particolare dei ristoranti a servizio rapido (QSR), è un fattore determinante per il mercato globale delle miscele di prodotti lattiero-caseari. Ristoranti e QSR necessitano di grandi quantità di ingredienti stabili e facili da maneggiare, come miscele di latte in polvere, panna da cucina, preparati per creme/paste, basi per salse e polveri fortificate. Questi ingredienti contribuiscono a ridurre i tempi di lavorazione in loco, a minimizzare gli sprechi e a garantire un gusto uniforme in diversi punti vendita. Con l'espansione delle catene globali, aumenta la richiesta di miscele di prodotti lattiero-caseari personalizzate che offrano funzionalità prevedibili, come la capacità di formare schiuma, la consistenza al palato e un contenuto proteico stabile a temperatura ambiente, a un costo inferiore rispetto al latte fresco. Questa tendenza incoraggia i produttori e i fornitori di ingredienti a innovare e ad ampliare le proprie capacità di fornitura. Nel 2024, le vendite di alimenti nei punti vendita di servizi di ristorazione hanno raggiunto 1.52 trilioni di dollari, con gli esercizi a servizio completo che hanno contribuito con 552.7 miliardi di dollari e gli esercizi a servizio limitato con 550.7 miliardi di dollari [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Industria dei servizi di ristorazione - Segmenti di mercato", ers.usda.gov . Queste dinamiche supportano direttamente acquisti istituzionali più ampi e costanti di polveri e premiscele a base di latte per l'uso in bevande, dessert, prodotti da forno e applicazioni salate.
Crescente domanda di prodotti lattiero-caseari fortificati e ad alto contenuto proteico
I consumatori si stanno spostando dal latte tradizionale ai prodotti lattiero-caseari funzionali che forniscono proteine, calcio, vitamina D e probiotici in una singola porzione. Questa tendenza supporta l'uso di miscele formulate con isolato di proteine del siero di latte, concentrato di proteine del latte e premiscele di micronutrienti. Nel 2024, l'Unione Europea ha approvato il caseinato di ferro del latte e l'isolato di proteine del siero di latte come nuovi ingredienti, consentendo ai produttori di fortificare yogurt e formaggi senza alterarne la consistenza [2] Fonte: Unione Europea, “REGOLAMENTO (UE) 2024/1821 DELLA COMMISSIONE”, eur-lex.europa.eu . Inoltre, la Food and Drug Administration (FDA) statunitense ha emesso una richiesta di informazioni (RFI) sui processi di produzione e sugli ingredienti utilizzati in alcuni prodotti lattiero-caseari, indicati nella RFI come yogurt ad alto contenuto proteico, yogurt greco o yogurt in stile greco [3] Fonte: Food and Drug Administration statunitense, “FDA Issues Request for Information on High-Protein Yogurt”, fda.gov . Ciò ha incoraggiato i formulisti a combinare i concentrati di siero di latte con il latte scremato in polvere. Anche i marchi di integratori per sportivi stanno riformulando i frullati proteici con miscele a base di latte che forniscono profili di aminoacidi migliorati, in particolare un contenuto più elevato di leucina, essenziale per la sintesi proteica muscolare.
Progressi nelle tecnologie di miscelazione, lavorazione e conservazione
La lavorazione a temperatura ultra-elevata (UHT) riscalda le miscele di prodotti lattiero-caseari a 135-150 gradi Celsius per 2-5 secondi, distruggendo efficacemente i batteri responsabili del deterioramento e preservandone il sapore. Questo processo consente una conservabilità a temperatura ambiente da sei a nove mesi, eliminando i costi della catena del freddo nei climi tropicali. Nel 2025, Fonterra ha investito 150 milioni di dollari in uno stabilimento di panna UHT in Nuova Zelanda, con l'obiettivo di rifornire i panifici del Sud-Est asiatico privi di magazzini refrigerati. La tecnologia a lunga conservazione (ESL) combina la microfiltrazione per rimuovere i batteri con la pastorizzazione a 72 gradi Celsius, garantendo una conservabilità a temperatura ambiente da 60 a 90 giorni. Ciò riduce gli sprechi al dettaglio e consente finestre di distribuzione più lunghe. La filtrazione a membrana viene utilizzata per separare il latte in proteine, lattosio e frazioni minerali, che vengono poi ricombinate in rapporti specifici per soddisfare le esigenze applicative, come miscele ad alto contenuto proteico per l'alimentazione sportiva, opzioni a basso contenuto di lattosio per i mercati dell'Asia-Pacifico o formulazioni ad alto contenuto di grassi per gelati premium. Le innovazioni nel confezionamento asettico di aziende come Tetra Pak e SIG Combibloc consentono la spedizione non refrigerata delle miscele di prodotti lattiero-caseari, facilitando la distribuzione nelle aree rurali con catene del freddo inaffidabili. Inoltre, la microincapsulazione di probiotici e acidi grassi omega-3 protegge questi ingredienti sensibili durante la lavorazione termica, consentendo la produzione di miscele fortificate in grado di resistere al trattamento UHT.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili del latte crudo e degli ingredienti caseari aumentano i costi | -1.2% | Globale, acuto in Europa e Oceania a causa delle condizioni meteorologiche e dei costi dei mangimi | A breve termine (≤ 2 anni) |
| Crescente concorrenza da parte di alternative vegetali e vegane | -1.0% | Nord America ed Europa, emergenti nell'area urbana dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Limitazioni di conservazione nei formati di miscele fresche e liquide | -0.6% | Mercati emergenti con catene del freddo deboli; Sud America, Africa, Sud-est asiatico | A lungo termine (≥ 4 anni) |
| L'elevata prevalenza dell'intolleranza al lattosio limita la domanda | -0.8% | Asia-Pacifico, Africa, con ricadute sul Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili del latte crudo e degli ingredienti caseari aumentano i costi
I prezzi del latte crudo hanno subito notevoli fluttuazioni a causa delle perturbazioni meteorologiche, dell'aumento dei costi dei mangimi e degli adeguamenti delle dimensioni delle mandrie, che in genere seguono di oltre un anno le variazioni della domanda. Il mercato del burro ha mostrato una significativa volatilità, con i prezzi spot europei in forte aumento poiché la ridotta disponibilità di panna ha spinto i trasformatori a dare priorità alla produzione di formaggio per ottenere margini più elevati. I miscelatori senza contratti di fornitura a lungo termine hanno subito pressioni sui margini durante i picchi dei prezzi del latte, poiché i clienti a valle si sono opposti agli adeguamenti dei prezzi a metà contratto. Le cooperative più piccole, prive di accesso agli strumenti di copertura utilizzati dai trasformatori multinazionali per gestire i costi dei mangimi e del latte, sono state maggiormente esposte alla volatilità del mercato spot. I costi dei mangimi, che costituiscono la quota maggiore delle spese delle aziende lattiero-casearie, sono stati fortemente influenzati dai mercati del mais e della soia. Questi mercati, a loro volta, sono stati influenzati dai prezzi dell'energia e dagli eventi geopolitici, creando una volatilità diffusa lungo tutta la filiera lattiero-casearia.
Crescente concorrenza da parte di alternative vegetali e vegane
Un numero crescente di consumatori sta riducendo o eliminando i prodotti di origine animale a causa di preoccupazioni relative all'intolleranza al lattosio, all'assunzione di colesterolo, al benessere degli animali e all'impatto ambientale dell'allevamento di bovini da latte. Questa tendenza è particolarmente evidente tra i giovani nei mercati urbani, dove bevande, creme e miscele proteiche a base vegetale a base di mandorle, soia, avena, piselli e cocco stanno guadagnando popolarità come alternative funzionali ai latticini nelle applicazioni di bevande, prodotti da forno e ristorazione. Dal punto di vista del settore, i produttori di alimenti e bevande e gli operatori della ristorazione stanno ampliando l'offerta di menu a base vegetale per allinearsi alle mutevoli preferenze alimentari, riducendo gradualmente la domanda di prodotti lattiero-caseari tradizionali. Inoltre, i prodotti a base vegetale presentano spesso etichette "senza" e vegane, che attraggono i consumatori attenti alla salute e alla sostenibilità e influenzano in modo significativo le decisioni di acquisto nei canali istituzionali e della ristorazione veloce (QSR).
Analisi del segmento
Per tipo di prodotto: le miscele di latte prevalgono mentre le miscele di burro accelerano
Le miscele di latte rappresentavano una quota del 41.91% nel 2025, mentre si prevede che le miscele di burro cresceranno a un tasso del 9.81% dal 2026 al 2031. Si prevede che questa crescita supererà quella delle miscele di latte e delle miscele di panna, poiché i produttori incorporano grassi del latte con olio di colza o di oliva per migliorarne la spalmabilità direttamente dal frigorifero, senza i problemi di grassi trans associati all'idrogenazione. Le miscele di latte dominano il mercato grazie al loro utilizzo come base per bevande ricostituite, colture di yogurt e latte artificiale per neonati, dove il mantenimento di rapporti standardizzati di proteine e lattosio è essenziale per la conformità normativa e la consistenza sensoriale. Le miscele di panna sono utilizzate principalmente nelle creme da caffè, nelle guarnizioni montate e nelle basi per gelato, dove la dimensione dei globuli di grasso gioca un ruolo chiave nella stabilità della schiuma e nella sensazione al palato.
Altre tipologie di prodotto, come le miscele di formaggi e le miscele di yogurt, si rivolgono a segmenti sensibili ai costi, sostituendo parzialmente i solidi del latte con amidi o proteine vegetali. Questo approccio contribuisce a ridurre i costi di produzione mantenendo al contempo l'accettazione da parte dei consumatori. Le miscele di formaggi, che combinano formaggio naturale con sali emulsionanti e oli vegetali, sono ampiamente utilizzate nelle catene di pizzerie grazie alla loro capacità di migliorare le proprietà di fusione e allungamento, garantendo prestazioni costanti sotto le lampade riscaldanti. Analogamente, la crescente preferenza per le miscele di burro è in linea con la domanda di praticità dei consumatori, poiché i formati spalmabili eliminano la necessità di ammorbidirli. Inoltre, le varianti di burro aromatizzate supportano la premiumizzazione, imponendo prezzi più elevati rispetto ai prodotti a base di burro standard.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: il dominio della polvere sfidato dall'innovazione liquida
I formati in polvere hanno rappresentato il 46.71% del fatturato del 2025, mentre si prevede che le miscele di prodotti lattiero-caseari liquidi cresceranno a un tasso del 9.51% dal 2026 al 2031. Questa crescita è supportata dalle tecnologie ad altissima temperatura e a lunga conservazione, che facilitano la distribuzione a temperatura ambiente ed eliminano la necessità di una logistica a catena del freddo nei mercati emergenti. La lavorazione ad altissima temperatura prevede il riscaldamento del prodotto a una temperatura di 135-150 °C per alcuni secondi, sterilizzandolo efficacemente e consentendo una maggiore durata di conservazione senza refrigerazione. La lavorazione a lunga conservazione, invece, combina la microfiltrazione per rimuovere i batteri con la pastorizzazione a 72 °C. Questo processo si traduce in una durata di conservazione refrigerata di 60-90 giorni, riducendo significativamente gli sprechi al dettaglio e consentendo finestre di distribuzione più lunghe. Questi progressi stanno trainando la domanda di miscele di prodotti lattiero-caseari liquidi, in particolare nelle regioni in cui l'infrastruttura della catena del freddo è limitata.
I formati in polvere continuano a dominare nel settore del latte artificiale, dell'alimentazione sportiva e degli aiuti alimentari di emergenza grazie alla loro lunga durata di conservazione, al peso ridotto per la spedizione e all'idoneità alla conservazione a temperatura ambiente, in particolare nelle regioni con elettricità inaffidabile. Altri formati, come il latte condensato ed evaporato, soddisfano applicazioni di nicchia in pasticceria e panetteria, dove si preferiscono un elevato contenuto di solidi e aromi caramellati. La crescita dei formati liquidi si osserva principalmente nel settore della ristorazione, dove i prodotti pronti all'uso riducono il lavoro di ricostituzione, e nelle bevande pronte da bere al dettaglio, dove i consumatori sono disposti a pagare un extra per la praticità. Gli investimenti nelle infrastrutture della catena del freddo in Asia-Pacifico e Africa stanno facilitando la distribuzione di miscele liquide nei centri urbani, sebbene le aree rurali continuino a dipendere dai formati in polvere a causa delle limitazioni infrastrutturali.
Per applicazione: forza del settore alimentare contro impennata del latte artificiale
Le applicazioni alimentari hanno rappresentato il 60.02% del fatturato previsto nel 2025. Si prevede che il segmento del latte artificiale per lattanti crescerà a un tasso del 9.22% tra il 2026 e il 2031. Questa crescita è trainata dall'aumento dei tassi di natalità in India e Indonesia, dalle normative più severe sull'arricchimento dei nutrienti in Cina e dalla crescente preferenza per i prodotti premium tra i genitori della classe media che cercano benefici per la salute cognitiva e immunitaria dei propri figli. In India, il mercato del latte artificiale per lattanti è in espansione a causa della crescente urbanizzazione e della maggiore partecipazione femminile alla forza lavoro, che ha ridotto la durata dell'allattamento al seno. Ciò ha portato a una maggiore domanda di formule di proseguimento e per bambini che incorporano proteine del siero del latte, DHA e prebiotici. In Cina, lo standard GB 10765-2021 impone rapporti specifici di proteine, grassi e micronutrienti, richiedendo ai produttori di utilizzare miscele precise di siero del latte demineralizzato, lattosio e altri ingredienti per soddisfare la conformità normativa. Questi fattori agiscono collettivamente come importanti motori per il mercato delle miscele di prodotti lattiero-caseari, poiché i produttori si affidano sempre più a ingredienti derivati dal latte, come le proteine del siero del latte e il lattosio, per formulare prodotti che soddisfano gli standard normativi e le preferenze dei consumatori in termini di benefici nutrizionali e funzionali.
Le applicazioni alimentari includono prodotti da forno che richiedono emulsione e ritenzione di umidità, ripieni di pasticceria con profili di fusione specifici, basi per gelato che bilanciano grassi e solidi per la spatolabilità e prodotti analoghi del formaggio progettati per ottimizzare la struttura dei costi. Il segmento della pasticceria rimane un sottosegmento alimentare significativo, poiché le miscele di latticini migliorano la lavorabilità dell'impasto, prolungano la durata di conservazione grazie a un'efficace gestione dell'umidità e offrono un sapore ricco senza le fluttuazioni di costo associate al burro o alla panna puri. I produttori di pasticceria utilizzano solidi del latte combinati con sostituti del burro di cacao per ridurre i costi di produzione, mantenendo al contempo la croccantezza e la lucentezza desiderate nelle coperture di cioccolato. I produttori di gelato regolano i rapporti latte-grassi e solidi del latte-grassi-grassi non grassi per gestire i punti di congelamento e la consistenza, con i marchi premium che privilegiano un contenuto maggiore di latticini e i marchi economici che incorporano grassi vegetali. I prodotti analoghi del formaggio utilizzano formaggio naturale, sali emulsionanti e amidi per migliorare la fusione e l'allungamento, rendendoli la scelta preferita dalle catene di pizzerie e dai produttori di panini che cercano prestazioni costanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per contenuto di grassi: la leadership a tutto grasso incontra l'innovazione senza grassi
I formati a contenuto di grassi intero rappresentavano il 49.08% del mercato nel 2025, trainati dal loro sapore, dalla consistenza e dal potere saziante superiori. Si prevede che le miscele di latticini senza grassi cresceranno a un tasso del 9.34% dal 2026 al 2031, alimentate dalla domanda dei marchi di nutrizione sportiva, dei programmi di controllo del peso e dei consumatori attenti alla salute che privilegiano la densità proteica rispetto all'apporto calorico. I marchi di nutrizione sportiva stanno riformulando i frullati proteici con miscele di latticini senza grassi per ottimizzare il rapporto proteine-calorie, rivolgendosi agli atleti che monitorano l'assunzione di macronutrienti e sottolineano il contenuto di leucina per la sintesi proteica muscolare.
Le miscele a basso contenuto di grassi, definite come prodotti contenenti meno di 3 grammi di grassi per porzione, offrono un equilibrio tra una migliore sensazione al palato rispetto alle opzioni senza grassi e una percezione più sana rispetto ai prodotti a contenuto di grassi intero. Le miscele a contenuto di grassi intero dominano applicazioni come gelato, yogurt premium e formaggio, poiché i globuli di grasso in questi prodotti esaltano il sapore e contribuiscono alla consistenza cremosa associata al piacere. Le miscele di burro e panna sono classificate come a contenuto di grassi intero a causa del loro elevato contenuto di grassi, che supera l'80% per il burro e varia tra il 30 e il 40% per la panna, poiché questo contenuto di grassi è essenziale per la loro funzionalità. La domanda di prodotti senza grassi si concentra principalmente in Nord America ed Europa, trainata dalle preoccupazioni relative all'obesità e alle malattie croniche, mentre l'Asia-Pacifico e il Sud America mostrano una preferenza per i prodotti a contenuto di grassi intero, che forniscono densità energetica nelle regioni in cui la denutrizione rimane un problema significativo.
Analisi geografica
Mercato europeo delle miscele di prodotti lattiero-caseari
Nel 2025, l'Europa deteneva una quota di mercato significativa, pari al 28.91%, supportata da un'infrastruttura di lavorazione avanzata e da una domanda costante di prodotti lattiero-caseari di alta qualità. I principali centri di produzione in Germania, Francia e Paesi Bassi contribuiscono alla forza del mercato della regione. La maturità del mercato europeo è evidente nella sua attenzione alla premiumizzazione, alle certificazioni di sostenibilità e alle approvazioni di nuovi ingredienti che consentono la creazione di miscele lattiero-casearie funzionali. Tuttavia, il mercato europeo si trova ad affrontare diverse sfide operative, come rigide normative ambientali, occasionali epidemie e preoccupazioni degli agricoltori relative a fiscalità e sussidi. Questi fattori incidono sulla capacità produttiva e sulle dinamiche di mercato all'interno della regione.
Mercato delle miscele lattiero-casearie nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso del 9.19% dal 2026 al 2031. Questa espansione è trainata dalla crescente domanda di latte artificiale in Cina e India, dall'urbanizzazione che favorisce l'adozione di latticini convenienti e dall'aumento dei redditi che facilita diete ricche di proteine. Fattori chiave come l'aumento del reddito disponibile, la rapida urbanizzazione e la maggiore consapevolezza sanitaria in mercati importanti come Cina, India e Giappone sostengono ulteriormente questa crescita. Il mercato beneficia inoltre di solidi programmi di sostegno governativi e di collaborazioni strategiche all'interno del settore. Inoltre, i progressi nelle tecnologie di rimozione del lattosio rispondono a specifiche esigenze dietetiche prevalenti nei mercati asiatici, contribuendo a una crescita sostenuta nella regione.
Il mercato delle miscele di prodotti lattiero-caseari nelle Americhe e in Medio Oriente e Africa
Il Nord America continua a detenere una solida posizione di mercato, mentre opportunità emergenti sono evidenti in Sud America, Medio Oriente e Africa. Il Medio Oriente e l'Africa, in particolare, mostrano un potenziale di crescita significativo, trainato dalla crescente urbanizzazione e dall'aumento del consumo di prodotti lattiero-caseari. Tuttavia, queste regioni devono affrontare sfide come vincoli infrastrutturali e complessi quadri normativi, che possono influenzare le strategie di ingresso e di espansione sul mercato. Nonostante queste sfide, rimangono aree di crescita chiave per gli operatori di mercato che mirano a diversificare geograficamente.

Analisi della catena del valore
La catena del valore delle miscele lattiero-casearie inizia con l'approvvigionamento del latte crudo e l'estrazione delle frazioni casearie (panna/grasso del latte, solidi del latte scremato, siero di latte e proteine del latte), per poi aggiungere ingredienti funzionali non caseari come emulsionanti (ad esempio, mono- e digliceridi), stabilizzanti, sale e premiscele di micronutrienti. I fornitori a monte includono cooperative casearie e trasformatori di latte che convertono il latte in ingredienti standardizzati (latte scremato in polvere, concentrati/isolati di proteine del siero di latte, concentrati di proteine del latte), che i miscelatori utilizzano per gestire i rapporti proteine-grassi e i livelli di lattosio per applicazioni che vanno dai prodotti da forno e bevande al latte artificiale per neonati.
La fase intermedia della produzione si concentra sulla frazionazione e la formulazione, utilizzando miscelazione ad alto taglio, omogeneizzazione e trattamento termico controllato per creare emulsioni stabili e garantire prestazioni funzionali costanti, seguite dal confezionamento (anche in formati asettici) e dal controllo qualità per la sicurezza e la conformità alle dichiarazioni in etichetta. La catena a valle si sviluppa attraverso la distribuzione B2B degli ingredienti a produttori di alimenti e bevande e canali di ristorazione, dove l'affidabilità logistica è un vincolo poiché gli ingredienti attraversano i confini come polveri e liquidi UHT/ESL con rischi di trasporto dipendenti dal percorso. Recenti iniziative in termini di capacità e partnership mostrano anche un rafforzamento dell'integrazione per le proteine specializzate, tra cui l'investimento di 26 milioni di euro da parte di DMK Group nel maggio 2026 per un impianto WPC80 a Edewecht (7,000 tonnellate all'anno) e la finalizzazione, nel giugno 2026, di una partnership strategica con Darigold da parte di Actus Nutrition per l'utilizzo di reti di lavorazione e fornitura a Jerome, Idaho e Sunnyside, Washington, per proteine del latte e ingredienti speciali.
Panorama competitivo
Il mercato delle miscele lattiero-casearie presenta una moderata frammentazione, con attori chiave come All American Foods, Royal FrieslandCampina NV e Cargill che mantengono solide posizioni di mercato. Questo contesto competitivo favorisce sia il consolidamento tra le grandi aziende sia l'emergere di specialisti di nicchia. Le aziende stanno sempre più sfruttando i progressi tecnologici per differenziarsi, con notevoli investimenti in tecnologie di filtrazione a membrana, ottimizzazione dei processi basata sull'intelligenza artificiale e soluzioni di confezionamento sostenibili. Le organizzazioni del settore sottolineano il ruolo crescente dell'intelligenza artificiale nelle attività lattiero-casearie, in particolare per migliorare l'efficienza e allineare la produzione alle mutevoli preferenze dei consumatori.
Il consolidamento continua a rimodellare il panorama competitivo, come dimostrato dalla fusione delle attività di Fonterra destinate ai consumatori in Nuova Zelanda e Australia nel febbraio 2024, per creare Fonterra Oceania. Tali iniziative riflettono strategie più ampie volte a rafforzare la presenza sul mercato, ottimizzare le operazioni e realizzare economie di scala. Allo stesso tempo, il mercato sta progredendo attraverso innovazioni come soluzioni nutrizionali personalizzate, formulazioni ibride di stabilimenti lattiero-caseari e miscele specifiche per i mercati emergenti. Vi è inoltre una crescente enfasi sulle miscele di prodotti lattiero-caseari senza lattosio e funzionalmente arricchite per soddisfare le diverse esigenze dei consumatori.
Le dinamiche competitive sono ulteriormente influenzate dai nuovi entranti che rivoluzionano i canali di distribuzione tradizionali con approcci incentrati sulla sostenibilità. In risposta, gli operatori consolidati stanno rafforzando le partnership per l'innovazione e aumentando gli investimenti in tecnologie di lavorazione avanzate. Queste misure strategiche evidenziano l'adattamento del settore alle mutevoli esigenze dei consumatori e sottolineano il ruolo fondamentale di efficienza, innovazione e sostenibilità nel mantenimento di un vantaggio competitivo nel mercato globale delle miscele lattiero-casearie.
Leader del settore delle miscele di latticini
All American Foods Inc.
Kerry Group plc
Frisia realeCampina NV
Cargill Incorporated
Fonterra Gruppo Cooperativo S.r.l
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Idaho Milk Products ha avviato la produzione in un nuovo stabilimento da 190 milioni di dollari a Jerome, Idaho, che combina la produzione di gelato con la miscelazione di polveri secche ad alta capacità. Il sito aggiunge fino a 120 milioni di libbre di capacità di miscelazione annua, supportando una più rapida espansione della produzione di miscele di latte in polvere personalizzate per i clienti dell'industria alimentare e delle bevande.
- Maggio 2025: Farm Dairy e PlanetDairy hanno stretto una partnership per sviluppare miscele di latte che combinano il latte vaccino con ingredienti di origine vegetale. La collaborazione ha ampliato la gamma di formulazioni ibride a disposizione dei marchi che desiderano il gusto e la funzionalità del latte vaccino, integrando al contempo componenti vegetali per il posizionamento e la flessibilità degli ingredienti.
- Luglio 2024: FrieslandCampina, tramite la sua controllata Frisian Flag Indonesia, ha inaugurato un nuovo impianto di trasformazione lattiero-casearia a Cikarang, Giava Occidentale. L'impianto supporta la produzione locale di prodotti lattiero-caseari, comprese le miscele di latticini, rafforzando l'approvvigionamento regionale per il Sud-est asiatico e riducendo la dipendenza dalle importazioni di prodotti finiti per i formati deperibili.
Ambito e metodologia
Le miscele di latticini sono utilizzate da settori come quello alimentare e delle bevande, della nutrizione e dei prodotti per l'infanzia per la preparazione di prodotti a base di proteine del latte. Queste miscele sono impiegate principalmente come ingredienti funzionali e come miscele di ingredienti lattiero-caseari e non. Il mercato delle miscele di latticini è segmentato per applicazione e area geografica. In base all'applicazione, il mercato è suddiviso in alimenti, bevande, latte artificiale e altre applicazioni. Inoltre, l'applicazione alimentare è ulteriormente suddivisa in prodotti da forno, dolciumi, gelati e yogurt. In base all'area geografica, il mercato delle miscele di latticini è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state elaborate in base al valore (in milioni di dollari USA).
| Miscele di latte |
| Miscele di crema |
| Miscele di burro |
| Altro |
| Pastello |
| Liquido |
| Altro |
| Alimentare - Food | Prodotti da forno |
| Confetteria | |
| Gelato | |
| Formaggio | |
| Yogurt | |
| Altre applicazioni alimentari | |
| Bevande | |
| Latte artificiale | |
| Altre applicazioni |
| Grasso pieno |
| Poco grasso |
| Senza grassi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Miscele di latte | |
| Miscele di crema | ||
| Miscele di burro | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido | ||
| Altro | ||
| Per Applicazione | Alimentare - Food | Prodotti da forno |
| Confetteria | ||
| Gelato | ||
| Formaggio | ||
| Yogurt | ||
| Altre applicazioni alimentari | ||
| Bevande | ||
| Latte artificiale | ||
| Altre applicazioni | ||
| Per contenuto di grassi | Grasso pieno | |
| Poco grasso | ||
| Senza grassi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle miscele di latticini nel 2026?
Il mercato delle miscele di latticini ha raggiunto i 3.51 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.35 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più velocemente?
Si prevede che le miscele di burro registreranno la crescita più rapida, con un CAGR del 9.81% tra il 2026 e il 2031, alimentate dalle innovazioni spalmabili.
Perché le miscele liquide stanno guadagnando quote di mercato?
La lavorazione UHT e a lunga conservazione consente il trasporto di miscele liquide senza refrigerazione, stimolando la domanda da parte dei servizi di ristorazione e della vendita al dettaglio nei mercati emergenti.
Cosa determina la domanda di miscele di latticini per neonati?
Le normative più severe in materia di nutrienti in Cina e l'aumento dei tassi di natalità in India e Indonesia richiedono basi accuratamente miscelate e ricche di proteine del latte.


