

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 6.65 gigawatt |
| Volume di mercato (2031) | 13.25 gigawatt |
| Tasso di crescita (2026 - 2031) | 14.78% CAGR |
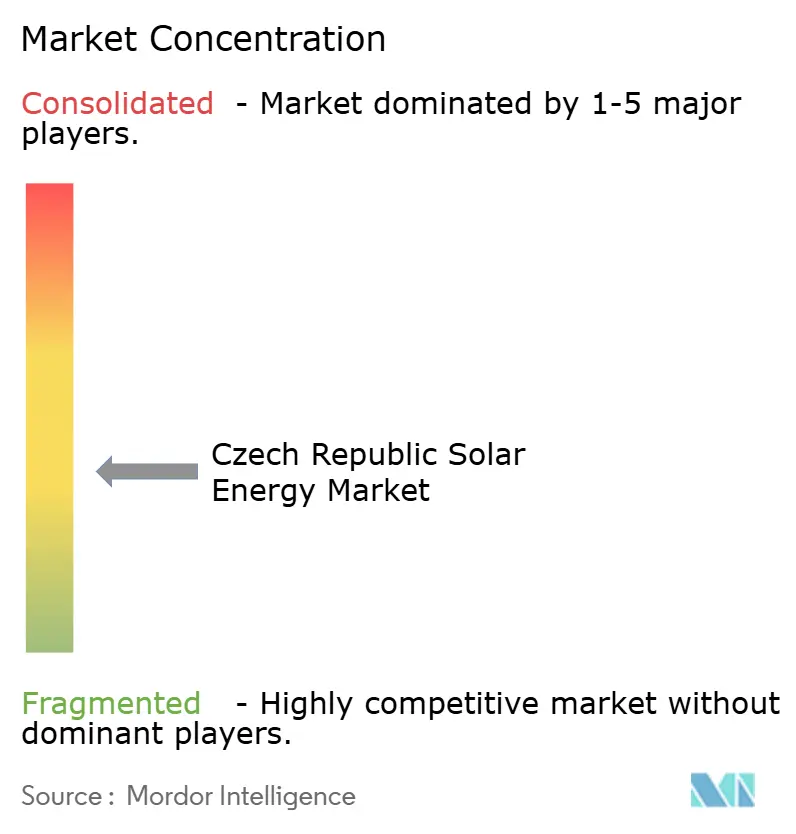
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia solare nella Repubblica Ceca di Mordor Intelligence
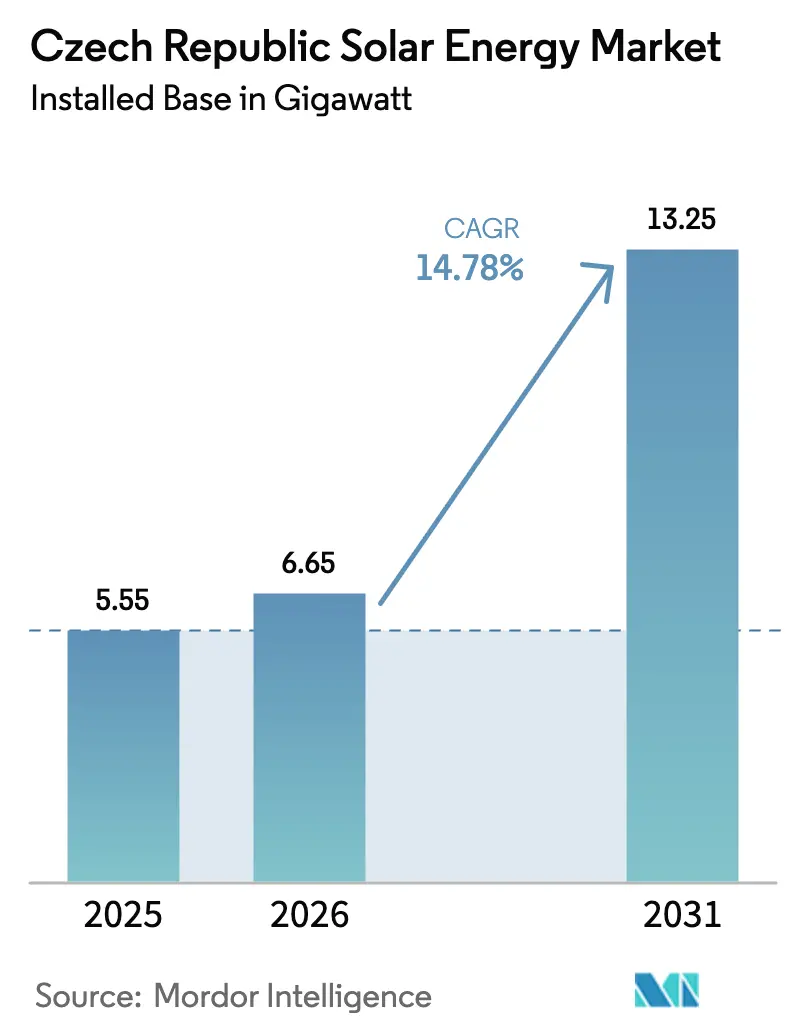
Si prevede che le dimensioni del mercato dell'energia solare nella Repubblica Ceca in termini di base installata cresceranno da 5.55 gigawatt nel 2025 a 6.65 gigawatt nel 2026 e si prevede che raggiungeranno i 13.25 gigawatt entro il 2031 con un CAGR del 14.78% nel periodo 2026-2031.
La crescente domanda aziendale di certezza dei prezzi a lungo termine, l'obiettivo di 10 GW del Piano Nazionale per l'Energia e il Clima per il 2030 e le sovvenzioni del Fondo per la Modernizzazione per un valore di 76.7 miliardi di corone ceche (3.2 miliardi di dollari) sono i principali fattori che stanno stimolando il mercato dell'energia solare nella Repubblica Ceca. Gli sviluppatori di servizi pubblici stanno riqualificando ex siti carboniferi per aggirare la richiesta di permessi greenfield, mentre gli specialisti di ingegneria, approvvigionamento e costruzione si contendono i contratti per i tetti, in un contesto di code sempre più strette per la connessione alla rete nella Moravia meridionale. Il calo dei prezzi di esercizio delle aste sta orientando i progetti verso modelli di prelievo commerciali e aziendali, e sta emergendo un'ondata di progetti pronti per le batterie, mentre gli installatori si preparano alle opportunità di arbitraggio intraday. L'intensità competitiva è moderata: ČEZ, Photon Energy e Solek guidano le pipeline dei servizi pubblici, ma più di venti aziende più piccole affollano l'arena dei tetti commerciali.
Punti chiave del rapporto
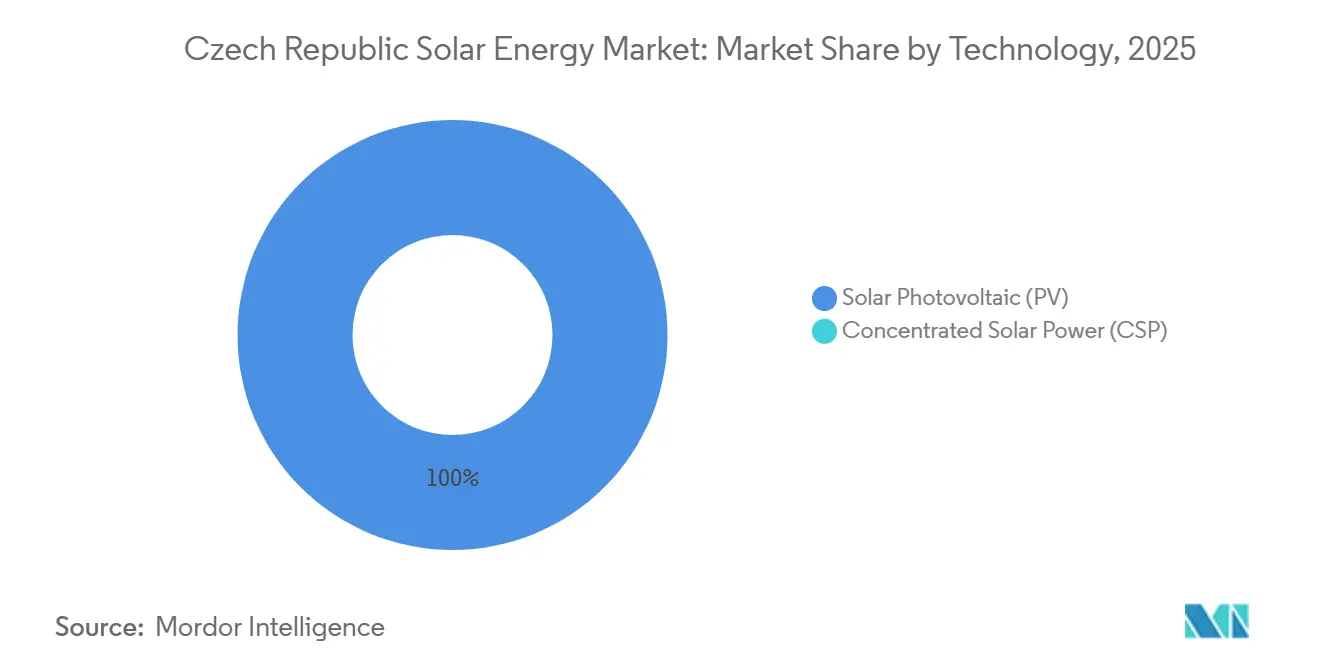
- In base alla tecnologia, nel 2025 i sistemi fotovoltaici detenevano il 100% della quota di mercato dell'energia solare nella Repubblica Ceca e sono destinati a replicare il CAGR complessivo del 14.8% fino al 2031.
- In base al tipo di rete, nel 2025 i sistemi on-grid rappresentavano il 98.4% del mercato dell'energia solare nella Repubblica Ceca, mentre il segmento off-grid crescerà a un CAGR del 24.9% entro il 2031.
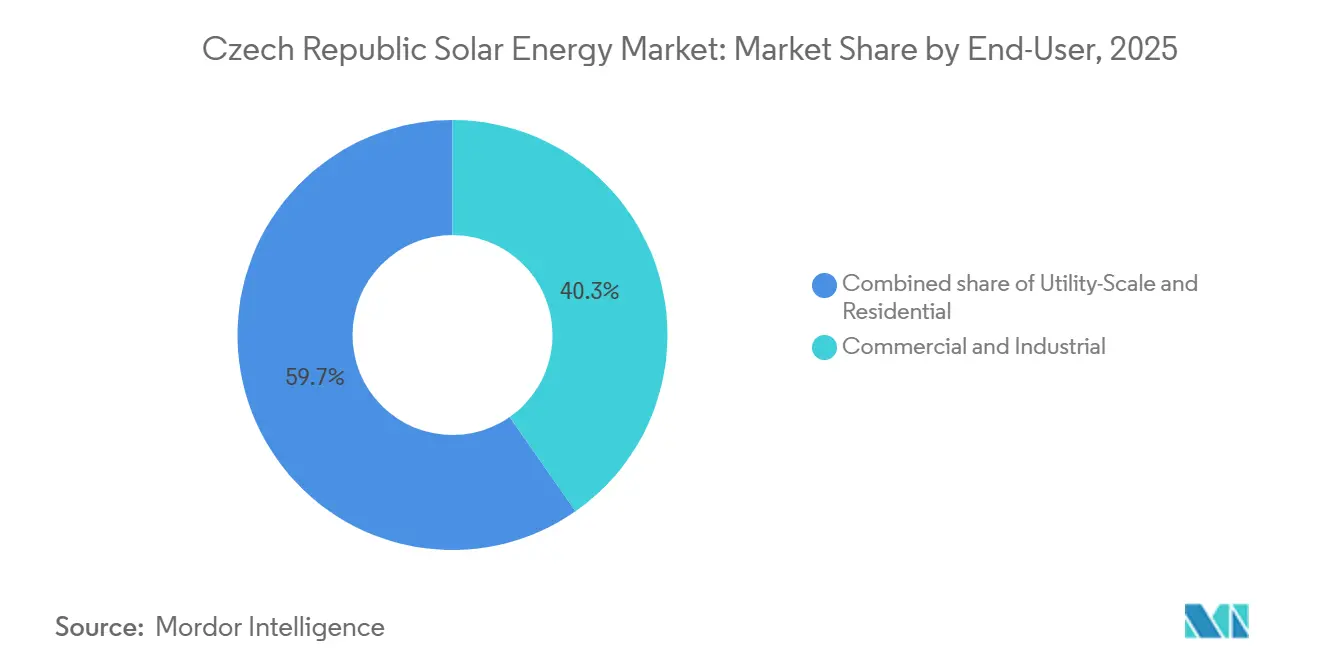
- Per quanto riguarda l'utente finale, il segmento commerciale e industriale è stato in testa con una quota di fatturato del 40.3% nel 2025; si prevede che le installazioni residenziali registreranno il CAGR più rapido, pari al 27.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'energia solare nella Repubblica Ceca
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obiettivo ambizioso del NECP di 10 GW di energia solare entro il 2030 | 3.5% | Nazionale, con concentrazione nelle regioni della Moravia meridionale, della Boemia centrale e della Moravia-Slesia | A lungo termine (≥ 4 anni) |
| Prezzi d'asta in calo per i premi feed-in | 2.8% | Progetti nazionali su scala di utilità in tutte le regioni | Medio termine (2-4 anni) |
| Copertura del prezzo dell'energia industriale da parte degli acquirenti di C&I | 2.2% | Nazionale, più forte nelle zone industriali (Brno, Ostrava, periferia di Praga) | Medio termine (2-4 anni) |
| Finanziamenti UE per la ripresa e la resilienza degli impianti fotovoltaici sui tetti | 2.0% | Assegnazione nazionale preferenziale a Karlovy Vary, Moravia-Slesia, Ústí nad Labem | A breve termine (≤ 2 anni) |
| Programma di aggiornamento della rete ČEPS 2025-27 | 1.8% | Dorsale di trasmissione nazionale, che consente la capacità nella Moravia meridionale e nella Boemia settentrionale | Medio termine (2-4 anni) |
| Legge comunitaria sull'energia 2024 per l'autoconsumo collettivo | 1.5% | Edifici nazionali, urbani multi-inquilino e cooperative municipali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obiettivo ambizioso del NECP di 10 GW di energia solare entro il 2030
Il Piano nazionale per l'energia e il clima stabilisce un livello minimo per i volumi delle aste e le assegnazioni del Fondo di modernizzazione, raddoppiando la capacità installata entro cinque anni e offrendo agli sviluppatori certezza in termini di progetti futuri. I progetti di ČEZ, Tusimice (126.7 MW) e Vysocany-Plato (115.7 MW), sono esempi tipici di conversioni di siti carboniferi dismessi che riducono drasticamente il rischio di autorizzazione. L'obiettivo intensifica anche la concorrenza per l'affitto dei terreni nella Moravia meridionale e nella Boemia centrale, dove i proprietari terrieri agricoli applicano prezzi maggiorati per i lotti vicini alla rete. Gli appaltatori EPC internazionali considerano ora il mercato dell'energia solare della Repubblica Ceca come un'opportunità di crescita su larga scala piuttosto che come una nicchia di mercato. Il Ministero dell'Industria e del Commercio ha consolidato l'obiettivo nel suo aggiornamento del Concetto energetico statale 2023, integrandolo con i piani per il nucleare e le biomasse. [1] Ministero dell'Industria e del Commercio, "Concetto energetico statale 2023", renewablemarketwatch.com
Prezzi d'asta in calo per i premi feed-in
Dal 2021 i prezzi di compensazione si sono avvicinati alla parità di rete, spostando l'economia dei progetti verso strutture PPA aziendali che bloccano tariffe fisse a 10 anni al di sotto delle previsioni spot. [2] KPMG Česká Republika, “RES+ Funding Note,” kpmg.com Il programma RES+ limita i sussidi al 30% del costo ammissibile, costringendo gli sviluppatori ad assorbire il rischio di mercato. Si stanno materializzando offerte ibride solari-plus-storage per monetizzare la volatilità intraday. I tagli tariffari retroattivi per gli impianti del 2009-2010, approvati nel dicembre 2024, sottolineano il passaggio al sostegno competitivo e scoraggiano la dipendenza dai vecchi schemi di immissione in rete.
Copertura del prezzo dell'energia elettrica industriale da parte degli acquirenti di C&I
Gli impianti sui tetti dei parchi logistici vicino a Brno dimostrano come gli inquilini utilizzino la generazione in loco per bloccare tariffe inferiori a quelle di rete per 15 anni. ČEZ ESCO finanzia la costruzione, assumendosi il rischio di bilancio, mentre gli inquilini evitano le spese in conto capitale. Enti pubblici come il Centro Congressi di Praga hanno copiato il modello, realizzando risparmi annuali di 5.5 milioni di corone ceche (230,000 dollari). I PPA virtuali rimangono scarsi, lasciando spazio agli aggregatori per abbinare l'energia solare esterna ai servizi di demand-answering.
Finanziamenti UE per la ripresa e la resilienza degli impianti fotovoltaici sui tetti
Il Fondo di finanziamento per l'energia rinnovabile (RRF) investe 7 miliardi di euro in interventi di riqualificazione energetica in Repubblica Ceca, di cui 500 milioni di corone ceche (21 milioni di dollari) destinati al fotovoltaico sui tetti delle regioni in ritardo di sviluppo. Il modello "Fotovoltaico per 1 corone ceche" di ČEZ ESCO integra l'amministrazione delle sovvenzioni in pacchetti chiavi in mano, ma la necessità di un permesso di costruire al momento della richiesta rallenta gli installatori più piccoli. La quota autofinanziata al 70% esclude i tetti con orientamento non ottimale, indirizzando gli installatori verso superfici urbane di pregio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tempi lunghi per l'ottenimento dei permessi superiori a 1 MWp | -1.2% | Nazionale, acuto nei siti greenfield privi di precedente utilizzo industriale | Medio termine (2-4 anni) |
| Congestione della rete di distribuzione nella Moravia meridionale | -0.9% | Moravia meridionale, localizzata nella periferia di Brno e nel distretto di Hodonín | A breve termine (≤ 2 anni) |
| Modulo Dipendenza dalle importazioni e rischio tariffario logistico | -0.7% | Esposizione nazionale alla catena di fornitura dei produttori asiatici | Medio termine (2-4 anni) |
| Le scadenze conservative del debito comprimono i tassi interni di rendimento | -0.5% | Nazionale, che colpisce più i produttori di energia indipendenti che gli sviluppatori di bilancio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tempi lunghi per l'ottenimento dei permessi superiori a 1 MWp
I progetti di potenza superiore a 1 MWp spesso trascorrono più di un anno in attesa di approvazione da parte di enti locali e autorità ambientali, scoraggiando progetti speculativi e privilegiando gli operatori storici con team legali interni. ČEZ mitiga le difficoltà riutilizzando i terreni delle centrali a carbone che rientrano nella zonizzazione industriale esistente, comprimendo i tempi di consegna a otto mesi. I nuovi entranti pagano sempre più spesso contratti di locazione maggiorati ai proprietari terrieri che detengono appezzamenti pre-approvati.
Congestione della rete di distribuzione nella Moravia meridionale
La carenza di trasformatori vicino a Brno crea ritardi di connessione di 6-12 mesi, spingendo gli sviluppatori a orientarsi verso la Boemia centrale nonostante il minore isolamento. Le aziende prive di reti di distribuzione industriali tradizionali devono autofinanziare ammodernamenti per 10 milioni di corone ceche (420,000 dollari) o attendere il potenziamento dei distributori, sbilanciando la concorrenza verso grandi operatori con bilanci più ampi.
Analisi del segmento
Per tecnologia: il monopolio del fotovoltaico riflette il clima temperato
Il fotovoltaico ha rappresentato il 100% del mercato dell'energia solare della Repubblica Ceca nel 2025 e seguirà il CAGR complessivo del 14.8% fino al 2031, poiché il CSP rimane poco competitivo alle latitudini ceche. Il Centro Congressi di Praga ha scelto inverter e supporti per ballast SolarEdge per conformarsi ai codici di sicurezza urbani, dimostrando come la topologia degli inverter sia diventata un elemento di differenziazione. Progetti di siti carboniferi dismessi come Mělník sfruttano gli allacciamenti alla rete esistenti, riducendo sia i costi di investimento che i tempi.
L'efficienza dei moduli, superiore al 22% per i fornitori di primo livello, e le strutture di zavorra più economiche riducono i costi di installazione sui tetti fino al 15%. Meno del 5% delle centrali elettriche utilizza inseguitori solari perché l'aumento di rendimento dell'8-12% non può compensare un sovrapprezzo del 20-25% in presenza di frequente copertura nuvolosa. L'integrazione dell'accumulo a batteria sta accelerando, con le celle di pianificazione ČEZ a Mělník per sfruttare gli spread intraday. Esperimenti residenziali come la Casa Autosufficiente di Kyselov raggiungono il 90% di autosufficienza, ma si trovano ad affrontare orizzonti di ammortamento di 10 anni che limitano l'adozione di massa. [3] Lifetree Project, “Self-sufficient House Performance,” lifetree.cz
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di rete: aumento fuori rete guidato dall'economia di stoccaggio
Nel 2025, i sistemi on-grid detenevano il 98.4% della quota di mercato dell'energia solare nella Repubblica Ceca, ma gli impianti off-grid registreranno un CAGR del 24.9% entro il 2031, grazie alla riduzione dei costi delle batterie LiFePO4 e alla semplificazione delle licenze per gli impianti inferiori a 100 kW prevista dalla legge Lex OZE 3. Le famiglie rurali danno priorità all'autonomia in caso di interruzioni della rete, mentre i progetti ibridi sfumano i confini tra modalità in rete e in isola.
Il Battery Box di ČEZ ESCO consente agli utenti di scalare lo stoccaggio da 5 kWh a 25 kWh e i kit all-in-one come il MUST HBP1800 sono venduti al dettaglio a meno di 94,000 CZK (3,930 USD) per una capacità di 10.24 kWh. [4] mivvyENERGY, “HBP1800 Datasheet,” mivvyenergy.cz Gli offerenti industriali, tra cui la gara Eurologis di CTP, ora richiedono tetti predisposti per le batterie per garantire l'alimentazione di backup. I fornitori nazionali come AERS utilizzano celle EV di seconda vita per vincere sulle condizioni di garanzia e l'assistenza locale.
Per utente finale: l'accelerazione residenziale supera la maturità C&I
Nel 2025, gli acquirenti commerciali e industriali rappresentavano il 40.3% del mercato dell'energia solare nella Repubblica Ceca, sfruttando coperture sui prezzi dell'energia e finanziamenti di terze parti. Il segmento residenziale crescerà con un CAGR del 27.5% entro il 2031, grazie ai sussidi RES+ e alle norme sull'autoconsumo collettivo.
Le famiglie benestanti di Praga installano pannelli da 5-10 kWp con accumulo per raggiungere l'80% di autoconsumo, mentre le case a basso reddito di Karlovy Vary installano pannelli da 3-5 kWp senza batterie. Gli sviluppi su larga scala, dominati da ČEZ, Photon Energy e Solek, sfruttano i sussidi del Fondo di modernizzazione che coprono oltre la metà delle spese in conto capitale, attenuando l'esposizione ai prezzi commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
La Moravia meridionale, la Boemia centrale e la regione della Moravia-Slesia detengono insieme circa il 65% della capacità installata, con la Moravia meridionale che supera i 1,100 kWh/m² di insolazione annua. I parchi logistici di Brno ospitano il più grande portafoglio di impianti su tetto del Paese, con 5.5 MW, ma i colli di bottiglia nella distribuzione ritardano ulteriori ampliamenti connessi alla rete. La Boemia centrale attrae capitali di servizi pubblici attraverso siti a carbone riutilizzati come Tusimice e Vysocany-Plato, che dispongono già di allacciamenti ad alta tensione.
La regione della Moravia-Slesia sta abbandonando il carbone, con ČEZ che sta preparando 37 progetti fotovoltaici per un totale di 798 MWp, oltre a parchi eolici a Bruntál e Opava. Praga non dispone di superfici a terra, ma è all'avanguardia per installazioni complesse su tetti, come l'impianto del Centro Congressi da 936 kWp, che consente un risparmio di 5.5 milioni di corone ceche (230,000 dollari) all'anno. RES+ ha stanziato 500 milioni di corone ceche (21 milioni di dollari) per Karlovy Vary, la Moravia-Slesia e Ústí nad Labem per stimolare l'adozione del solare da parte delle famiglie, dove la penetrazione è scesa del 2% nel 2024.
Un ammodernamento del ČEPS da 400 milioni di euro eliminerà i limiti di trasmissione entro il 2026, dopodiché le reti di distribuzione, soprattutto nella Moravia meridionale, diventeranno il punto di strozzatura. Le differenze tra i comuni sono notevoli: la Moravia meridionale accelera la zonizzazione, la Boemia settentrionale protegge i terreni agricoli. La crescente interconnessione transfrontaliera con Slovacchia e Austria consente agli sviluppatori di arbitrare i differenziali di prezzo regionali, integrando ulteriormente il mercato dell'energia solare della Repubblica Ceca nel dispacciamento dell'Europa centrale.
Panorama normativo
Il mercato solare ceco opera nell'ambito di un quadro normativo guidato dal Ministero dell'Industria e del Commercio (MPO) per il sostegno alle energie rinnovabili e dall'Ufficio di Regolamentazione dell'Energia (ERU) per la regolamentazione della rete e le norme di connessione. Un punto di svolta fondamentale per il biennio 2025-2026 è rappresentato dal passaggio al VI periodo regolatorio: l'ERU ha implementato la sua metodologia di controllo dei prezzi per il periodo 2026-2030 a partire dal 1° gennaio 2026, introducendo elementi di regolamentazione incentivante e flessibilità che influiscono sul modo in cui i gestori delle reti di trasmissione (TSO) e di distribuzione (DSO) recuperano i costi e danno priorità agli interventi di potenziamento della rete relativi alle richieste di connessione degli impianti fotovoltaici.
In materia di sviluppo dei progetti e accesso alla rete, la Legge n. 249/2025 Coll. (ZOZE), in vigore dal 1° agosto 2025, ha introdotto concetti di accelerazione attraverso aree definite, volti a semplificare le procedure di autorizzazione per le energie rinnovabili. Le norme relative alla connessione alla rete sono state aggiornate tramite il Decreto n. 302/2025 Coll., in vigore dal 1° ottobre 2025, che include anche definizioni per gli impianti di accumulo di energia, a supporto dell'interconnessione ibrida fotovoltaico-accumulo. Separatamente, il Decreto n. 248/2024 Coll. definisce i parametri di connessione alla rete, con alcune disposizioni entrate in vigore dal 1° aprile 2026, rafforzando le aspettative di conformità tecnica per gli impianti nuovi e modificati.
Panorama competitivo
La concentrazione del mercato è moderata. ČEZ, Photon Energy e Solek detenevano circa il 55-60% della capacità di produzione su scala industriale in fase di sviluppo nel 2025, mentre più di venti specialisti EPC si sono suddivisi lo spazio commerciale sui tetti. ČEZ domina le conversioni di siti industriali dismessi; le sue unità di Tusimice da 126.7 MW e Vysocany-Plato da 115.7 MW raggiungono cicli di costruzione inferiori agli otto mesi riutilizzando permessi per centrali a carbone e collegamenti alla rete. Photon Energy gestisce una pipeline regionale da 1.2 GWp e 130.4 MWp di asset operativi, privilegiando la scala transfrontaliera per ridurre il rischio normativo ceco.
Il progetto Leyda da 95.2 MW di Solek in Cile, finanziato da BNP Paribas e BlackRock, è un esempio di come gli operatori cechi attingano al debito internazionale quando i finanziatori nazionali limitano le scadenze a 10 anni. La rivalità tecnologica si basa sull'architettura degli inverter e sull'accoppiamento degli accumulatori; i documenti di gara ora richiedono la predisposizione delle batterie, spingendo i fornitori a integrare i software di gestione energetica. Innovatori emergenti come Greenbuddies sono specializzati in tetti urbani con zavorra, che richiedono rigorosi requisiti di sicurezza antincendio.
Le opportunità negli spazi vuoti includono sistemi di autoconsumo collettivo nei grattacieli di Praga, sistemi ibridi di energia solare e accumulo per la ridondanza industriale e PPA virtuali, praticamente inutilizzati nonostante la popolarità nell'Europa occidentale. I clawback tariffari di dicembre 2024 hanno destabilizzato gli asset tradizionali, ma hanno inavvertitamente livellato il campo per i nuovi entranti post-2020 che operano tramite meccanismi d'asta.
Leader del settore dell'energia solare nella Repubblica Ceca
Gruppo ČEZ
Energia fotonica NV
Solar Global come
Solartec Holding come
Ekotechnik Czech sro
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: ČEZ ESCO ha completato un impianto solare fotovoltaico da 725 kWp sul tetto del centro commerciale EUROPARK Štěrboholy a Praga. Il progetto aggiunge un altro sito commerciale di grande visibilità alla base di impianti fotovoltaici distribuiti e rafforza la fornitura di soluzioni chiavi in mano per impianti fotovoltaici su tetto come strumento di crescita in aree urbane densamente popolate con limitate opzioni di installazione a terra.
- Novembre 2025: CTP e ČEZ ESCO hanno avviato un progetto solare fotovoltaico da 5.5 MW su tetto a Brno e Blučina, descritto come il più grande impianto industriale su tetto nella Moravia meridionale. L'estensione dell'impianto (quasi 86,000 m²) e la produzione prevista (circa 5.2 GWh all'anno) evidenziano come i parchi logistici e industriali stiano convertendo la superficie dei tetti in capacità di generazione, nonostante i vincoli di connessione alla rete locale.
- Agosto 2024: KGAL ha acquisito un progetto solare ceco da 50 MW (PVPP Saxonie) tramite il suo fondo di investimento a impatto sociale KGAL ESPF 5. Il sito previsto si trova vicino a Most, in prossimità del confine tedesco. L'operazione conferma il continuo interesse dei gestori patrimoniali internazionali per i progetti di impianti solari su larga scala nella Repubblica Ceca, fornendo liquidità agli sviluppatori e reinvestendo capitali in nuove attività di costruzione.
Ambito e metodologia
L'energia solare è la radiazione emessa dal Sole che può creare calore, innescare reazioni chimiche o creare elettricità. L’energia solare totale incidente sulla Terra è di gran lunga maggiore del fabbisogno energetico globale attuale e futuro.
Il rapporto offre le dimensioni del mercato e le previsioni per l’energia solare nella Repubblica Ceca in capacità installata (MW).
Per tecnologia
| Solare Fotovoltaico (FV) |
| Energia solare concentrata (CSP) |
Per tipo di griglia
| In griglia |
| Fuori dalla griglia |
Per utente finale
| Scala di utilità |
| Commerciale e industriale (C&I) |
| Residenziale |
Per componente (analisi qualitativa)
| Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) |
| Sistemi di montaggio e tracciamento |
| Equilibrio del sistema ed elettricità |
| Accumulo di energia e integrazione ibrida |
| Per tecnologia | Solare Fotovoltaico (FV) |
| Energia solare concentrata (CSP) | |
| Per tipo di griglia | In griglia |
| Fuori dalla griglia | |
| Per utente finale | Scala di utilità |
| Commerciale e industriale (C&I) | |
| Residenziale | |
| Per componente (analisi qualitativa) | Moduli/pannelli solari |
| Inverter (di stringa, centralizzati, micro) | |
| Sistemi di montaggio e tracciamento | |
| Equilibrio del sistema ed elettricità | |
| Accumulo di energia e integrazione ibrida |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'energia solare nella Repubblica Ceca nel 2026?
La capacità installata raggiungerà i 6.65 GW nel 2026 e si prevede che salirà a 13.25 GW entro il 2031, con un CAGR del 14.78%.
Quale segmento dell'energia solare ceca cresce più rapidamente?
Si prevede che i sistemi residenziali registreranno un CAGR del 24.9% entro il 2031, superando la crescita della rete elettrica.
Chi sono i principali sviluppatori di servizi di pubblica utilità?
ČEZ, Photon Energy e Solek controllano collettivamente circa il 55-60% della capacità su scala industriale in fase di sviluppo.
Quali politiche supportano l'adozione di impianti fotovoltaici sui tetti?
Le sovvenzioni RES+, le semplificazioni delle licenze Lex OZE 2 e 3 e i fondi dell'EU Recovery Facility incentivano collettivamente i progetti sui tetti.
Perché gli investitori preferiscono i siti carboniferi dismessi?
Gli attuali collegamenti alla rete e la zonizzazione industriale riducono i tempi di rilascio dei permessi a otto mesi e riducono le spese in conto capitale legate alle nuove infrastrutture.


