

Dimensione e quota del mercato dei farmaci citotossici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
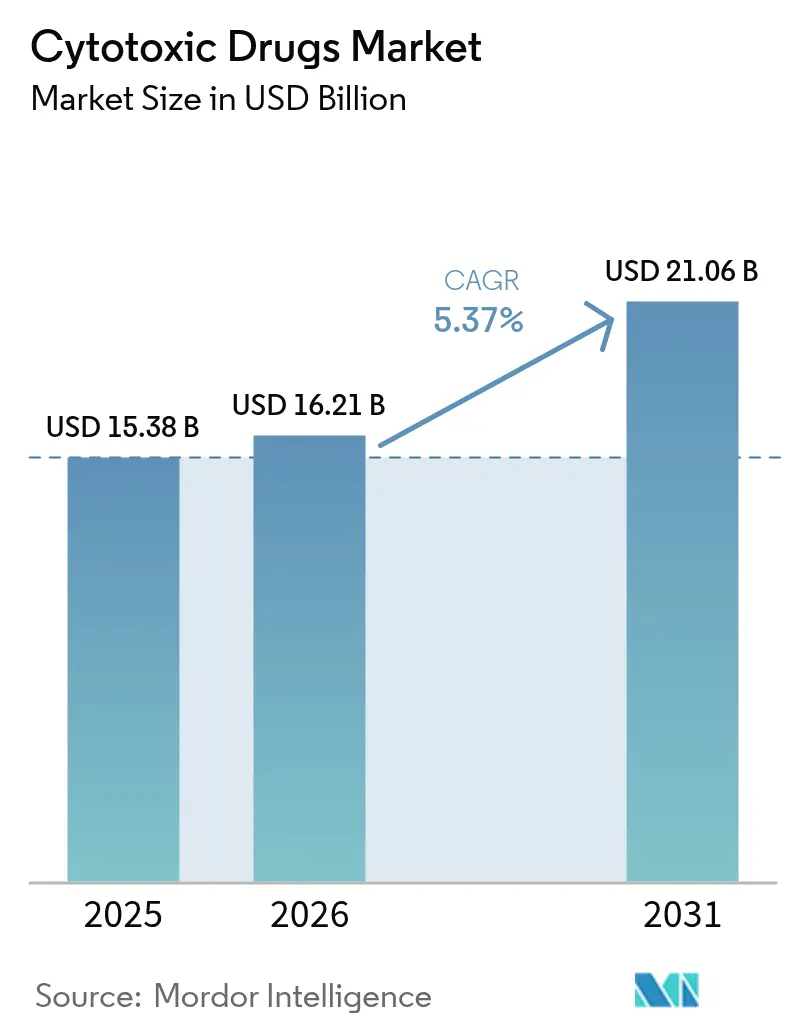
| Dimensione del mercato (2026) | 16.21 miliardo di dollari |
| Dimensione del mercato (2031) | 21.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.37% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci citotossici di Mordor Intelligence
Si stima che il mercato dei farmaci citotossici nel 2026 raggiungerà i 16.21 miliardi di dollari, in crescita rispetto ai 15.38 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 21.06 miliardi di dollari, con un CAGR del 5.37% nel periodo 2026-2031. L'aumento delle diagnosi di cancro, la costante dipendenza clinica dai farmaci chemioterapici e le rapide approvazioni normative sostengono questa prospettiva stabile. L'adozione accelera laddove le piattaforme di somministrazione di nuova generazione migliorano gli indici terapeutici, mentre i quadri di rimborso ampliati nei paesi ad alto reddito riducono le barriere finanziarie per i regimi di combinazione. Formulazioni orali, iniettabili a rilascio prolungato migliorati e coniugati anticorpo-farmaco (ADC) dimostrano come i meccanismi citotossici consolidati si adattino ai paradigmi della medicina di precisione. Allo stesso tempo, gli investimenti manifatturieri nell'area Asia-Pacifico aumentano la resilienza dell'offerta e riducono i costi, posizionando la regione come motore di crescita del mercato dei farmaci citotossici. Le limitazioni relative alla conformità e all'aderenza ambientale continuano a frenare la crescita, ma lo slancio dei gasdotti e un accesso geografico più ampio superano questi vincoli.
Punti chiave del rapporto
- In base alla via di somministrazione, nel 68.87 i prodotti parenterali hanno mantenuto il 2025% della quota di mercato dei farmaci citotossici, mentre le formulazioni orali hanno registrato un CAGR del 8.79% fino al 2031.
- In base alla tipologia di farmaco, gli agenti alchilanti hanno registrato una quota di fatturato del 30.10% nel 2025; gli antimetaboliti hanno registrato un'espansione a un CAGR del 7.02% fino al 2031.
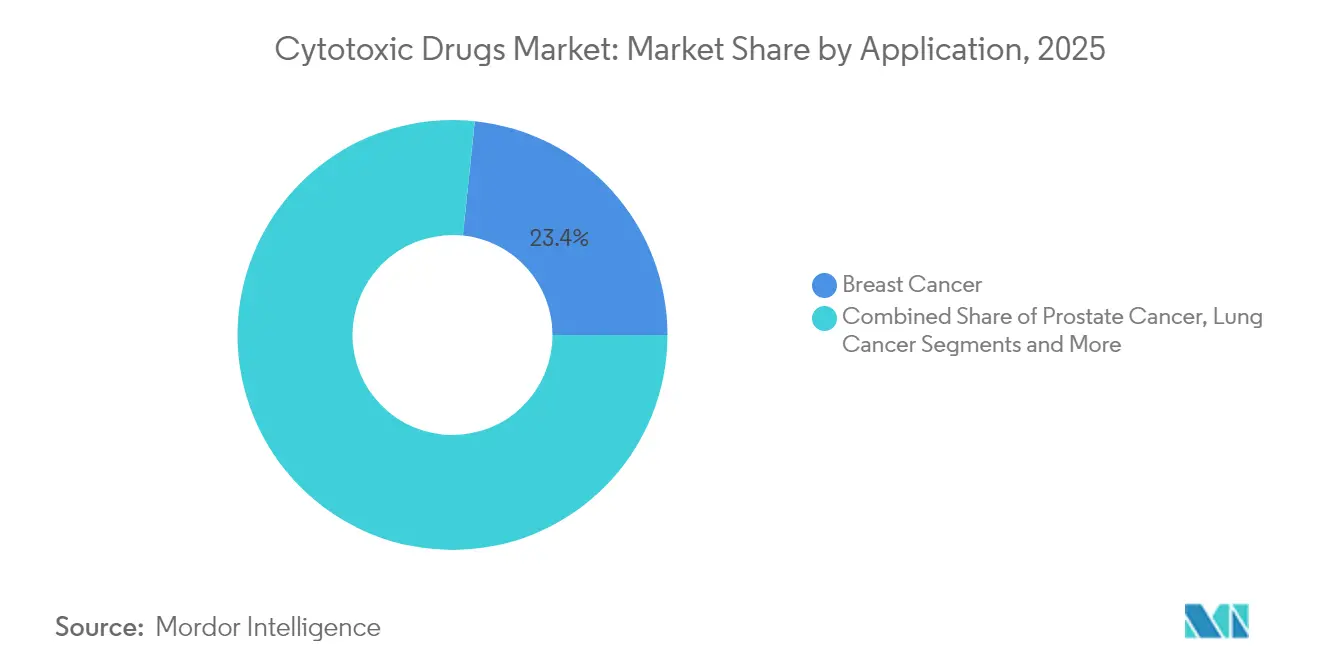
- Per applicazione, nel 23.35 il cancro al seno ha rappresentato il 2025% del mercato dei farmaci citotossici, mentre i trattamenti per il cancro al pancreas sono aumentati a un CAGR dell'7.78% fino al 2031.
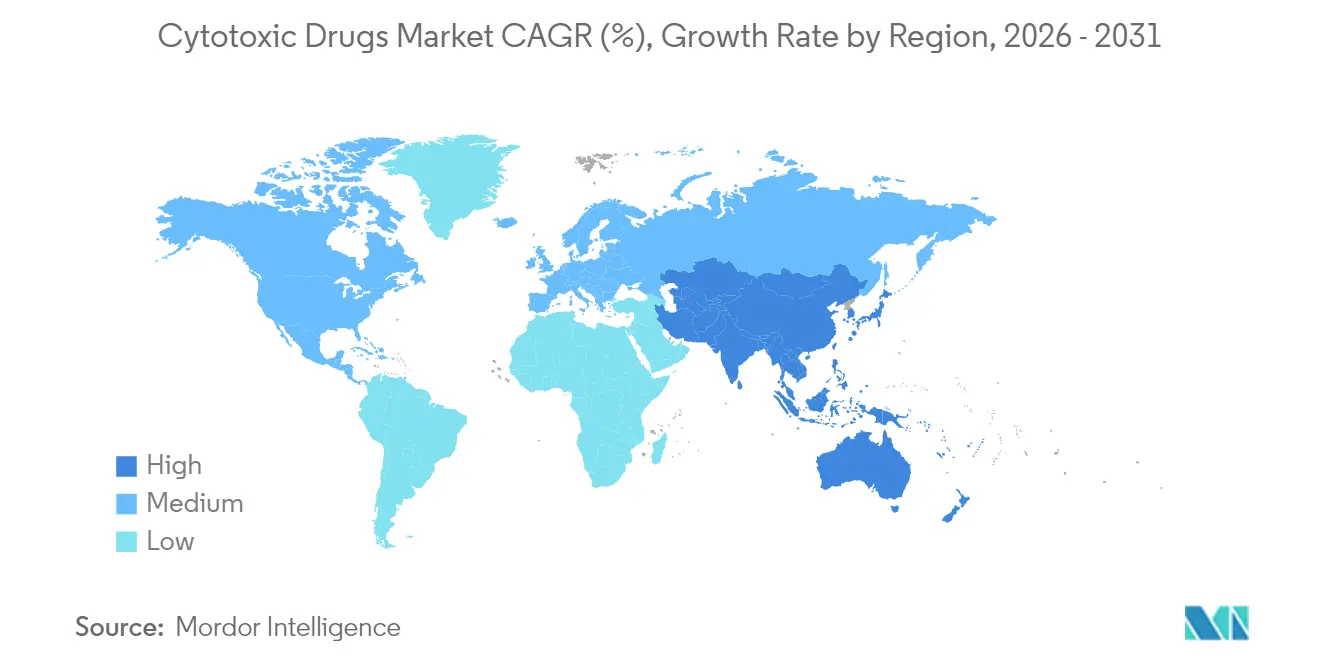
- In termini geografici, nel 42.15 il Nord America deteneva una quota di mercato del 2025% dei farmaci citotossici, mentre la regione Asia-Pacifico è quella che cresce più rapidamente, con un CAGR del 10.07% fino al 2031.
- In base al canale di distribuzione, le farmacie al dettaglio hanno registrato una quota del 40.65% nel 2025, mentre le farmacie online hanno registrato un CAGR del 9.11% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci citotossici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza del cancro e diagnosi precoce | + 1.2% | Globale con enfasi su APAC e Nord America | Medio termine (2-4 anni) |
| Ampliamento del rimborso per i trattamenti chemioterapici | + 0.8% | Nord America e UE si estendono in mercati APAC selezionati | A breve termine (≤ 2 anni) |
| Approvazioni in fase di sviluppo di formulazioni citotossiche di nuova generazione | + 0.9% | Guidato a livello globale dalle approvazioni della FDA statunitense e della NMPA cinese | Medio termine (2-4 anni) |
| Domanda in aumento nei paesi a basso e medio reddito | + 1.1% | Core APAC, America Latina, MEA | A lungo termine (≥ 4 anni) |
| Riutilizzo dei farmaci guidato dall'intelligenza artificiale che accelera le combinazioni citotossiche | + 0.6% | Centri di ricerca del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Domanda di carico utile ADC per citotossici | + 0.7% | Globale, concentrato nei principali mercati farmaceutici | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza del cancro e diagnosi precoce
Negli Stati Uniti, nel 2025, il numero di nuovi casi di cancro diagnosticati ha superato per la prima volta i 2.04 milioni, rafforzando un ampio bacino di trattamento per gli agenti citotossici [1] American Cancer Society, “Cancer Facts & Figures 2025,” cancer.org . Il miglioramento delle tecniche di imaging, lo screening basato sull'intelligenza artificiale e l'invecchiamento della popolazione portano le neoplasie all'attenzione clinica in fasi in cui i citotossici rimangono lo standard di cura. I paesi emergenti implementano programmi di screening su larga scala che individuano tumori in fase precoce e sbloccano la domanda di chemioterapia economicamente vantaggiosa. Questi fattori, nel loro complesso, aumentano i volumi di trattamento e prolungano la durata della terapia, rafforzando la crescita di base per il mercato dei farmaci citotossici.
Ampliamento del rimborso per i regimi chemioterapici
L'introduzione, entro il 2025, di un tetto massimo annuo di 2,000 dollari sui costi dei farmaci a carico del paziente da parte di Medicare riduce drasticamente le barriere finanziarie per la chemioterapia multiagente. Le assicurazioni private stanno sempre più adeguandosi a questo limite massimo, agevolando l'accesso a protocolli ad alto dosaggio e combinati che in precedenza gravavano sui bilanci familiari. Riforme simili si stanno verificando in Cina, dove l'elenco nazionale delle assicurazioni mediche include ora i farmaci citotossici di recente approvazione, mentre gli enti pagatori europei sostengono pacchetti oncologici completi. La conseguente espansione dei rimborsi si traduce in una maggiore aderenza al trattamento, un più ampio utilizzo di farmaci per la terapia di supporto e una più rapida adozione dei farmaci citotossici di recente introduzione.
Approvazioni in fase di sviluppo di formulazioni citotossiche di nuova generazione
Nel periodo 2024-2025, le autorità di regolamentazione hanno accelerato le autorizzazioni per i regimi citotossici ottimizzati; la FDA ha approvato il treosulfan con fludarabina per il condizionamento delle cellule staminali allogeniche, dimostrando benefici in termini di sopravvivenza rispetto al busulfan. La NMPA cinese ha approvato più di 80 entità chimiche antineoplastiche solo nel 2024 [2] Nature, “Approvals by the China NMPA in 2024,” nature.com . Queste decisioni sottolineano la fiducia nei principi attivi riformulati che integrano tecnologie a rilascio prolungato, miglioramenti della biodisponibilità orale o targeting anticorpale. Ogni approvazione amplia il mercato di riferimento, segnalando al contempo la continua rilevanza delle modalità di azione citotossica negli ambiti della terapia di precisione.
Domanda in aumento nei paesi a basso e medio reddito
Oltre il 75% dei decessi per cancro previsti si verificherà nei Paesi a basso e medio reddito (LMIC) entro un decennio. I ministeri della Salute e le partnership globali indirizzano le risorse verso una chemioterapia a prezzi accessibili, spesso tramite farmaci generici prodotti localmente che riducono i costi di importazione. Lo sviluppo di NexCAR19 in India dimostra un'innovazione nazionale che riduce gli oneri dei costi delle terapie avanzate di oltre il 90% rispetto agli analoghi CAR-T occidentali. Con la maturazione delle infrastrutture oncologiche, la crescita dei volumi nei Paesi a basso e medio reddito compensa la pressione sui prezzi e sostiene la continua espansione del mercato dei farmaci citotossici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il profilo degli effetti avversi gravi limita l'aderenza al dosaggio | -0.9% | Globale con maggiore impatto sulle popolazioni che invecchiano | A breve termine (≤ 2 anni) |
| Elevati costi di contenimento e conformità dell'HPAPI | -0.7% | Centri di produzione del Nord America e dell'UE | Medio termine (2-4 anni) |
| Spostamento dei budget di ricerca e sviluppo verso farmaci mirati e immuno-oncologici | -1.1% | Centri di ricerca e sviluppo farmaceutico globali | A lungo termine (≥ 4 anni) |
| Norme ambientali sullo smaltimento degli effluenti citotossici | -0.5% | Mercati sviluppati con supervisione rigorosa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il profilo degli effetti avversi gravi limita l'aderenza al dosaggio
L'interruzione dovuta alla tossicità persiste, con tassi di abbandono che vanno dal 27% al 53% nei trattamenti per il cancro del colon-retto. La carenza di agenti fondamentali come il cisplatino nel 2023 ha amplificato la dipendenza da farmaci alternativi e ha evidenziato i ristretti margini terapeutici di molte chemioterapie. Sebbene la terapia di supporto e i programmi di aderenza guidati dai farmacisti attenuino alcune sfide, il profilo di tossicità di base limita un'applicazione più ampia e influenza i risultati nella pratica clinica.
Spostamento dei budget di ricerca e sviluppo verso farmaci mirati e immuno-oncologici
I flussi di capitale privilegiano sempre più le immunoterapie e le modalità di precisione, dirottando i fondi dalla tradizionale scoperta di farmaci citotossici. Le esigenze di contenimento dei principi attivi ad alta potenza e gli obblighi ambientali previsti dalle normative EPA ed EMA aumentano le strutture dei costi [3] Environmental Protection Agency, “Settlement with Stericycle for Hazardous Waste Violations,” epa.gov . Questa combinazione di preferenze di bilancio e spese di conformità restringe il bacino di nuovi farmaci citotossici, anche se gli agenti tradizionali riformulati ottengono le approvazioni. Mentre gli ADC riorientano l'attenzione sui principi attivi citotossici, l'innovazione nella chemioterapia autonoma si trova ad affrontare la pressione competitiva nei portafogli degli investitori.
Analisi del segmento
Per via di somministrazione: le formulazioni orali sfidano la dominanza iniettabile
I farmaci parenterali hanno dominato con una quota di mercato del 68.87% nel 2025, grazie alla fiducia dei medici nel dosaggio controllato per i regimi acuti e combinati. I citotossici orali, tuttavia, registrano l'espansione più rapida del segmento, con un CAGR del 8.79% fino al 2031, con i modelli di assistenza incentrati sul paziente che si orientano verso la somministrazione domiciliare. Si prevede che le dimensioni del mercato dei farmaci citotossici per i trattamenti orali supereranno i volumi riservati alle strutture ospedaliere quando le formulazioni con biodisponibilità migliorata raggiungeranno un'ampia rimborsabilità. Progressi come le compresse a rilascio prolungato riducono il picco di tossicità plasmatica mantenendo l'efficacia, spingendo gli oncologi a integrare le opzioni orali nei piani di combinazione a lungo termine.
La praticità rafforza l'aderenza terapeutica quando i farmacisti monitorano i programmi di dosaggio attraverso piattaforme di telemedicina che segnalano le pillole dimenticate e gestiscono gli effetti collaterali. Gli iniettabili rimangono fondamentali nei protocolli di induzione e salvataggio, dove una rapida citoriduzione è essenziale, ma una più ampia accettazione da parte dei pazienti di compresse e capsule sposta l'impulso dei ricavi verso i formati orali. Con la maturazione degli ecosistemi di prescrizione elettronica, la distribuzione online in farmacia accelera ulteriormente l'adozione di regimi domiciliari, creando nuove opportunità competitive per gli innovatori di formulazioni.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di farmaco: gli antimetaboliti accelerano nonostante la leadership degli alchilanti
Gli agenti alchilanti hanno raggiunto una quota del 30.10% nel 2025, grazie alla loro ampia portata meccanicistica e alla consolidata familiarità con i farmaci. La quota di mercato dei farmaci citotossici attribuita a questa classe ne sottolinea il ruolo consolidato nei regimi terapeutici di base per tumori ematologici e solidi. Gli antimetaboliti, caratterizzati da una tossicità avanzata e da un potenziale di combinazione elevato, superano tutti gli altri tipi con un CAGR del 7.02%. Il riutilizzo dei farmaci basato sull'intelligenza artificiale identifica partner antimetaboliti sinergici che migliorano i risultati nei tumori resistenti.
Le pipeline di sviluppo sfruttano sempre più gli ADC che veicolano inibitori della topoisomerasi e derivati di alcaloidi vegetali nei tumori che esprimono antigeni, dando nuova vita commerciale a carichi utili sottoutilizzati. L'approvazione del treosulfan da parte della FDA dimostra la fiducia delle autorità regolatorie negli alchilanti ottimizzati, nonostante gli antimetaboliti stiano prendendo slancio. L'interazione tra innovazione incrementale e nuove strategie di coniugazione rimodella le dinamiche competitive nell'intero spettro di farmaci.
Per applicazione: l'impatto del cancro al pancreas supera la scala del cancro al seno
Gli interventi per il cancro al seno hanno guidato il fatturato con una quota del 23.35% della domanda del 2025, riflettendo l'elevato volume di pazienti e l'uso integrato della chemioterapia combinata insieme ad agenti mirati. Le indicazioni per il cancro al pancreas, sebbene minori in termini assoluti, mostrano un CAGR dell'7.78%, poiché gli screening basati sull'apprendimento automatico generano oltre 300 coppie di farmaci sinergici validati che superano la resistenza storica. Il mercato dei farmaci citotossici per la terapia pancreatica è quindi in rotta verso il più alto incremento proporzionale del segmento fino al 2031.
I tumori del polmone, del colon-retto e della prostata rimangono centrali per la diversificazione dei ricavi, poiché gli ADC emergenti combinano carichi terapeutici comprovati in ambito veterinario con anticorpi di precisione che riducono la tossicità sistemica. I riconoscimenti normativi per agenti come il datopotamab deruxtecan nel carcinoma mammario HR-positivo riaffermano la necessità commerciale di un'innovazione nei carichi terapeutici che rinvigorisca le classi citotossiche. I regimi multimodali che integrano radioligandi e inibitori dei checkpoint immunitari ampliano ulteriormente la domanda tra i diversi tipi di tumore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le piattaforme digitali ridefiniscono l'accesso
Le farmacie al dettaglio hanno registrato il 40.65% del fatturato del 2025 grazie alla consulenza di persona e alla fatturazione dei rimborsi consolidata. I canali online, tuttavia, registrano il CAGR più rapido, pari al 9.11%, poiché la telemedicina sta normalizzando la consegna dei farmaci direttamente a domicilio dei pazienti. Il mercato dei farmaci citotossici, trainato dagli ordini tramite farmacie online, è in espansione, mentre i limiti di spesa di Medicare stimolano il confronto tra portali digitali che supportano anche il monitoraggio dell'aderenza terapeutica. Le farmacie ospedaliere mantengono un ruolo fondamentale nella distribuzione di terapie intensive e sperimentali, pur collaborando con fornitori specializzati che gestiscono la complessa catena del freddo e la logistica dei farmaci pericolosi.
Gli hub di preparazione centralizzati, collegati a grandi franchising online, riducono gli sprechi e migliorano la conformità alla normativa USP-800 in materia di sicurezza, risultando utili per pagatori e fornitori che desiderano ridurre i costi di gestione. Man mano che il tracciamento basato sulla blockchain dimostrerà l'autenticità delle forniture, i canali digitali si standardizzeranno progressivamente tra gli studi oncologici.
Analisi geografica
Mercato dei farmaci citotossici in Nord America
Il Nord America ha guidato il fatturato con una quota del 42.15% nel 2025, trainata da una copertura assicurativa completa e da una solida attività di sperimentazione clinica. Il limite di compartecipazione ai costi di Medicare, a partire dal 2025, amplia la base di pazienti indirizzabile per cicli multi-agente e favorisce una maggiore aderenza terapeutica. Gli investimenti di capitale di rischio e gli incentivi favorevoli per i farmaci orfani mantengono gli Stati Uniti all'avanguardia nelle innovazioni in materia di ADC e formulazioni orali. Il Canada aggiunge profondità analitica attraverso previsioni di incidenza basate sull'apprendimento automatico che consentono alle autorità sanitarie provinciali di pianificare con precisione il budget per gli inventari di chemioterapici.
Mercato dei farmaci citotossici nella regione Asia-Pacifico
L'area Asia-Pacifico registra un vigoroso CAGR del 10.07% e ora consolida le scaleout produttive globali che riducono i costi del farmaco finito. L'autorizzazione NMPA della Cina per 228 farmaci nel 2024, di cui il 37% classificato come antineoplastico, segnala uno slancio normativo a sostegno degli innovatori nazionali. La spinta alla localizzazione dell'India, esemplificata da NexCAR19 e dai grandi parchi di API, l'approvazione condizionale del Giappone per isatuximab nel mieloma multiplo e gli studi clinici sui bioconiugati della Corea formano collettivamente un ecosistema dinamico che accelera sia l'adozione clinica che il potenziale di esportazione.
Mercato europeo dei farmaci citotossici
L'Europa mantiene un progresso equilibrato grazie a procedure EMA armonizzate che offrono alle aziende un unico percorso verso 27 mercati. L'approvazione da parte dell'agenzia di Alecensa di Roche come terapia adiuvante evidenzia la leadership nell'oncologia di precisione nell'integrazione di carichi citotossici in contesti precoci di malattia. Giganti dello sviluppo a contratto come Lonza ampliano le suite di coniugazione svizzere per soddisfare la crescente domanda di ADC. I sistemi sanitari pubblici garantiscono un ampio accesso ai pazienti, ma intensificano il controllo dei prezzi, spingendo i fornitori a giustificare benefici incrementali.
Mercato dei farmaci citotossici in Medio Oriente e Sud America
Medio Oriente e Africa, più il Sud America, sono più piccoli in termini assoluti, ma registrano aumenti a due cifre laddove le iniziative sanitarie multilaterali aumentano la disponibilità di chemioterapia. Progetti infrastrutturali, come i centri oncologici cofinanziati dai fondi sovrani del Golfo, facilitano reti di fornitura specifiche per regione. La Access to Oncology Medicines Coalition canalizza assistenza tecnica e strumenti di approvvigionamento congiunti che riducono i tempi di fornitura, consolidando il contributo dei mercati emergenti al mercato dei farmaci citotossici.
Panorama normativo
La regolamentazione dei farmaci citotossici rimane ancorata a rigorosi requisiti di qualità, validazione e gestione dei farmaci pericolosi nei principali mercati. Negli Stati Uniti, le aspettative della FDA in materia di cGMP ai sensi del 21 CFR Parte 211 e i principi API GMP (ICH Q7) continuano a definire i controlli di produzione per gli iniettabili sterili e le dosi orali solide, mentre le linee guida sulla validazione dei processi rafforzano le aspettative relative alla validazione del ciclo di vita e al controllo della contaminazione, elementi centrali per i prodotti ad alta potenza.
In Europa, l'EMA continua a perfezionare le linee guida sulla valutazione dei medicinali antitumorali e i testi di compromesso del Pacchetto farmaceutico UE del 2026 hanno introdotto riforme strutturali, tra cui percorsi di valutazione più rapidi e una governance più rigorosa in materia di carenza di medicinali (compresa la pianificazione della prevenzione), che innalzano gli standard di conformità per garantire la continuità dell'approvvigionamento. In India, i cicli di raccomandazione del Comitato di esperti in materia di oncologia del CDSCO nel biennio 2025-2026 hanno continuato a vincolare le autorizzazioni per le sperimentazioni cliniche e l'immissione in commercio, e il Regolamento sui nuovi farmaci e le sperimentazioni cliniche (modificato) del 2026 ha mantenuto una stretta supervisione escludendo i farmaci citotossici da una procedura di produzione semplificata e accelerata applicata ad altri prodotti. Ciò rafforza la necessità di percorsi di revisione convenzionali per questi farmaci.
Panorama competitivo
La concentrazione del settore è moderata. L'acquisto di Seagen da parte di Pfizer per 43 miliardi di dollari amplia il suo portafoglio di farmaci anticorpo-dipendenti (ADC) e conferma la validità dell'abbinamento di composti citotossici tradizionali con anticorpi di precisione. L'accordo da 2.4 miliardi di dollari di ONO Pharmaceutical per Deciphera dimostra che le aziende a media capitalizzazione cercano di diversificare la pipeline attraverso accordi aggiuntivi in nicchie citotossiche specializzate. I produttori a contratto espandono le suite ad alta potenza con l'aumento della domanda di coniugazioni su scala commerciale.
La strategia di prodotto si concentra sull'innovazione del payload, sulla riformulazione orale e sugli ecosistemi digitali di supporto al paziente che mitigano la tossicità e rafforzano l'aderenza terapeutica. L'approvazione del biosimilare di bevacizumab da parte di Biocon e l'espansione dei radioligandi da parte di Novartis illustrano come famiglie di tecnologie adiacenti entrino a far parte di protocolli di combinazione che includono strutture citotossiche. I disruptor sfruttano l'intelligenza artificiale per mappare le reti di interazione farmacologica, guidando le decisioni di co-formulazione che allungano il ciclo di vita del prodotto, differenziando al contempo i profili di sicurezza.
I produttori regionali in Cina e India scalano farmaci generici a basso costo, innalzando le soglie competitive per i prezzi nei Paesi a basso e medio reddito e spingendo le multinazionali verso mercati premium e a somministrazione mirata. Collaborazioni strategiche, come l'iniziativa di Sanofi sui radioligandi con Orano, evidenziano sinergie interdisciplinari che possono integrare le risorse citotossiche. Con l'avanzare di ampi portafogli verso regimi a modalità mista, i fornitori che combinano risorse citotossiche, mirate e immunologiche ottengono una leva contrattuale olistica con pagatori e fornitori.
Leader del settore dei farmaci citotossici
Roche Holding AG
Novartis AG
Pfizer Inc.
Johnson & Johnson
Sanofi SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Novartis ha concordato l'acquisizione dell'azienda britannica Myricx Bio per 1.1 miliardi di dollari in anticipo, più fino a 400 milioni di dollari al raggiungimento di determinati obiettivi, al fine di sviluppare coniugati anticorpo-farmaco di nuova generazione che utilizzano come payload inibitori della N-miristoiltransferasi. L'accordo sottolinea la continua attenzione strategica verso modalità di somministrazione mirata che utilizzano payload di tipo citotossico, puntando al contempo a una maggiore selettività. Inoltre, aumenta la pressione competitiva sugli altri portafogli oncologici affinché si assicurino payload differenziati e know-how nella coniugazione.
- Giugno 2026: Roche ha annunciato che la FDA ha accettato la sua domanda di autorizzazione all'immissione in commercio (New Drug Application) per giredestrant con procedura di revisione prioritaria come trattamento adiuvante per il carcinoma mammario ER-positivo e HER2-negativo, con una data di decisione prevista per il 30 novembre 2026. La procedura di revisione prioritaria accelera i tempi regolatori e può ridefinire le strategie di sequenziamento nei regimi terapeutici per il carcinoma mammario in fase iniziale, dove le terapie chemioterapiche di base svolgono ancora un ruolo fondamentale. La presentazione della domanda segnala inoltre un investimento costante nelle aree terapeutiche dedicate al carcinoma mammario, con ripercussioni sulle dinamiche contrattuali e di inserimento nei prontuari terapeutici.
- Gennaio 2025: la FDA statunitense ha approvato il treosulfano (Grafapex) in combinazione con la fludarabina per il condizionamento nel trapianto allogenico di cellule staminali ematopoietiche per pazienti affetti da leucemia mieloide acuta (LMA) o sindrome mielodisplastica (SMD). Questa approvazione rafforza il supporto normativo in corso per regimi citotossici ottimizzati in contesti ad alta intensità, dove gli esiti sono sensibili alle scelte di condizionamento. Amplia inoltre le opzioni per i centri trapianto e può modificare l'utilizzo all'interno dei protocolli di condizionamento basati su agenti alchilanti.
Ambito e metodologia
Secondo lo scopo del rapporto, i farmaci citotossici o citostatici (anche la chemioterapia citotossica) sono farmaci usati per distruggere le cellule tumorali. I farmaci citotossici inibiscono la divisione cellulare e in questo modo provocano la morte delle cellule tumorali. I farmaci citotossici vengono trasportati nel flusso sanguigno in tutto il corpo. Il mercato dei farmaci citotossici è segmentato per tipo di farmaco, via di somministrazione, applicazione e area geografica.
| Parenterale |
| Orale |
| Agenti Alchilanti |
| Antibiotici antitumorali |
| antimetaboliti |
| Alcaloidi vegetali |
| Inibitori della topoisomerasi |
| Altro |
| Cancro al seno |
| Cancro alla prostata |
| Lung Cancer |
| Cancro del pancreas |
| Cancro del colon-retto |
| Altro |
| Farmacie ospedaliere |
| Farmacie al dettaglio e drugstore |
| Farmacie online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per via di amministrazione | Parenterale | |
| Orale | ||
| Per tipo di droga | Agenti Alchilanti | |
| Antibiotici antitumorali | ||
| antimetaboliti | ||
| Alcaloidi vegetali | ||
| Inibitori della topoisomerasi | ||
| Altro | ||
| Per Applicazione | Cancro al seno | |
| Cancro alla prostata | ||
| Lung Cancer | ||
| Cancro del pancreas | ||
| Cancro del colon-retto | ||
| Altro | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio e drugstore | ||
| Farmacie online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei farmaci citotossici?
Il mercato è valutato a 16.21 miliardi di dollari nel 2026 e si prevede che raggiungerà i 21.06 miliardi di dollari entro il 2031.
In quale regione il mercato dei farmaci citotossici sta crescendo più rapidamente?
L'area Asia-Pacifico registra il CAGR più elevato, pari al 10.07% fino al 2031, trainato dalla modernizzazione della regolamentazione e dagli investimenti nel settore manifatturiero.
Quale tipo di farmaco mostra la crescita più rapida?
Gli antimetaboliti crescono a un CAGR del 7.02%, superando altre classi poiché gli aggiornamenti delle formulazioni incrementano gli indici terapeutici.
In che modo le modifiche ai rimborsi incidono sulla domanda del mercato?
Un tetto massimo di 2,000 dollari per le spese mediche a carico del Medicare, introdotto nel 2025, riduce gli ostacoli finanziari, aumentando l'accesso dei pazienti alla chemioterapia multiagente.
Perché le formulazioni citotossiche orali stanno guadagnando terreno?
I pazienti preferiscono il dosaggio domiciliare, mentre le tecnologie a rilascio prolungato e gli strumenti di aderenza digitale migliorano l'efficacia e la praticità, con un conseguente CAGR del 8.79% per i prodotti orali.


