

Dimensioni e quota del mercato della cisteina
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Volume di mercato (2026) | Chilotron 12.23 |
| Volume di mercato (2031) | Chilotron 15.57 |
| Tasso di crescita (2026 - 2031) | 4.95% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
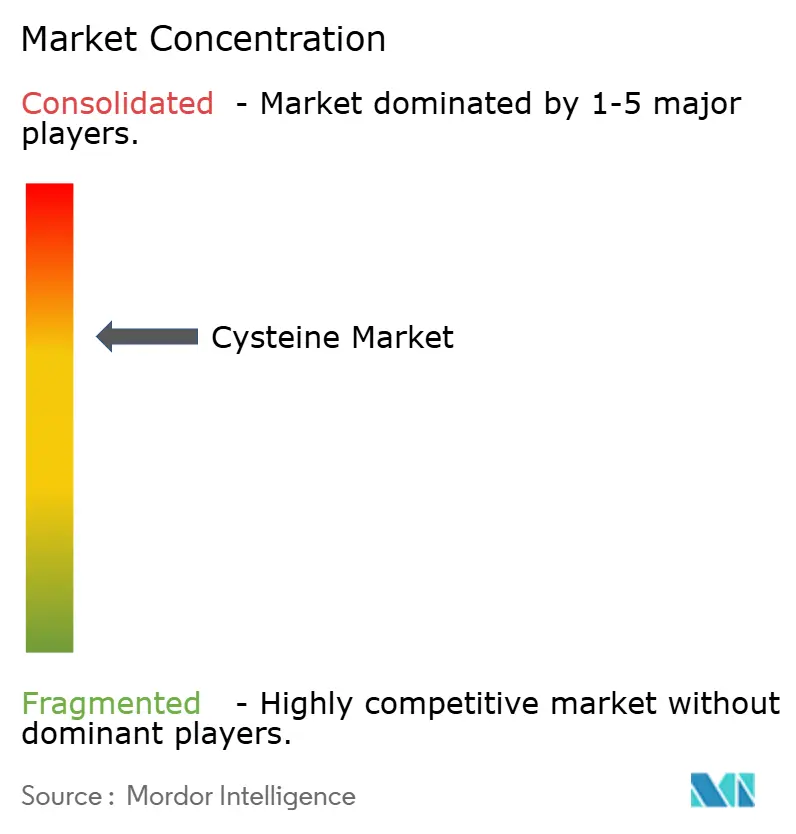
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della cisteina di Mordor Intelligence
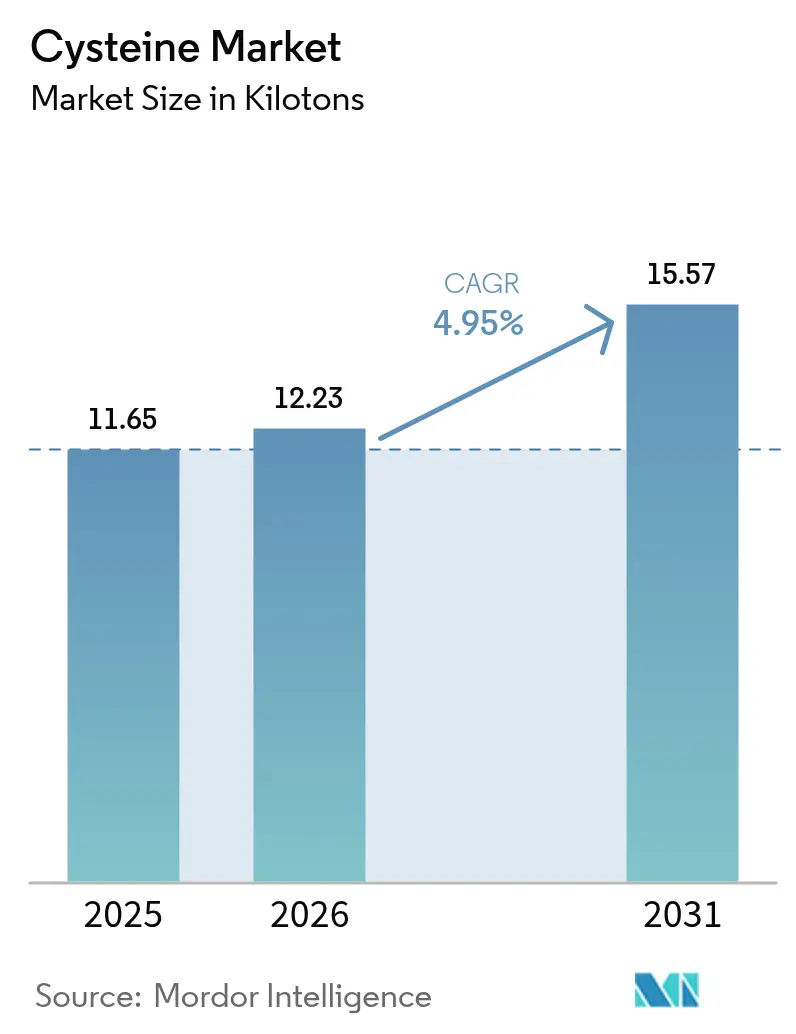
Si prevede che il mercato della cisteina crescerà da 11.65 chilotonnellate nel 2025 a 12.23 chilotonnellate nel 2026, per poi raggiungere le 15.57 chilotonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.95% nel periodo 2026-2031. L'espansione moderata continua poiché la chimica dello zolfo di questo amminoacido è alla base di applicazioni nell'industria alimentare, farmaceutica e della cura della persona, difficilmente sostituibili. La biofermentazione sta guidando il riallineamento della produzione, consentendo una maggiore purezza e la certificazione vegana a costi competitivi. Parallelamente, si stanno sviluppando anche i processi di sintesi, in quanto i produttori cercano maggiore flessibilità. La domanda è rafforzata dal movimento "clean label" negli alimenti confezionati, dalla transizione del settore farmaceutico verso fonti di origine vegetale e dalle innovazioni nel settore della cura dei capelli che posizionano la cisteina come un'alternativa più sicura ai trattamenti a base di formaldeide. La regione Asia-Pacifico mantiene il suo ruolo di hub di approvvigionamento, supportata da impianti di fermentazione su larga scala, da un'economia favorevole delle materie prime e da un consumo interno in espansione.
Punti chiave del rapporto
- In base al processo di produzione, nel 68.34 la fermentazione naturale deteneva il 2025% della quota di mercato della cisteina, mentre la via sintetica avanza a un CAGR del 6.05% fino al 2031.
- Per applicazione, il segmento degli agenti riducenti ha conquistato una quota del 28.55% del mercato della cisteina nel 2025; le applicazioni dei condizionatori si stanno espandendo a un CAGR del 6.12% fino al 2031.
- Per quanto riguarda l'utente finale, il settore alimentare rappresentava il 49.25% del mercato della cisteina nel 2025 e registra un CAGR del 5.91% fino al 2031.
- In termini geografici, l'area Asia-Pacifico è stata leader con una quota di mercato della cisteina del 47.60% nel 2025 ed è sulla buona strada per un CAGR del 5.82% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della cisteina
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della capacità di biofermentazione | + 1.2% | Leader globale, APAC | Medio termine (2-4 anni) |
| Crescente domanda di esaltatori di sapidità naturali con etichette pulite | + 0.8% | Primarie per il Nord America e l'UE | A breve termine (≤ 2 anni) |
| Passaggio farmaceutico alla L-cisteina di origine vegetale | + 0.6% | Pressione normativa globale ed europea | Medio termine (2-4 anni) |
| I marchi di prodotti per la cura dei capelli adottano kit di cisteina ad alto dosaggio | + 0.4% | Core APAC, spillover LATAM | A lungo termine (≥ 4 anni) |
| Integrazione nelle membrane delle celle a combustibile a idrogeno verde | + 0.3% | Nord America e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della capacità di biofermentazione
I produttori globali continuano ad aggiungere fermentatori che sostituiscono l'estrazione con peli animali con sistemi microbici in grado di raggiungere una purezza di livello farmaceutico. La piattaforma FERMOPURE di Wacker Chemie raggiunge questo obiettivo riducendo al contempo il consumo di acido cloridrico e i volumi di acque reflue. I progressi ingegneristici hanno portato i titoli finali di L-cisteina a 33.8 g/L, un miglioramento del 37% che riduce il costo unitario e amplia l'accesso ai prodotti farmaceutici. La fermentazione è in linea con i requisiti di etichettatura vegana e anticipa le azioni normative contro gli input di origine animale. La nuova capacità produttiva in Spagna, Cina e India garantisce l'approvvigionamento regionale e mitiga la volatilità del trasporto merci. Questi investimenti aumentano la produzione di base, mitigano i picchi dei prezzi e rafforzano la crescita a lungo termine del mercato della cisteina.
Crescente domanda di etichette pulite per esaltatori di sapore naturali negli alimenti trasformati
I formulisti alimentari sostituiscono i condizionatori per impasti e gli esaltatori di sapidità sintetici con alternative a base di amminoacidi che soddisfano le norme di etichettatura in linguaggio semplice. Il Codice dei regolamenti federali degli Stati Uniti (US Code of Federal Regulations) concede lo status GRAS (Generally Recognized As Safe) al monocloridrato di L-cisteina a 0.009 parti per 100 di farina, offrendo certezza normativa ai panettieri [1] Governo degli Stati Uniti, “21 CFR § 184.1272 – Monocloridrato di L-cisteina”, ecfr.gov . Le prove di reazione termica confermano che la cisteina esalta le note sapide tramite composti volatili contenenti zolfo in condizioni di Maillard. Il lancio di FlavorNrich di CJ Food & Nutrition Tech sottolinea l'interesse commerciale per i gradi non elettrolitici che servono snack, salse e alternative alla carne posizionati con etichetta pulita. Mentre i rivenditori inaspriscono le liste nere degli additivi, gli amminoacidi naturali acquisiscono durata di conservazione e funzioni sensoriali senza attriti normativi, rafforzando il mercato della cisteina.
Passaggio farmaceutico dalla L-cisteina di origine animale a quella di origine vegetale per la nutrizione parenterale
La domanda ospedaliera di aminoacidi parenterali si sta spostando verso input di origine fermentativa che eliminano il rischio di origine bovina o suina. Il dipeptide cQrex KC di Evonik offre una solubilità 1,000 volte superiore rispetto alla L-cistina libera, semplificando l'alimentazione di colture cellulari ad alta densità per l'assistenza sanitaria.[2]Evonik Health Care, "Aminoacidi ad alta purezza per varie applicazioni", healthcare.evonik.comBioSpectra e altri fornitori GMP seguono l'esempio, citando la preferenza dell'ente regolatore per eccipienti privi di origine animale. Ricerche parallele collegano l'integrazione di cisteina a un miglioramento dell'equilibrio redox nei disturbi d'ansia, suggerendo una più ampia utilità terapeutica. Queste tendenze supportano un aumento duraturo dei volumi farmaceutici nel mercato della cisteina.
I marchi di prodotti per la cura dei capelli lanciano kit liscianti ad alto dosaggio di cisteina nelle economie emergenti
Saloni in India, Brasile e Indonesia introducono servizi liscianti senza formaldeide che si basano sulla cisteina per riallineare i legami disolfuro, limitando al contempo l'irritazione del cuoio capelluto. I fornitori di ingredienti combinano aminoacidi di origine vegetale con cheratina idrolizzata per estendere la durata del trattamento a 4 settimane. Studi accademici sul lisina carbossimetil cisteinato indicano benefici paralleli nella fotoprotezione della pelle, suggerendo un'espansione intercategoria. L'aumento del reddito disponibile e le norme di sicurezza cosmetica più severe accelerano la sostituzione dei prodotti liscianti a base di aldeide. Di conseguenza, le formulazioni di balsamo diventano la fetta in più rapida crescita del mercato della cisteina.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle materie prime (zucchero, liquore di mais) | -0.7% | Globale, con un impatto acuto nei centri di produzione dell'APAC | A breve termine (≤ 2 anni) |
| Crescenti preoccupazioni legate alla cisteina di origine animale | -0.5% | Pressione normativa UE e Nord America, cambiamento dei consumatori APAC | Medio termine (2-4 anni) |
| Effetti nocivi della cisteina sul corpo umano | -0.3% | Globale, con controllo normativo nelle applicazioni farmaceutiche | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili delle materie prime (zucchero, liquore di mais)
I margini di fermentazione si restringono quando aumentano i prezzi del mais per mangimi e dello zucchero raffinato, costi che rispecchiano le oscillazioni dei fertilizzanti e del gas naturale. I bioprocessori nello Shandong e nel Gujarat segnalano una maggiore varianza dell'EBITDA quando i prezzi dei cereali aumentano più rapidamente dei valori spot degli amminoacidi. Alcuni produttori sperimentano la melassa o il riciclo creativo degli scarti di amido per stabilizzare le curve dei costi, ma l'aumento di scala rimane preliminare. Finché gli strumenti di copertura del substrato non saranno maturi, l'inflazione delle materie prime continuerà a moderare il ritmo di crescita del mercato della cisteina.
Crescenti preoccupazioni relative alla cisteina di origine animale
Legislatori e consumatori mettono sempre più in discussione l'allergenicità e la tracciabilità della cisteina derivata da pelo di maiale o piume d'anatra. La Food Standards Agency del Regno Unito chiede protocolli di autenticazione proteica più rigorosi, rafforzando la domanda di test di origine basati su DNA o isotopi. Le catene di fast food reagiscono specificando miglioratori di impasto certificati vegani, escludendo i materiali di origine animale. Questa tendenza accelera il passaggio alla biofermentazione, ma innesca anche costi di riformulazione a breve termine, esercitando un moderato impatto sul mercato della cisteina.
Analisi del segmento
Per processo di produzione: la fermentazione naturale supera l'assorbimento sintetico
La fermentazione naturale detiene il 68.34% della quota di mercato della cisteina nel 2025, rappresentando il contributo maggiore al volume complessivo. Il segmento beneficia dell'allineamento dei consumatori agli standard vegani e halal, rafforzando la sua posizione di fornitore di riferimento per i produttori farmaceutici e alimentari. I processi di sintesi sono più piccoli, ma si distinguono per un CAGR del 6.05%, a dimostrazione delle iniziative aziendali volte a garantire un approvvigionamento da due fonti e a superare i colli di bottiglia nella capacità di fermentazione.
I recenti investimenti hanno aumentato le rese dei fermentatori grazie all'ingegneria dei percorsi metabolici che riduce i cicli di reazione e aumenta i titoli. Con l'aumento della capacità produttiva di acciaio inossidabile installato in Cina, Spagna e negli Stati Uniti del Midwest, la fermentazione mantiene la leadership di costo a pieno carico. La sintesi chimica rimane vantaggiosa nella produzione di derivati di nicchia, dove la tiocarbonilazione complessa offre vantaggi in termini di purezza. L'interazione mantiene attive entrambe le vie, ma lascia la fermentazione naturale come punto di riferimento del mercato della cisteina.
Per applicazione: gli agenti riducenti guidano mentre i condizionatori accelerano
La categoria degli agenti riducenti ha conquistato il 28.55% del mercato della cisteina nel 2025, grazie al suo ampio utilizzo nell'ammorbidimento degli impasti, nei farmaci iniettabili e nei sistemi redox industriali. La sua posizione dominante riflette standard di formulazione consolidati e cicli di acquisto prevedibili nelle panetterie e nelle linee di riempimento e finitura farmaceutiche. Le applicazioni per balsami, tuttavia, registrano un CAGR del 6.12%, poiché i marchi di cosmetici commercializzano lozioni e shampoo liscianti a base vegetale nei centri commerciali dell'area Asia-Pacifico e nei saloni di bellezza dell'America Latina.
I volumi di esaltatori di sapidità aumentano, poiché i produttori di snack e brodi ricercano tonalità saporite naturali. L'adozione di nicchia nella fabbricazione di membrane per celle a combustibile è ancora in fase iniziale, ma segnala un'opzionalità a lungo termine. Nel complesso, l'ampliamento dell'uso nella cura della persona bilancia la maturità dei prodotti alimentari e farmaceutici di base, sostenendo la diversità salutare all'interno del mercato della cisteina.
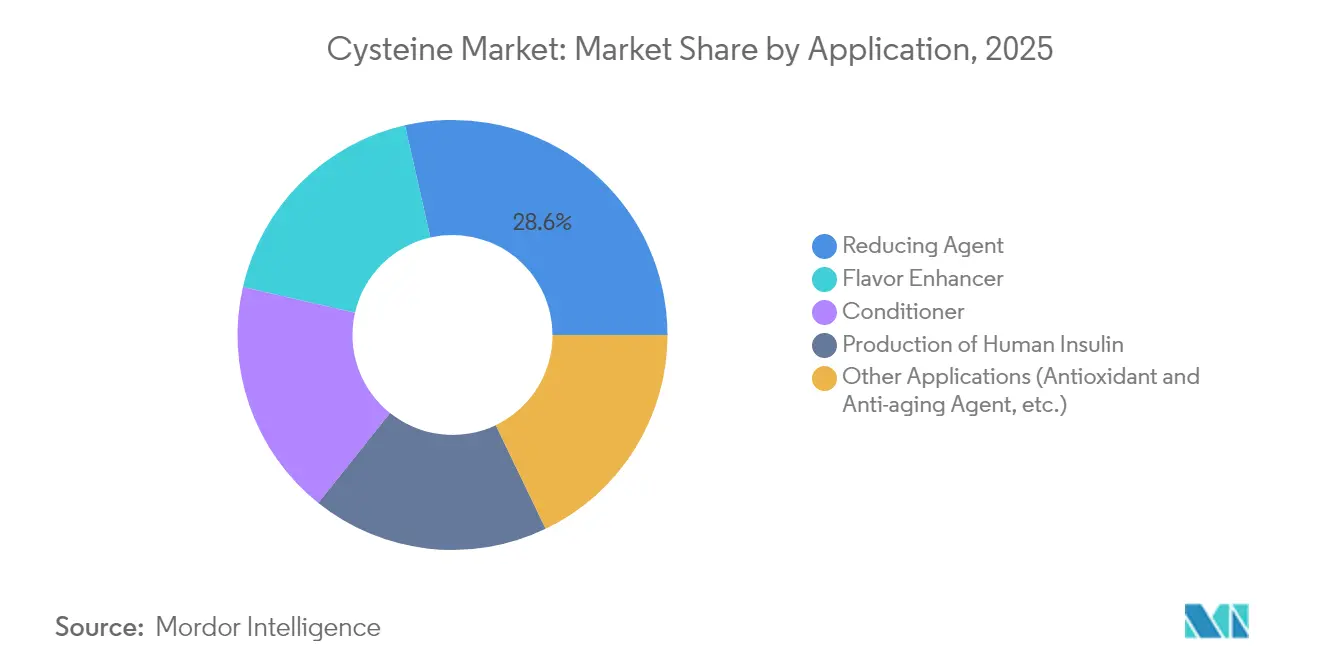
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il settore alimentare rimane il motore di crescita
Nel 49.25, le aziende di trasformazione alimentare rappresentavano il 2025% del mercato della cisteina e si prevede che crescerà del 5.91% annuo fino al 2031. Il segmento si affida alla cisteina per l'elasticità dell'impasto, lo sviluppo del sapore e la funzione antiossidante, con dichiarazioni di etichettatura pulita che consentono prezzi maggiorati. I produttori farmaceutici registrano un'espansione a una cifra media, grazie all'aumento dei volumi di nutrizione parenterale a base vegetale e sintesi peptidica.
Gli integratori di mangimi e gli allevamenti di acquacoltura aumentano la domanda incrementando l'assunzione di aminoacidi solforati per favorire l'aumento di peso e rafforzare il sistema immunitario. I formulatori di prodotti per la cura della persona iniettano ulteriore potenziale di crescita attraverso antiossidanti per la cura della pelle e integratori per la costruzione dei legami piliferi. Il quadro composito illustra come una domanda diversificata ancori il mercato della cisteina alle flessioni cicliche di qualsiasi settore.
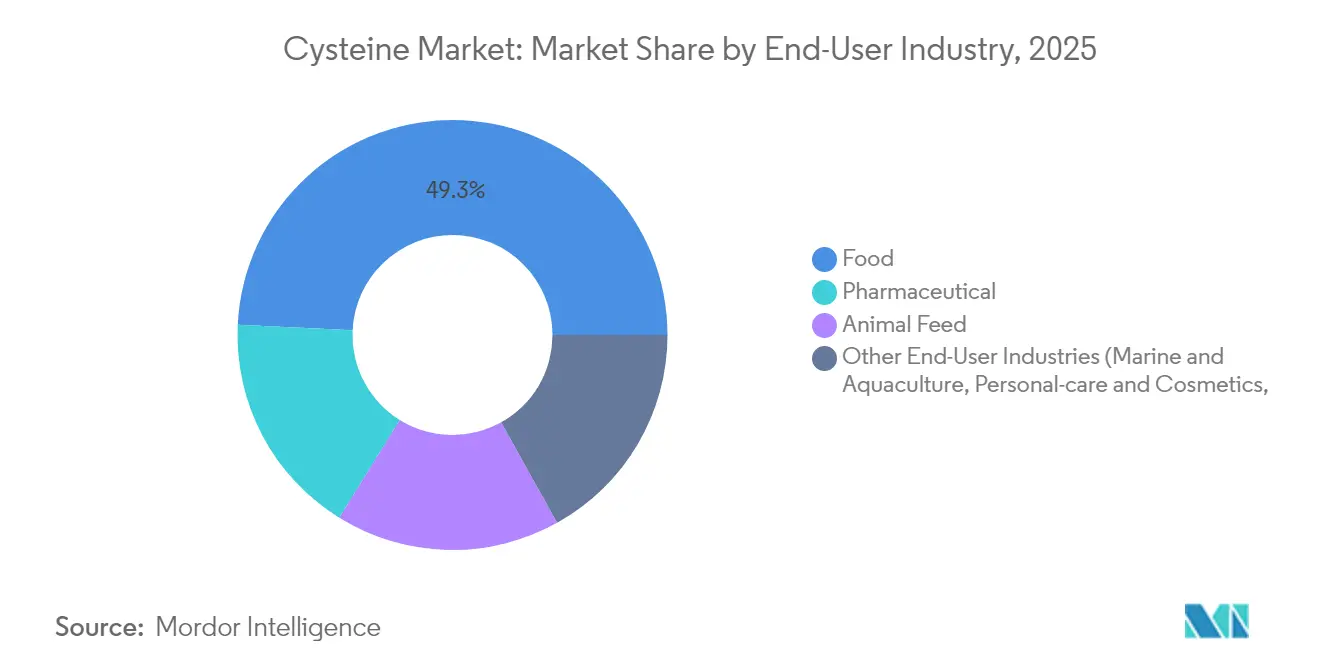
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
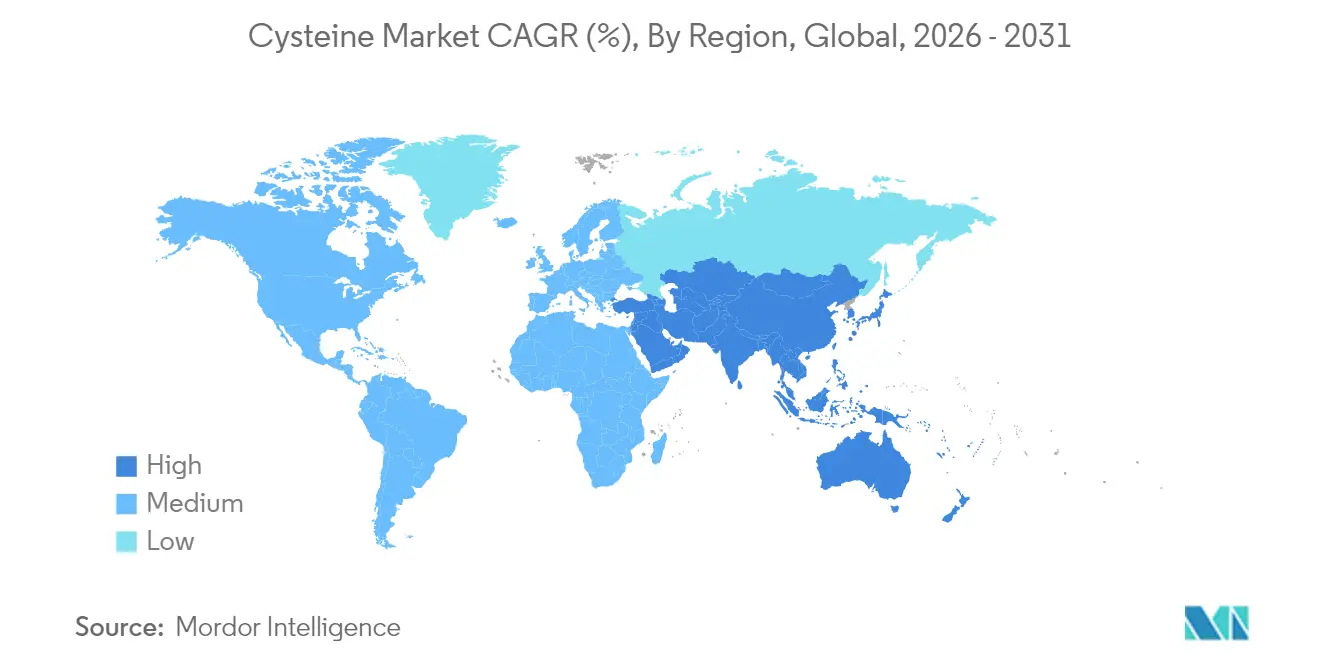
L'area Asia-Pacifico ha generato il 47.60% del mercato della cisteina nel 2025, grazie alla raffinazione integrata dello zucchero, alla manodopera a basso costo e ai parchi biotecnologici finanziati dal governo. I produttori regionali beneficiano della domanda vincolata nei settori cinese della panetteria, dei noodle istantanei e dei farmaci generici, mentre le rotte di esportazione servono consumatori attenti al prezzo in Africa e Medio Oriente. La crescita rimane più forte, con un CAGR del 5.82%, grazie all'aumento dei volumi di approvvigionamento da parte dei produttori indiani di integratori alimentari iniettabili e dei colossi cosmetici coreani.
Il Nord America si classifica al secondo posto, grazie a percorsi FDA ben definiti e all'abbondanza di substrati di mais che riducono i costi delle materie prime. Gli investimenti nella fermentazione si concentrano nel Midwest, dove i sottoprodotti dell'etanolo alimentano le linee di produzione degli amminoacidi, riducendo la logistica in entrata. L'enfasi normativa sull'approvvigionamento senza ingredienti di origine animale reindirizza ulteriormente gli acquirenti nazionali verso i gradi di fermentazione, stimolando il mercato regionale della cisteina.
L'Europa contribuisce a una crescita costante a una cifra media, grazie agli stabilimenti di produzione farmaceutica di Germania e Spagna che operano secondo rigorosi standard di GMP e di sostenibilità. Gli obiettivi di produzione a zero emissioni di carbonio attraggono acquirenti premium nel settore della nutrizione medica e del latte artificiale. Le normative UE in materia di etichettatura limitano l'utilizzo di prodotti di origine animale, concentrando la domanda su prodotti di origine vegetale. Nel complesso, queste dinamiche pongono l'Europa come un polo di innovazione che favorisce l'impollinazione incrociata dei progressi di processo nell'intero mercato della cisteina.
Panorama normativo
La supervisione normativa della L-cisteina negli alimenti, nei prodotti farmaceutici e nei mangimi è determinata dalle autorizzazioni per gli additivi e dalle aspettative in materia di etichettatura e tracciabilità relative agli ingredienti di origine animale. Negli Stati Uniti, l'inserimento della L-cisteina monocloridrato nel database delle sostanze alimentari della FDA e il suo status ai sensi delle disposizioni del 21 CFR, tra cui il 21 CFR 184.1272, forniscono un chiaro percorso di conformità per l'uso in prodotti da forno e alimenti trasformati, supportando il suo impiego continuato come miglioratore dell'impasto e precursore degli aromi.
Nell'Unione europea, recenti provvedimenti in materia di additivi per mangimi hanno ampliato le autorizzazioni formali: il Regolamento di esecuzione (UE) 2026/1012 della Commissione (maggio 2026) ha autorizzato la L-cisteina, il monoidrato di cloridrato di L-cisteina e il cloridrato di L-cisteina per tutte le specie animali, sulla base di un parere dell'EFSA emesso nel settembre 2025. Misure parallele dell'UE per la cistina includono il Regolamento di esecuzione (UE) 2026/402 della Commissione (febbraio 2026) che autorizza una specifica L-cistina derivata dalla fermentazione prodotta con Escherichia coli DSM 34232 e il Regolamento di esecuzione (UE) 2025/272 della Commissione (febbraio 2025) che rinnova l'autorizzazione della L-cistina. Nel complesso, questi aggiornamenti rafforzano un contesto di conformità che riconosce sempre più i sistemi di produzione microbica definiti, oltre ai requisiti di identità e sicurezza degli ingredienti. La classificazione commerciale influenza anche i movimenti transfrontalieri, con la cisteina e la cistina generalmente associate al codice HS 29309013 e soggette ad aggiornamenti periodici delle tariffe doganali nei principali mercati importatori.
Analisi della catena del valore
La catena del valore della cisteina inizia con materie prime agricole e industriali utilizzate come substrati di fermentazione, in particolare flussi di glucosio di origine vegetale, oltre a nutrienti e oligoelementi, insieme a servizi, solventi e prodotti chimici di processo per il controllo del pH e il recupero a valle. La produzione si sta spostando dall'idrolisi proteica di origine animale, come l'estrazione della cheratina da capelli e piume, verso la fermentazione microbica. Questo cambiamento migliora la tracciabilità e supporta i requisiti di approvvigionamento vegano e halal nelle filiere alimentari e farmaceutiche. I produttori purificano quindi il prodotto per soddisfare le specifiche di utilizzo finale: il materiale per uso alimentare si concentra su un dosaggio costante e sulla neutralità sensoriale, mentre la fornitura per uso farmaceutico richiede profili di impurità più rigorosi e una documentazione conforme alle GMP.
La lavorazione a valle utilizza comunemente fasi di cristallizzazione e conversione redox. In alcuni processi, la L-cisteina viene convertita in L-cistina per la cristallizzazione e poi ridotta nuovamente a L-cisteina per l'isolamento finale, il che aumenta l'intensità di apparecchiature ed energia per ottenere un prodotto ad alta purezza. La distribuzione avviene tramite distributori di ingredienti e contratti di fornitura diretta con grandi aziende alimentari, farmaceutiche e produttrici di cosmetici. Il rischio di approvvigionamento è concentrato dove la capacità produttiva è geograficamente raggruppata, in particolare in Cina, dove si registrano concentrazioni nelle province di Hubei e Zhejiang. Ciò crea punti critici legati alla logistica locale, alla conformità ambientale e alla volatilità dei prezzi delle materie prime derivate da mais e zucchero, mentre i produttori integrati con fermentazione e purificazione interne, come Wacker Chemie con la sua piattaforma FERMOPURE, sono in grado di gestire i requisiti di qualità, continuità e sostenibilità in tutte le fasi.
Panorama competitivo
Il mercato della cisteina è caratterizzato da un moderato consolidamento, con una manciata di operatori chimici e nutrizionali integrati che controllano brevetti, ceppi e relazioni con i clienti chiave. Wacker Chemie estende la sua gamma FERMOPURE ai derivati speciali che soddisfano le linee guida farmaceutiche ICH Q7, sfruttando la produzione multicontinentale per garantire la continuità [3] Wacker Chemie, “FERMOPURE Sustainable L-Cysteine,” wacker.com.
L'innovazione di processo rimane la principale leva di differenziazione. Evonik è pioniera nelle soluzioni dipeptidiche che consentono colture cellulari ad alta densità, assicurandosi contratti di fornitura a lungo termine con gli sviluppatori di vaccini (healthcare.evonik.com). Le aziende più piccole esplorano materie prime con la tecnologia "waste-to-value" per ridurre i costi operativi e l'impronta di carbonio. Le domande di brevetto per la S-arilazione mediata da palladio e il ripiegamento peptidico assistito da solvente illustrano le continue innovazioni chimiche che aprono nuove nicchie nel mercato della cisteina.
Leader del settore della cisteina
-
Wacker Chemie AG
-
Merck KGaA
-
Ajinomoto Co., Inc.
-
CJ CHEILJEDANG CORP
-
Evonik Industrie AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Wacker Chemie AG ha annunciato una collaborazione con Amyris per lo sviluppo di ingredienti funzionali di origine biologica per la cura della persona, sfruttando il know-how sulla fermentazione legato alla sua piattaforma di amminoacidi. La collaborazione rafforza il posizionamento di elementi costitutivi derivati dalla fermentazione, inclusi i componenti correlati alla cisteina, nelle formulazioni premium per la cura della persona, dove le dichiarazioni di origine e sostenibilità sono fondamentali.
- Marzo 2026: Ajinomoto CELLiST Korea ha evidenziato l'utilizzo di AminoSupplement Cys1 e Cys2 in un webcast incentrato sui processi biologici, in cui si discuteva dei vincoli di produttività a monte nella coltura cellulare. Ciò sottolinea come le soluzioni a base di cisteina siano in grado di migliorare le prestazioni nei flussi di lavoro di biofabbricazione e supporta la domanda di formati di cisteina stabili e specifici per l'applicazione, piuttosto che di gradi generici.
- Marzo 2024: Ricercatori dell'Università Xi'an Jiaotong-Liverpool e dell'Università Tecnologica Nanyang hanno presentato un metodo per produrre peptidi ricchi di cisteina a velocità notevolmente superiori rispetto ai metodi tradizionali. Una produzione più rapida di peptidi migliora la fattibilità delle sequenze ricche di cisteina nella ricerca e sviluppo farmaceutico e può aumentare la domanda di cisteina ad alta purezza utilizzata nella sintesi e nello sviluppo dei processi.
Ambito e metodologia
La cisteina è un amminoacido non essenziale importante per la produzione di proteine e per altre funzioni metaboliche. Si trova nella beta cheratina. È la proteina primaria presente nelle unghie, nella pelle e nei capelli. La cisteina è importante anche per produrre il collagene che influisce sull'elasticità e sulla consistenza della pelle. Inoltre, la cisteina ha proprietà antiossidanti.
Il mercato della cisteina è segmentato in base al processo di produzione, all’applicazione, all’industria dell’utente finale e alla geografia. In base al processo di produzione, il mercato è segmentato in naturale e sintetico. In base all’applicazione, il mercato è segmentato in balsamo, esaltatore di sapidità, agente riducente, produzione di insulina umana e altre applicazioni (agente antietà). In base al settore dell’utente finale, il mercato è segmentato in settori alimentare, farmaceutico, dell’alimentazione animale e altri settori dell’utente finale (marino). Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato della cisteina per 15 paesi principali. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
| Naturale (fermentazione) |
| Sintetico (idrolisi) |
| Esaltatore di sapidità |
| Agente riducente |
| Condizionatore |
| Produzione di insulina umana |
| Altre applicazioni (agente antiossidante e anti-invecchiamento, ecc.) |
| Alimentare - Food |
| Pharmaceutical |
| Nutrizione Animale |
| Altri settori di utilizzo finale (marittimo e acquacoltura, cura della persona e cosmetici, ecc.) |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Paesi del GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per processo di produzione | Naturale (fermentazione) | |
| Sintetico (idrolisi) | ||
| Per Applicazione | Esaltatore di sapidità | |
| Agente riducente | ||
| Condizionatore | ||
| Produzione di insulina umana | ||
| Altre applicazioni (agente antiossidante e anti-invecchiamento, ecc.) | ||
| Per settore degli utenti finali | Alimentare - Food | |
| Pharmaceutical | ||
| Nutrizione Animale | ||
| Altri settori di utilizzo finale (marittimo e acquacoltura, cura della persona e cosmetici, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Paesi del GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato della cisteina?
Si stima che il mercato della cisteina avrà una dimensione di 12.23 kilotoni nel 2026 e si prevede che raggiungerà i 15.57 kilotoni entro il 2031.
Quale regione è leader nel mercato della cisteina?
La regione Asia-Pacifico è in testa con una quota di mercato del 47.60% nel 2025 e registra la crescita più rapida, con un CAGR del 5.82% fino al 2031.
Perché la biofermentazione è importante per l'apporto di cisteina?
La biofermentazione è fondamentale per la produzione di cisteina perché offre un'alternativa rinnovabile e sostenibile ai metodi tradizionali, come l'estrazione della cheratina, che presentano problematiche di sicurezza e ambientali.
Quale segmento applicativo si sta espandendo più rapidamente?
Le formulazioni di balsamo utilizzate nei prodotti per la cura dei capelli e della persona stanno aumentando a un CAGR del 6.12% entro il 2031.
In che modo i prezzi delle materie prime influiscono sui produttori di cisteina?
I prezzi volatili dello zucchero e dei liquori a base di mais comprimono i margini di fermentazione, con un impatto negativo dello 0.7% sul CAGR previsto.


