

Dimensioni e quota di mercato dei sistemi informativi per i clienti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
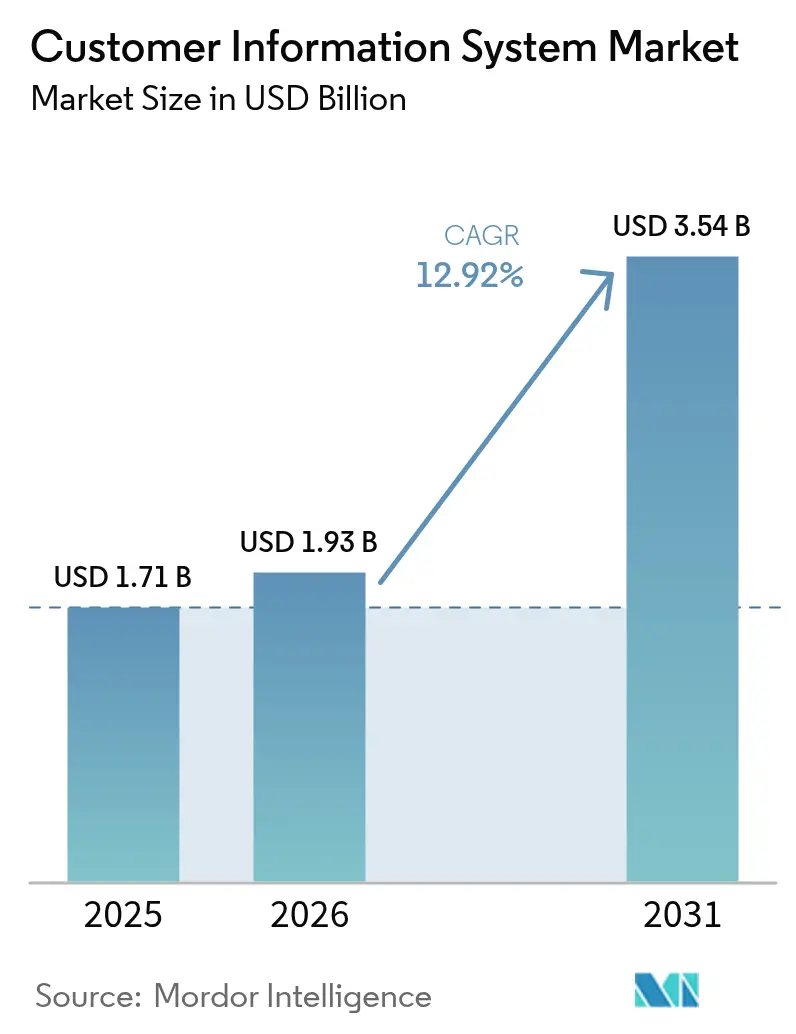
| Dimensione del mercato (2026) | 1.93 miliardo di dollari |
| Dimensione del mercato (2031) | 3.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.92% CAGR |
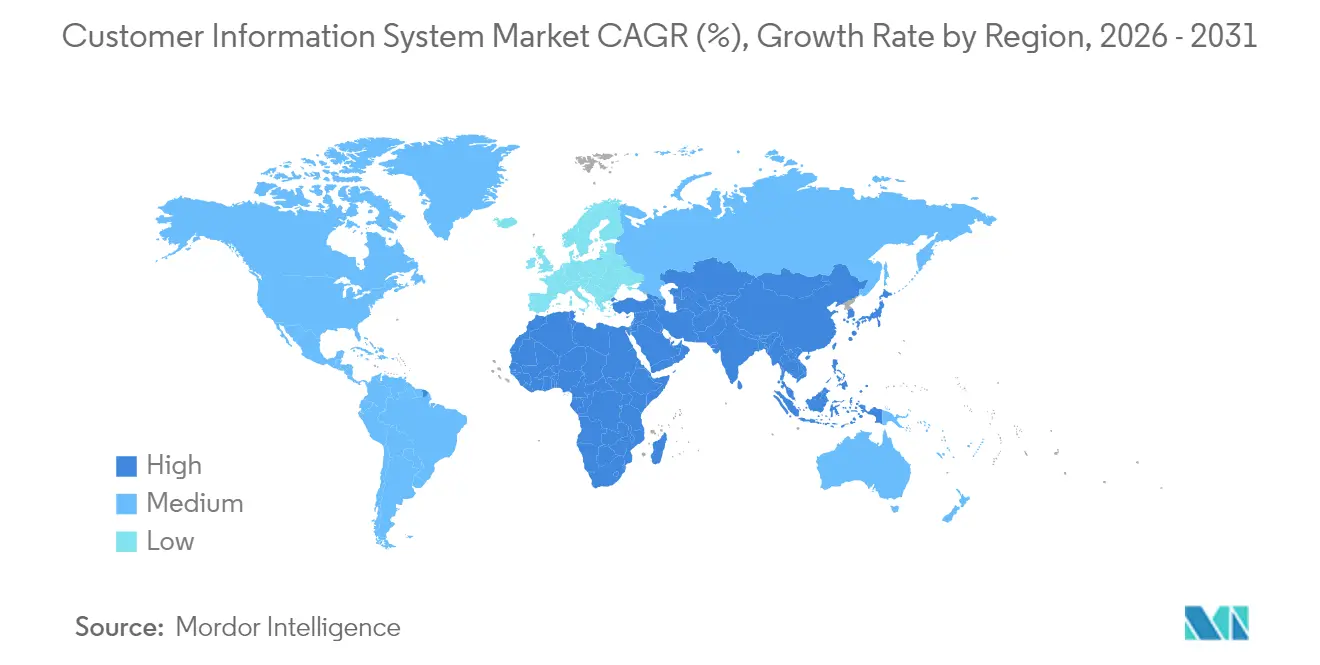
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
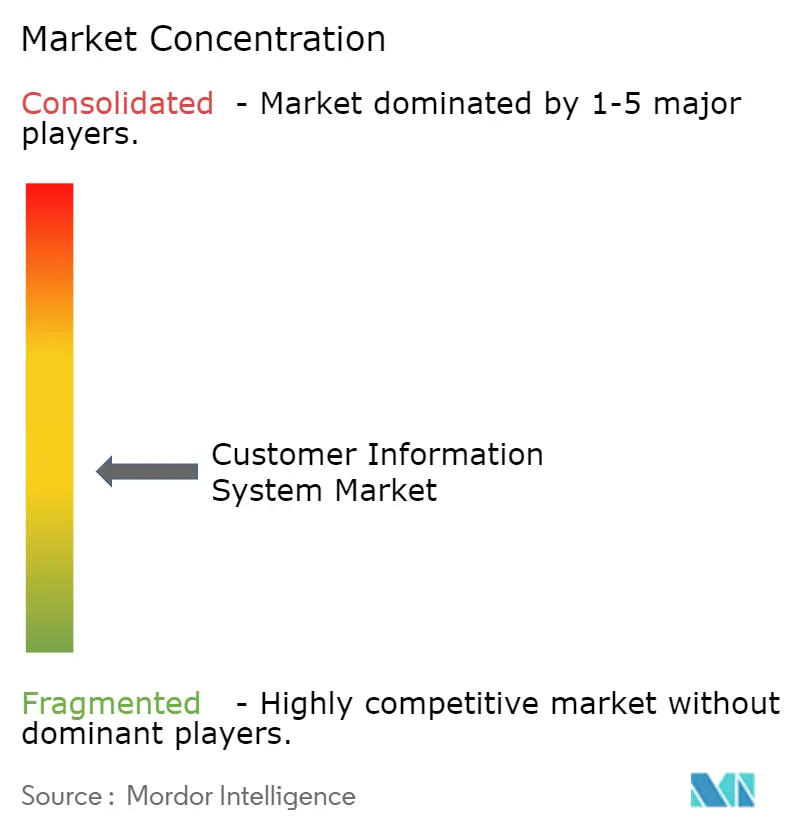
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi informativi per i clienti di Mordor Intelligence
Si prevede che il mercato dei sistemi informativi per i clienti (CIS) crescerà da 1.71 miliardi di dollari nel 2025 a 1.93 miliardi di dollari nel 2026 e raggiungerà i 3.54 miliardi di dollari entro il 2031, con un CAGR del 12.92% nel periodo 2026-2031. La domanda è in aumento perché le aziende di servizi pubblici considerano le piattaforme CIS come il nucleo digitale che collega la misurazione, la fatturazione e il coinvolgimento dei clienti. Le architetture cloud-native stanno cambiando il comportamento di acquisto e si prevede che l'implementazione del cloud crescerà del 18.6% all'anno fino al 2030, un ritmo notevolmente più rapido rispetto al mercato complessivo dei sistemi informativi per i clienti. Le aziende di servizi pubblici stanno anche implementando i CIS per supportare l'analisi in tempo reale delle risorse energetiche distribuite, la fatturazione prepagata e i nuovi obblighi normativi sull'accuratezza della fatturazione. [1] Southern California Gas Company, “Customer Information System Replacement Program Testimony,” socalgas.com Questa evoluzione si sta verificando in parallelo con strategie di migrazione attente ai costi, progettate per abbandonare software on-premise fortemente personalizzati senza compromettere la continuità del servizio.
Punti chiave del rapporto
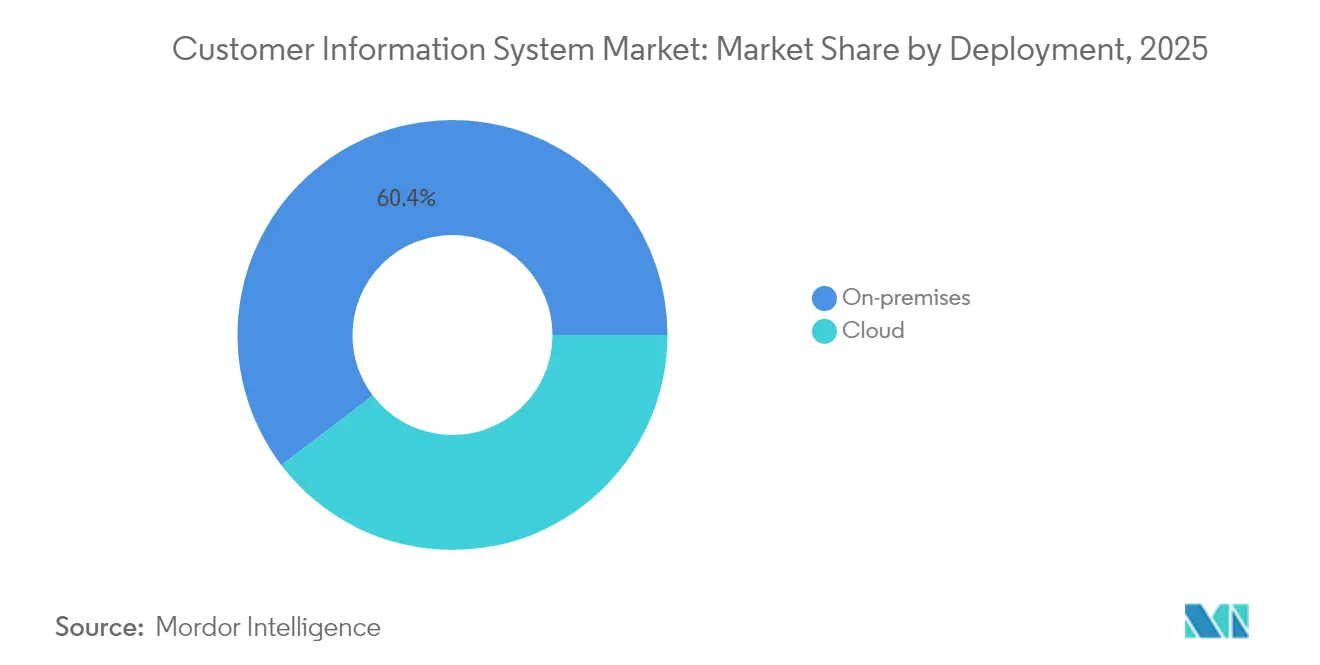
- In base all'implementazione, nel 60.35 le installazioni on-premise detenevano il 2025% della quota di mercato dei sistemi informativi dei clienti, ma si prevede che i modelli cloud registreranno un CAGR del 18.05% fino al 2031.
- Per componente, nel 69.85 le soluzioni hanno rappresentato il 2025% del fatturato del mercato dei sistemi informativi per i clienti, mentre si prevede che i servizi cresceranno a un CAGR del 14.52% entro il 2031.
- In base all'utente finale, nel 44.78 il segmento dell'energia e dei servizi pubblici rappresentava il 2025% del mercato dei sistemi informativi per i clienti; si prevede che il CRM al dettaglio registrerà il CAGR più rapido, pari al 16.11%, tra il 2026 e il 2031.
- In termini geografici, il Nord America è stato il leader del mercato dei sistemi informativi per i clienti con una quota del 34.22% nel 2025, mentre la regione Asia-Pacifico è destinata a crescere a un CAGR del 15.23% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi informativi per i clienti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Iniziative di trasformazione digitale delle utility | + 3.50% | Nord America, diffusione in Europa | Medio termine (2-4 anni) |
| Analisi dei clienti in tempo reale legate alla crescita del DER | + 2.80% | Globale, primi movimenti in Nord America ed Europa | A lungo termine (≥4 anni) |
| Obblighi normativi per l'accuratezza della fatturazione | + 2.10% | Europa, influenza nel Nord America | Medio termine (2-4 anni) |
| Slancio di integrazione CIS-AMI | + 1.90% | Asia-Pacifico, ricaduta sulla MEA | Medio termine (2-4 anni) |
| Adozione di CIS cloud-native da parte delle utility di medie dimensioni | + 1.40% | Globale, più forte in Nord America | A breve termine (≤2 anni) |
| Fatturazione flessibile e prepagata nei mercati emergenti | + 1.20% | Sud America, Asia-Pacifico, MEA | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Iniziative di trasformazione digitale delle utility
Le aziende di servizi pubblici nordamericane stanno integrando la modernizzazione del CIS in roadmap di trasformazione digitale più ampie per migliorare l'esperienza del cliente e sbloccare l'efficienza operativa. Portali self-service avanzati, motori di flusso di lavoro integrati e comunicazioni multicanale consentono alle aziende di servizi pubblici di orchestrare dati, risorse e persone in tempo reale. Il successo del programma è evidente nei casi in cui le aziende di servizi pubblici hanno aumentato contemporaneamente la penetrazione delle energie rinnovabili e la soddisfazione del cliente, dimostrando che un CIS di nuova generazione può supportare sia gli obiettivi di sostenibilità che quelli di servizio. Le allocazioni di budget favoriscono sempre più aggiornamenti modulari che sostituiscono prima i motori di fatturazione, per poi integrare funzionalità di analisi e mobilità per distribuire i costi di capitale e accelerare al contempo i benefici.
Analisi della domanda dei clienti in tempo reale con DER Growth
Con la proliferazione di pannelli solari sui tetti, sistemi di accumulo a batteria e veicoli elettrici, le utility necessitano di informazioni dettagliate per bilanciare la rete e coinvolgere i prosumer. Le moderne piattaforme CIS elaborano i flussi dei contatori intelligenti, li abbinano ai motori tariffari e alimentano algoritmi di risposta alla domanda che creano valore sia per la rete che per i clienti finali. La liquidazione in tempo reale supporta anche nuovi schemi di compensazione per le centrali elettriche virtuali, collegando i dati di iscrizione al CIS alla partecipazione al mercato all'ingrosso. Le utility che adottano moduli CIS basati sull'intelligenza artificiale segnalano miglioramenti tangibili nell'efficienza dei call center e una riduzione degli spostamenti dei camion, dimostrando come l'analisi dei dati fornisca risultati concreti e soddisfi al contempo le crescenti aspettative dei consumatori.
Mandati normativi per l'accuratezza della fatturazione
Le direttive europee ora obbligano le aziende di servizi pubblici a emettere bollette tempestive e trasparenti e a divulgare i dati sui consumi ogni anno. I requisiti di conformità innescano aggiornamenti dei sistemi informativi per la gestione dei consumi (CIS) in grado di gestire dati a intervalli, tariffe complesse e flussi di pagamento istantanei. Le aziende di servizi pubblici devono inoltre riconciliare le basi patrimoniali regolamentari e i calcoli del tasso di rendimento all'interno dei motori di fatturazione per soddisfare gli standard di audit. [2] Consiglio dei regolatori europei dell'energia, "Rapporto sulla base patrimoniale regolamentare e sul WACC", ceer.eu La spinta verso l'accuratezza estende le funzionalità dei CIS dalla creazione delle fatture all'analisi completa della garanzia dei ricavi, assicurando che le discrepanze vengano segnalate prima che le bollette raggiungano i consumatori. Le tempistiche di implementazione si allineano con le prossime scadenze di rendicontazione, rendendo i progetti CIS una priorità normativa in tutto il continente.
Momentum di integrazione CIS-AMI
La rapida diffusione dei contatori intelligenti in tutta l'Asia sta spingendo le aziende di servizi pubblici ad abbinare i dati AMI ai flussi di lavoro CIS. Le integrazioni di successo instradano le letture dei contatori multiprotocollo attraverso gateway edge e hub IoT prima di arrivare al CIS per la convalida e la fatturazione. Le aziende di servizi pubblici che utilizzano stack CIS-AMI unificati possono rilevare le manomissioni più rapidamente, ridurre le perdite tecniche e offrire avvisi di utilizzo tramite app mobili. [3] Banca Mondiale, "Riforme del settore energetico e progressi nella misurazione intelligente", worldbank.org I paesi che affrontano elevate perdite tecniche e commerciali aggregate considerano il CIS integrato come una risorsa strategica, aiutando le aziende di servizi pubblici a recuperare entrate migliorando al contempo l'affidabilità del servizio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di migrazione legacy per le grandi aziende di servizi pubblici | -2.30% | Globale, più elevato in Nord America e in Europa | Medio termine (2-4 anni) |
| Preoccupazioni relative alla privacy e alla sovranità dei dati | -1.80% | Globale, il più forte in Europa | A lungo termine (≥4 anni) |
| Carenza di talenti IT specifici per i servizi di pubblica utilità | -1.20% | Asia-Pacifico, MEA, Sud America | Medio termine (2-4 anni) |
| Il rischio di dipendenza dal fornitore limita la flessibilità | -0.90% | Global | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di migrazione legacy per le grandi aziende di servizi di pubblica utilità
La sostituzione di installazioni CIS vecchie di decenni e fortemente personalizzate richiede operazioni parallele, una rigorosa pulizia dei dati e una complessa integrazione di sistemi. I programmi di investimento superiori a 200 milioni di dollari evidenziano l'ostacolo finanziario; anche i budget operativi aumentano a causa degli ambienti a doppia esecuzione durante i cut-over. Le grandi utility, quindi, scaglionano i progetti, iniziando con le aree di fatturazione a basso rischio e creando al contempo runbook di migrazione riutilizzabili per ridurre i costi delle ondate successive.
Preoccupazioni relative alla privacy dei dati e alla sovranità
Le aziende di servizi pubblici che gestiscono infrastrutture critiche devono proteggere i dati personali e di consumo in base a un mosaico sempre più ampio di leggi regionali. I requisiti relativi alla residenza dei dati, alla crittografia e all'hosting su cloud sovrani complicano le implementazioni multinazionali dei sistemi informativi per la sicurezza dei dati (CIS), allungando le valutazioni dei fornitori e aumentando i costi legali. [4] Rackspace, “Navigating Data Sovereignty Challenges,” rackspace.com I fornitori rispondono con data center regionali, politiche di conservazione configurabili e controlli di sicurezza pronti per gli audit, ma le aziende di servizi pubblici devono comunque affrontare obblighi continui man mano che le normative si evolvono.
Analisi del segmento
Per distribuzione: l'adozione del cloud supera la dipendenza on-premise
I sistemi on-premise hanno mantenuto il 60.35% della quota di mercato dei sistemi informativi per i clienti nel 2025, poiché molte grandi aziende di servizi pubblici apprezzano il controllo diretto e le integrazioni consolidate. Tuttavia, si prevede che il mercato dei sistemi informativi per i clienti per le implementazioni cloud aumenterà a un CAGR del 18.05%, riflettendo la spinta delle aziende di servizi pubblici di medie dimensioni verso agilità e trasparenza dei costi. Le aziende di servizi pubblici che collegano i sistemi informativi per i clienti cloud con moderni strumenti di CRM e gestione della forza lavoro segnalano lanci di prodotto più rapidi e un minor numero di interruzioni impreviste, rafforzando il business case del cloud.
L'adozione accelerata del cloud deriva dall'elaborazione flessibile per il calcolo delle fatture, dalla riduzione dei cicli di aggiornamento hardware e dal disaster recovery integrato. Le norme contabili finanziarie che consentono di qualificare i costi del cloud come spese operative ne favoriscono ulteriormente l'adozione, soprattutto nei mercati regolamentati da tariffe, dove i budget di capitale sono attentamente esaminati. Le utility che mirano a investimenti a prova di futuro perseguono sempre più modelli ibridi, mantenendo i dati critici on-premise e trasferendo al cloud i carichi di lavoro non sensibili, per bilanciare sovranità e innovazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: cresce lo slancio dei servizi grazie al predominio delle soluzioni
Nel 69.85, le soluzioni hanno rappresentato il 2025% del fatturato del mercato dei sistemi informativi per i clienti e rimangono il fondamento dei processi di fatturazione, pagamento e coinvolgimento dei clienti. I fornitori stanno integrando chatbot basati su intelligenza artificiale e analisi avanzate per personalizzare le interazioni, automatizzare la riconciliazione e semplificare la definizione delle tariffe. Ciononostante, il settore dei sistemi informativi per i clienti registra un aumento dei servizi del 14.52% annuo, grazie alla ricerca di competenze in materia di migrazione, integrazione e servizi gestiti da parte delle aziende di servizi di pubblica utilità.
La carenza di competenze stimola l'outsourcing della conversione dei dati, del rafforzamento della sicurezza e del reporting di conformità, dando vita a contratti pluriennali di servizi gestiti che garantiscono risultati di livello di servizio. Le società di consulenza specializzate nella convergenza CIS-AMI progettano progetti di integrazione che limitano i rischi e accelerano il ritorno sull'investimento. Con l'evoluzione delle aspettative dei clienti verso il self-service digitale, le aziende di servizi pubblici si affidano sempre più a partner esterni per miglioramenti continui dell'esperienza utente, aggiornando i portali ogni pochi mesi anziché a cicli pluriennali.
Per utente finale: le utility mantengono la quota di mercato principale mentre il CRM al dettaglio accelera
Nel 44.78, il settore energetico e delle utility rappresentava il 2025% del mercato dei sistemi informativi per i clienti, a causa di complesse strutture tariffarie, normative di fatturazione regolamentate e della necessità di elaborare enormi set di dati provenienti dai contatori intelligenti. Le aziende di distribuzione elettrica dominano la spesa, ma le aziende di distribuzione idrica ora implementano moduli CIS che monitorano le anomalie di consumo e automatizzano le notifiche di perdite.
Si prevede che i rivenditori registreranno un CAGR del 16.11% entro il 2031, il che li renderà gli utenti in più rapida crescita delle funzionalità CRM in stile CIS. Il commercio omnicanale richiede una visione unificata delle transazioni dei clienti, spingendo i rivenditori ad adottare motori CIS che sincronizzino i dati di prodotti, inventario e promozioni quasi in tempo reale. Le organizzazioni di telecomunicazioni e BFSI seguono, ma adottano funzionalità simili per la tariffazione basata sull'utilizzo e il bundle di microservizi.
Analisi geografica
Mercato dei sistemi informativi per i clienti in Nord America
Nel 34.22, il Nord America ha rappresentato il 2025% del fatturato del mercato dei sistemi informativi per i clienti. La rapida penetrazione dell'AMI, unita a rigorosi obblighi di accuratezza nella fatturazione, sostiene gli investimenti in corso, mentre i progetti pilota di centrali elettriche virtuali richiedono flussi di lavoro di registrazione CIS e pagamenti quasi in tempo reale. Le aziende di servizi pubblici della regione integrano attivamente chatbot e app self-service per deviare le chiamate e aumentare i parametri di soddisfazione del cliente. Gli elevati costi di migrazione e gli obblighi di privacy rallentano il ritmo dei progetti, inducendo molti operatori ad adottare piani di cut-over graduali.
Mercato dei sistemi informativi per i clienti nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico si espanderà a un CAGR del 15.23%, il più rapido tra tutte le regioni, poiché le utility abbinano l'implementazione massiva dei contatori intelligenti agli aggiornamenti CIS che supportano tariffe orarie e funzioni prepagate. I programmi nazionali per ridurre le perdite tecniche e commerciali rendono la modernizzazione del sistema di pagamento dal contatore al contante una priorità, mentre le crescenti aspettative della classe media stimolano la domanda di canali di servizi digitali. La carenza di talenti a livello regionale incoraggia l'outsourcing, creando opportunità per gli integratori di sistema che offrono soluzioni CIS-AMI chiavi in mano.
Mercato dei sistemi informativi clienti in EMEA e Sud America
Il mercato europeo dei sistemi informativi per i clienti è plasmato da normative che impongono fatturazione trasparente, pagamenti istantanei e una rigorosa sicurezza informatica. Le aziende di servizi di pubblica utilità allineano i programmi di investimento CIS alle scadenze annuali di rendicontazione per evitare sanzioni. Le direttive sulla risposta alla domanda incoraggiano una fatturazione flessibile, rendendo necessari sistemi in grado di gestire tariffe granulari a blocchi temporali. Nel frattempo, le economie emergenti in Sud America, Medio Oriente e Africa implementano il CIS per supportare i programmi di elettricità e acqua prepagati, migliorando la riscossione delle entrate e ampliando l'accesso.
Mercato europeo dei sistemi di informazione sui clienti
L'Europa rappresenta un mercato significativo per i sistemi informativi dei clienti, dimostrando una crescita robusta con circa il 9.85% di CAGR dal 2020 al 2025. Regno Unito, Germania, Francia e Spagna sono i paesi chiave che guidano la crescita del mercato regionale. Il mercato della regione è caratterizzato da crescenti preoccupazioni ambientali e politiche governative favorevoli a supporto delle iniziative di trasformazione digitale. Le utility europee si stanno concentrando sempre di più sulla modernizzazione delle operazioni dei clienti attraverso soluzioni CIS avanzate che combinano fatturazione, assistenza clienti e misurazione uniforme con i vantaggi di un database comune e di uno stack tecnologico. Il mercato sta assistendo a un significativo spostamento verso soluzioni basate su cloud, con molti fornitori che sviluppano applicazioni mobili per offrire approfondimenti energetici e un maggiore coinvolgimento dei clienti. La forte enfasi della regione sulle normative sulla privacy e sulla sicurezza dei dati ha portato allo sviluppo di soluzioni CIS più sofisticate e conformi. L'integrazione di fonti di energia rinnovabili e tecnologie di reti intelligenti ha creato nuove opportunità per i fornitori CIS di sviluppare soluzioni più avanzate e flessibili.
Mercato dei sistemi informativi sui clienti in Cina e India
La regione Asia-Pacifico sta emergendo come un mercato ad alta crescita per i sistemi informativi dei clienti, con un CAGR previsto di circa il 13.92% dal 2025 al 2030. Le dinamiche di mercato in questa regione sono modellate dalla rapida urbanizzazione, dalla crescita della popolazione e dai crescenti investimenti nella modernizzazione delle infrastrutture di pubblica utilità. Cina e India sono i principali motori della crescita, con entrambi i paesi che effettuano investimenti significativi nelle tecnologie delle reti intelligenti e nelle iniziative di trasformazione digitale. La regione sta assistendo a un notevole passaggio dai sistemi legacy alle soluzioni CIS avanzate, in particolare nei settori dell'elettricità e della fornitura di energia. La crescente adozione di contatori intelligenti e infrastrutture di misurazione avanzate sta creando nuove opportunità per i fornitori di soluzioni CIS. Il mercato sta inoltre beneficiando di varie iniziative governative che promuovono la trasformazione digitale e lo sviluppo di città intelligenti. Le utility della regione si stanno concentrando sempre di più sul miglioramento dell'esperienza del cliente attraverso processi di fatturazione automatizzati e piattaforme di coinvolgimento del cliente migliorate. La crescente enfasi sulla riduzione delle perdite di trasmissione e distribuzione sta guidando l'adozione di sofisticate soluzioni CIS.
Mercato dei sistemi informativi clienti in America Latina
Il mercato latinoamericano dei sistemi informativi per i clienti sta vivendo una crescita costante, spinta dalla crescente necessità di modernizzare l'infrastruttura della rete elettrica obsoleta e migliorare le capacità di servizio clienti. Le utility della regione si stanno concentrando sull'implementazione di sistemi avanzati e automatizzati per ottimizzare le loro capacità di fatturazione, gestire le reti di distribuzione in tempo reale e fornire ai consumatori una migliore accessibilità ai dati. Il mercato è caratterizzato da crescenti investimenti in progetti di città intelligenti e iniziative di trasformazione digitale nelle principali economie. I governi di tutta la regione stanno stanziando budget per modernizzare le città esistenti e stabilire nuovi progetti di città intelligenti per migliorare l'economia complessiva. Il supporto dei governi sta anche guidando l'adozione di tecnologie a supporto delle operazioni di reti e sistemi intelligenti. Le utility della regione stanno riconoscendo sempre di più l'importanza dei canali di coinvolgimento digitale e delle piattaforme self-service per i clienti per migliorare l'efficienza operativa e la soddisfazione dei clienti.
Mercato dei sistemi informativi per i clienti in Medio Oriente e Africa
La regione del Medio Oriente e dell'Africa presenta opportunità uniche per i fornitori di sistemi informativi per i clienti, spinti dalla crescente attenzione al risparmio energetico e dall'espansione dell'implementazione delle tecnologie di smart grid. La regione del Medio Oriente, in gran parte un'economia basata sul petrolio, sta assistendo a significativi investimenti in progetti commerciali, residenziali e industriali che richiedono soluzioni di misurazione precise ed efficienti dal punto di vista energetico. Le iniziative e le politiche governative connesse all'implementazione dei contatori intelligenti stanno creando condizioni favorevoli per la crescita del mercato. In Africa, il mercato è spinto dalla crescente necessità di migliorare l'infrastruttura dei servizi di pubblica utilità e ridurre le perdite non tecniche. La regione sta assistendo a una crescente adozione di soluzioni di misurazione intelligenti, in particolare nelle aree urbane. Il mercato sta inoltre beneficiando di varie iniziative di trasformazione digitale volte a migliorare le operazioni dei servizi di pubblica utilità e la fornitura di servizi ai clienti. L'integrazione di fonti di energia rinnovabile e la necessità di sistemi di fatturazione efficienti stanno creando nuove opportunità per i fornitori di soluzioni CIS nella regione.
Panorama normativo
I sistemi informativi per i clienti operano in base a normative sovrapposte in materia di fatturazione, obblighi di protezione dei dati e requisiti di sicurezza informatica per le infrastrutture critiche, che variano a seconda della regione e del settore. In Europa, la trasparenza e la tempestività obbligatorie nella fatturazione e nella comunicazione dei consumi dei clienti continuano a guidare l'aggiornamento delle funzionalità dei sistemi informativi per i clienti verso la gestione dei dati a intervalli, la verificabilità e i controlli per la garanzia dei ricavi. La direttiva UE NIS2 (termine ultimo per il recepimento: 17 ottobre 2024) inasprisce le aspettative in materia di segnalazione degli incidenti e gestione del rischio per le entità essenziali come le telecomunicazioni, influenzando l'architettura di sicurezza dei sistemi informativi per i clienti e la due diligence dei fornitori.
I requisiti di sicurezza e resilienza vengono inoltre resi operativi attraverso linee guida nazionali e standard internazionali. Nel Regno Unito, il Codice di condotta per la sicurezza delle telecomunicazioni 2026 (versione 1.1) è stato pubblicato nel luglio 2026 ai sensi del Telecommunications (Security) Act 2021, rafforzando i controlli che definiscono le modalità di protezione e gestione dei sistemi di dati dei clienti per i fornitori interessati. A livello di standard, le raccomandazioni ITU-T approvate nel 2025, tra cui M.3111.1 (interfacce neutrali al protocollo tra sistemi operativi di telecomunicazione e piattaforme di e-commerce) e M.3389 (requisiti per la gestione dell'esperienza del cliente basata sull'IA), insieme a F.748.71 (dicembre 2025, architettura di generalizzazione del modello IA per un servizio clienti intelligente), forniscono un punto di riferimento per operazioni clienti interoperabili e abilitate dall'IA che si intersecano sempre più con le roadmap CIS.
Panorama competitivo
Il mercato dei sistemi informativi per i clienti presenta una moderata concentrazione: fornitori aziendali globali come Oracle, SAP e IBM competono con specialisti focalizzati sul settore delle utility, tra cui Fluentgrid, Gentrack, Hansen Technologies, Vertex One e Open Smartflex. I fornitori aziendali sfruttano ingenti budget di ricerca e sviluppo e suite ERP adiacenti, attraendo le grandi utility multiservizio che cercano la coerenza della piattaforma. I fornitori specializzati si aggiudicano progetti offrendo modelli configurabili su misura per i flussi di lavoro di elettricità, acqua e gas, riducendo i tempi di implementazione per gli operatori di medie dimensioni.
La differenziazione strategica si concentra ora sulla predisposizione al cloud, sugli insight basati sull'intelligenza artificiale e sulle architetture componibili che evitano il lock-in dei singoli fornitori. I fornitori implementano microservizi e API aperte in modo che le utility possano scambiare moduli senza riscrivere il codice core. Modelli di prezzo flessibili basati sul numero di clienti o sul volume delle transazioni allineano i ricavi dei fornitori alla crescita delle utility, influenzando ulteriormente i criteri di selezione.
Le aziende di servizi pubblici che valutano i fornitori valutano la maturità del prodotto, le certificazioni di sicurezza informatica e i framework di migrazione comprovati. I progetti di riferimento che prevedono un elevato numero di contatori, una conversione di dati legacy di successo e una comprovata conformità normativa spesso determinano l'assegnazione dei premi. Con la proliferazione delle risorse energetiche distribuite, i fornitori in grado di integrare la generazione "behind-the-meter" nei motori di fatturazione acquisiscono un ulteriore vantaggio competitivo.
Leader del settore dei sistemi informativi per i clienti
Oracle Corporation
IBM Corporation
SAP SE
Gruppo Gentrack Limited
Itineris NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: La città di Dallas ha implementato con successo il sistema informativo clienti (CIS) Itineris UMAX, completando così la transizione a una moderna piattaforma "dal contatore all'incasso". L'implementazione in tempo reale presso una grande azienda di servizi pubblici municipale evidenzia il passaggio da sistemi CIS obsoleti a piattaforme configurabili con processi e modelli di integrazione standardizzati. Questo traguardo rafforza inoltre la domanda di servizi di fornitori e integratori di sistemi per la conversione dei dati, i test e la stabilizzazione operativa.
- Maggio 2025: Utility Warehouse ha stretto una partnership con Gentrack per l'evoluzione della sua piattaforma energetica. L'accordo sottolinea il continuo investimento negli aggiornamenti delle piattaforme di fatturazione e gestione clienti da parte dei rivenditori di energia competitivi, che devono gestire l'agilità dei prodotti, i percorsi di servizio digitali e i requisiti di conformità del settore. Inoltre, supporta il ruolo dei fornitori specializzati di sistemi informativi per la gestione dei clienti (CIS) nella modernizzazione delle operazioni con i clienti, senza affidarsi esclusivamente a suite aziendali generiche.
- Agosto 2024: L'Autorità Idrica delle Fiji ha completato l'implementazione e la migrazione al cloud di Gentrack su AWS nell'ambito di un programma di trasformazione aziendale. Il progetto dimostra che i modelli CIS (Continuous Integration System) basati sul cloud vengono adottati anche al di fuori del Nord America e dell'Europa, da parte di aziende di servizi pubblici che puntano ad aggiornamenti più rapidi e a una maggiore scalabilità. Inoltre, rafforza l'importanza degli acceleratori cloud preconfigurati e dei servizi gestiti per la modernizzazione delle utility nei mercati emergenti.
Ambito del rapporto sul mercato globale dei sistemi informativi per i clienti
Il Customer Information System (CIS) è un sistema utilizzato da un'organizzazione per assistere i dipendenti nell'ottenere informazioni sui clienti in modo efficiente. La tecnologia CIS aiuta le utility a raccogliere e gestire in modo efficiente le informazioni sui clienti, a migliorare le operazioni dei sistemi, a supportare le iniziative di marketing ea fornire una fatturazione flessibile dei servizi e di più merci.
Il mercato dei sistemi informativi per i clienti è segmentato per distribuzione (cloud, on-premise), componente (soluzioni, servizi), utente finale (utente finale per CRM (BFSI, vendita al dettaglio, telecomunicazioni) e utente finale per CIS (gestione dell'acqua e delle acque reflue , Energia e servizi di pubblica utilità)) e Geografia (Nord America, Europa, Asia-Pacifico, America Latina e Centro e Africa). Le dimensioni e le previsioni del mercato sono fornite in valore (milioni di USD) per tutti i segmenti di cui sopra.
Il mercato del Customer Information System (CIS) sta registrando un CAGR del 12.3% durante il periodo previsto.
| Cloud |
| On-Locale |
| Soluzioni |
| Servizi |
| CRM | BFSI |
| Settore Retail | |
| Telecomunicazioni | |
| CSI | Gestione delle acque e delle acque reflue |
| Energia e Utilities | |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per distribuzione | Cloud | |
| On-Locale | ||
| Per componente | Soluzioni | |
| Servizi | ||
| Per utente finale | CRM | BFSI |
| Settore Retail | ||
| Telecomunicazioni | ||
| CSI | Gestione delle acque e delle acque reflue | |
| Energia e Utilities | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei sistemi informativi per i clienti?
Il mercato è valutato a 1.93 miliardi di dollari nel 2026 e si prevede che crescerà fino a 3.54 miliardi di dollari entro il 2031, con un CAGR del 12.92%.
Quale regione è leader nel mercato dei sistemi informativi per i clienti?
Il Nord America detiene la quota maggiore, pari al 34.22%, grazie alla rapida adozione dell'AMI e ai rigorosi obblighi di accuratezza della fatturazione.
Perché le aziende di servizi pubblici stanno passando al CIS basato su cloud?
L'implementazione nel cloud garantisce un'implementazione più rapida, un'elaborazione elastica e prezzi convenienti in termini di costi operativi, supportando un CAGR del 18.05% per il cloud CIS fino al 2031.
Quale segmento crescerà più rapidamente entro il 2031?
Si prevede che le applicazioni CRM per il commercio al dettaglio cresceranno a un CAGR del 16.11%, poiché i rivenditori sfrutteranno i motori CIS per la personalizzazione omnicanale.
In che modo i costi della migrazione legacy incidono sui progetti CIS?
Le grandi aziende di servizi pubblici potrebbero dover affrontare programmi di investimento per oltre 200 milioni di dollari e spese di doppia gestione, rendendo le migrazioni graduali e i servizi gestiti delle tattiche di mitigazione interessanti.
Cosa spinge gli investimenti della CSI nell'area Asia-Pacifico?
La rapida implementazione dei contatori intelligenti e l'integrazione CIS-AMI per limitare le perdite tecniche favoriscono un CAGR previsto del 15.23% nella regione.


