

Dimensioni e quota di mercato dell'analisi dei clienti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
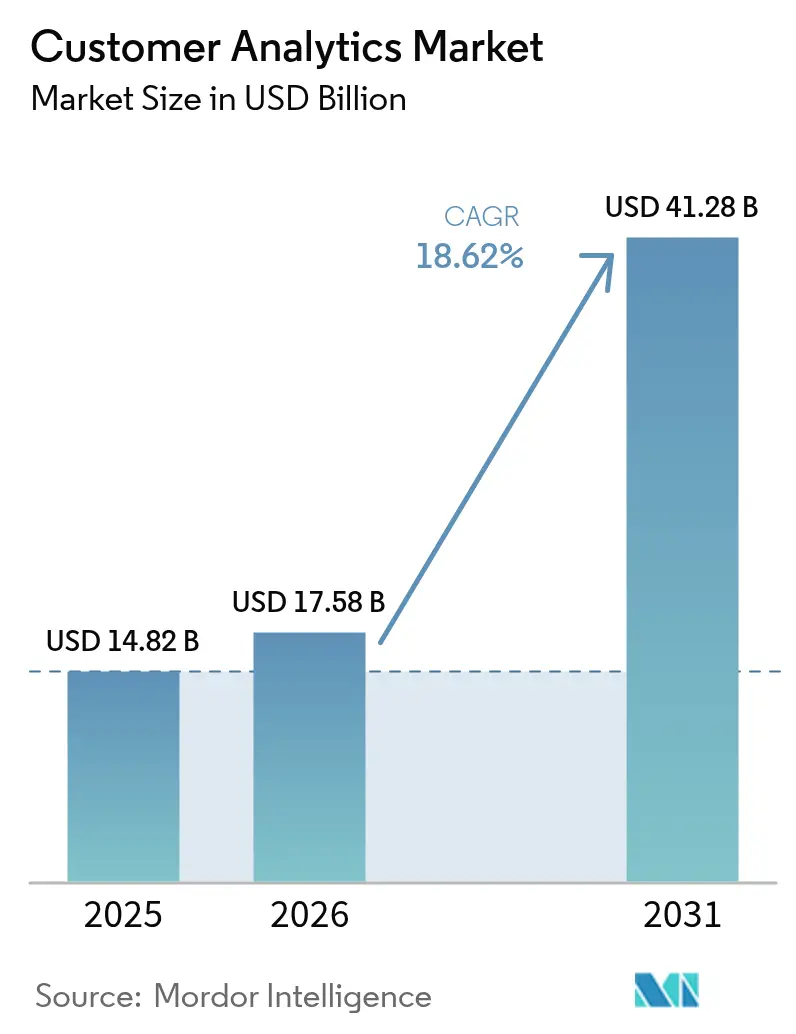
| Dimensione del mercato (2026) | 17.58 miliardo di dollari |
| Dimensione del mercato (2031) | 41.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.62% CAGR |
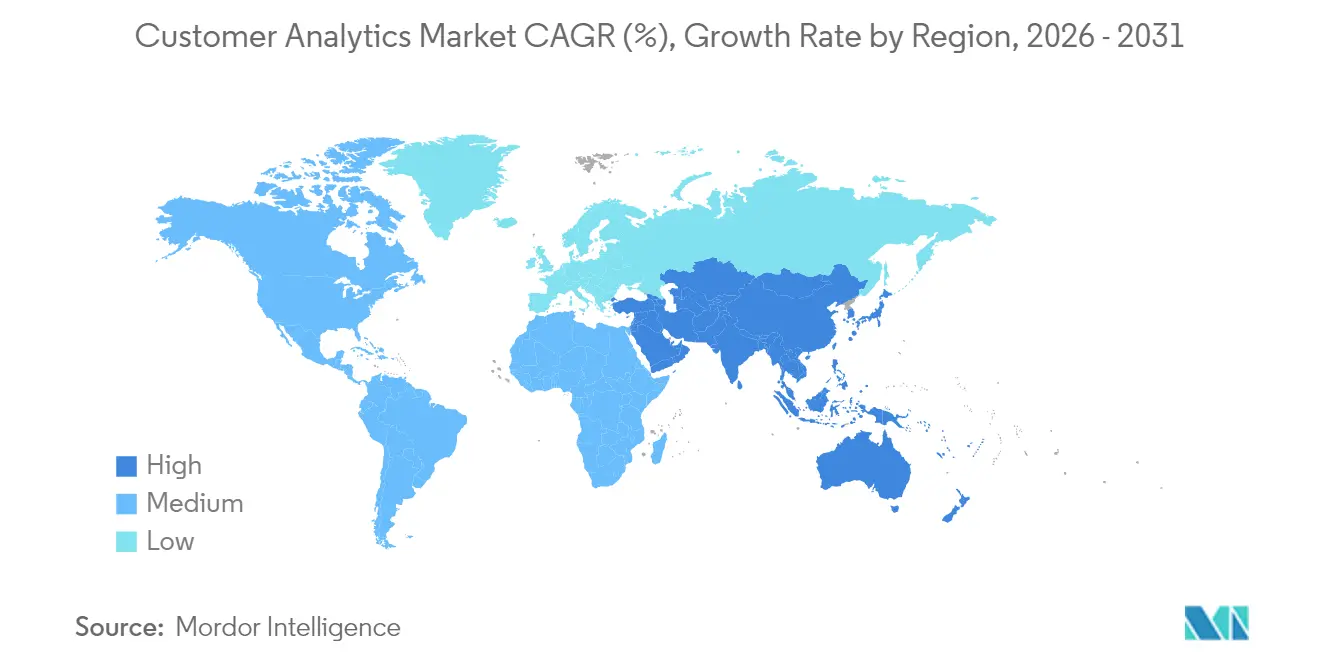
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
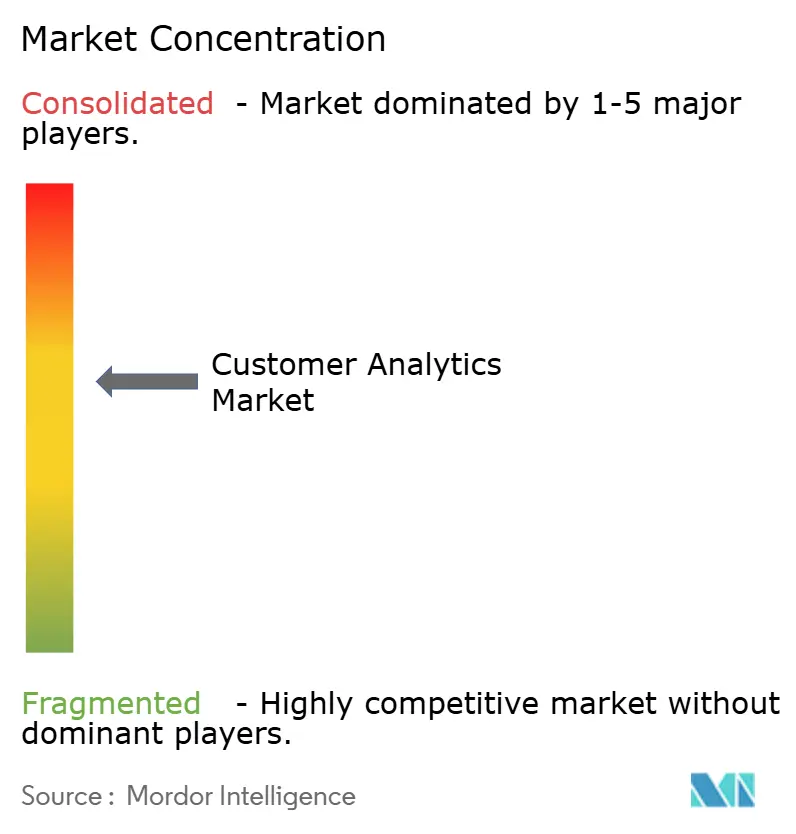
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'analisi dei clienti di Mordor Intelligence
Si stima che il mercato dell'analisi dei clienti nel 2026 raggiungerà i 17.58 miliardi di dollari, in crescita rispetto ai 14.82 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 41.28 miliardi di dollari, con un CAGR del 18.62% nel periodo 2026-2031. L'adozione accelera man mano che le aziende si orientano verso un coinvolgimento basato sui dati, sostituiscono il marketing di massa ad alto costo e sincronizzano i punti di contatto digitali frammentati. L'implementazione del cloud rimane l'architettura principale perché le aziende preferiscono modelli scalabili pay-as-you-go che evitano esborsi di capitale, mentre i moduli potenziati dall'intelligenza artificiale guadagnano terreno man mano che le organizzazioni richiedono la produzione automatizzata di insight. L'espansione verticale continua oltre il retail, in settori altamente regolamentati come l'assistenza sanitaria, dove l'analisi supporta la conformità e l'erogazione di cure personalizzate. L'intensità competitiva aumenta man mano che i fornitori di piattaforme integrano l'analisi nelle applicazioni esistenti per fidelizzare i clienti e difendere la quota di mercato rispetto agli specialisti più piccoli. Allo stesso tempo, le normative sulla sovranità dei dati e la carenza di talenti frenano l'espansione a breve termine, costringendo le aziende a riprogettare le architetture e a reperire competenze esterne.
Punti chiave del rapporto
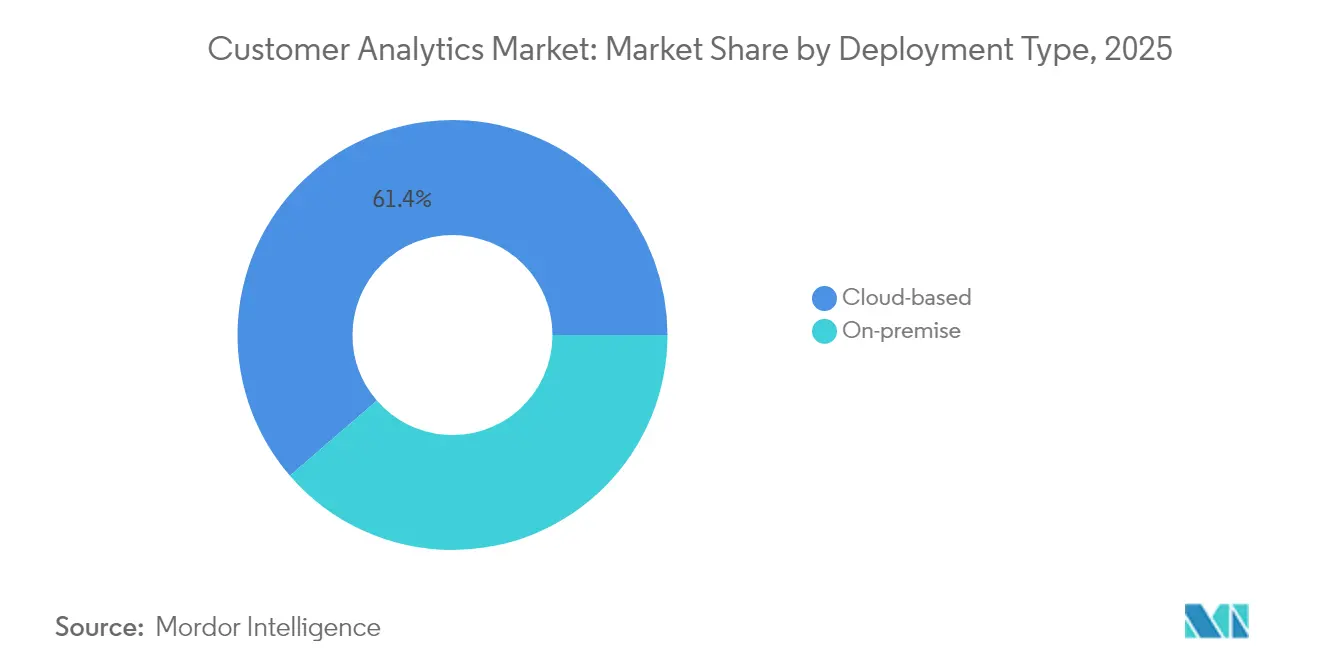
- In base al tipo di implementazione, nel 61.35 le soluzioni basate su cloud hanno dominato il mercato dell'analisi dei clienti, con una quota del 2025%; le implementazioni on-premise sono rimaste indietro, con una crescita a una sola cifra.
- Per soluzione, gli strumenti di dashboard e reporting hanno rappresentato il 26.60% dei ricavi nel 2025, mentre si prevede che i moduli potenziati dall'intelligenza artificiale cresceranno a un CAGR del 23.70% fino al 2031.
- In base alle dimensioni dell'organizzazione, nel 63.20 le grandi imprese controllavano il 2025% del mercato dell'analisi dei clienti; le piccole e medie imprese crescono al 19.25% annuo, poiché il cloud riduce il costo totale di proprietà.
- In base al servizio, i servizi gestiti hanno rappresentato il 54.40% del fatturato nel 2025, mentre si prevede che i servizi professionali cresceranno a un CAGR del 23.10% entro il 2031.
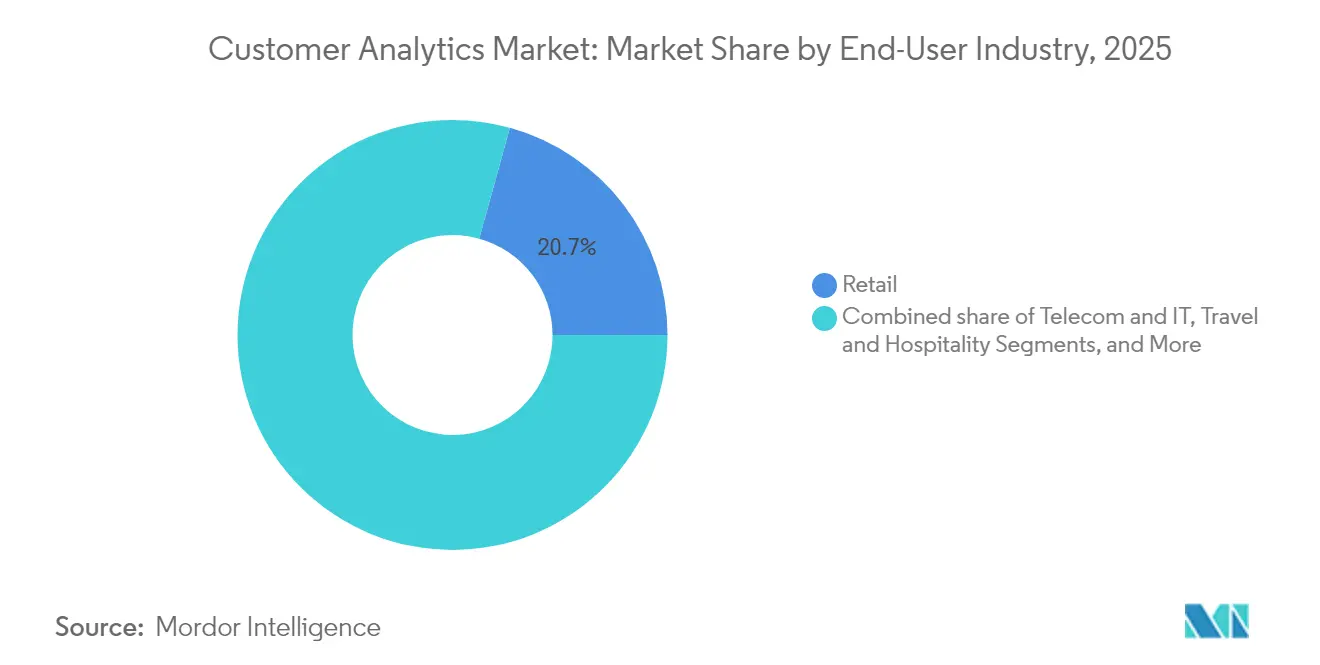
- In base al settore di appartenenza, il commercio al dettaglio ha rappresentato il 20.70% del fatturato nel 2025, mentre si prevede che il settore sanitario registrerà il CAGR più rapido, pari al 21.90%, entro il 2031.
- Salesforce, Microsoft, Oracle e IBM hanno rappresentato insieme il 42.60% dei ricavi dei fornitori del 2025, riflettendo una moderata concentrazione tra i fornitori di piattaforme integrate.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'analisi dei clienti
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di CX iper-personalizzata | 4.20% | Globale, con l'APAC in testa all'adozione | Medio termine (2-4 anni) |
| L'analisi cloud-native riduce il TCO per le PMI | 3.80% | Nord America e UE, espansione verso l'APAC | A breve termine (≤ 2 anni) |
| L'analisi self-service potenziata dall'intelligenza artificiale democratizza le informazioni | 5.10% | Globale, concentrato nei mercati sviluppati | Medio termine (2-4 anni) |
| Piattaforme di dati dei clienti integrate in suite mar-tech | 2.90% | Nord America e UE principalmente | A breve termine (≤ 2 anni) |
| Le reti di media al dettaglio aprono canali di dati proprietari | 1.80% | Globale, guidato dal Nord America | A lungo termine (≥ 4 anni) |
| Analisi integrate nei flussi di lavoro SaaS | 2.40% | Globale, con focus aziendale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di un'esperienza cliente iper-personalizzata
L'aumento dei costi di acquisizione costringe le aziende a dare priorità alla fidelizzazione, elevando la personalizzazione da obiettivo di marketing a principio operativo fondamentale. Adobe ha rilevato che il 71% dei consumatori si aspetta che i brand anticipino le esigenze, ma meno del 40% delle aziende lo fa su larga scala. I provider di streaming ne illustrano l'impatto: Netflix attribuisce circa l'80% del coinvolgimento degli spettatori al suo motore di raccomandazione basato sui dati, che si adatta ai segnali comportamentali in tempo reale. Gli operatori del settore alberghiero rispecchiano questo cambiamento, con quasi nove hotel su 10 che implementano interazioni con gli ospiti basate sull'intelligenza artificiale, che consentono di ottenere tariffe premium per le camere. Il legame tra qualità degli insight e aumento del fatturato incoraggia investimenti intersettoriali in segmentazione avanzata, modelli di propensione e motori di next-best-action, alimentando la crescita del mercato dell'analisi dei clienti.
L'analisi cloud nativa riduce il costo totale di proprietà (TCO) per le PMI
Le piccole e medie imprese adottano sempre più i servizi cloud perché i modelli di abbonamento eliminano ingenti investimenti di capitale e accorciano i cicli di implementazione. I sondaggi statunitensi mostrano che la spesa tecnologica annuale per molte PMI si attesta tra i 10,000 e i 49,000 dollari, rendendo l'analisi scalabile a consumo finanziariamente attraente. I fornitori di cloud pubblico prevedono che la spesa supererà i 1 miliardi di dollari entro il 2028 e gli architetti aziendali riferiscono che l'85% dei nuovi carichi di lavoro seguirà i principi del cloud-first entro il 2025. Per le medie imprese europee, il 40% cita l'incertezza finanziaria come un ostacolo ai progetti digitali, un divario che le piattaforme cloud colmano convertendo i costi fissi in spese operative. [1] Asha Istrate, “Do You Know the Digitalization Struggles of Medium-Sized Companies in Western Europe?” ASSIST Software, assist-software.net
L'analisi self-service aumentata dall'intelligenza artificiale democratizza le informazioni
L'IA generativa consente ai dipendenti senza competenze di programmazione di interrogare i dati tramite interfacce in linguaggio naturale. Cortex Analyst di Snowflake permette agli utenti di porre domande e ricevere visualizzazioni senza conoscere SQL o Python. Le metriche interne delle grandi aziende mostrano che i tempi del ciclo decisionale si riducono da settimane a ore quando gli utenti aziendali possono esplorare direttamente i segnali dei clienti anziché mettere in coda le attività con i team di analisi centralizzati. L'adozione di strumenti self-service si diffonde in finanza, operazioni e risorse umane, favorendo un utilizzo più ampio della piattaforma e supportando l'espansione a doppia cifra del mercato dell'analisi dei clienti. [2] Alex Clayton, “Cortex Analyst: Paving the Way to Self-Service Analytics with AI,” Snowflake, snowflake.com
Piattaforme di dati dei clienti integrate in suite Mar-Tech
I fornitori di software integrano le funzionalità della piattaforma dati cliente (CDP) nei marketing cloud esistenti per risolvere i problemi di integrazione e semplificare la governance. Oracle CX Unity trasmette dati di profilo, transazione e comportamento nel suo ambiente CRM nativo, aiutando i marketer ad attivare campagne personalizzate su larga scala. L'integrazione all'interno di flussi di lavoro familiari ne aumenta l'utilizzo: i fornitori di tecnologia segnalano che meno di una CDP standalone su cinque è pienamente sfruttata, mentre le versioni in bundle raggiungono tassi di attivazione più elevati perché evitano interfacce duplicate e sovrapposizioni con i sistemi esistenti. Questa tendenza rafforza la persistenza della piattaforma e spinge i fornitori di soluzioni specifiche verso la specializzazione verticale.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le leggi sulla sovranità dei dati frammentano le implementazioni globali | -2.80% | Globale, con restrizioni guidate da UE e USA | A breve termine (≤ 2 anni) |
| Carenza di talenti nei prodotti di dati componibili | -1.90% | Globale, acuto nei mercati sviluppati | Medio termine (2-4 anni) |
| La proliferazione dello shadow-IT crea ID cliente duplicati | -1.20% | Globale, concentrato nelle grandi imprese | Medio termine (2-4 anni) |
| Perdita del segnale Ad-tech dopo la dismissione dei cookie di terze parti | -1.50% | Pubblicità digitale globale e di impatto | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le leggi sulla sovranità dei dati frammentano le implementazioni globali
I governi inaspriscono il controllo sull'archiviazione dei dati personali e sui trasferimenti transfrontalieri, costringendo le multinazionali a costruire infrastrutture specifiche per regione e a duplicare le pipeline di dati. La norma del Dipartimento di Giustizia degli Stati Uniti che blocca l'accesso ai dati sensibili americani da parte di paesi considerati a rischio esemplifica questo cambiamento e aggiunge oneri di conformità a partire da aprile 2025. Gli architetti organizzativi devono bilanciare il GDPR, il Cloud Act e i diversi mandati di residenza APAC, scegliendo spesso di localizzare l'elaborazione piuttosto che centralizzarla, il che ritarda i progetti di visione unificata del cliente e rallenta l'adozione del mercato dell'analisi dei clienti in modelli operativi complessi. [3] Merritt Maxim, “Preventing Access to US Sensitive Personal Data and Government Related Data by Countries of Concern,” Federal Register, federalregister.gov
Carenza di talenti per i prodotti dati componibili
La domanda di ingegneri in grado di orchestrare pipeline modulari, governare modelli distribuiti e rendere operativa l'IA supera l'offerta. Le analisi accademiche rilevano che i corsi di laurea magistrale sono ancora orientati verso la statistica classica piuttosto che verso l'ingegneria del machine learning e lo sviluppo di prodotti basati sui dati. I sondaggi nell'area APAC indicano che il 41% delle organizzazioni sanitarie non dispone di professionisti qualificati in IA, il che le costringe a esternalizzare o posticipare le iniziative di analisi. La scarsità di personale gonfia le aspettative salariali e allunga i cicli di assunzione, aumentando la domanda di servizi professionali ma frenando l'espansione della piattaforma all'interno delle aziende con risorse limitate.
Analisi del segmento
Per tipo di distribuzione: il cloud accelera oltre l'infrastruttura
Le soluzioni cloud rappresentano il 61.35% del fatturato del 2025 e si prevede che cresceranno a un CAGR del 20.85% fino al 2031, poiché le aziende preferiscono una scalabilità elastica e una riduzione dei costi di manutenzione. In molti casi, si prevede che il mercato dell'analisi dei clienti per le implementazioni cloud supererà i 28.3 miliardi di dollari entro il 2031 a livello di segmento. Gli ambienti on-premise persistono nei contesti finanziari e del settore pubblico, che impongono rigidi controlli di latenza o residenza, ma gli investimenti si concentrano su approcci ibridi che mantengono i dati sensibili in locale, trasferendo al contempo i calcoli più pesanti sui cloud pubblici. Microsoft ha registrato una crescita di Azure del 35% nel terzo trimestre del 3, attribuendo quasi la metà del fatturato incrementale ai servizi di intelligenza artificiale che supportano la segmentazione in tempo reale e la modellazione della propensione. L'accordo multicloud di Oracle con AWS dimostra come piattaforme precedentemente rivali ora si interconnettano per soddisfare la domanda aziendale di percorsi di migrazione flessibili per l'analisi.
Le aziende che passano al cloud notano cicli di sperimentazione più rapidi: i team addetti ai dati avviano ambienti sandbox in pochi minuti e li dismettono una volta convalidati i modelli, un processo che un tempo richiedeva settimane di approvvigionamento e installazione quando l'hardware era on-premise. I prezzi in abbonamento convertono ingenti investimenti iniziali in spese operative, semplificando l'approvazione del budget, soprattutto per le PMI. Con l'introduzione da parte dei fornitori di modelli di conformità specifici per settore, i settori regolamentati migrano sempre più i carichi di lavoro analitici, ampliando ulteriormente il mercato dell'analisi dei clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per soluzione: i moduli potenziati dall'intelligenza artificiale sovvertono gli strumenti tradizionali
I software per dashboard e reporting rappresentano ancora il 26.60% del fatturato del 2025, poiché i riepiloghi visivi rimangono la porta d'accesso per i manager non tecnici. Tuttavia, i moduli basati sull'intelligenza artificiale si stanno espandendo a un CAGR del 23.70% fino al 2031, posizionandosi come il livello in più rapida crescita nel mercato dell'analisi dei clienti. Questi motori automatizzano l'ingegneria delle funzionalità, la selezione dei modelli e l'analisi degli scenari, accorciando così il percorso dai dati grezzi alle informazioni fruibili. Adobe ha integrato l'intelligenza artificiale generativa nella sua suite Digital Experience e ha generato 5.37 miliardi di dollari nel 2024, a conferma dell'interesse per l'intelligenza integrata.
Le applicazioni Voice-of-Customer, social media e web analytics continuano a ritagliarsi casi d'uso specializzati, ma stanno convergendo sotto un più ampio sistema di piattaforme dati cliente che centralizza la risoluzione di schemi, consenso e identità. Gli strumenti ETL si evolvono da integrazioni batch a pipeline in tempo reale che aggiornano gli archivi di funzionalità in pochi secondi, consentendo ai motori di gestione dei contenuti e dei prezzi di reagire al contesto del cliente durante le interazioni in tempo reale. I fornitori che automatizzano la qualità e la governance dei dati direttamente all'interno di questi flussi si differenziano notevolmente in un contesto di crescente controllo della privacy.
Per dimensione dell'organizzazione: la crescita delle PMI sfida il predominio delle imprese
Le grandi aziende hanno mantenuto una quota di fatturato del 63.20% nel 2025 grazie a complesse infrastrutture omnicanale che generano elevati volumi di dati e richiedono un'intelligenza artificiale avanzata. Tuttavia, le PMI stanno crescendo a un tasso annuo del 19.25%, riducendo il divario di capacità grazie agli abbonamenti cloud che eliminano i pesanti costi infrastrutturali. Si prevede che il mercato dell'analisi dei clienti per le PMI supererà i 15.2 miliardi di dollari entro il 2031, riflettendo una crescita sostenuta a due cifre tra le aziende con meno di 1,000 dipendenti. I modelli di adozione sono diversi: le PMI apprezzano dashboard preconfezionate e raccomandazioni prescrittive, mentre le aziende sviluppano modelli su misura che incorporano dati di fidelizzazione, trascrizioni di call center e punti di contatto IoT.
I fornitori rispondono con offerte a livelli: le edizioni enterprise enfatizzano API aperte, integrazione DevOps e framework di governance, mentre i bundle SME privilegiano percorsi predefiniti e onboarding guidato. Anche le modalità di formazione e supporto divergono. Le grandi organizzazioni stipulano accordi pluriennali di servizi gestiti per coprire i complessi requisiti di data-op; le PMI si affidano a forum della community e manuali di avvio rapido per controllare i costi. Questa segmentazione consente ai fornitori di allineare le strutture di margine alle diverse disponibilità a pagare.
Per settore dell'utente finale: l'assistenza sanitaria guida la trasformazione digitale
Il settore retail si è confermato il principale utilizzatore, con un fatturato del 20.70% nel 2025, grazie alla personalizzazione dell'e-commerce e alla rapida proliferazione di reti di media retail che monetizzano i dati di prima parte. Il settore sanitario è destinato a crescere più rapidamente, con un CAGR del 21.90%, poiché gli insight predittivi migliorano il coinvolgimento dei pazienti, riducono i costi di riammissione e supportano un'assistenza basata sul valore. Definitive Healthcare prevede che l'IA nei sistemi sanitari raggiungerà i 173 miliardi di dollari entro il 2029, evidenziando la strada aperta all'adozione dell'analisi dei dati.
Le aziende manifatturiere investono in manutenzione predittiva e analisi dei controlli di qualità nell'ambito di una spesa per la trasformazione digitale di 3.7 trilioni di dollari prevista entro il 2027. I marchi del settore alberghiero stanziano budget per personalizzare i percorsi degli ospiti, sfruttando i dati provenienti da motori di prenotazione, app mobili e sensori per smart room. Le istituzioni BFSI si concentrano sulla definizione delle migliori offerte e sul rilevamento delle frodi, mentre gli operatori di telecomunicazioni monetizzano i modelli di utilizzo contestuale della rete per alimentare le strategie di cross-selling. La diversità dei casi d'uso consolida una domanda su larga scala, rafforzando una crescita multistrato nel mercato dell'analisi dei clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per servizio: i servizi professionali guidano il successo dell'implementazione
I servizi gestiti hanno assorbito il 54.40% del fatturato del 2025, poiché molte aziende preferiscono esternalizzare l'ottimizzazione quotidiana a partner che garantiscono uptime, sicurezza e miglioramento continuo. I servizi professionali, tuttavia, sono destinati a crescere a un CAGR del 23.10%, poiché le aziende affrontano implementazioni green-field, riprogettazione degli schemi e operativizzazione dei modelli di intelligenza artificiale. Il passaggio ad architetture componibili apre nuove opportunità di consulenza in materia di orchestrazione dei microservizi, progettazione di bus di messaggi e governance in tempo reale.
La carenza di talenti intensifica la domanda: i soli operatori di telecomunicazioni prevedono un deficit di oltre 100,000 professionisti qualificati in analisi entro il 2025, spingendoli a co-innovare con gli integratori di sistemi. I fornitori integrano sempre più workshop, valutazioni di etica dei dati e manuali di gestione del cambiamento all'interno degli abbonamenti software, creando modelli commerciali misti che allineano gli incentivi per una realizzazione di valore sostenibile. Questo approccio riduce il rischio di fallimento dei progetti e aumenta al contempo il valore medio dei contratti.
Analisi geografica
Mercato dell'analisi dei clienti in Nord America
Il Nord America domina la spesa grazie alla profonda penetrazione del cloud, a un pool di talenti maturi nel campo della data science e a un solido finanziamento di venture capital che ha superato i 109.1 miliardi di dollari per le startup di intelligenza artificiale nel 2024. I fornitori sfruttano la presenza capillare di data center negli Stati Uniti e in Canada per fornire inferenza a bassa latenza per campagne di personalizzazione in tempo reale. Le normative rimangono relativamente flessibili, sebbene le leggi sulla privacy a livello statale richiedano controlli del consenso specifici per regione. I nuovi ecosistemi di e-commerce in Messico creano una domanda incrementale, poiché i rivenditori cercano di comprendere il comportamento degli acquirenti omnicanale.
Mercato europeo dell'analisi dei dati dei clienti
L'Europa segue da vicino la conformità delle organizzazioni al GDPR, promuovendo l'adozione di framework di analisi basati sul principio "privacy by design". Germania e Regno Unito guidano l'adozione, sostenuti dalla modernizzazione del settore manifatturiero e dei servizi finanziari, mentre Francia e Italia accelerano i programmi digitali grazie a misure di stimolo sostenute dal governo. Gli obblighi di localizzazione dei dati costringono i fornitori a gestire cluster multiregionali, aumentando i costi operativi e rafforzando al contempo la fiducia dei clienti sensibili alla privacy. Le iniziative dell'UE in materia di etichette "trusted-cloud" e sandbox di analisi sicure influenzano ulteriormente le decisioni architetturali.
Mercato dell'analisi dei clienti nella regione APAC
L'area Asia-Pacifico (APAC) rappresenta la regione in più rapida espansione, con il 43% delle aziende che prevede di aumentare il budget per l'IA di oltre il 20% nel prossimo anno. La Cina sta adattando i modelli nazionali in diverse lingue per soddisfare le normative locali, promuovendo ecosistemi paralleli distinti dalle piattaforme occidentali. I settori BFSI e delle telecomunicazioni in India investono massicciamente in piattaforme dati per raggiungere gli utenti orientati al mobile. Giappone e Corea del Sud puntano sull'analisi omnicanale del retail, mentre l'Australia mantiene una crescita costante grazie a una solida infrastruttura cloud e a un andamento valutario favorevole. Nel complesso, la spesa regionale per l'IA potrebbe superare i 110 miliardi di dollari entro il 2028, sostenendo una solida espansione del mercato dell'analisi dei clienti.
Panorama normativo
Le implementazioni di analisi dei dati dei clienti si collocano sempre più all'incrocio tra la normativa sulla privacy e la governance dell'IA, spingendo fornitori e utilizzatori a integrare controlli sul consenso, la tracciabilità e la profilazione nei flussi di dati. Nell'Unione Europea, l'AI Act (Regolamento (UE) 2024/1689) stabilisce obblighi armonizzati per i sistemi di IA, con i principali requisiti ad alto rischio che diventeranno applicabili nell'agosto 2026. Le aziende sono quindi tenute a documentare la formazione e la logica decisionale, rafforzare la supervisione umana e rendere operative le valutazioni del rischio, in aggiunta ai controlli previsti dal GDPR.
Negli Stati Uniti, la conformità alla normativa sulla privacy rimane frammentata tra i vari stati e le nuove regole sull'intelligenza artificiale. Le normative del California Consumer Privacy Act, come modificate, sono entrate in vigore il 1° gennaio 2026 e introducono requisiti aggiuntivi che riguardano le informazioni personali sensibili e le tecnologie di automazione dei processi decisionali. Il Connecticut ha ampliato il proprio Data Privacy Act tramite la Legge Pubblica 25-113, entrata in vigore il 1° luglio 2026, aggiungendo requisiti di valutazione relativi alla profilazione con tappe intermedie previste per agosto 2026. A livello federale, i legislatori hanno presentato il Consumer Data Privacy and Security Act del 2026 (S. 4211) nel marzo 2026, indicando un continuo progresso verso standard nazionali di base per i programmi di privacy e sicurezza per le entità soggette alla normativa.
Analisi della catena del valore
La catena del valore dell'analisi dei dati dei clienti inizia con la generazione e l'acquisizione di dati attraverso punti di contatto digitali e fisici, tra cui web, dispositivi mobili, contact center, e-commerce e utilizzo dei prodotti. Prosegue poi con l'ingestione e la risoluzione dell'identità per creare profili cliente gestiti. I livelli della piattaforma in genere comprendono l'archiviazione e l'elaborazione dei dati (piattaforme dati cloud, data warehouse/data warehouse), l'analisi e la modellazione AI (segmentazione, propensione, next-best-action) e i connettori di attivazione nei flussi di lavoro di marketing, assistenza e vendite. I servizi che implementano, gestiscono e ottimizzano queste implementazioni sono in linea con i servizi gestiti, che rappresenteranno il 54.40% del fatturato nel 2025.
Le attività di partnership dimostrano come si crei valore integrando l'analisi dei dati nei sistemi operativi e nelle reti multi-aziendali, anziché trattarla come uno strumento a sé stante. Nel 2025, Kinaxis ha collaborato con Databricks per connettere la sua piattaforma di orchestrazione Maestro con la Data Intelligence Platform di Databricks, con l'obiettivo di ridurre i silos di dati e di potenziare l'intelligenza artificiale predittiva nelle fasi di pianificazione ed esecuzione. Anche FedEx Dataworks e ServiceNow hanno ampliato la collaborazione per integrare i dati di rete e di interruzione di FedEx nella piattaforma AI di ServiceNow per i flussi di lavoro di approvvigionamento e acquisto. Dot Foods ha collaborato con Crisp per fornire analisi dei fornitori con dashboard a livello di SKU, illustrando come i distributori e i proprietari di dati logistici agiscano sempre più come fornitori di segnali a monte per l'analisi e il processo decisionale rivolti al cliente.
Panorama competitivo
Il mercato mostra un moderato consolidamento. Salesforce, Microsoft, Oracle e IBM detengono collettivamente circa il 43% del fatturato globale, sfruttando una solida base di installazione e strategie di bundle multi-suite. Salesforce ha generato 900 milioni di dollari di fatturato annuo ricorrente da Data Cloud e AI nell'anno fiscale 2025, con un aumento del 120% su base annua, a dimostrazione dell'interesse dei clienti per l'intelligenza integrata. La divisione cloud di Microsoft ha registrato un fatturato di 42.4 miliardi di dollari nel terzo trimestre del 3, con i servizi di AI che hanno contribuito in modo significativo all'espansione di Azure, rafforzando il lock-in della piattaforma per i carichi di lavoro di analisi.
I fornitori specializzati si differenziano per la profondità verticale dei casi d'uso, ad esempio, il punteggio di rischio del paziente in ambito sanitario o la manutenzione predittiva nel settore manifatturiero. L'ascesa delle architetture componibili abbatte le barriere all'integrazione, consentendo ai fornitori più piccoli di interagire con piattaforme di grandi dimensioni tramite API aperte e connettori predefiniti. Le partnership strategiche si sono intensificate: Oracle e AWS ora co-commercializzano servizi di database per soddisfare i requisiti ibridi, mentre l'acquisizione di DataStax da parte di IBM migliora l'elaborazione dei dati non strutturati, essenziale per l'IA generativa. I fattori competitivi ruotano sempre più attorno allo sviluppo di modelli low-code, all'automazione della governance e agli strumenti di IA responsabile, piuttosto che alle sole funzionalità di analisi di base.
I clienti valutano le roadmap dei fornitori in termini di conformità alla privacy, flessibilità di implementazione e costo totale di proprietà. I costi di passaggio rimangono elevati una volta integrati modelli di dati, grafici di identità e canali di attivazione, rafforzando le posizioni degli operatori storici ma lasciando comunque spazio all'innovazione laddove persistono criticità specifiche del settore. L'attuale ondata di acquisizioni e alleanze suggerisce un ulteriore consolidamento nei prossimi tre anni.
Leader del settore dell'analisi dei clienti
Adobe
IBM
Oracle
Salesforce
SAS Institute
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Stirista ha acquisito Alesco Data per combinare le funzionalità di marketing basate sull'identità con i dati dei consumatori e l'intelligence sui clienti. L'accordo rafforza la capacità di Stirista di supportare casi d'uso più completi di arricchimento e attivazione del pubblico, che dipendono da un'identità unificata e da un'ampia gamma di dati su tutti i canali.
- Giugno 2026: Databricks ha annunciato CustomerLake, una piattaforma di dati clienti gerarchica integrata nativamente nella piattaforma Databricks Lakehouse e governata da Unity Catalog. Il lancio allinea in modo più preciso i flussi di lavoro di analisi dei clienti con la governance della piattaforma dati cloud e riduce gli attriti tra i team di ingegneria dei dati, modellazione e attivazione.
- Febbraio 2025: IBM ha completato l'acquisizione di DataStax, integrando AstraDB con watsonx per supportare l'intelligenza artificiale generativa e i carichi di lavoro sui dati. Ciò ha ampliato gli strumenti di IBM per la gestione di grandi quantità di dati non strutturati e operativi che sono alla base di analisi avanzate dei clienti e della generazione di insight assistita dall'IA.
Ambito e metodologia
Il mercato dell'analisi dei consumatori sta guadagnando terreno man mano che sempre più aziende migrano da servizi on-premise a servizi basati su cloud per promuovere lo sviluppo aziendale. L'analisi dei clienti viene utilizzata da compagnie assicurative, banche e molte altre aziende per analizzare meglio il lifetime value del cliente e aumentare il cross-selling, tra le altre cose. A differenza delle telecomunicazioni, che si concentrano sulla riduzione del tasso di abbandono, settori come l'e-commerce e la vendita al dettaglio enfatizzano fortemente il comportamento di acquisto dei clienti.
Il mercato dell'analisi dei clienti è segmentato per tipo di implementazione (on-premise e basato su cloud), soluzione (strumenti di analisi dei social media, strumenti di analisi web, dashboard e strumenti di reporting, voce del cliente, ETL e moduli/strumenti analitici), dimensione dell'organizzazione (piccole e medie imprese e grandi imprese), servizi (servizi gestiti e servizi professionali), settore degli utenti finali (telecomunicazioni e IT, viaggi e ospitalità e vendita al dettaglio) e area geografica.
| On-premise |
| Cloud-based |
| Strumenti di analisi dei social media |
| Strumenti di analisi web |
| Dashboard e strumenti di reportistica |
| Voce del cliente (VoC) |
| ETL (Estrazione-Trasformazione-Carico) |
| Moduli analitici avanzati |
| PMI |
| Grandi imprese |
| Telecomunicazioni e informatica |
| Viaggi e ospitalità |
| Settore Retail |
| BFSI |
| Media and Entertainment |
| Settore Sanitario |
| Trasporto e logistica |
| Produzione |
| Altre industrie |
| Servizio gestito |
| Servizio professionale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Israele |
| Arabia Saudita | ||
| UAE | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tipo di distribuzione | On-premise | ||
| Cloud-based | |||
| Per soluzione | Strumenti di analisi dei social media | ||
| Strumenti di analisi web | |||
| Dashboard e strumenti di reportistica | |||
| Voce del cliente (VoC) | |||
| ETL (Estrazione-Trasformazione-Carico) | |||
| Moduli analitici avanzati | |||
| Per dimensione dell'organizzazione | PMI | ||
| Grandi imprese | |||
| Per settore degli utenti finali | Telecomunicazioni e informatica | ||
| Viaggi e ospitalità | |||
| Settore Retail | |||
| BFSI | |||
| Media and Entertainment | |||
| Settore Sanitario | |||
| Trasporto e logistica | |||
| Produzione | |||
| Altre industrie | |||
| Per servizio | Servizio gestito | ||
| Servizio professionale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Israele | |
| Arabia Saudita | |||
| UAE | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'analisi dei clienti?
Il mercato dell'analisi dei clienti è valutato a 17.58 miliardi di dollari nel 2026
Quanto velocemente si prevede che crescerà il mercato dell'analisi dei clienti?
Si prevede che crescerà a un CAGR del 18.62%, raggiungendo i 41.28 miliardi di USD entro il 2031.
Quale modello di distribuzione è leader sul mercato?
Nel 2025, l'implementazione basata su cloud sarà in testa con una quota di fatturato del 61.35% e si prevede che crescerà del 20.85% annuo.
Quale settore sarà quello che registrerà la più rapida adozione di soluzioni di analisi dei clienti?
Si prevede che l'assistenza sanitaria crescerà a un CAGR del 21.90% entro il 2031, poiché i fornitori sfrutteranno l'analisi per coinvolgere i pazienti e conformarsi alle normative.
Perché le PMI stanno adottando più rapidamente le piattaforme di analisi dei clienti?
La tariffazione cloud-native elimina gli elevati costi iniziali e semplifica l'implementazione, consentendo alle PMI di accedere a funzionalità di livello aziendale con spese operative gestibili.
Quale fattore chiave frena l'implementazione globale di piattaforme di analisi unificate?
Le divergenti normative sulla sovranità dei dati costringono le multinazionali a localizzare l'archiviazione e l'elaborazione, aumentando la complessità e rallentando l'implementazione.


