

Dimensioni e quota di mercato attuali dei trasformatori
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
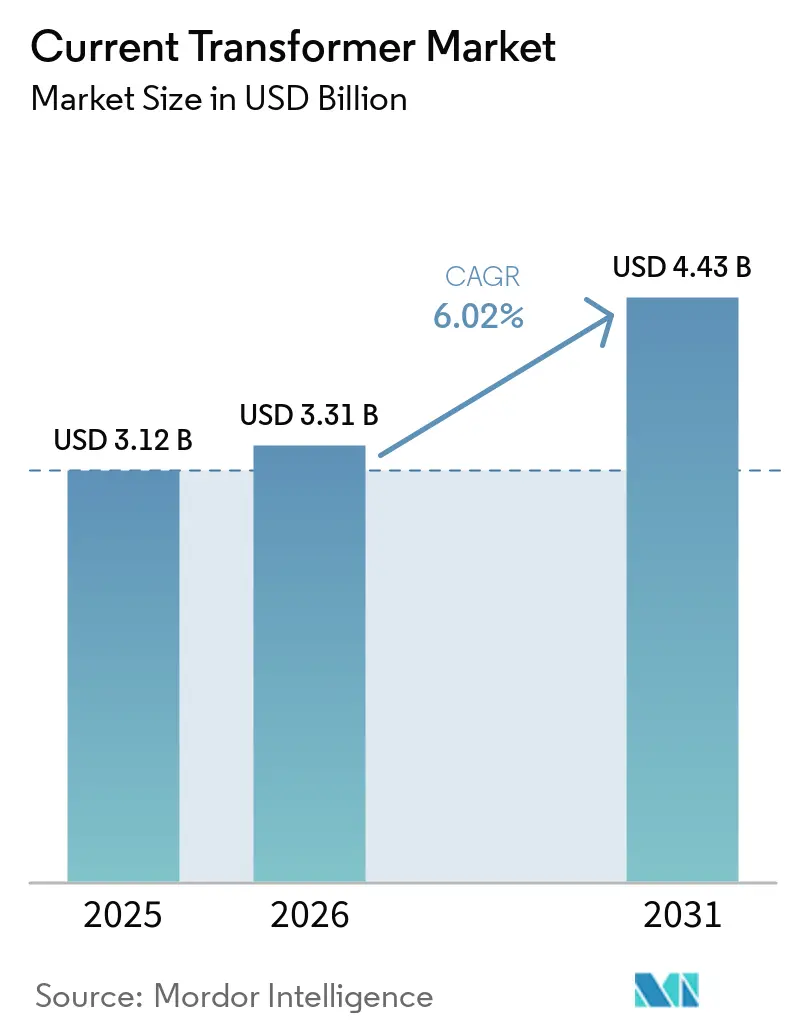
| Dimensione del mercato (2026) | 3.31 miliardo di dollari |
| Dimensione del mercato (2031) | 4.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.02% CAGR |
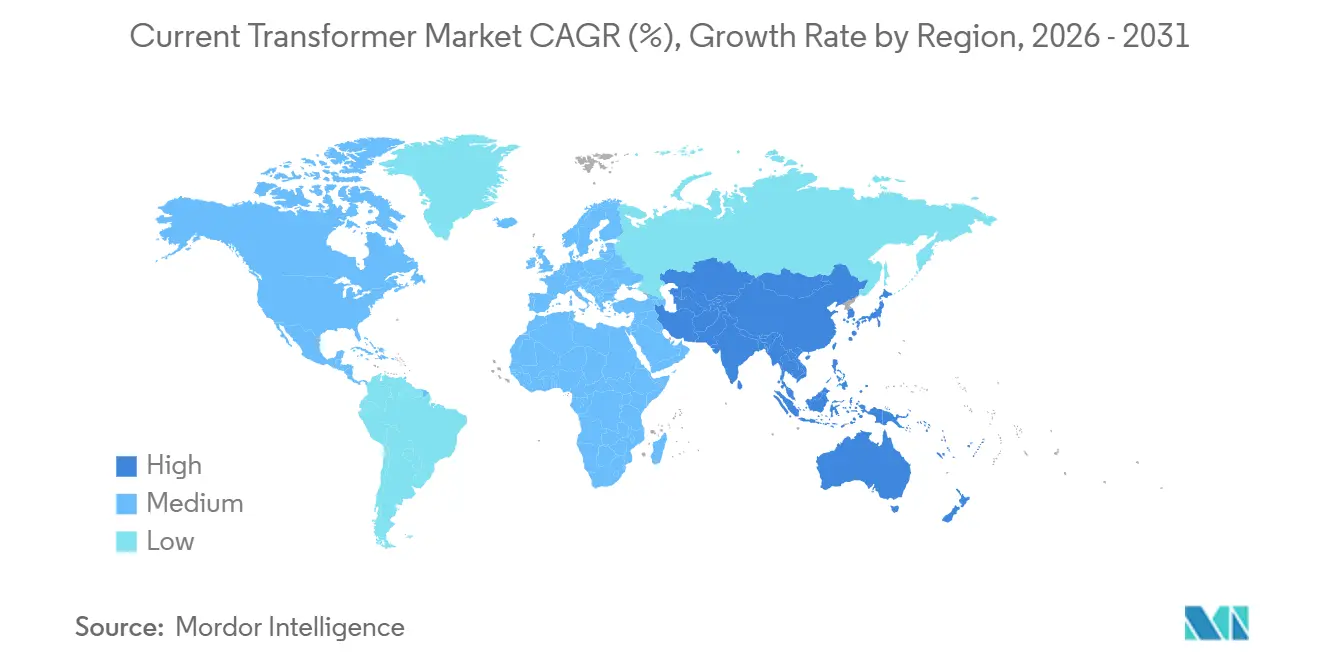
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
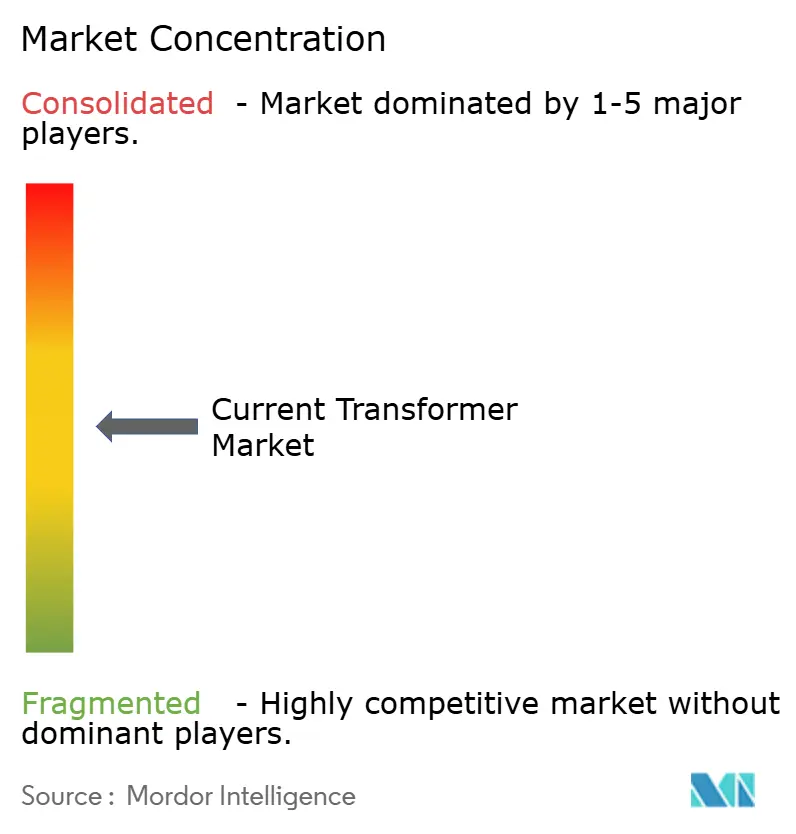
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi attuale del mercato dei trasformatori a cura di Mordor Intelligence
Si prevede che il mercato dei trasformatori di corrente crescerà da 3.12 miliardi di dollari nel 2025 a 3.31 miliardi di dollari nel 2026 e raggiungerà i 4.43 miliardi di dollari entro il 2031, con un CAGR del 6.02% nel periodo 2026-2031. I trasformatori di corrente rimangono componenti essenziali nelle sottostazioni perché supportano la misurazione, la protezione e il monitoraggio in ogni nodo del quadro elettrico. La costruzione e l'ammodernamento della rete elettrica, pertanto, creano una domanda legata agli investimenti nel sistema elettrico piuttosto che agli acquisti discrezionali di apparecchiature. Gli investimenti globali nelle reti elettriche hanno superato i 470 miliardi di dollari nel 2025 e l'Agenzia Internazionale dell'Energia prevede che gli investimenti annuali aumenteranno in modo significativo per soddisfare la domanda di elettricità entro il 2030 [1] International Energy Agency, “Grids,” Electricity 2026, iea.org. . Il mercato dei trasformatori di corrente è sostenuto da un crescente numero di progetti di trasmissione, programmi di sottostazioni digitali, interconnessioni di energie rinnovabili e nuovi carichi elettrici. I fornitori di prodotti digitali e ad alta tensione qualificati possono trarre vantaggio quando i grandi progetti passano dalla fase di pianificazione a quella di approvvigionamento e la consegna delle apparecchiature diventa un requisito immediato ed essenziale per le aziende di servizi pubblici.
Punti chiave del rapporto
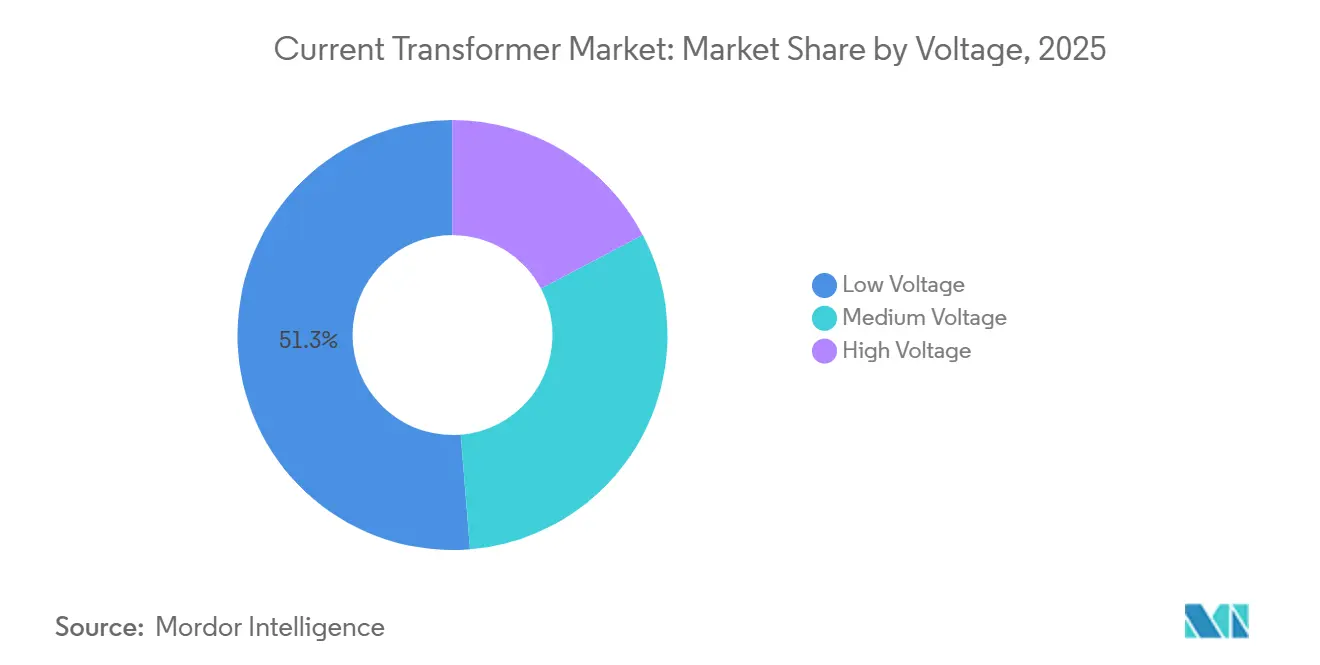
- In base alla tensione, la media tensione deteneva il 51.3% della quota di mercato dei trasformatori di corrente nel 2025, mentre si prevede che l'alta tensione crescerà a un tasso annuo composto del 6.7% fino al 2031.
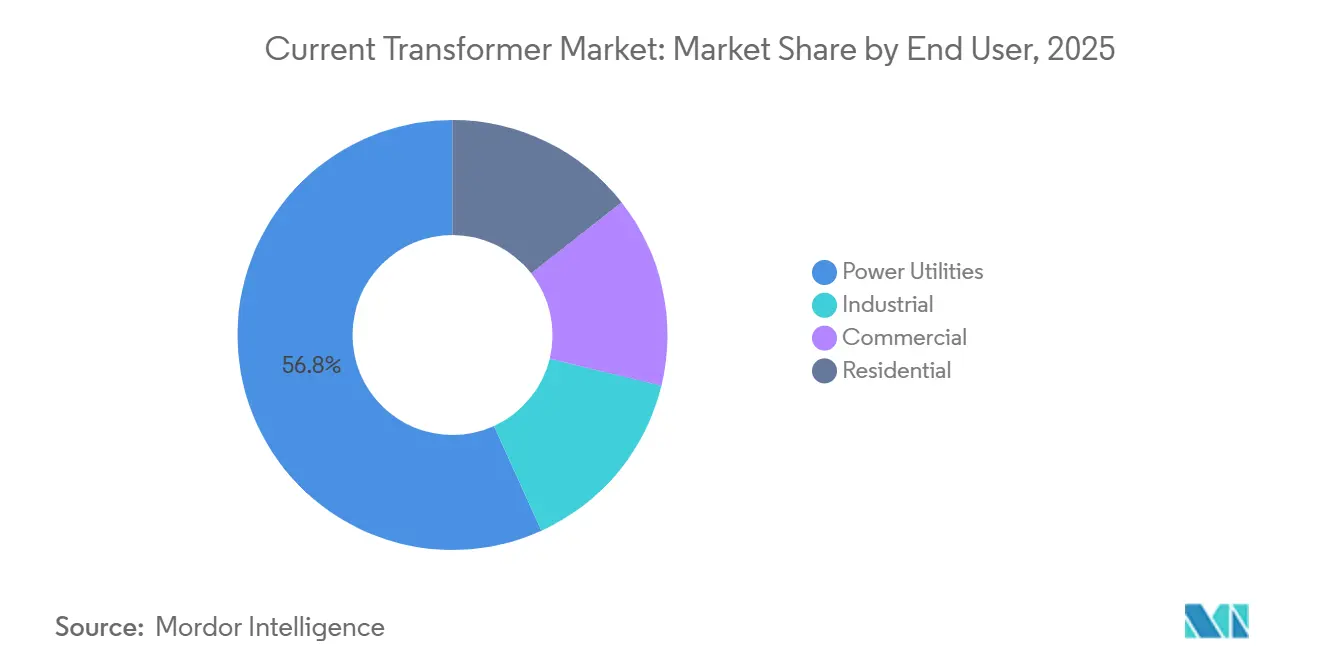
- Per quanto riguarda gli utenti finali, nel 2025 le aziende elettriche detenevano il 56.8% della quota di mercato dei trasformatori di corrente, mentre si prevede che gli utenti industriali cresceranno a un tasso annuo composto del 6.9% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 39.5% della quota di mercato dei trasformatori di corrente nel 2025 e si prevede che crescerà a un tasso annuo composto del 7.6% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trasformatori di corrente
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ammodernamento della rete elettrica ed espansione della trasmissione. | + 1.20% | Presente a livello globale, con una forte presenza in Nord America, Europa e regione Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Integrazione delle energie rinnovabili e generazione distribuita | + 0.90% | Presente a livello globale, con una presenza più forte in Cina, India, Stati Uniti e Germania. | Medio termine (2-4 anni) |
| Adozione di reti intelligenti (smart grid), sottostazioni digitali e sistemi di misurazione avanzati. | + 0.80% | Nord America, Europa, APAC core | Medio termine (2-4 anni) |
| Elettrificazione industriale e monitoraggio dell'alimentazione dei data center | + 0.60% | Nord America, Europa, Sud-est asiatico | A breve termine (≤ 2 anni) |
| Temporizzazione dei bus di processo, interoperabilità e domanda di ammodernamento della tomografia computerizzata digitale | + 0.40% | Europa, Nord America, Giappone | Medio termine (2-4 anni) |
| I carichi degli inverter ricchi di armoniche aumentano la domanda di misurazioni a banda larga. | + 0.30% | A livello globale, con pressioni iniziali nei mercati ad alta penetrazione delle energie rinnovabili. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ammodernamento della rete elettrica ed espansione della trasmissione.
La spesa per le reti di trasmissione si traduce in ordini di trasformatori di corrente perché le sottostazioni nuove e quelle ammodernate richiedono apparecchiature per la protezione, la misurazione dei ricavi e il monitoraggio operativo. Ogni progetto può richiedere diversi trasformatori di misura distribuiti su diverse baie e livelli di tensione, a seconda della configurazione e della progettazione dei sistemi di protezione. L'IEA ha riferito che gli investimenti globali nelle reti elettriche hanno superato i 470 miliardi di dollari nel 2025, a testimonianza di un periodo di maggiore spesa per le reti. Questi investimenti sostengono il mercato dei trasformatori di corrente perché le linee di trasmissione, le sottostazioni e le stazioni di trasformazione vengono sviluppate congiuntamente e ogni impianto necessita di apparecchiature di misurazione e protezione coordinate prima di poter entrare in servizio. La relazione è particolarmente diretta quando le aziende elettriche sostituiscono le infrastrutture obsolete anziché limitarsi alla manutenzione di quelle esistenti. I grandi programmi, inoltre, concentrano gli appalti in un numero minore di gare d'appalto di maggiori dimensioni, il che favorisce i fornitori che già soddisfano i requisiti di qualificazione delle aziende elettriche. Il mercato dei trasformatori di corrente offre quindi opportunità ai produttori con linee di prodotti ad alta tensione consolidate e la capacità di rispettare le tempistiche di consegna dei progetti.
Integrazione delle energie rinnovabili e generazione distribuita
L'integrazione di energia solare ed eolica modifica le condizioni di corrente che un trasformatore deve misurare nelle sottostazioni di interconnessione per le energie rinnovabili. Questi siti possono operare in un ampio intervallo di corrente, pertanto gli acquirenti richiedono sempre più classi di precisione più elevate che mantengano le prestazioni in condizioni di carico sia basse che elevate. La Cina ha superato i 1,200 GW di capacità rinnovabile entro maggio 2026, mentre l'India sta modernizzando su larga scala le infrastrutture di distribuzione. Il contratto del consorzio BHEL e Hitachi Energy per il collegamento HVDC Bhadla Fatehpur da 6,000 MW, ±800 kV e 950 km dimostra come un corridoio di energia rinnovabile possa creare una domanda concentrata di apparecchiature elettriche correlate. I sistemi HVDC e basati su convertitori richiedono inoltre progetti in grado di operare in condizioni di corrente di guasto asimmetriche e non tradizionali. Ciò crea una domanda di capacità ingegneristiche che vanno oltre le configurazioni di prodotto standard attualmente disponibili sul mercato dei trasformatori. I fornitori devono considerare il comportamento del nucleo, l'isolamento, la precisione e le specifiche funzioni di protezione applicabili ai progetti di trasmissione basati su convertitori. Questi requisiti possono allungare i tempi di qualificazione, ma possono anche limitare la partecipazione dei produttori privi di esperienza specifica nel settore dell'alta tensione.
Adozione di reti intelligenti, sottostazioni digitali e sistemi di misurazione avanzati.
Le sottostazioni digitali sostituiscono gran parte del cablaggio analogico in rame utilizzato per i segnali di misura con la comunicazione a valori campionati basata su Ethernet. Questo passaggio separa le apparecchiature analogiche convenzionali dai trasformatori di corrente digitali progettati per le architetture delle sottostazioni digitali. L'IEC TC 38 ha approvato la norma IEC 61869-9/AMD1 per la registrazione come FDIS nel giugno 2026, promuovendo il framework per l'interfaccia digitale utilizzata dai trasformatori di misura [2] IEC, “IEC 61869-9:2016 Instrument Transformers Part 9 Digital Interface for Instrument Transformers,” IEC Webstore, iec.ch. . Le aziende di servizi pubblici che si stanno orientando verso progetti basati sulla norma IEC 61850 devono specificare apparecchiature digitali compatibili o implementare unità di fusione separate. Il processo di standardizzazione rende gli aggiornamenti digitali più strutturati per le aziende di servizi pubblici che pianificano la modernizzazione delle sottostazioni. Fornisce inoltre ai team di ingegneri un riferimento comune quando selezionano i dispositivi, testano le comunicazioni e convalidano la temporizzazione necessaria per i sistemi a valori campionati. Ciò è importante quando le aziende di servizi pubblici desiderano ridurre il cablaggio analogico mantenendo al contempo funzioni di protezione e misurazione affidabili. I fornitori in grado di offrire prodotti sia per applicazioni di misurazione che di protezione possono soddisfare i requisiti di specifica in continua evoluzione dell'attuale mercato dei trasformatori.
Carichi dell'inverter ricchi di armoniche e misurazione ad ampia larghezza di banda
La generazione basata su inverter e l'elettronica di potenza industriale possono introdurre distorsioni armoniche e alterare il comportamento della corrente di guasto. I progetti convenzionali con nucleo avvolto potrebbero non fornire le stesse prestazioni di misura in queste condizioni rispetto ai sistemi convenzionali. Uno studio IEEE del 2025 ha affrontato gli effetti degli inverter di formazione di rete e dei controlli di limitazione di corrente sul comportamento della protezione [3] Institute of Electrical and Electronics Engineers, “Impact of Grid-Forming Inverters on Protective Relays,” IEEE Transactions on Industrial Electronics, ieee.org. . Di conseguenza, gli acquirenti stanno valutando progetti alternativi, tra cui bobine di Rogowski e trasformatori di misura a bassa potenza, per usi specifici. Le apparecchiature in grado di supportare la protezione, la misurazione e il monitoraggio delle armoniche hanno un ruolo più chiaro in tali installazioni. L'effetto a lungo termine sull'attuale mercato dei trasformatori è una serie più ampia di requisiti prestazionali per i sistemi con un'elevata quota di elettronica di potenza. Le utility e gli operatori industriali dovranno valutare l'accuratezza in condizioni di normale funzionamento, condizioni di guasto e forme d'onda distorte, anziché affidarsi solo alle valutazioni convenzionali. I produttori in grado di documentare queste prestazioni attraverso test possono presentare argomentazioni più solide per la loro inclusione nelle nuove specifiche. Questo cambiamento rende inoltre il supporto tecnico più importante durante le fasi di selezione e messa in servizio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di adeguamento e certificazione | -0.40% | Nord America ed Europa; mercati che richiedono la doppia certificazione IEC/IEEE. | Medio termine (2-4 anni) |
| Volatilità dei prezzi del rame, dell'acciaio elettrico e dei materiali isolanti | -0.50% | A livello globale, il problema è più acuto nei mercati degli appalti denominati in dollari statunitensi. | A breve termine (≤ 2 anni) |
| Saturazione CT in presenza di profili di guasto dominati dagli inverter | -0.30% | Il problema è di portata globale, con una maggiore incidenza nei mercati ad alta penetrazione delle energie rinnovabili (Germania, Spagna, Danimarca, California, Australia Meridionale). | Medio termine (2-4 anni) |
| Lunghi cicli di qualificazione delle utenze e scarsità di capacità di calibrazione | -0.20% | Nord America ed Europa; crescenti pressioni nei mercati dell'area Asia-Pacifico per l'adozione degli standard di doppia certificazione IEC/IEEE. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di adeguamento e certificazione
La sostituzione di un trasformatore di corrente in una sottostazione in tensione può richiedere il coordinamento delle interruzioni, la revisione dei relè e i test di installazione. Le apparecchiature digitali possono aggiungere la convalida del firmware e il lavoro di configurazione con i dispositivi elettronici intelligenti esistenti. I cicli di qualificazione in Nord America possono richiedere dai 18 ai 36 mesi, in particolare per le applicazioni ad alta tensione e di misurazione dei ricavi. La doppia conformità con IEC 61869 e IEEE C57.13 può estendere il processo di approvazione per alcuni prodotti. L'accesso limitato a capacità di calibrazione accreditate per apparecchiature di Classe 0.2S al di sopra di 132 kV può restringere il campo dei fornitori qualificati. Questi fattori possono ritardare la conversione dei budget di rete approvati in ordini per il mercato dei trasformatori di corrente. Il ritardo è importante perché l'approvazione degli investimenti non produce automaticamente un ordine di apparecchiature quando le utility devono ancora programmare le interruzioni, rivedere le impostazioni dei relè e completare i test di accettazione. I nuovi fornitori possono affrontare un percorso di ingresso particolarmente difficile quando i clienti preferiscono dispositivi che corrispondono a progetti e pratiche operative consolidate.
Volatilità dei prezzi di rame, acciaio elettrico e materiali isolanti
A gennaio 2026, i prezzi del rame hanno raggiunto i 13,387.5 dollari a tonnellata, e le previsioni indicavano ulteriori aumenti per la prima metà dell'anno. Gli avvolgimenti in rame rappresentano un'importante materia prima per la produzione di trasformatori di corrente, pertanto le variazioni di prezzo incidono sui costi e sui margini contrattuali. Anche l'acciaio elettrico a grani orientati è essenziale, poiché le sue proprietà magnetiche determinano le prestazioni del nucleo. I produttori che operano nell'ambito di contratti pluriennali con le utility potrebbero non essere in grado di recuperare completamente le variazioni dei costi delle materie prime attraverso adeguamenti dei prezzi. I prezzi del rame e dell'acciaio elettrico possono aumentare contemporaneamente quando crescono i costi di produzione ad alta intensità energetica, limitando l'efficacia di strategie di copertura separate. Questa esposizione ai costi può frenare la redditività nel mercato dei trasformatori di corrente, anche in presenza di volumi di ordini elevati. I lunghi tempi di consegna complicano ulteriormente la situazione, poiché i mercati dei futures potrebbero non offrire una protezione completa per i contratti di durata compresa tra tre e cinque anni. I produttori devono quindi gestire con attenzione gli acquisti, la formulazione dei contratti e la pianificazione della produzione quando operano su larga scala nei programmi di trasmissione e distribuzione.
Analisi del segmento
In base alla tensione: la media tensione frena la domanda, mentre l'alta tensione traina la crescita.
Nel 2025, la media tensione deteneva il 51.3% della quota di mercato dei trasformatori di corrente, grazie al suo utilizzo nelle sottostazioni di distribuzione delle utenze e nei sistemi di distribuzione industriali. Questa gamma di tensione collega impianti di generazione, quadri elettrici, relè di protezione e contatori di fatturazione in numerose reti elettriche. Le apparecchiature di media tensione servono comunemente installazioni da 11 kV a 66 kV. Il segmento beneficia dell'ampia base installata di sottostazioni di distribuzione e della necessità di sostituire o aggiornare le apparecchiature durante i programmi di rete. I trasformatori con isolamento in resina colata ed epossidica sono ampiamente utilizzati nei quadri elettrici interni, dove hanno sostituito molte alternative a immersione in olio. Anche le sottostazioni di raccolta per le energie rinnovabili stanno adottando il rilevamento a doppio rapporto, poiché la corrente di esercizio e la corrente di guasto possono differire sostanzialmente.
Si prevede che l'attuale mercato dei trasformatori per apparecchiature ad alta tensione crescerà a un CAGR del 6.7% dal 2026 al 2031, il tasso più rapido tra le fasce di tensione. I prodotti ad alta tensione operano al di sopra di 66 kV e possono estendersi fino a 800 kV per applicazioni HVDC. Trench Group ha ricevuto un contratto per un progetto CVT a 765 kV per le prime linee di trasmissione a 765 kV di ERCOT in Texas nel 2026 [4] Trench Group, “Trench Group Commits to America's Grid Transformation,” Trench Group, trench-group.com. . BHEL ha anche pubblicato una procedura di gara nel 2026 per partnership a supporto della fornitura di trasformatori di corrente a 765 kV per i progetti POWERGRID, come descritto nel materiale fornito. I progetti HVDC richiedono prodotti progettati per isolamento specializzato, capacità di tenuta in corrente continua e prestazioni in condizioni di carico dell'inverter. Queste specifiche più elevate possono supportare una differenziazione di prezzo meno disponibile nelle apparecchiature standard di media tensione. La distinzione è importante perché i progetti ad alta tensione tendono a richiedere una revisione ingegneristica più approfondita e un gruppo più ristretto di fornitori qualificati. Il loro flusso di ordini può essere irregolare, ma i singoli progetti possono generare eventi di approvvigionamento significativi per i fornitori che soddisfano gli standard richiesti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le aziende di servizi pubblici sono leader in termini di volumi, mentre l'industria accelera con le nuove applicazioni.
Nel 2025, le aziende elettriche detenevano il 56.8% della quota di mercato dei trasformatori di corrente, risultando il gruppo di acquirenti più importante. Le reti di trasmissione e distribuzione necessitano di trasformatori di corrente per funzioni di protezione, misurazione, controllo e monitoraggio. I programmi di digitalizzazione delle sottostazioni possono aumentare il ricavo per dispositivo quando gli acquirenti scelgono apparecchiature compatibili con la norma IEC 61869-9 dotate di interfacce digitali. Le aziende elettriche possono sostituire diversi componenti analogici con prodotti digitali, mantenendo al contempo le funzioni di misurazione e protezione richieste. Gli utenti commerciali e residenziali supportano la domanda attraverso la misurazione intelligente e il monitoraggio energetico degli edifici. Questi acquirenti prediligono in genere prodotti standardizzati a bassa tensione con nucleo diviso, che possono essere forniti in volumi maggiori e con tempi di consegna più brevi.
Si prevede che l'attuale mercato dei trasformatori per utenti industriali crescerà a un tasso annuo composto (CAGR) del 6.9% dal 2026 al 2031. I data center richiedono monitoraggio e protezione dedicati nei punti di interconnessione con la rete elettrica, creando una domanda di apparecchiature di media tensione. L'elettrificazione industriale amplia inoltre la necessità di misurazioni accurate negli impianti chimici, nelle acciaierie e in altri siti ad alta intensità energetica. Una ricerca IEEE pubblicata nel 2025 ha esaminato come le condizioni relative agli inverter possano influenzare le prestazioni di protezione. Gli acquirenti industriali potrebbero quindi specificare trasformatori con bobina di Rogowski o trasformatori di misura a bassa potenza per applicazioni con elevata distorsione armonica. Questi prodotti possono offrire intervalli di misura più ampi e adattarsi meglio a condizioni termiche o elettriche impegnative rispetto ai prodotti standard a catalogo. La combinazione di precisione, prestazioni armoniche e capacità ambientali aumenta il valore dell'ingegneria applicativa. Può anche consolidare i rapporti con i clienti, poiché un dispositivo selezionato per un processo complesso è meno facilmente sostituibile da un'alternativa standard a basso costo.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 39.5% della quota di mercato dei trasformatori di corrente e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.6% fino al 2031. La Cina sta espandendo la digitalizzazione della rete e le connessioni alle fonti di energia rinnovabile, mentre l'India sta aumentando la capacità di trasmissione e distribuzione. Il progetto HVDC di Bhadla Fatehpur comprende un collegamento da 6,000 MW che si estende per 950 km e dimostra la portata dello sviluppo regionale della trasmissione da fonti rinnovabili. L'India punta inoltre a installare 250 milioni di contatori intelligenti entro il 2027. Vietnam, Thailandia e Indonesia stanno espandendo le zone industriali e la capacità produttiva. La loro necessità di apparecchiature per sottostazioni conformi agli standard IEC supporta la domanda ricorrente di media tensione in tutta la regione.
Il Nord America è il secondo mercato regionale per importanza nella ricerca condotta ed è caratterizzato da investimenti per la sostituzione delle infrastrutture esistenti e da nuove connessioni per il carico elettrico. Nel febbraio 2026, PJM ha approvato un piano di espansione della rete di trasmissione da 11.8 miliardi di dollari, comprensivo di linee aeree a 765 kV e di una dorsale sotterranea a 525 kV. California ISO ha approvato 38 progetti di trasmissione per un totale di 6.7 miliardi di dollari nel suo piano 2025-2026. L'invecchiamento delle infrastrutture e le richieste di interconnessione dei data center stanno aumentando la necessità di ammodernamenti delle sottostazioni. L'ordinanza FERC 881 può imporre alle aziende elettriche di valutare se le apparecchiature di misurazione installate soddisfano i requisiti di precisione associati alle potenze nominali delle linee corrette in base alla temperatura. Ciò può innescare la necessità di una sostituzione, sebbene le procedure amministrative di revisione e qualificazione possano rallentare il ritmo degli ordini. Il modello di domanda regionale combina quindi le necessarie attività di sostituzione con le nuove esigenze di capacità create dai grandi consumatori di energia elettrica.
L'Europa beneficia degli investimenti pianificati nelle reti di trasmissione e distribuzione, grazie alla dismissione delle centrali a carbone e all'espansione delle reti elettriche. Germania, Francia e Polonia rappresentano aree strategiche per la modernizzazione delle sottostazioni nell'ambito del programma regionale descritto nella ricerca allegata. In Sud America, la domanda è concentrata sull'espansione delle reti di trasmissione in Brasile e sui corridoi per le energie rinnovabili in Cile. Gli impianti esterni in questi mercati potrebbero richiedere progetti che tengano conto dell'altitudine e delle condizioni di inquinamento. Il Medio Oriente e l'Africa si trovano in una fase più precoce del loro ciclo di investimenti, con l'espansione delle reti in Arabia Saudita, Emirati Arabi Uniti, Marocco ed Egitto a sostenere la domanda. I progetti cinesi di ingegneria, approvvigionamento e costruzione nell'Africa subsahariana forniscono un'ulteriore via di approvvigionamento per le apparecchiature di trasformazione attualmente in uso. Questi progetti possono avvalersi di accordi di fornitura "dalla fabbrica al sito" che non sempre seguono il processo di qualificazione pluriennale occidentale. La domanda risultante è ancora in una fase iniziale di sviluppo rispetto a quella dell'Asia-Pacifico, ma amplia la base regionale per le apparecchiature infrastrutturali di media tensione.
Panorama competitivo
L'attuale mercato dei trasformatori è moderatamente consolidato, con aziende integrate di apparecchiature elettriche e produttori specializzati di trasformatori di misura che servono diverse parti della catena del valore. Hitachi Energy, Siemens Energy, GE Vernova e Schneider Electric competono attraverso ampi portafogli di prodotti per l'elettrificazione e le reti elettriche. Trench Group, PFIFFNER, RITZ e Arteche Group competono grazie a competenze tecniche specifiche nei settori dell'alta tensione e del digitale. La qualificazione del prodotto, la capacità produttiva, le prestazioni di precisione e l'affidabilità delle consegne influenzano la selezione dei fornitori. I prodotti di media tensione sono soggetti a una concorrenza di prezzo più diretta, poiché le specifiche sono più standardizzate. Le applicazioni ad alta tensione e digitali consentono una maggiore differenziazione, in quanto i clienti necessitano di comprovate capacità di ingegneria e collaudo. Questa suddivisione pone i produttori di fronte a due diverse sfide competitive: il controllo dei costi nelle linee di prodotto standardizzate e la dimostrazione dell'affidabilità tecnica in applicazioni esigenti. L'equilibrio tra queste due sfide incide sui margini, sulle priorità di investimento e sulla capacità di mantenere i rapporti con le utility.
Nel maggio 2025, Trench Group ha firmato accordi quadro a lungo termine con GE Vernova, Hitachi Energy e Siemens Energy per trasformatori di misura, avvolgimenti a nucleo d'aria e boccole per trasformatori. Gli accordi si estendono fino alla metà degli anni 2030 e dimostrano che gli integratori di sistemi possono fare affidamento su fornitori specializzati per i componenti ad alta tensione. Nel marzo 2026, GE Vernova ha annunciato un investimento di 30 milioni di dollari per l'ampliamento della capacità produttiva nel settore dell'elettrificazione in Italia. Secondo l'azienda, l'investimento rientra in un più ampio programma di investimenti e ricerca da 11 miliardi di dollari, che si estende fino al 2028. Queste iniziative indicano che la capacità produttiva e la garanzia di fornitura rimangono fattori competitivi fondamentali. I fornitori devono inoltre allineare lo sviluppo dei loro prodotti agli standard delle utility e ai requisiti delle sottostazioni digitali. In pratica, ciò significa gestire la disponibilità dei prodotti insieme alle attività di certificazione, collaudo e documentazione. Le utility spesso apprezzano un'affidabilità nelle consegne, poiché i ritardi nella fornitura di un singolo componente possono influire sulla messa in servizio di un'intera sottostazione. Questo conferisce un vantaggio ai fornitori consolidati, mentre gli specialisti possono competere laddove la loro competenza tecnica è strettamente allineata alle esigenze del progetto.
Schneider Electric ha lanciato la sua piattaforma One Digital Grid alla fine del 2025, che combina la gestione della distribuzione, l'analisi in tempo reale e le funzioni di automazione edge. Una piattaforma digitale può influenzare le specifiche delle apparecchiature collegando i dispositivi di campo a un'architettura di rete più ampia. Rimane un'opportunità di prodotto per apparecchiature ad alta precisione in grado di supportare la misurazione, la protezione e il monitoraggio delle armoniche all'interno di un'unica applicazione. Questo requisito sta diventando sempre più rilevante con l'aumento delle risorse basate su inverter nei sistemi di alimentazione. I produttori in grado di convalidare le prestazioni in queste funzioni possono rafforzare la propria posizione presso le utility e gli acquirenti industriali. Il contesto competitivo rimane coerente con un punteggio di concentrazione del mercato pari a 5, poiché la ricerca fornita identifica diversi importanti fornitori integrati e specializzati, ma non fornisce una cifra di quota combinata che giustificherebbe un punteggio più alto.
Attuali leader del settore dei trasformatori
Siemens Energy Ag
Hitachi Energia Ltd.
Schneider SE elettrico
GE Vernova Inc.
Eaton Corporation plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: BHEL si è aggiudicata un contratto da 61 milioni di dollari da Power Grid Corporation of India per 23 trasformatori monofase da 500 MVA, 765/400 kV, nell'ambito del programma di approvvigionamento all'ingrosso Lot-7 di PGCIL. L'ordine è stato assegnato il 24 agosto 2026, tramite una gara d'appalto nazionale con cinque partecipanti qualificati, tra cui CG Power, GE Vernova T&D India e Siemens Energy India.
- Luglio 2026: Trench Group, tramite la sua controllata HSP US, ha inaugurato il suo primo stabilimento statunitense per la produzione di boccole per trasformatori ad alta tensione a Charlotte, nella Carolina del Nord, con un investimento di oltre 60 milioni di dollari. L'impianto di 170,000 piedi quadrati produce boccole per trasformatori da 25 kV a 765 kV conformi ai requisiti del programma "Build America, Buy America". Le prime consegne per la gamma da 230 kV sono previste per la fine del 2026, mentre le consegne per la gamma da 765 kV seguiranno nel 2028.
- Giugno 2026: il comitato tecnico IEC TC 38 ha approvato la norma IEC 61869-9/AMD1 per la registrazione come FDIS, promuovendo il quadro di conformità che disciplina i trasformatori di corrente digitali e le unità di fusione nelle sottostazioni digitali conformi alla norma IEC 61850 a livello globale.
- Maggio 2026: Trench Group si è aggiudicata un progetto CVT a 765 kV per ERCOT in Texas, a supporto delle prime linee di trasmissione a 765 kV dello stato. L'azienda ha inoltre presentato il suo portfolio a 765 kV all'IEEE PES T&D 2026 di Chicago.
Ambito del rapporto sul mercato globale dei trasformatori di corrente
Un trasformatore di corrente (CT) è un dispositivo elettrico utilizzato per misurare o monitorare in sicurezza correnti elettriche elevate. Riduce una corrente elevata che scorre in una linea elettrica a una corrente più piccola e proporzionale, misurabile tramite contatori o relè di protezione.
Il rapporto sul mercato dei trasformatori di corrente è segmentato per tensione, utente finale e area geografica. Per tensione, il mercato è segmentato in bassa tensione, media tensione e alta tensione. Per utente finale, il mercato è segmentato in aziende di servizi elettrici, industria, commercio e residenziale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei trasformatori di corrente in 26 paesi delle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Basso voltaggio |
| Media Tensione |
| High Voltage |
| Utilità di alimentazione |
| Industriale |
| Commerciale |
| Residenziale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per voltaggio | Basso voltaggio | |
| Media Tensione | ||
| High Voltage | ||
| Per utente finale | Utilità di alimentazione | |
| Industriale | ||
| Commerciale | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali fattori stanno trainando la domanda di trasformatori di corrente fino al 2031?
La modernizzazione della rete elettrica, le interconnessioni con fonti rinnovabili, le sottostazioni digitali, l'elettrificazione industriale e il monitoraggio dell'alimentazione dei data center supportano la domanda.
Qual è il tasso di crescita previsto per i trasformatori di corrente?
Si prevede che l'attuale mercato dei trasformatori crescerà a un tasso annuo composto del 6.02% dal 2026 al 2031, raggiungendo i 4.43 miliardi di dollari.
Quale categoria di voltaggio detiene la quota maggiore?
Nel 2025, la media tensione ha rappresentato il 51.3% del fatturato, a testimonianza del suo ruolo nelle sottostazioni di distribuzione e nei sistemi di alimentazione industriali.
Quale gruppo di clienti sta crescendo più rapidamente?
Si prevede che gli utenti industriali cresceranno a un tasso annuo composto del 6.9% fino al 2031, grazie ai data center e ai processi industriali elettrificati.
Quale regione sta crescendo più velocemente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.6% fino al 2031 e rappresenterà il 39.5% del fatturato nel 2025.
Perché i trasformatori di corrente digitali stanno diventando sempre più importanti?
Le sottostazioni digitali utilizzano la comunicazione a valori campionati e richiedono apparecchiature conformi allo standard IEC 61869-9 per le interfacce digitali.


