

Dimensioni e quota di mercato delle assicurazioni in criptovalute
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 0.39 miliardo di dollari |
| Dimensione del mercato (2031) | 1.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 24.56% CAGR |
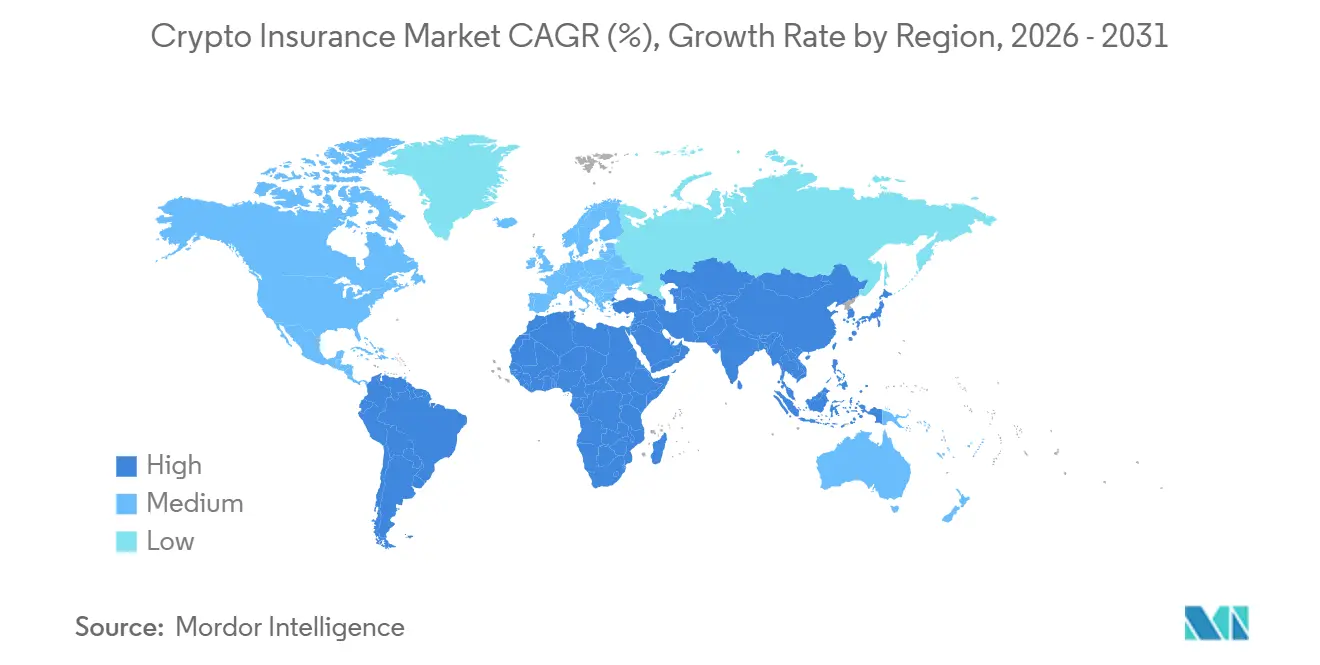
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
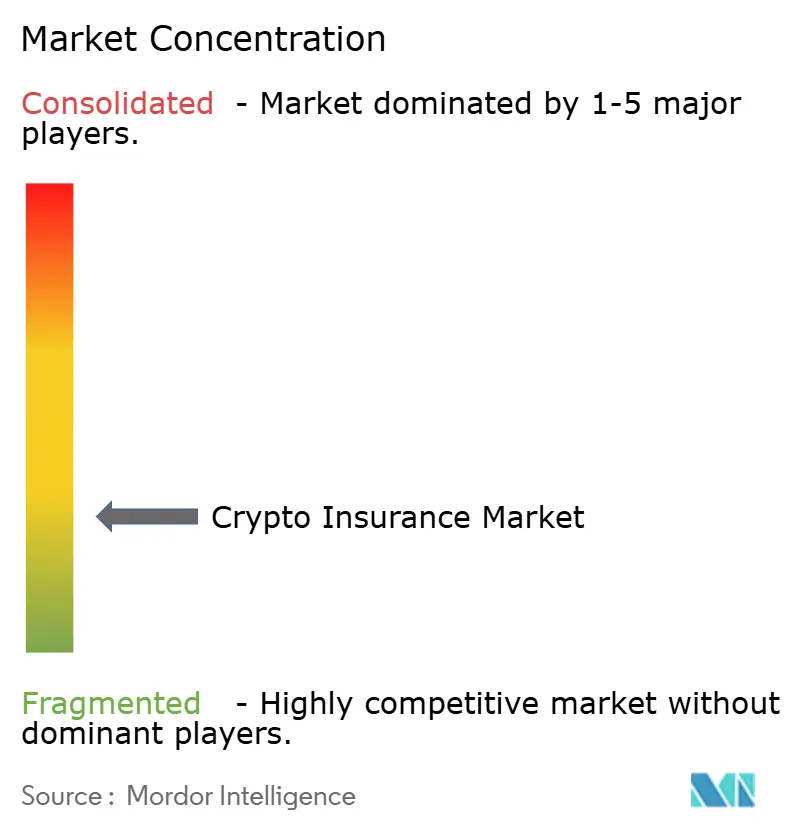
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle assicurazioni in criptovalute a cura di Mordor Intelligence.
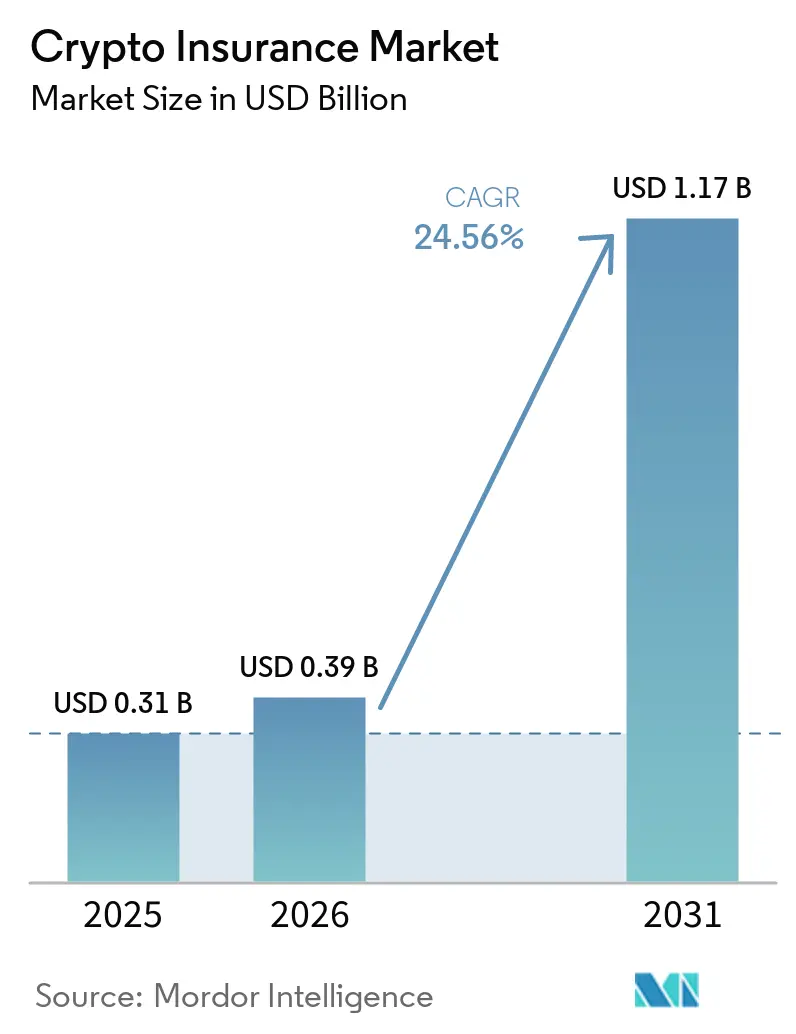
Si prevede che il mercato delle assicurazioni in criptovalute crescerà da 0.31 miliardi di dollari nel 2025 e 0.39 miliardi di dollari nel 2026 a 1.17 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 24.56% tra il 2026 e il 2031.
La domanda si sta spostando oltre la protezione discrezionale, poiché gli investitori istituzionali e le società di asset digitali regolamentate attribuiscono maggiore importanza alla custodia, alla resilienza operativa e alla copertura della responsabilità civile. Il GENIUS Act ha istituito un quadro normativo federale per le stablecoin nel 2025, con una copertura di riserva del 100% e l'obbligo di divulgazione pubblica mensile delle riserve, rafforzando la necessità di valutare le esposizioni non assicurate nell'intero ecosistema degli asset digitali. Furti e perdite informatiche continuano a influenzare le decisioni di acquisto: nel 2025 sono stati sottratti 3.4 miliardi di dollari ai servizi di criptovalute, di cui 1.5 miliardi a causa del solo incidente Bybit. Il mercato delle assicurazioni per criptovalute è inoltre plasmato dalla graduale integrazione della copertura in wallet, exchange e piattaforme di custodia, che può semplificare l'ottenimento della protezione. Allo stesso tempo, la limitata capacità di sottoscrizione e la formulazione incoerente delle polizze continuano a limitare i collocamenti più consistenti e a rendere il mercato delle assicurazioni per criptovalute dipendente da competenze specialistiche.
Punti chiave del rapporto
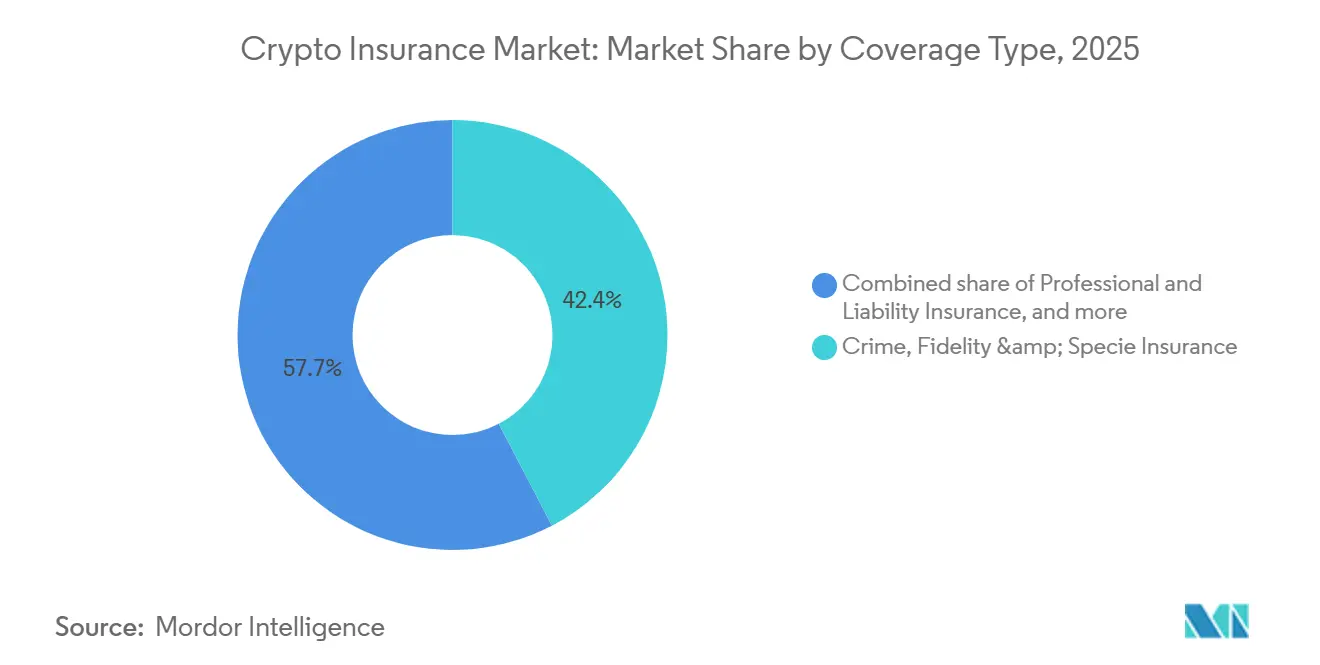
- Per tipologia di copertura, le assicurazioni contro i crimini, la frode e i beni in metallo prezioso hanno conquistato il 42.4% della quota di mercato delle assicurazioni per criptovalute nel 2025, mentre si prevede che le assicurazioni contro la responsabilità informatica e gli errori e le omissioni in ambito tecnologico cresceranno a un tasso annuo composto del 29.1% fino al 2031.
- Per tipologia di assicurazione, le assicurazioni tradizionali, centralizzate e regolamentate, rappresentavano il 68.3% della quota di mercato delle assicurazioni in criptovalute nel 2025, mentre si prevede che i protocolli di mutuo soccorso e copertura decentralizzati e on-chain cresceranno a un tasso di crescita annuo composto (CAGR) del 36.3% fino al 2031.
- Per canale di distribuzione, nel 2025 i broker e gli intermediari specializzati detenevano il 54.7% della quota di mercato delle assicurazioni in criptovalute, mentre si prevede che la distribuzione integrata e tramite piattaforme crescerà a un tasso annuo composto del 32.3% fino al 2031.
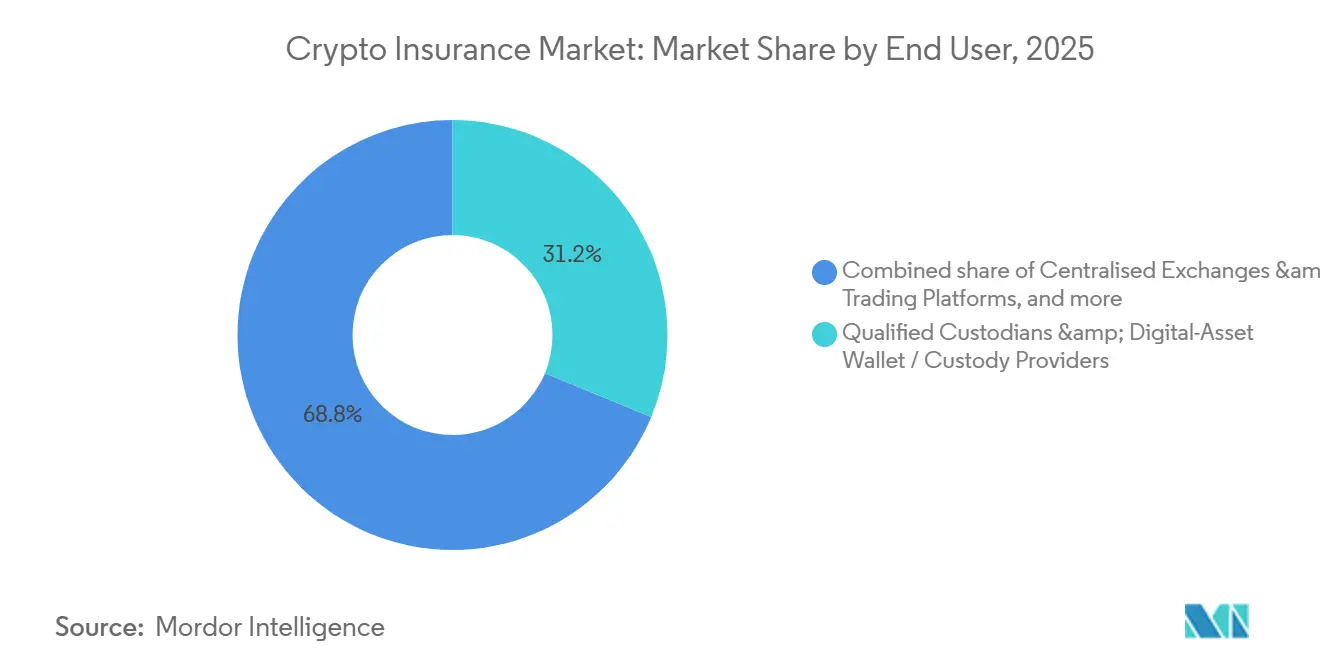
- Per quanto riguarda gli utenti finali, i custodi qualificati e i fornitori di portafogli e servizi di custodia di asset digitali rappresentavano il 31.2% della quota di mercato delle assicurazioni in criptovalute nel 2025, mentre si prevede che gli investitori istituzionali e i gestori patrimoniali cresceranno a un tasso di crescita annuo composto (CAGR) del 31.2% fino al 2031.
- In termini di patrimonio assicurato ed esposizione, le criptovalute hanno conquistato il 59.1% della quota di mercato delle assicurazioni in criptovalute nel 2025, mentre si prevede che altri token fungibili e asset tokenizzati cresceranno a un tasso di crescita annuo composto (CAGR) del 32.8% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 41.10% della quota di mercato delle assicurazioni per criptovalute, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 29.75% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle assicurazioni in criptovalute
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione istituzionale di risorse digitali | + 6.0% | A livello globale, con guadagni iniziali concentrati in Nord America ed Europa. | Medio termine (2-4 anni) |
| Crescente domanda di copertura assicurativa per custodia, scambio e responsabilità relative ad asset digitali. | + 5.0% | Nord America ed Europa, con ricadute sui principali mercati dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Espansione della DeFi e degli asset tokenizzati | + 4.5% | Globale, guidato da Asia-Pacifico e Nord America | A lungo termine (≥ 4 anni) |
| Aumento dei furti di criptovalute, degli attacchi informatici e delle vulnerabilità degli smart contract. | + 5.0% | Global | A breve termine (≤ 2 anni) |
| Assicurazione integrata nelle piattaforme di asset digitali | + 3.5% | Asia-Pacifico e Nord America, con una crescente domanda europea | Medio termine (2-4 anni) |
| Analisi del rischio crittografico migliorata e sottoscrizione specializzata. | + 3.0% | Nord America ed Europa, con adozione progressiva nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente adozione da parte delle istituzioni rimodella la composizione della domanda
Le partecipazioni istituzionali in asset digitali stanno rendendo la custodia assicurata sempre più importante per le aziende con responsabilità fiduciarie e di supervisione. Fondi pensione, fondi sovrani e consulenti finanziari registrati subiscono una maggiore pressione per utilizzare accordi di custodia in grado di coprire l'esposizione alle perdite di prima parte. Questo cambiamento rende la protezione una condizione per una più ampia partecipazione istituzionale, piuttosto che un'opzione aggiuntiva. La legge sudcoreana sulla protezione degli utenti di asset virtuali, in vigore da luglio 2024, impone ai fornitori di servizi di asset virtuali di mantenere un'assicurazione o riserve pari ad almeno il 5% del valore economico dei portafogli online. La polizza di Samsung Fire & Marine per gli asset digitali in Corea è iniziata con un premio del 15% ed è stata successivamente rinnovata al 10%, a dimostrazione di come la domanda istituzionale iniziale possa favorire la formazione del prezzo in una nuova giurisdizione. Il mercato delle assicurazioni per criptovalute trae vantaggio dalla contemporanea applicazione di obblighi normativi e standard fiduciari, poiché la domanda di copertura diventa meno legata ai cicli di prezzo delle criptovalute.
L'aumento delle perdite dovute ai crimini legati alle criptovalute rafforza la necessità di un'assicurazione strutturale.
Il valore rubato dai servizi di criptovaluta ha raggiunto i 3.4 miliardi di dollari nel 2025 e gli attori sponsorizzati dallo stato nordcoreano sono stati responsabili di almeno 2.02 miliardi di dollari di tale importo [1] Chainalysis, “Crypto Hacking and Stolen Funds in 2025,” Chainalysis, chainalysis.com . La stessa fonte ha riferito che questi attori sono stati responsabili del 76% delle violazioni dei servizi, il che evidenzia la concentrazione di eventi di perdita importanti. Solo il 4.2% degli asset hackerati è stato recuperato nella prima metà del 2025, aumentando l'importanza della protezione finanziaria di prima parte quando gli sforzi di recupero falliscono. Gli incidenti relativi agli smart contract richiedono analisi forensi della blockchain, revisione del codice e prove on-chain, che differiscono dal lavoro convenzionale di reclamo informatico. Nel 2025 CertiK ha registrato perdite per 3.35 miliardi di dollari a seguito di 760 incidenti on-chain, con un aumento del 37.1% rispetto al 2024. Questi eventi alimentano la domanda nel mercato delle assicurazioni per criptovalute, ma inducono anche gli assicuratori alla cautela in merito a prezzi, accumulo e limiti di copertura disponibili.
L'espansione della DeFi e degli asset tokenizzati crea una nuova frontiera di copertura
La DeFi e gli asset tokenizzati stanno creando esposizioni che non si adattano perfettamente alle strutture convenzionali delle polizze assicurative immobiliari o informatiche. Meno del 2% del valore totale bloccato nella DeFi era coperto da assicurazione e Nexus Mutual rappresentava la maggior parte dei 123.5 milioni di dollari di valore totale bloccato nel settore assicurativo monitorato nel 2026 [2]. Gli hacker stanno sottraendo miliardi dalla DeFi, ma quasi nessuna delle tue criptovalute è assicurata . Il fondo tokenizzato BUIDL di BlackRock ha superato 1 miliardo di dollari di asset nel 2024, introducendo esposizioni a riserva, custodia, chiave privata e smart contract nella stessa struttura di prodotto. Un documento del 2025 del Journal of Banking and Finance ha rilevato che la copertura parametrica on-chain può integrare o sostituire la tradizionale copertura indennitaria quando il rischio di base è moderato [3] "Decentralized Finance Risk Transfer and Smart Contract-Based Insurance", Journal of Banking and Finance, sciencedirect.com . Le prove disponibili forniscono agli assicuratori una base più solida per valutare l'esposizione alla DeFi rispetto a quanto fornito dai precedenti modelli di mercato. Il mercato delle assicurazioni crittografiche può quindi espandersi oltre la copertura per custodia e reati, poiché i protocolli e gli emittenti di asset tokenizzati cercano accordi più formali di trasferimento del rischio.
L'integrazione assicurativa integrata riduce gli attriti e amplia la penetrazione
La penetrazione assicurativa è rimasta bassa perché gli acquirenti spesso devono stipulare una copertura separatamente dalle loro attività principali con asset digitali. La distribuzione integrata colloca la protezione all'interno delle interfacce di scambio, delle piattaforme di custodia e dei vault DeFi, riducendo la necessità di una fase di acquisto separata. I Covered Vault di OpenCover offrono una capacità di copertura fino a 50 milioni di dollari per vault attraverso l'infrastruttura di sottoscrizione di Nexus Mutual [4] OpenCover, “Introducing Covered Vaults The First Primitive for Vault-Native Risk Transfer,” OpenCover, opencover.com . La struttura rende la copertura parte del prodotto sottostante piuttosto che un livello di polizza autonomo. Picnic ha utilizzato i Covered Vault in un'esperienza di neobanca che combinava partecipazioni in dollari digitali, spese con carta, rendimento on-chain e protezione integrata. Questo approccio può estendere il mercato delle assicurazioni per criptovalute agli utenti al dettaglio e alle piccole imprese che non sono ben serviti da un processo gestito da un broker.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dati storici limitati sulle perdite e incertezza nella modellazione del rischio | -2.0% | Global | Medio termine (2-4 anni) |
| Capacità di sottoscrizione limitata per esposizioni ad alto rischio nel settore delle criptovalute | -1.5% | Global | Medio termine (2-4 anni) |
| Costi elevati dei premi assicurativi e termini di copertura restrittivi. | -1.0% | Asia-Pacifico, Medio Oriente e Nord Africa, con ricadute sui mercati emergenti. | A breve termine (≤ 2 anni) |
| Ampie esclusioni per perdite di mercato, errori dell'utente e guasti sistemici | -1.0% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La scarsità di dati limita la fiducia attuariale
La breve storia degli asset digitali limita la disponibilità di dati stabili sulle perdite per la sottoscrizione delle polizze. Nel 2025, AM Best ha affermato che i dati significativi sulle perdite legate alle criptovalute rimanevano scarsi a causa della breve storia operativa del settore e della precedente dipendenza dall'autoassicurazione. Le perdite ingenti rendono inoltre difficile la previsione, poiché possono distorcere le medie storiche e le ipotesi sulla gravità dei sinistri. L'incidente di Bybit, del valore di 1.5 miliardi di dollari, è stato oltre 1,000 volte superiore al valore mediano degli incidenti, secondo Chainalysis. Immunefi ha documentato 191 incidenti segnalati pubblicamente tra il 2024 e il 2025, per un totale di 4.67 miliardi di dollari. Finché le compagnie assicurative non disporranno di uno storico più lungo di sinistri strutturati, il mercato delle assicurazioni per le criptovalute dovrà probabilmente affrontare una capacità limitata e premi più elevati in diverse linee di copertura.
Il divario strutturale nella capacità di sottoscrizione limita la scalabilità del mercato
La capacità disponibile per le esposizioni ad alto rischio in asset digitali rimane concentrata in un piccolo gruppo di sindacati Lloyd's e assicuratori specializzati. Questa struttura può rendere difficile raggiungere i limiti necessari per un'esposizione a un importante exchange, a un depositario o a un hot wallet. Relm Insurance ha dichiarato nel maggio 2026 che un evento delle dimensioni di Bybit rimaneva difficile da assicurare a causa dei limiti di capacità globali e delle preoccupazioni relative alle perdite correlate. L'EIOPA ha raccomandato un requisito patrimoniale del 100% per le partecipazioni in criptovalute degli assicuratori dell'UE nel marzo 2025, aumentando l'onere patrimoniale associato al supporto riassicurativo convenzionale. Core V2 di Symbiotic ha introdotto garanzie condivise per assicurazioni, credito e asset tokenizzati nel luglio 2026, con la società che ha affermato che il modello offriva un'efficienza del capitale superiore del 70% rispetto ai pool indipendenti. Il riconoscimento normativo di tali strutture di riassicurazione on-chain è ancora incompleto, pertanto la limitazione della capacità continuerà a frenare il mercato delle assicurazioni in criptovalute nel breve termine.
Analisi del segmento
Per tipologia di copertura: le coperture contro i reati e le frodi sono in testa, mentre la responsabilità informatica accelera.
Nel 2025, le assicurazioni contro i reati, la frode e il furto di criptovalute rappresentavano il 42.4% della quota di mercato. Questo segmento rimane la copertura principale per i depositari istituzionali, gli exchange e le tesorerie che necessitano di protezione contro furti, frodi dei dipendenti e perdite fisiche. La copertura contro i reati legati alla conservazione a freddo (cold storage) ha attirato una maggiore partecipazione da parte dei sindacati di Lloyd's, poiché l'ambiente di controllo è più facile da valutare rispetto all'esposizione ai reati legati ai portafogli online (hot wallet). La copertura hot wallet prevede premi più elevati e requisiti di sicurezza più stringenti, in quanto esposta a minacce operative e informatiche più frequenti. Mosaic Insurance ha lanciato un prodotto combinato contro i reati informatici e quelli legati agli istituti finanziari tramite il sindacato Lloyd's 1609, offrendo una capacità fino a 10 milioni di dollari per i reati informatici e tecnologici e 5 milioni di dollari per i reati. Il prodotto riflette l'esigenza di una copertura integrata laddove una perdita può coinvolgere sia un guasto tecnologico che un reato finanziario.
Si prevede che le assicurazioni contro la responsabilità informatica e gli errori e le omissioni tecnologiche cresceranno a un tasso annuo composto (CAGR) del 29.1% tra il 2026 e il 2031. Il MiCA, il DORA e il regime delle criptovalute della FCA stanno aumentando l'attenzione sulla resilienza operativa e sulla responsabilità tecnologica tra le entità autorizzate. Questi requisiti stanno ampliando la domanda di copertura relativa a falle di sicurezza, errori tecnologici e interruzioni del servizio. L'assicurazione contro i reati di custodia di asset digitali, la copertura per smart contract e protocolli, l'assicurazione contro i rischi finanziari di stablecoin e DeFi, la responsabilità professionale e la protezione delle infrastrutture rimangono parte del più ampio mix di coperture. L'articolo 67 del MiCA consente ai fornitori di servizi di criptovalute di utilizzare una polizza assicurativa qualificata come alternativa alla detenzione di determinate risorse finanziarie, il che supporta direttamente la domanda di copertura di responsabilità civile nell'Unione Europea. Le dimensioni del mercato assicurativo delle criptovalute continuano quindi a combinare la consolidata protezione della custodia con nuove forme di polizza per il rischio tecnologico regolamentato.
Per modello assicurativo: le compagnie tradizionali sono in testa, ma i modelli on-chain accelerano
Nel 2025, le assicurazioni tradizionali, centralizzate e regolamentate, detenevano il 68.3% della quota di mercato delle assicurazioni per criptovalute. I sindacati di Lloyd's e le compagnie specializzate autorizzate hanno guidato le sottoscrizioni istituzionali, poiché gli exchange regolamentati e gli investitori istituzionali spesso richiedono coperture con rating. La loro posizione riflette anche una maggiore capacità, processi di gestione dei sinistri consolidati e l'accettazione all'interno di programmi di conformità formali. I protocolli decentralizzati non sono ancora in grado di soddisfare tutti i requisiti di ammissibilità delle compagnie assicurative nella maggior parte delle giurisdizioni. Native Risk Collective, lanciato nel luglio 2025, ha collegato gli sconti sui premi a controlli di sicurezza verificati e ha riunito Mosaic Insurance, Chaucer e fornitori di tecnologie per la sicurezza. Il programma dimostra come la capacità tradizionale stia utilizzando controlli tecnici per migliorare la fiducia nella sottoscrizione delle polizze.
Si prevede che i protocolli di mutuo soccorso e di copertura decentralizzati e on-chain cresceranno a un tasso di crescita annuo composto (CAGR) del 36.3% tra il 2026 e il 2031. Questi modelli utilizzano la condivisione di smart contract e la governance della comunità per affrontare i rischi che possono non rientrare nelle formulazioni delle polizze convenzionali. Nel 2025 Nexus Mutual si è integrata con Symbiotic per creare uno strato di riassicurazione a rendimento, supportato da capitale di rifinanziamento. Tale accordo può aumentare la capacità effettiva senza dipendere esclusivamente da riserve inattive dedicate. I modelli ibridi e alternativi di condivisione del rischio rimangono rilevanti laddove gli acquirenti necessitano sia di una copertura regolamentata che di un trasferimento del rischio on-chain. Una ricerca pubblicata sul Journal of Banking and Finance supporta il ruolo dell'assicurazione DeFi laddove il rischio di base e il rischio di default rimangono moderati. Si prevede pertanto che le dimensioni del mercato delle assicurazioni in criptovalute beneficeranno della graduale adozione di modelli di trasferimento del rischio sia regolamentati che on-chain.
Per canale di distribuzione: i broker restano centrali mentre le piattaforme ampliano l'accesso
Nel 2025, i broker e gli intermediari specializzati detenevano il 54.7% della quota di mercato delle assicurazioni sulle criptovalute. Il loro ruolo riflette la complessità della collocazione dei rischi legati agli asset digitali e la necessità di mettere in contatto acquirenti specializzati con capacità di sottoscrizione limitate. Marsh McLennan, Aon, Elmore, Howden e Native hanno supportato le collocazioni istituzionali attraverso la consulenza sui rischi e l'accesso a Lloyd's e alla capacità di assicurazione in eccesso e in surplus. I broker aiutano inoltre gli acquirenti a descrivere i controlli di custodia, la governance e le pratiche di sicurezza in formati che gli assicuratori possono valutare. WTW ha acquisito Redefind nel giugno 2026, aggiungendo una piattaforma focalizzata sul costo di rintracciamento e recupero degli asset digitali rubati. L'operazione ha dimostrato come gli intermediari stiano aggiungendo servizi correlati al recupero oltre alla collocazione delle polizze.
Si prevede che la distribuzione integrata e tramite piattaforme crescerà a un tasso annuo composto (CAGR) del 32.3% tra il 2026 e il 2031. Questo canale consente di presentare la copertura assicurativa direttamente all'interno di un wallet, di un exchange o di un vault, senza che gli utenti debbano avviare una ricerca assicurativa separata. Il modello può ridurre le difficoltà di acquisto per gli utenti DeFi e i partecipanti agli exchange al dettaglio. La distribuzione diretta e i marketplace assicurativi digitali si rivolgono ai clienti che preferiscono l'acquisto online ma non necessitano di complesse procedure di collocamento istituzionale. L'approccio basato sui vault di OpenCover dimostra come la distribuzione orientata al prodotto possa aggiungere capacità di copertura direttamente all'attività on-chain di un utente. Il mercato delle assicurazioni in criptovalute potrebbe registrare una maggiore partecipazione di clienti al dettaglio e piccole imprese con la crescente diffusione dei prodotti basati su piattaforme.
Per utente finale: i depositari generano la maggior parte dei ricavi, mentre gli investitori istituzionali trainano la crescita.
Nel 2025, i custodi qualificati e i fornitori di portafogli e servizi di custodia per asset digitali detenevano il 31.2% della quota di mercato delle assicurazioni per criptovalute. La loro posizione di leadership riflette i requisiti di licenza, conformità e copertura delle perdite di prima parte nelle principali giurisdizioni che regolano gli asset digitali. I fornitori di servizi di custodia negli Stati Uniti, nell'Unione Europea, a Singapore e a Hong Kong sono generalmente tenuti a mantenere una copertura assicurativa o una protezione finanziaria equivalente. Inoltre, la gestione degli asset crea una chiara necessità di trasferire il rischio di furto, perdita e operatività. A marzo 2026, Aon ha completato una prova di concetto per il pagamento dei premi assicurativi di stablecoin per Coinbase e Paxos, utilizzando USDC su Ethereum e PYUSD su Solana. L'evento ha dimostrato che l'infrastruttura di regolamento assicurativo si sta adattando ai modelli operativi dei principali clienti di custodia e di scambio.
Si prevede che gli investitori istituzionali e i gestori patrimoniali cresceranno a un tasso di crescita annuo composto (CAGR) del 31.2% tra il 2026 e il 2031. Gli amministratori dei fondi pensione e i comitati di investimento si aspettano sempre più che le allocazioni di asset digitali siano soggette ad accordi di custodia simili a quelli utilizzati per gli asset finanziari tradizionali. Questa aspettativa accresce l'importanza attribuita alle coperture assicurative in grado di supportare la supervisione fiduciaria. A febbraio 2026, LTP Group ha ampliato il proprio programma di assicurazione per la custodia di asset digitali, portandolo a una capacità impegnata di 100 milioni di dollari, con Canopius come sottoscrittore del programma. Exchange, protocolli DeFi, aziende e investitori al dettaglio hanno profili di rischio ed esigenze di copertura differenti. Gli utenti al dettaglio rimangono il gruppo di utenti finali più ampio e meno servito, poiché i collocamenti tradizionali tramite broker non sono progettati per transazioni di piccolo importo. Si prevede pertanto che il mercato delle assicurazioni per criptovalute si espanderà con l'aumento della partecipazione istituzionale e dei requisiti di custodia degli asset digitali.
Per tipologia di asset assicurato/esposizione: le criptovalute restano fondamentali, mentre gli asset tokenizzati si espandono
Nel 2025, le criptovalute rappresentavano il 59.1% dell'esposizione patrimoniale assicurata. Bitcoin, ether e le principali altcoin detenute in servizi di custodia e su piattaforme di scambio costituivano la base di esposizione più ampia. Le pratiche di sottoscrizione per la custodia di criptovalute sono più mature rispetto a quelle per i prodotti tokenizzati più recenti. La copertura per il cold storage è più facile da garantire laddove siano in vigore solidi controlli di accesso e procedure operative. I portafogli online (hot wallet) richiedono ancora premi più elevati e requisiti di sicurezza più rigorosi a causa della loro maggiore vulnerabilità ai furti informatici. I token non fungibili (NFT) e le infrastrutture di asset digitali (DAR) rappresentano ancora una parte minore del mix di coperture, con i rischi infrastrutturali spesso inclusi in coperture più ampie per errori e omissioni tecnologiche.
Si prevede che altri token fungibili e asset tokenizzati cresceranno a un tasso di crescita annuo composto (CAGR) del 32.8% tra il 2026 e il 2031. Gli asset reali tokenizzati e le tesorerie dei protocolli DeFi creano profili di rischio che includono vulnerabilità degli smart contract, compromissione delle chiavi private, fallimento della custodia e rischio di riserva. Il fondo BUIDL di BlackRock ha superato 1 miliardo di dollari di asset nel 2024, attirando l'attenzione sulle esigenze assicurative dei prodotti finanziari tokenizzati. Anche le stablecoin stanno diventando più rilevanti per il mercato delle assicurazioni sulle criptovalute, man mano che la divulgazione delle riserve e gli obblighi di rimborso diventano più formali. BDIC ha lanciato StableCover Pro alla fine del 2025 per le stablecoin conformi alla SEC, con l'obiettivo di coprire il fallimento delle riserve, le violazioni delle garanzie di rimborso e i rischi di custodia. Questi sviluppi indicano una base di asset assicurati più ampia, poiché i prodotti di asset digitali si istituzionalizzano maggiormente e supportano la crescita del mercato delle assicurazioni sulle criptovalute.
Analisi geografica
Nel 2025, il Nord America deteneva il 41.1% della quota di mercato delle assicurazioni sulle criptovalute. La regione beneficia di una concentrazione di capitali istituzionali in asset digitali, consulenti finanziari registrati, sottoscrittori specializzati e capacità di mercato in eccesso. Il Digital Asset Market Clarity Act (DAMC) è stato approvato dalla Camera dei Rappresentanti degli Stati Uniti nel 2025 con l'obiettivo di definire le responsabilità della SEC e della CFTC in materia di asset digitali. Il GENIUS Act ha inoltre fornito un quadro normativo per le stablecoin, riducendo l'incertezza relativa agli standard di riserva e alle informative. La posizione del Canada in merito agli ETF sulle criptovalute e alla registrazione presso gli exchange, unitamente alla crescente attività retail in Messico, contribuisce alla domanda regionale. Il vantaggio del Nord America riflette anche la presenza di numerosi agenti generali specializzati e strutture di coassicurazione in grado di raggruppare limiti di rischio singoli più elevati. Questa presenza permette alle compagnie assicurative di condividere collocamenti più consistenti senza dipendere da un unico bilancio. La struttura regionale offre agli acquirenti consolidati un maggiore accesso alla sottoscrizione specializzata rispetto a molti altri mercati.
Nel 2025 l'Europa è stata il secondo mercato regionale più grande. Il MiCA è pienamente operativo dal dicembre 2024 e ha ridefinito il modo in cui le compagnie assicurative interagiscono con i fornitori di servizi regolamentati relativi alle criptovalute. L'articolo 67 consente la copertura assicurativa ammissibile a supporto dei requisiti di risorse finanziarie nei 27 Stati membri dell'Unione Europea. Il DORA è entrato in vigore il 17 gennaio 2025, aggiungendo requisiti di resilienza operativa che influenzano sempre più le discussioni sul rinnovo delle polizze assicurative. Il Regno Unito rimane al di fuori del MiCA, ma contribuisce con la propria capacità attraverso Lloyd's di Londra e il quadro normativo in via di sviluppo della FCA in materia di criptovalute. Germania, Francia e Paesi del Benelux rappresentano importanti centri di domanda, in quanto i fornitori stanno completando l'autorizzazione MiCA e integrando la copertura nei propri requisiti operativi.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 29.8% tra il 2026 e il 2031. Singapore, Hong Kong e Australia stanno sostenendo la crescita attraverso licenze, afflussi istituzionali e un'elevata attività di transazione di asset digitali. La Securities and Futures Commission di Hong Kong ha pubblicato la sua roadmap ASPI-Re nel 2025, ampliando la gamma di attività regolamentate relative agli asset virtuali e incoraggiando accordi assicurativi formali. Singapore ha attivato il suo quadro normativo per i fornitori di servizi di token digitali (DSP) il 30 giugno 2025, richiedendo ai fornitori offshore di ottenere licenze e di conformarsi alle norme antiriciclaggio e di contrasto al finanziamento del terrorismo. Canopius ha selezionato Qubit, MGA con sede a Hong Kong, come suo primo Lloyd's Coverholder nella regione Asia-Pacifico nel febbraio 2025, contribuendo a costruire la distribuzione regionale per i prodotti di custodia e di copertura contro i reati. Il Medio Oriente, il Sudafrica e il Sud America rimangono aree di opportunità più piccole, con gli Emirati Arabi Uniti, il Brasile e altri mercati attivi che generano domanda di copertura per custodia e responsabilità civile.
Panorama competitivo
Il mercato delle assicurazioni per criptovalute presenta una base di compagnie assicurative frammentata, ma un pool concentrato di capacità istituzionale. Canopius, Beazley, Arch Insurance International, Tokio Marine HCC e altri sindacati di Lloyd's e compagnie specializzate controllano un'ampia quota dei limiti disponibili per i singoli rischi. Chubb e Munich Re generalmente forniscono capacità di riassicurazione tramite società specializzate, piuttosto che emettere direttamente polizze primarie. Questa struttura di mercato rende la sindacazione importante quando le borse, i depositari e gli investitori istituzionali richiedono limiti elevati. Native Risk Collective ha unito le compagnie di sottoscrizione di Lloyd's Mosaic Insurance e Chaucer con fornitori di garanzie per integrare i controlli verificati nel quadro di sottoscrizione. Questa soluzione illustra come le compagnie assicurative stiano utilizzando partnership di garanzia per ridurre l'incertezza sulle perdite prima di estendere la capacità.
Arch Insurance International si è unita a OneInfinity ed Evertas in un accordo di assicurazione per la custodia di HashKey Exchange nell'agosto 2025. L'operazione ha dimostrato come la coassicurazione possa raggiungere massimali che un singolo assicuratore potrebbe non essere disposto a offrire. Anche Canopius ha stretto una partnership con EX.IO nel maggio 2025 per fornire un'assicurazione per la custodia in linea con gli standard di salvaguardia della Securities and Futures Commission di Hong Kong. Queste iniziative si concentrano su exchange regolamentati e fornitori di servizi di custodia in grado di dimostrare di disporre di controlli consolidati. Le opportunità rimangono limitate per le esposizioni a portafogli online e bridge cross-chain superiori a 50 milioni di dollari, per gli eventi di depeg di stablecoin sistemici e per i rischi relativi a piccoli o piccoli imprenditori. Il collocamento tradizionale tramite broker rimane meno conveniente per le polizze di importo inferiore, lasciando spazio a soluzioni digitali distribuite e on-chain. Gli assicuratori continuano a privilegiare i collocamenti in cui la governance, i controlli sui wallet e le procedure in caso di incidenti possono essere esaminati prima della stipula. Tale preferenza mantiene le esposizioni più complesse concentrate presso aziende con controlli operativi consolidati.
Pool di riassicurazione on-chain, strumenti di sottoscrizione automatizzati e meccanismi di regolamento parametrici cercano di colmare queste lacune. Symbiotic ha lanciato Core V2 nel luglio 2026 per consentire la condivisione di garanzie tra assicurazione, credito e liquidità di asset tokenizzati. Il suo modello potrebbe supportare un maggiore utilizzo del capitale in più pool di rischio, sebbene l'accettazione normativa sia ancora incompleta. Una piattaforma con sede alle Bermuda ha richiesto nel 2026 l'autorizzazione per un'entità autonoma in Lussemburgo per servire direttamente i clienti regolamentati da MiCAR, a dimostrazione che il posizionamento normativo sta diventando un fattore competitivo. L'automazione dei sinistri basata su trigger di smart contract potrebbe anche ridurre i tempi tradizionali di liquidazione dei sinistri laddove l'evento assicurato può essere verificato tramite dati on-chain. Questi modelli sono più rilevanti laddove la capacità convenzionale è stata limitata dai requisiti patrimoniali e dal rischio di aggregazione. Il loro ruolo più ampio dipenderà dal fatto che le autorità di regolamentazione accettino o meno queste strutture come forme affidabili di capacità assicurativa o riassicurativa.
Leader del settore delle assicurazioni per criptovalute
Mercato sindacato di Lloyd's di Londra
Evertas
Gruppo Canopio
Nexus reciproco
Chubb limitato
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Symbiotic ha lanciato Core V2, un aggiornamento dell'infrastruttura di garanzia condivisa che consente di impiegare capitale simultaneamente in ambito assicurativo, creditizio e di liquidità di asset tokenizzati, con un'efficienza del capitale superiore del 70% rispetto ai pool indipendenti. L'aggiornamento ha risolto il limite strutturale di capacità nel settore delle assicurazioni in criptovalute.
- Giugno 2026: WTW ha acquisito Redefind, una piattaforma insurtech con sede nel Regno Unito che assicura i costi di recupero dei beni digitali rubati. L'acquisizione ha ampliato l'attività di consulenza di WTW in materia di beni digitali, includendo la copertura dei costi di recupero.
- Aprile 2026: Relm Insurance ha lanciato un'assicurazione contro rapimenti e richieste di riscatto per i dirigenti del settore degli asset digitali e della cannabis, offrendo copertura contro rapimenti, estorsioni, sequestri arbitrari e minacce di riscatto, in un contesto di crescenti rischi per la sicurezza fisica dei dirigenti di alto profilo.
- Marzo 2026: Aon ha completato il suo primo pagamento di un premio assicurativo in stablecoin, utilizzando USDC su Ethereum e PYUSD su Solana per dimostrare come le stablecoin possano semplificare la liquidazione e il pagamento dei premi nel mercato assicurativo commerciale.
Ambito del rapporto sul mercato globale delle assicurazioni in criptovalute
| Assicurazione contro i crimini, la fedeltà e le specie |
| Responsabilità informatica ed errori e omissioni in ambito tecnologico |
| Assicurazione di responsabilità professionale |
| Assicurazione per immobili e ferramenta |
| Altre coperture speciali e ibride |
| Assicurazione tradizionale centralizzata/regolamentata |
| Modelli ibridi e alternativi di trasferimento del rischio |
| Protocolli di mutuo e copertura decentralizzati/on-chain |
| Distribuzione diretta |
| Broker e intermediari specializzati |
| Distribuzione integrata/su piattaforma |
| Mercati assicurativi digitali e canali online |
| Scambi e piattaforme di trading centralizzate |
| Custodi qualificati e fornitori di portafogli/servizi di custodia per asset digitali |
| Protocolli DeFi e organizzazioni decentralizzate/Web3 |
| Investitori istituzionali e gestori patrimoniali |
| Altre attività legate agli asset digitali |
| Investitori al dettaglio |
| Cryptovalute |
| Stablecoins |
| Altri token fungibili e asset tokenizzati |
| Token non fungibili (NFT) |
| Infrastruttura di risorse digitali e rischi operativi correlati |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di copertura | Assicurazione contro i crimini, la fedeltà e le specie | |
| Responsabilità informatica ed errori e omissioni in ambito tecnologico | ||
| Assicurazione di responsabilità professionale | ||
| Assicurazione per immobili e ferramenta | ||
| Altre coperture speciali e ibride | ||
| Per modello assicurativo | Assicurazione tradizionale centralizzata/regolamentata | |
| Modelli ibridi e alternativi di trasferimento del rischio | ||
| Protocolli di mutuo e copertura decentralizzati/on-chain | ||
| Per canale di distribuzione | Distribuzione diretta | |
| Broker e intermediari specializzati | ||
| Distribuzione integrata/su piattaforma | ||
| Mercati assicurativi digitali e canali online | ||
| Per utente finale | Scambi e piattaforme di trading centralizzate | |
| Custodi qualificati e fornitori di portafogli/servizi di custodia per asset digitali | ||
| Protocolli DeFi e organizzazioni decentralizzate/Web3 | ||
| Investitori istituzionali e gestori patrimoniali | ||
| Altre attività legate agli asset digitali | ||
| Investitori al dettaglio | ||
| Per bene/esposizione assicurato | Cryptovalute | |
| Stablecoins | ||
| Altri token fungibili e asset tokenizzati | ||
| Token non fungibili (NFT) | ||
| Infrastruttura di risorse digitali e rischi operativi correlati | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni previste del mercato delle assicurazioni in criptovalute entro il 2031?
Si prevede che il mercato delle assicurazioni per criptovalute raggiungerà i 1,174.9 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 24.6% dal 2026 al 2031. Questa crescita riflette la crescente domanda di protezione in materia di custodia, rischi informatici e responsabilità civile da parte di investitori istituzionali e operatori regolamentati nel settore degli asset digitali.
Quale tipologia di copertura detiene la quota maggiore nel settore delle assicurazioni per criptovalute?
Nel 2025, le assicurazioni contro i reati, le frodi e i metalli preziosi hanno rappresentato il 42.4% del fatturato, poiché i depositari e le borse valori necessitano di protezione contro furti e frodi. Rimangono la principale tipologia di copertura per le operazioni di custodia istituzionale e la gestione del rischio di tesoreria.
Quali fattori stanno alimentando la domanda di assicurazioni per beni digitali?
L'adozione istituzionale, i requisiti di custodia e responsabilità, le perdite informatiche, gli asset tokenizzati e la distribuzione tramite piattaforme integrate sono fattori chiave che influenzano la domanda. Questi fattori stanno aumentando la necessità di accordi più formali di trasferimento del rischio tra exchange, depositari e operatori di protocollo.
Quale modello assicurativo per gli asset digitali sta crescendo più rapidamente?
Si prevede che i protocolli mutuali e di copertura decentralizzati e on-chain cresceranno a un tasso di crescita annuo composto (CAGR) del 36.3% tra il 2026 e il 2031. Il modello utilizza la condivisione basata su smart contract e la governance comunitaria per fornire alternative ai rischi non contemplati dalle formulazioni convenzionali.
Quale regione è leader nella domanda di assicurazioni per criptovalute?
Nel 2025, il Nord America ha rappresentato la quota maggiore del fatturato, con il 41.1%, grazie al sostegno del capitale istituzionale, alla capacità specialistica e agli sviluppi normativi. Le sue strutture di coassicurazione contribuiscono inoltre a realizzare collocamenti più consistenti per le borse e i depositari consolidati.
Perché la capacità di assicurazione delle criptovalute è limitata?
La scarsità di dati storici sui sinistri, gli eventi di ingente entità, i vincoli di riassicurazione e le condizioni restrittive continuano a limitare la capacità di sottoscrizione disponibile. Questi fattori rendono più difficile la strutturazione e il mantenimento di collocamenti ad alto rischio con massimali più elevati.


