

Dimensioni e quota del mercato della crioterapia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
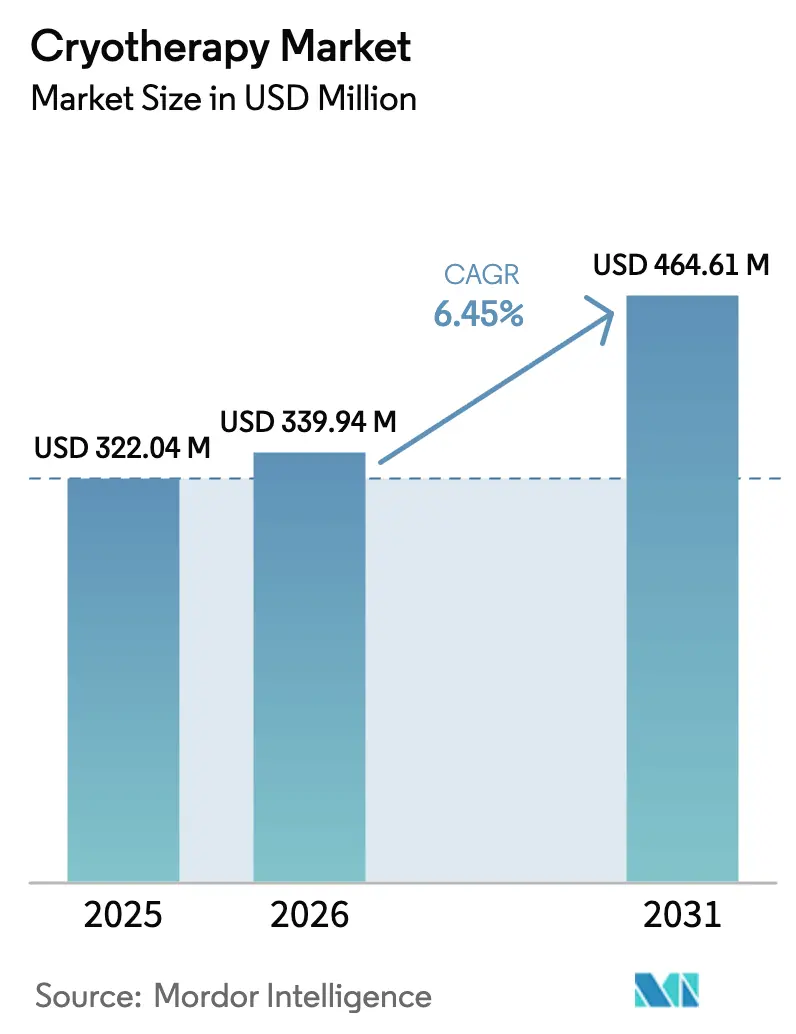
| Dimensione del mercato (2026) | USD 339.94 milioni |
| Dimensione del mercato (2031) | USD 464.61 milioni |
| Tasso di crescita (2026 - 2031) | 6.45% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
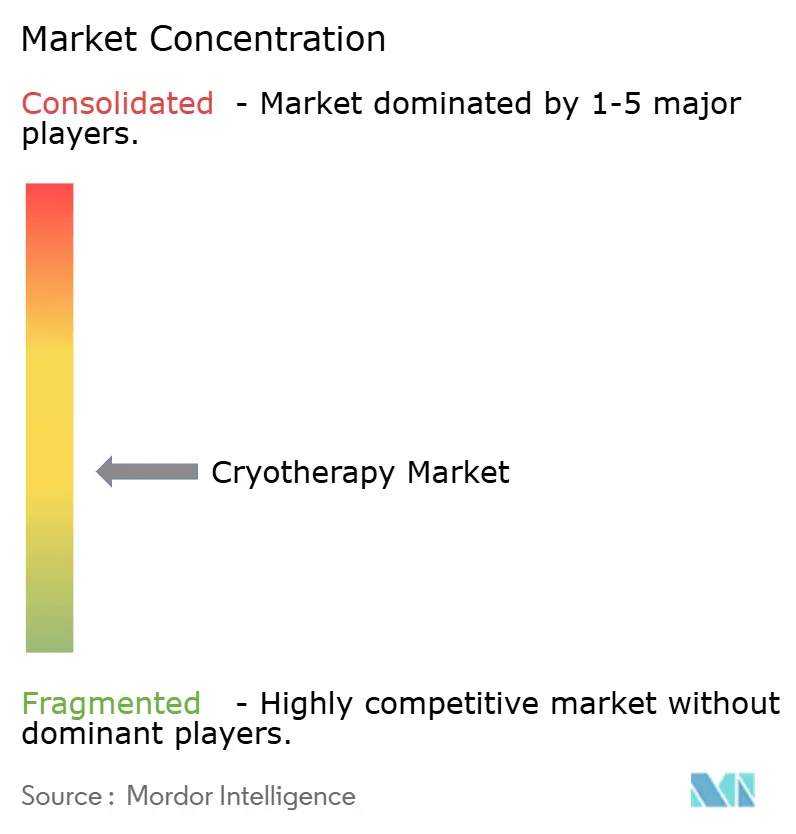
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della crioterapia di Mordor Intelligence
Si prevede che il mercato della crioterapia aumenterà da 322.04 milioni di USD nel 2025 a 339.94 milioni di USD nel 2026 e raggiungerà i 464.61 milioni di USD entro il 2031, con un CAGR del 6.45% nel periodo 2026-2031.
La sostituzione accelerata delle camere ad azoto liquido con sistemi completamente elettrici ha iniziato a rimodellare le strutture dei costi, poiché le cliniche si liberano delle consegne ricorrenti di gas e degli interventi di adeguamento della ventilazione. [1] CryoBuilt Team, “Polaris Electric Chamber Cuts Five-Year Cost 60%,” CryoBuilt, cryobuilt.com Le installazioni nei centri fitness, le flotte di noleggio mobili e i dispositivi domestici stanno ampliando l'accesso oltre le cliniche di medicina sportiva, creando una nuova domanda di hardware leggero e abbonamenti software. I rimborsi per l'oncologia e la gestione del dolore in Nord America forniscono un percorso medico per la crioablazione localizzata, mentre i dispositivi di raffreddamento localizzato orientati all'estetica prosperano nei canali di pagamento in contanti. [2] American Medical Association, “CPT 64624 for Cryoneurolysis,” AMA, ama-assn.org Le dinamiche competitive enfatizzano il controllo della temperatura abilitato dall'IA e l'ottimizzazione del flusso piuttosto che temperature della camera sempre più basse, segnalando una svolta verso esperienze utente ricche di dati.
Punti chiave del rapporto
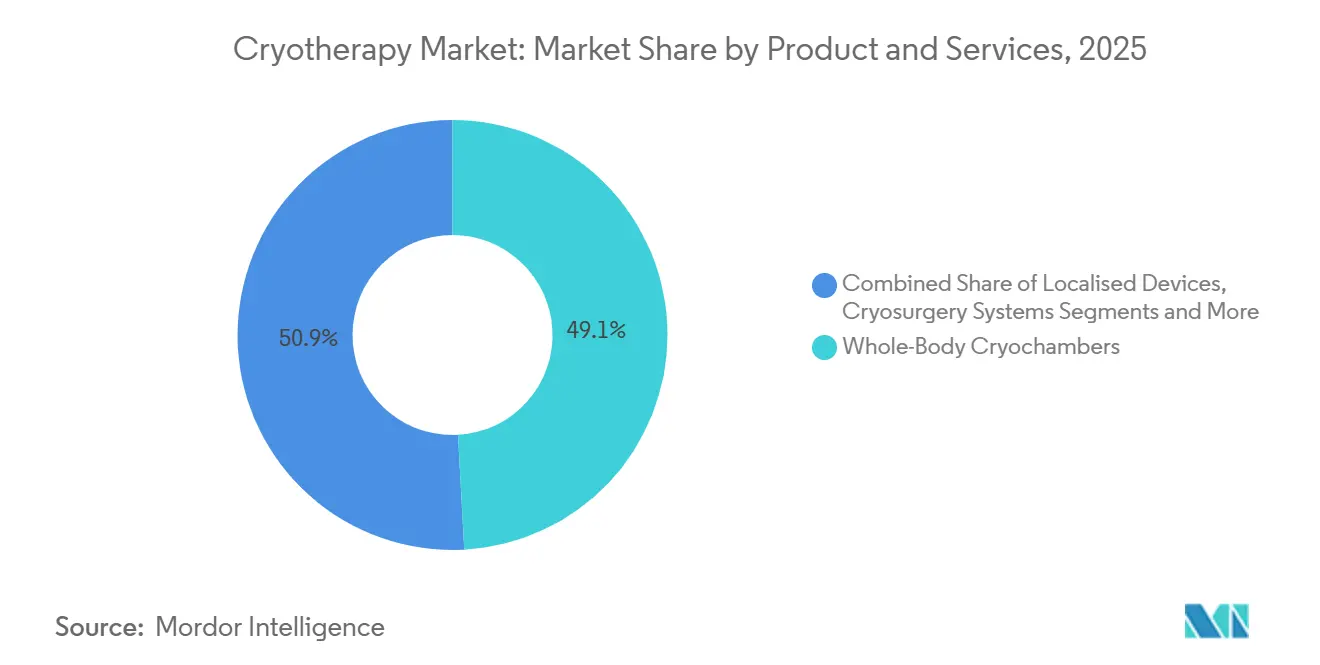
- Per prodotto e servizi, le criocamere per l'intero corpo hanno dominato con una quota di fatturato del 49.13% nel 2025; si prevede che le unità ibride e mobili registreranno il CAGR più rapido, pari al 10.63%, entro il 2031.
- Per applicazione, il recupero sportivo ha rappresentato una quota del 33.45% nel 2025, mentre si prevede che la dermatologia e l'estetica cresceranno a un CAGR del 9.24% fino al 2031.
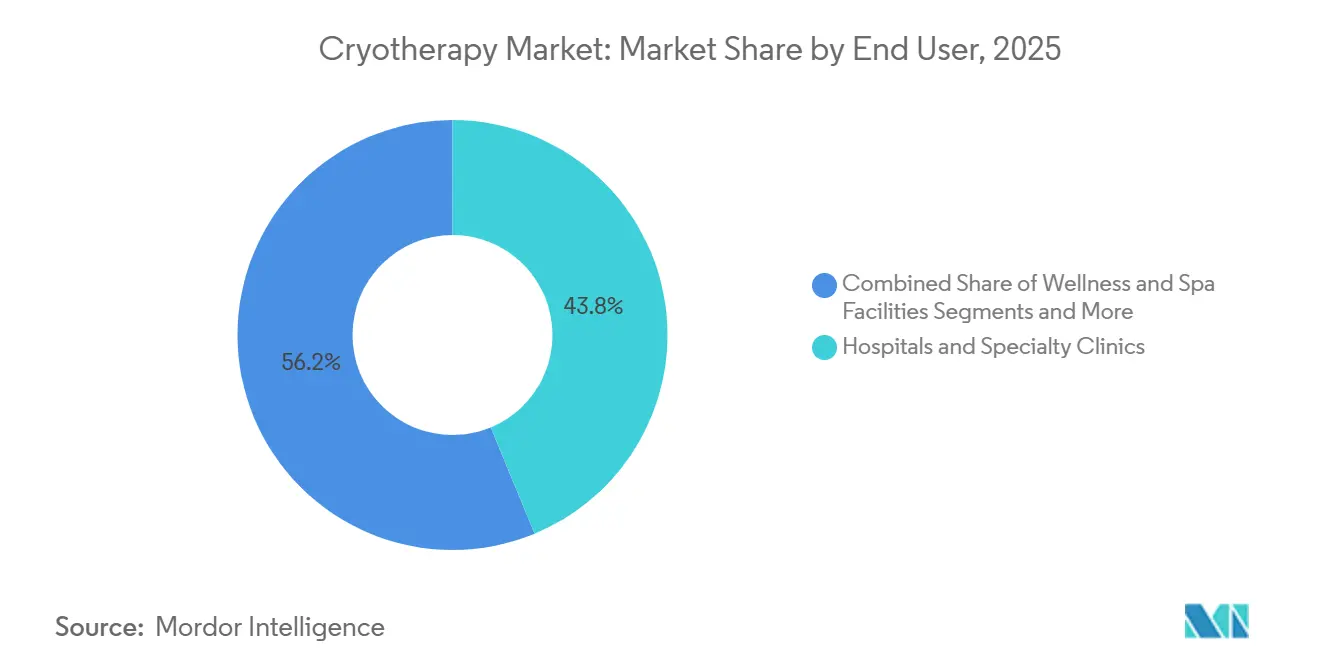
- Per utente finale, ospedali e cliniche specialistiche hanno detenuto una quota di spesa del 43.76% nel 2025; si prevede che i dispositivi per uso domestico e diretti al consumatore cresceranno a un CAGR del 10.53% nel periodo 2026-2031.
- In base alla tecnologia, i sistemi ad azoto liquido hanno registrato una quota di fatturato del 56.84% nel 2025, mentre le piattaforme completamente elettriche sono destinate a raggiungere il CAGR più elevato, pari all'8.23%, entro il 2031.
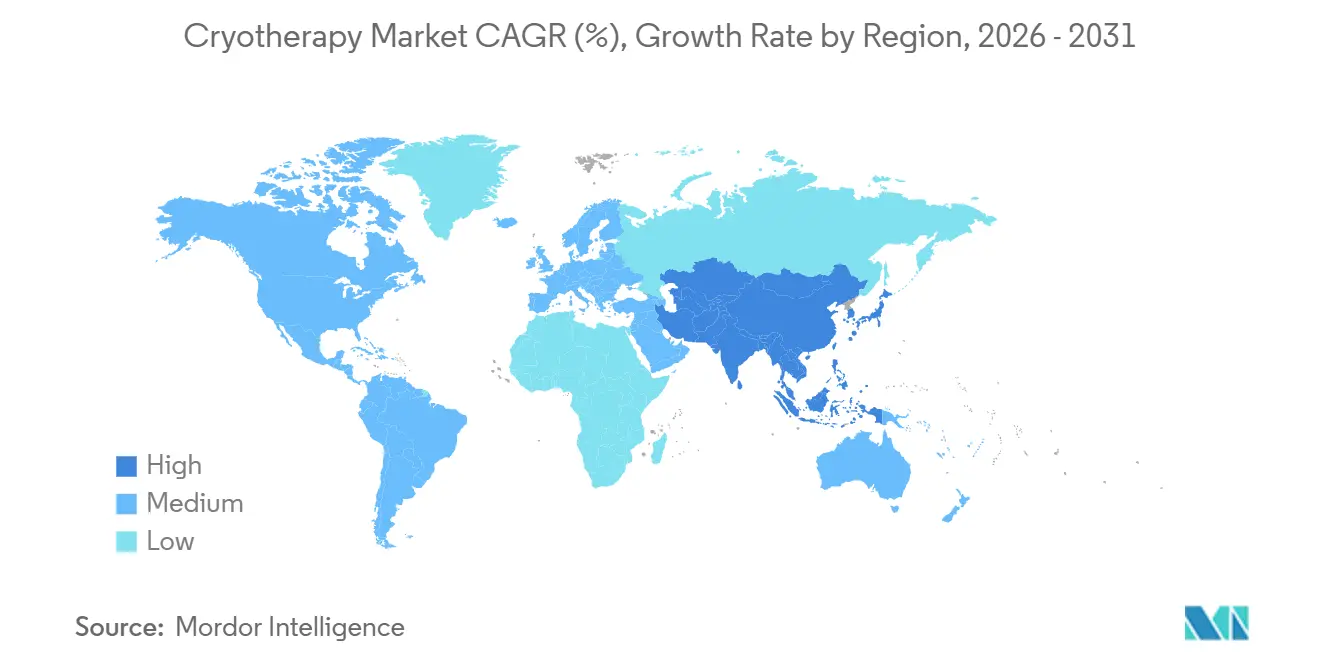
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 37.83% nel 2025; si prevede che l'Asia-Pacifico registrerà il CAGR più rapido, pari al 7.74%, durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della crioterapia
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il rapido passaggio dall'azoto liquido ai criosistemi completamente elettrici riduce i costi | 1.2% | Globale, con adozione anticipata nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Espansione dei rimborsi nelle regioni chiave | 0.9% | Nord America, mercati UE selezionati | A lungo termine (≥ 4 anni) |
| Maggiore accesso alla crioterapia nei centri fitness | 0.8% | Centri urbani del Nord America e dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Le camere guidate dall'intelligenza artificiale migliorano la produttività | 0.6% | Globale, concentrato nelle cliniche premium | Medio termine (2-4 anni) |
| Crescita del mercato del noleggio con i furgoni criogenici mobili | 0.7% | Nord America, Europa occidentale | A breve termine (≤ 2 anni) |
| La domanda di riduzione del grasso stimola l'adozione della crioterapia | 1.0% | Globale, più forte in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il rapido passaggio dai sistemi criogenici ad azoto liquido ai sistemi criogenici completamente elettrici riduce i costi
Le cliniche che passano alle camere elettriche eliminano le consegne settimanali di dewar, riducono i premi assicurativi legati allo stoccaggio di gas pressurizzato e soddisfano i requisiti net-zero nell'Unione Europea e in California. La camera elettrica Polaris di CryoBuilt ha dimostrato una riduzione del 60% dei costi operativi quinquennali rispetto ai modelli con azoto. La transizione accelera nelle regioni con una logistica del gas instabile, consentendo a nuovi operatori nel Sud-est asiatico e in America Latina di entrare nel mercato della crioterapia senza catene di fornitura specializzate. I facility manager privilegiano inoltre le unità elettriche perché aggirano i requisiti OSHA per il monitoraggio dell'ossigeno. Complessivamente, questi cambiamenti aggiungono 1.2 punti percentuali al CAGR previsto, ampliando la base di strutture utilizzabili e aumentando la domanda di sostituzione.
Espansione dei rimborsi nelle regioni chiave
L'American Medical Association ha introdotto il CPT 64624 nel 2024, legittimando la fatturazione della crioneurolisi e stimolando gli acquisti di attrezzature nelle cliniche del dolore. Gli assicuratori tedeschi hanno iniziato a rimborsare la crioterapia total body per l'artrite reumatoide nell'ambito di programmi pilota nel 2025, segnalando un precedente europeo. Sebbene i Centers for Medicare & Medicaid Services (CMS) statunitensi classifichino ancora la crioterapia total body come sperimentale, [3] Centers for Medicare & Medicaid Services, “Coverage Determination for Whole-Body Cryotherapy (E0218)”, CMS, cms.gov il rimborso parziale indirizza gli investimenti verso dispositivi medici localizzati che beneficiano di tariffe procedurali. A lungo termine, un riconoscimento costante da parte dei pagatori potrebbe iniettare quasi 1 punto percentuale nel CAGR globale, soprattutto se un maggior numero di pagatori si allinea sulle indicazioni per il dolore cronico.
Maggiore accesso alla crioterapia nei centri fitness
Le catene di palestre premium aggiungono sessioni di crioterapia di tre minuti agli abbonamenti per bloccare quote mensili più elevate e incrementare la spesa secondaria per i servizi di recupero. Equinox ha installato criocamere in 12 club statunitensi nel corso del 2025, raggruppando sessioni illimitate in pacchetti da 300 dollari che raggiungono consumatori orientati al benessere che in precedenza evitavano cliniche indipendenti. Lanci simili a Seul e Tokyo ne ampliano l'esposizione tra gli impiegati. Il percorso nei club normalizza la crioterapia come recupero di routine piuttosto che come terapia specializzata, aumentando il volume delle sessioni e sostenendo un impatto del +0.8% sul CAGR attraverso l'acquisizione di nuovi utenti.
Le camere guidate dall'intelligenza artificiale migliorano la produttività
Il sistema CryoStar di MECOTEC rileva la temperatura cutanea e modula dinamicamente l'intensità di raffreddamento, riducendo la varianza del ciclo del 40% e raddoppiando la capacità oraria del cliente. I registri automatizzati semplificano gli audit ISO 9001, rafforzando l'adozione da parte degli ospedali. Sebbene le camere di intelligenza artificiale abbiano ora prezzi elevati, i costi dei componenti diminuiscono con la diffusione dei chip edge-AI. Una maggiore produttività aumenta il fatturato per metro quadro, incentivando gli operatori della catena ad aggiornarsi e spingendo il CAGR verso l'alto dello 0.6%.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei prezzi del gas aumenta i rischi | -0.8% | Europa e regioni dell'Asia-Pacifico dipendenti dalle importazioni di GNL | A breve termine (≤ 2 anni) |
| Respingimento delle compagnie assicurative dovuto alla mancanza di standard Studio di benchmarking | -0.6% | Nord America, mercati UE selezionati | A lungo termine (≥ 4 anni) |
| Le tariffe incidono sui costi delle camere mobili | -0.5% | Nord America, mercati dipendenti dalle importazioni | Medio termine (2-4 anni) |
| I costi elevati limitano l'adozione nelle piccole cliniche | -0.7% | Globale, più acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei prezzi del gas aumenta i rischi
I prezzi spot europei dell'azoto hanno superato i 50 euro per MWh alla fine del 2025, erodendo i margini di profitto nelle cliniche sportive ad alto volume e inducendo a rinviare gli acquisti di sistemi alimentati ad azoto. Gli operatori hanno ricalcolato le analisi di pareggio, ritardando i cicli di sostituzione finché le alternative elettriche non saranno accessibili. Un'analoga volatilità nei mercati del GNL dell'area Asia-Pacifico sta comprimendo i budget in Giappone e Corea del Sud. Queste condizioni riducono di 0.8 punti percentuali la crescita a breve termine.
Respingimento delle compagnie assicurative dovuto alla mancanza di standard Studio di benchmarking
L'Accademia Americana di Medicina Fisica e Riabilitazione ha evidenziato un'ampia variabilità nei protocolli di trattamento, complicando la valutazione da parte degli assicuratori. In assenza di linee guida consensuali, gli enti pagatori etichettano la crioterapia total body come sperimentale. L'incertezza costringe le cliniche a ricorrere a modelli di pagamento in contanti, limitando il volume di pazienti nelle popolazioni sensibili al prezzo e trascinando il CAGR di 0.6 punti nel lungo periodo.
Analisi del segmento
Per prodotto e servizi: le unità ibride aumentano con l'espansione delle flotte a noleggio
Le criocamere per il trattamento di tutto il corpo hanno generato quasi la metà del fatturato del 2025, ma le unità ibride e mobili supereranno la quota con un CAGR del 10.63%, poiché gli operatori del noleggio inviano sistemi montati su rimorchio a eventi e campus aziendali. Questo cambiamento diversifica il mercato della crioterapia, poiché i clienti senza budget di capitale possono comunque fornire sessioni su richiesta.
Il fatturato dei materiali di consumo si riduce con il passaggio del settore all'elettrico, ma gli abbonamenti software aumentano quando gli operatori utilizzano dashboard cloud per pianificare sessioni, monitorare l'utilizzo e documentare la conformità in materia di sicurezza. I dispositivi localizzati detengono circa il 18% della quota, trainati dall'adozione in dermatologia per trattamenti estetici localizzati. I sistemi di criochirurgia, destinati principalmente all'oncologia, mantengono un'adozione costante all'interno delle sale di radiologia interventistica. Gli accessori, tra cui contenitori di azoto e guanti termici, diminuiscono di pari passo con la transizione all'elettrico, quindi i fornitori si proteggono raggruppando contratti di manutenzione e piattaforme di analisi. L'evoluzione del mix fa sì che siano i fattori di forma delle camere, non le temperature, a definire il vantaggio competitivo, intensificando la corsa alle piattaforme nel mercato della crioterapia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'estetica supera il recupero tradizionale
Nel 2025, il settore del recupero sportivo ha mantenuto il 33.45% del mercato della crioterapia, grazie a squadre d'élite e programmi universitari. Dermatologia ed estetica, tuttavia, hanno aumentato le sessioni più rapidamente, con un aumento del 9.24% annuo fino al 2031, grazie alla visibilità sui social media e ai piani di finanziamento.
Le cliniche per la gestione del dolore distribuiscono sonde per crioneurolisi ai sensi del CPT 64624, ma le lacune nei rimborsi limitano l'implementazione a livello statale. L'utilizzo in oncologia si amplia poiché la crioablazione guidata da imaging riduce i danni ai tessuti collaterali, supportando il posizionamento stabile di unità all'interno di ospedali terziari. I chioschi per il benessere e la gestione del peso rimangono frammentati, ma visibili nei resort di lusso che promuovono la crioterapia come strumento per stimolare il metabolismo. Il panorama applicativo mostra una saturazione del recupero negli sport professionistici, quindi gli operatori cercano atleti amatoriali, amanti della bellezza e pazienti con dolore cronico per ampliare il mercato della crioterapia.
Per utente finale: i dispositivi domestici rivoluzionano i modelli clinici
Ospedali e cliniche specialistiche hanno controllato il 43.76% della spesa del 2025, sostenuta da casi di crioneurolisi e oncologia rimborsabili. I dispositivi per uso domestico, posizionati al di sotto dei 5,000 dollari, registrano un CAGR a due cifre, poiché i consumatori benestanti aggirano i costi per visita.
Centri sportivi e fitness integrano la crioterapia in abbonamenti premium, riducendo il tasso di abbandono nelle palestre metropolitane sature. I resort benessere di destinazione offrono pacchetti detox di più giorni con esposizione al freddo, mindfulness e terapia endovenosa. La democratizzazione dell'hardware costringe le cliniche a differenziarsi attraverso protocolli guidati, dashboard biometriche e integrazione con le cartelle cliniche elettroniche, aggiungendo risonanza ai dati al calcolo della quota di mercato della crioterapia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: i sistemi elettrici erodono il piombo dell'azoto
I sistemi ad azoto liquido hanno mantenuto una quota di fatturato del 56.84% nel 2025, ma subiscono un calo con l'invecchiamento delle camere elettriche. Le unità elettriche consentono di risparmiare 800-1,200 dollari al mese in gas e di evitare i requisiti di ventilazione OSHA, aumentando le dimensioni del mercato della crioterapia, rendendolo accessibile agli studi boutique urbani.
I professionisti che preferiscono temperature inferiori a 140 °C si aggrapperanno ai sistemi ad azoto nei laboratori di ricerca e di alta tecnologia. I dispositivi spot a CO₂ rimangono di nicchia ma vitali in dermatologia perché richiedono una preparazione minima della stanza e costano solo 2,000-5,000 dollari. Interventi normativi come l'etichetta ecologica tedesca Blue Angel e il codice energetico Title 24 della California incentivano l'adozione dell'elettricità, delineando un cambiamento misurato ma inesorabile nel mercato della crioterapia.
Analisi geografica
Mercato della crioterapia in Nord America
Il Nord America ha generato il 37.83% del fatturato globale nel 2025, con gli Stati Uniti che ne rappresentano l'85% grazie alla domanda degli sport professionistici e al rimborso medico anticipato. Canada e Messico rimangono più piccoli ma stabili, supportando modelli di pagamento in contanti a Toronto, Vancouver, Monterrey e Città del Messico. L'autorizzazione della FDA al sistema ProSense di IceCure per i tumori benigni al seno segnala un impulso normativo per la crioablazione mini-invasiva.
Mercato della crioterapia nella regione Asia-Pacifico
L'area Asia-Pacifico espanderà il mercato della crioterapia al 7.74% fino al 2031, poiché i costruttori cinesi stanno riducendo del 30-40% le importazioni europee. Il Giappone cavalca la domanda di analgesici non farmacologici dovuta all'invecchiamento della popolazione, nonostante l'assenza di rimborsi. Le accademie di cricket e gli ospedali privati indiani di Mumbai e Bangalore acquistano camere per servire atleti professionisti e dilettanti benestanti. La Corea del Sud gravita verso l'estetica nel distretto di Gangnam a Seul, mentre l'Australia si concentra sul recupero sportivo a Sydney e Melbourne. Norme frammentate e preferenze culturali per i rimedi tradizionali ne rallentano l'adozione, ma la crescita del reddito della classe media e la partecipazione sportiva ampliano la base di utenti.
Mercato della crioterapia in EMEA e Sud America
In Europa, la Germania è in testa, supportata dalle compagnie assicurative pubbliche che stanno sperimentando la copertura criogenica per l'artrite reumatoide. Le spa di talassoterapia francesi e le cliniche della Premier League del Regno Unito mantengono una domanda solida. Italia e Spagna aggiungono rispettivamente utenti per i settori dell'estetica e della riabilitazione sportiva. Medio Oriente e Africa detengono complessivamente circa il 6% della quota, dominata dai centri benessere di lusso degli Emirati Arabi Uniti e dell'Arabia Saudita. La quota del 5% del Sud America è concentrata in Brasile e Argentina, dove gli ospedali privati attrezzano i reparti ortopedici. Insieme, questi profili regionali evidenziano curve di adozione diverse, ma una preferenza convergente per hardware elettrico e ricco di dati nel mercato della crioterapia.
Panorama normativo
La regolamentazione continua a essere divisa tra criochirurgia/crioablazione di grado medico e sistemi per il benessere di tutto il corpo, con le dichiarazioni e l'uso previsto che influenzano la classificazione e le aspettative in termini di evidenze. Negli Stati Uniti, le unità criochirurgiche sono regolamentate come dispositivi di Classe II ai sensi del 21 CFR 878.4350 e utilizzano comunemente la procedura FDA 510(k). Le autorizzazioni previste per la fine del 2025, come la K250742 (sistema di crioterapia focalizzata) e la K253000 (CryoFreeze, dispositivo da banco per la rimozione di verruche e fibromi cutanei), rafforzano i requisiti in continua evoluzione in materia di etichettatura, sicurezza ed equivalenza sostanziale sia per i dispositivi professionali che per quelli destinati ai consumatori.
In Europa, i dispositivi per crioterapia commercializzati per scopi medici rientrano nel Regolamento UE sui dispositivi medici (MDR) 2017/745, e sono spesso classificati come dispositivi di Classe IIa o IIb a seconda del rischio e dell'uso previsto. Tale normativa richiede la conformità all'Allegato I delle Norme generali di regolamentazione (GSPR) e una documentazione tecnica strutturata. Il Canada mantiene un approccio relativamente restrittivo per le applicazioni ad alto rischio, con Health Canada che generalmente considera gli strumenti per crioterapia come dispositivi di Classe III, per i quali è necessaria una licenza per dispositivi medici per la vendita o l'importazione. In tutte le regioni, i quadri normativi in materia di qualità e rischio (ISO 13485 e ISO 14971), insieme alle linee guida sulla sicurezza dei gas industriali fornite da enti come EIGA per i sistemi a base di criogeni, influenzano i flussi di lavoro di conformità e le aspettative in termini di formazione degli operatori.
Analisi della catena del valore
La catena del valore si estende dai fornitori di componenti (hardware per la gestione dei criogeni, valvole di precisione, sensori, compressori ed elettronica di controllo) alla produzione OEM e all'integrazione di sistemi (camere per crioterapia a corpo intero, dispositivi localizzati e piattaforme di criochirurgia), seguiti dall'approvazione normativa e dalla conformità agli standard di qualità, per poi arrivare alla distribuzione multicanale. Gli ospedali e le cliniche specializzate in genere acquistano tramite canali di approvvigionamento di beni strumentali e GPO (Group Purchasing Organization), mentre le offerte per il benessere e l'estetica si espandono attraverso distributori specializzati, reti di franchising e canali di vendita diretta al consumatore che includono software, manutenzione e formazione degli operatori.
Le recenti mosse indicano un approccio al mercato maggiormente controllato dal canale di distribuzione. L'investimento azionario di CryoBuilt in ChillyBox nel luglio 2025 e i suoi diritti di distribuzione esclusiva per la tecnologia di crioterapia domiciliare indicano un controllo più rigoroso dei canali di distribuzione residenziali a valle. Anche la partnership di BENEV con LaserAway, avviata nel marzo 2026 per il lancio di XTherma (terapia combinata a radiofrequenza e criogeno), riflette la tendenza a combinare diverse modalità di trattamento in ambito estetico e la dipendenza da grandi reti di cliniche per raggiungere una scalabilità elevata. Sul fronte clinico, l'autorizzazione all'immissione in commercio da parte della FDA funge da ostacolo all'espansione, come dimostrato dall'aumento delle installazioni commerciali negli Stati Uniti della piattaforma ProSense, riportato da IceCure Medical in seguito all'autorizzazione ottenuta nell'ottobre 2025. Le concomitanti comunicazioni sull'andamento delle vendite nel 2026 sottolineano ulteriormente come la copertura del servizio, i materiali di consumo/sonde e il supporto alla base installata siano fondamentali per la generazione di ricavi ricorrenti.
Panorama competitivo
Il mercato della crioterapia è moderatamente concentrato. I leader di mercato perseguono l'integrazione verticale, con Boston Scientific che assorbe i fornitori di sonde per l'ablazione oncologica. La linea di crioablazione di Medtronic ha aggiunto 180 milioni di dollari al fatturato dell'anno fiscale 2025, sfruttando le relazioni con gli ospedali e la fatturazione basata sulle procedure.
I competitor si concentrano su sistemi elettrici che eliminano la logistica dell'azoto. CryoBuilt e JUKA puntano sulla sostenibilità per attrarre strutture eco-certificate. Le tendenze dei brevetti si orientano verso algoritmi di temperatura controllati dall'intelligenza artificiale e camere modulari che alternano la modalità corpo intero a quella localizzata. I dispositivi per uso domestico di prezzo inferiore a 5,000 dollari rimangono uno spazio vuoto in cui gli operatori storici hanno una presenza limitata. Gli operatori di flotte mobili coltivano ricavi di nicchia in occasione di eventi sportivi e iniziative di benessere aziendale, rafforzando un livello orientato al servizio all'interno del settore della crioterapia.
La differenziazione tecnologica si concentra ora sulle funzionalità dell'esperienza utente (tracciamento biometrico, connettività con smartphone ed esportazione di cartelle cliniche elettroniche), piuttosto che su temperature sempre più rigide. Gli ospedali richiedono registri conformi alle norme ISO, mentre i segmenti di consumatori desiderano metriche di recupero basate sulla gamification. La divergenza normativa sostiene due percorsi strategici: i dispositivi di livello medicale cercano l'approvazione FDA o CE e i marchi del benessere sfruttano i canali di pagamento in contanti supportati dall'influencer marketing. La pressione al consolidamento probabilmente aumenta nel settore medico con l'aumento degli oneri di conformità, ma le basse barriere mantengono frammentato il settore del benessere, preservando la diversità competitiva all'interno del mercato della crioterapia.
Leader del settore della crioterapia
Zimmer MedizinSysteme GmbH
MECOTEC GmbH
Cryomed sro
Impact Cryotherapy Inc.
Scienza CRYO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: IceCure Medical ha registrato un aumento del 70% della sua base installata commerciale attiva negli Stati Uniti per il sistema ProSense, a seguito dell'autorizzazione alla commercializzazione da parte della FDA. Questo dato sottolinea come l'approvazione normativa si traduca in una più rapida attivazione dei siti e in un'espansione della copertura del servizio nei canali ospedalieri e clinici.
- Novembre 2025: CryoTherapeutics ha stretto una partnership con SpectraWAVE e la Cardiovascular Research Foundation per lo studio clinico ICECAP sul trattamento della placca coronarica. La collaborazione rafforza la generazione di evidenze cliniche sui concetti di crioterapia intravascolare, supportando l'adozione di cicli di trattamento più lunghi in ambito cardiologico.
- Settembre 2024: MECOTEC GmbH ha completato l'acquisizione del produttore polacco di criocamere Zimno Tech Sp. z oo da Restore Hyper Wellness e ha instaurato una partnership esclusiva collegata alla rete statunitense di Restore. L'accordo ha ampliato la capacità produttiva e di assistenza di MECOTEC e ha rafforzato l'accesso a un ampio canale di distribuzione della catena del benessere per le criocamere elettriche per tutto il corpo.
Ambito del rapporto sul mercato globale della crioterapia
Secondo l'ambito del rapporto, la crioterapia, o "terapia del freddo", è una tecnica terapeutica che utilizza temperature estremamente basse per trattare lesioni tissutali, ridurre l'infiammazione, alleviare il dolore e distruggere tessuti anomali come i tumori.
Il rapporto sul mercato della crioterapia è segmentato per prodotto e servizi, applicazione, utente finale, tecnologia e area geografica. Per prodotto e servizi, il mercato è suddiviso in criocamere per tutto il corpo, dispositivi localizzati, sistemi di criochirurgia, unità ibride/mobili, accessori e materiali di consumo, software e servizi. Per applicazione, il mercato è suddiviso in recupero sportivo, gestione del dolore, oncologia, dermatologia ed estetica, benessere e gestione del peso. Per utente finale, il mercato è suddiviso in ospedali e cliniche specialistiche, centri sportivi e fitness, centri benessere e spa e uso domestico/diretto al consumatore. Per tecnologia, il mercato è suddiviso in sistemi ad azoto liquido, sistemi completamente elettrici e dispositivi per terapia spot a CO₂. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Le previsioni di mercato sono fornite in termini di valore (USD).
| Criocamere per tutto il corpo |
| Dispositivi localizzati |
| Sistemi di criochirurgia |
| Unità ibride/mobili |
| Accessori e consumabili |
| Software e servizi |
| Recupero Sportivo |
| Gestione del dolore |
| Oncologia (Crioablazione) |
| Dermatologia ed estetica |
| Benessere e gestione del peso |
| Ospedali e cliniche specializzate |
| Centri sportivi e fitness |
| Strutture per il benessere e la spa |
| Uso domestico / Diretto al consumatore |
| Sistemi ad azoto liquido |
| Sistemi completamente elettrici |
| Dispositivi per terapia spot con CO₂ |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto e servizi | Criocamere per tutto il corpo | |
| Dispositivi localizzati | ||
| Sistemi di criochirurgia | ||
| Unità ibride/mobili | ||
| Accessori e consumabili | ||
| Software e servizi | ||
| Per Applicazione | Recupero Sportivo | |
| Gestione del dolore | ||
| Oncologia (Crioablazione) | ||
| Dermatologia ed estetica | ||
| Benessere e gestione del peso | ||
| Per utente finale | Ospedali e cliniche specializzate | |
| Centri sportivi e fitness | ||
| Strutture per il benessere e la spa | ||
| Uso domestico / Diretto al consumatore | ||
| Per tecnologia | Sistemi ad azoto liquido | |
| Sistemi completamente elettrici | ||
| Dispositivi per terapia spot con CO₂ | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente cresceranno i ricavi globali della crioterapia entro il 2031?
Si prevede che il mercato della crioterapia crescerà a un CAGR del 6.45% dal 2026 al 2031, raggiungendo i 464.61 milioni di USD.
Quale tecnologia sta sostituendo le camere ad azoto liquido?
I sistemi completamente elettrici stanno crescendo a un CAGR dell'8.23% perché eliminano i costi del gas e soddisfano i requisiti di sostenibilità.
Quale segmento detiene oggi la quota di mercato più grande della crioterapia?
Nel 2025, le criocamere a corpo intero erano in testa con una quota del 49.13%.
Dopo il Nord America, dove si registra la crescita regionale più forte?
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.74% entro il 2031, sostenuta dai produttori nazionali cinesi a basso costo.
I dispositivi di crioterapia domestica sono economicamente sostenibili per i consumatori?
Sì, i dispositivi con un prezzo inferiore a 5,000 USD possono rientrare dei costi dopo 30-50 sedute, rispetto alle tariffe cliniche.
Qual è la tappa fondamentale per il rimborso della crioneurolisi?
L'AMA CPT 64624, introdotto nel 2024, consente ai fornitori statunitensi di fatturare a Medicare e alle compagnie assicurative private la crioablazione dei nervi periferici.


