

Dimensioni e quota di mercato dei DPI criogenici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | USD 271.55 milioni |
| Dimensione del mercato (2031) | USD 376.06 milioni |
| Tasso di crescita (2026 - 2031) | 6.73% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei DPI criogenici a cura di Mordor Intelligence
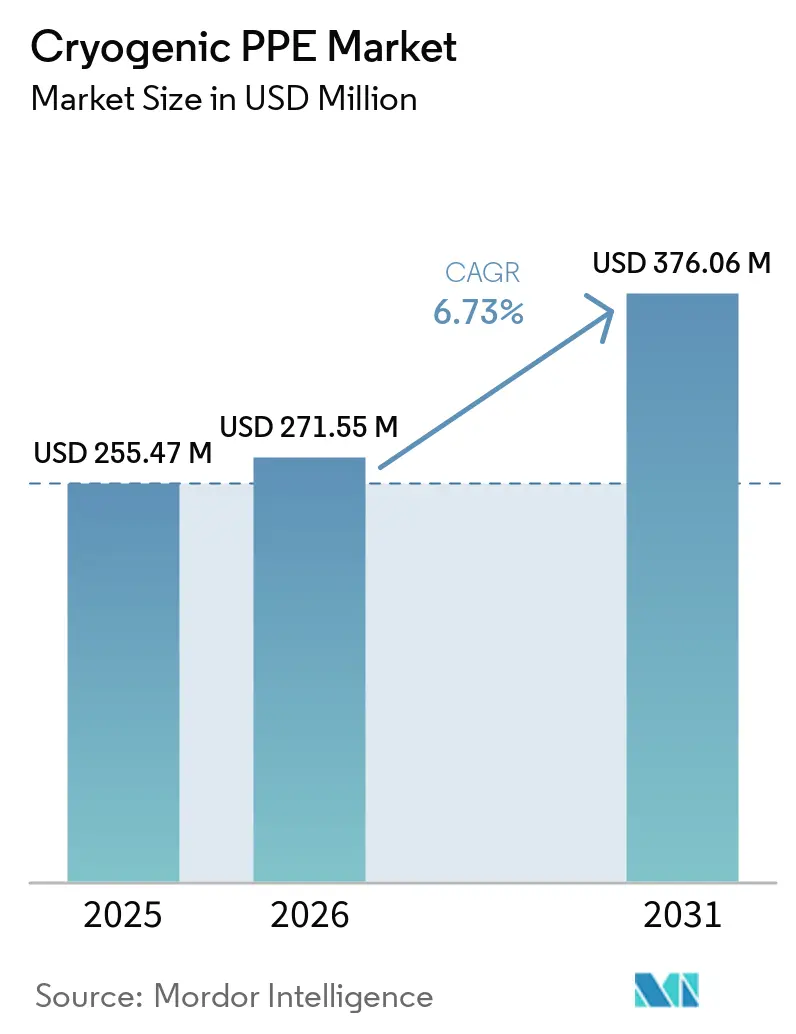
Si prevede che il mercato dei DPI criogenici crescerà da 255.47 milioni di dollari nel 2025 e 271.55 milioni di dollari nel 2026 a 376.06 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.73% tra il 2026 e il 2031. Il mercato dei DPI criogenici si sta orientando verso acquisti istituzionali pianificati, in concomitanza con l'aumento della ricerca biomedica e delle operazioni regolamentate della catena del freddo. I programmi di terapia cellulare e genica richiedono flussi di lavoro di crioconservazione controllati, che rendono i dispositivi di protezione individuale parte integrante delle procedure operative di routine. I centri di distribuzione dei vaccini e le nuove capacità di stoccaggio a freddo stanno estendendo la gestione dei criogeni a luoghi che in precedenza non acquistavano dispositivi di protezione dedicati. Le norme di sicurezza e gli audit delle strutture stanno inoltre rendendo più importante la selezione documentata delle apparecchiature in ambito clinico e di ricerca. Questo cambiamento favorisce gli ordini ricorrenti per i fornitori in grado di fornire prodotti certificati e documentazione completa.
Punti chiave del rapporto
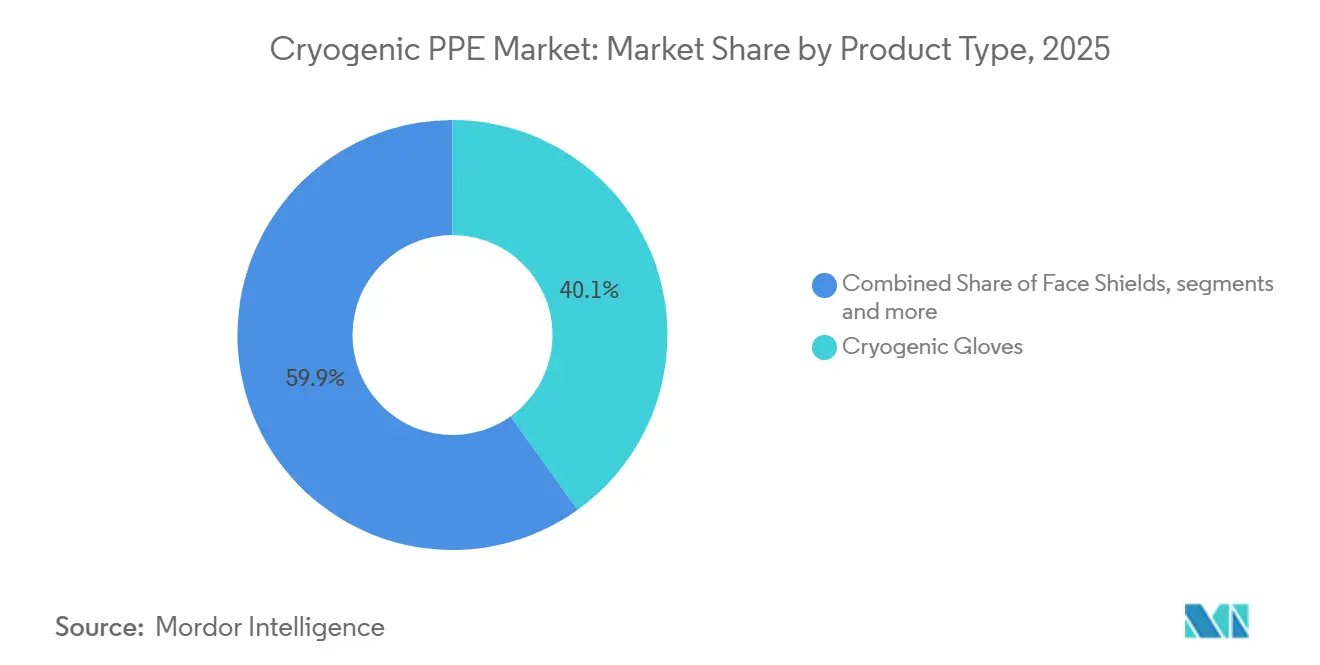
- Per tipologia di prodotto, i guanti criogenici detenevano il 40.13% della quota di mercato dei DPI criogenici nel 2025, mentre si prevede che i kit DPI integrati cresceranno a un CAGR del 7.11% fino al 2031.
- Per quanto riguarda le applicazioni, le biobanche e le cellule staminali rappresentavano il 39.44% del mercato dei DPI criogenici nel 2025, mentre si prevede che i laboratori clinici e l'anatomia patologica cresceranno a un CAGR dell'8.37% fino al 2031.
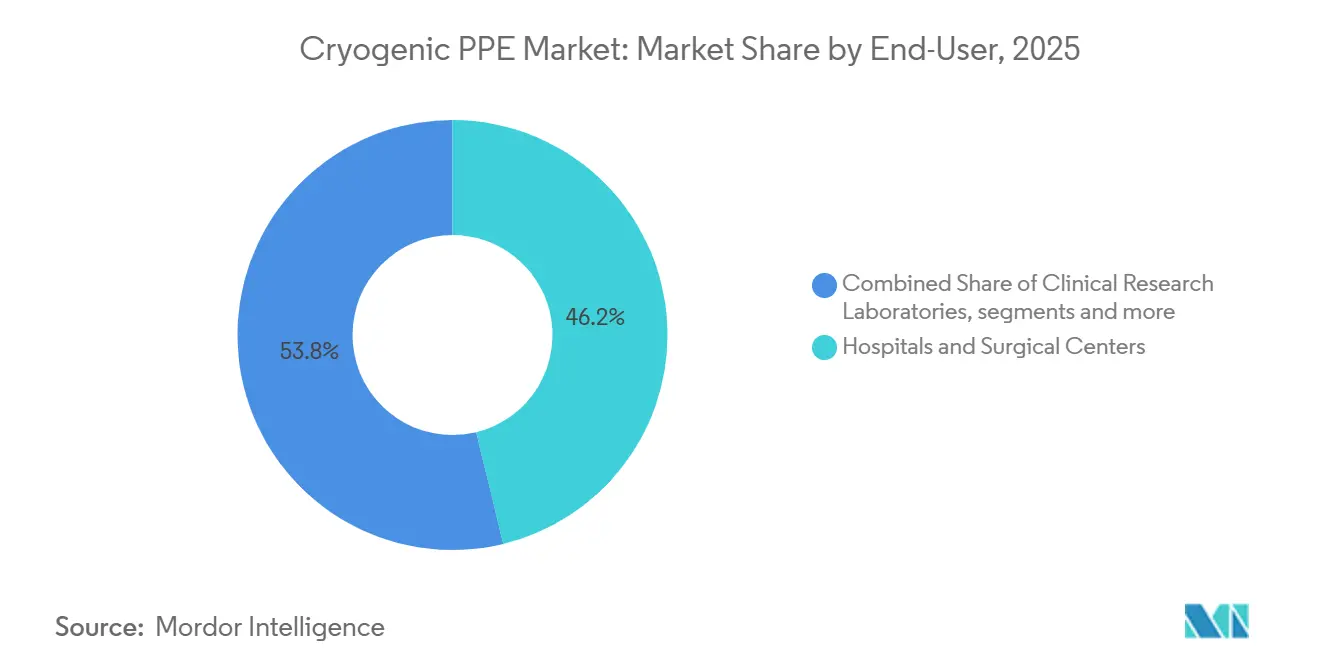
- Per quanto riguarda gli utilizzatori finali, nel 2025 ospedali e centri chirurgici detenevano il 46.22% della quota di mercato dei DPI criogenici, mentre si prevede che i laboratori di ricerca clinica cresceranno a un tasso annuo composto del 7.73% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 47.23% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.22% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei DPI criogenici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita nel settore delle biobanche e nell'adozione della terapia cellulare. | + 1.8% | Presente a livello globale, con una forte presenza in Nord America, Europa e Asia orientale. | A lungo termine (≥ 4 anni) |
| Espansione delle infrastrutture per la conservazione criogenica dei vaccini | + 1.3% | Globale, con particolare attenzione all'Asia-Pacifico e all'Africa | Medio termine (2-4 anni) |
| Aumento delle normative di sicurezza nei laboratori clinici | + 1.0% | Nord America e Europa | Medio termine (2-4 anni) |
| Aumento della domanda di radiofarmaci | + 0.8% | Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Espansione dei programmi di conservazione del sangue e del plasma | + 0.7% | Globale, con particolare attenzione all'Asia, al Medio Oriente e all'Africa. | Medio termine (2-4 anni) |
| Integrazione dei DPI criogenici nei protocolli di sicurezza ospedaliera | + 0.6% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita nel settore delle biobanche e nell'adozione della terapia cellulare.
L'espansione delle biobanche è il principale motore della domanda per il mercato dei DPI criogenici. Gli studi clinici multicentrici di terapia cellulare e genica richiedono una crioconservazione controllata dalla raccolta fino alla lavorazione e allo stoccaggio. Ogni punto di manipolazione dell'azoto liquido richiede procedure di protezione formali. Nel giugno 2026, il servizio IntegriCell di Cryoport è stato selezionato da Verismo Therapeutics per supportare i programmi di terapia con cellule T KIR-CAR di Fase 1. Il lavoro riguarda la crioconservazione conforme alle GMP per il materiale di partenza della leucaferesi, dove le pratiche di protezione documentate fanno parte dell'ambiente operativo. [1] Cryoport, Inc., “Cryoport's IntegriCell Cryopreservation Services Selected by Verismo Therapeutics to Support Clinical KIR-CAR T Cell Therapy Programs,” Cryoport, prnewswire.com. Con il trasferimento di un numero sempre maggiore di programmi in siti clinici distribuiti, le attrezzature di protezione si trasformano da acquisti occasionali in requisiti operativi pianificati.
Espansione delle infrastrutture per la conservazione criogenica dei vaccini
L'espansione della catena del freddo per i vaccini crea una fonte di domanda separata per il mercato dei DPI criogenici. I nuovi hub di distribuzione collocano attività avanzate di stoccaggio e manipolazione a freddo in un maggior numero di località. La partnership tra GSK e il Dipartimento della Salute di Abu Dhabi ha inaugurato nel 2026 il primo hub centralizzato di distribuzione di vaccini della regione. L'hub è progettato per gestire oltre 20 tipi di vaccini e distribuire milioni di dosi attraverso una rete che si estende dal Golfo all'Africa sub-sahariana. [2] Abu Dhabi Media Office, “GSK Regional Vaccine Distribution Hub in Abu Dhabi Receives First Shipments,” Abu Dhabi Media Office, mediaoffice.abudhabi Le strutture che aggiungono capacità criogeniche necessitano di protezione per i lavoratori contemporaneamente all'installazione di processi di stoccaggio e manipolazione. Ciò crea un'opportunità per i fornitori che possono supportare i nuovi acquirenti con la selezione dei prodotti, materiale di formazione e una distribuzione locale affidabile.
Aumento delle normative di sicurezza nei laboratori clinici
I requisiti di sicurezza per i laboratori clinici stanno rendendo la protezione criogenica specifica più rilevante nelle decisioni di acquisto. L'Associazione europea dei gas industriali ha pubblicato le sue linee guida aggiornate per l'installazione e l'uso sicuri delle apparecchiature criogeniche nel maggio 2025. Il documento indirizza gli utenti alle linee guida correlate sulla selezione dei dispositivi di protezione individuale per la manipolazione dei criogeni. [3] European Industrial Gases Association, “DOC174_25 Guideline for the Safe Installation and Use of Cryogenic Food Freezing and Chilling Equipment,” European Industrial Gases Association, eiga.eu. Tali linee guida incoraggiano le strutture a formalizzare la formazione, le procedure operative e la selezione delle apparecchiature. Gli audit possono rivelare lacune laddove i siti hanno utilizzato guanti da laboratorio standard o combinazioni di protezione incomplete. Il mercato dei DPI criogenici trae vantaggio quando i requisiti di sicurezza diventano parte della pratica di laboratorio documentata piuttosto che una decisione locale informale.
Aumento della domanda di radiofarmaci
La produzione e la distribuzione di radiofarmaci aggiungono ambienti di manipolazione specializzati al mercato dei DPI criogenici. Le terapie con radioligandi e i relativi flussi di lavoro con isotopi richiedono un rigoroso controllo della temperatura dalla produzione alla dispensazione. Gli operatori possono essere esposti a rischi sia criogenici che radiologici, il che aumenta la necessità di attrezzature con specifiche precise. Nell'ottobre 2025, Cryoport ha inaugurato un Centro Globale per la Catena di Fornitura di 55,000 piedi quadrati a Louvres, in Francia, a supporto delle terapie cellulari e geniche e dei farmaci biologici termosensibili. Nuove strutture di questo tipo aggiungono punti in cui le attività della catena del freddo devono essere eseguite secondo procedure controllate. I fornitori con prodotti supportati da documentazione pertinente per il contatto con il freddo e la resistenza chimica sono in una posizione migliore per competere per questi requisiti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo elevato dei DPI criogenici avanzati | -1.2% | A livello globale, in particolare in Medio Oriente, Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Scarsa consapevolezza nelle strutture sanitarie di piccole dimensioni | -0.8% | Sud America, Medio Oriente e Africa e Sud-est asiatico | Medio termine (2-4 anni) |
| Sfide ergonomiche nell'uso prolungato | -0.5% | Global | A breve termine (≤ 2 anni) |
| Vincoli della catena di approvvigionamento per i DPI specializzati | -0.4% | Globale, concentrato nei mercati in via di sviluppo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato dei DPI criogenici avanzati
Per molte strutture sanitarie, i kit criogenici avanzati rimangono costosi. I kit multistrato possono includere guanti conformi, visiere in alluminio, grembiuli criogenici, fodere impermeabili e una struttura termica. Queste soluzioni richiedono materiali e processi produttivi specializzati che limitano la possibilità di alternative a basso costo. Gli ospedali più piccoli, i laboratori indipendenti e le biobanche possono quindi optare per guanti generici, nonostante il diverso rischio rappresentato dall'azoto liquido a -196 °C. La pressione sui prezzi è maggiore in Sud America, in alcune zone del Sud-est asiatico e nell'Africa subsahariana, dove i budget per la sicurezza spesso non vengono pianificati in anticipo. Il mercato dei DPI criogenici, pertanto, si trova ad affrontare una più lenta adozione di kit integrati, in quanto le decisioni di acquisto sono guidate principalmente dal prezzo unitario.
Scarsa consapevolezza nelle strutture sanitarie di piccole dimensioni
Molte strutture di piccole dimensioni utilizzano azoto liquido per la crioterapia, la conservazione di campioni istologici o lo stoccaggio di vaccini senza adottare dispositivi di protezione adeguati. I guanti standard in lattice e nitrile non offrono la protezione testata necessaria per la manipolazione criogenica. Gli ospedali e i laboratori di diagnostica locali potrebbero non beneficiare della stessa copertura di audit o della stessa assistenza da parte dei distributori di cui godono le istituzioni più grandi. I distributori potrebbero avere a disposizione solo una selezione limitata di guanti criogenici e potrebbero non spiegare la necessità di visiere, grembiuli o kit completi. L'uso prolungato può inoltre causare disagio, riducendo l'aderenza alle procedure se i prodotti limitano i movimenti delle mani o la visibilità. Le limitazioni di approvvigionamento di tessuti specializzati e materiali isolanti complicano ulteriormente l'accesso nei paesi in via di sviluppo, ma la formazione dei fornitori può aiutarli a colmare il divario che ne deriva in India, Brasile e Sud-est asiatico.
Analisi del segmento
Per tipologia di prodotto: i guanti generano il maggior fatturato, mentre i kit supportano gli acquisti standardizzati.
Nel 2025, i guanti criogenici hanno rappresentato il 40.13% del fatturato, confermandosi come la categoria di prodotto più importante nel mercato dei DPI criogenici. Il loro utilizzo è diffuso nelle attività di trasferimento, stoccaggio e manipolazione di criogeni, nonché in altre operazioni di laboratorio. Sia il Berkeley Lab che la Cornell University considerano i guanti criogenici un elemento essenziale per la protezione durante le attività che prevedono l'utilizzo di liquidi criogenici. Successivamente, con l'evoluzione dei requisiti di protezione, le strutture sanitarie spesso richiedono anche visiere, grembiuli, camici da laboratorio e altri dispositivi simili.
Si prevede che i kit DPI integrati registreranno il tasso di crescita annuale composto (CAGR) più elevato per tipologia di prodotto, pari al 7.11% fino al 2031. Questi kit combinano diversi articoli in un'unica soluzione documentata per gli acquirenti che devono gestire requisiti di sicurezza complessi. Ospedali e strutture di biobanca possono utilizzare i kit per semplificare la selezione dei prodotti e la documentazione relativa alla conformità. Il consolidamento di diversi articoli di protezione sotto un numero inferiore di codici articolo può anche ridurre il carico amministrativo per le organizzazioni di acquisto di gruppo. È probabile che il settore dei DPI criogenici veda un rafforzamento della domanda di kit laddove le istituzioni standardizzino le procedure in più sedi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il biobanking guida la domanda, mentre i laboratori clinici crescono più rapidamente.
Nel 2025, le attività di biobancaggio e di ricerca sulle cellule staminali rappresentavano il 39.44% del mercato dei dispositivi di protezione individuale (DPI) criogenici. Queste attività, caratterizzate da un elevato utilizzo di azoto liquido, si svolgono in diversi contesti, tra cui depositi accademici, archivi commerciali e impianti di produzione di terapie cellulari. Le esigenze di protezione vanno oltre la semplice protezione termica, poiché la compatibilità con le camere bianche e la documentazione di qualità possono influenzare la scelta delle apparecchiature. La conservazione di vaccini e prodotti biologici rappresenta la successiva area di applicazione principale, in quanto gli impianti farmaceutici e i centri di distribuzione richiedono la gestione a catena del freddo.
Si prevede che i laboratori clinici e l'anatomia patologica cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.37% fino al 2031, il tasso di applicazione più rapido nel mercato dei DPI criogenici. La sezionatura criogenica dei tessuti, le operazioni al criostato e la lavorazione dei campioni sono in espansione negli ambienti diagnostici di terzo livello. Le applicazioni radiofarmaceutiche e isotopiche sono di dimensioni inferiori, ma richiedono specifiche più elevate poiché gli utenti potrebbero aver bisogno di protezione contro i rischi delle radiazioni criogeniche e ionizzanti. La crescita delle applicazioni sta quindi spostando la domanda verso contesti in cui i requisiti di sicurezza sono strettamente legati ai sistemi di qualità operativa.
Per utente finale: gli ospedali detengono la base più ampia, mentre i laboratori di ricerca accelerano
Nel 2025, ospedali e centri chirurgici hanno generato il 46.22% del fatturato, rappresentando la quota maggiore di utenti finali nel mercato dei DPI criogenici. La criochirurgia, le procedure dermatologiche con azoto liquido e la gestione criogenica dei campioni supportano un consumo regolare di prodotti. I grandi fornitori beneficiano di consolidate relazioni di distribuzione con gli ospedali e della capacità di soddisfare i requisiti delle gare d'appalto. Anche i produttori biofarmaceutici registrano elevati valori medi delle transazioni, poiché gli ambienti di camera bianca e di lavorazione richiedono apparecchiature tracciabili e documentate.
Si prevede che i laboratori di ricerca clinica cresceranno a un tasso annuo composto (CAGR) del 7.73% fino al 2031. Questa crescita è legata all'aumento dei siti per le sperimentazioni di terapia cellulare, alla decentralizzazione delle biobanche e alle collaborazioni di ricerca tra università e aziende. Altri utilizzatori finali, tra cui strutture veterinarie e laboratori di ricerca alimentare, forniscono una base di domanda più ristretta ma stabile per guanti e grembiuli. Il settore dei DPI criogenici può trarre vantaggio da questi clienti quando i fornitori offrono prodotti pratici per la manipolazione di routine. Il profilo di crescita rimane più forte laddove la ricerca clinica si sposta da un'attività centralizzata a reti di siti operativi più piccoli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei DPI criogenici
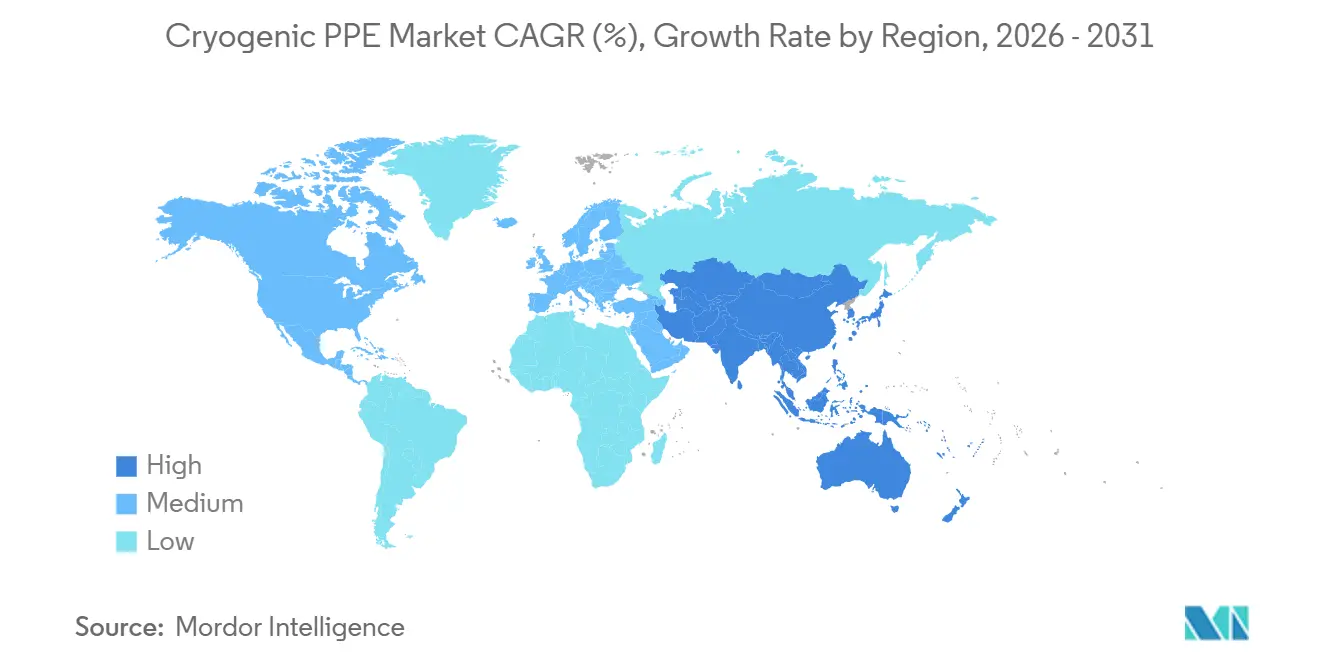
Nel 2025, il Nord America deteneva il 47.23% del fatturato e rappresentava la quota geografica maggiore del mercato dei DPI criogenici. La regione presenta un'elevata concentrazione di impianti di produzione biofarmaceutica regolamentati, biobanche e siti per la sperimentazione di terapie cellulari. Gli acquisti sono strettamente legati alle verifiche di conformità degli impianti e alle procedure di sicurezza interne. Gli Stati Uniti forniscono una solida base di attività grazie alla loro infrastruttura per la ricerca clinica e i prodotti biologici. Il Canada contribuisce alla domanda attraverso programmi di biobanche finanziati con fondi pubblici, mentre il settore messicano della produzione farmaceutica a contratto sta creando nuovi ambienti di manipolazione.
Mercato europeo dei DPI criogenici
L'Europa rimane un importante mercato regolamentato per la protezione criogenica. I requisiti UE in materia di dispositivi di protezione individuale e le norme EN definiscono l'accesso ai prodotti e le specifiche degli acquirenti. Germania e Regno Unito sono importanti centri di approvvigionamento per ospedali e aziende farmaceutiche. A giugno 2025, Aenova ha annunciato la realizzazione di un magazzino a catena del freddo presso il suo stabilimento sterile di Latina, in Italia, con la piena operatività prevista per il primo trimestre del 2026. Queste aggiunte ampliano il numero di sedi che richiedono una gestione controllata della catena del freddo e la relativa protezione.
Mercato dei DPI criogenici in APAC, Medio Oriente e Africa e Sud America
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.22% fino al 2031, il tasso regionale più elevato nel mercato dei DPI criogenici. Cina e India stanno investendo nella capacità di biobanche, mentre Giappone, Corea del Sud e Australia sostengono la domanda attraverso attività di radiofarmacia, plasma e ricerca clinica. Nel mercato del Resto del Mondo (RoW), che comprende regioni come il Medio Oriente e l'Africa, Grifols ha rafforzato lo sviluppo delle infrastrutture per il plasma impegnando ulteriori 180 milioni di euro (195.3 milioni di dollari) nel suo progetto di lavorazione e logistica del plasma in Egitto, la cui prima fase dovrebbe essere operativa entro ottobre 2026. Il Sud America rimane la base regionale più piccola, con la domanda concentrata nel settore della produzione farmaceutica in Brasile e nelle istituzioni biomediche in Argentina. Gli acquisti sensibili ai costi e l'accesso limitato alla distribuzione certificata continuano a limitare l'adozione in queste aree.
Panorama competitivo
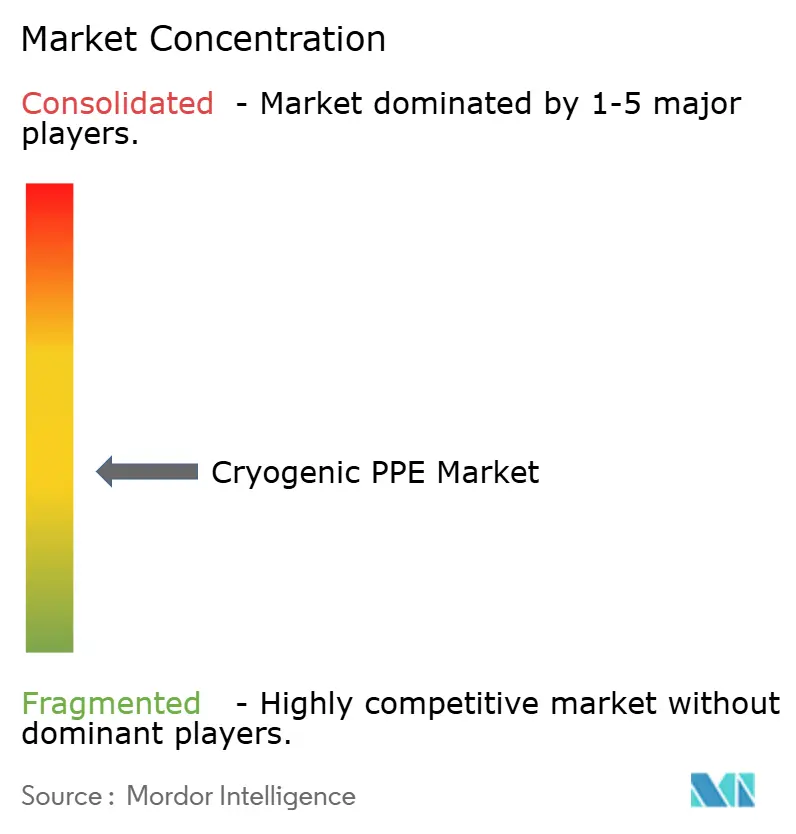
Il mercato dei DPI criogenici è moderatamente frammentato, con fornitori di sicurezza diversificati che competono accanto a specialisti di settore. Honeywell Safety Products e Ansell Healthcare vantano un ampio portafoglio prodotti e consolidate reti di distribuzione globali. Le loro relazioni con ospedali e aziende biofarmaceutiche facilitano l'accesso a gare d'appalto e strutture di acquisto di gruppo. Drägerwerk AG e Kimberly-Clark Professional offrono una maggiore competenza in materia di dispositivi di protezione individuale per uso clinico. MAPA Professional e MCR Safety soddisfano inoltre le esigenze di movimentazione criogenica in ambito industriale.
Tempshield Cryo-Protection si distingue per una linea di prodotti specialistici progettati per il lavoro criogenico. Il suo formato in kit offre combinazioni di prodotti documentate che risultano interessanti per gli acquirenti istituzionali soggetti a normative specifiche. I produttori indiani, tra cui HiCare Protective Wear e Sarvam Safety Equipment, competono più direttamente nelle categorie standard di guanti e grembiuli. I loro prodotti conformi alla norma ISO 13688, a prezzi inferiori, possono esercitare pressione sui fornitori occidentali, dove gli acquirenti si concentrano su articoli di protezione di base. I kit integrati sono meno esposti a questa pressione sui prezzi perché i requisiti di certificazione e documentazione sono più complessi. La selezione dei fornitori nel mercato dei DPI criogenici è sempre più influenzata dalla capacità di soddisfare contemporaneamente i requisiti di specifica, tracciabilità e distribuzione.
Nel marzo 2026, Lakeland Industries ha ceduto la sua linea di abbigliamento FR/AR e ad alta visibilità a National Safety Apparel, restringendo il focus di Lakeland alle categorie di protezione chimica e monouso. La transazione modifica il posizionamento dei prodotti di entrambe le aziende nel settore dell'abbigliamento protettivo specializzato. La certificazione rimane uno strumento competitivo fondamentale, poiché gli standard EN e ISO definiscono i requisiti dei clienti. Lo sviluppo dei prodotti si concentra su compositi isolanti, costruzione di fodere impermeabili, sigillatura delle cuciture e design di kit modulari. Una lacuna di prodotto ancora esistente riguarda le apparecchiature progettate per rischi combinati criogenici e da radiazioni in ambienti radiofarmaceutici. I fornitori in grado di supportare entrambi i tipi di protezione con una documentazione chiara potrebbero competere in un gruppo di clienti ristretto ma esigente.
Leader del settore dei DPI criogenici
Protezione criogenica Tempshield
Honeywell International
Air Liquide
Abbigliamento di sicurezza nazionale (NSA)
Ansell Sanità
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: la FDA statunitense ha emesso nuove linee guida che impongono a tutti i congelatori ULT a -86 °C utilizzati per la conservazione di prodotti biologici umani, inclusi vaccini a mRNA, cellule staminali e campioni biologici di grado clinico, di ottenere la certificazione UL 8601-2026 Classe II-B. Le linee guida estendono gli obblighi di conformità a tutte le strutture regolamentate in Nord America e si prevede che daranno il via a verifiche di sicurezza dei dispositivi di protezione individuale (DPI) a livello di struttura, man mano che i siti adeguano le apparecchiature di refrigerazione alla normativa.
- Giugno 2026: Cryoport, Inc. ha annunciato che il suo servizio di crioconservazione IntegriCell è stato selezionato da Verismo Therapeutics per supportare i programmi clinici di Fase 1 di terapia con cellule T KIR-CAR. La collaborazione comprende lo sviluppo del processo, il trasferimento tecnologico e la crioconservazione conforme alle norme GMP per il materiale di partenza della leucaferesi, un ambiente di lavoro in cui i dispositivi di protezione individuale criogenici sono parte integrante del sistema di gestione della qualità.
- Febbraio 2026: CaseBioscience ha lanciato CaseCryo CTG DMSO e CaseStor HSS all'Advanced Therapies Week 2026, ampliando il proprio portfolio di soluzioni per la biopreservazione destinate allo sviluppo clinico di terapie cellulari. Questi prodotti introducono nuovi flussi di lavoro di crioconservazione conformi alle norme GMP presso ulteriori siti produttivi, estendendo direttamente gli ambienti operativi che richiedono dispositivi di protezione individuale (DPI) criogenici certificati.
Ambito del rapporto sul mercato globale dei DPI criogenici
Secondo quanto riportato nello studio, il mercato dei DPI criogenici si riferisce all'industria globale dei dispositivi di protezione individuale progettati per salvaguardare gli operatori sanitari e di laboratorio dai rischi derivanti dal freddo estremo associato alla manipolazione di materiali criogenici come azoto liquido, gas criogenici e congelatori a bassissima temperatura.
Il mercato dei DPI criogenici è segmentato per tipologia di prodotto, applicazione, utente finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in guanti criogenici, visiere, grembiuli e camici da laboratorio e kit DPI integrati. Per applicazione, il mercato è segmentato in biobanche e cellule staminali, conservazione di vaccini e prodotti biologici, laboratori clinici e patologia, radiofarmaci e isotopi e altre applicazioni. Per utente finale, il mercato è segmentato in ospedali e centri chirurgici, laboratori di ricerca clinica, impianti di produzione biofarmaceutica e altri utenti finali. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del Mondo. Il rapporto fornisce valori (USD) per tutti i segmenti sopra menzionati.
| Guanti criogenici |
| Viso Shields |
| Grembiuli e camici da laboratorio |
| Kit DPI integrati |
| Biobanche e cellule staminali |
| Conservazione di vaccini e prodotti biologici |
| Laboratori clinici e patologia |
| Radiofarmaci e isotopi |
| Altre applicazioni |
| Ospedali e centri chirurgici |
| Laboratori di ricerca clinica |
| Impianti di produzione biofarmaceutica |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Resto del mondo |
| Per tipo di prodotto | Guanti criogenici | |
| Viso Shields | ||
| Grembiuli e camici da laboratorio | ||
| Kit DPI integrati | ||
| Per Applicazione | Biobanche e cellule staminali | |
| Conservazione di vaccini e prodotti biologici | ||
| Laboratori clinici e patologia | ||
| Radiofarmaci e isotopi | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali e centri chirurgici | |
| Laboratori di ricerca clinica | ||
| Impianti di produzione biofarmaceutica | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Resto del mondo | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei DPI criogenici nel 2026?
Si prevede che il mercato dei DPI criogenici aumenterà da 255.47 milioni di dollari nel 2025 a 271.55 milioni di dollari nel 2026 e raggiungerà i 376.06 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.73%.
Quale prodotto DPI criogenico detiene la maggiore quota di fatturato?
Nel 2025, i guanti criogenici hanno rappresentato la quota maggiore del fatturato, con il 40.13%, mentre si prevede che i kit integrati cresceranno a un tasso annuo composto del 7.11% fino al 2031.
Quale applicazione crescerà più rapidamente entro il 2031?
Si prevede che i laboratori clinici e l'anatomia patologica cresceranno a un tasso annuo composto (CAGR) dell'8.37% fino al 2031. Le biobanche e le cellule staminali sono rimaste l'applicazione principale nel 2025 con una quota del 39.44%.
Quale regione sta registrando la crescita più rapida nel settore dei dispositivi di protezione individuale criogenici?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'8.22% fino al 2031, mentre il Nord America rimarrà la regione con il maggior contributo al fatturato nel 2025, con il 47.23%.


