

Dimensioni e quota del mercato del crowdfunding
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
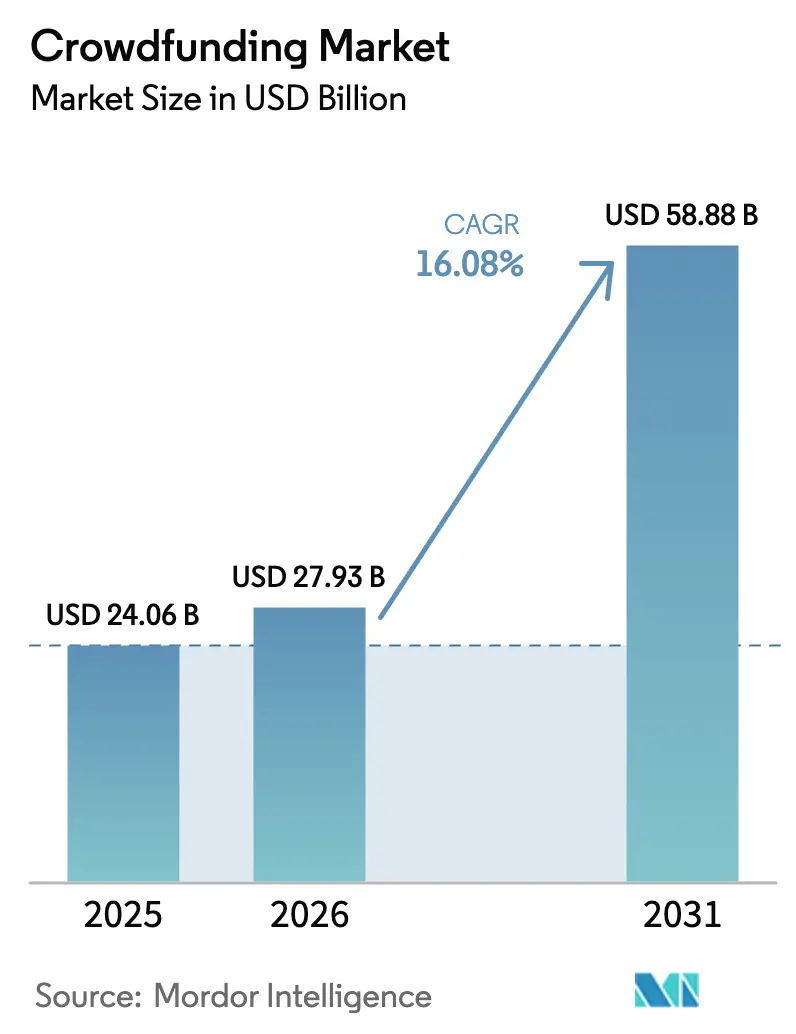
| Dimensione del mercato (2026) | 27.93 miliardo di dollari |
| Dimensione del mercato (2031) | 58.88 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.08% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
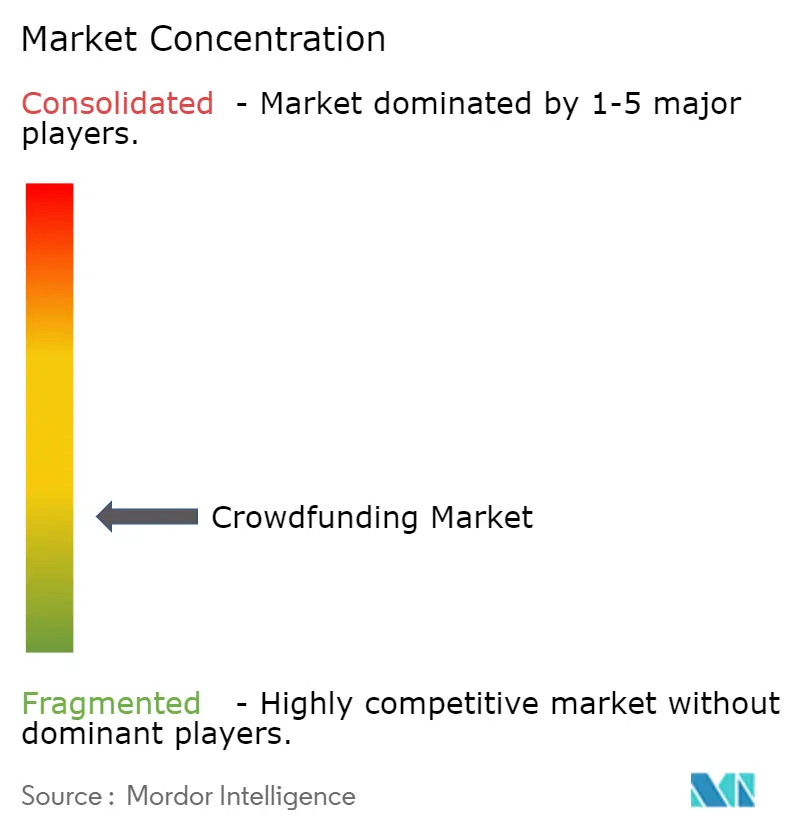
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del crowdfunding di Mordor Intelligence
Si prevede che il mercato del crowdfunding raggiungerà i 24.06 miliardi di dollari nel 2025, i 27.93 miliardi di dollari nel 2026 e i 58.88 miliardi di dollari entro il 2031, con un CAGR del 16.08% dal 2026 al 2031. Questa solida traiettoria riflette l'armonizzazione normativa in Europa, la proprietà frazionata basata sulla blockchain nell'area Asia-Pacifico e l'ottimizzazione delle campagne basata sull'intelligenza artificiale, che insieme aumentano i tassi di successo e ampliano la partecipazione degli investitori. L'area Asia-Pacifico mantiene la leadership nel mercato del crowdfunding grazie alla sua cultura mobile-first, alle fitte reti di microinvestimenti e alle normative favorevoli alla tokenizzazione, mentre l'Africa registra la crescita regionale più rapida grazie al miglioramento dell'accesso ai gateway di pagamento. Le strutture ibride che integrano funzionalità di smart contract stanno erodendo costantemente il predominio delle campagne di rewarding tradizionali e gli investitori istituzionali stanno entrando nel mercato del crowdfunding su larga scala, poiché i canali del mercato secondario aumentano la liquidità. Le piattaforme cloud-native supportano ormai la maggior parte dei volumi di transazioni, consentendo il monitoraggio dei rischi in tempo reale e l'orchestrazione KYC transfrontaliera.
Punti chiave del rapporto
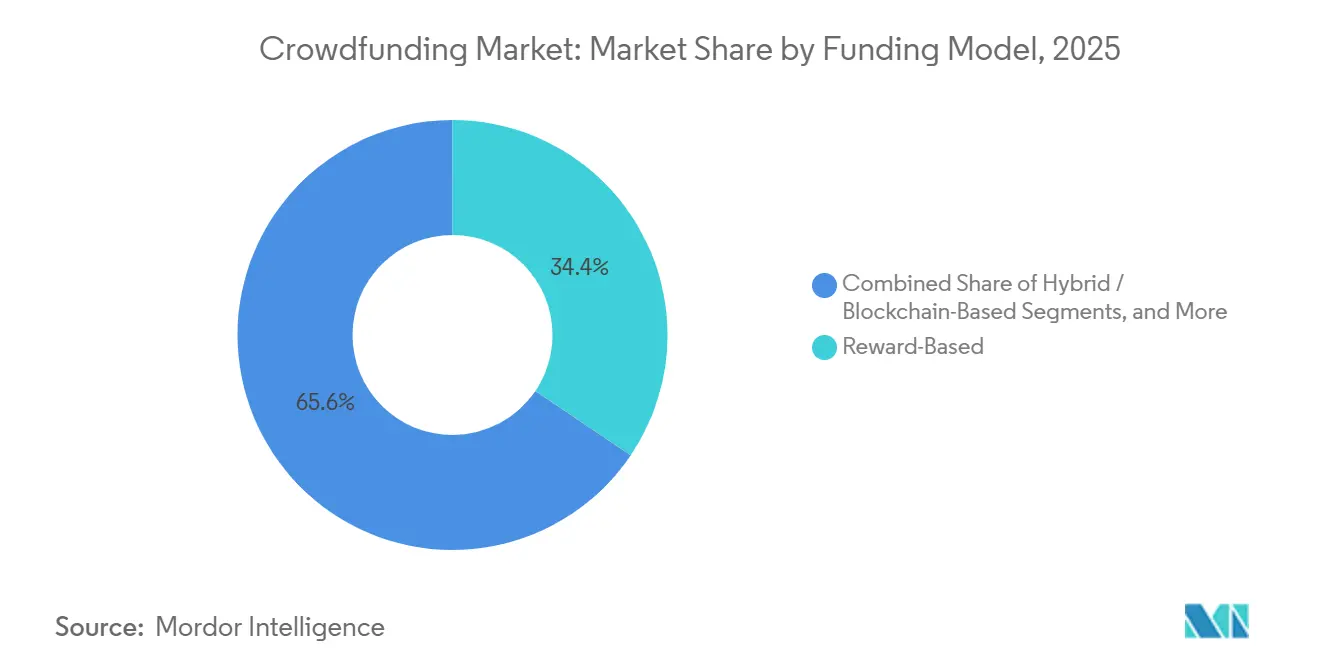
- In base al modello di finanziamento, le campagne basate sui premi hanno registrato una quota di fatturato del 34.44% nel 2025, mentre le strutture ibride stanno avanzando a un CAGR del 16.22% fino al 2031.
- In base all'entità dell'investimento, nel 2025 i microinvestimenti detenevano il 50.24% della quota di mercato del crowdfunding; si prevede che le campagne di grandi dimensioni superiori a 1 milione di dollari cresceranno a un CAGR del 17.06% entro il 2031.
- In base all'implementazione della piattaforma, l'architettura basata su cloud ha conquistato una quota del 72.69% del mercato del crowdfunding nel 2025 e sta crescendo a un CAGR del 17.56% fino al 2031.
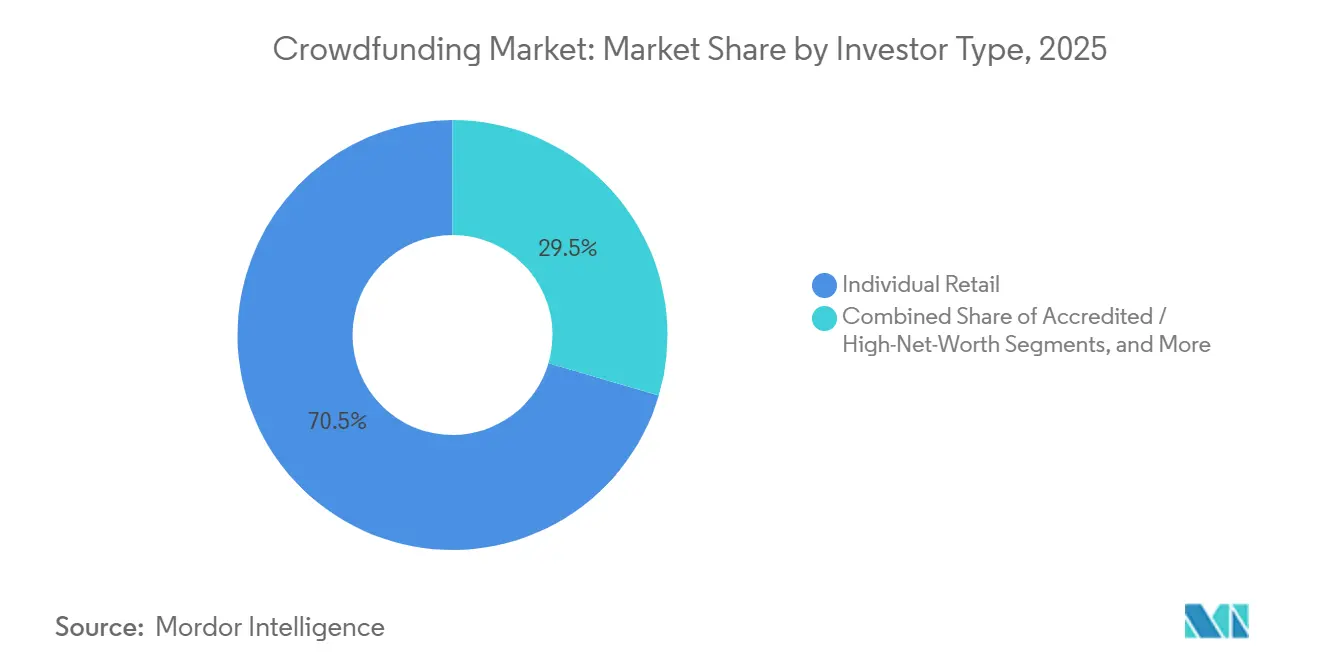
- Per tipologia di investitore, gli investitori al dettaglio rappresentavano il 70.46% della quota nel 2025, mentre la partecipazione istituzionale registra il CAGR più elevato, pari al 16.88% fino al 2031.
- Per settore applicativo, tecnologia e innovazione hanno dominato con una quota del 30.12% nel 2025, ma le campagne immobiliari stanno avanzando a un CAGR del 16.46% verso il 2031.
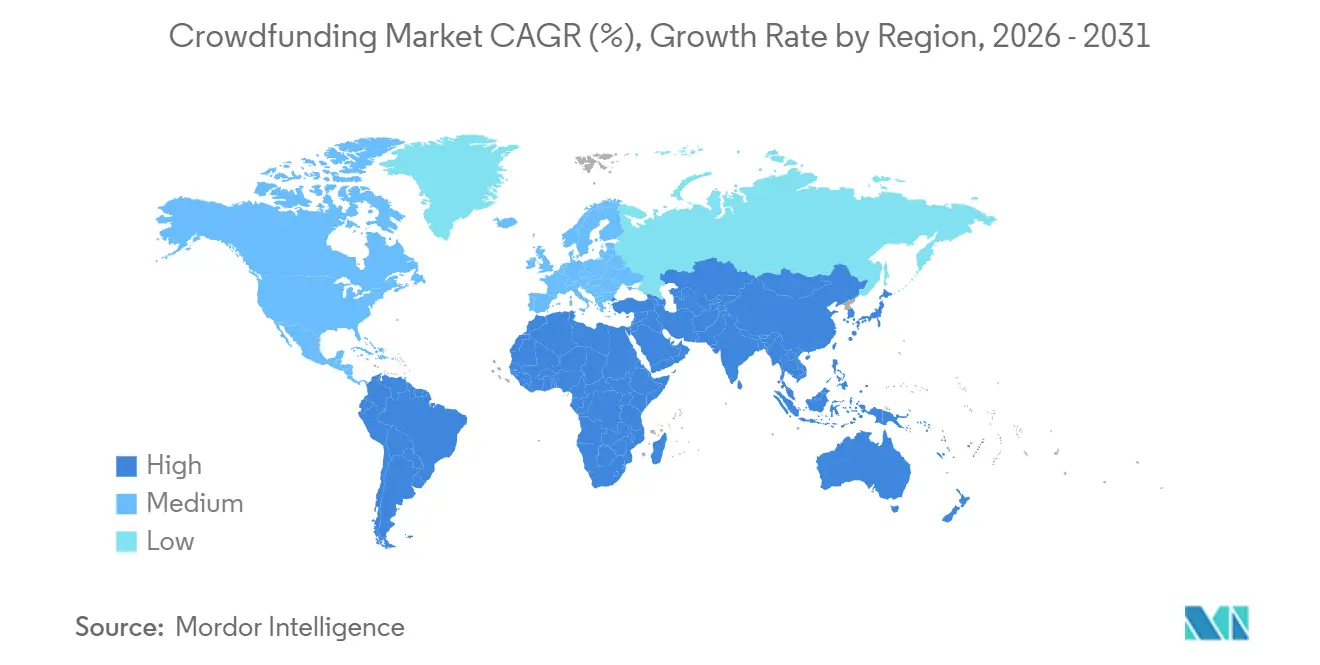
- In termini geografici, l'Asia Pacifica ha detenuto una quota del 50.28% nel 2025, mentre l'Africa rimane la regione in più rapida crescita, con un CAGR del 17.54% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del crowdfunding
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La viralità dei social media potenzia le campagne di ricompensa | + 2.1% | Nord America e Europa | A breve termine (≤ 2 anni) |
| La regolamentazione ECSP a livello UE sblocca il crowdfunding azionario transfrontaliero | + 2.8% | Europa, ripercussioni su Medio Oriente e Africa | Medio termine (2-4 anni) |
| L'analisi delle campagne basata sull'intelligenza artificiale aumenta i tassi di successo | + 2.5% | Global | Medio termine (2-4 anni) |
| La tokenizzazione blockchain consente la gestione frazionaria degli immobili | + 3.0% | Nucleo dell'Asia Pacifica, con ripercussioni sul Nord America e sul Medio Oriente | A lungo termine (≥ 4 anni) |
| Gli impegni ESG aziendali finanziano progetti a impatto sociale | + 1.9% | Africa e Sud America | Medio termine (2-4 anni) |
| Crescente adozione di piattaforme conformi alla Sharia | + 1.7% | Medio Oriente, Malesia, Indonesia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamento ECSP a livello UE che sblocca il crowdfunding azionario transfrontaliero
Il Regolamento europeo sui fornitori di servizi di crowdfunding 2020/1503 offre un passaporto unico che consente alle piattaforme di raggiungere gli investitori in tutti gli Stati membri senza dover aprire entità locali. Ciò riduce i costi legali, aggrega la liquidità ed espande la portata degli emittenti, il tutto limitando la dimensione dell'offerta a 5 milioni di euro (4.24 milioni di dollari) e imponendo informative standardizzate. [1] Financial Services Agency, “Regulatory Reforms for Start-Ups,” fsa.go.jp Seedrs e Crowdcube ora penetrano nell'Europa meridionale e orientale, mentre le autorità di regolamentazione del Golfo e dell'Africa prendono come riferimento il quadro normativo per accelerare la convergenza. La persistente divergenza nelle interpretazioni AML continua a generare duplicazioni di conformità, favorendo le piattaforme con grandi team legali.
Analisi delle campagne basate sull'intelligenza artificiale: aumento dei tassi di successo a livello globale
I motori di apprendimento automatico analizzano i dati storici delle promesse e le metriche di coinvolgimento in tempo reale per ottimizzare prezzi, livelli di ricompensa e tempi di lancio. Studi sottoposti a revisione paritaria mostrano un aumento del 15-20% nei tassi di successo per le campagne potenziate dall'intelligenza artificiale. I modelli in linguaggio naturale perfezionano la qualità della proposta, mentre il rilevamento delle anomalie blocca i sostenitori falsi e i portafogli duplicati. Queste due funzioni rafforzano la fiducia degli investitori e promuovono l'adozione in mercati precedentemente ostacolati dalle frodi.
L'emergere della tokenizzazione blockchain consente il frazionamento immobiliare nell'area Asia-Pacifico
La tokenizzazione suddivide gli immobili di alto valore in titoli digitali di basso valore. Le riforme giapponesi del 2024 hanno innalzato il limite massimo per le piccole offerte a 500 milioni di yen (3.35 milioni di dollari), aprendo la strada alle offerte di token di sicurezza nel mercato del crowdfunding. Anche le linee guida MAS di Singapore chiariscono quando i token si qualificano come titoli, consentendo a piattaforme come RealX di commercializzare unità a livello transfrontaliero. I contratti intelligenti automatizzano i pagamenti degli affitti e la conformità, rendendo liquide e trasparenti le quote di proprietà frazionarie.
Impegni aziendali ESG che canalizzano i fondi in campagne a impatto sociale
Le multinazionali stanno destinando i budget per la sostenibilità a campagne che finanziano mini-reti solari, cliniche comunitarie e piccole aziende agricole, spesso integrando i contributi dei rivenditori al dettaglio per raddoppiare i proventi. Una rendicontazione trasparente soddisfa le regole di informativa e aumenta il valore del marchio. La dipendenza da una manciata di finanziatori aziendali rappresenta tuttavia un rischio di concentrazione se le priorità cambiano durante le crisi economiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le elevate perdite dovute a frodi sulle piattaforme minano la fiducia | -2.3% | Asia Pacifico, parti del Sud America e Africa | A breve termine (≤ 2 anni) |
| Le regole KYC/AML frammentate aumentano i costi di conformità | -1.8% | Europa e Stati Uniti | Medio termine (2-4 anni) |
| La stanchezza del crowdfunding riduce la conversione delle donazioni | -1.5% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Accesso limitato ai gateway di pagamento in Africa | -1.4% | Africa, Sud America selettivo e Asia Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le elevate perdite dovute a frodi sulle piattaforme minano la fiducia degli investitori nell'area Asia-Pacifico
Campagne fraudolente e appropriazione indebita di fondi persistono laddove la supervisione è in ritardo rispetto ai volumi delle transazioni. Alcuni operatori aggirano i requisiti di conti separati e audit, erodendo la fiducia dei sostenitori abituali. La Commissione di vigilanza sui titoli e gli scambi giapponese ha rafforzato la supervisione, ma l'applicazione delle norme rimane disomogenea, consentendo a piattaforme non autorizzate di arbitrare giurisdizioni deboli.
Regole KYC/AML frammentate che aumentano i costi di conformità
Il passaporto ECSP non armonizza i controlli di identità, quindi le piattaforme devono destreggiarsi tra 27 diversi manuali di regole KYC e adattare i flussi di lavoro paese per paese, aumentando le spese legali. [2] US Securities and Exchange Commission, “Early-Stage Investors,” sec.gov Gli operatori statunitensi si trovano ad affrontare un attrito analogo quando devono conciliare le esenzioni federali con le leggi statali “blue-sky”, limitando l'ingresso di operatori più piccoli. Le piattaforme che accolgono investitori da più stati membri devono mantenere flussi di lavoro di conformità paralleli, ciascuno adattato alle aspettative dei regolatori nazionali, e sostenere il costo di revisioni legali e integrazioni tecnologiche duplicate.
Analisi del segmento
Per modello di finanziamento: le strutture ibride ridefiniscono l'accesso al capitale
Le campagne di reward hanno rappresentato una quota di mercato del crowdfunding del 34.44% nel 2025, ma i token ibridi stanno crescendo a un CAGR del 16.22%, poiché gli smart contract combinano benefit con diritti azionari. I round azionari beneficiano della modifica alle regole della SEC del 2021 che consente raccolte fino a 5 milioni di dollari, ampliando il mercato del crowdfunding. I modelli basati sul debito soddisfano i mutuatari meno serviti nelle economie emergenti, mentre le donazioni aumentano durante le crisi sanitarie.
Le offerte ibride soddisfano la sete di rialzo e liquidità degli investitori. Republic ora converte i benefit in azioni attraverso fondi mobiliari, e il nuovo regime giapponese per le piccole offerte prevede espressamente le offerte di token. La chiarezza fiscale e le regole del mercato secondario sono ancora in fase di sviluppo, aggiungendo complessità operativa nonostante l'accelerazione dell'adozione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione dell'investimento: il capitale istituzionale scala le campagne di investimento di grandi dimensioni
I micro-pledge inferiori a 10,000 USD rappresenteranno ancora il 50.24% nel 2025, ma i round di finanziamento di importo elevato, superiori a 1 milione di USD, mostrano un CAGR del 17.06%, poiché fondi pensione e family office stanno abbracciando il mercato del crowdfunding. Le riforme della SEC, che riducono i limiti per gli investitori accreditati, incoraggiano gli assegni a sette cifre. I piccoli investimenti tra 10,000 e 250,000 USD sono utili ad investitori istituzionali accreditati e sindacati che mettono in comune il capitale per accedere al flusso di affari gestito dalle piattaforme, mentre gli investimenti di medie dimensioni tra 250,000 e 1 milione di USD colmano il divario tra i round di finanziamento di investitori istituzionali e i finanziamenti di Serie A.
Le piattaforme rispondono con KYC a livelli, lettere di accompagnamento e integrazioni di capital-table accettabili per gli allocatori più sofisticati. AngelList riporta che un terzo dei suoi accordi di seed investing coinvolge startup di intelligenza artificiale, a dimostrazione di come i flussi istituzionali favoriscano temi ad alta crescita. Il rischio è quello di escludere i finanziatori retail che danno più valore alla comunità che ai rendimenti finanziari.
Per piattaforma di distribuzione: l'infrastruttura cloud consente la conformità in tempo reale
Le implementazioni cloud hanno assorbito il 72.69% del mercato del crowdfunding nel 2025 e stanno crescendo a un CAGR del 17.56%, poiché gli operatori privilegiano data center scalabili con funzionalità AML integrate. La capacità elastica mantiene i siti reattivi durante i lanci virali e i nodi multi-regione soddisfano i requisiti di residenza dei dati. Le piattaforme cloud integrano servizi di verifica dell'identità di terze parti, database di screening delle sanzioni e algoritmi di rilevamento delle frodi che riducono i carichi di lavoro di revisione manuale e accelerano l'onboarding degli investitori da giorni a minuti.
Le installazioni on-premise rimangono tra gli istituti che apprezzano il controllo diretto, ma devono far fronte a spese in conto capitale più elevate e a implementazioni più lente delle funzionalità. Il Payment Services Act giapponese ora consente l'utilizzo di depositari terzi ospitati nel cloud, spostando ulteriormente la concorrenza verso i cloud native.
Per tipo di investitore: il predominio del commercio al dettaglio cede il passo ai flussi istituzionali
Il settore retail detiene ancora una quota del 70.46%, emblematica delle origini democratizzate del mercato del crowdfunding, ma il capitale istituzionale sta crescendo più rapidamente, con un CAGR del 16.88%. Gli investitori accreditati e con un patrimonio netto elevato occupano una fascia intermedia, partecipando a campagne di crowdfunding azionario e immobiliare che richiedono la certificazione degli investitori ma offrono un potenziale di rendimento più elevato e liquidità sul mercato secondario, mentre le strategie aziendali sfruttano le campagne per la convalida precoce dei prodotti.
La raccolta di 1 miliardo di dollari di Kalshi a dicembre 2025 sottolinea l'interesse del pubblico per nuovi modelli che uniscono il trading con le dinamiche del crowdfunding. Tuttavia, le condizioni preferenziali richieste dalle istituzioni possono indebolire l'ethos egualitario fondamentale del crowdfunding.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore applicativo: il settore immobiliare supera la tecnologia in termini di crescita
Tecnologia e innovazione detenevano una quota del 30.12% nel 2025, ma il settore immobiliare si sta espandendo a un CAGR del 16.46%, poiché la tokenizzazione abbassa le soglie di ingresso. Food and beverage, media e sanità godono di volumi stabili, mentre i progetti a impatto sociale sfruttano i risultati ESG aziendali per ampliare la portata dei donatori. Le campagne di food and beverage attraggono imprenditori di prodotti di consumo che lanciano marchi diretti al consumatore, mentre i progetti di media e intrattenimento finanziano produzioni cinematografiche, album musicali e titoli di gioco che offrono ai sostenitori contenuti esclusivi e input creativi.
I limiti di offerta liberalizzati in Giappone riducono i costi per le vendite di immobili tokenizzati, conferendo al settore immobiliare un vantaggio strutturale. La distribuzione automatizzata degli affitti e la trasparenza dei registri contabili attraggono sia acquirenti al dettaglio che istituzionali nel mercato del crowdfunding.
Analisi geografica
Mercato del crowdfunding nella regione Asia-Pacifico
L'Asia-Pacifico detiene la metà del volume globale, trainata dai portafogli mobili, dalle normative sandbox di supporto e dalle riforme giapponesi del 2024 che hanno quadruplicato i limiti per le piccole offerte. Gli hub blockchain della regione, Singapore, Hong Kong e Tokyo, ospitano exchange di token di sicurezza che aumentano la liquidità e consolidano il mercato del crowdfunding. I timori di frode rimangono forti in Cina e in alcune parti del Sud-est asiatico, ma il monitoraggio basato sull'intelligenza artificiale sta riducendo il divario di fiducia.
Mercato del crowdfunding in Africa
Il CAGR del 17.54% dell'Africa deriva dall'ubiquità del denaro mobile e dagli afflussi aziendali ESG. Le piattaforme integrano i circuiti M-Pesa per accettare impegni senza conti bancari, ampliando la portata. Tuttavia, le elevate commissioni di rete e i gateway di carte limitati nell'Africa occidentale aumentano i costi operativi, ritardando l'espansione nei paesi francofoni. [3] Milaap, "Trust and Transparency", milaap.org
Mercato del crowdfunding in Nord America ed Europa
Il Nord America beneficia di una solida base di investitori accreditati e dei limiti minimi flessibili imposti dalla SEC, alimentando mega round che confondono i confini con il capitale di rischio. L'Europa sfrutta il passaporto ECSP per consolidare mercati frammentati, ma le divergenze tra le normative antiriciclaggio mantengono elevati i costi di conformità, consolidando la quota di mercato tra gli operatori più grandi.
Mercato del crowdfunding in Sud America e Medio Oriente
Il Sud America si trova ad affrontare la volatilità valutaria, quindi le piattaforme brasiliane e argentine offrono ora campagne denominate in stablecoin per proteggersi dall'inflazione. Le strutture conformi alla Sharia del Medio Oriente stanno guadagnando terreno, soprattutto nel Golfo, dove la condivisione degli utili garantita dagli asset è in linea con i principi della finanza islamica.
Panorama normativo
Il quadro normativo relativo al crowdfunding basato sugli investimenti continua a formalizzarsi, mentre l'applicazione dei requisiti KYC/AML varia ancora significativamente a seconda della giurisdizione. In Europa, il Regolamento (UE) 2020/1503 (Regolamento europeo sui fornitori di servizi di crowdfunding, ECSPR) fornisce un passaporto transfrontaliero per le piattaforme e standardizza le principali tutele per gli investitori, con offerte limitate a 5 milioni di euro. Il quadro è stato integrato dal Regolamento delegato (UE) 2024/358 della Commissione, che ha aggiunto standard tecnici per la valutazione del credito, la determinazione dei prezzi e le pratiche di gestione del rischio utilizzate nella selezione dei progetti di crowdfunding e nei modelli basati sui prestiti.
Negli Stati Uniti, la Regulation Crowdfunding (Reg CF) consente agli emittenti idonei di raccogliere fino a 5 milioni di dollari in un periodo di 12 mesi tramite intermediari registrati presso la SEC, nel rispetto di limiti definiti per emittenti e investitori. Il 17 febbraio 2026, la Divisione Finanza Societaria della SEC ha pubblicato ulteriori interpretazioni in materia di conformità e informativa per la Reg CF, chiarendo aspetti pratici come il cambio di intermediari, l'idoneità e il trattamento contabile nel caso in cui un'offerta si estenda oltre la fine dell'esercizio fiscale. In entrambe le regioni, il cambiamento principale riguarda la chiarificazione operativa piuttosto che nuove esenzioni, il che sottolinea l'importanza di strumenti di conformità scalabili per le piattaforme che gestiscono flussi di lavoro di onboarding e informativa multi-paese.
Analisi della catena del valore
La catena del valore del crowdfunding inizia con gli emittenti (startup, PMI, creatori, organizzazioni non profit e promotori immobiliari) che strutturano campagne, informative e narrazioni di progetto, per poi collegarsi agli operatori delle piattaforme che si occupano di quotazione, coordinamento del marketing, gestione dei fondi in deposito fiduciario e segregati e comunicazione con gli investitori. L'esecuzione delle transazioni dipende dai processori di pagamento e dai partner bancari, mentre i fornitori di servizi di verifica dell'identità, di screening delle sanzioni e di monitoraggio AML supportano l'onboarding e la conformità. Per le strutture azionarie e basate su token, a valle operano registrar o agenti di trasferimento, depositari e, in alcuni mercati, borse valori o sedi di negoziazione secondarie, per mantenere i registri di proprietà e abilitare i percorsi di liquidità.
I fornitori di tecnologia si trovano lungo tutta la catena, fornendo infrastrutture cloud, analisi delle frodi e motori di scoring basati sull'intelligenza artificiale, nonché strumenti blockchain o smart contract per la proprietà frazionata e i pagamenti automatizzati. Nei modelli basati sulle ricompense, l'esecuzione post-finanziamento si estende ai produttori a contratto, ai fornitori di servizi logistici e ai partner di evasione degli ordini, dove i ritardi nella produzione e gli slittamenti della catena di approvvigionamento possono tradursi in rimborsi e pressioni reputazionali per le piattaforme. Gli obblighi relativi al regolamento UE ECSPR influenzano la catena codificando i doveri delle piattaforme in materia di informativa e gestione del rischio, mentre le interpretazioni paese per paese delle normative KYC/AML creano processi ramificati che aumentano i costi operativi e tendono a favorire le piattaforme con sistemi di conformità integrati e configurabili.
Panorama competitivo
Il mercato del crowdfunding rimane frammentato, con Kickstarter e Indiegogo che difendono le nicchie tradizionali del mercato dei premi, mentre Republic, Seedrs e Fundable si contendono il predominio azionario. La riorganizzazione di Kickstarter avvenuta nel giugno 2024, che ha sostituito sette dirigenti senior, rivela una crescente pressione per rilanciare la crescita, mentre il mercato dei premi si stabilizza.
L'acquisto di Seedrs da parte di Republic nel 2024 ha creato una potenza transatlantica pronta a sfruttare il passaporto ECSP, mentre il fondo di guerra da 1 miliardo di dollari di Kalshi sottolinea lo slancio per i modelli basati su previsioni che fondono crowdfunding e speculazione di mercato. La differenziazione tecnologica si concentra sui motori di punteggio AI, sulla custodia blockchain e sulla conformità cloud-native.
Le piattaforme che integrano screening delle sanzioni, KYC biometrico e monitoraggio automatizzato antiriciclaggio mantengono la fiducia degli investitori e guadagnano fiducia da parte degli enti regolatori. Il capitale istituzionale intensifica la rivalità; le piattaforme che offrono diritti di coinvestimento, seggi nei consigli di amministrazione e liquidità secondaria attraggono fondi pensione, mentre i portali incentrati sul retail enfatizzano i vantaggi per la comunità. Le barriere all'ingresso aumentano poiché le normative multigiurisdizionali favoriscono gli operatori ben capitalizzati con team legali solidi.
Leader del settore del crowdfunding
Kickstarter della PBC
Indiegogo Inc
LLC finanziabile
Crowdcube limitato
GoFundMe Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Kickstarter PBC ha ampliato la copertura del suo Kickstarter Partner Program per i creatori di hardware, aggiungendo Circuits Central come Partner Esperto, che offre revisioni della progettazione per la produzione e supporto alla produzione. Questo sposta più valore nella fase di esecuzione post-finanziamento, aiutando i creatori a ridurre i rischi di produzione che possono causare ritardi nelle consegne e pressioni per i rimborsi. Questa mossa rafforza inoltre la differenziazione dell'ecosistema Kickstarter rispetto alle piattaforme di sola inserzione e pagamento.
- Febbraio 2026: Crowdcube si è allineata maggiormente alle infrastrutture del mercato pubblico finalizzando una partnership con il London Stock Exchange Group per fungere da gateway per gli investitori retail per PISCES, il Private Intermittent Securities and Capital Exchange System. Questo passo collega la partecipazione al crowdfunding azionario con i meccanismi emergenti di negoziazione di asset privati, rafforzando l'importanza della liquidità secondaria e dell'accesso conforme alle normative per gli investitori. Segnala inoltre una spinta verso percorsi di investimento di livello istituzionale per le società private in fase avanzata.
- Ottobre 2025: Indiegogo ha lanciato una piattaforma di crowdfunding completamente rinnovata, basata sull'infrastruttura di Gamefound, che standardizza le campagne con un modello di finanziamento fisso, una struttura tariffaria semplificata e un processo di onboarding KYC aggiornato. Il consolidamento del modello operativo riduce la complessità delle campagne per i creatori e offre una proposta più chiara ai sostenitori, con minori variabili di risultato. La riprogettazione della piattaforma sottolinea l'importanza, in un contesto competitivo, di affidabilità, fiducia e conformità semplificata, in un momento in cui il crowdfunding si sta diffondendo oltre la fase iniziale di adozione.
Ambito e metodologia
Il crowdfunding è un metodo per raccogliere capitali per sponsorizzare iniziative e aziende. Le raccolte fondi possono utilizzare piattaforme online per raccogliere denaro da un pubblico considerevole. Le start-up e le imprese in espansione utilizzano più frequentemente il crowdfunding per ottenere capitale alternativo. È un metodo creativo per ottenere finanziamenti per nuovi sforzi, imprese o concetti. Può anche essere un mezzo per creare una rete di supporto all'offerta. È possibile accedere a nuovi clienti e acquisire utili informazioni di settore sfruttando il potere della comunità Internet.
Lo studio sul mercato del crowdfunding ha preso in considerazione i tipi di crowdfunding, come il crowdfunding basato sulla ricompensa, il crowdfunding azionario e il crowdfunding basato sulle donazioni. Il rapporto include anche l'analisi della segmentazione per le applicazioni dell'utente finale come settore culturale, tecnologia, prodotto e assistenza sanitaria e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e America Latina).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Basato su ricompense |
| Basato su azioni |
| Debito / Prestito P2P |
| Basato sulle donazioni |
| Ibrido / Basato su Blockchain |
| Crowdfunding specifico per il settore immobiliare |
| Micro (meno di 10 USD) |
| Piccolo (USD 10 k - 250 k) |
| Medio (USD 250 k - 1 m) |
| Grande (superiore a 1 milione di USD) |
| Basato su cloud |
| On-Premise |
| Vendita al dettaglio individuale |
| Accreditato / ad alto patrimonio netto |
| Istituzioni |
| Strategico aziendale |
| Tecnologia e Innovazione |
| Cibo e Bevande |
| Media and Entertainment |
| Immobiliare e costruzione |
| Sanità e scienze della vita |
| Impatto sociale e non profit |
| Prodotti di consumo e moda |
| Altri Settori Applicativi |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Sud-Est asiatico | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per modello di finanziamento | Basato su ricompense | |
| Basato su azioni | ||
| Debito / Prestito P2P | ||
| Basato sulle donazioni | ||
| Ibrido / Basato su Blockchain | ||
| Crowdfunding specifico per il settore immobiliare | ||
| Per dimensione dell'investimento | Micro (meno di 10 USD) | |
| Piccolo (USD 10 k - 250 k) | ||
| Medio (USD 250 k - 1 m) | ||
| Grande (superiore a 1 milione di USD) | ||
| Per distribuzione della piattaforma | Basato su cloud | |
| On-Premise | ||
| Per tipo di investitore | Vendita al dettaglio individuale | |
| Accreditato / ad alto patrimonio netto | ||
| Istituzioni | ||
| Strategico aziendale | ||
| Per settore applicativo | Tecnologia e Innovazione | |
| Cibo e Bevande | ||
| Media and Entertainment | ||
| Immobiliare e costruzione | ||
| Sanità e scienze della vita | ||
| Impatto sociale e non profit | ||
| Prodotti di consumo e moda | ||
| Altri Settori Applicativi | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Sud-Est asiatico | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale del crowdfunding nel 2026?
Nel 2026 il mercato del crowdfunding avrebbe raggiunto i 27.93 miliardi di dollari e si prevede che raddoppierà entro il 2031.
Quale regione è leader negli attuali volumi di crowdfunding?
L'Asia Pacifica detiene il 50.28% del valore delle transazioni del 2025, supportato da pagamenti mobili, microinvestimenti e regole di tokenizzazione.
Quale modello di finanziamento sta crescendo più velocemente?
Le strutture ibride basate su blockchain si stanno espandendo a un CAGR del 16.22%, poiché combinano vantaggi di ricompensa con capitale proprio e liquidità del mercato secondario.
In che modo gli investitori istituzionali influenzano il settore?
Il capitale istituzionale è il segmento di investitori in più rapida crescita, con un CAGR del 16.88%, che determina volumi di investimento più elevati e uno sviluppo del mercato secondario.
Quale settore applicativo mostra il più forte slancio di crescita?
I progetti immobiliari tokenizzati stanno avanzando a un CAGR del 16.46%, superando le campagne tecnologiche grazie alle soglie di ingresso più basse e alla distribuzione automatizzata degli affitti.
Qual è il principale catalizzatore normativo in Europa?
Il regolamento ECSP crea un passaporto unico dell'UE per le piattaforme, semplificando il crowdfunding azionario transfrontaliero e ampliando la base di investitori destinatari.


