

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 35.82 miliardo di dollari |
| Dimensione del mercato (2031) | 43.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.10% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
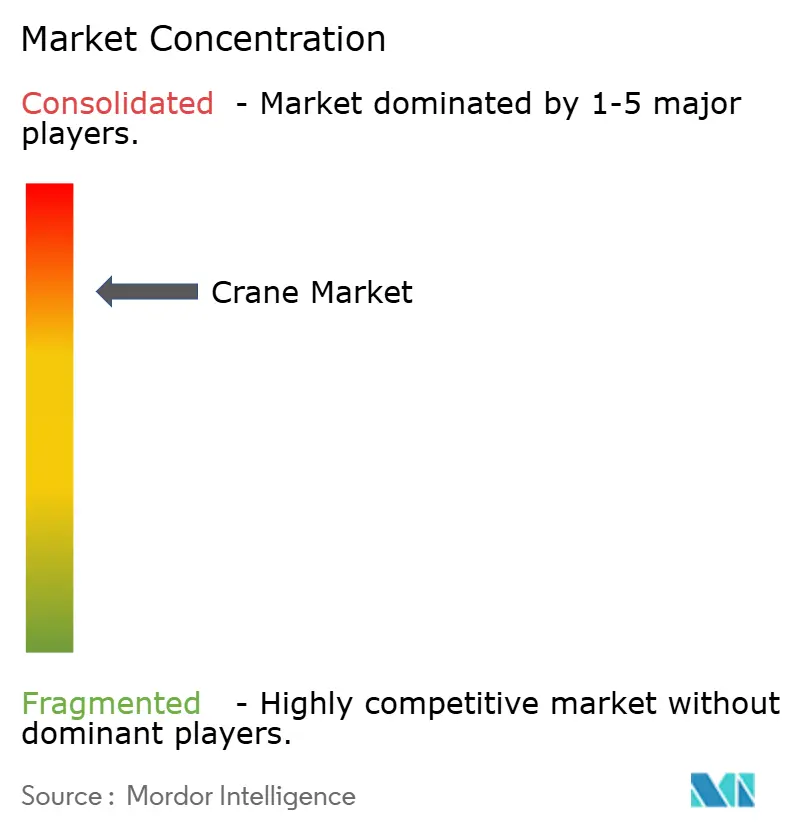
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle gru di Mordor Intelligence
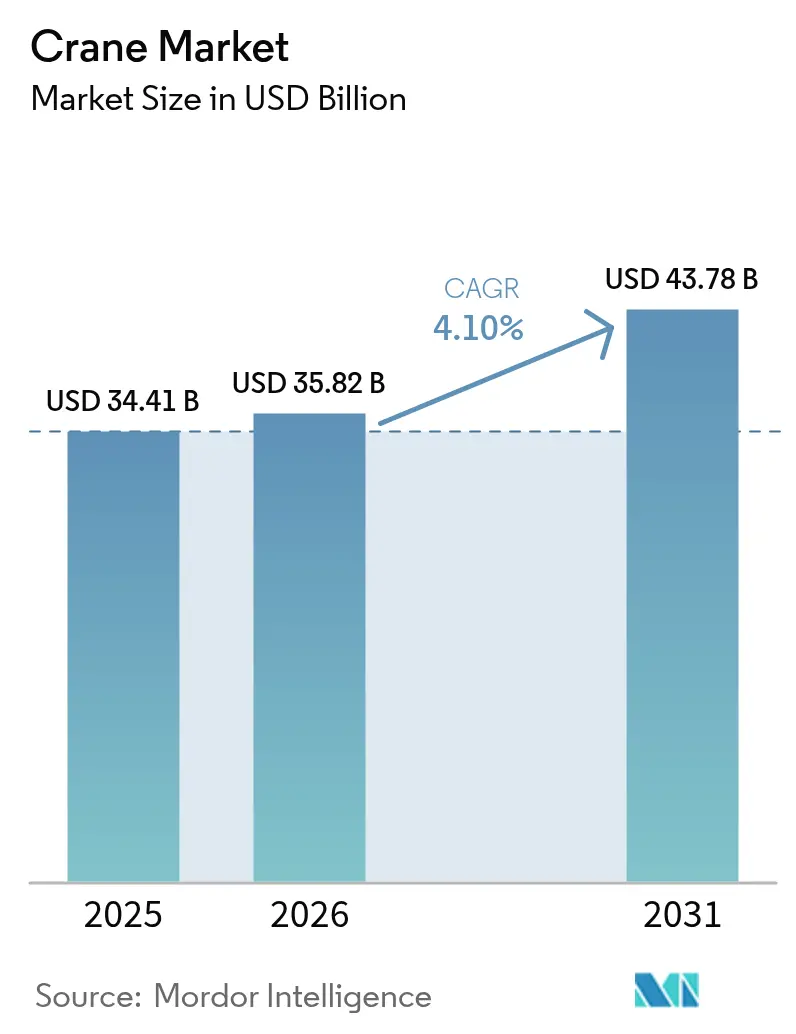
Si prevede che il mercato delle gru crescerà da 34.41 miliardi di dollari nel 2025 a 35.82 miliardi di dollari nel 2026, per poi raggiungere i 43.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.10% nel periodo 2026-2031. La stabilità della spesa pubblica, i grandi progetti privati e la transizione globale verso le energie rinnovabili rappresentano il principale motore della domanda per il mercato delle gru. I programmi governativi per le infrastrutture, guidati dall'Infrastructure Investment and Jobs Act (IUCN) statunitense, hanno creato un portafoglio ordini pluriennale che protegge gli appaltatori dalle fluttuazioni economiche a breve termine. L'energia eolica offshore, i parchi solari e gli aggiornamenti della rete elettrica rafforzano queste prospettive positive, soprattutto per le attrezzature specializzate per il sollevamento di carichi pesanti e per il settore marittimo. Allo stesso tempo, gli obblighi di elettrificazione stimolano gli investimenti in gru ibride e completamente elettriche, mentre l'adozione della telematica aumenta l'utilizzo della flotta e riduce i tempi di inattività. La concorrenza si intensifica, con le aziende consolidate che accelerano la ricerca e sviluppo su piattaforme a zero emissioni e acquisiscono aziende innovative di nicchia per ampliare il proprio portafoglio.
Punti chiave del rapporto
- Le gru mobili hanno guidato il mercato per tipologia con una quota del 44.82% nel 2025, mentre si prevede che le gru marine e offshore cresceranno a un CAGR del 7.12% entro il 2031.
- In termini di capacità, nel 51 la fascia da 150 a 33.60 tonnellate rappresentava il 2025% delle dimensioni del mercato delle gru; si prevede che le capacità superiori a 300 tonnellate aumenteranno a un CAGR dell'7.78% tra il 2026 e il 2031.
- In termini di fonte di alimentazione, nel 79.55 il diesel rappresentava l'2025% del mercato delle gru, mentre le gru completamente elettriche stanno registrando un CAGR del 13.85% fino al 2031.
- Nel 2025, i sistemi telescopici hanno detenuto una quota di fatturato del 54.85% per tipo di braccio nel mercato delle gru, mentre le gru con braccio a traliccio dovrebbero registrare un CAGR del 5.72% entro il 2031.
- Per applicazione, l'edilizia e l'estrazione mineraria hanno contribuito per il 49.35% ai ricavi del 2025, mentre le applicazioni nei settori dell'energia e dei servizi pubblici sono destinate a raggiungere il CAGR più elevato, pari all'8.41%, entro il 2031.
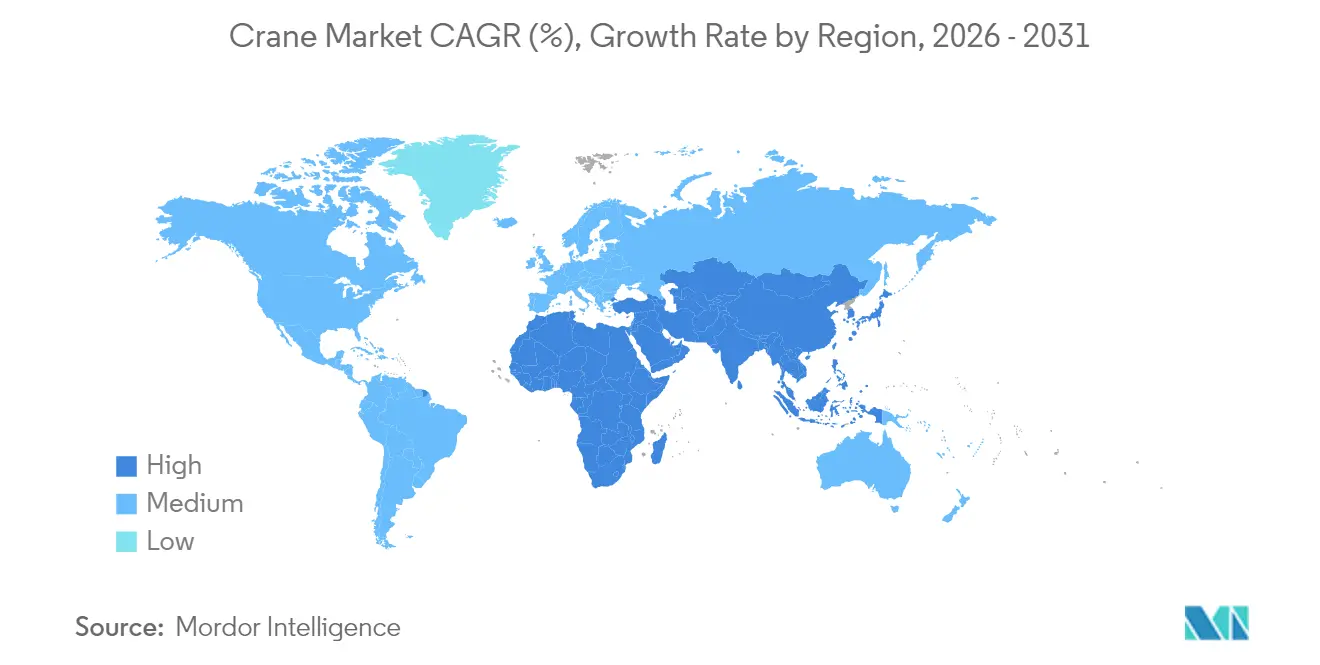
- In termini geografici, l'area Asia-Pacifico ha registrato il 41.70% dei ricavi del 2025, mentre si prevede che la regione Medio Oriente e Africa crescerà a un CAGR del 6.38% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle gru
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sviluppo infrastrutturale in crescita | + 1.2% | Globale, con concentrazione in Nord America e Asia Pacifico | A lungo termine (≥ 4 anni) |
| Aumento delle installazioni di energia rinnovabile | + 1.0% | Globale, guidato da Europa e Nord America Offshore | A lungo termine (≥ 4 anni) |
| Crescita industriale nelle economie emergenti | + 0.8% | Asia Pacific Core, espansione verso MEA | Medio termine (2–4 anni) |
| Urbanizzazione accelerata e megaprogetti in corso | + 0.7% | MEA, centri urbani dell'Asia-Pacifico | Medio termine (2–4 anni) |
| Adozione di gru ibride/elettriche per la conformità alle emissioni | + 0.5% | California, UE, espansione globale | Medio termine (2–4 anni) |
| Ottimizzazione della flotta basata sulla telematica | + 0.3% | Primi utilizzatori del Nord America e dell'UE | Breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Sviluppo infrastrutturale in crescita
La modernizzazione delle infrastrutture si è rivelata il principale catalizzatore della domanda di gru, con il solo Infrastructure Investment and Jobs Act che ha generato oltre 1.2 trilioni di dollari di investimenti pianificati in infrastrutture di trasporto, energia e digitale. La portata di questa spinta infrastrutturale si estende oltre i tradizionali progetti di strade e ponti, includendo data center, fabbriche di semiconduttori e impianti per l'energia pulita che richiedono capacità specializzate di sollevamento di carichi pesanti. Si prevede che la spesa per le costruzioni raggiungerà i 2.13 trilioni di dollari all'anno, con le infrastrutture pubbliche che rappresentano una crescita annua di quasi l'8%.[1]"Lo stato del settore edile nel 2024 e il ruolo del factoring: uno sguardo al futuro", IFA Commercial Factor, magazine.factoring.org.Questa rinascita infrastrutturale offre visibilità pluriennale agli operatori di gru, prolungando gli arretrati di progetto fino al 2027. Il passaggio a tecniche di costruzione modulari nei progetti infrastrutturali stimola anche la domanda di attrezzature di sollevamento di precisione in grado di movimentare componenti prefabbricati del peso di centinaia di tonnellate. I finanziamenti federali per le infrastrutture hanno permesso agli stati di investire in programmi di sviluppo della forza lavoro, affrontando la grave carenza di operatori di gru certificati che altrimenti potrebbe limitare la crescita del mercato.
Aumento delle installazioni di energia rinnovabile
La transizione verso le energie rinnovabili sta ridefinendo radicalmente le dinamiche del mercato delle gru, con gli impianti eolici offshore che trainano la domanda di gru marine specializzate in grado di sollevare componenti di turbine che superano le 2,500 tonnellate. Le navi per l'installazione di turbine eoliche vengono consegnate con sistemi di gru sempre più sofisticati, tra cui la Wind Peak di Cadeler, capace di trasportare sette gruppi turbina completi da 15 MW per carico. La portata della diffusione delle energie rinnovabili è senza precedenti, con aziende come Huisman che sviluppano gru specializzate per l'installazione di impianti eolici offshore e piattaforme a compensazione di movimento per movimentare componenti ad altezze superiori a 150 metri. Gli impianti solari alimentano la domanda di gru mobili , in particolare nei progetti su larga scala in cui pannelli e sistemi di montaggio richiedono un posizionamento preciso su vaste aree. La crescita del settore delle energie rinnovabili sta creando nuove categorie di applicazioni per le gru, dalle piattaforme eoliche offshore galleggianti agli impianti solari a concentrazione che richiedono soluzioni di sollevamento specializzate. Si prevede che questa transizione energetica sosterrà la crescita della domanda di gru ben oltre i tradizionali cicli di costruzione, poiché le infrastrutture per le energie rinnovabili richiedono manutenzione continua e sostituzione dei componenti.
Crescita industriale nelle economie emergenti
Le economie emergenti stanno vivendo una rinascita manifatturiera, rimodellando i modelli di domanda globale di gru: si prevede che il solo mercato indiano delle gru raggiungerà 1.92 miliardi di dollari entro il 2029 con un CAGR del 6.79%. Questa crescita è trainata da iniziative governative come il programma indiano Production Linked Incentive e dai continui investimenti infrastrutturali della Cina, nonostante gli aggiustamenti del mercato edile nazionale. Lo spostamento geografico nel settore manifatturiero sta creando nuovi modelli di impiego delle gru, con aziende come XCMG che registrano il 44% del fatturato totale dai mercati esteri, in aumento rispetto ai livelli precedenti. I megaprogetti manifatturieri nella produzione di batterie e nella fabbricazione di semiconduttori richiedono un impiego intensivo di gru, richiedendo attrezzature specializzate per ambienti a camera bianca e operazioni di assemblaggio di precisione. L'emergere di centri di produzione secondari nel Sud-est asiatico e in Africa crea domanda di gru mobili e cingolate in grado di operare in terreni difficili e in ambienti infrastrutturali limitati. Questa diversificazione industriale riduce la dipendenza del mercato delle gru dai cicli di costruzione tradizionali e crea modelli di domanda più stabili e a lungo termine.
Urbanizzazione accelerata e megaprogetti in corso
I modelli di sviluppo urbano si stanno orientando verso megaprogetti che richiedono capacità di gru senza precedenti nel mercato delle gru. Si prevede che la produzione edilizia dell'Arabia Saudita raggiungerà i 181.5 miliardi di dollari entro il 2028, con il Regno che diventerà il più grande mercato edile al mondo. La sola regione del Consiglio di cooperazione del Golfo ha oltre 2 miliardi di dollari in megaprogetti pianificati o in corso, creando una domanda sostenuta di gru a torre, gru mobili e attrezzature specializzate per il sollevamento pesante. Questi megaprogetti sono caratterizzati dalla loro complessità e portata, e richiedono soluzioni di gru in grado di operare in spazi urbani ristretti, movimentando componenti edili sempre più pesanti. I complessi residenziali e gli edifici ad uso misto di grandi dimensioni stimolano la domanda di gru più alte, con progetti in città come Miami e Los Angeles che richiedono gru che raggiungono altezze fino a 1,000 metri. La concentrazione di megaprogetti in specifici centri urbani crea carenze regionali di gru e canoni di noleggio più elevati. I vincoli di densità urbana stimolano anche l'innovazione nella progettazione di gru automontanti e compatte, in grado di operare efficacemente in ambienti con spazi limitati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e operativi | -0.9% | Globale, con un impatto particolare sugli operatori più piccoli | A breve termine (≤ 2 anni) |
| Ciclicità economica della spesa per le costruzioni | -0.6% | Nord America e UE, con effetti di ricaduta | Medio termine (2-4 anni) |
| Carenza di operatori di gru certificati | -0.5% | Globale, acuto in Nord America e UE | Medio termine (2-4 anni) |
| Controllo dell'impronta di carbonio e rendicontazione dalla culla alla tomba | -0.3% | Leader dell'UE, in espansione in Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e operativi
Il settore delle gru si trova ad affrontare crescenti pressioni sui costi che limitano l'espansione del mercato, con nuove gru per carichi pesanti come il modello 31000 di Manitowoc che raggiungono prezzi di 30 milioni di dollari, richiedendo al contempo ingenti investimenti in manutenzione continua. L'inflazione dei costi dei materiali ha aumentato i prezzi degli input per l'edilizia in media del 15% nei principali mercati, con un impatto diretto sui costi di produzione delle gru e sui costi di noleggio. Gli elevati tassi di interesse aggravano queste sfide, con un aumento significativo dei costi di finanziamento delle attrezzature che incidono sugli acquisti di gru e sulla domanda di noleggio. Gli operatori di gru più piccoli sono particolarmente vulnerabili a queste pressioni sui costi, poiché non hanno le dimensioni necessarie per assorbire gli aumenti di prezzo e potrebbero essere costretti a uscire dal mercato o a consolidarsi con operatori più grandi. La complessità dei moderni sistemi di gru sta inoltre facendo aumentare i costi di manutenzione, richiedendo tecnici specializzati e costosi pezzi di ricambio che possono gravare sui budget degli operatori. I costi di formazione per gli operatori certificati sono in aumento, con programmi basati su simulazione che richiedono ingenti investimenti iniziali nonostante i benefici a lungo termine in termini di riduzione dei tempi di formazione e miglioramento della sicurezza.
Ciclicità economica della spesa per le costruzioni
La ciclicità della spesa per l'edilizia continua a creare volatilità nella domanda di gru, con le vendite di attrezzature che hanno registrato un calo dell'8% nel 2024 dopo le precedenti contrazioni del 2022 e del 2023. Le fluttuazioni dei tassi di interesse hanno un impatto diretto sul finanziamento dei progetti di costruzione, con tassi più elevati che ritardano o annullano progetti che richiedono risorse significative per le gru. Il settore dell'edilizia residenziale, che rappresenta il 51% dell'attività delle gru, rimane particolarmente sensibile alle variazioni dei tassi dei mutui e alle condizioni del mercato immobiliare. L'incertezza economica sta inducendo gli sviluppatori di progetti a ritardare l'avvio di importanti lavori di costruzione, creando lacune nell'utilizzo delle gru e pressioni sui canoni di locazione. La natura ciclica della spesa per l'edilizia è aggravata dalle variazioni regionali, con alcuni mercati che registrano una crescita mentre altri si contraggono contemporaneamente. Il calo degli utili aziendali, previsto al 4.5% nel 2024, sta riducendo gli investimenti del settore privato in edilizia e aumentando la dipendenza dalla spesa infrastrutturale del governo per sostenere la domanda di gru.
Analisi del segmento
Per tipo: il segmento marino guida il boom dell'energia offshore
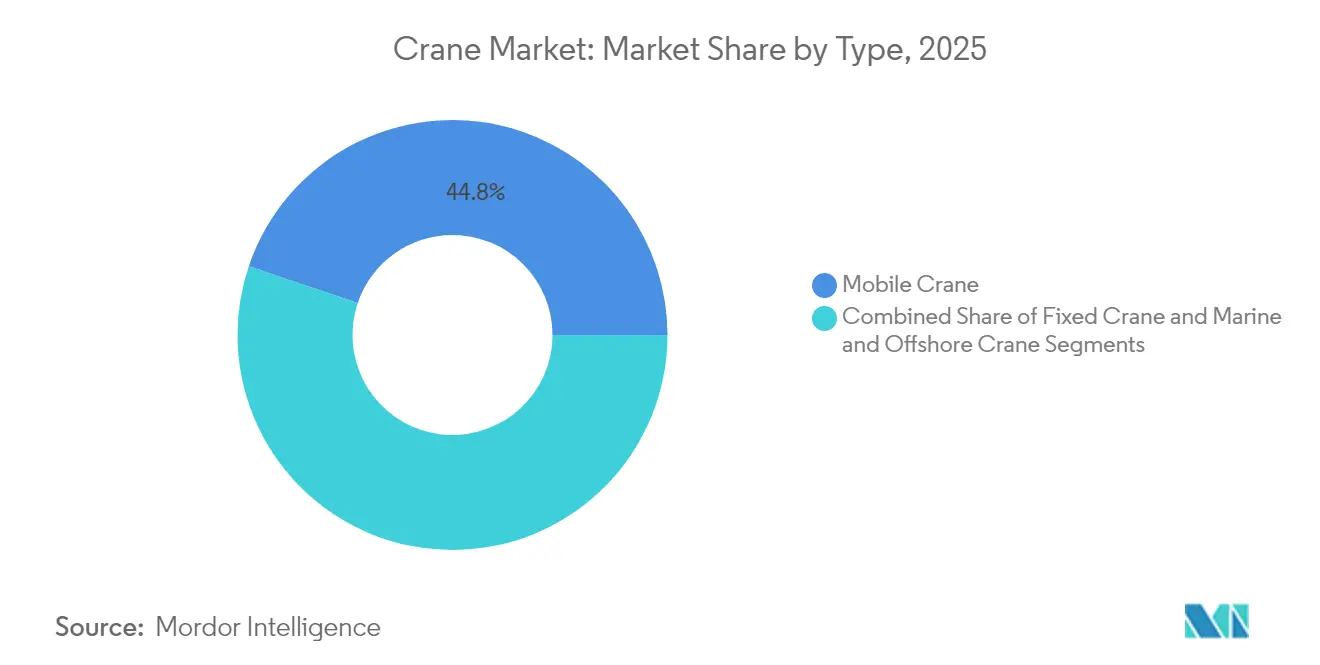
Le gru mobili manterranno la quota di mercato maggiore, pari al 44.82%, nel 2025, a dimostrazione della loro versatilità in applicazioni edilizie, infrastrutturali e industriali. Il segmento delle gru mobili beneficia della sua adattabilità a diversi cantieri e della possibilità di essere rapidamente implementato in più progetti, rendendolo la scelta preferita dagli appaltatori che gestiscono carichi di lavoro diversificati. Le gru marine e offshore stanno registrando la crescita più significativa, con un CAGR del 7.12% nel periodo 2026-2031, trainate dall'espansione senza precedenti degli impianti eolici offshore e dalla necessità di soluzioni di sollevamento specializzate montate su imbarcazioni.
Le gru fisse, che comprendono gru a torre e sistemi sospesi, svolgono un ruolo fondamentale nell'edilizia di grattacieli e negli impianti industriali, con una domanda particolarmente forte nei megaprogetti urbani in Medio Oriente e nella regione Asia-Pacifico. La rapida crescita del segmento marino e offshore riflette la natura specialistica dell'installazione di turbine eoliche offshore, dove le gru devono operare in ambienti marittimi difficili, movimentando componenti del peso di migliaia di tonnellate. Aziende come Cadeler investono massicciamente in navi per l'installazione di turbine eoliche dotate di gru con una capacità di 2,200 tonnellate per servire il crescente mercato dell'eolico offshore. L'evoluzione verso turbine eoliche offshore di maggiori dimensioni stimola la domanda di sistemi di gru marine sempre più sofisticati, in grado di sollevare con precisione anche in condizioni meteorologiche avverse.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità: la domanda di carichi pesanti supera le 300 tonnellate
Il segmento da 51 a 150 tonnellate detiene la quota di mercato maggiore, con il 33.60% nel 2025, rappresentando il punto di riferimento per le applicazioni edilizie generali e industriali. Il segmento con capacità superiore a 300 tonnellate sta registrando la crescita più rapida, con un CAGR dell'7.78% nel periodo 2026-2031, a dimostrazione della transizione del settore verso megaprogetti che richiedono capacità di sollevamento senza precedenti. Questo segmento di capacità media beneficia del suo equilibrio tra capacità di sollevamento e flessibilità operativa, rendendolo adatto a diversi progetti di costruzione, dagli edifici commerciali allo sviluppo infrastrutturale.
Le applicazioni di sollevamento pesante sono trainate dalla costruzione di centrali nucleari, impianti petrolchimici e progetti energetici offshore che richiedono gru in grado di sollevare componenti di reattori, moduli di processo e gruppi turbina del peso di centinaia di tonnellate. Lo sviluppo della gru SK6,000 di Mammoet con capacità di 6000 tonnellate esemplifica la spinta del settore verso capacità di sollevamento ultra-pesanti. Il segmento fino a 50 tonnellate serve progetti di costruzione più piccoli e applicazioni di manutenzione, mentre la gamma da 151 a 300 tonnellate soddisfa le esigenze industriali e infrastrutturali di media scala. La gru cingolata da 3,600 tonnellate di Zoomlion, che ha stabilito record mondiali per il peso singolo sollevato, dimostra il progresso tecnologico nelle capacità di sollevamento pesante. Le tendenze all'edilizia modulare guidano la domanda in tutte le gamme di capacità, poiché i componenti prefabbricati richiedono capacità di sollevamento e posizionamento precise.
Per fonte di energia: la rivoluzione elettrica accelera
Il diesel rimane la fonte di energia dominante, con una quota di mercato dell'79.55% nel 2025, a dimostrazione dell'infrastruttura consolidata e della comprovata affidabilità dei sistemi alimentati a diesel. Il continuo predominio del segmento diesel deriva dalla sua flessibilità operativa, dall'ampia autonomia e dall'infrastruttura di assistenza esistente che supporta la manutenzione e il rifornimento delle apparecchiature diesel. Le gru completamente elettriche rappresentano il segmento di alimentazione in più rapida crescita, con un CAGR del 13.85% nel periodo 2026-2031, trainate da severe normative sulle emissioni e da vantaggi operativi, tra cui riduzione del rumore, minori costi operativi e maggiore precisione.
Il segmento ibrido sta emergendo come tecnologia di transizione, offrendo emissioni ridotte pur mantenendo la flessibilità operativa dei sistemi diesel. L'obbligo di attrezzature a emissioni zero imposto dalla California per porti e scali ferroviari sta accelerando l'adozione dell'elettrico, con una penetrazione di attrezzature a emissioni zero superiore al 90% richiesta entro il 2036. Konecranes sta ampliando il proprio portafoglio elettrificato con opzioni di alimentazione modulari, tra cui sistemi ibridi, a batteria e a celle a combustibile a idrogeno. Il passaggio all'energia elettrica crea nuovi requisiti infrastrutturali, con cantieri edili e porti che investono in sistemi di ricarica per supportare le flotte di gru elettriche. I miglioramenti nella tecnologia delle batterie stanno ampliando l'autonomia operativa delle gru elettriche, rendendole adatte a cicli di lavoro più lunghi e riducendo la dipendenza dai sistemi di backup diesel.
Per tipo di boom: il dominio telescopico affronta la sfida del reticolo
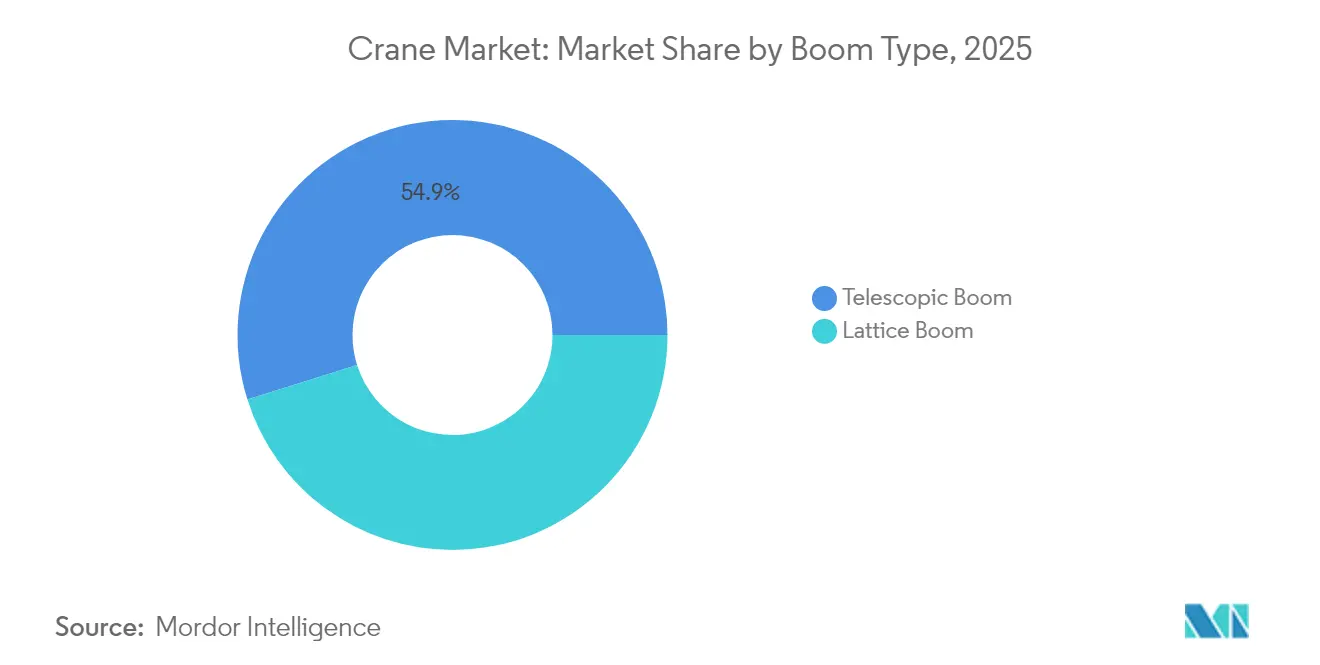
Le gru a braccio telescopico mantengono la leadership di mercato con una quota del 54.85% nel 2025, apprezzate per la loro rapida installazione e la versatilità operativa in diversi cantieri. Le gru a braccio tralicciato stanno registrando una crescita più rapida, con un CAGR del 5.72% nel periodo 2026-2031, trainate dalla loro superiore capacità di sollevamento e stabilità nelle applicazioni di sollevamento pesante. Il predominio del segmento dei bracci telescopici riflette la sua idoneità per le applicazioni con gru mobili, in cui la rapidità di installazione e riposizionamento sono requisiti operativi critici.
I sistemi con braccio tralicciato eccellono nelle applicazioni che richiedono la massima capacità di sollevamento e un ampio sbraccio, rendendoli preferiti per progetti industriali pesanti, installazioni di turbine eoliche e costruzioni su larga scala. La scelta tra i tipi di braccio dipende sempre più dai requisiti specifici dell'applicazione, con i sistemi telescopici preferiti per l'edilizia generale e i sistemi tralicciati preferiti per operazioni specializzate di sollevamento pesante. L'introduzione da parte di Manitowoc della gru cingolata telescopica GHC200 con braccio principale da 185 metri dimostra la continua innovazione nella tecnologia dei bracci telescopici. Il segmento dei bracci tralicciati trae vantaggio dalla sua capacità di gestire scenari di sollevamento estremi, tra cui l'installazione di componenti di reattori nucleari e gruppi di turbine eoliche offshore. I progressi tecnologici in entrambi i tipi di braccio stanno migliorando le rispettive capacità, con i sistemi telescopici che raggiungono un maggiore sbraccio e i sistemi tralicciati che offrono maggiore precisione e stabilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il settore energetico guida la crescita
Edilizia e mineraria mantengono la quota di applicazioni maggiore, pari al 49.35% nel 2025, trainate dallo sviluppo infrastrutturale in corso e dai progetti di costruzione industriale. Il predominio del segmento edilizia e mineraria riflette il ruolo fondamentale delle gru nella costruzione di infrastrutture, dalle autostrade e ponti agli sviluppi commerciali e residenziali. Le applicazioni nel settore energetico e dei servizi pubblici stanno registrando la crescita più rapida, con un CAGR dell'8.41% nel periodo 2026-2031, a dimostrazione degli ingenti investimenti in infrastrutture per le energie rinnovabili e progetti di modernizzazione della rete.
La rapida crescita del segmento energia e servizi pubblici comprende sia gli impianti di energia rinnovabile che la costruzione di centrali elettriche tradizionali, con l'energia nucleare che sta vivendo una rinascita che richiede capacità specializzate di sollevamento pesante. La cantieristica navale e le applicazioni portuali beneficiano della crescita del commercio globale e dell'espansione delle strutture di movimentazione container, con i sistemi portuali automatizzati che stimolano la domanda di tecnologie di gru sofisticate. Le applicazioni di produzione industriale sono in crescita poiché le aziende investono in nuovi impianti di produzione, in particolare nei settori dei semiconduttori, delle batterie e dei materiali avanzati. La logistica e l'immagazzinamento rappresentano un'area applicativa emergente, trainata dalla crescita dell'e-commerce e dalla necessità di sistemi di movimentazione automatizzati dei materiali. La diversificazione delle applicazioni di gru in più settori riduce la dipendenza del mercato dai cicli di costruzione tradizionali e crea modelli di domanda più stabili.
Analisi geografica
Mercato delle gru nella regione Asia-Pacifico
L'area Asia-Pacifico ha rappresentato il 41.70% del fatturato del mercato delle gru nel 2025, grazie all'elevata spesa per opere pubbliche sostenuta dalla Cina e all'accelerazione della costruzione di stabilimenti in India. I successi cinesi nell'automazione portuale, con gru a ponte singolo che movimentano in media 60.9 container all'ora, dimostrano la leadership regionale in termini di produttività. Il Bilancio dell'Unione indiana per il 2025 ha mantenuto elevati stanziamenti per le infrastrutture, sostenendo la continua domanda di gru cingolate e a torre nonostante la cautela dell'anno elettorale. Giappone e Corea del Sud registrano una crescita a una sola cifra, trainata dalla manutenzione e dalla modernizzazione degli impianti.
Mercato delle gru MEA
Si prevede che la regione del Medio Oriente e dell'Africa registrerà il CAGR più rapido, pari al 6.38%, tra il 2026 e il 2031. La sola Arabia Saudita intende impiegare circa 20,000 gru a torre per NEOM e i relativi giga-progetti. Le joint venture locali, come il nuovo stabilimento di Wolffkran e Zamil Group, riducono i tempi di importazione e creano una catena di approvvigionamento localizzata. Gli elevati prezzi del petrolio convogliano i ricavi verso i complessi petrolchimici a valle che si affidano alle gru cingolate per carichi pesanti, ampliando la diversificazione delle applicazioni.
Mercato delle gru in Nord America, Europa e America Latina
Il Nord America beneficia dell'Infrastructure Investment and Jobs Act da 1.2 trilioni di dollari, che finanzia oltre 60,000 progetti e sostiene carichi di lavoro pluriennali. Si prevede che il settore del noleggio di attrezzature negli Stati Uniti raggiungerà i 77.3 miliardi di dollari nel 2025, con le gru che ne costituiranno una quota considerevole. L'Europa si trova ad affrontare segnali contrastanti: l'eolico offshore accelera la domanda di attrezzature, ma gli elevati tassi di interesse frenano l'avvio di progetti immobiliari commerciali. La ripresa dell'America Latina dipende dai prezzi delle materie prime, mentre le nuove aste energetiche brasiliane incrementano gli ordini regionali di sollevamento pesante.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I requisiti di sicurezza per le gru e di accesso al mercato sono definiti da standard internazionali e normative regionali in materia di sicurezza sul lavoro. La norma ISO 12480-1:2024 fornisce requisiti generali per l'uso sicuro delle gru a motore terrestri, mentre la conformità negli Stati Uniti rimane ancorata alle normative OSHA, tra cui la 29 CFR 1910.179 (gru a ponte e a cavalletto) e la 29 CFR 1910.180 (gru cingolate, su locomotiva e su autocarro), insieme alle relative disposizioni in materia di costruzioni e terminal marittimi, come la 29 CFR 1926.1438 e la 29 CFR 1917.45, che incidono sulle procedure di appalto e di cantiere degli appaltatori.
In Europa, i parametri di riferimento per la conformità si stanno evolvendo attraverso aggiornamenti di norme armonizzate e bozze utilizzate da produttori e acquirenti nelle specifiche di gara. La norma EN 13135:2026 aggiorna i requisiti di progettazione e sicurezza per le attrezzature per gru, mentre la prEN 13000:2026 è una revisione del quadro normativo per le gru mobili. Per il sollevamento offshore, la decisione di esecuzione (UE) 2026/82 della Commissione (pubblicata il 13 gennaio 2026) adotta la norma EN 13852-1:2025 per le gru offshore di uso generale, con alcuni punti rinviati al 14 luglio 2027, creando una finestra di transizione con data definita per la convalida della progettazione e la pianificazione della documentazione da parte degli OEM.
Analisi della catena del valore
La catena del valore delle gru inizia con le materie prime e i principali sottosistemi, costituiti principalmente da strutture in acciaio e bracci prefabbricati, supportati da sistemi idraulici, motori o azionamenti elettrici, comandi, funi metalliche e dispositivi di sicurezza. I produttori di apparecchiature originali (OEM) integrano questi componenti in piattaforme mobili, fisse e marine/offshore, per poi distribuirli tramite vendite dirette, reti di concessionari e modelli di fornitura basati su progetti, che includono la messa in servizio e la formazione degli operatori. Anche l'assistenza post-vendita e la fornitura di ricambi sono fondamentali per l'economia del ciclo di vita, soprattutto con l'integrazione di sistemi telematici e di sicurezza avanzati nelle flotte.
Le recenti dinamiche della catena di approvvigionamento hanno accresciuto l'importanza della gestione del rischio relativo ai costi di produzione e ai tempi di consegna. Negli Stati Uniti, le misure tariffarie sui derivati dell'acciaio e dell'alluminio hanno aumentato i costi dei componenti e della fabbricazione e incoraggiato la regionalizzazione dell'approvvigionamento, incluso un maggiore utilizzo delle zone franche e la creazione di scorte di sicurezza per i componenti elettronici e meccanici specializzati a disponibilità limitata. Sul fronte della domanda, le grandi costruzioni infrastrutturali, energetiche e industriali, caratterizzate da scadenze stringenti, hanno aumentato la dipendenza da contratti di noleggio e di assistenza a lungo termine, spostando il valore verso la disponibilità operativa della flotta, la capacità di assistenza sul campo e la disponibilità dei ricambi, oltre alla vendita iniziale delle apparecchiature.
Panorama competitivo
Il settore delle gru presenta una moderata concentrazione, grazie all'espansione dei leader globali attraverso l'innovazione e acquisizioni mirate. Liebherr ha generato 14.042 miliardi di euro nel 2023 e ha reinvestito 634 milioni di euro in ricerca e sviluppo focalizzata su macchine autonome ed elettriche. Tadano ha rafforzato la sua presenza in Nord America con l'acquisizione di Manitex per 223 milioni di dollari, combinando l'esperienza nel settore delle gru su camion con l'offerta di veicoli fuoristrada.
La corsa alla ricerca e sviluppo si concentra su trasmissioni a zero emissioni, gestione remota e diagnostica predittiva. Konecranes ha raggiunto un margine EBITA comparabile del 14.3% nel 2024 abbinando contratti di assistenza alla telematica, consolidando un modello di ricavi basato sul ciclo di vita. I concorrenti cinesi, in particolare Zoomlion e XCMG, perseguono un'aggressiva spinta all'estero istituendo centri di formazione europei e divisioni di leasing che riducono le barriere all'ingresso per i nuovi clienti.
Le partnership volte alla sostenibilità stanno rimodellando i modelli di approvvigionamento. L'accordo da 2.8 miliardi di dollari di Liebherr per la fornitura di 475 camion da miniera elettrici a batteria a Fortescue sottolinea l'entità degli investimenti per la decarbonizzazione. Mammoet e Cadeler sviluppano congiuntamente gru marine ultra-pesanti per l'installazione di turbine eoliche di nuova generazione, confondendo ulteriormente i confini tra il settore dell'edilizia tradizionale e quello dell'energia.
Leader del settore delle gru
-
Zoomlion Heavy Industry Science and Technology Co., Ltd
-
Gruppo Liebherr
-
Gruppo XCMG
-
Konecranes Plc
-
Gruppo SANY
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: XCMG ha consegnato a Sarens una flotta integrata di gru gommate e cingolate, comprendente modelli come la gru fuoristrada XCA160H, la gru per terreni accidentati XCR90 e la gru cingolata XLC18000M. La consegna supporta l'esecuzione di sollevamenti pesanti su larga scala da parte di un importante contraente globale e rafforza l'attenzione del produttore OEM verso accordi di fornitura di flotte, legati a progetti impegnativi.
- Aprile 2025: Manitowoc ha lanciato la Potain Igo T 139 al Bauma 2025, posizionandola come la più grande gru automontante della sua gamma con una capacità massima di 8 tonnellate e integrazione telematica. Il lancio è pensato per i cantieri urbani ad alta densità, dove la rapidità di installazione, l'ingombro ridotto e la gestione connessa della flotta migliorano i tempi di noleggio e l'utilizzo.
- Gennaio 2024: Tadano ha annunciato l'acquisizione della divisione sistemi di trasporto di IHI Transport Machinery, aggiungendo al proprio portafoglio categorie quali gru a braccio, gru portuali e gru per l'energia eolica. L'accordo ha ampliato la presenza di Tadano nelle applicazioni di sollevamento per porti e impianti eolici offshore e ha favorito la vendita incrociata di servizi e supporto per l'intero ciclo di vita su una base installata più ampia.
Ambito e metodologia
Una gru è una macchina utilizzata per sollevare e spostare carichi pesanti, macchine, materiali e merci per una varietà di scopi. Viene utilizzato in diversi settori, dall'edilizia al manifatturiero, alla cantieristica navale e al carico di materiali.
Il mercato delle gru è segmentato in base alla tipologia, al tipo di applicazione e all'area geografica.
Per tipologia, il mercato è suddiviso in gru mobili, gru fisse e gru marine e offshore. Per le gru mobili, il mercato è ulteriormente suddiviso in gru tuttoterreno, gru fuoristrada, gru cingolate, gru montate su camion e altre gru mobili. Per le gru fisse, il mercato è suddiviso in gru monorotaia e gru sospese, gru montate su rotaie sospese e gru a torre. Per le gru marine e offshore, il mercato è suddiviso in gru portuali mobili, gru portuali fisse, offshore e gru navali.
In base al tipo di applicazione, il mercato è segmentato in edilizia e applicazioni minerarie, marine e offshore e applicazioni industriali.
In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (USD) per tutti i segmenti sopra menzionati.
Per tipo
| Gru mobile | Gru tuttoterreno |
| Gru fuoristrada | |
| Gru cingolata | |
| Gru per autocarro | |
| Altre gru mobili | |
| Gru fissa | Monorotaia e sotto-sospeso |
| Montato su binario aereo | |
| Gru | |
| Gru marina e offshore | Gru portuale mobile |
| Gru portuale fissa | |
| Gru offshore | |
| Nave gru |
Per capacità
| Fino a 50 T |
| da 51 a 150 T |
| da 151 a 300 T |
| Oltre 300 t |
Per fonte di alimentazione
| Diesel |
| IBRIDO |
| Completamente elettrico |
Per tipo di boom
| Braccio a traliccio |
| Braccio telescopico |
Per Applicazione
| Costruzione e miniere |
| Energia e Utilities |
| Costruzioni navali e porti |
| Industria manifatturiera |
| Logistica e Magazzinaggio |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Gru mobile | Gru tuttoterreno |
| Gru fuoristrada | ||
| Gru cingolata | ||
| Gru per autocarro | ||
| Altre gru mobili | ||
| Gru fissa | Monorotaia e sotto-sospeso | |
| Montato su binario aereo | ||
| Gru | ||
| Gru marina e offshore | Gru portuale mobile | |
| Gru portuale fissa | ||
| Gru offshore | ||
| Nave gru | ||
| Per capacità | Fino a 50 T | |
| da 51 a 150 T | ||
| da 151 a 300 T | ||
| Oltre 300 t | ||
| Per fonte di alimentazione | Diesel | |
| IBRIDO | ||
| Completamente elettrico | ||
| Per tipo di boom | Braccio a traliccio | |
| Braccio telescopico | ||
| Per Applicazione | Costruzione e miniere | |
| Energia e Utilities | ||
| Costruzioni navali e porti | ||
| Industria manifatturiera | ||
| Logistica e Magazzinaggio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle gru?
Nel 35.82 il mercato delle gru valeva 2026 miliardi di dollari e si prevede che raggiungerà i 43.78 miliardi di dollari entro il 2031.
Quale tipo di gru detiene la quota di fatturato maggiore?
Nel 44.82, le gru mobili hanno dominato il mercato delle gru, con una quota del 2025%, grazie alla loro versatilità nei progetti infrastrutturali e industriali.
Perché le gru elettriche stanno crescendo così rapidamente?
Le rigide normative sulle emissioni in California, Unione Europea e Cina determinano un CAGR del 13.85% per i modelli completamente elettrici, supportato da minori costi operativi e da una riduzione del rumore nei cantieri.
Quale regione registra la crescita più rapida della domanda?
Si prevede che la regione del Medio Oriente e dell'Africa si espanderà a un CAGR del 6.38% nel periodo 2026-2031, trainata dal megaprogetto Vision 2030 dell'Arabia Saudita.


