

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
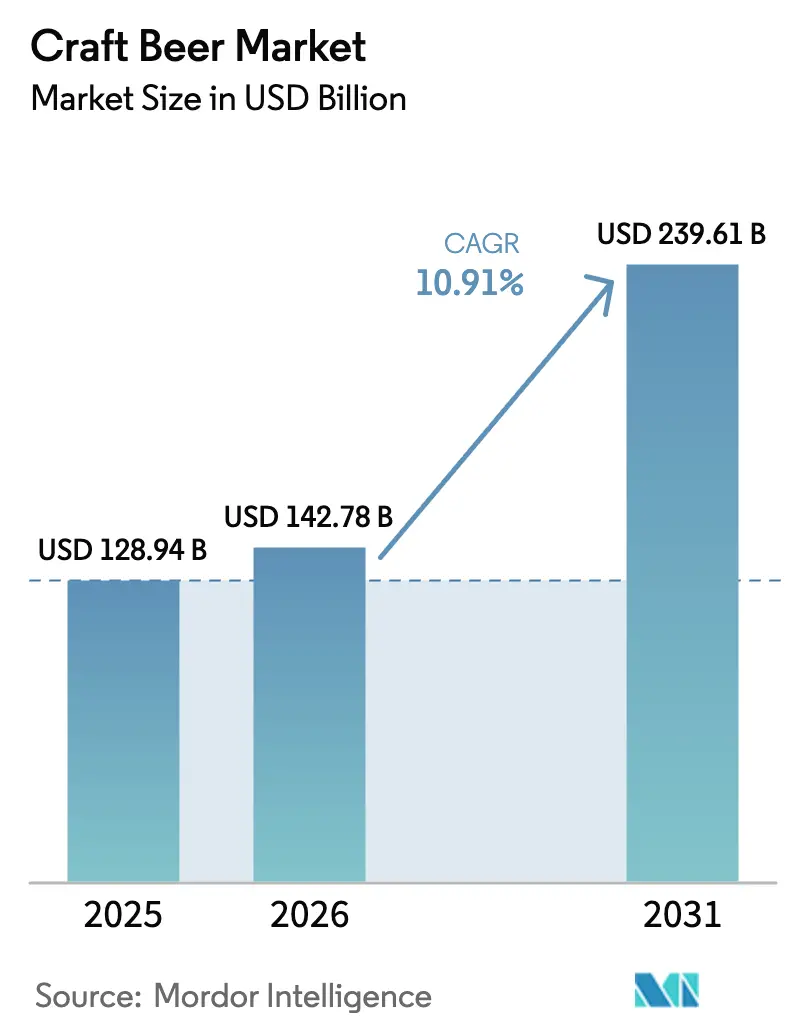
| Dimensione del mercato (2026) | 142.78 miliardo di dollari |
| Dimensione del mercato (2031) | 239.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.91% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
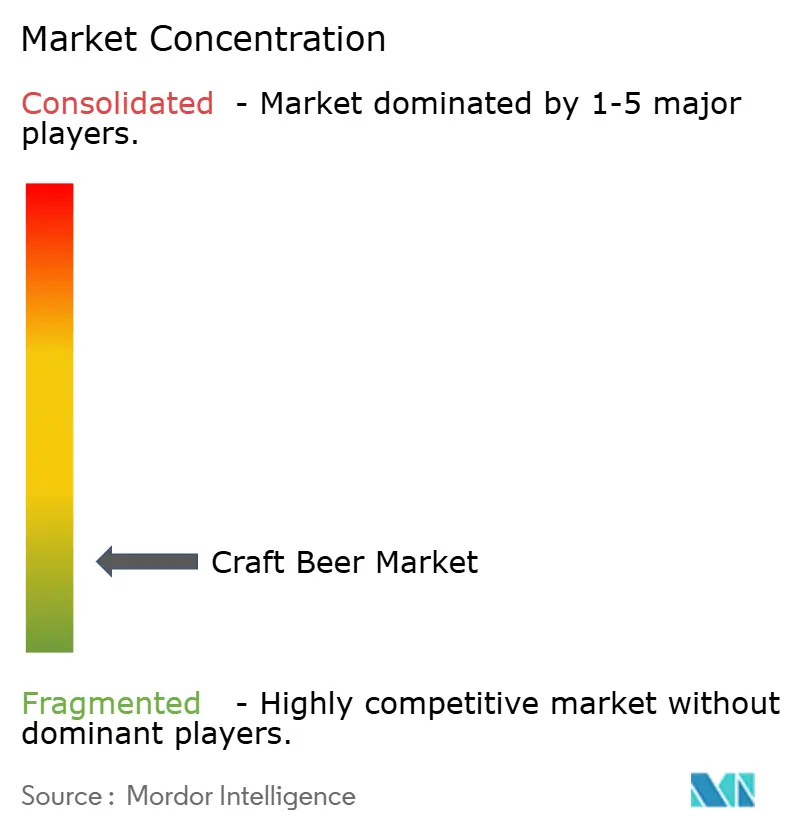
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della birra artigianale di Mordor Intelligence
Si stima che il mercato della birra artigianale abbia raggiunto i 128.94 miliardi di dollari nel 2025 e che passerà dai 142.78 miliardi di dollari del 2026 ai 239.61 miliardi di dollari entro il 2031, con un CAGR del 10.91% nel periodo di previsione (2026-2031). Il posizionamento premium, l'innovazione dei formati e la crescente partecipazione femminile continuano a compensare la debolezza dei volumi a metà ciclo nelle regioni mature. Il Nord America detiene la quota regionale maggiore, sostenuta da una solida cultura di offerte di birra locale e con ingredienti trasparenti. La regione Asia-Pacifico mostra la crescita regionale più rapida, trainata dall'urbanizzazione e dall'aumento del reddito disponibile in Cina e India. I birrifici stanno inoltre intercettando la domanda di varianti a basso contenuto alcolico o analcoliche, poiché i consumatori attenti alla salute cercano moderazione senza rinunciare al gusto.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 la birra artigianale era in testa con una quota di mercato del 32.49%; si prevede che la birra chiara crescerà a un CAGR dell'11.02% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 la quota degli uomini era del 72.25%; si prevede che le donne cresceranno a un CAGR dell'11.42% entro il 2031.
- Per quanto riguarda il confezionamento, nel 2025 le lattine hanno rappresentato il 54.44% del mercato della birra artigianale; si prevede che le bottiglie cresceranno a un CAGR dell'11.56% entro il 2031.
- Per canale di distribuzione, nel 2025 i locali commerciali hanno detenuto una quota di fatturato del 58.42%; si prevede che la vendita al dettaglio online aumenterà a un CAGR dell'11.87% fino al 2031.
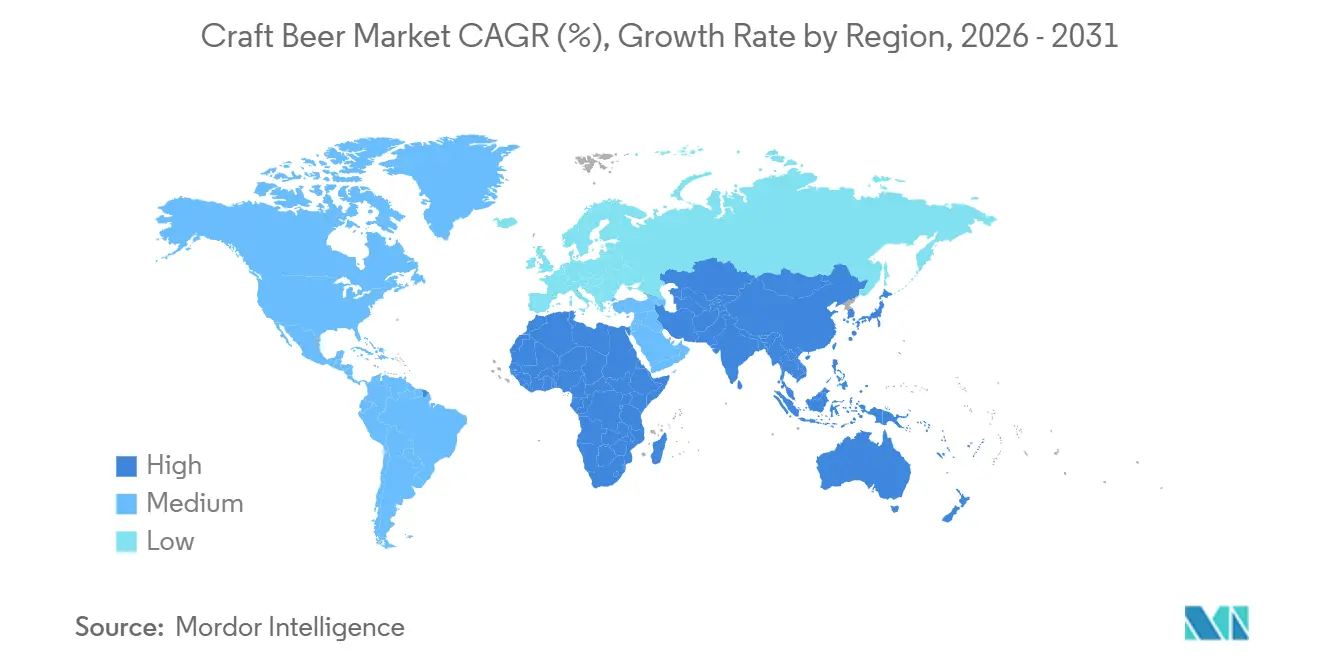
- In termini geografici, il Nord America ha guidato il mercato globale con una quota di fatturato del 49.56% nel 2025; si prevede che la regione Asia-Pacifico sarà quella in più rapida crescita, con un CAGR del 12.09% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della birra artigianale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del numero di microbirrifici a causa della forte domanda | + 1.8% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Differenziazione del prodotto in termini di ingredienti, aromi e contenuto alcolico | + 2.1% | Global | A breve termine (≤ 2 anni) |
| Aumento della domanda di bevande analcoliche | + 1.5% | Europa, Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione strategica delle catene di pub e bar | + 1.2% | Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescita del settore turistico e alberghiero | + 0.9% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Progresso tecnologico in termini di produzione | + 1.0% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del numero di microbirrifici a causa della forte domanda
Il mercato della birra artigianale ha registrato una crescita sostanziale, trainata dal crescente numero di microbirrifici, diventati un pilastro dell'espansione del settore. Secondo la Brewers Association, il numero di birrifici artigianali negli Stati Uniti è cresciuto da 9,092 nel 2020 a 9,906 nel 2023, riflettendo un più ampio spostamento dei consumatori verso birre prodotte localmente, in piccoli lotti, con profili aromatici distintivi.[1]Brewers Association, "Numero totale di birrifici negli Stati Uniti dal 2012 al 2023", www.brewersassociation.orgQuesta espansione riflette l'interesse dei consumatori per prodotti autentici, metodi di produzione tradizionali e legami con la comunità locale. Molte strutture ora includono sale degustazione e ospitano eventi con venditori gastronomici, artisti e musicisti locali, creando luoghi di incontro per la comunità che rafforzano le relazioni con i clienti e aumentano la presenza sul mercato. I microbirrifici stanno integrando la tecnologia per migliorare le operazioni mantenendo i loro metodi di produzione artigianali. Utilizzano controlli automatizzati della fermentazione, sensori di produzione con funzionalità IoT e sistemi di manutenzione predittiva per garantire una qualità costante e ridurre gli sprechi. Questa integrazione tecnologica consente ai microbirrifici di espandersi in modo efficiente, migliorare la redditività e adattarsi ai cambiamenti del mercato, mantenendo al contempo le loro pratiche di produzione tradizionali.
Differenziazione del prodotto in termini di ingredienti, aromi e contenuto alcolico
I birrifici artigianali hanno adottato strategicamente la differenziazione dei prodotti per ottenere vantaggi competitivi, sviluppando offerte innovative che vanno oltre le tradizionali varietà di birra. Il mercato mostra una significativa evoluzione verso la sperimentazione, in particolare attraverso l'introduzione di birre aromatizzate alla frutta e ai dolciumi, che incontrano il favore dei consumatori più giovani alla ricerca di esperienze di gusto distintive. I segmenti premium hanno assistito all'integrazione di ingredienti funzionali, con i birrifici che hanno incorporato composti adattogeni e additivi salutari per stabilire posizioni di mercato uniche. Per soddisfare le diverse preferenze dei consumatori, i birrifici hanno sistematicamente ampliato il loro portfolio includendo sia birre speciali ad alto contenuto alcolico che birre da sessione a bassa gradazione alcolica. L'approvvigionamento locale è diventato sempre più importante, come evidenziato da uno studio della Penn State Extension, che ha rilevato che oltre il 51% dei birrifici artigianali della Pennsylvania era abbastanza o estremamente propenso ad acquistare luppoli coltivati localmente e il 65% stava prendendo in considerazione l'acquisto di frutta e verdura locali per la produzione di birra.[2]PennState Extension, "Migliorare la filiera agricola della birra artigianale della Pennsylvania", www.extension.psu.eduQuesto approccio di differenziazione globale consente ai birrifici artigianali di mantenere la competitività sul mercato attraverso iterazioni strategiche di prodotto e lanci in edizione limitata, generando efficacemente l'interesse dei consumatori e supportando al contempo strutture di prezzi premium che compensano gli elevati costi di produzione.
Crescita del settore turistico e alberghiero
Il turismo birrario è diventato un importante motore economico, in particolare nei mercati più piccoli e secondari. In Iowa, ha generato 195 milioni di dollari di produzione economica e sostenuto 2,042 posti di lavoro nel 2024, evidenziando come i birrifici artigianali possano fungere da attrazioni principali per le comunità locali, secondo l'Iowa State University. Negli Stati Uniti, l'industria della birra artigianale ha generato un impatto economico stimato di 77.1 miliardi di dollari nel 2024, con una parte sostanziale attribuibile alla spesa legata al turismo. Le taproom e i tour dei birrifici svolgono un ruolo fondamentale in questo ciclo, trasformando i visitatori in sostenitori del marchio a lungo termine che continuano ad acquistare prodotti confezionati dopo la loro visita, come sottolineato dalla Brewers Association. In Europa, la ripresa del consumo nei locali è stata disomogenea. La Germania ha prodotto 7.2 miliardi di litri di birra nel 2024; Tuttavia, le vendite sono diminuite del 6.3% nella prima metà del 2025, indicando che gli afflussi turistici non hanno compensato completamente la minore domanda interna, secondo lo Statistisches Bundesamt (Destatis) [3] Fonte: Destatis, “Statistiche sulla produzione di birra”, destatis.de . Al contrario, i mercati dell'Asia-Pacifico sono in una fase di sviluppo più precoce, ma stanno guadagnando slancio. In Cina, i consumatori urbani di età compresa tra 25 e 35 anni nelle città di primo e secondo livello stanno guidando la domanda di birra premium, con CR Beer che ha registrato una crescita del 60% su base annua nel suo canale e-commerce nella prima metà del 2024. Anche il panorama del turismo della birra artigianale in Thailandia sta emergendo come attrazione di nicchia, sebbene i dati completi siano ancora limitati. Nel complesso, lo stretto legame tra la ripresa dell'ospitalità e i volumi di birra artigianale suggerisce che i birrifici possono trarre vantaggio dal co-investire nel marketing della destinazione insieme agli enti turistici locali, ampliando la portata senza un aumento proporzionale della spesa di marketing.
Progresso tecnologico in termini di produzione
Il birrificio Four Peaks di AB InBev in Arizona ha introdotto programmi di riciclo tramite codice QR CIRT nel 2024, che hanno contribuito a ridurre di 3.5 milioni di libbre (circa 1,6 milioni di kg) di rifiuti, collegando direttamente la partecipazione dei consumatori a risultati di sostenibilità misurabili. Grupo Modelo, in collaborazione con WestRock, ha sostituito i tradizionali anelli di plastica per confezioni da sei con il cartone CanCollar Eco, riducendo l'utilizzo di plastica di oltre 100 tonnellate all'anno, pur mantenendo la durevolezza lungo tutta la filiera. Stadshaven ha adottato un approccio diverso, adottando la stampa digitale diretta su lattina e formati di lattine senza manicotto per ridurre l'uso di materiali e supportare la produzione in piccoli lotti e in edizione limitata. A livello di materiali, gli sforzi a lungo termine di Ball Corporation per alleggerire il peso delle lattine di alluminio hanno ridotto il peso del 40% dal 1970; tuttavia, i tassi di riciclo negli Stati Uniti si sono fermati a circa il 54%, il che indica che le lacune infrastrutturali, piuttosto che la scienza dei materiali, rappresentano il principale ostacolo. Secondo il rapporto di EY di marzo 2025, la rapida espansione degli SKU ha triplicato la complessità operativa per i birrifici di medie dimensioni, accelerando il passaggio a modelli di produzione conto terzi e a modelli asset-light che si affidano a co-packer regionali. Gli elevati costi di automazione ampliano ulteriormente il divario tra i grandi birrifici, che possono distribuire gli investimenti in robotica su larga scala, e i birrifici indipendenti più piccoli, che devono affrontare crescenti pressioni di consolidamento per rimanere competitivi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme governative rigorose | -1.1% | Globale, con un'applicazione più severa delle norme in Nord America (TTB, FDA), Europa (direttive UE sull'alcol), Asia-Pacifico (complessità delle licenze) | Medio termine (2-4 anni) |
| Problemi di salute dovuti al consumo eccessivo | -0.8% | Nord America, Europa, emergendo nei centri urbani dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Propensione dei consumatori verso le bevande funzionali | -0.6% | Nord America, Europa, Asia-Pacifico (kombucha, bevande probiotiche) | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata nelle attività di produzione della birra | -0.5% | Nord America, Europa (Germania, Paesi Bassi, Regno Unito) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Propensione dei consumatori verso le bevande funzionali
Il mercato statunitense delle bevande funzionali è trainato da kombucha, bevande probiotiche e formulazioni a base di adattogeni, focalizzate sulla salute intestinale, sul sistema immunitario e sulla riduzione dello stress. Questi prodotti spesso condividono lo spazio sugli scaffali refrigerati con la birra artigianale nei rivenditori di alimenti naturali, mettendoli in diretta concorrenza con i consumatori attenti alla salute che considerano sempre più l'alcol incompatibile con stili di vita orientati al benessere. Mentre gli acquirenti di birra NoLo tendono a rimanere acquirenti attivi di birra ad alta gradazione alcolica, le bevande funzionali si rivolgono a un segmento diverso che ha completamente abbandonato l'alcol, limitando il potenziale di crossover. Il kombucha, in particolare, trae vantaggio dal suo processo di fermentazione e dalla narrativa probiotica, rafforzando la sua immagine di opzione "migliore per te", un'immagine che la birra artigianale fatica a contrastare senza orientarsi verso formulazioni ipocaloriche o a basso contenuto alcolico che possono offuscare l'identità del marchio. Le Linee Guida Alimentari del 2025, con la loro enfasi sulla densità nutrizionale, legittimano ulteriormente le bevande funzionali, minimizzando indirettamente il ruolo dell'alcol. Di conseguenza, i produttori di birra artigianale si trovano di fronte a una scelta strategica: tentare di prendere spunto da elementi funzionali aggiungendo ingredienti botanici, probiotici o vitamine, oppure accettare che parte del loro precedente mercato di riferimento si sia spostato in modo permanente verso alternative analcoliche per il benessere.
Regolamenti governativi rigorosi
Negli Stati Uniti, l'Alcohol and Tobacco Tax and Trade Bureau richiede ai birrifici di ottenere un Brewer's Notice, di depositare cauzioni legate alla produzione e di ottenere l'approvazione della formula per le birre prodotte con ingredienti o processi non tradizionali. Questi requisiti gravano maggiormente sui piccoli produttori privi di risorse interne per la tutela legale e la conformità. La struttura dell'accisa federale aggiunge un ulteriore vincolo, con un'aliquota ridotta di 3.50 dollari al barile applicata solo ai primi 60,000 barili, prima di salire a 16 dollari al barile fino a 2 milioni di barili, creando una soglia di crescita netta che scoraggia l'espansione oltre un'area regionale [4] Fonte: US Alcohol and Tobacco Tax and Trade Bureau, “Brewer's Notice Requirements,” ttb.gov . A livello statale, la licenza di tipo 23 della California limita i piccoli birrifici a 60,000 barili all'anno, spingendo gli operatori orientati alla crescita a limitare la produzione o a gestire complessi regimi di licenza multi-stato, ognuno con le proprie regole di etichettatura e distribuzione. La complessità normativa è in aumento anche a livello internazionale. Le linee guida dell'Organizzazione Mondiale della Sanità del 2024 sulle bevande a basso e nullo contenuto alcolico hanno evidenziato la mancanza di definizioni standardizzate del grado alcolico (ABV), con soglie "analcoliche" che variano dallo 0.0% allo 0.5% nei diversi mercati, il che complica l'espansione transfrontaliera. Parallelamente, la raccomandazione del Surgeon General degli Stati Uniti del dicembre 2024 di aggiornare le etichette di avvertimento per riflettere i legami tra il consumo di alcol e diverse tipologie di cancro aumenta la probabilità di nuove normative, con un potenziale aumento dei costi di confezionamento e un impatto sulla percezione dei consumatori. Nel complesso, questi livelli normativi sovrapposti tendono a proteggere gli operatori consolidati con team dedicati alla conformità, rallentando al contempo l'innovazione e la crescita dei birrifici più piccoli e con capitali insufficienti.
Analisi del segmento
Per tipo di prodotto: la birra chiara guadagna terreno nel posizionamento premium
Le ale hanno conquistato il 32.49% del mercato nel 2025, trainate principalmente dalle preferenze anglo-americane per le IPA luppolate, le session bitter e le birre cask-conditioning, che dominano i menu dei pub del Regno Unito. La categoria è orientata verso un pubblico più anziano e maschile, con il 49% dei consumatori over 50 e l'87% di sesso maschile, e questi bevitori mostrano una maggiore propensione alla sperimentazione rispetto ai tipici consumatori di lager. Tuttavia, il profilo aromatico intenso delle ale limita l'adozione da parte del grande pubblico, limitandone la crescita al di fuori della sua base di appassionati. Nel frattempo, stout, porter, sour e stili ibridi stanno gradualmente espandendo la propria quota, con i volumi di stout nel Regno Unito in aumento all'inizio del 2025, con l'adozione della categoria da parte di consumatori più giovani e donne, a segnalare un cambiamento demografico che mette in discussione il predominio storico delle ale nei canali premium on-premise. I birrifici stanno rispondendo innovando stili ibridi, come le IPA nere, le stout al caffè e le sour alla frutta, che sfumano i confini tradizionali delle categorie per attrarre bevitori in cerca di varietà.
Al contrario, la lager è destinata a crescere a un CAGR dell'11.02% fino al 2031, trainata dai consumatori europei e asiatici che prediligono profili freschi e meno luppolati. La Germania ha prodotto 7.2 miliardi di litri nel 2024, pari al 22.2% della produzione dell'UE, mentre l'ondata di premiumizzazione della Cina ha spinto le lager di fascia medio-alta a superare il 50% del volume di CR Beer nella prima metà del 2024. La versatilità della lager in base al clima e agli abbinamenti gastronomici la rende il punto di ingresso preferito per i consumatori artigianali alle prime armi, come si evince dalla crescita del 60% dell'e-commerce di CR Beer su base annua, dove predominano le SKU più grandi. Nel complesso, il mercato sta convergendo verso una struttura a bilanciere, con le lager di massa da un lato, le edizioni limitate ultra-premium dall'altro e le ale di fascia media che cede gradualmente quota a entrambi gli estremi.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le donne guidano la crescita in un mercato dominato dagli uomini
Nel 2025, gli uomini rappresentavano il 72.25% del consumo di birra in volume, riflettendo modelli consolidati che vedono la birra come bevanda sociale di riferimento per le coorti maschili di diverse fasce d'età. Si prevede, al contrario, che le donne cresceranno a un CAGR dell'11.42% fino al 2031, una tendenza rafforzata dal successo della categoria stout del Regno Unito nell'attrarre bevitrici che storicamente evitavano le birre più scure a causa del sapore amarognolo percepito e del maggiore contenuto calorico. I birrifici stanno adattando le strategie di marketing per attrarre le donne senza affidarsi a messaggi apertamente di genere, con marchi come Samuel Adams American Light e Miller Extra Light che enfatizzano la consapevolezza calorica e un posizionamento orientato al benessere. Le innovazioni nel packaging, tra cui lattine più eleganti, etichette con decorazioni botaniche e porzioni più piccole, segnalano ulteriormente l'inclusività, sebbene la distribuzione rimanga concentrata nei locali a predominanza maschile.
L'aumento delle consumatrici attente alla salute si riflette anche nei formati NoLo e a basso contenuto alcolico, con il 61% degli americani della Generazione Z che riduce attivamente il consumo di alcol, con le donne che rappresentano una quota maggiore di questa coorte. I bar che integrano abbinamenti gastronomici, opzioni analcoliche e ambienti adatti alle famiglie stanno catturando un pubblico misto, ampliando le occasioni di consumo oltre la tradizionale visione di eventi sportivi incentrata sugli uomini o il dopolavoro. Nel complesso, la segmentazione dell'utente finale si sta spostando da un mercato prevalentemente maschile verso un modello biforcato, in cui gli uomini continuano a guidare i volumi mentre le donne influenzano sempre di più la premiumizzazione, l'innovazione dei formati e le occasioni di consumo diversificate.
Per imballaggio: i dazi sull'alluminio mettono alla prova il predominio delle lattine
Nel 2025, le lattine rappresentavano il 54.44% del packaging per birra artigianale, grazie all'infinita riciclabilità dell'alluminio, alla sua portabilità e a innovazioni come la stampa diretta su lattina, che supporta la personalizzazione di micro-lotti. Le bottiglie, sebbene rappresentino una quota minore, dovrebbero crescere a un CAGR dell'11.56% fino al 2031, mantenendo il loro posizionamento premium nel commercio al dettaglio specializzato, dove il vetro trasmette artigianalità e tradizione, in particolare per le birre d'abbazia, le stout invecchiate in botte e le annate con tappo di sughero. Altri formati, tra cui fusti, growler e crowler, sono disponibili sia nei canali on-premise che di ricarica, con birrifici come AB InBev che puntano a un packaging al 100% a rendere o con contenuto riciclato entro il 2025 per rispettare gli impegni di sostenibilità. Il cartone CanCollar Eco di Grupo Modelo ha sostituito gli anelli di plastica delle confezioni da sei nel 2024, eliminando oltre 100 tonnellate di plastica e rafforzando l'attrattiva del marchio presso i consumatori attenti all'ambiente.
I dazi sull'alluminio, in particolare sulle importazioni canadesi che forniscono circa il 10% delle lattine statunitensi, rappresentano un potenziale rischio di margine, minacciando il vantaggio di costo del formato rispetto al vetro. L'alleggerimento dell'alluminio di Ball Corporation ha ridotto il peso delle lattine del 40% dal 1970, eppure il tasso di riciclo negli Stati Uniti si è stabilizzato al 54%, a indicare che l'investimento in infrastrutture, non l'innovazione dei materiali, è il fattore limitante. Le bottiglie di vetro sono soggette a rotture e costi di spedizione più elevati, ma preservano gli aromi del luppolo e prevengono la puzza, creando un vantaggio tecnico che supporta prezzi premium. Nel frattempo, le lattine senza maniche e la stampa digitale di Stadshaven riducono gli sprechi di materiale, consentendo al contempo SKU in edizione limitata con margini più elevati. Nel complesso, il panorama del packaging si sta biforcando: le lattine dominano i volumi e le occasioni di convenienza, le bottiglie consolidano la premiumizzazione e il regalo, e i formati ricaricabili stanno guadagnando terreno in nicchie incentrate sulla sostenibilità. I birrifici devono bilanciare attentamente dazi, infrastrutture di riciclo e percezioni dei consumatori per ottimizzare sia il margine che il valore del marchio.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online sconvolge la logica a tre livelli
I canali on-trade, inclusi bar, pub e tap room, hanno rappresentato il 58.42% della distribuzione di birra artigianale nel 2025, sfruttando una differenziazione esperienziale che il commercio al dettaglio non può replicare. Tuttavia, la quota on-trade in Europa è scesa da un terzo a un quarto del consumo totale di birra tra il 2019 e il 2024, un cambiamento strutturale accelerato dalla formazione di abitudini durante la pandemia, secondo Brewers of Europe. I canali off-trade, che comprendono supermercati, negozi di alcolici e minimarket, hanno catturato la parte restante, mentre si prevede che la vendita al dettaglio online crescerà a un CAGR dell'11.87% fino al 2031, alimentata da piattaforme di vendita diretta al consumatore e modelli di abbonamento che bypassano la tradizionale distribuzione a tre livelli. Il canale e-commerce di CR Beer in Cina è cresciuto del 60% su base annua nel primo semestre del 2024, attraendo i millennial urbani che apprezzano la praticità e la varietà dei prodotti rispetto alla navigazione in negozio.
I birrifici stanno testando strategie ibride per bilanciare l'esposizione on-premise e off-premise. Heineken ha investito 39 milioni di sterline per riaprire 62 pub nel Regno Unito e ristrutturare oltre 600 locali, puntando su locali esperienziali per riconquistare quote di mercato dall'off-trade. Tuttavia, la chiusura di sei bar nel Regno Unito da parte di BrewDog nel 2024, a fronte di una perdita di 60 milioni di sterline, evidenzia la vulnerabilità dei modelli ad alta intensità di capitale alle fluttuazioni della domanda. La crescita del commercio al dettaglio online dipende fortemente dai quadri normativi, poiché le restrizioni statali statunitensi sulle spedizioni di alcolici dirette al consumatore frammentano il mercato target e aumentano i costi di conformità. Catene in franchising come The Brass Tap si stanno espandendo nei mercati suburbani con una concorrenza limitata nel settore on-premise, sfruttando gli spazi geografici vuoti e facendo affidamento sulla disponibilità dei consumatori a pagare prezzi maggiorati. Nel complesso, la distribuzione si sta spostando verso un modello ibrido: i locali in loco fungono da teatri di brand building, l'off-trade serve occasioni di convenienza e la vendita al dettaglio online si rivolge a consumatori in cerca di varietà, disposti a pagare per SKU in edizione limitata. I birrifici che integrano questi canali, ad esempio collegando l'esperienza in sala degustazione agli abbonamenti online tramite codici QR, sono in grado di catturare un valore di vita sproporzionato da clienti altamente coinvolti.
Analisi geografica
Mercato della birra artigianale in Nord America
Il Nord America ha guidato il mercato della birra artigianale nel 2025, con una quota del 49.56%, trainata in gran parte dagli Stati Uniti, che vantano 9,736 birrifici artigianali, generando un impatto economico di 77.1 miliardi di dollari e sostenendo 460,000 posti di lavoro, nonostante una perdita netta di 64 unità, poiché le chiusure hanno superato le aperture, secondo la Brewers Association. Canada e Messico aggiungono volumi incrementali, con il Grupo Modelo messicano che implementa misure di sostenibilità, come il cartone CanCollar Eco, che elimina oltre 100 tonnellate di plastica all'anno. Sebbene la produzione artigianale abbia registrato un calo del 2% a metà anno nel 2024, le tendenze di premiumizzazione rimangono forti, come dimostra il fatto che Modelo Especial di Constellation Brands abbia raggiunto la prima posizione di marchio di birra statunitense per vendite in dollari nel secondo trimestre dell'anno fiscale 2025. Anche il turismo legato ai birrifici contribuisce in modo significativo, con l'Iowa che ha generato 195 milioni di dollari di produzione e sostenuto 2,042 posti di lavoro (Iowa State University). Gli sviluppi normativi, tra cui l'avviso del Surgeon General degli Stati Uniti del dicembre 2024 che collega l'alcol al cancro, potrebbero influenzare i modelli di consumo, rendendo l'innovazione nei formati NoLo e nei luoghi esperienziali in loco fondamentali per compensare i potenziali cali tra i consumatori attenti alla salute.
Mercato europeo della birra artigianale
L'Europa ha prodotto 34.7 miliardi di litri di birra nel 2024, con volumi alcolici in leggero aumento dello 0.6% su base annua, mentre la birra analcolica è cresciuta dell'11.1%, raggiungendo il 7.5% del consumo totale, con un aumento del 25% in cinque anni (Brewers of Europe). La Germania ha guidato la produzione con 7.2 miliardi di litri, ma ha registrato un calo delle vendite del 6.3% nel primo semestre del 2025 (Destatis). Altri mercati europei si trovano ad affrontare pressioni strutturali e normative: i Paesi Bassi hanno registrato la prima contrazione dei birrifici dal 2010, mentre Belgio e Paesi Bassi mantengono prezzi elevati per le birre d'abbazia e le birre trappiste. Birrifici come Heineken stanno perseguendo una duplice strategia, investendo 39 milioni di sterline per ristrutturare i pub del Regno Unito e ampliando al contempo il portafoglio di birre a gradazione zero, riflettendo un cambiamento nei consumi, poiché la quota di birra on-trade in Europa è scesa da un terzo a un quarto del consumo totale di birra tra il 2019 e il 2024, favorendo i canali off-trade e online (Brewers of Europe).
Mercato della birra artigianale in Asia-Pacifico, Sud America e Medio Oriente e Africa
Asia-Pacifico, Sud America e Medio Oriente e Africa rappresentano mercati dinamici e in rapida evoluzione. Si prevede che l'APAC crescerà a un CAGR del 12.09% fino al 2031, trainata dall'urbanizzazione, dall'aumento del reddito disponibile e dall'emergere della cultura del consumo on-premise. Il mercato cinese della birra ha raggiunto i 134.1 miliardi di dollari nel 2025, con le lager premium che hanno superato il 50% del volume di CR Beer e l'e-commerce in crescita del 60% su base annua (CR Beer), mentre il segmento artigianale indiano è sostenuto dall'espansione di Bira 91 per 60-70 milioni di dollari. Australia e Giappone puntano sulla premiumizzazione e sulla crescita all'estero nonostante il calo dei volumi, mentre il Sud-est asiatico, che include Filippine, Thailandia e Vietnam, registra guadagni costanti. In Sud America, Brasile, Argentina, Cile e Colombia rimangono i principali mercati artigianali, con i marchi premium che guidano la crescita in un contesto di volatilità macroeconomica e complessità normativa. Il Medio Oriente e l'Africa sono frammentati a causa di norme culturali, restrizioni di licenza e vincoli infrastrutturali: Sudafrica ed Emirati Arabi Uniti ospitano scene artigianali emergenti, l'Arabia Saudita vieta completamente l'alcol e Nigeria, Egitto, Marocco e Turchia affrontano ostacoli normativi e di distribuzione. In queste regioni, la crescita del mercato si basa sul superamento delle barriere normative, sugli investimenti in infrastrutture, sulla formazione dei consumatori e sul bilanciamento tra premiumizzazione e accessibilità per catturare la domanda emergente.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La regolamentazione rimane un vincolo fondamentale per i birrifici artigianali, in particolare per quanto riguarda le licenze, l'etichettatura, l'approvazione delle formule per ingredienti non tradizionali e gli obblighi di rendicontazione delle accise, difficili da assorbire per i team più piccoli. Negli Stati Uniti, l'Alcohol and Tobacco Tax and Trade Bureau (TTB) continua a gestire il suo Beer Tax Simplification Pilot Program tramite Pay.gov. A marzo 2026, il TTB ha indicato che oltre 200 birrifici vi partecipavano, a dimostrazione di uno sforzo guidato dall'ente regolatore per consolidare e semplificare le accise e la rendicontazione operativa.
A livello internazionale, persiste una frammentazione in materia di conformità all'etichettatura degli alcolici e agli standard di sicurezza dei prodotti. Nel maggio 2026, il Comitato del Codex sull'etichettatura degli alimenti non ha dato seguito ai nuovi lavori internazionali sull'etichettatura degli alcolici, mentre la Commissione economica eurasiatica ha rinviato l'entrata in vigore del suo regolamento tecnico sulla sicurezza dei prodotti alcolici al 1° gennaio 2027. In India, gli emendamenti pubblicati il 30 marzo 2026 al Regolamento sulla sicurezza e gli standard alimentari (etichettatura ed esposizione) hanno fissato la data di entrata in vigore al 1° luglio 2027, aggiungendo un altro importante regime di etichettatura che gli esportatori dovranno gestire insieme ai requisiti statunitensi ed europei.
Panorama competitivo
Il mercato della birra artigianale mostra una moderata frammentazione, con i primi cinque operatori, Anheuser-Busch InBev, Heineken, Boston Beer, Molson Coors e Constellation Brands, che dominano i canali di innovazione e le reti di distribuzione, mentre gli indipendenti regionali difendono la quota attraverso il branding iperlocale, le esperienze in sala degustazione e la trasparenza degli ingredienti. Gli operatori storici stanno perseguendo una duplice strategia: la premiumizzazione tramite varianti NoLo, esemplificata dalla crescita del 18.2% di Heineken 0.0 nel primo semestre del 2024 e dall'espansione del segmento Beyond Beer di AB InBev del 12.8% nel terzo trimestre del 2024, insieme a investimenti esperienziali on-premise, come la ristrutturazione dei pub britannici da 39 milioni di sterline di Heineken e il pivot del franchising di BrewDog.
Esistono opportunità di mercato inesplorate per le consumatrici, con una crescita prevista a un CAGR dell'11.42% fino al 2031, e per la vendita al dettaglio online, con una crescita prevista a un CAGR dell'11.87%, sebbene i requisiti patrimoniali per l'integrazione omnicanale e la frammentazione delle normative statali statunitensi pongano sfide esecutive. Tra i disruptor emergenti figurano Bira 91, che ha investito 60-70 milioni di dollari in capacità produttiva indiana per conquistare il mercato in fase iniziale, e piattaforme di produzione di birra a contratto che consentono ai nuovi operatori con risorse limitate di crescere senza possedere impianti di produzione. L'adozione della tecnologia sta creando una chiara biforcazione del settore. Il programma di riciclo dei codici QR Four Peaks CIRT di AB InBev e il cartone CanCollar Eco di Grupo Modelo dimostrano come le iniziative di sostenibilità possano fungere anche da strumenti di coinvolgimento dei consumatori, mentre la stampa digitale diretta su lattina di Stadshaven consente la personalizzazione di micro-lotti, garantendo prezzi premium.
La proliferazione degli SKU, come osservato da EY a marzo 2025, ha triplicato la complessità operativa, spingendo i birrifici di medie dimensioni verso la produzione su contratto e modelli asset-light, concentrando la produzione tra co-packer con efficienze di scala. La conformità normativa prevista dall'Alcohol and Tobacco Tax and Trade Bureau degli Stati Uniti, comprese le approvazioni delle formule per ingredienti non tradizionali ai sensi del 27 CFR Parte 25, crea un fossato che favorisce gli operatori storici con team legali dedicati e limita l'innovazione per i nuovi entranti sottocapitalizzati. L'attività di private equity, tra cui l'acquisizione di otto birrifici artigianali da AB InBev da parte di Tilray Brands e l'acquisizione di Stone Brewing da parte di Sapporo, segnala un'accelerazione del consolidamento, sebbene gli indipendenti regionali con un seguito fedele nelle taproom rimangano isolati grazie alla loro differenziazione esperienziale.
Leader del settore della birra artigianale
-
Heineken N.V
-
La Boston Beer Company Inc.
-
Azienda di bevande Molson Coors
-
Constellation Marchi, Inc
-
Anheuser-Busch InBev SA / NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: La Boston Beer Company ha lanciato LYTT Electric Coolers, una bevanda pronta da bere con una gradazione alcolica del 15%, confezionata in contenitori riciclabili a forma di lampadina che si illuminano al buio, in alcuni mercati selezionati degli Stati Uniti. Questa iniziativa amplia la presenza dell'azienda in occasioni di consumo diverse dalla birra e testa il packaging differenziato come strategia dirompente sugli scaffali nei canali di vendita orientati alla praticità.
- Marzo 2026: Tilray ha acquisito il marchio BrewDog US, comprensivo di un birrificio e tre pub, espandendo la propria presenza nel settore della birra artigianale negli Stati Uniti attraverso impianti di produzione di proprietà e punti vendita. L'operazione riflette la continua rotazione del portafoglio e le acquisizioni, in quanto gli operatori perseguono economie di scala e flussi di entrate più elevati nel settore dell'ospitalità.
- Settembre 2024: Mash Gang è stata acquisita dalla piattaforma di bevande analcoliche DioniLife, ottenendo così un ulteriore supporto per l'espansione al di fuori del mercato nazionale. L'accordo ha rafforzato la capacità di distribuzione e commercializzazione delle birre analcoliche sperimentali, aumentando la pressione competitiva sulle estensioni di linea legate al consumo moderato di alcol nei portafogli di birre artigianali.
Ambito e metodologia
Le birre artigianali sono per lo più ricche di gusto e di buona qualità. Queste birre hanno un gusto distinto rispetto alla normale birra acquosa, che di solito viene prodotta in serie. Il mercato della birra artigianale è segmentato per tipologia, canale di distribuzione e area geografica. In base al tipo di birra artigianale, l'ambito comprende Ale, Pilsener e Pale Lager, birre speciali e altri tipi. In base al canale di distribuzione, il mercato è ulteriormente segmentato in distribuzione on-trade e off-trade. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni del mercato e le previsioni si basano su valori in milioni di dollari.
Per tipo di prodotto
| Ale |
| birra chiara |
| Altri tipi di birra |
Per utente finale
| Uomo |
| Donna |
Per imballaggio
| Bottiglie |
| Latte e lattine |
| Altro |
Per canale di distribuzione
| In commercio |
| Fuori commercio |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Ale | |
| birra chiara | ||
| Altri tipi di birra | ||
| Per utente finale | Uomo | |
| Donna | ||
| Per imballaggio | Bottiglie | |
| Latte e lattine | ||
| Altro | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della birra artigianale?
Nel 2026 il mercato della birra artigianale varrà 142.78 miliardi di dollari e si prevede che raggiungerà i 239.61 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che registrerà un CAGR del 10.91% nel periodo 2026-2031, trainato dalla premiumizzazione e dall'espansione delle linee a basso contenuto alcolico.
Quale regione detiene la quota maggiore?
Il Nord America detiene quasi la metà del fatturato globale grazie a una fitta rete di birrifici locali e a una forte cultura delle sale degustazione.
Qual è la regione in più rapida crescita?
L'area Asia-Pacifico registra la crescita prevista più elevata, con un CAGR del 12.09% fino al 2031, trainato da Cina e India.
Quale tipologia di prodotto si sta espandendo più rapidamente?
Si prevede che la birra chiara crescerà a un CAGR dell'11.02%, poiché i profili freschi e meno luppolati riscuoteranno successo tra i nuovi consumatori di birre artigianali.
In che modo le tendenze in ambito sanitario influenzano il settore?
La crescente consapevolezza dei rischi per la salute legati all'alcol accelera la domanda di varianti a basso o nullo contenuto alcolico, spingendo i principali birrifici ad ampliare i portafogli a zero gradi alcolici.


