

Dimensioni e quota di mercato degli spazi di coworking
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Dimensione del mercato (2027) | 28.12 miliardo di dollari |
| Dimensione del mercato (2032) | 43.16 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 8.95% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli spazi di coworking a cura di Mordor Intelligence
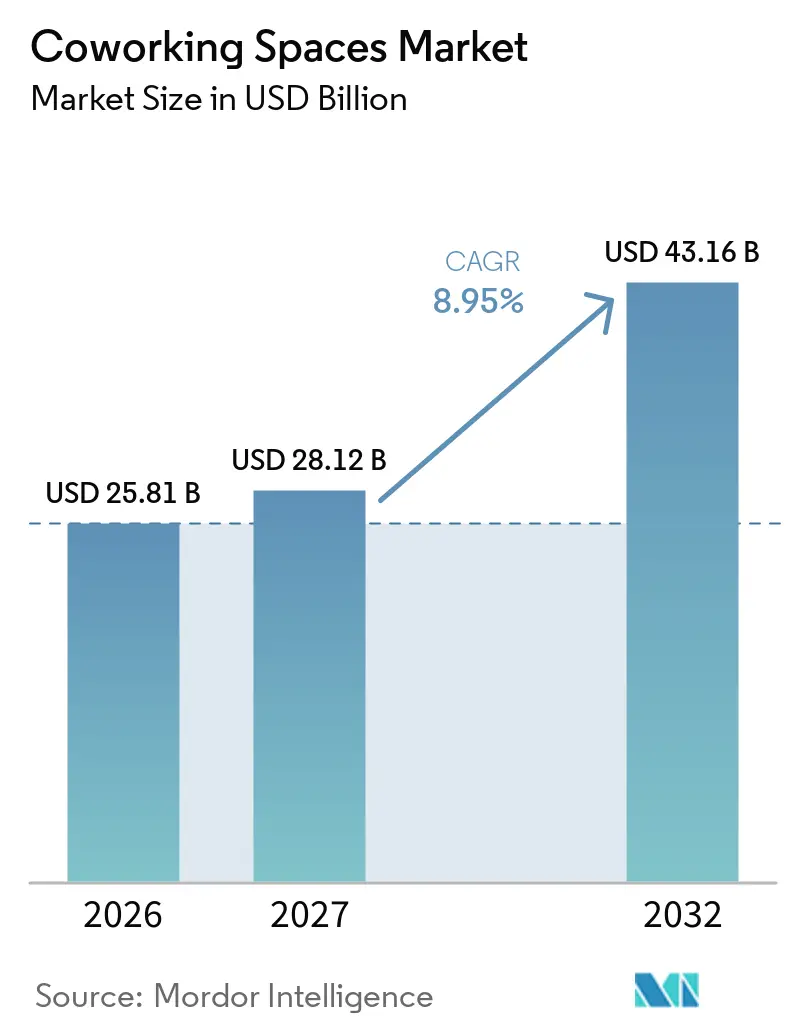
Si prevede che il mercato degli spazi di coworking crescerà da 25.81 miliardi di dollari nel 2026 a 28.12 miliardi di dollari nel 2027 e raggiungerà i 43.16 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) dell'8.95% nel periodo 2027-2032.
Il mercato degli spazi di coworking si sta orientando verso un modello aziendale più solido, in quanto i datori di lavoro utilizzano uffici flessibili per gestire orari ibridi, organico variabile e spese in conto capitale. La crescente diffusione degli uffici non ripristina necessariamente il modello di locazione tradizionale, poiché molti datori di lavoro necessitano ancora di accedere a diverse sedi senza impegnarsi in contratti immobiliari a lungo termine. Questo cambiamento favorisce gli operatori con reti capillari, capacità di uffici privati affidabile e servizi in grado di supportare grandi clienti in diverse sedi, spostando al contempo l'attenzione su tempi di risposta, accesso agli edifici, prenotazioni digitali e assistenza clienti, elementi che i team immobiliari aziendali possono valutare in modo coerente. La domanda si sta inoltre spostando oltre i principali distretti commerciali, creando spazio per operatori in grado di servire clienti in aree suburbane e città secondarie senza compromettere la qualità del servizio. La concorrenza è sempre più caratterizzata da espansioni a basso impiego di capitale, partnership di rete e offerte di uffici gestiti, piuttosto che dall'aumento degli spazi in affitto nel bilancio di un operatore; pertanto, il mercato degli spazi di coworking premia la disciplina operativa tanto quanto l'espansione immobiliare.
Punti chiave del rapporto
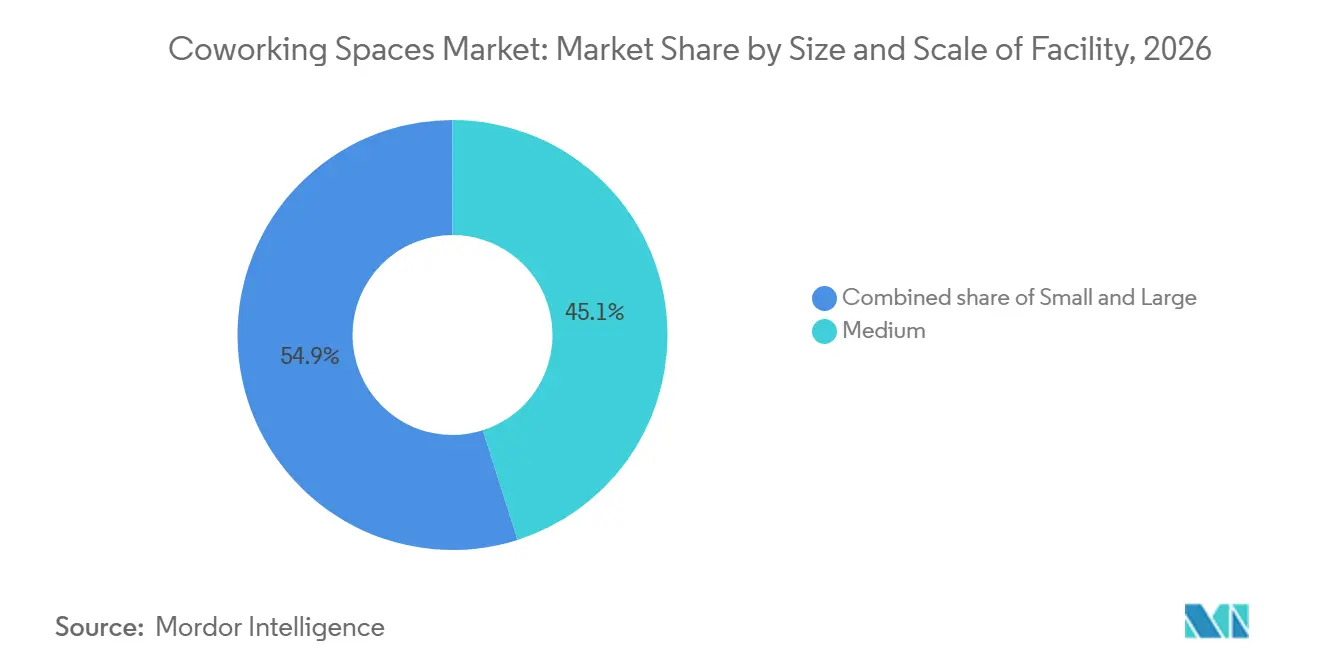
- In base alle dimensioni e alla portata delle strutture, i centri di medie dimensioni detenevano il 45.1% della quota di mercato degli spazi di coworking nel 2026, mentre si prevede che le strutture di grandi dimensioni cresceranno a un tasso annuo composto del 9.88% fino al 2032.
- Per settore, l'IT e i servizi IT rappresentavano il 39.2% della quota di mercato degli spazi di coworking nel 2026, mentre si prevede che gli altri servizi cresceranno a un tasso annuo composto del 10.22% fino al 2032.
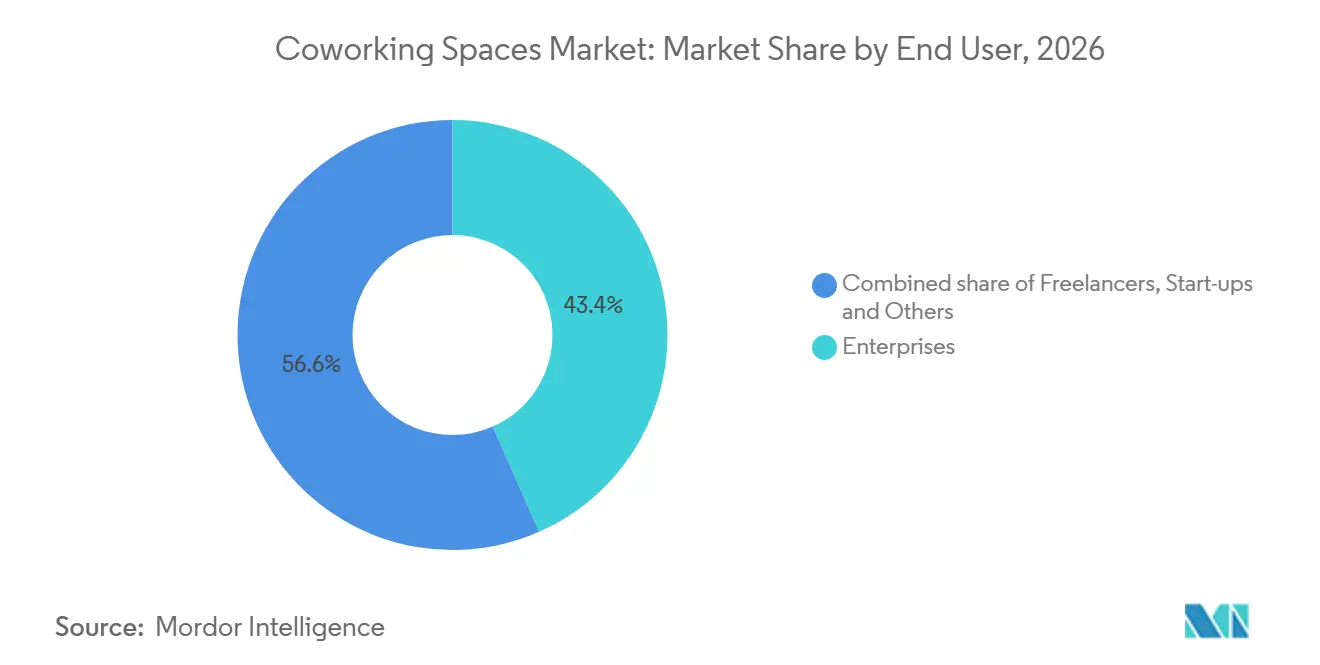
- Per tipologia di utente finale, le imprese hanno rappresentato il 43.4% del fatturato globale nel 2026, mentre si prevede che le start-up e altre realtà cresceranno a un tasso annuo composto del 10.12% fino al 2032.
- Dal punto di vista geografico, nel 2026 il Nord America ha rappresentato il 34.5% del fatturato globale del mercato degli spazi di coworking, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.34% fino al 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli spazi di coworking
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di modalità di lavoro ibride e accesso flessibile agli uffici. | + 2.2% | Presente a livello globale, con una presenza concentrata in Nord America, Europa occidentale e India. | A breve termine (≤ 2 anni) |
| Ottimizzazione dei costi immobiliari aziendali | + 1.8% | Diffusione globale, con particolare gravità in Nord America e nell'Unione Europea. | A breve termine (≤ 2 anni) |
| Crescita delle startup e dell'imprenditorialità | + 1.2% | Hub emergenti in Asia-Pacifico, Sud America ed EMEA | Medio termine (2-4 anni) |
| Centro di competenze globali ed espansione multinazionale | + 1.0% | Nucleo centrale dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa. | Medio termine (2-4 anni) |
| Penetrazione secondaria nelle aree urbane e suburbane | + 0.8% | metropoli secondarie nordamericane e città europee non capitali | Medio termine (2-4 anni) |
| Servizi premium e necessità di connettività | + 0.6% | A livello globale, con i primi guadagni a Londra, New York, Singapore e Bengaluru. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'adozione del lavoro ibrido amplia la base di utenti aziendali per un accesso flessibile all'ufficio.
Il lavoro ibrido sta rendendo l'accesso flessibile una parte pratica della pianificazione del luogo di lavoro, piuttosto che una risposta temporanea alle interruzioni. Gli orari ibridi stanno cambiando il modo in cui i datori di lavoro valutano la quantità, la posizione e la tipologia di spazi ufficio di cui hanno bisogno. WeWork ha riportato una media di 82,241 prenotazioni on-demand mensili nella prima metà del 2026, in aumento del 20.4% rispetto all'anno precedente, a indicare che gli utenti hanno ancora bisogno di spazi anche quando non frequentano un ufficio centrale tutti i giorni [1] WeWork, “Mid-Year Snapshot: State of Flex at WeWork,” WeWork Ideas, wework.com . Il mercato degli spazi di coworking trae vantaggio quando i dipendenti hanno bisogno di luoghi convenienti per riunioni, lavoro concentrato e sessioni di team periodiche. I giorni di picco in ufficio valorizzano un'ampia rete locale, poiché un singolo centro principale non può servire i team distribuiti in modo altrettanto efficace. Gli operatori che combinano strumenti di prenotazione affidabili con spazi privati possono quindi rafforzare la propria posizione con i datori di lavoro che gestiscono la presenza su più sedi.
L'ottimizzazione dei costi immobiliari aziendali accelera la transizione dal leasing al modello flessibile.
Il controllo dei costi aziendali favorisce il passaggio da contratti di locazione a lungo termine a soluzioni flessibili che possono adattarsi alle esigenze di personale. Le aziende possono utilizzare spazi flessibili per limitare le spese iniziali di allestimento e ridurre il rischio di occupare più spazio del necessario. Accordi flessibili possono ridurre la necessità di investimenti iniziali in allestimenti e preservare la liquidità in caso di modifiche ai piani aziendali. Contratti a lungo termine con le aziende possono inoltre migliorare la visibilità dei ricavi, a condizione che i prezzi rimangano in linea con i costi di occupazione. Questa dinamica è particolarmente rilevante laddove i tempi di realizzazione dei progetti edilizi sono ristretti e le aziende necessitano di spazi pronti all'uso senza dover attendere i tempi di un allestimento tradizionale. Offre inoltre ai team immobiliari aziendali maggiore flessibilità per testare una nuova città, supportare un progetto o gestire un aumento temporaneo del personale. Il settore degli spazi di coworking è quindi sempre più legato alla pianificazione immobiliare aziendale, e non solo alle singole iscrizioni.
La crescita delle startup e dell'imprenditorialità sostiene la domanda nei mercati emergenti.
Startup, freelance e piccoli team di progetto continuano a rappresentare una quota essenziale per gli uffici flessibili, soprattutto nei mercati in cui l'adozione da parte delle imprese è in fase di sviluppo. Il Brasile ha registrato un tasso di occupazione dell'84% nelle sedi WeWork nel 2025, grazie a società tecnologiche, fintech e aziende internazionali alla ricerca di opzioni di ingresso a basso impegno [2] Bloomberg Línea, “WeWork Redefine Su Modelo y Apuesta por América Latina para Crecer con Rentabilidad,” Bloomberg Línea, bloomberglinea.com . Questi utenti spesso necessitano di uffici funzionali, sale riunioni e impegni a breve termine anziché di sedi dedicate a lungo termine. La domanda può diffondersi dai quartieri commerciali consolidati alle aree residenziali e commerciali secondarie man mano che la creazione di imprese si espande. Il mercato degli spazi di coworking può intercettare questa attività quando gli operatori mantengono chiari i costi di ingresso e le scelte di localizzazione pratiche. Una base di clienti diversificata aiuta inoltre le nuove sedi a raggiungere un tasso di occupazione elevato prima di stipulare contratti più ampi. Offre agli operatori una base di utenti giornaliera più ampia e consente la formazione di comunità attorno all'attività commerciale piuttosto che attorno a un singolo datore di lavoro. Il mercato degli spazi di coworking può fidelizzare questi utenti quando la qualità del servizio rimane costante con la crescita della sede.
L'espansione del Global Capability Center stimola la domanda di spazi di lavoro gestiti di alta qualità.
I centri di capacità globali stanno alimentando una crescente domanda di uffici gestiti in grado di supportare team più numerosi e requisiti operativi più specifici. In India, questi centri hanno rappresentato il 40% dell'assorbimento di postazioni flessibili aziendali nel primo trimestre del 2026 e il 52% della domanda di centri di spazi di lavoro gestiti [3] India Brand Equity Foundation, “India Retains Position as the World's Most Mature Flexible Office Market,” India Brand Equity Foundation, ibef.org . La dimensione media dei contratti è aumentata da 25 postazioni nel 2023 a 53 postazioni nel 2025, indicando un passaggio verso requisiti più ampi. Il mercato degli spazi di coworking è meglio posizionato per soddisfare questa domanda, in quanto gli operatori possono fornire tecnologia sicura, layout personalizzati e una gestione affidabile delle strutture. I contratti più ampi possono supportare flussi di cassa più stabili, ma richiedono standard di erogazione più rigorosi rispetto agli abbonamenti a postazioni di lavoro aperte. Questa domanda si sta diffondendo anche nel Sud-est asiatico, con le aziende che creano hub operativi regionali. Il mercato degli spazi di coworking può trarre vantaggio quando i fornitori utilizzano questa domanda per sviluppare capacità a lungo termine, piuttosto che affidarsi solo a progetti temporanei.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi fissi di leasing e costi operativi | -1.5% | Diffusione a livello globale, con maggiore gravità nell'Europa occidentale e nelle principali aree metropolitane del Nord America. | A breve termine (≤ 2 anni) |
| Pressione competitiva e sui prezzi di abbonamento | -1.0% | Globale, in particolare Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Durata breve dell'abbonamento e volatilità del tasso di occupazione | -0.7% | A livello globale, con maggiore gravità nei mercati emergenti e secondari. | Medio termine (2-4 anni) |
| Requisiti di sicurezza e riservatezza dei dati aziendali | -0.5% | Nord America e Unione Europea, in particolare i settori bancario, finanziario e assicurativo, sanitario e legale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli obblighi di leasing fissi creano un rischio strutturale di redditività per tutti i livelli di operatori.
Gli impegni contrattuali a durata fissa rimangono un rischio finanziario centrale, poiché molti operatori generano ricavi attraverso abbonamenti di breve durata. La società tedesca Unicorn Workspaces è fallita nel 2025, nonostante un tasso di occupazione dell'80%, a causa dei continui aumenti degli affitti che hanno messo sotto pressione la sua struttura dei costi. Questo esempio dimostra che il solo tasso di occupazione non protegge un sito in cui l'aumento degli affitti supera i ricavi ottenibili dagli abbonamenti. Gli accordi di gestione possono ridurre tale esposizione, condividendo il rischio operativo tra proprietari e gestori. Il mercato degli spazi di coworking premierà le aziende che sapranno adattare con maggiore attenzione la struttura contrattuale, la domanda locale e i costi dei servizi. La disciplina finanziaria è particolarmente importante nei costosi quartieri centrali degli affari, dove le variazioni degli affitti possono essere significative. Gli operatori devono inoltre valutare se la domanda locale sia sufficientemente diversificata da resistere alle variazioni di un singolo gruppo di clienti.
La concorrenza delle piattaforme globali e degli aggregatori di mercato limita il potere di determinazione dei prezzi.
Le grandi piattaforme e i marketplace di prenotazione offrono agli acquirenti più scelta e maggiore visibilità sui prezzi di scrivanie e uffici. Yardi ha acquisito le piattaforme Deskpass e Hubble nel gennaio 2025, integrando funzionalità flessibili di ricerca e prenotazione di spazi di lavoro nel suo portafoglio di tecnologie per il settore immobiliare commerciale. Questa struttura può rendere più difficile per i singoli operatori applicare prezzi premium senza chiari vantaggi in termini di posizione, servizi o prodotti. La concorrenza si intensifica anche laddove gli spazi in subaffitto a prezzi scontati offrono un'alternativa ai clienti aziendali. Gli operatori necessitano di una proposta ben definita, come un'ampia rete, funzionalità specifiche per la privacy o una comunità locale mirata. Senza un chiaro elemento distintivo, il settore degli spazi di coworking può subire pressioni sui margini anche in presenza di un elevato tasso di occupazione. Il mercato degli spazi di coworking è più resiliente quando i clienti riconoscono un vantaggio specifico che un semplice annuncio di prenotazione non può replicare.
Analisi del segmento
In base alle dimensioni e alla portata della struttura: i formati medi soddisfano un'ampia domanda, mentre le strutture di grandi dimensioni rispondono alle esigenze aziendali.
Nel 2026, i centri di medie dimensioni rappresentavano il 45.1% della quota di mercato degli spazi di coworking, rendendo questo formato la principale fonte di reddito in molte città. Le loro dimensioni consentono di offrire un mix di abbonamenti aperti, sale riunioni e uffici privati all'interno di un unico modello operativo. Questa flessibilità permette agli operatori di servire diverse tipologie di clienti senza dover ricorrere a un solo tipo di contratto. I formati di medie dimensioni possono inoltre rimanere una soluzione valida anche in località dove la domanda non è sufficientemente elevata da giustificare una struttura in stile campus. Sono particolarmente adatti alle aziende che necessitano di un accesso locale per i team ibridi, ma non richiedono un piano dedicato. Questo formato permette di bilanciare la densità di abbonati con le esigenze di privacy dei gruppi aziendali più piccoli. Consente inoltre agli operatori di adattare la combinazione di postazioni di lavoro, uffici e sale riunioni in base all'evoluzione della domanda locale. Ciò rende il mercato degli spazi di coworking accessibile alle aziende che cercano un'alternativa agli uffici tradizionali.
Si prevede che le grandi strutture cresceranno a un tasso di crescita annuo composto (CAGR) del 9.88% fino al 2032, poiché le aziende ricercano layout personalizzati, tecnologie dedicate e spazi per team più numerosi. Le grandi strutture possono organizzare suite private, piani dedicati e servizi condivisi per soddisfare le esigenze di team di grandi dimensioni. Le grandi sedi possono ospitare team di centri di competenza globali e gruppi di progetto che necessitano di aree sicure e servizi uniformi. Richiedono inoltre un investimento iniziale maggiore e una gestione contrattuale più rigorosa rispetto alle sedi di medie dimensioni. Le piccole strutture rimangono rilevanti in contesti suburbani e urbani secondari a basso costo, dove la comunità e la comodità locale possono compensare le dimensioni limitate. Indipendentemente dalle dimensioni, gli standard edilizi e le credenziali ambientali possono influenzare le decisioni di approvvigionamento delle aziende. Queste considerazioni aumentano le aspettative operative che gli operatori devono soddisfare quando competono per i clienti più grandi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore: l'IT e i servizi IT costituiscono la base dei ricavi, mentre altri servizi ampliano l'adozione.
Nel 2026, i settori IT e ITES (Information Technology and Services) hanno rappresentato il 39.2% del fatturato globale del mercato degli spazi di coworking. I team tecnologici spesso lavorano in diverse sedi e su cicli di progetto differenti, il che si allinea con le esigenze di uffici gestiti e accesso alla rete. In India, WeWork India gestiva 70 centri in 8 città, per una superficie totale di 7.7 milioni di piedi quadrati (circa 700.000 metri quadrati), con un tasso di occupazione dell'80.2% nel secondo trimestre del 2026. Questa presenza sul territorio dimostra l'importanza della domanda legata alla tecnologia nelle grandi reti di uffici flessibili. Anche i clienti del settore IT e dei servizi IT (Information Technology-Enabled Services) supportano la domanda di suite private sicure, sale riunioni e servizi di supporto. Le loro esigenze stanno spingendo gli operatori a sviluppare prodotti che vanno oltre le tradizionali postazioni di lavoro condivise. Possono inoltre incoraggiare gli operatori a migliorare la gestione della rete, il supporto tecnologico e l'affidabilità dei servizi. Il mercato degli spazi di coworking acquisisce maggiore profondità quando questi prodotti possono essere offerti in diverse sedi, anziché come soluzioni una tantum.
Si prevede che il settore degli altri servizi crescerà a un tasso annuo composto (CAGR) del 10.22% fino al 2032, grazie all'utilizzo sempre maggiore di spazi di lavoro gestiti da parte di aziende del settore retail, delle scienze della vita, dell'energia e legale. Questi utenti potrebbero necessitare di regole di accesso specifiche, aree riservate o della vicinanza ai luoghi di progetto. Le aziende del settore delle scienze della vita possono utilizzare suite commerciali flessibili in prossimità di poli di innovazione, mentre le società energetiche possono ospitare team di progetto temporanei nelle regioni operative. Gli studi legali apprezzano le sale private e le sale riunioni affidabili, dove il lavoro con i clienti può essere gestito in modo appropriato. Le linee guida sulla sicurezza per gli spazi di lavoro condivisi sottolineano la necessità per i fornitori di gestire la sicurezza fisica, le procedure per i visitatori e la protezione delle informazioni. Questa maggiore diffusione supporta il mercato degli spazi di coworking, sebbene gli operatori debbano dimostrare che i loro controlli soddisfino i requisiti di ciascun settore. Una progettazione adeguata, processi di accesso chiari e team in loco qualificati possono rendere un ambiente condiviso più funzionale per gli utenti specializzati.
Per utente finale: le imprese guidano i ricavi, mentre le startup e altri operatori estendono la domanda a nuove aree geografiche.
Nel 2026, le imprese hanno rappresentato il 43.4% del fatturato globale e rimangono il principale gruppo di utenti finali. I clienti aziendali utilizzano uffici gestiti per garantire l'accesso a diverse città, mantenendo al contempo una maggiore flessibilità negli impegni immobiliari. Inoltre, offrono contratti di valore più elevato e possono garantire un'occupazione più stabile quando gli accordi si estendono oltre le prenotazioni di postazioni di lavoro a breve termine. Nel 2025, gli utenti aziendali rappresentavano il 47% dell'occupazione flessibile globale, rispetto al 13% del 2020. Questo cambiamento ha modificato le priorità di progettazione, orientandole verso suite sicure, personalizzate e gestite. Ha inoltre accresciuto l'importanza della gestione degli account e di esperienze coerenti all'interno della rete dell'operatore.
Si prevede che le startup e altre realtà cresceranno a un tasso di crescita annuo composto (CAGR) del 10.12% fino al 2032, sostenute dall'imprenditorialità e dalla domanda dei lavoratori autonomi. La domanda di postazioni di lavoro flessibili in India è aumentata da 38,000 nel 2020 a circa 300,000 nel 2026, riflettendo la crescita delle forme di lavoro flessibili insieme alla domanda delle imprese. Questo gruppo comprende freelance, nomadi digitali e dipendenti che prenotano individualmente spazi di lavoro. Questi clienti contribuiscono a stabilire l'attività quotidiana nei nuovi siti e potrebbero diventare futuri clienti per le piccole imprese. La loro domanda è sensibile al prezzo, alla comodità e all'accessibilità dei trasporti. Potrebbero anche utilizzare gli spazi con orari variabili, il che rende importanti opzioni di abbonamento semplici e strumenti di prenotazione flessibili. Gli operatori che offrono prenotazioni semplici e opzioni di abbonamento chiare possono utilizzare questo segmento per espandersi oltre i principali distretti commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2026, il Nord America ha rappresentato il 34.5% del fatturato globale, grazie alla solida presenza aziendale e a un'ampia gamma di operatori affermati. Alla fine del primo trimestre del 2026, l'offerta di spazi di coworking negli Stati Uniti ha raggiunto i 164 milioni di piedi quadrati (circa 15 milioni di metri quadrati) distribuiti in 9,136 sedi, con un aumento del 16.5% rispetto all'anno precedente. I mercati secondari, tra cui Filadelfia, Tampa-St. Petersburg e l'Inland Empire in California, stanno registrando una crescita dell'offerta, con gli operatori che si stanno espandendo in aree al di fuori delle tradizionali città principali. Questa espansione offre ai datori di lavoro maggiori opzioni per i team distribuiti e riduce la dipendenza dagli uffici centrali. Il mercato degli spazi di coworking nella regione beneficia anche della domanda di spazi privati, sale riunioni e soluzioni immobiliari aziendali più flessibili. Gli operatori stanno rispondendo migliorando la copertura locale e offrendo format in grado di supportare sia i singoli utenti che le grandi aziende.
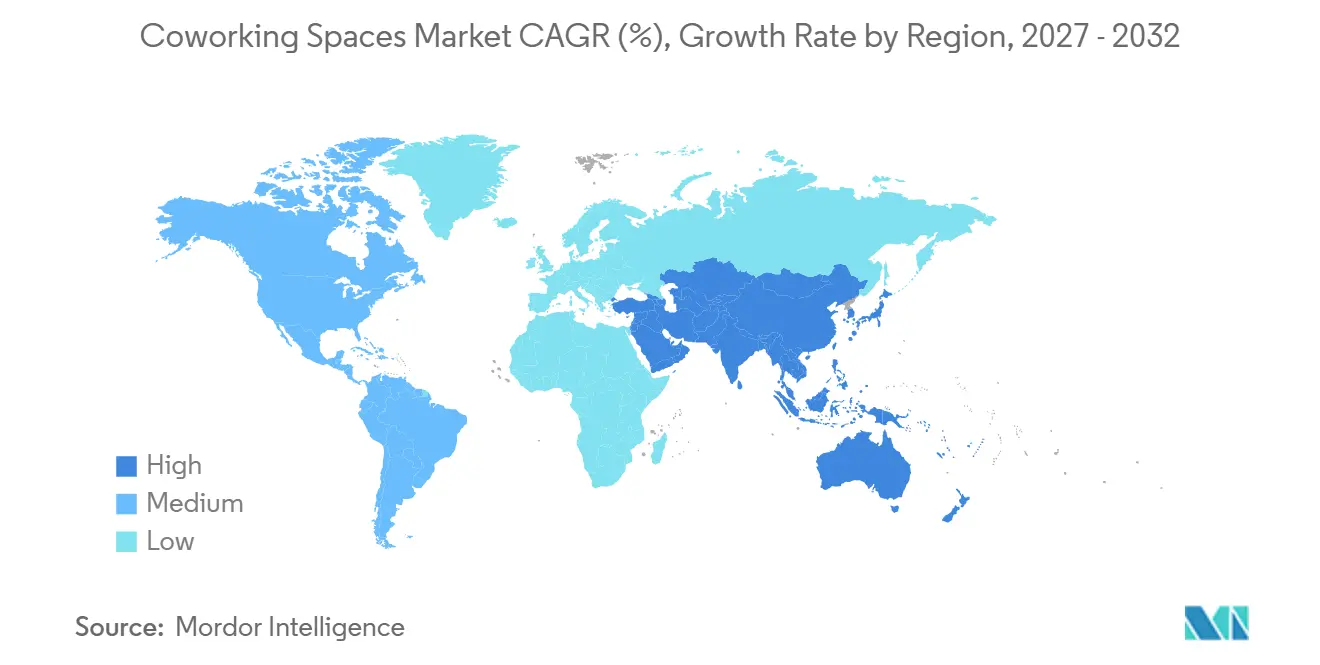
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 10.34% fino al 2032, diventando così il mercato regionale in più rapida crescita. La quota dell'India nelle prenotazioni globali di uffici flessibili on-demand è aumentata dal 2.2% nella prima metà del 2025 al 10.2% nella prima metà del 2026. L'India disponeva di 88.7 milioni di piedi quadrati di spazi per uffici flessibili nella prima metà del 2026, pari al 10.5% del totale degli spazi per uffici. Gli operatori hanno affittato 8.5 milioni di piedi quadrati nelle 8 principali città durante il periodo, registrando un ottimo risultato per il primo semestre. I centri di capacità globali sono una fonte importante di questa domanda, in particolare per gli spazi gestiti con tecnologia sicura e layout personalizzati. Le loro esigenze incoraggiano i fornitori a investire in processi operativi in grado di servire team complessi per periodi più lunghi.
In Europa il mercato del coworking si sta consolidando in hub maturi, mentre alcuni mercati in Medio Oriente, Africa e Sud America sono ancora in fase di espansione partendo da basi più piccole. La Germania contava 1,962 spazi di coworking nell'ottobre 2026, in calo rispetto ai 2,129 dell'anno precedente, a causa della pressione sui costi che ha colpito gli operatori più piccoli. Questo consolidamento potrebbe creare spazio per operatori con una maggiore capitalizzazione e capacità di stipulare accordi di gestione. Il Brasile rimane un punto di riferimento in Sud America, poiché le aziende tecnologiche e le multinazionali utilizzano sedi flessibili per l'ingresso nel mercato. Gli Emirati Arabi Uniti e l'Arabia Saudita attraggono la domanda di imprese e startup, nell'ambito di piani di diversificazione economica. In Africa, le prospettive di crescita sono legate all'espansione urbana e all'occupazione nei servizi tecnologici. Il mercato degli spazi di coworking presenta condizioni regionali diverse, pertanto gli operatori necessitano di modelli di prezzo, design del prodotto e partnership specifici per ogni località. Un format che ha successo in un hub urbano consolidato potrebbe non essere adatto a una città secondaria in rapida crescita o a un distretto commerciale emergente.
Panorama competitivo
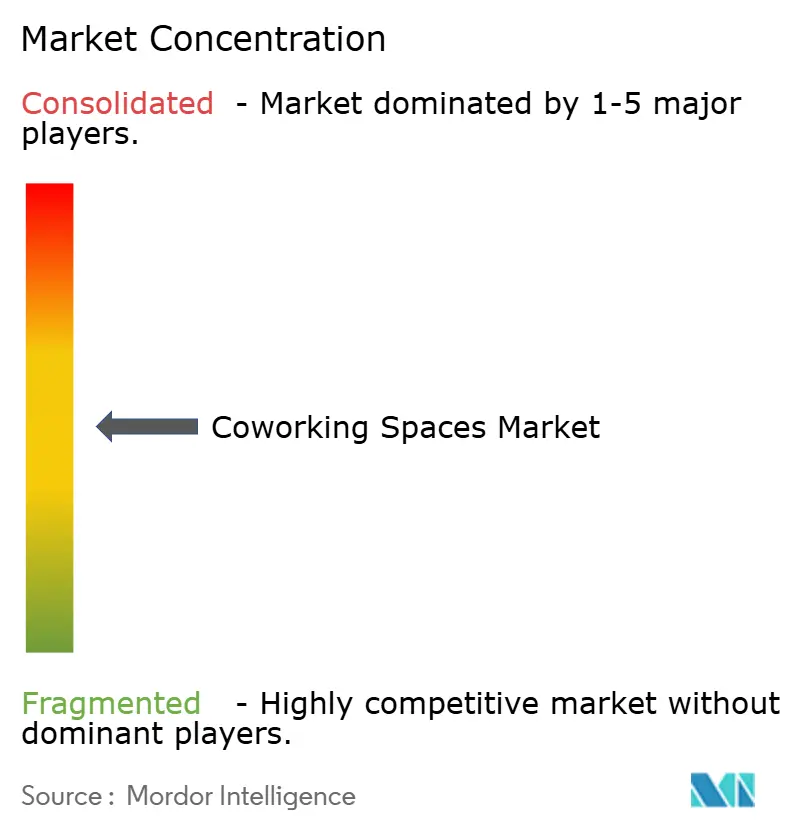
Il mercato degli spazi di coworking è moderatamente concentrato, con le principali piattaforme globali che competono con numerosi operatori regionali e locali. International Workplace Group (IWG) gestisce oltre 4,260 centri in più di 120 paesi, supportato da una strategia di espansione a basso impiego di capitale. Nella prima metà del 2026, tutti tranne due dei suoi 496 contratti firmati si sono avvalsi di accordi di gestione o partnership di franchising, consentendo la crescita della rete e limitando al contempo l'esposizione diretta ai costi di locazione. Anche WeWork estende la sua portata attraverso sedi partner e servizi di prenotazione standardizzati. I grandi operatori beneficiano delle loro ampie reti, delle relazioni con le aziende, della tecnologia e della capacità di servire clienti aziendali in diverse città.
Transazioni e partnership strategiche stanno intensificando la concorrenza. Le acquisizioni di Deskpass e Hubble da parte di Yardi hanno ampliato il suo portafoglio di tecnologie per spazi di lavoro flessibili, mentre WeWork ha esteso la sua rete di partner di coworking a 2,000 sedi nel febbraio 2026. Le acquisizioni record a basso impiego di capitale effettuate da IWG nel 2025 dimostrano ulteriormente l'importanza dei modelli di franchising e di gestione. Questi sviluppi consentono agli operatori di espandere la copertura senza possedere o affittare ogni singola sede, aumentando la pressione competitiva sui fornitori più piccoli. Tuttavia, gli operatori regionali possono rimanere competitivi grazie a relazioni locali, offerte specializzate e segmenti di clientela mirati.
Le opportunità di crescita permangono nelle città secondarie, nei centri economici emergenti e nei settori regolamentati che richiedono spazi di lavoro sicuri e personalizzati. I fornitori che servono clienti nei settori bancario, finanziario, assicurativo, sanitario e legale possono differenziarsi grazie alla protezione dei dati e al controllo degli accessi dei visitatori. Gli operatori di centri di servizi globali dedicati possono inoltre applicare prezzi premium grazie a strutture su misura e competenze operative. Tuttavia, gli operatori più piccoli devono affrontare la pressione della trasparenza dei prezzi, delle crescenti aspettative in termini di servizio e della concorrenza delle reti consolidate. La loro capacità di mantenere la redditività dipenderà dai vantaggi derivanti dalla posizione geografica, dalla differenziazione dei servizi e dall'efficienza operativa.
Leader del settore degli spazi di coworking
IWG plc
WeWork Companies LLC
The Office Group Ltd
Mindspace Business Park REIT
Industrioso
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: IWG plc ha acquisito Wojo da Bouygues Immobilier e dal Gruppo Accor dopo aver ottenuto l'approvazione dell'Autorità francese per la concorrenza. Wojo gestisce 17 centri in Francia, per una superficie totale di 100,000 m², al servizio di oltre 900 aziende. La rete combinata di IWG e Wojo gestirà circa 157 centri in tutta la Francia.
- Aprile 2026: WeWork ha lanciato WeWork Go, installando uffici privati in luoghi ad alta frequentazione come aeroporti e centri congressi, estendendo l'accesso a spazi di lavoro flessibili anche in ambienti integrati nelle infrastrutture e raggiungendo i professionisti mobili che non operano all'interno della rete tradizionale di uffici in affitto di WeWork.
- Marzo 2026: IWG ha acquisito Design Offices, il più grande operatore tedesco di spazi di lavoro flessibili di alta gamma, da EMH Partners e Art-Invest Real Estate. L'acquisizione comprendeva 50 sedi in 15 città tedesche, per una superficie totale di 260,000 m² e un fatturato annuo di 153 milioni di dollari.
Ambito del rapporto sul mercato globale degli spazi di coworking
| Piccolo |
| Medio |
| Grande |
| IT e ITES |
| BFSI |
| Consulenza aziendale e servizi professionali |
| Altri servizi (vendita al dettaglio, scienze della vita, energia, servizi legali) |
| Workforce |
| Aziende |
| Start-up e altri |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| In base alle dimensioni e alla portata della struttura | Piccolo | |
| Medio | ||
| Grande | ||
| Per settore | IT e ITES | |
| BFSI | ||
| Consulenza aziendale e servizi professionali | ||
| Altri servizi (vendita al dettaglio, scienze della vita, energia, servizi legali) | ||
| Per utente finale | Workforce | |
| Aziende | ||
| Start-up e altri | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli spazi di coworking entro il 2032?
Si prevede che il mercato degli spazi di coworking raggiungerà un valore di 43.16 miliardi di dollari entro il 2032, rispetto ai 28.12 miliardi di dollari del 2027, con un tasso di crescita annuo composto (CAGR) dell'8.95%.
Quale formato di struttura genera il maggior fatturato a livello globale?
I centri di medie dimensioni sono leader a livello mondiale per fatturato, con una quota del 45.1% nel 2026.
Quale gruppo di clienti contribuisce maggiormente al fatturato?
Le imprese sono in testa, rappresentando il 43.4% del fatturato globale nel 2026.
Quale regione crescerà più rapidamente entro il 2032?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.34% fino al 2032, sostenuta dalla domanda in India e in altri hub regionali.
Perché le aziende utilizzano spazi di lavoro flessibili?
Le aziende utilizzano spazi di lavoro flessibili per gestire orari di lavoro ibridi, ridurre i costi iniziali e supportare i dipendenti dislocati in diverse sedi.
Qual è il rischio maggiore per i gestori di spazi di coworking?
I contratti di locazione a lungo termine possono mettere sotto pressione la redditività quando le entrate derivanti dagli abbonamenti e i tassi di occupazione non coprono i costi operativi.


