

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.21 miliardo di dollari |
| Dimensione del mercato (2031) | 11.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.42% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli spazi di coworking in Nord America di Mordor Intelligence
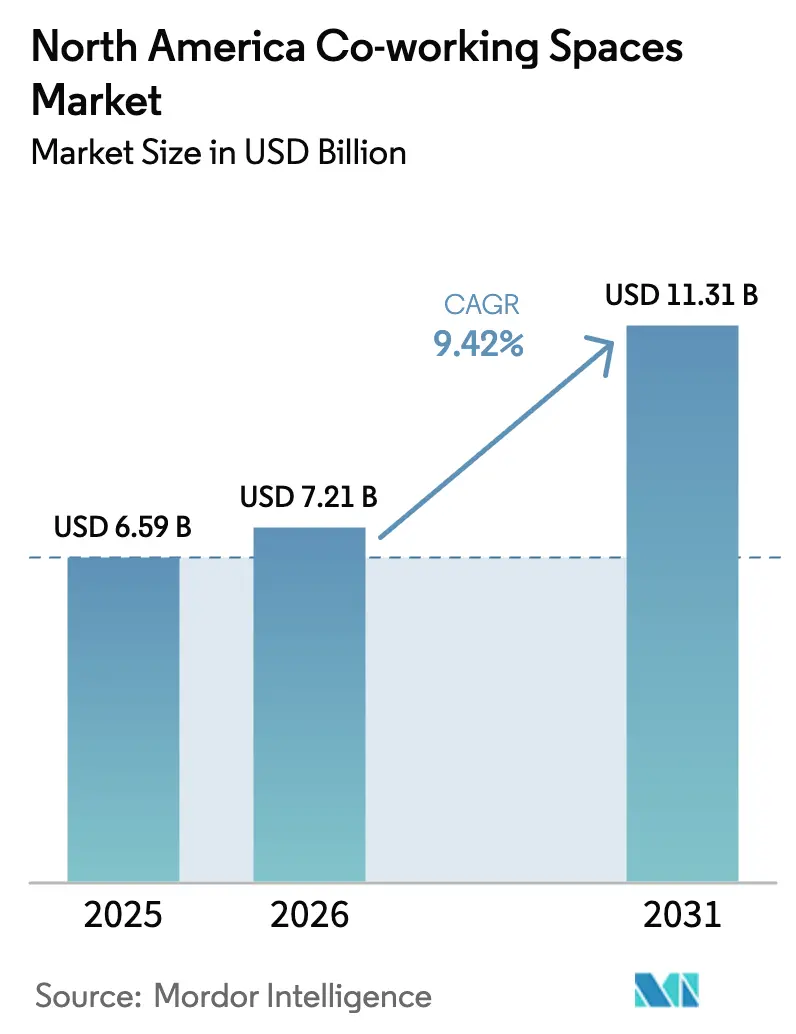
Il mercato nordamericano degli spazi di coworking aveva un valore di 6.59 miliardi di dollari nel 2025 e si prevede che crescerà da 7.21 miliardi di dollari nel 2026 a 11.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.42% durante il periodo di previsione (2026-2031).
I cambiamenti strutturali verso il lavoro ibrido, il nearshoring e la disciplina dei costi mantengono la domanda resiliente, mentre le partnership tra locatori e gestori accelerano la conversione di torri sottoutilizzate del centro città e siti suburbani in suite flessibili. I clienti aziendali ora considerano il co-working una leva immobiliare fondamentale per l'agilità del portafoglio, il che ha spinto grandi broker e locatori istituzionali a investire sempre di più in questo settore. La Sunbelt e le aree metropolitane secondarie degli Stati Uniti assorbono la maggior parte della nuova offerta, mentre le architetture a team distribuiti rimodellano le strategie di localizzazione, e il Messico registra la crescita più rapida della regione grazie alle espansioni manifatturiere transfrontaliere. L'intensità competitiva rimane elevata perché nessun singolo marchio controlla più di una quota di mercato di poche decine di migliaia di dollari, eppure le barriere all'ingresso di nuovi investitori stanno aumentando con l'aumento delle scorte di Classe A e delle aspettative in termini di servizi.
Punti chiave del rapporto
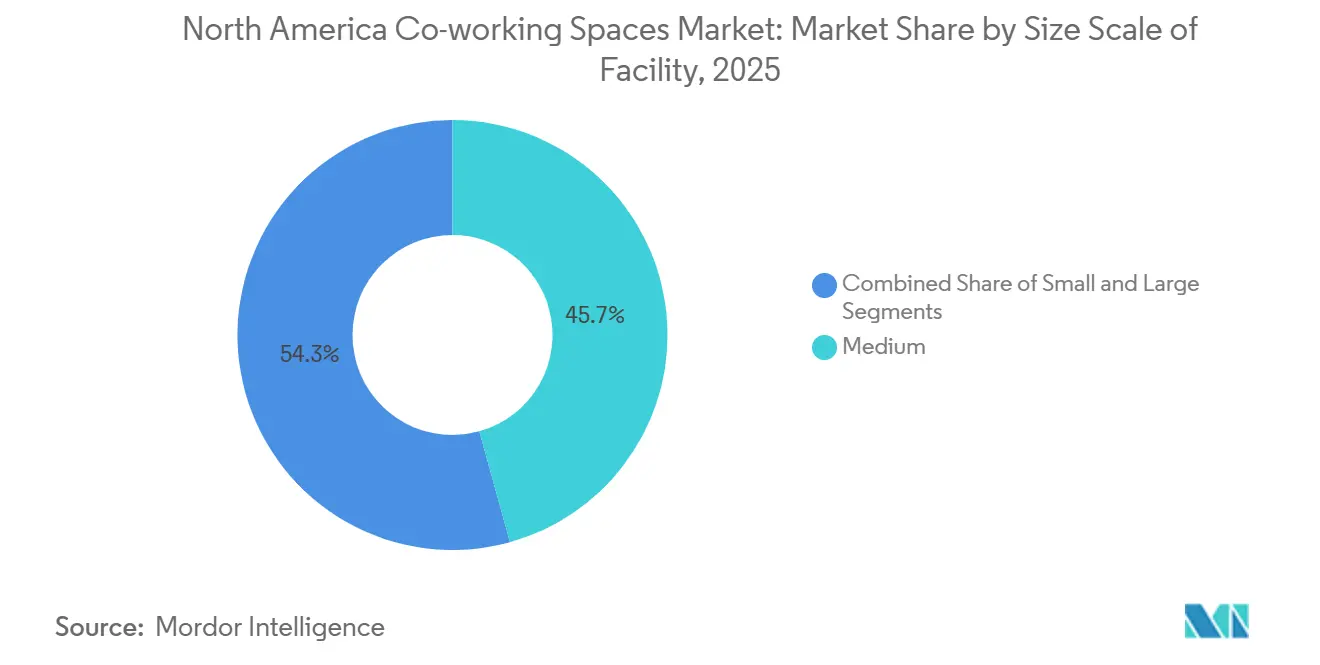
- In base alle dimensioni della struttura, le sedi di medie dimensioni detenevano il 45.7% della quota di mercato degli spazi di coworking in Nord America nel 2025, mentre si prevede che le strutture di grandi dimensioni si espanderanno a un tasso di crescita annuo composto (CAGR) del 10.33% fino al 2031.
- Per settore, le tecnologie dell'informazione e i servizi abilitati dall'IT hanno rappresentato il 35.6% del mercato nordamericano degli spazi di coworking nel 2025; si prevede che la categoria "altri servizi" registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.67%, fino al 2031.
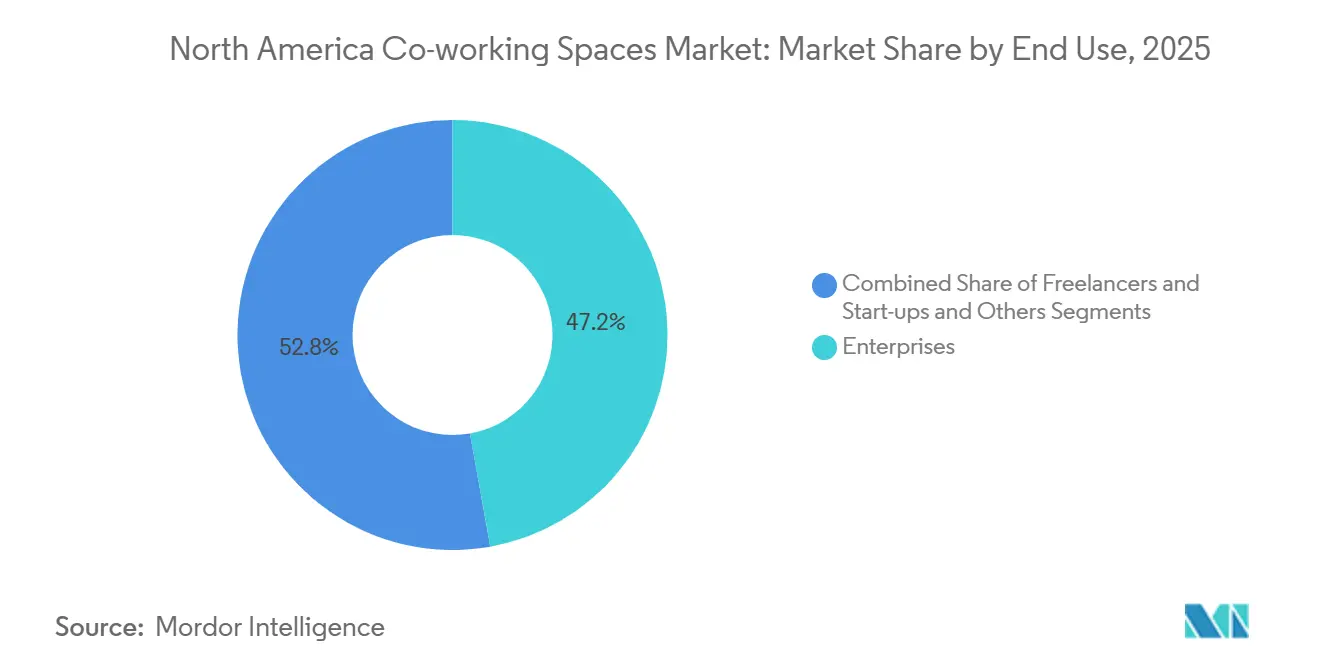
- In base all'utilizzo finale, le imprese hanno rappresentato il 47.2% del fatturato del 2025, mentre le startup e altre piccole imprese sono destinate a crescere a un CAGR dell'11.12% entro il 2031.
- Per paese, gli Stati Uniti hanno rappresentato il 78.1% delle entrate del 2025, mentre si prevede che il Messico registrerà un CAGR dell'11.41% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli spazi di coworking in Nord America
Analisi dell'impatto dei conducenti
| AUTISTI | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| La normalizzazione del lavoro ibrido spinge le imprese e le PMI verso spazi flessibili e a breve termine | + 2.5% | Nuclei urbani degli Stati Uniti e del Canada | Medio termine (2–4 anni) |
| Ottimizzazione dei costi tramite espansione con spese in conto capitale ridotte rispetto a lunghi contratti di locazione | + 2.0% | Tutta la regione, più forte negli Stati Uniti e in Messico | Medio termine (2–4 anni) |
| Flight-to-quality: gli hub dotati di servizi e ben posizionati superano gli uffici tradizionali | + 1.8% | Le metropoli di accesso degli Stati Uniti: Toronto e Vancouver | A breve termine (≤2 anni) |
| L'ascesa dei team distribuiti e dei nodi Sunbelt incrementa la domanda del mercato secondario | + 1.5% | Zone di nearshore in Texas, Florida, Arizona e Messico | A lungo termine (≥4 anni) |
| I proprietari collaborano con gli operatori per attivare asset sottoutilizzati | + 1.2% | Principali metropoli degli Stati Uniti e del Canada | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
La normalizzazione del lavoro ibrido spinge le imprese e le PMI verso spazi flessibili e a breve termine
I dati relativi agli uffici negli Stati Uniti si sono stabilizzati intorno al 60-70% dei livelli del 2019 nel corso del 2025, spingendo i datori di lavoro a codificare in modo rigido orari di due o tre giorni e a ridurre le proprietà immobiliari, garantendosi al contempo capacità on-demand tramite abbonamenti [1] US Census Bureau, “Business Formation Statistics, Nov 2025,” census.gov . Le aziende Fortune 500 integrano sempre più il coworking nei loro piani strategici, promuovendo accordi multi-sede che sostituiscono i contratti di locazione una tantum. Le nuove richieste di attività hanno superato le 535,000 unità nel novembre 2025, mantenendo forte il flusso di clienti imprenditoriali. Le direttive governative per il ritorno in ufficio si ripercuotono sulle norme del settore privato e aumentano la domanda a Washington, DC e in altre città limitrofe alla capitale. L'effetto netto è un riorientamento duraturo verso immobili variabili che possono adattarsi alle fluttuazioni del numero di dipendenti e ai cicli di progetto.
Flight-to-Quality: gli hub attrezzati e ben posizionati superano gli uffici tradizionali
Le torri di classe A del centro città, dotate di servizi per il benessere, vicinanza ai trasporti pubblici e infrastrutture digitali avanzate, assorbono la maggior parte dei nuovi contratti di locazione, mentre il vecchio stock di classe B/C subisce un aumento dei tassi di sfitto [2] CBRE, “US Life Sciences Outlook 2025,” cbre.com . Gli operatori in grado di assicurarsi spazi di alta qualità acquisiscono potere di determinazione dei prezzi e credibilità aziendale. L'accordo di Industrious per 240,000 piedi quadrati presso la Tower 49 a metà del 2024 è emblematico delle riallocazioni "fuga verso la qualità", che riconvertono l'ex flagship store di WeWork in un hub di livello aziendale. Il nuovo prodotto "work-lounge" di WeWork, lanciato nel luglio 2024, integra servizi di coworking per tutti gli inquilini di un edificio, segnalando un futuro integrato piuttosto che indipendente. Gli ambienti di qualità superiore definiscono ora lo standard competitivo e spingono i proprietari immobiliari in ritardo verso decisioni di ammodernamento o demolizione.
Ottimizzazione dei costi tramite espansione Capex-Light rispetto a contratti di locazione a lungo termine
I contratti di gestione e i modelli di condivisione dei ricavi dominano le nuove firme, riducendo di milioni le spese per il miglioramento degli spazi degli inquilini e liberando i bilanci di entrambe le parti. L'acquisizione da parte di CBRE della restante quota azionaria di Industrious per 800 milioni di dollari integra gli spazi flessibili in una linea di servizi da 20 miliardi di dollari che offre servizi di gestione delle strutture e analisi [3] Peter Grant, “Giant Property Firm Goes All In on Co-Working,” Wall Street Journal, wsj.com . L'approccio in franchising di IWG, che ora rappresenta l'80% delle nuove aperture, trasferisce il rischio di allestimento agli operatori, pur mantenendo le commissioni della piattaforma. Insieme, questi modelli consentono ai fornitori di espandersi nelle zone suburbane e provinciali con un capitale limitato a rischio, un vantaggio vitale durante i cicli di tassi elevati.
L'ascesa dei team distribuiti e dei nodi Sunbelt stimola la domanda del mercato secondario
Texas, Florida e Arizona assorbono flussi di talenti smisurati, incoraggiando i datori di lavoro ad aprire uffici di rappresentanza che accorciano i tempi di percorrenza e ampliano il bacino di manodopera. IWG ha trasformato la sua rete dal 60% urbano pre-pandemia all'80% suburbano entro il 2025, mentre Industrious ha lanciato il marchio "Indy" a basso costo per immobili non di pregio. Il nearshoring spinge le multinazionali a Monterrey e Guadalajara, dove suite flessibili supportano team di progetto interfunzionali. L'offerta di co-working in questi corridoi di crescita è meno satura, consentendo un'occupazione sostenibile e l'integrità delle tariffe.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'incertezza economica e la riduzione delle dimensioni tecnologiche creano abbandono e volatilità dell'occupazione | -1.5% | Corridoi tecnologici della Silicon Valley, Seattle, Austin, Toronto | A breve termine (≤2 anni) |
| Costi di indebitamento più elevati e necessità di TI/capex che mettono pressione sull'economia delle unità operative | -1.0% | Stati Uniti e Canada | Medio termine (2–4 anni) |
| L'offerta competitiva e la scarsa differenziazione dei marchi determinano una pressione sui prezzi nelle principali aree metropolitane | -0.8% | New York, San Francisco, Chicago, Toronto | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'incertezza economica e la riduzione delle dimensioni del settore tecnologico creano abbandono e volatilità dell'occupazione
I licenziamenti, che hanno superato i 386,000 nel settore tecnologico dal 2023 all'inizio del 2025, hanno ridotto la domanda di posti nei principali hub dell'innovazione e spinto il tasso di posti vacanti nella Silicon Valley a quasi il 20%. Le startup sono passate dagli uffici privati alle postazioni di lavoro condivise, aumentando il tasso di abbandono e comprimendo il fatturato medio per postazione di lavoro. I finanziamenti di venture capital si sono concentrati su round di finanziamento in fase avanzata, prosciugando le pipeline di finanziamento in fase iniziale che un tempo riempivano le prime coorti di co-working. Gli operatori hanno mitigato il rischio puntando su accordi aziendali pluriennali e diversificando geograficamente. Ciononostante, la volatilità a breve termine rimane un ostacolo per le previsioni di occupazione.
Costi di indebitamento più elevati e necessità di TI/Capex mettono sotto pressione l'economia delle unità operative
I tassi dei fondi federali hanno raggiunto un picco superiore al 5% nel 2024, aumentando il costo del debito per i miglioramenti degli inquilini, che spesso ammontano a 50-150 dollari al metro quadro. Alcuni proprietari hanno sospeso i budget per gli ammodernamenti, trasferendo maggiori spese in conto capitale agli operatori che, a loro volta, hanno rallentato la crescita del gasdotto. Gli indipendenti più piccoli con bilanci limitati hanno trovato finanziamenti scarsi e hanno abbandonato le città sature. I contratti di gestione alleviano l'esposizione al capitale ma limitano il potenziale di rialzo, creando un delicato equilibrio dei margini fino a quando i tassi non si allenteranno.
Analisi del segmento
Per dimensione della struttura: gli hub di grande formato crescono su richiesta delle aziende
Nel 2025, le grandi strutture con una superficie superiore a 50,000 piedi quadrati (circa 4.650 metri quadrati) rappresentavano il 32% del mercato nordamericano degli spazi di coworking, seconde solo al segmento di medie dimensioni con il 45.7%. Queste strutture beneficiano di investimenti congiunti da parte dei proprietari, di una vasta gamma di servizi e della possibilità di dedicare interi piani a inquilini Fortune 500 che cercano privacy senza contratti di locazione a lungo termine. Il segmento è destinato a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.33%, fino al 2031, grazie ai modelli aziendali "hub-and-spoke" e al riposizionamento dei grattacieli da mono-inquilino a multi-tenant flessibili. Gli Stati Uniti offrono un'ampia gamma di grattacieli sottoutilizzati nel centro città, pronti per la conversione, mentre i proprietari di immobili a Città del Messico riadattano analogamente gli edifici obsoleti trasformandoli in spazi di coworking su più piani per soddisfare la domanda di nearshoring. Gli operatori sfruttano le economie di scala – servizi di concierge, bar, studi di podcasting – per aumentare la redditività per metro quadro. I siti di medie dimensioni continueranno a rappresentare un punto di riferimento per i centri suburbani e di quartiere, dove la domanda è più stabile, ma il volume delle transazioni è inferiore.
I grandi hub consentono inoltre ai fornitori di implementare piattaforme tecnologiche per il controllo degli accessi, l'analisi degli spazi e la gestione degli eventi su un'area più ampia, migliorando l'esperienza utente e l'acquisizione dei dati. L'integrazione di Industrious da parte di CBRE è un esempio di questa strategia basata sulle economie di scala: l'accordo da 800 milioni di dollari integra suite flessibili di grandi dimensioni in un motore di servizi globale da 20 miliardi di dollari. Allo stesso modo, la strategia di rientro di WeWork si concentra su siti di punta di 100,000 metri quadrati in aree metropolitane resilienti. Nell'arco temporale previsto, si prevede che la quota di mercato di questo segmento si avvicinerà al 40%, man mano che i piani più piccoli del centro città verranno convertiti o chiusi, riaffermando la tendenza del mercato nordamericano degli spazi di coworking verso le economie di scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore: IT/ITES ancora dominante ma i servizi diversificano i ricavi
I servizi di information technology e IT-enabled hanno rappresentato il 35.6% della domanda del 2025, riflettendo lo status di early adopter del segmento e la sua forte presenza a Seattle, Austin e nella Silicon Valley. Tuttavia, il suo ritmo di crescita si sta attenuando, poiché licenziamenti e ristrutturazioni di bilancio si ripercuotono sui settori del software e della pubblicità digitale. Si prevede che "altri servizi", un insieme di servizi di scienze della vita, servizi legali, energia e supporto al commercio al dettaglio, registrerà il CAGR più rapido, pari al 10.67%, ampliando il mix di inquilini e frenando la ciclicità. Il co-working in laboratorio per le aziende biotecnologiche native dell'intelligenza artificiale sta guadagnando terreno a Boston e San Diego, dove gli spazi di laboratorio integrati con suite per uffici velocizzano la ricerca e sviluppo senza contratti di locazione pluriennali. Gli studi legali privilegiano sempre più suite chiavi in mano con sale riunioni insonorizzate e archiviazione di documenti in loco per supportare il personale ibrido. Le principali aziende energetiche adottano hub suburbani a Houston e Calgary per ospitare team di progetto in prossimità delle operazioni sul campo.
Nel 2024, il mercato nordamericano degli spazi di coworking legati al settore delle scienze biologiche ha superato i 500 milioni di dollari, con prospettive di crescita a doppia cifra grazie alla conversione degli spazi laboratoriali in eccesso in soluzioni di utilizzo flessibile. Anche l'adozione di questi spazi è in aumento, poiché le grandi società di contabilità e consulenza assegnano consulenti presso le sedi dei clienti, ma necessitano di uffici per rafforzare la presenza del marchio. Questo cambiamento settoriale riduce la dipendenza da aziende tecnologiche volatili finanziate da venture capital e consente di ottenere contratti di abbonamento di durata media più lunga, migliorando la prevedibilità dei ricavi.
Per utilizzo finale: le imprese detengono la quota maggiore, le start-up guidano la crescita
Gli occupanti aziendali hanno rappresentato il 47.2% del fatturato del 2025, attratti dalla possibilità di creare uffici di progetto, hub regionali e pass drop-in attraverso le reti. Gli accordi multi-mercato spesso includono facility management, sicurezza e analisi del posto di lavoro, sfruttando i punti di forza di broker come CBRE e JLL che offrono servizi di cross-selling. Questa coorte genera anche prezzi premium per postazione a causa di requisiti più elevati di sicurezza e privacy. Le start-up e le piccole imprese, pur detenendo una quota minore, registreranno un CAGR dell'11.12% fino al 2031, in anticipo rispetto alla crescita aziendale, grazie al continuo slancio nella creazione di nuove imprese e alla popolarità delle suite da una a tre persone. Solo a novembre 2025 sono state presentate 71,214 domande di servizi professionali, alimentando una pipeline di futuri membri.
Le grandi aziende in genere sottoscrivono abbonamenti di durata compresa tra 12 e 36 mesi, migliorando la visibilità sull'occupazione per i gestori, mentre le startup hanno un ricambio più rapido ma garantiscono un volume maggiore. I marchi di successo progettano prodotti differenziati: piani dedicati alle grandi aziende con ascensori privati e infrastrutture IT resilienti, e piani comuni frequentati da aziende più piccole che contribuiscono a creare un ambiente dinamico. Il mercato nordamericano degli spazi di coworking dipenderà dall'armonizzazione di questi segmenti, ovvero dall'equilibrio tra flussi di cassa aziendali prevedibili e la cultura dell'innovazione che attrae talenti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli Stati Uniti hanno mantenuto una quota di fatturato del 78.1% nel 2025, grazie a 7,695 sedi attive e a politiche di lavoro ibrido consolidate nelle aree metropolitane di gateway e sunbelt. I fornitori nazionali implementano strumenti di selezione delle sedi basati sui dati per dare priorità ai nodi suburbani dove gli afflussi di popolazione post-pandemia hanno aumentato l'utilizzo di pass giornalieri, mentre i grandi proprietari di immobili adottano le suite flessibili come protezione contro il malessere degli affitti a lungo termine. I cluster di scienze biologiche sulle coste emergono come hotspot di conversione dei laboratori di co-working, attenuando l'impatto del ridimensionamento tecnologico a San Francisco e Seattle. Si prevede che gli Stati Uniti aggiungeranno una media di 500 nuove sedi all'anno fino al 2031, sebbene la crescita dell'inventario si attenui dopo il 2027, con gli operatori che passano dall'espansione della presenza all'ottimizzazione del fatturato per sede.
Il Canada mostra uno slancio maturo, seppur più lento; Toronto e Vancouver sono al centro dell'attività grazie ai servizi finanziari e agli studi di gioco che valorizzano il prestigio del centro città e l'accesso ai trasporti pubblici. La disponibilità di spazi vuoti nelle torri tradizionali spinge i proprietari a stipulare accordi di gestione con operatori regionali o catene statunitensi come IWG, che sfruttano contratti aziendali transfrontalieri. Calgary ed Edmonton registrano incrementi legati ai cicli di progetti nel settore energetico, mentre Montreal si orienta verso le agenzie creative. Gli ostacoli normativi e la ridotta densità demografica frenano la crescita esplosiva, ma la profondità del mercato sostiene una costante espansione a una sola cifra.
Il Messico offre le prospettive più rosee, con un CAGR dell'11.41% al 2031, grazie al near-shoring e a un fiorente ecosistema di servizi tecnologici. Monterrey, Guadalajara e Città del Messico sono punti focali, poiché le multinazionali statunitensi istituiscono hub di ingegneria e supporto per sfruttare i vantaggi commerciali previsti dall'USMCA. Gli operatori in genere entrano nel mercato tramite joint venture con i proprietari immobiliari locali per gestire le problematiche relative a permessi e sicurezza. L'aumento del reddito disponibile della classe media stimola anche la domanda interna di ambienti di lavoro professionali tra liberi professionisti e PMI. Le lacune infrastrutturali al di fuori delle aree metropolitane di primo livello limitano il potenziale di crescita immediato, tuttavia gli investimenti pubblici nei corridoi di trasporto promettono mercati più ampi oltre il 2028.
Panorama competitivo
La concorrenza è intensa ma frammentata: i primi cinque marchi controllano meno del 30% della capacità installata, mantenendo il mercato nordamericano degli spazi di coworking aperto agli specialisti regionali. L'integrazione di Industrious da parte di CBRE introduce nel settore un ecosistema di servizi di alto livello, combinando spazi flessibili con 7 miliardi di piedi quadrati di proprietà in gestione e offrendo soluzioni complete di outsourcing per gli spazi di lavoro di aziende di alto profilo. L'accordo sottolinea una svolta strategica dai marchi di coworking indipendenti verso soluzioni immobiliari integrate. La strategia multi-etichetta di IWG (Regus, Spaces, HQ, Signature) consente una micro-segmentazione per fascia di prezzo e posizione, mentre il suo modello di franchising limita l'esposizione al capitale e accelera l'espansione nelle aree suburbane.
WeWork, dopo il fallimento, gestisce circa 150 sedi negli Stati Uniti con un bilancio più leggero e un mix di "rete di affiliazione" di accordi di condivisione dei ricavi e di gestione che stabilizzano il rischio di occupazione. L'azienda ora punta su contratti aziendali e lounge ricche di comfort all'interno di edifici gestiti dai proprietari, sperando di monetizzare il valore del marchio senza eccedenze di locazione. Sfide di fascia media come Serendipity Labs, Convene e Venture X si ritagliano nicchie rispettivamente nel design orientato all'ospitalità, nei modelli incentrati sui meeting o nei franchising a proprietà locale. I nuovi operatori focalizzati sui laboratori collaborano con i proprietari di immobili del settore biotecnologico per personalizzare le funzionalità HVAC e di conformità di cui sono privi gli operatori tradizionali.
Le strategie si concentrano sull'integrazione tecnologica; gli operatori forniscono app mobili per la prenotazione delle sale, l'analisi dell'occupazione e il networking dei membri per ridurre i costi di cambio sede. Altri perseguono la specializzazione verticale – hub legali o creativi – per sfuggire alle guerre dei prezzi. Si continua a parlare di fusioni e acquisizioni (M&A) attorno a catene regionali con portafogli suburbani redditizi, mentre i siti in difficoltà in centro città offrono punti di ingresso convenienti per acquirenti ben capitalizzati. Nel medio termine, si prevede che il settore degli spazi di co-working in Nord America si consoliderà attorno a una manciata di marchi di piattaforme integrati da fornitori specializzati.
Leader del settore degli spazi di coworking in Nord America
Informazioni su WeWork Inc.
IWG plc (Regus, sede centrale, Spaces)
Industrious LLC
Impact Hub GmbH
Scrivania verde
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2025: CBRE conclude l'acquisizione da 400 milioni di dollari della quota rimanente di Industrious, valutando l'operatore a 800 milioni di dollari e creando un segmento Building Operations & Experience con un fatturato di 20 miliardi di dollari.
- Luglio 2024: WeWork ha trasformato 15,000 piedi quadrati al 575 di Lexington Avenue in una "sala lavoro multi-inquilino", segnando il suo passaggio verso servizi condivisi all'interno di edifici di proprietà dei proprietari.
- Giugno 2024: Industrious ha acquisito oltre 240,000 piedi quadrati distribuiti su 16 piani nella Torre 49 di New York, nell'ambito di un accordo di gestione decennale che riconverte l'ex sede centrale di WeWork.
- Maggio 2024: WeWork esce dal Capitolo 11, chiude 200 sedi non redditizie e lancia un modello di distribuzione a tre livelli (condivisione dei ricavi, gestione, locazioni selettive) per proteggersi dagli svantaggi.
Ambito del rapporto sul mercato degli spazi di coworking in Nord America
Coworking Space è un ambiente che accoglie persone di diverse aziende che vengono a lavorare. Strutture, servizi e strumenti condivisi caratterizzano lo spazio di coworking.
Il rapporto fornisce un'analisi completa del background del mercato dei Coworking Spaces del Nord America, che copre le attuali tendenze di mercato, le limitazioni, gli aggiornamenti tecnologici e informazioni dettagliate su vari segmenti e il panorama competitivo del settore. Inoltre, l'impatto della geopolitica e della pandemia sul mercato è stato incorporato e considerato durante lo studio.
Il mercato degli spazi di coworking in Nord America è segmentato in base all'uso finale (tecnologia dell'informazione (IT e ITES), BFSI (servizi bancari, finanziari e assicurativi), consulenza aziendale e servizi professionali, altri servizi (vendita al dettaglio, scienze biologiche, energia, servizi legali)), in base all'utente (liberi professionisti, aziende, start-up e altri).
Per dimensione e scala della struttura
| Piccolo |
| Medio |
| Grande |
Per settore
| Tecnologia dell'informazione (IT e ITES) |
| BFSI |
| Consulenza aziendale e servizi professionali |
| Altri servizi (vendita al dettaglio, scienze della vita, energia, legale) |
Per uso finale
| Workforce |
| Aziende |
| Start-up e altro |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per dimensione e scala della struttura | Piccolo |
| Medio | |
| Grande | |
| Per settore | Tecnologia dell'informazione (IT e ITES) |
| BFSI | |
| Consulenza aziendale e servizi professionali | |
| Altri servizi (vendita al dettaglio, scienze della vita, energia, legale) | |
| Per uso finale | Workforce |
| Aziende | |
| Start-up e altro | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli spazi di coworking in Nord America nel 2026 e dove si troverà entro il 2031?
Il mercato nordamericano degli spazi di coworking aveva un valore di 7.21 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 11.31 miliardi di dollari entro il 2031.
Quale dimensione di struttura cattura oggi la quota maggiore?
Le sedi di medie dimensioni rappresentano il 45.7% del fatturato del 2025, a dimostrazione della loro ampia attrattiva sia per i team aziendali che per le start-up.
Qual è il segmento di paese in più rapida crescita?
Il Messico è in testa con una previsione di CAGR dell'11.41% fino al 2031, spinta dal near-shoring e dalle espansioni transfrontaliere.
Perché i proprietari collaborano con i gestori di spazi di coworking?
Le partnership trasformano gli spazi vuoti in reddito, condividono i rischi e aggiungono servizi che attraggono inquilini in cerca di qualità senza dover sostenere ingenti spese in conto capitale.
Quale gruppo di utenti finali genera la crescita più elevata?
Si prevede che le start-up e le piccole imprese cresceranno a un CAGR dell'11.12%, dato che persistono elevati livelli di costituzione di imprese.
Quanto è frammentata la concorrenza tra i fornitori?
Il mercato ottiene un punteggio di 3 su una scala di concentrazione da 1 a 10 perché i primi cinque marchi detengono meno del 30% dei posti totali, lasciando spazio agli specialisti regionali.


