

Dimensioni e quota del mercato globale dei test diagnostici rapidi COVID
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
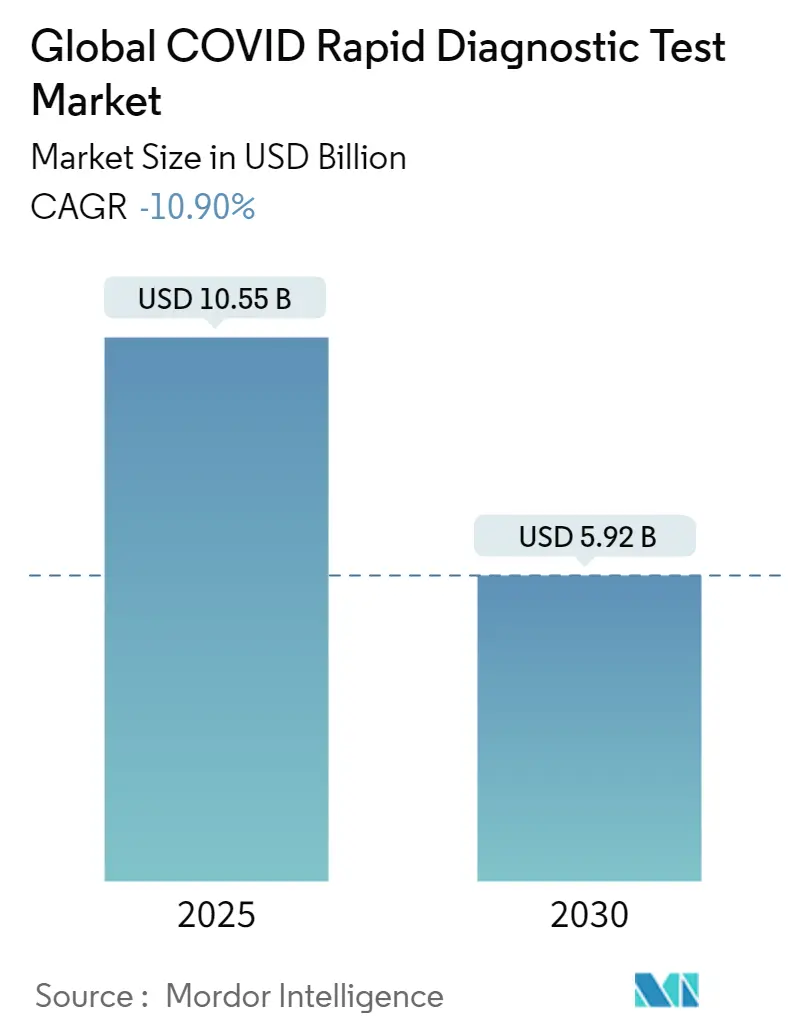
| Dimensione del mercato (2025) | 10.55 miliardo di dollari |
| Dimensione del mercato (2030) | 5.92 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | -10.90% CAGR |
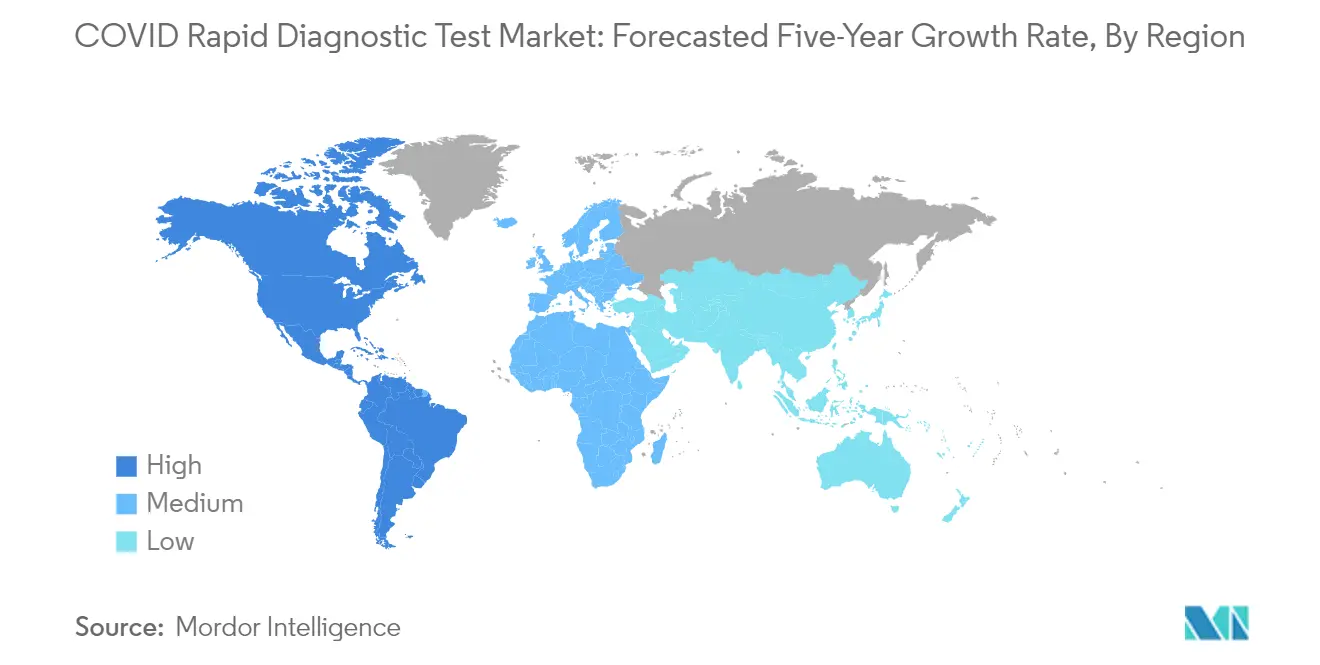
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale dei test diagnostici rapidi COVID di Mordor Intelligence
La dimensione del mercato globale dei test diagnostici rapidi per il COVID è stimata a 10.55 miliardi di dollari nel 2025 e si prevede che scenderà a 5.92 miliardi di dollari entro il 2030.
Il panorama globale dei test diagnostici ha subito una trasformazione significativa con l'evoluzione dell'infrastruttura sanitaria e dei protocolli di test. Secondo i dati di gennaio 2023 dell'Organizzazione mondiale della sanità, il numero cumulativo di casi confermati di COVID-19 ha raggiunto circa 753 milioni a livello globale, evidenziando la continua necessità di solidi meccanismi di test. Le strutture sanitarie in tutto il mondo hanno adattato i loro protocolli di test per soddisfare i requisiti di screening ad alto volume, mantenendo al contempo accuratezza ed efficienza. L'integrazione dei test diagnostici rapidi per COVID-19 nei flussi di lavoro sanitari di routine è diventata sempre più standardizzata, con gli operatori sanitari che implementano zone di test dedicate e programmi di formazione specializzati per il personale.
L'innovazione tecnologica nei test diagnostici ha subito un'accelerazione drastica, con i produttori che si sono concentrati sullo sviluppo di piattaforme di test più sofisticate e intuitive. La FDA ha autorizzato circa 400 test e kit di raccolta dall'inizio della pandemia, comprendenti 235 test molecolari, 88 test sugli anticorpi e 34 test sugli antigeni, dimostrando la vasta gamma di soluzioni di test disponibili nel mercato dei kit di test COVID. Funzionalità avanzate come l'interpretazione automatizzata dei risultati, le capacità di reporting digitale e i metodi di elaborazione dei campioni migliorati hanno migliorato l'esperienza complessiva dei test. Queste innovazioni si sono concentrate in particolare sulla riduzione dei tempi di elaborazione dei risultati mantenendo elevati livelli di accuratezza.
Il mercato ha assistito a un significativo consolidamento attraverso partnership e collaborazioni strategiche tra aziende diagnostiche, operatori sanitari e istituti di ricerca. I principali attori del mercato si stanno concentrando sempre di più sull'espansione dei loro portafogli di prodotti attraverso sia lo sviluppo interno che le acquisizioni strategiche. Ad esempio, a giugno 2022, Kaneka Corporation ha ricevuto l'autorizzazione a produrre e vendere il suo nuovo kit di test antigenico basato sull'immunocromatografia, esemplificando l'innovazione in corso nel settore. Queste collaborazioni hanno facilitato la condivisione delle conoscenze e accelerato lo sviluppo di soluzioni di test più efficaci da parte delle aziende di test rapidi COVID.
Il panorama normativo continua a evolversi con le autorità che implementano quadri più strutturati per la convalida e l'approvazione dei test. Le iniziative governative hanno svolto un ruolo cruciale nel promuovere l'accessibilità alle soluzioni di test, come dimostrato da vari programmi nazionali a supporto dello sviluppo di strumenti diagnostici accessibili. Ad esempio, l'iniziativa del governo indiano attraverso l'IIT per sviluppare kit di test rapidi antigenici convenienti dimostra la crescente attenzione nel rendere i test più accessibili. Le organizzazioni sanitarie internazionali hanno anche stabilito linee guida più chiare per la convalida e l'implementazione dei test, aiutando a standardizzare i protocolli di test in diverse regioni e contesti sanitari. La presenza di soluzioni COVID RDT ha ulteriormente sottolineato l'importanza del supporto normativo nel garantire un'ampia disponibilità.
Tendenze e approfondimenti sul mercato globale dei test diagnostici rapidi per il COVID
Aumento del numero di approvazioni per nuovi e avanzati test diagnostici rapidi per il COVID-19
Il mercato dei test diagnostici rapidi sta vivendo un notevole slancio guidato dai continui progressi tecnologici e dalle crescenti approvazioni normative per soluzioni di test innovative. La tecnologia svolge un ruolo centrale nell'espansione dell'accessibilità sanitaria, con dispositivi diagnostici rapidi che offrono mobilità e semplicità come caratteristiche particolarmente interessanti per l'uso al di fuori delle strutture sanitarie formali. Questi test possono essere eseguiti con una formazione limitata, relativamente indipendenti dall'infrastruttura di supporto e possono adattarsi a carichi di pazienti elevati e carenze di personale. Ad esempio, a maggio 2022, BD ha lanciato un nuovo test di combinazione diagnostica molecolare ad alto rendimento per SARS-CoV-2 e Influenza A/B sul test BD SARS-CoV-2/Flu per il sistema BD COR, fornendo risultati RT-PCR multiplexati automatizzati in tempo reale da un singolo campione nasale.
Il panorama normativo ha supportato attivamente l'introduzione di soluzioni diagnostiche avanzate, come dimostrato da numerose approvazioni nel corso del 2022 e del 2023. A giugno 2022, Kaneka Corporation ha ricevuto l'autorizzazione a produrre e vendere "Kaneka Immunochromatography SARS-CoV-2 Ag", mentre Genes2Me Pvt. Ltd ha lanciato il kit di test CoviEasy Self-Test Rapid Antigen supportato da un'app mobile basata sull'intelligenza artificiale che offre una precisione superiore al 98%. Inoltre, a gennaio 2023, Health Canada ha concesso l'autorizzazione a commercializzare il test antigenico RAMP COVID-19 di Response Biomedical ai sensi dell'Emergency Use Interim Order, dimostrando il continuo supporto normativo per soluzioni diagnostiche innovative. Queste approvazioni sono completate da collaborazioni strategiche, come la partnership esclusiva di LordsMed con Sensing Self Pte. Ltd nell'agosto 2022 per lanciare in India kit di test antigenici rapidi basati sulla saliva COVID-19. La crescente disponibilità di kit di test antigenici COVID-19 è una testimonianza della crescita del mercato.
Aumento dei casi di COVID-19 e delle sue nuove varianti
L'emergere di nuove varianti di COVID-19 e la continua evoluzione del virus hanno creato un'urgente necessità di capacità di test diagnostici rapidi e accurati. Secondo l'Organizzazione mondiale della sanità, a gennaio 2023, c'erano notevoli preoccupazioni riguardo alle nuove varianti, in particolare la variante altamente contagiosa Omicron XBB.1.5. Gli ultimi dati di gennaio 2023 mostrano che XBB.1.5 aveva una prevalenza prevista del 49.1% in alcune regioni, seguita da BQ.1.1 con una prevalenza prevista del 26.9%, evidenziando la rapida diffusione di nuove varianti e la conseguente domanda di soluzioni di test accurate.
La risposta del sistema sanitario a queste varianti emergenti è stata rafforzata dallo sviluppo di capacità di test più sofisticate. Ad esempio, a gennaio 2023, i National Institutes of Health, in collaborazione con l'Amministrazione per la preparazione e la risposta strategica (ASPR) presso il Dipartimento della salute e dei servizi umani degli Stati Uniti, hanno lanciato il programma "Home Test to Treat", fornendo servizi sanitari COVID-19 gratuiti e test rapidi a domicilio in comunità selezionate. Questa iniziativa dimostra la crescente enfasi sulle soluzioni di test accessibili per combattere le nuove varianti. Inoltre, vari paesi hanno implementato requisiti di test obbligatori per i viaggiatori internazionali in risposta alle preoccupazioni sulle nuove varianti, come l'obbligo italiano di dicembre 2022 per i tamponi antigenici COVID-19 e i test molecolari per il sequenziamento del virus per tutti i passeggeri in arrivo dalla Cina, aumentando ulteriormente la domanda di test diagnostici rapidi. L'aumento dell'utilizzo dei test rapidi per il coronavirus è una risposta diretta a queste sfide delle varianti, con le soluzioni di test molecolari COVID-19 che svolgono un ruolo cruciale nel rilevamento accurato.
Analisi del segmento: per tipo
Segmento dei test antigenici nel mercato globale dei test diagnostici rapidi COVID
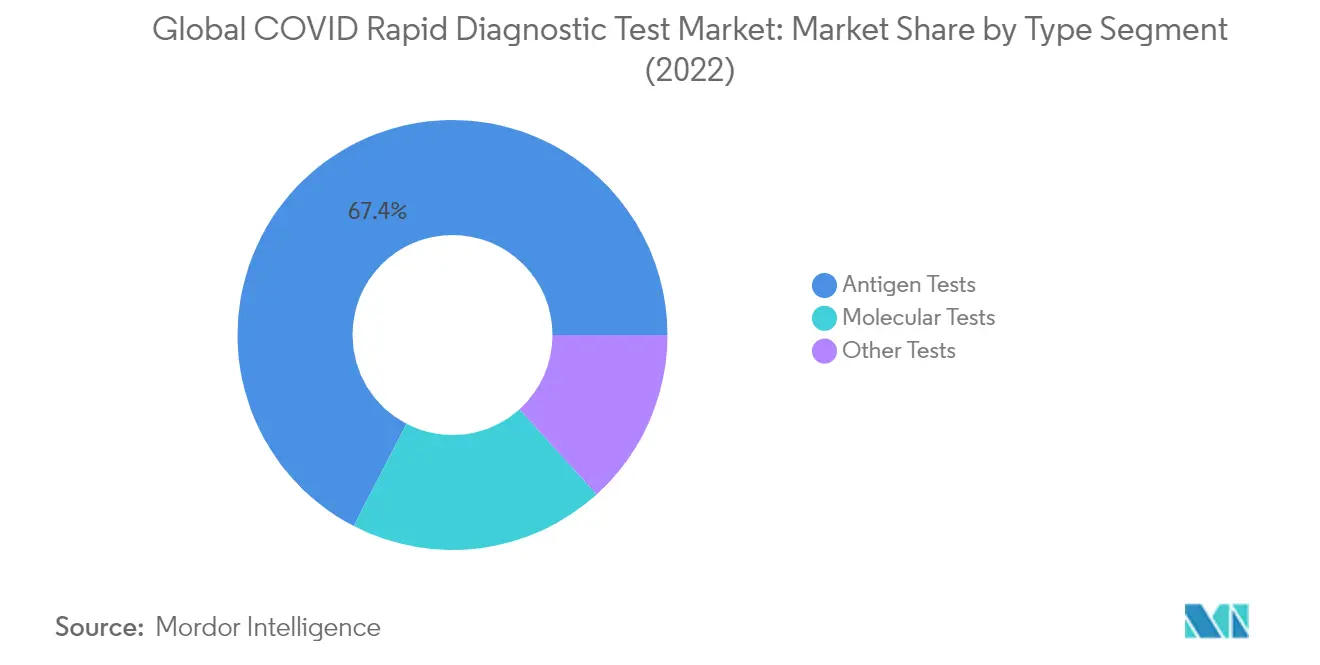
Il segmento dei test antigenici COVID continua a dominare il mercato globale dei test diagnostici rapidi COVID, detenendo circa il 67% di quota di mercato nel 2024. Questa significativa posizione di mercato è attribuita a diversi vantaggi chiave, tra cui tempi di risposta rapidi, costi contenuti e facilità d'uso sia in ambito clinico che domestico. Il predominio del segmento è ulteriormente rafforzato dall'adozione diffusa di questi test per programmi di screening di massa in vari punti di transito passeggeri come aeroporti, uffici e unità di produzione. Inoltre, la crescente disponibilità di test antigenici COVID tecnologicamente avanzati con sensibilità e specificità migliorate, insieme alle crescenti approvazioni normative in tutto il mondo, ha contribuito a mantenere la posizione di leader di questo segmento nel mercato.
Segmento Altri test nel mercato globale dei test diagnostici rapidi COVID
Si prevede che il segmento degli altri test, che include principalmente test sugli anticorpi e indagini sierologiche, mostrerà la performance più resiliente sul mercato dal 2024 al 2029. Mentre il mercato complessivo sta vivendo un declino, si prevede che questo segmento dimostri una stabilità relativamente migliore con un tasso di declino approssimativo del 10% durante il periodo di previsione. La resilienza del segmento è principalmente guidata dal suo ruolo cruciale nel determinare la prevalenza del COVID-19 in comunità più grandi attraverso indagini sierologiche, che aiutano le autorità a ideare strategie efficaci di contenimento delle infezioni. Il segmento sta inoltre beneficiando della crescente adozione negli studi di sorveglianza sieroepidemiologica e del suo ruolo complementare insieme ai test molecolari COVID per la diagnosi e il monitoraggio completi del COVID-19.
Segmenti rimanenti nel mercato dei test diagnostici rapidi COVID
Il segmento dei test molecolari COVID rappresenta una componente cruciale del mercato dei test diagnostici rapidi COVID, offrendo capacità di test altamente precise e selettive. Questo segmento è particolarmente apprezzato per il suo status di gold standard nei test COVID-19, come raccomandato da varie autorità sanitarie globali, tra cui l'Organizzazione mondiale della sanità e la Food and Drug Administration. Nonostante il suo costo più elevato e la necessità di ambienti di laboratorio specializzati, il segmento mantiene la sua importanza nel mercato grazie alla sua accuratezza superiore e alla capacità di rilevare anche livelli minimi di materiale genetico virale. Il segmento continua a evolversi con i progressi tecnologici, in particolare in aree come i test RT-PCR e le tecnologie di amplificazione isotermica.
Analisi del segmento: per utente finale
Segmento Ospedali e Cliniche nel Mercato dei Test Diagnostici Rapidi COVID
Il segmento ospedali e cliniche continua a dominare il mercato dei test diagnostici rapidi per COVID, con una quota di mercato di circa il 60% nel 2024. Questa significativa posizione di mercato è attribuita al fatto che gli ospedali sono ben attrezzati con kit diagnostici avanzati, reagenti e strumenti per rilevare malattie infettive, rendendoli la spina dorsale dei sistemi sanitari a livello globale. Il sostanziale aumento dei servizi ambulatoriali, abbinato a cure accessibili e vantaggi diagnostici, ha ulteriormente rafforzato la leadership di mercato di questo segmento. Inoltre, l'elevato rischio di focolai di infezione in ambito ospedaliero ha reso necessari test di routine sia per il personale sanitario che per i pazienti, determinando la domanda di test diagnostici rapidi per COVID-19 in queste strutture. La crescita del segmento è inoltre supportata dall'aumento del numero di ospedali, soprattutto nei paesi in via di sviluppo, e dai continui miglioramenti delle infrastrutture sanitarie attraverso nuovi investimenti da parte di enti sia governativi che privati.
Ospedali e cliniche Segmento Crescita nel mercato dei test diagnostici rapidi COVID
Nonostante la contrazione complessiva del mercato, il segmento ospedali e cliniche dimostra una performance relativamente stabile nel mercato dei test diagnostici rapidi COVID. La traiettoria del segmento è supportata dagli sviluppi in corso delle infrastrutture sanitarie e dall'aumento dell'affluenza dei pazienti negli ospedali e nelle cliniche in tutto il mondo. Le strutture sanitarie continuano a mantenere i protocolli di test COVID-19, in particolare per i pazienti ad alto rischio e gli operatori sanitari, garantendo una domanda sostenuta di test diagnostici rapidi. La resilienza del segmento è ulteriormente rafforzata dall'emergere di nuove varianti COVID-19 e dall'integrazione dei test rapidi nei protocolli ospedalieri di routine. Inoltre, la crescente adozione dei test point-of-care in ambito ospedaliero e l'espansione delle reti ospedaliere nei mercati emergenti contribuiscono alla posizione di mercato del segmento.
Segmenti rimanenti nel mercato degli utenti finali
Il segmento dei laboratori e dei centri diagnostici rappresenta una parte significativa del mercato dei test diagnostici rapidi COVID, offrendo servizi di test specializzati con apparecchiature di alta qualità e tempi di risposta più rapidi rispetto agli ospedali. Queste strutture svolgono un ruolo cruciale nella gestione di grandi volumi di test COVID-19, in particolare durante i periodi di picco, e sono spesso preferite per la loro competenza specifica nei test e le capacità di elaborazione efficienti. La presenza di mercato del segmento è rafforzata dalla sua capacità di gestire programmi di screening su larga scala e fornire risultati accurati tramite strutture ben attrezzate e personale specializzato. L'espansione delle reti di laboratorio e il crescente numero di centri diagnostici a livello globale continuano a influenzare le dinamiche di mercato in questo segmento.
Analisi del segmento geografico del mercato globale dei test diagnostici rapidi COVID
Mercato dei test diagnostici rapidi COVID in Nord America
Il mercato nordamericano dei test diagnostici rapidi COVID comprende Stati Uniti, Canada e Messico, con ogni paese che esibisce caratteristiche di mercato e capacità infrastrutturali sanitarie distinte. La regione beneficia di sistemi sanitari avanzati, solidi quadri normativi e alti tassi di adozione di tecnologie diagnostiche innovative. La presenza di importanti attori del mercato, ampie reti di distribuzione e significativi investimenti in attività di ricerca e sviluppo hanno rafforzato la posizione di mercato del Nord America nel panorama globale. Le iniziative di test rapidi COVID-19 sono state fondamentali per mantenere la leadership di mercato della regione.
Mercato dei test diagnostici rapidi COVID negli Stati Uniti
Gli Stati Uniti dominano il mercato nordamericano, detenendo circa l'89% della quota di mercato regionale. La leadership di mercato del paese è guidata dalla sua solida infrastruttura sanitaria, dalle ampie capacità di test e dalla forte presenza di attori chiave del mercato come Abbott Laboratories e Thermo Fisher Scientific. Il mercato statunitense trae vantaggio dai continui progressi tecnologici nei test diagnostici, dalla diffusa disponibilità di strutture di test e dalle politiche governative di supporto per l'implementazione rapida dei test diagnostici. Il test dell'antigene COVID e il test molecolare COVID sono componenti integrali della strategia di test completa degli Stati Uniti.
Mercato dei test diagnostici rapidi COVID in Canada
Il Canada emerge come il mercato in più rapida crescita nel Nord America, con un tasso di declino previsto di circa il -7% nel periodo 2024-2029, che rappresenta il declino più moderato nella regione. La crescita del mercato del paese è supportata dal suo sistema sanitario universale, dalla forte enfasi sulla sanità preventiva e dalle iniziative strategiche sia del settore pubblico che di quello privato. Il mercato canadese è caratterizzato da una crescente accessibilità alle soluzioni di test rapidi, dalla crescente consapevolezza sulla diagnosi precoce e dai continui sforzi per migliorare l'infrastruttura di test in tutte le province. Il mercato dei kit per i test COVID in Canada si sta espandendo come parte di queste iniziative strategiche.
Mercato dei test diagnostici rapidi COVID in Europa
Il mercato europeo dei test diagnostici rapidi per il COVID comprende paesi chiave tra cui Germania, Regno Unito, Francia, Italia e Spagna, ognuno dei quali contribuisce in modo significativo alle dinamiche del mercato regionale. La regione dimostra solidi fondamentali di mercato supportati da infrastrutture sanitarie avanzate, solidi quadri normativi e alti livelli di consapevolezza sui test diagnostici. Il mercato europeo trae vantaggio da politiche sanitarie coordinate, solide capacità di ricerca e sviluppo e reti di distribuzione efficaci. Gli sforzi per i test rapidi per il COVID-19 in tutta Europa sono stati determinanti nella gestione efficace della pandemia.
Mercato dei test diagnostici rapidi COVID in Francia
La Francia mantiene la sua posizione di mercato più grande in Europa, con circa il 23% della quota di mercato regionale. La leadership di mercato del paese è attribuita al suo sistema sanitario completo, all'ampia infrastruttura di test e al forte supporto governativo per i programmi di test diagnostici. Il mercato francese è caratterizzato da alti tassi di adozione di soluzioni diagnostiche innovative, ampia disponibilità di strutture di test e collaborazioni strategiche tra operatori sanitari e aziende diagnostiche. Il test dell'antigene COVID svolge un ruolo cruciale nella strategia di test della Francia.
Mercato dei test diagnostici rapidi COVID in Spagna
La Spagna emerge come il mercato in più rapida crescita in Europa, con un tasso di declino previsto di circa il -9% nel periodo 2024-2029, che rappresenta il declino più moderato nella regione. Il mercato spagnolo dimostra resilienza attraverso il suo sistema sanitario completo, una crescente attenzione alle soluzioni di test rapidi e continui sforzi per migliorare l'accessibilità ai test. La crescita del paese è supportata da iniziative sanitarie strategiche, dal miglioramento dell'infrastruttura di test e dalla crescente consapevolezza dell'importanza della diagnosi precoce. Il mercato dei kit per i test COVID in Spagna sta assistendo a significativi progressi come parte di questi sforzi.
Mercato dei test diagnostici rapidi COVID nell'area Asia-Pacifico
Il mercato dei test diagnostici rapidi COVID dell'Asia-Pacifico comprende le principali economie, tra cui Cina, Giappone, India, Australia e Corea del Sud, rappresentando un panorama di mercato diversificato e dinamico. La regione dimostra un potenziale di mercato significativo guidato da ampie basi di popolazione, dal miglioramento delle infrastrutture sanitarie e dall'aumento della spesa sanitaria. Il mercato APAC è caratterizzato da diversi livelli di sviluppo sanitario nei vari paesi, dalla crescente enfasi sulla sanità preventiva e dalla crescente adozione di soluzioni diagnostiche rapide. Le iniziative di test rapidi COVID-19 sono fondamentali per soddisfare le diverse esigenze sanitarie della regione.
Mercato dei test diagnostici rapidi COVID in Cina
La Cina mantiene la sua posizione di mercato più grande nella regione Asia-Pacifico, dimostrando solidi fondamentali di mercato e ampie capacità di test. La leadership di mercato del paese è supportata dalla sua ampia base di popolazione, dall'infrastruttura di test completa e dalle significative capacità di produzione per i prodotti diagnostici. Il mercato cinese è caratterizzato da un forte supporto governativo, ampie reti di distribuzione e continui progressi tecnologici nei test diagnostici. Il test molecolare COVID è una componente chiave della strategia di test della Cina, che garantisce una copertura e un'accuratezza complete.
Mercato dei test diagnostici rapidi COVID in Corea del Sud
La Corea del Sud emerge come il mercato in più rapida crescita nella regione Asia-Pacifico, dimostrando resilienza e adattabilità nel suo approccio ai test. La crescita del paese è guidata dalla sua avanzata infrastruttura sanitaria, dalle sue solide capacità tecnologiche e dai protocolli di test efficienti. Il successo della Corea del Sud è attribuito al suo approccio sistematico ai test, alle sue solide capacità di ricerca e sviluppo e all'efficace integrazione dei test diagnostici nel suo sistema sanitario. Il test dell'antigene COVID è ampiamente utilizzato nei protocolli di test della Corea del Sud, contribuendo alle sue capacità di risposta rapida.
Mercato dei test diagnostici rapidi COVID in Medio Oriente e Africa
Il mercato del Medio Oriente e dell'Africa comprende diverse economie, tra cui i paesi del GCC e il Sudafrica, presentando dinamiche e opportunità di mercato uniche. La regione dimostra diversi livelli di sviluppo delle infrastrutture sanitarie e capacità di test nei diversi paesi. All'interno di questa regione, i paesi del GCC rappresentano il segmento di mercato più grande, mentre il Sudafrica mostra il potenziale di crescita più rapido, guidato dal miglioramento delle infrastrutture sanitarie e dalla crescente consapevolezza dell'importanza dei test diagnostici. Gli sforzi per i test rapidi COVID-19 sono cruciali per migliorare la risposta sanitaria della regione alla pandemia.
Mercato dei test diagnostici rapidi COVID in Sud America
Il mercato sudamericano dei test diagnostici rapidi per il COVID, rappresentato principalmente da Brasile e Argentina, mostra caratteristiche distinte influenzate dalle politiche sanitarie regionali e dallo sviluppo delle infrastrutture. Il mercato dimostra un potenziale di crescita nonostante le sfide economiche in vari paesi. Il Brasile emerge come il mercato più grande e in più rapida crescita nella regione, supportato dal suo vasto sistema sanitario, dalla sua ampia base di popolazione e dalla crescente attenzione alle capacità di test diagnostici. Il mercato dei kit per i test COVID in Brasile si sta espandendo rapidamente, guidato da questi fattori.
Panorama competitivo
Le migliori aziende nel mercato dei test diagnostici rapidi COVID
Il mercato dei test diagnostici rapidi per il COVID è caratterizzato dalla presenza di attori affermati come Abbott, bioMérieux, Siemens Healthineers, Roche e Quest Diagnostics che guidano il panorama competitivo. Le aziende stanno investendo molto in ricerca e sviluppo per migliorare i loro portafogli di prodotti con soluzioni di test rapidi per il COVID-19 più accurate e rapide, concentrandosi in particolare sul rilevamento di nuove varianti del virus. Le collaborazioni strategiche con istituzioni sanitarie ed enti governativi sono diventate sempre più comuni per garantire reti di distribuzione più ampie e penetrazione del mercato. L'agilità operativa è stata dimostrata attraverso un rapido ridimensionamento delle capacità di produzione e una gestione semplificata della supply chain per soddisfare improvvisi picchi di domanda. I leader di mercato stanno anche espandendo la loro presenza geografica attraverso partnership e acquisizioni strategiche, investendo contemporaneamente in soluzioni digitali per integrare le loro offerte diagnostiche.
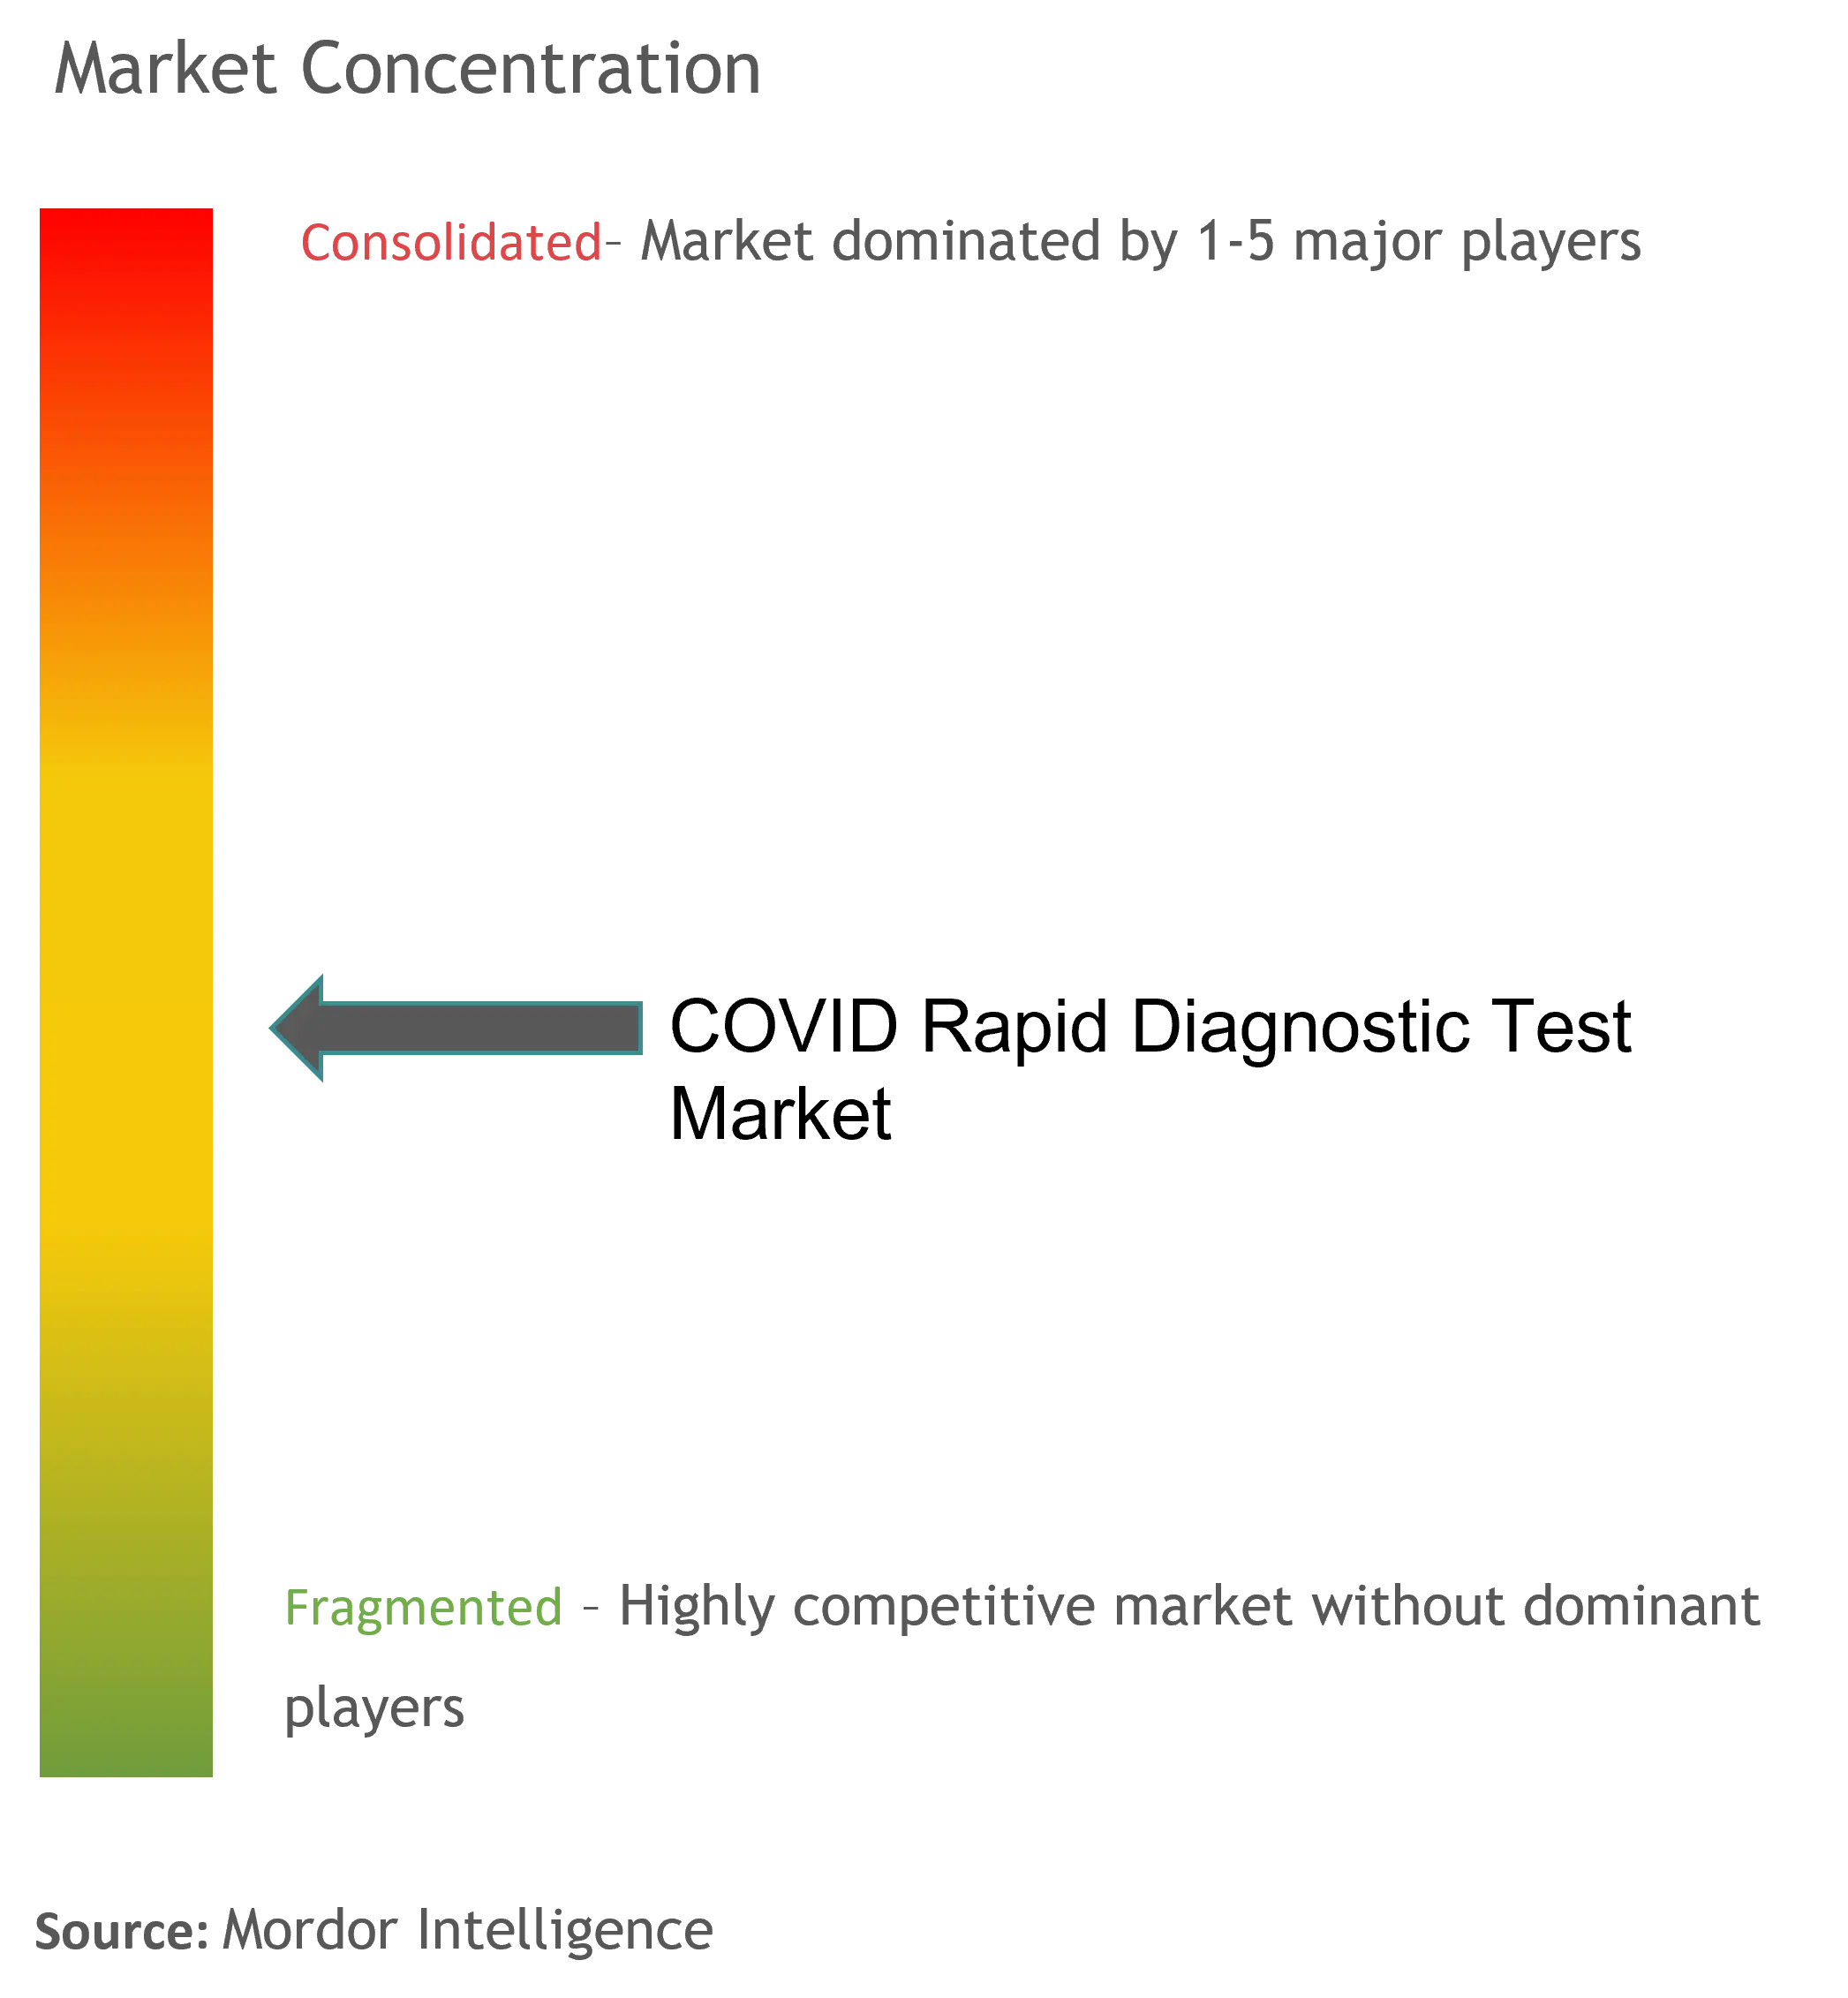
Mercato consolidato con forti attori globali
Il mercato dei kit per i test COVID presenta una struttura relativamente consolidata dominata da grandi conglomerati sanitari multinazionali con portafogli di prodotti diversificati. Questi importanti attori sfruttano le loro consolidate capacità di ricerca, infrastrutture di produzione e ampie reti di distribuzione per mantenere le loro posizioni di mercato. Il mercato ha assistito a significative attività di fusione e acquisizione, in particolare coinvolgendo piccole aziende innovative acquisite da grandi aziende per migliorare le capacità tecnologiche ed espandere l'offerta di prodotti. Gli attori regionali, pur essendo presenti, si concentrano principalmente sul servire specifici mercati geografici attraverso reti di distribuzione localizzate e competenze di conformità normativa.
Le dinamiche competitive sono modellate dalla presenza sia di aziende diagnostiche pure-play che di società sanitarie diversificate, ciascuna delle quali apporta punti di forza unici al mercato. Le aziende pure-play eccellono nelle soluzioni di test specializzate e nella rapida innovazione, mentre i conglomerati più grandi beneficiano di economie di scala e soluzioni sanitarie integrate. Il consolidamento del mercato continua attraverso partnership strategiche e joint venture, in particolare nei mercati emergenti in cui la competenza locale è fondamentale per l'accesso al mercato e la navigazione normativa.
Innovazione e adattabilità guidano il successo futuro
Il successo nel mercato COVID RDT dipende sempre di più dalla capacità delle aziende di innovare mantenendo al contempo la competitività dei costi e la conformità normativa. I leader di mercato si stanno concentrando sullo sviluppo di soluzioni di test complete in grado di rilevare più varianti e fornire risultati più rapidi, investendo anche in capacità di automazione e integrazione digitale. La capacità di adattarsi rapidamente alle mutevoli esigenze sanitarie e ai requisiti normativi, mantenendo al contempo la qualità e l'affidabilità del prodotto, è diventata fondamentale per mantenere la posizione di mercato. Le aziende stanno inoltre sottolineando lo sviluppo di soluzioni di test di facile utilizzo che possono essere efficacemente implementate in vari contesti sanitari.
Per i nuovi entranti e i player più piccoli, il successo sta nell'identificare e servire segmenti di mercato di nicchia o regioni geografiche specifiche in cui i player più grandi potrebbero avere una presenza limitata. Costruire relazioni solide con i fornitori di servizi sanitari e mantenere elevati standard di qualità del prodotto offrendo prezzi competitivi sono strategie essenziali per guadagnare quote di mercato. Il panorama normativo continua a evolversi, richiedendo alle aziende di mantenere solidi sistemi di gestione della qualità e di rimanere conformi ai diversi requisiti regionali. Inoltre, le aziende devono concentrarsi sullo sviluppo di strategie di supply chain sostenibili e sul mantenimento di relazioni solide con le principali parti interessate per garantire il successo a lungo termine nel mercato delle aziende di test rapidi COVID.
Leader mondiali del settore dei test diagnostici rapidi COVID
Abbott Laboratories
F. Hoffmann-La Roche SA
Quest Diagnostics incorporata
Siemens Sanità AG
bioMerieux SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Nel gennaio 2023, il governo del Canada ha approvato il COVID-19 Antigen Home Test degli Artron Laboratories, un rapido autotest degli antigeni COVID.
- Nel gennaio 2023, il governo del Canada ha approvato il test rapido dell'antigene Cov-scan Biomedomics per i test point-of-care.
Ambito del rapporto sul mercato globale dei test diagnostici rapidi COVID
Secondo lo scopo del rapporto, i test diagnostici rapidi (RDT), noti anche come test rapidi, sono test facili da usare che forniscono risultati rapidi. Questi test vengono utilizzati per diagnosticare l’infezione da sindrome respiratoria acuta grave da coronavirus 2 (SARS-CoV-2). Il mercato dei test diagnostici rapidi COVID è segmentato per tipo (test molecolari, test antigenici e altri test), utente finale (ospedali e cliniche, laboratori e centri diagnostici e altri utenti finali) e geografia (Nord America, Europa, Asia- Pacifico, Medio Oriente e Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre le dimensioni del mercato e le previsioni in valore (milioni di dollari) per i segmenti di cui sopra.
| Test molecolari |
| Test antigenici |
| Altri test |
| Ospedali e cliniche |
| Laboratori e Centri Diagnostici |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Test molecolari | |
| Test antigenici | ||
| Altri test | ||
| Per utente finale | Ospedali e cliniche | |
| Laboratori e Centri Diagnostici | ||
| Altri utenti finali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
– Qual è l’attuale dimensione del mercato globale dei test diagnostici rapidi COVID?
Nel 2025, si prevede che la dimensione del mercato globale dei test diagnostici rapidi COVID raggiungerà 10.55 miliardi di dollari.
– Chi sono i principali attori globali in questo mercato del Test diagnostico rapido COVID?
Abbott Laboratories, F. Hoffmann-La Roche Ltd, Quest Diagnostics Incorporated, Siemens Healthcare AG e bioMerieux SA sono le principali aziende che operano nel mercato globale dei test diagnostici rapidi COVID.
Qual è la regione in più rapida crescita nel mercato globale dei test diagnostici rapidi per il COVID?
Si stima che l'Asia-Pacifico cresca al CAGR più elevato nel periodo di previsione (2025-2030).
Quale regione ha la quota maggiore nel mercato globale Test diagnostici rapidi COVID?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato globale dei test diagnostici rapidi COVID.
Quali anni copre questo mercato globale Test diagnostici rapidi COVID e qual era la dimensione del mercato nel 2024?
Nel 2024, la dimensione del mercato globale dei test diagnostici rapidi COVID è stata stimata in 11.70 miliardi di USD. Il rapporto copre la dimensione storica del mercato globale dei test diagnostici rapidi COVID per gli anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche la dimensione del mercato globale dei test diagnostici rapidi COVID per gli anni: 2025, 2026, 2027, 2028, 2029 e 2030.


